BlackRock: La Fed alza i tassi per la prima volta da anni. Cosa succede ad azioni e obbligazioni?
 Tapbit Wire
Titolo originale: Primo rialzo dei tassi della Fed da anni: cosa potrebbe significare per i portafogli degli investitori
Autore originale: Kristy Akullian
Nota dell’editore: La Federal Reserve ha nuovamente alzato i tassi d’interesse dopo diversi anni.
Nella riunione di settembre, la Federal Reserve ha alzato di 25 punti base l’intervallo obiettivo per il tasso sui fondi federali, portandolo al 3,75%–4,00%. Le ragioni di questa decisione non sono complesse: l’inflazione resta sopra l’obiettivo, i prezzi dell’energia stanno risalendo e il mercato del lavoro statunitense non mostra ancora segni evidenti di deterioramento.
Ma per gli investitori la domanda più importante non è «di quanto è stato alzato questa volta», bensì: se gli Stati Uniti ritornano in un contesto di tassi elevati, come si comporteranno azioni e obbligazioni?
Kristy Akullian, Head of Americas iShares Investment Strategy di BlackRock, fornisce nella sua ultima relazione una risposta non pessimistica. Storicamente, il primo rialzo dei tassi non ha necessariamente comportato cali di azioni e obbligazioni; anzi, finché l’economia rimane resiliente e la volatilità dei tassi resta contenuta, possono emergere opportunità di investimento anche in un contesto di tassi elevati.
Di seguito la traduzione del testo originale:
La Federal Reserve ha ripreso ad alzare i tassi d’interesse.
A settembre, la Federal Reserve ha alzato di 25 punti base l’intervallo obiettivo per il tasso sui fondi federali, portandolo al 3,75%–4,00%, primo aumento da luglio 2023.
Secondo BlackRock, tre sono le principali ragioni di questo rialzo: l’inflazione generale resta elevata, i prezzi dell’energia stanno nuovamente spingendo al rialzo le pressioni sui prezzi e il mercato del lavoro statunitense rimane resiliente.
La Federal Reserve dispone quindi ancora di spazio per continuare a contrastare l’inflazione senza dover temere immediatamente un netto deterioramento dell’economia e dell’occupazione.
Ma per i mercati è già emersa una domanda più importante: se i tassi saliranno ulteriormente, azioni e obbligazioni crolleranno necessariamente?
La risposta di BlackRock è: non necessariamente.
Un rialzo dei tassi non implica necessariamente cali di azioni e obbligazioni
Il mercato interpreta generalmente i rialzi dei tassi come negativi.
Il motivo è semplice: con l’aumento dei tassi, i costi di finanziamento delle imprese salgono e le valutazioni azionarie potrebbero subire pressione; allo stesso tempo, il rialzo dei rendimenti obbligazionari potrebbe far scendere i prezzi delle obbligazioni esistenti.
Tuttavia, dai dati storici, il legame tra aumenti dei tassi e cali degli asset non è così diretto.
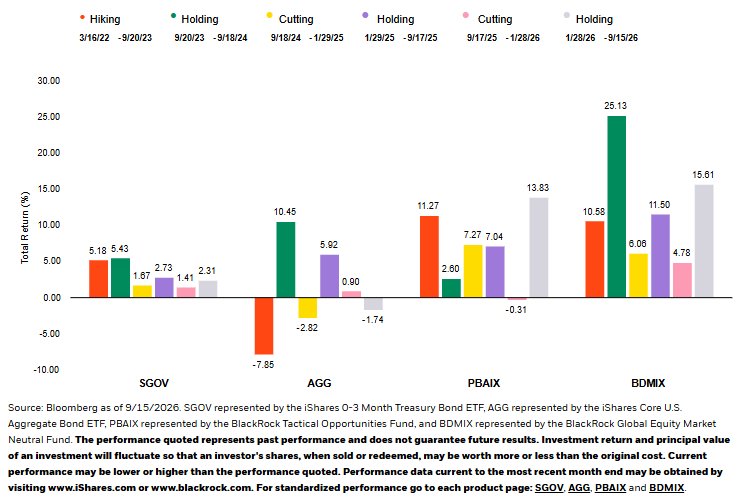
BlackRock ha analizzato sette cicli di rialzo dei tassi da parte della Federal Reserve dal 1983. I risultati mostrano che nei 12 mesi successivi al primo rialzo, le azioni statunitensi sono cresciute in media del 4,7%, i titoli di Stato USA dell’1,07% e i bond ad alto rendimento del 4,68%.
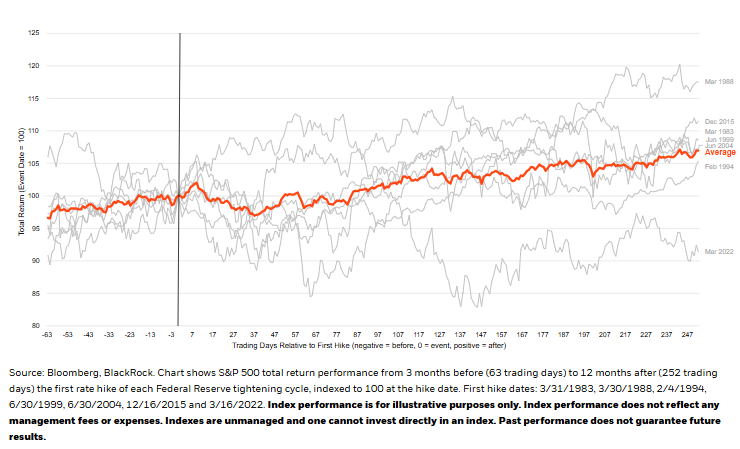
Ciò non significa, ovviamente, che «i rialzi dei tassi siano effettivamente positivi per il mercato». Più precisamente, un singolo rialzo dei tassi non determina di per sé la direzione dei prezzi degli asset nei successivi 12 mesi.
La Federal Reserve di solito alza i tassi quando l’economia è ancora relativamente solida. Se gli utili aziendali continuano a crescere e il mercato del lavoro non si deteriora in modo significativo, la stessa dinamica di crescita economica potrebbe compensare in parte la pressione derivante da tassi più elevati.
Pertanto, anziché giudicare semplicemente se «i rialzi dei tassi siano ribassisti o rialzisti», la domanda più importante è: perché la Federal Reserve sta alzando i tassi? E l’economia può sopportare tassi più alti?
Per i titoli obbligazionari, tassi più alti significano anche rendimenti più elevati.
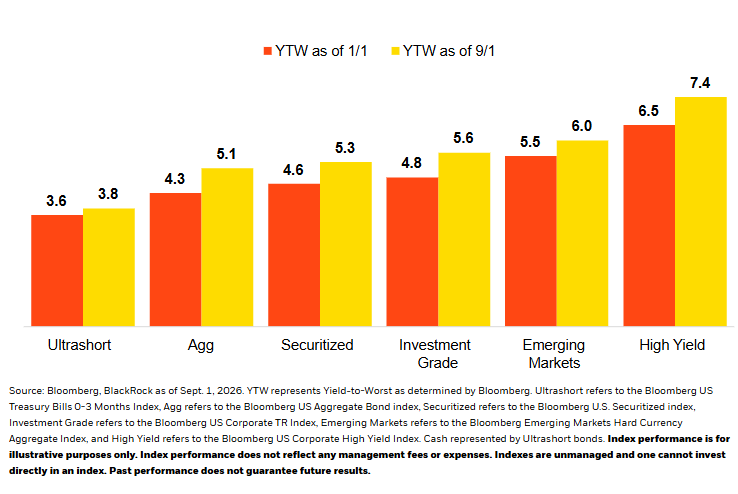
Una delle principali differenze tra l’attuale ciclo di rialzo dei tassi e quelli passati è che i titoli obbligazionari offrono già redditi da interessi più elevati. BlackRock ritiene che l’attuale tasso privo di rischio più alto e i rendimenti reali più elevati costituiscano un punto di partenza più attraente per gli asset obbligazionari.
In altri termini, sebbene i tassi in aumento possano ridurre i prezzi dei titoli obbligazionari esistenti, per gli investitori che acquistano nuovi titoli i rendimenti ottenibili sono comunque più alti.
Pertanto, tassi più alti non sono necessariamente una cattiva notizia per i titoli obbligazionari. Attualmente BlackRock preferisce obbligazioni con maggiore qualità creditizia, inclusi i titoli investment grade e i bond ad alto rendimento di qualità superiore, privilegiando i rendimenti derivanti dalle cedole anziché puntare eccessivamente sull’aumento dei prezzi dei titoli.
Tuttavia, l’ampia emissione di Treasury statunitensi e obbligazioni societarie potrebbe comunque spingere al rialzo i tassi a lungo termine; BlackRock ritiene quindi che gli investitori non debbano semplicemente scommettere su un rapido calo dei tassi a scadenza lunga, ma gestire la duration obbligazionaria in modo più flessibile.
Va notato che i rendimenti reali a lungo termine sono attualmente già su livelli relativamente elevati. BlackRock ricorda che il rendimento reale dei Treasury Inflation-Protected Securities (TIPS) statunitensi a 30 anni ha superato il 3%.
Questo significa che, anche senza contare su forti aumenti dei prezzi dei titoli, i bond a lungo termine stanno già offrendo rendimenti reali relativamente interessanti.
Ciò che preoccupa veramente le azioni statunitensi potrebbe non essere necessariamente l’alto livello dei tassi d’interesse.
Rispetto ai titoli obbligazionari, i problemi che affrontano le azioni sono più complessi.
BlackRock mantiene un atteggiamento relativamente positivo verso le azioni statunitensi, motivandolo con la solidità ancora persistente degli utili aziendali e con il fatto che storicamente le azioni non entrano automaticamente in una fase ribassista solo per il primo rialzo dei tassi da parte della Federal Reserve.
I dati di BlackRock mostrano che, nei sette cicli passati di rialzo dei tassi, l’indice S&P 500 ha comunque registrato un trend rialzista nei 12 mesi successivi al primo rialzo.
Esiste però una condizione fondamentale: i tassi non devono subire brusche oscillazioni. Il mercato riesce infatti ad adattarsi gradualmente a un ambiente di tassi più alti ma stabili. Ad esempio, se gli investitori ritengono che il tasso di policy rimarrà intorno al 4% per un certo periodo, quel livello verrà progressivamente riflesso nelle valutazioni azionarie e nei costi di finanziamento aziendali.
Il vero problema sorge quando il mercato deve continuamente rivalutare fino a che punto i tassi saliranno. Se l’inflazione supera ripetutamente le aspettative, gli investitori innalzano costantemente le proprie stime sui tassi futuri e i rendimenti dei Treasury statunitensi a lungo termine salgono rapidamente, anche le valutazioni azionarie dovranno essere continuamente riviste.
BlackRock si concentra quindi non tanto sull’altezza dei tassi, quanto sulla possibilità di brusche variazioni.
In questo contesto, BlackRock preferisce grandi aziende con utili di alta qualità e capacità di distribuire dividendi regolari, mostrandosi invece più cauta verso le small-cap, più sensibili ai costi di finanziamento.
Acquistare azioni e obbligazioni insieme potrebbe non diversificare più il rischio come un tempo
Un altro elemento in cambiamento è la relazione tra azioni e obbligazioni.
Un motivo chiave per cui il tradizionale portafoglio 60/40 è diventato popolare è che, in passato, azioni e obbligazioni si compensavano spesso a vicenda. In caso di rallentamento economico, le azioni tendevano a calare, ma contemporaneamente la Federal Reserve poteva ridurre i tassi, facendo salire i prezzi delle obbligazioni e compensando parzialmente le perdite azionarie. Negli ultimi anni, tuttavia, questa relazione è diventata meno stabile.
Secondo dati di BlackRock e Morningstar, dal 2010 al 2019 il coefficiente di correlazione tra azioni e obbligazioni è stato circa -0,22; dal 2020 questo valore è salito a 0,51. Ciò significa che negli ultimi anni si sono verificati più frequentemente casi di aumento o calo simultaneo di azioni e obbligazioni.
Il motivo è che il principale rischio per il mercato è cambiato.
Se il mercato teme soprattutto una recessione economica, le obbligazioni solitamente beneficiano del calo delle azioni. Se invece la preoccupazione principale è l’inflazione, la situazione può essere del tutto diversa: l’aumento dell’inflazione spinge i tassi d’interesse verso l’alto, i prezzi delle obbligazioni scendono e, allo stesso tempo, tassi più elevati deprimono anche le valutazioni azionarie.
È anche per questo che BlackRock ritiene che il tradizionale portafoglio «azioni + obbligazioni» potrebbe non essere più stabile come un tempo e che occorre aggiungere altri asset o strategie con fonti di rendimento diverse per migliorare la diversificazione del rischio.
In seguito, non si tratta solo di sapere se la Fed aumenterà ancora i tassi
La previsione base di BlackRock è che la Fed potrebbe alzare i tassi ancora una volta nel 2026, ma non ritiene attualmente probabile un ciclo aggressivo di rialzi.
Per il mercato, ciò che merita davvero attenzione non è «un rialzo o due», bensì tre variabili più importanti.
La prima è se l’inflazione continuerà a salire.
Se i prezzi dell’energia tornano gradualmente a scendere e l’inflazione si attenua, la pressione sulla Fed per proseguire con gli aumenti dei tassi diminuirà; viceversa, se l’inflazione si diffonde ulteriormente, il mercato dovrà rivedere al rialzo le proprie aspettative sui tassi d’interesse.
La seconda è se l’economia e gli utili societari reggeranno tassi d’interesse elevati.
Storicamente, le azioni sono salite anche dopo aumenti dei tassi, spesso quando l’economia continuava a crescere. Se occupazione, consumi e utili societari si indebolissero significativamente nello stesso periodo, il valore di riferimento delle esperienze passate diminuirebbe.
Infine, e soprattutto secondo questo rapporto di BlackRock: ciò da cui difendersi veramente non è tanto l’alto livello dei tassi, quanto la loro improvvisa instabilità.
Se l’economia rimanesse resiliente e il mercato riuscisse ad adattarsi gradualmente a un ambiente di tassi più alti ma stabili, le azioni potrebbero continuare a salire e le obbligazioni offrire rendimenti grazie a cedole più elevate. Ma se l’inflazione continuasse a oscillare, costringendo il mercato a rivedere ripetutamente al rialzo le aspettative sui tassi e provocando un forte e rapido aumento dei tassi a lungo termine, sia azioni che obbligazioni potrebbero nuovamente subire pressioni.
Pertanto, in questo ciclo di rialzi dei tassi, ciò che conta davvero non è solo quando la Fed agirà la prossima volta, ma piuttosto se i tassi elevati potranno mantenersi stabili e per quanto tempo ancora l’economia statunitense riuscirà a sopportarli.