I nuovi posti di lavoro a settembre dovrebbero scendere a 90.000: il vero punto critico dei dati non agricoli di stasera potrebbe essere un significativo ribasso delle revisioni dei dati di agosto
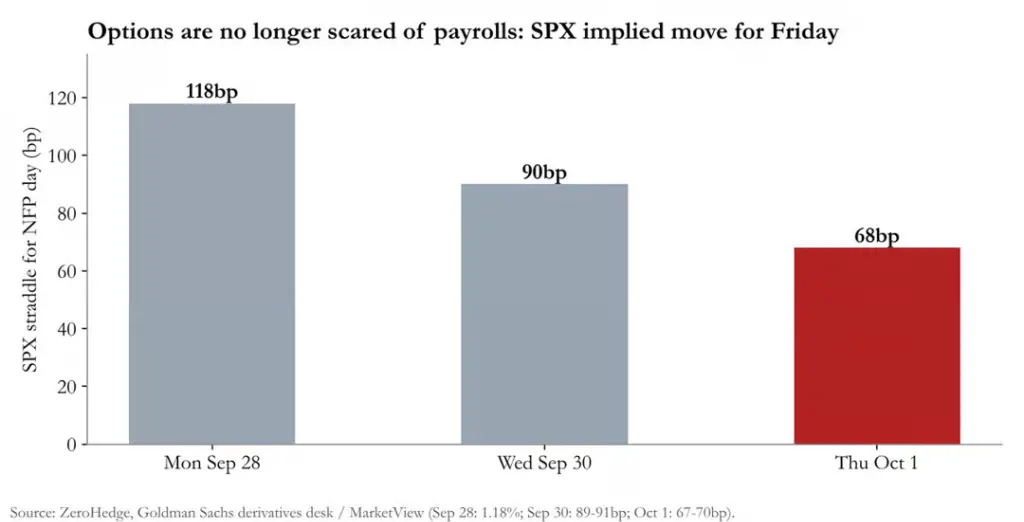
Il rapporto sui posti di lavoro non agricoli statunitense per settembre sarà pubblicato venerdì (2 ottobre), ultimo dato sull'occupazione prima della riunione della Fed sul tasso d'interesse del 28 ottobre. Tuttavia, l'impatto atteso dal mercato è sceso ai minimi recenti: la storia mostra che quando il mercato è meno preoccupato, i dati spesso generano la maggiore volatilità.
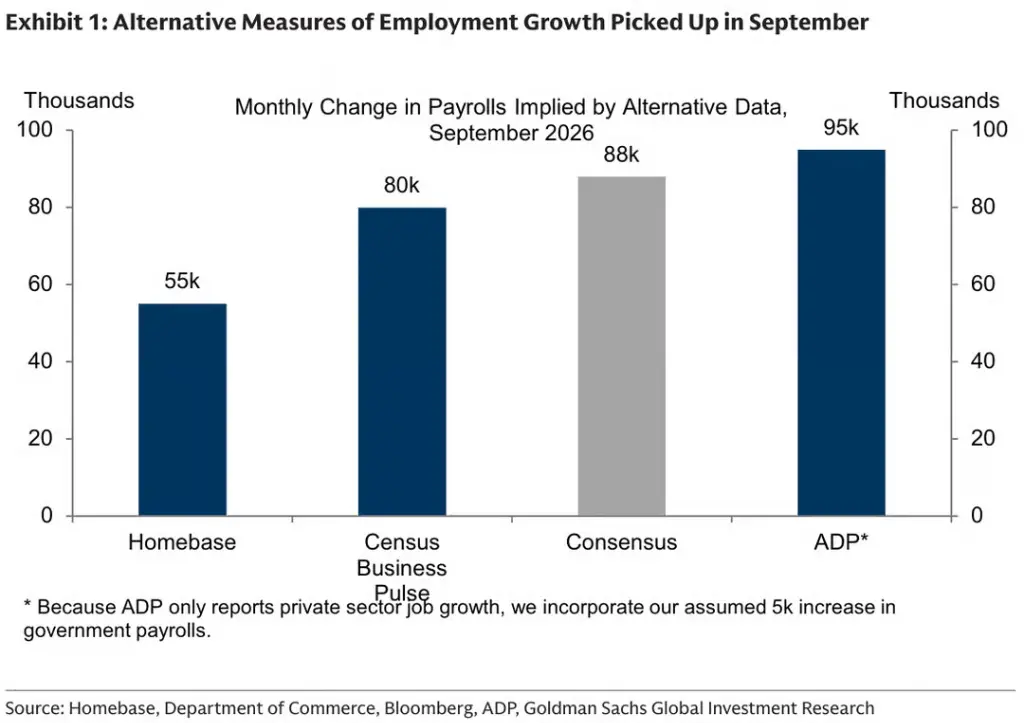
La previsione mediana di Wall Street è un aumento di 90.000 posti, in calo rispetto ai 162.000 di agosto. Il mercato osserva con particolare attenzione un eventuale ribasso significativo dei dati di agosto, poiché gli aggiustamenti stagionali precedenti avevano sovrastimato le performance occupazionali complessive, generando grande incertezza sull'effetto base dei dati di settembre.
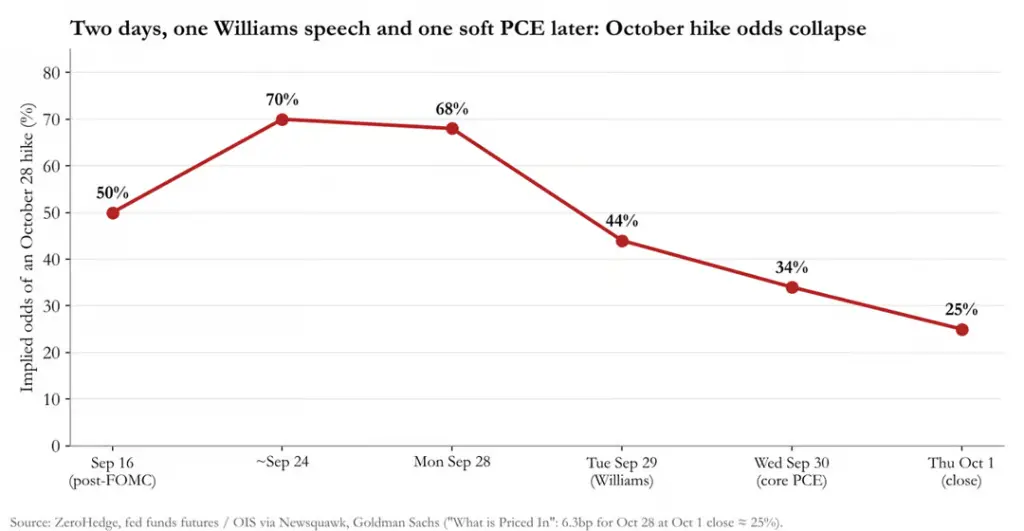
Nel frattempo, le aspettative sulla politica della Fed hanno subito una brusca inversione nell’ultima settimana: lunedì il mercato prezzava circa il 70% di probabilità di un rialzo dei tassi a ottobre, ma dopo che il presidente della Fed di New York Williams ha dichiarato di non avere fretta di alzare i tassi e dopo la pubblicazione dell’indice PCE core di agosto, giovedì la probabilità di un rialzo a ottobre era scesa al 25%, con Goldman Sachs che ha spostato la sua previsione al dicembre.
Gli aggiustamenti stagionali sono la principale fonte di incertezza di questo rapporto. Barclays stima che, applicando i fattori stagionali di quest’anno ai dati di agosto, l’aumento «impressionante» di 162.000 diventerebbe una diminuzione di 74.000, indicando una forte sovrastima dei dati di agosto. In questo contesto, un eventuale ribasso delle revisioni di agosto determinerà direttamente l’interpretazione dei dati di settembre.
Per il mercato, il vero rischio potrebbe non riguardare i tassi a breve termine, bensì i titoli a lungo termine. I dati di Goldman Sachs mostrano che i fondi sistematici CTA detengono attualmente circa 390 miliardi di dollari in posizioni corte su obbligazioni globali, con posizioni corte sui Treasury decennali USA al massimo storico del 99% e al 100% sui trentennali. Se i dati non agricoli fossero deboli o il tasso di disoccupazione salisse al 4,2%, una copertura su larga scala da parte di questi fondi potrebbe innescare forti fluttuazioni nel mercato obbligazionario.
Numeri attesi: consenso basso, discrepanze significative
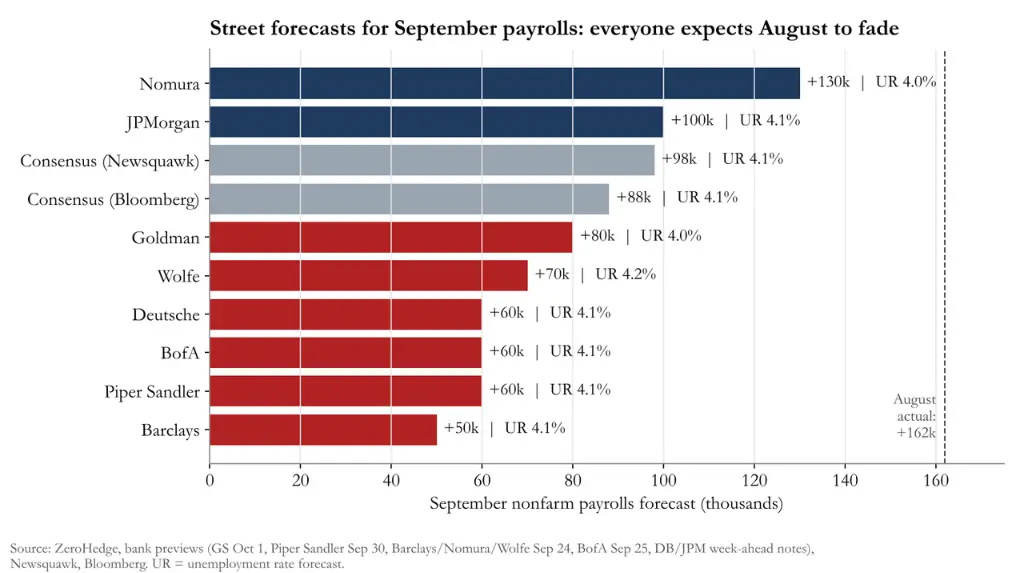
L’intervallo di previsioni di 80 istituzioni di Wall Street va dai +50.000 di Barclays ai +130.000 di Nomura; quasi tutte le previsioni sono inferiori a quelle di agosto e alla maggior parte sotto il consenso.
Dati principali attesi:
Occupazione non agricola: +90.000 (valore precedente +162.000); media mobile 3 mesi: 71.000, 6 mesi: 107.000, 12 mesi: 50.000
Goldman Sachs prevede un aumento di +80.000 posti di lavoro, leggermente al di sotto del consenso ma superiore alla media degli ultimi tre mesi, abbassando contestualmente la stima del tasso di disoccupazione al 4,0%, citando il calo delle domande di disoccupazione continuative. Goldman Sachs prevede inoltre che i salari orari medi saliranno solo dello 0,2% su base mensile, adducendo come spiegazione «effetti stagionali sfavorevoli».
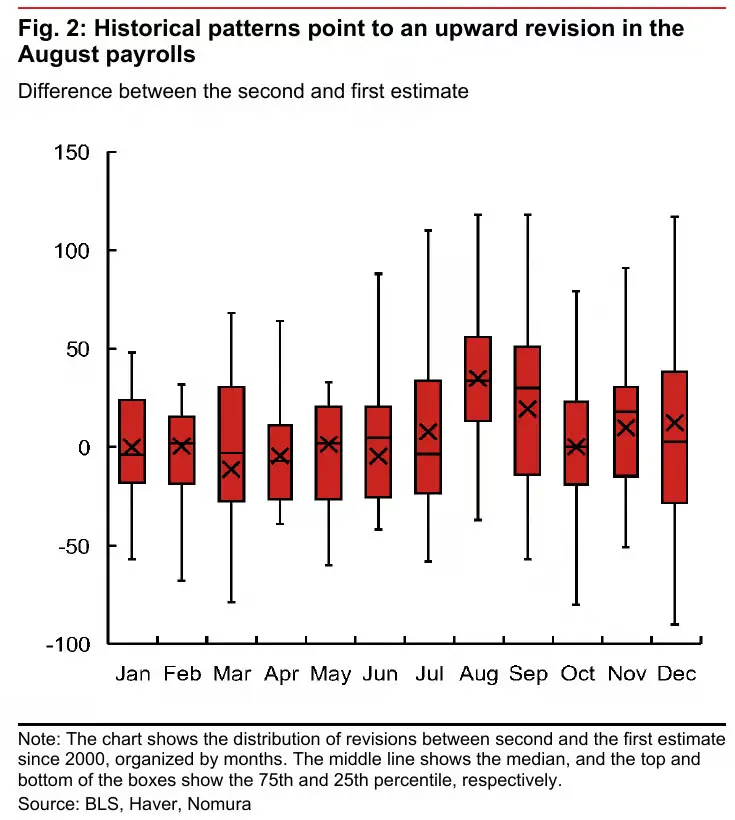
La previsione di Nomura di +130.000 è la più alta di Wall Street, motivata dal fatto che agosto è storicamente il mese in cui le stime iniziali vengono maggiormente riviste al rialzo.
Tasso di disoccupazione e salari: i dettagli determinano la reazione del mercato
L’intervallo previsto per il tasso di disoccupazione va dal 4,0% al 4,2%, con le differenze derivanti dal valore non arrotondato del 4,14% registrato ad agosto.
Goldman Sachs e Nomura prevedono il 4,0%, sulla base del calo delle domande continuative;
Wolfe Research prevede il 4,17%, che arrotondato diventa 4,2%;
Bank of America prevede il 4,1%, ma avverte di un possibile aggiustamento dopo il balzo di 569.000 nel sondaggio sull’occupazione domestica di agosto, che potrebbe portare il tasso di disoccupazione al 4,2%; aggiunge inoltre che «anche il 4,2% è coerente con fondamentali del mercato del lavoro solidi»;
Deutsche Bank avverte che, se il tasso di partecipazione al lavoro aumentasse anche leggermente, il tasso di disoccupazione potrebbe arrotondarsi al 4,2%.
Per quanto riguarda i salari, sia Goldman Sachs sia Nomura prevedono un aumento mensile dello 0,2%, mentre Deutsche Bank si colloca sopra il consenso con una stima dello 0,4%. L’indicatore più ampio di Goldman Sachs sui salari mostra un incremento annuo del +3,5% e un aumento annualizzato nel terzo trimestre del +3,1%. Wolfe Research osserva che la crescita salariale rimane «al di sotto dell’intervallo preferito dalla Fed (3,5%-4,0%)», definendola «sorprendentemente moderata».
Aggiustamento stagionale: agosto «inflazionato», settembre presenta rischi bidirezionali
I fattori stagionali rappresentano la principale difficoltà interpretativa di questo rapporto.
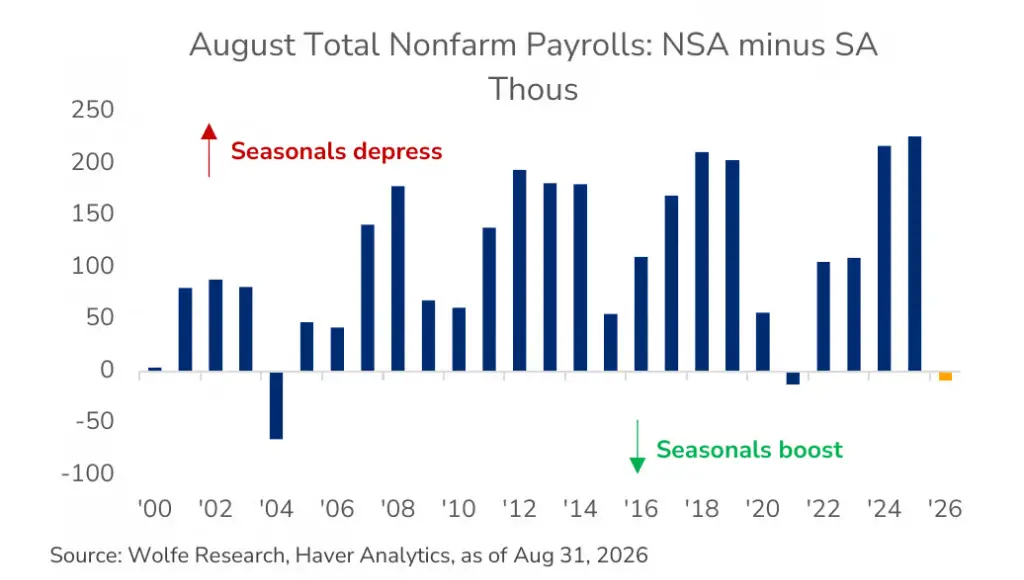
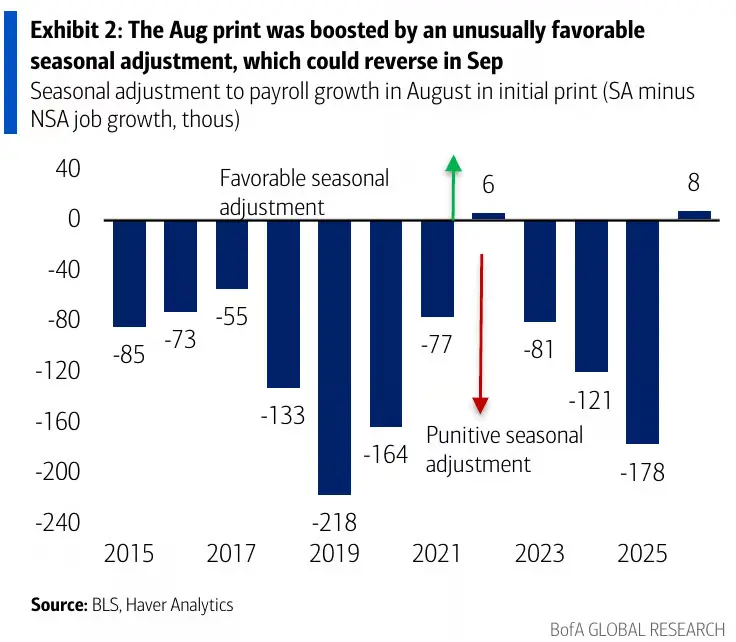
Wolfe Research evidenzia che, in un tipico mese di agosto, gli aggiustamenti stagionali riducono solitamente i dati destagionalizzati di oltre 100.000 unità. Tuttavia, quest’anno l’effetto stagionale ha invece aumentato i dati — un evento mai verificatosi dal 2021.
L’economista di Bank of America Shruti Mishra ha fornito la spiegazione più chiara:
L’aumento non destagionalizzato dell’occupazione ad agosto è stato effettivamente inferiore rispetto allo stesso periodo dell’anno scorso, ma quest’anno l’aggiustamento stagionale è stato «quasi nullo», mentre per agosto 2025 era stato di -178.000, facendo sì che quasi tutto l’aumento non destagionalizzato di quest’anno fosse riflesso nei dati destagionalizzati.
Bank of America attribuisce questa anomalia alle differenze nel periodo di rilevazione: agosto 2026 ha avuto un intervallo di rilevazione di quattro settimane, mentre sia il 2024 sia il 2025 ne hanno avuti cinque.
La conclusione di Barclays forma una catena logica chiara:
Se i dati di agosto vengono rivisti al ribasso → i dati di settembre potrebbero risultare sorprendentemente forti; se i dati di agosto non vengono rivisti al ribasso → i dati di settembre potrebbero essere deboli.
Bank of America raccomanda agli investitori di «non farsi ingannare dai dati in prima pagina» e mantiene la stima di una crescita occupazionale potenziale a un livello solido di «+100.000».
Inoltre, Bank of America evidenzia anche un rischio al ribasso: circa 200.000 titolari del TPS haitiano hanno perso l'autorizzazione al lavoro il 27 luglio, concentrati soprattutto nei settori della ristorazione, sanità, trasporti e vendita al dettaglio. Lo scenario base della banca prevede un impatto graduale, ma riconosce che «l’effetto sui dati di settembre potrebbe superare le aspettative».
Indicatori ad alta frequenza del mercato del lavoro: complessivamente positivi, la fiducia dei consumatori è un’eccezione
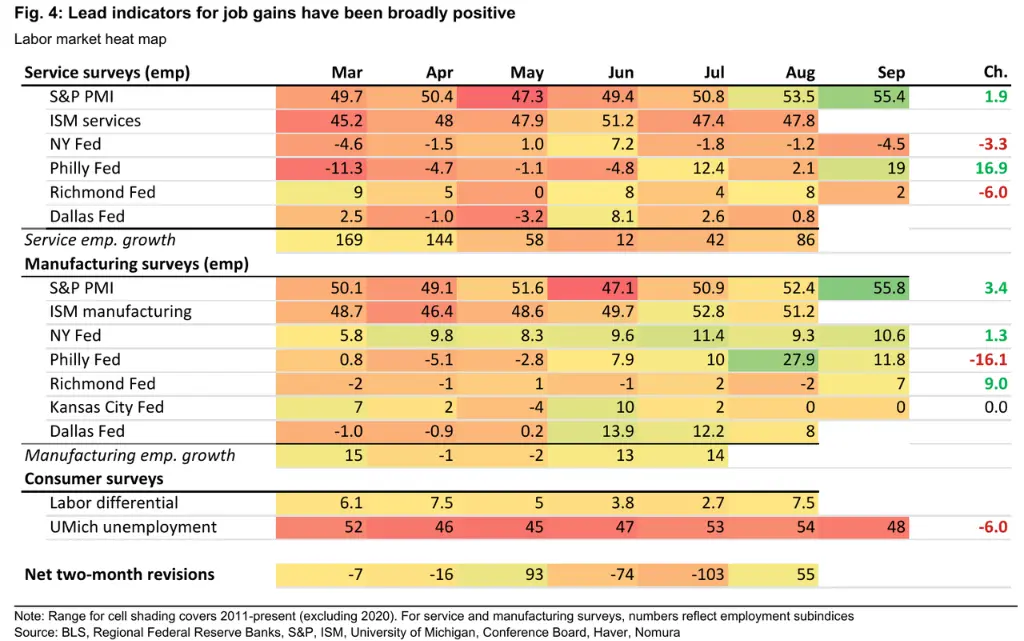
Diversi indicatori ad alta frequenza confermano la resilienza del mercato del lavoro:
Richieste iniziali di sussidio di disoccupazione: nella settimana di riferimento 198.000, inferiore alle 207.000 di agosto; le richieste continuative sono scese a 1,719 milioni, il minimo dal marzo 2023, confermando la previsione di un tasso di disoccupazione al 4,0%.
ADP: l’occupazione privata è aumentata di 90.000 unità (previste 70.000, dato precedente 36.000), primo incremento da maggio, trainato da istruzione/sanità e tempo libero/ospitalità.
Revelio: settembre +56.900, superiore all’agosto rivisto a +40.600, con pubblica amministrazione, sanità e costruzioni in testa.
Challenger Layoffs: licenziamenti annunciati a 43.000 in settembre, il minimo dal 2022, ma i piani di assunzione sono i più bassi per lo stesso periodo dal 2011.
PMI: il Flash PMI di S&P Global segnala la crescita occupazionale più rapida da giugno 2022; l’indice occupazionale ISM manifatturiero è salito a 52,7.
L’unico segnale contrastante proviene dalle indagini sulla fiducia dei consumatori. Nell’indagine della World Federation of Large Enterprises, il divario tra «ampia occupazione» e «difficile trovare lavoro» si è ridotto a soli +1,7, mentre il valore netto delle aspettative occupazionali a sei mesi è sceso a -14,4, indicando che i consumatori percepiscono ancora un indebolimento del mercato del lavoro.
Politica della Federal Reserve: da «saltare» a «aumentare i tassi»
Dopo il primo rialzo dei tassi in tre anni, la mediana del grafico puntini della Fed indica un ulteriore aumento nel 2026. Il mercato lo aveva inizialmente prezzato per ottobre, ma poi ha rapidamente ritracciato.
Attualmente il consenso di mercato si è spostato su «saltare ottobre e alzare i tassi a dicembre». Gli economisti di Goldman Sachs ritengono che, poiché il PCE core dovrebbe scendere al 3,0% entro fine anno (sotto la previsione Fed del 3,4%), «è molto probabile che il FOMC concluda che non servono ulteriori aumenti».
Barclays prevede anch’essa una pausa a ottobre e un aumento a dicembre. Lo scenario base di Deutsche Bank prevede un aumento a dicembre e un altro a marzo prossimo.
Bank of America cita le recenti dichiarazioni di Waller sulla resilienza del mercato del lavoro, ritenendo che questo rapporto «non sarà probabilmente un fattore determinante per prezzare un aumento a ottobre e il mercato si concentrerà maggiormente sui dati CPI».
Le posizioni corte sul mercato obbligazionario sono il potenziale punto critico più importante
Il mercato delle opzioni ha fortemente compresso il pricing per questo rapporto. Secondo il team derivati di Goldman Sachs, la volatilità implicita degli straddle S&P 500 è scesa dall’1,18% di lunedì a circa 67–70 punti base giovedì, sotto la media degli ultimi otto giorni lavorativi (72 punti base). Gli straddle Nasdaq 100 sono intorno ai 95 punti base.
Sul mercato dei cambi, la volatilità implicita USD/JPY è circa 42 punti base ed EUR/USD circa 38 punti base, entrambe vicine al massimo dell’intervallo di volatilità realizzata annuale: il mercato dei cambi è attualmente l’unico ancora a prezzare sorprese.
Rich Privorotsky di Goldman Sachs ha evidenziato che la vera pressione grava sul lungo termine, non sul breve.
«Tassi d’interesse: non c’è assolutamente alcun acquisto sul lungo termine. I dati PCE sono deboli, ma hanno appena modificato la traiettoria del lungo termine… Il vero problema è che il lungo termine semplicemente non se ne cura.»
Ciò rende il rischio di posizione la variabile più preoccupante. Brian Garrett di Goldman Sachs ha dichiarato che il modello CTA della banca indica che i fondi sistematici detengono circa 390 miliardi di dollari in short su obbligazioni globali, con una posizione short sui Treasury USA a 10 anni al massimo storico del 99% e su quelli a 30 anni al 100%.
Se i dati saranno «giusti» (40.000–100.000 nuovi posti di lavoro, tasso di disoccupazione 4,0%–4,1%), sia azioni che obbligazioni saliranno moderatamente;
Se i dati saranno «surraffreddati» (più di 120.000 nuovi posti di lavoro e disoccupazione al 4,0%), le aspettative di un rialzo dei tassi a ottobre torneranno rapidamente sul mercato;
Se i dati saranno «sottoriscaldati» (meno di 20.000 nuovi posti di lavoro o disoccupazione oltre il 4,2%), non solo scompariranno del tutto le aspettative di un rialzo dei tassi, ma si scatenerà anche una short squeeze generalizzata sulle posizioni short CTA su obbligazioni.
Per le azioni, Nelson Armbrust di Goldman Sachs ha osservato che l’S&P 500 è a soli il 2% dal massimo storico, affermando: «Qualsiasi allentamento dei tassi diventerà un catalizzatore per la ripresa del mercato azionario». Andrew Tyler di JPMorgan ha avvertito di rischi speculari: dati ADP forti potrebbero portare a un aumento imprevisto dei non-farm payrolls, facendo tornare il mercato alla logica «la buona notizia è cattiva notizia».
Va notato che la revisione dei dati di agosto potrebbe avere un impatto sul mercato maggiore rispetto ai numeri iniziali di settembre. Se i dati di agosto verranno rivisti significativamente al ribasso, ciò confermerà che gli aggiustamenti stagionali hanno distorto le vere tendenze occupazionali, ridefinendo così il giudizio del mercato sull’intero ciclo occupazionale.
Il mercato è fortemente concentrato sulla possibile revisione al ribasso dei dati di agosto, poiché gli insoliti aggiustamenti stagionali avevano in precedenza esagerato le performance occupazionali complessive, generando grande incertezza sull’effetto base per i dati di settembre.
 Tapbit Wire