Quand la négociation IA cessera-t-elle de chuter ? Le marché observe le « dilemme du prisonnier » derrière l'émission massive d'obligations de Meta.
 Tapbit Wire
Au cours de la semaine écoulée, la négociation IA a subi une nouvelle vague de pression vendeuse, les marchés actions et obligataires américains étant simultanément sous tension. Le Nasdaq a enregistré sa plus mauvaise performance journalière depuis plusieurs mois, la prime de risque sur les obligations à haut rendement américaines a atteint un sommet en 17 mois, et le rendement des obligations spéculatives notées CCC a grimpé à son niveau le plus élevé depuis 2020. Bien que les indices boursiers aient affiché une volatilité superficielle limitée, la réévaluation des risques sous-jacents des actifs s’est accélérée.
L’un des points focaux suscitant l’inquiétude du marché est le plan de financement massif annoncé par Meta après la publication de ses résultats du troisième trimestre. Selon un rapport de recherche de Barclays publié le 23 octobre, Meta a choisi de se financer tôt, en partie parce que d’autres entreprises de l’écosystème IA ont déjà entamé ou prévoient d’initier des opérations de financement, tandis que la capacité d’absorption du marché des capitaux se restreint progressivement.
Cela révèle le « dilemme du prisonnier » auquel sont confrontées les géantes de l’IA : chaque entreprise a intérêt à lever des fonds tôt, mais si ces géantes accélèrent collectivement leurs émissions obligataires, la nouvelle offre pourrait faire grimper les coûts de financement, réduisant ainsi l’espace de financement pour tous les participants. Parallèlement, les fonds spéculatifs continuent de réduire leur effet de levier, et l’écart sur les actifs de crédit liés à l’IA s’élargit également.
La date à laquelle la négociation IA cessera donc de chuter dépend non seulement des résultats des géants technologiques, mais aussi de la capacité du marché à absorber cette forte offre obligataire et de l’impact que les coûts de financement croissants auront sur la chaîne de valeur de l’IA.
Les indices boursiers paraissent calmes, mais les positions IA font l’objet d’une liquidation concentrée.
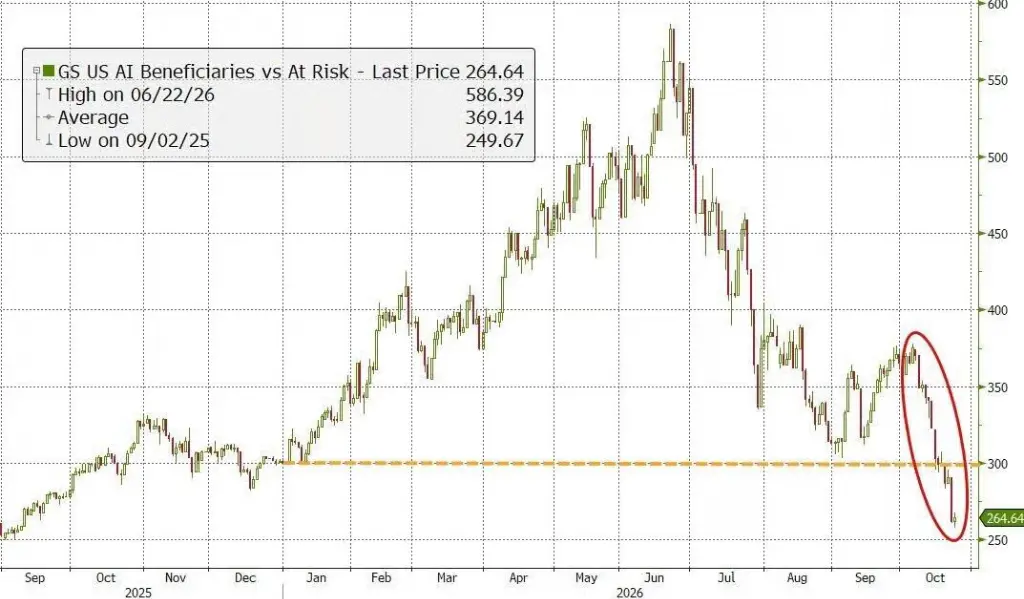
Au cours de la semaine écoulée, la performance des indices a masqué une forte différenciation entre les titres individuels. Selon des données de Goldman Sachs, sa combinaison longue-courte d’actions bénéficiaires de l’IA et d’actions à risque a chuté d’environ 55 % depuis son pic de juin, effaçant intégralement les gains annuels ; les stratégies de momentum ont également fortement reculé, atteignant des niveaux extrêmes non observés depuis la crise financière de 2008.
Jeudi, l’indice S&P 500 a reculé de 1,2 %, mais 335 de ses composantes ont tout de même progressé ; l’indice S&P 500 à pondération égale a augmenté de 0,7 %, tandis que le SPY à pondération par capitalisation a clôturé en baisse. Des données de Goldman Sachs indiquent que les fonds spéculatifs ont procédé à des opérations de désendettement sept jours sur les huit précédents, la vente de jeudi étant entièrement imputable à la liquidation de positions longues.
Cela montre que le recentrage en cours ne résulte pas uniquement d’une réévaluation des valorisations de l’IA, mais implique aussi la liquidation concentrée de positions surchargées. Toutefois, la possibilité d’un rebond durable dépendra encore de l’atténuation ou non des tensions sur le marché du crédit.
Le risque de crédit se concentre sur les emprunteurs faiblement notés
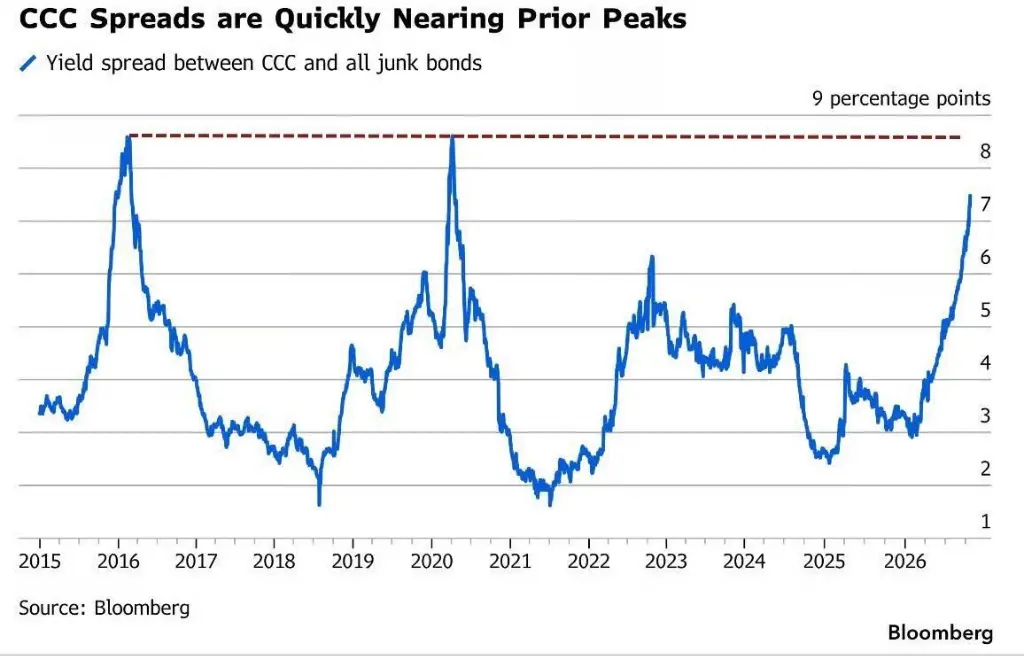
Selon Bloomberg, la prime de risque moyenne sur les obligations à haut rendement américaines a atteint un sommet en 17 mois, et le marché primaire connaît la vague d’annulations la plus importante de l’année ; le rendement des obligations spéculatives notées CCC s’élève à 15,85 %, un nouveau record depuis 2020, et l’écart entre les obligations CCC et BB approche les pics observés en 2016 et 2020.
Le marché des prêts gagés est également sous pression. Le volume des prêts profondément dépréciés, cotés à moins de 60 cents par dollar, a atteint son niveau le plus élevé depuis mars 2020. Des données de JPMorgan montrent qu’au cours des 12 derniers mois, le volume des prêts cotés à 80 cents par dollar ou moins a bondi de près de 90 %.
À noter que, si les écarts sur les obligations notées CCC se sont nettement élargis, le marché du crédit dans son ensemble ne s’est pas détérioré simultanément, ce qui indique que les risques se concentrent sur les émetteurs disposant de capacités de remboursement plus faibles. Robert Cohen, directeur du crédit corporatif chez DoubleLine Capital, souligne que certains emprunteurs notés CCC pourraient envisager une restructuration de leur dette, sans que cela signifie un retournement complet du cycle du crédit.
Des données de Goldman Sachs montrent que les écarts sur plusieurs tranches de notation — des dérivés de crédit investment-grade et à haut rendement aux obligations au comptant faiblement notées — ont tous atteint des sommets cycliques lors de ce cycle. R. Lakshmanan, chef du crédit chez CreditSights Singapour, estime que, après plusieurs chocs de risques mondiaux consécutifs, la réévaluation du risque de crédit s’inscrit progressivement dans une tendance durable.
L’émission d’obligations de Meta révèle le « dilemme du prisonnier » du financement IA
Le plan de financement de Meta a mis en lumière la contradiction entre les dépenses en capital liées à l’IA et l’offre sur le marché du crédit. L’entreprise a révisé à la baisse ses dépenses en capital prévues pour 2026, les situant désormais entre 135 et 145 milliards de dollars, avec des dépenses attendues au quatrième trimestre comprises entre 49 et 59 milliards de dollars ; après paiement des dividendes, la trésorerie libre est négative, et la direction anticipe un besoin de financement de plusieurs centaines de milliards de dollars à compter de cet automne.
Barclays souligne dans son rapport que la croissance des revenus des géants technologiques se concrétise, mais que leurs dépenses en capital continuent d’augmenter, et que la question du financement évolue désormais de « pouvons-nous lever des fonds ? » à « quand lever des fonds, combien lever et par quels moyens ? ».
Dans son dépôt réglementaire, Meta indique que, d’autres entreprises de l’écosystème IA ayant déjà lancé ou prévu de lancer des opérations de financement, la capacité d’absorption du marché des capitaux se restreint progressivement, rendant un financement anticipé une nécessité pratique.
Toutefois, lorsque toutes les entreprises optent pour un financement précoce, des décisions rationnelles individuelles peuvent générer une pression globale sur le marché : l’afflux massif d’obligations nouvelles fait monter les coûts d’émission et limite la compression des écarts de crédit. Afin d’éviter qu’un endettement excessif ne dégrade leurs notations, les entreprises étudient aussi des alternatives telles que le financement par actions, les obligations convertibles, les titres adossés à des actifs (ABS) ou encore des financements hors bilan.
Barclays estime que l’offre de financement liée à l’IA continuera, à court terme, à limiter la compression des écarts de crédit.
La différenciation des crédits IA s’intensifie : le marché passe à une tarification individuelle des obligations.
Barclays estime que le volume des actifs de crédit liés à l’IA s’élève à environ 680 milliards de dollars, couvrant les géants technologiques, les fabricants de semi-conducteurs, les centres de données et les entreprises de matériel, soit environ 7,5 % de la valeur marchande de l’indice obligataire investment grade, mais représentant près de 13 % de l’exposition au risque de durée (DTS) de cet indice.
Globalement, la prime de spread des actifs de crédit IA par rapport à l’indice investment grade est d’environ 35 points de base, atteignant 55 points de base pour les obligations à maturité supérieure à 10 ans. Par ailleurs, la dispersion des spreads entre émetteurs IA est passée de 24 à 65 points de base sur un an ; même en excluant Oracle et le secteur des centres de données, ce chiffre a augmenté d’environ 60 %, atteignant 37 points de base.
Depuis mi-septembre, l’élargissement des spreads de crédit d’Oracle, Meta, SpaceX et de plusieurs exploitants de centres de données a nettement dépassé celui de l’indice ; les obligations à court terme de Microsoft, Google et Amazon sont restées relativement résilientes. Le marché commence à différencier les émetteurs selon leurs besoins de financement, la solidité de leurs bilans et leurs risques à long terme, plutôt que de considérer l’IA comme un thème de crédit homogène.
La courbe des taux reflète également la pression sur sa partie longue. Selon Barclays, au cours de l’année écoulée, la pente moyenne de la courbe des taux des géants technologiques s’est accentuée de 137 % (2 à 5 ans), 140 % (5 à 10 ans) et 68 % (10 à 30 ans). Chez Meta, l’écart entre les échéances 10 et 30 ans atteint 68 points de base, le plus élevé parmi les émetteurs comparables.
L’accentuation de la pente sur la partie longue traduit une hausse de la rémunération exigée par les investisseurs pour le risque associé aux dettes à long terme. À mesure que les entreprises IA poursuivent l’expansion de leurs dépenses en capital, le marché doit non seulement évaluer si ces investissements généreront des revenus, mais aussi apprécier l’ampleur des besoins de financement, le calendrier d’amélioration des flux de trésorerie et l’impact des nouvelles émissions sur les coûts de financement.
Ainsi, la stabilisation des positions en IA dépendra de la capacité du marché à absorber ces levées massives de fonds, de la stabilisation des spreads de crédit et de la poursuite de la différenciation des risques entre entreprises IA. Tant que ces pressions ne s’atténueront pas, tout rebond temporaire restera probablement freiné par la hausse des coûts de financement.