Les bookmakers sont-ils toujours les gagnants ? Delphi Digital interprète la vague spéculative de la prochaine décennie.
 Tapbit Wire
En bref
La spéculation devient un thème d’investissement majeur pour la décennie à venir. Historiquement, elle a été portée par deux forces : la « spéculation orientée construction », issue des révolutions technologiques, et la « spéculation type loterie », née des pressions budgétaires, monétaires et socioéconomiques. Par le passé, ces deux forces agissaient généralement séparément ; aujourd’hui, elles s’accélèrent simultanément.
L’IA alimente les deux moteurs spéculatifs à la fois. D’un côté, des centaines de milliards de dollars de dépenses en capital par les géants technologiques impulsent le développement de puissance de calcul, d’électricité et de centres de données, créant une bulle d’investissement technologique rappelant celles du chemin de fer ou d’internet ; de l’autre, l’IA fait grimper les coûts énergétiques, accentue les pressions budgétaires et financières, et freine les perspectives d’emploi des jeunes, renforçant ainsi indirectement la quête d’opportunités à haut risque et haut rendement.
La cryptomonnaie devient l’infrastructure des activités spéculatives. Si l’IA fournit la justification de la spéculation, la technologie crypto en fournit les outils. Les contrats perpétuels, les « meme coins », les marchés prédictifs et les actifs tokenisés ont considérablement abaissé les barrières à la création et au trading de produits financiers, permettant à un nombre croissant d’actifs d’être négociés 24h/24 et à l’échelle mondiale.
La demande spéculative traverse les classes d’actifs traditionnelles. Les paris sportifs, les options à échéance le jour même, les marchés prédictifs, les cryptomonnaies et le trading social semblent appartenir à des marchés distincts, mais reflètent en réalité une même demande : les investisseurs souhaitent transformer leurs jugements sur les événements futurs en positions négociables avec potentiel de rendement. Ces activités convergent progressivement vers les mêmes plateformes de trading.
La stratégie d’investissement centrale est « achetez la maison, pas les jetons ». Plutôt que de miser sur la prochaine entreprise IA prometteuse, le prochain token en forte hausse ou le prochain événement tendance, concentrez-vous sur les plateformes capables de générer durablement des revenus issus de l’activité de trading. Le rapport analyse les modèles économiques et le potentiel de croissance de plateformes telles que Robinhood, Hyperliquid, Lighter, Kalshi et Polymarket.
Les plateformes de trading ne garantissent pas de profits. Une croissance du volume ne se traduit pas nécessairement par des bénéfices ; la concurrence sur les frais, les risques réglementaires, les incitations au wash-trading et les cycles de marché peuvent tous éroder la valeur de la plateforme. En particulier, il est essentiel de distinguer les actions d’une plateforme de trading de ses tokens : même si un token intègre un mécanisme de rachat de frais, cela ne revient pas à détenir des actions de la bourse.
L’opportunité à long terme réside dans l’infrastructure spéculative, non dans un cycle de marché isolé. Historiquement, les bulles ferroviaire et internet ont engendré d’importantes pertes de capital, mais ont laissé derrière elles une infrastructure à valeur durable. Delphi Digital estime que les futures bulles spéculatives pourraient bien éclater, mais que les réseaux de mise en relation, de compensation et de distribution qui survivront deviendront des actifs centraux capables de capter durablement la demande de trading.
Le texte original est le suivant :
Historiquement, la spéculation a été portée par deux forces. Aujourd’hui, ces deux moteurs tournent simultanément avec une intensité sans précédent, propulsés par les mêmes technologies.
En 1841, le journaliste écossais Charles Mackay publiait ses Mémoires sur les délusions populaires extraordinaires. La phrase la plus célèbre du livre figure en ouverture : « On a dit justement que les hommes pensent en troupeaux ; on verra qu’ils deviennent fous en troupeaux, tandis qu’ils recouvrent lentement leur raison, un par un. »
L’ouvrage retrace la bulle du Mississippi, celle de la South Sea Company, la fièvre des tulipes aux Pays-Bas, les chasses aux sorcières, les alchimistes et les croisades. Depuis 185 ans, cette phrase a été régulièrement utilisée pour décrire une frénésie spéculative après l’autre : actions ferroviaires, actions « radio », actions internet, immobilier, « meme stocks », cryptomonnaies et options à zéro jour.
L’observation de Mackay sur le comportement grégaire était juste, mais il en a mal jugé la place dans la société humaine. Il décrivait le comportement collectif comme une frénésie passagère déviante par rapport à la vie normale, estimant que les gens y tomberaient puis y reviendraient progressivement à la raison.
Or, sur les marchés, le comportement grégaire est lui-même la norme. Lorsque personne ne connaît l’avenir, les prix sont déterminés conjointement par des individus qui s’observent et se devinent mutuellement. Depuis la naissance des marchés, cette règle n’a jamais changé.
Le journaliste financier Edwin Lefèvre l’a décrit avec moins de moralisme. Dans Souvenirs d’un opérateur boursier, son narrateur, inspiré du légendaire trader Jesse Livermore, affirme crûment : « Rien de nouveau à Wall Street. Cela ne saurait être, car la spéculation est aussi vieille que les collines. Ce qui arrive aujourd’hui sur le marché boursier est déjà arrivé et arrivera encore. »
Les instruments financiers évoluent constamment, mais le comportement humain qui les entoure reste fondamentalement inchangé.
Tant que les gens pourront acheter et vendre une quelconque créance sur des rendements futurs, la spéculation existera. La vraie différence entre les époques réside dans l’intensité de la spéculation et dans ce que les gens croient réellement acheter.
Cet article naît d’une simple question : la spéculation est-elle une réaction sociétale au changement technologique ou à la dégradation de l’ordre politique et monétaire ?
L’histoire montre que ces deux facteurs peuvent déclencher la spéculation, et la plupart des épisodes spéculatifs célèbres ont été principalement portés par l’un de ces deux moteurs. Parfois, une nouvelle technologie rend les possibilités futures bien plus vastes que le présent ; parfois, des systèmes fiscaux et politiques fragilisés poussent le public vers des opérations spéculatives conçues et commercialisées par le système lui-même.
Aujourd’hui, ces deux forces agissent simultanément à grande vitesse, et la même technologie les alimente toutes deux. C’est précisément pourquoi nous considérons la spéculation elle-même comme un thème investissable. Plutôt que de miser directement sur un actif spéculatif, il est préférable de détenir des plateformes assurant les services d’appariement et de compensation de ces transactions.
I. Le spectre de la spéculation
Benjamin Graham, le professeur de Warren Buffett, a appris la différence entre investissement et spéculation à un coût douloureux.
De 1929 à 1932, le fonds d’investissement qu’il gérait a perdu environ 70 %. Durant la majeure partie de sa carrière ultérieure, il s’est efforcé d’empêcher qu’on applique sans discernement le terme « investissement » à tout actif nouvellement acheté.
En 1934, Graham et David Dodd proposèrent, dans leur ouvrage Security Analysis, une définition restée la référence classique pour distinguer investissement et spéculation : « Une opération d’investissement est celle qui, après une analyse approfondie, promet la sécurité du capital et un rendement adéquat. Toutes les opérations ne répondant pas à ces critères sont spéculatives. »
Graham savait toutefois fort bien que Wall Street n’emploierait jamais ces termes strictement selon ce critère. Il écrivit plus tard : « Dans l’usage courant à Wall Street, toute personne achetant ou vendant des titres devient automatiquement un investisseur, indépendamment du type de titres achetés ou vendus, de leur finalité, de leur prix ou du mode de règlement (au comptant ou à crédit). »
Pourtant, Graham ne considérait jamais la spéculation comme un péché. Il écrivit dans L’investisseur intelligent : « La spéculation pure n’est ni illégale, ni immorale, ni, pour la plupart des gens, source de richesse. »
Il nota par ailleurs qu’un certain degré de spéculation est à la fois nécessaire et inévitable. Après tout, quelqu’un doit supporter les risques qu’aucun modèle ne peut totalement éliminer. Ce qu’il combattait véritablement, c’était la confusion des concepts.
Le trader de Wall Street Fred Schwed, qui perdit la majeure partie de sa fortune lors du krach de 1929, résuma cette distinction en deux phrases dans son ouvrage de 1940 Où sont les yachts des clients ? : « La spéculation est une tentative, probablement vouée à l’échec, de transformer peu d’argent en beaucoup. L’investissement est une tentative, qui devrait réussir, d’empêcher beaucoup d’argent de se réduire à peu. »
John Maynard Keynes lui-même spécula abondamment avec ses fonds personnels. Son intérêt ne portait pas sur les attributs moraux de la spéculation, mais sur son mécanisme de fonctionnement.
Dans le chapitre 12 de la Théorie générale, Keynes comparait l’investissement professionnel à un concours de beauté organisé à l’époque par des journaux : les lecteurs devaient choisir les six visages les plus beaux parmi cent photos, et le gagnant n’était pas celui qui avait sélectionné les visages objectivement les plus beaux, mais celui dont les choix s’approchaient le plus de la moyenne des choix de tous les participants.
Keynes expliqua : « Il ne s’agit ni de choisir ceux qui, selon son propre jugement, sont réellement les plus beaux, ni même ceux que l’opinion moyenne juge réellement les plus beaux. Nous atteignons ici le troisième degré, où nous consacrons notre intelligence à anticiper ce que l’opinion moyenne attend que l’opinion moyenne soit. »
Il ajouta que certains vont même jusqu’au quatrième ou cinquième degré de prédiction. Sous cet angle, la spéculation consiste essentiellement à deviner comment les autres jugeront, les flux de trésorerie liés aux actifs n’étant qu’un facteur de référence parmi d’autres.
L’économiste de l’université Yale et lauréat du prix Nobel Robert Shiller a ensuite approfondi la manière dont ces attentes se propagent.
Dans Exubérance irrationnelle et Économie narrative, il avança que les récits se diffusent souvent plus vite que les données financières. Ce qui détermine réellement les cours des actifs, ce sont généralement des récits sur une « ère nouvelle » : les prix de l’immobilier ne peuvent que monter ; Internet va tout transformer ; une monnaie que le gouvernement ne peut pas imprimer arbitrairement est supérieure à la monnaie fiduciaire.
Vrais ou faux, tant qu’un récit est facile à transmettre, il peut influencer les cours.
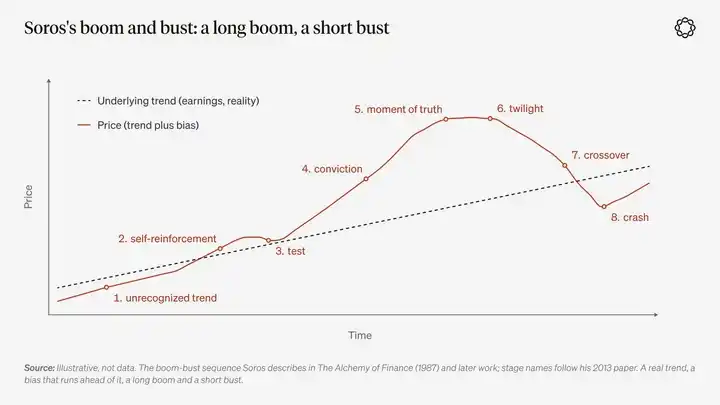
George Soros, qui connut la célébrité en 1992 en vendant à découvert la livre sterling, bâtit sa carrière sur ce cercle de rétroaction. Il baptisa ce mécanisme « réflexivité ».
Dans un discours de 2009, Soros a noté : « Toute bulle comporte deux éléments : une tendance sous-jacente qui prévaut dans la réalité et une idée fausse liée à cette tendance. »
Lorsque ces deux éléments se renforcent mutuellement, la hausse des prix semble corroborer le jugement initial. Comme l’a décrit Soros, la phase d’expansion est « longue et progressive », tandis que la phase de rupture est « brève et brutale », car la liquidation forcée de positions insoutenables accentue encore la baisse.
Avant que la tendance ne s’inverse, les foules ne sont pas aussi irrationnelles que le suggère Mackay. Elles participent simplement à un processus pouvant générer des rendements pendant un certain temps — souvent très substantiels. Le succès même de Soros en est la preuve.
Ces quatre penseurs divergeaient sur de nombreux points, mais concernant le comportement des foules, leurs conclusions convergent davantage qu’on ne le croirait au vu de leurs méthodologies respectives : les cours à court terme sont déterminés par les anticipations des acteurs du marché sur le comportement des autres. Tant que ce comportement produit des rendements, la foule paraît rationnelle.
Pourtant, aucun d’eux n’a véritablement répondu à une question essentielle : qu’est-ce qui déclenche initialement l’action collective ?
II. Deux grands moteurs spéculatifs
Une foule a besoin d’un motif pour agir, généralement lié à l’écart entre deux réalités : le monde réel, déjà intégré aux cours des actifs, et le monde futur susceptible d’émerger.
Historiquement, cet écart s’est principalement formé de deux manières.
La première est le progrès technologique.
Les chemins de fer ont radicalement réduit les coûts de transport et de distance, l’électricité a réorganisé la production industrielle, et aujourd’hui les modèles d’IA capables de lire et d’écrire transforment la perception de la valeur du travail intellectuel.
Les gens divergent sur le moment d’apparition de ce changement et sur les bénéficiaires finaux des nouveaux gains ; les marchés liquides permettent de chiffrer et d’échanger ces désaccords.
Nous pouvons appeler cela la spéculation constructive.
Un jour, un nouveau paysage industriel entièrement inédit sera construit ; les premiers arrivés y gagneront statut et rendements, tandis que les capitaux affluent rapidement, mais de façon peu nuancée. C’est ainsi que furent déployés les réseaux en fibre optique, et c’est ainsi aussi que sont construits les centres de données aujourd’hui. Parallèlement, une part importante de ces capitaux sera également détruite au cours du processus.
La deuxième force provient du système politique et monétaire.
Lorsqu’un pays fait face à des pressions budgétaires ou lorsqu’un régime politique poursuit des objectifs précis, il commence à proposer au public une sorte de pari : transformer la dette de guerre en actions d’entreprises ; acheter des logements parce que la propriété est une priorité nationale ; ou détenir tout actif autre que la monnaie.
Au niveau des ménages, ce changement se traduit ainsi : le parcours de vie habituel ne rassure plus personne quant à la possibilité d’une existence décente à l’avenir. Le pouvoir d’achat réel de la monnaie semble diminuer plus vite que ne l’indiquent les statistiques officielles, et les revenus salariaux ne permettent plus d’acquérir un logement au même stade de la vie que la génération précédente.
Nous pouvons l’appeler spéculation loterie.
À ce stade, attendre patiemment ressemble de plus en plus à un conseil donné par ceux qui possèdent déjà des actifs. La seule option restante semble être un simple billet de loterie : si l’on touche un gain colossal, mais hautement improbable, la vie pourrait totalement changer ; sinon, le résultat ne diffère guère de la situation initiale du spéculateur.
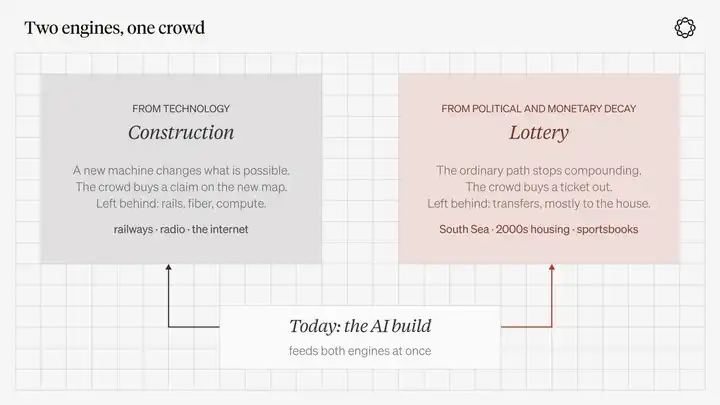
Description du graphique : Voici deux façons dont les groupes forgent une narration commune. Des comportements similaires, mais des résultats différents.
Aucun de ces concepts n’est péjoratif : ils expliquent pourquoi les gens participent à la spéculation, non pas quels actifs ils achètent.
Un titre ferroviaire de 1845 appartient principalement au récit de construction, mais il contient aussi des rêves de richesse soudaine à la manière d’une loterie. Un pari sportif combiné est essentiellement un billet de loterie, sauf qu’il a appris à parler le langage des marchés financiers. Un contrat perpétuel sur indice boursier peut relever de l’un ou l’autre, selon la contrepartie et ses motifs d’entrée sur le marché.
Mackay a effectivement observé ces deux forces, sans toutefois leur donner un nom.
Il ouvre son chapitre sur les croisades en écrivant que chaque époque a sa folie propre : « quelque projet, entreprise ou fantaisie qui attire les gens par désir de profit, besoin d’excitation ou simple pouvoir de l’imitation. À défaut, des causes politiques ou religieuses — ou les deux — suffisent à entraîner les foules dans une forme de folie. »
Le désir de profit lié aux projets correspond à la spéculation constructive ; la pression des forces politiques correspond au second moteur. L’imitation est le comportement grégaire lui-même, indifférent à la force ayant initialement déclenché le processus.
William Quinn et John Turner ont également proposé une division similaire dans leur ouvrage de 2020, Boom and Bust.
Leur « triangle des bulles » comporte trois éléments : la négociabilité des actifs, la monnaie et le crédit, ainsi que la spéculation. En outre, une bulle nécessite un déclencheur, généralement une nouvelle technologie ou une décision politique.
Selon leur analyse, les bulles alimentées par le financement bancaire causent généralement les dégâts les plus graves, tandis que celles déclenchées par le progrès technologique sont les plus susceptibles de laisser derrière elles des acquis réellement utiles après leur éclatement.
III. Que faisaient concrètement les foules spéculatives dans l’histoire ?
Si l’affirmation de Lefèvre « Il n’y a rien de nouveau à Wall Street » est juste, alors la façon la plus utile d’étudier l’histoire consiste à identifier les causes de chaque vague de frénésie spéculative, examiner ce qu’elle a laissé derrière elle et remarquer à quel point il est rare que les deux grands moteurs fonctionnent simultanément avec vigueur.
La fièvre des tulipes : un actif négociable émergent dans une république prospère
La fièvre des tulipes aux Pays-Bas (1636–1637) est l’une des histoires de bulle financière les plus connues et l’un des événements que les historiens ont le plus réexaminé.
L’historienne Anne Goldgar a montré, dans son ouvrage Tulipmania (2007), que les principaux participants étaient un petit groupe de marchands et d’artisans qualifiés d’Haarlem et d’Amsterdam, échangeant entre eux un bien de luxe.
Elle déclara plus tard : « Je n’ai trouvé personne qui y ait fait faillite. »
Les dégâts de cette frénésie se concentraient surtout au niveau de la confiance et de la réputation. Trois conditions étaient toutefois réunies : un bien de consommation esthétique émergent, des contrats à terme sur des bulbes non encore sortis de terre, et une république commerciale prospère dotée d’un cadre juridique bien développé, capable de négocier des engagements futurs.
Les tulipes n’étaient pas une innovation technologique, mais la nouveauté peut être considérée comme une branche mineure de la spéculation constructive. Une nouvelle marchandise et un marché de contrats à terme suffisaient à générer une foule spéculative dans un contexte où l’ordre politique fonctionnait normalement.
La plupart des phénomènes qualifiés de « bulles » dans les marchés haussiers ordinaires ressemblent à cela, et les dégâts réels causés sont généralement bien moindres que ne le laissent croire les récits ultérieurs.
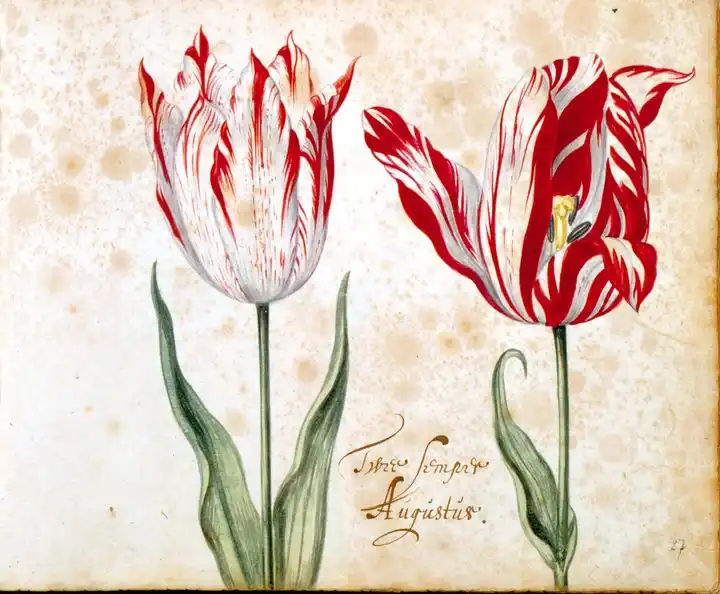
Légende : Semper Augustus, la variété la plus célèbre des échanges de tulipes en 1636–1637, image tirée d’un catalogue de tulipes du XVIIe siècle.
La bulle de la South Sea Company et John Law : transformer la dette fiscale nationale en actions
La situation de 1720 était totalement différente, la technologie y jouant quasiment aucun rôle. À l’issue de la guerre de Succession d’Espagne, la Grande-Bretagne et la France portaient toutes deux une dette énorme, que leurs systèmes fiscaux existants ne pouvaient facilement honorer. Les deux pays tentèrent de refinancer leur dette via des compagnies commerciales.
À Londres, la South Sea Company proposa de transférer la dette publique hors des comptes de l’État par une conversion dette/action. La hausse des cours des actions incitait les détenteurs de dette à accepter cet échange, ce qui faisait encore monter les cours et facilitait la prochaine série de conversions.
Le cours de l'action de la South Sea Company passa d’environ 128 £ en janvier de cette année à près de 1 000 £ fin juin. Pendant la suspension estivale des inscriptions de transferts d’actions, le marché continua de fonctionner via des cotations à terme. Toutefois, à l’automne, le cours avait perdu la majeure partie de ses gains.
À Paris, John Law alla plus loin : il intégra une banque royale, un système de monnaie papier et la Compagnie du Mississippi en un mécanisme financier unifié.
Pendant plusieurs mois, ce mécanisme parut avoir refinancé un pays au bord de l’effondrement budgétaire, entre les mains d’un Écossais habile. Mais, en définitive, la monnaie papier doit pouvoir être échangée contre une valeur réelle autre que le papier lui-même, et ne saurait être soutenue indéfiniment par la simple émission de davantage de billets.
La France souffrit plus gravement de cette crise que la Grande-Bretagne, car son système monétaire faisait lui-même partie intégrante de toute la spéculation.
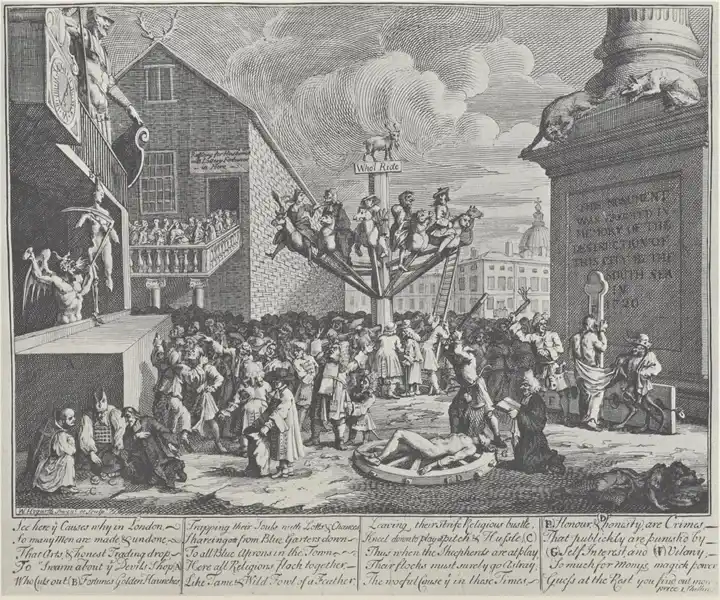
Légende : Gravure satirique de William Hogarth, « La bulle de la South Sea Company », créée en 1721 et publiée en 1724. Des spéculateurs tournent sur un manège sous une enseigne « Qui veut monter ? », le Mal fouette l’Honneur, l’Intérêt personnel lie l’Honnêteté à la roue de torture, et le monument est réconsacré aux dégâts causés à la ville par la South Sea Company.
Voici le schéma typique du deuxième moteur spéculatif : la dette publique est transformée en opportunités de profit privé, tandis que le risque est finalement imposé au public.
La politique du logement dans les années 2000 a reproduit ce schéma via les prêts hypothécaires. Le récit monétaire des cryptomonnaies s’inverse : lorsque la monnaie officielle se déprécie continuellement, le marché se précipite vers une autre unité monétaire.
Même sans adhérer au récit quasi religieux, on comprend aisément la structure qui le sous-tend : lorsqu’un groupe cesse de faire confiance à la réserve de valeur officielle, il accepte volontiers le récit d’une alternative supérieure.
La fièvre ferroviaire : une technologie réelle, de l’argent bon marché et un Parlement permissif
La Grande-Bretagne du milieu des années 1840 fut le prototype historique de toutes les folies spéculatives technologiques ultérieures.
La locomotive à vapeur était une technologie réelle. Dès 1830, la ligne Liverpool-Manchester assurait déjà des services de voyageurs payants. Par la suite, l’argent devint de plus en plus abordable.
En 1844, la Banque d’Angleterre abaissa ses taux d’intérêt de 4 % à 2,5 % ; les investisseurs pouvaient souscrire des actions ferroviaires avec un petit dépôt seulement ; et le Parlement britannique approuvait de nouvelles lignes plus vite que les ingénieurs ne pouvaient réaliser les études de tracé.
Andrew Odlyzko, mathématicien spécialiste des archives ferroviaires, constata, grâce à une analyse statistique, que le kilométrage des nouvelles lignes approuvées par le Parlement britannique atteignit 1 296 km en 1844, puis 4 345 km en 1845, et 7 303 km en 1846.
En 1847, le Royaume-Uni consacrait environ 44 millions de livres sterling par an à la construction ferroviaire, alors que le budget annuel total du gouvernement central s’élevait alors à peine à 50 millions de livres sterling.
Dans « Dombey et Fils », Dickens dépeint une époque saturée d’éléments ferroviaires : « Hôtels, bureaux, pensions et chambres meublées ferroviaires ; plans, cartes, vues panoramiques, papiers d’emballage, bouteilles, boîtes à sandwichs et horaires ferroviaires. »
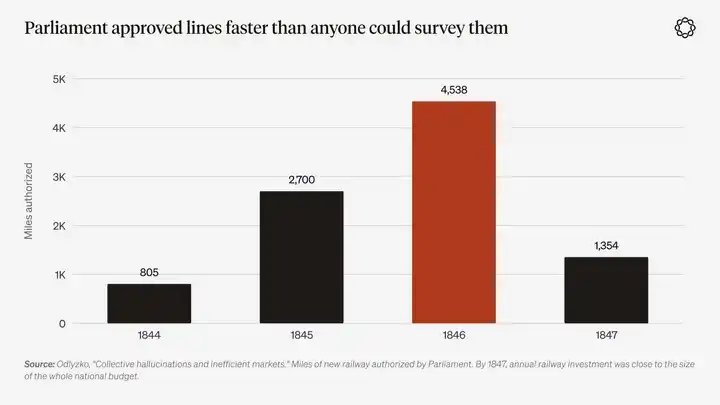
Légende du graphique : Kilométrage des nouvelles lignes ferroviaires approuvées par le Parlement britannique, données tirées de « Hallucinations collectives et marchés inefficaces » d’Odlyzko. En 1847, l’investissement ferroviaire annuel approchait le montant total du budget gouvernemental central.
Le rôle même de Mackay dans cette fièvre constitue un épisode assez ironique de l’histoire financière.
Odlyzko a réexaminé le Glasgow Argus, dont Mackay fut rédacteur en chef de 1844 à 1847, et a découvert que l’auteur de l’ouvrage le plus célèbre sur la folie des foules était en réalité « l’un des promoteurs les plus enthousiastes de la fièvre ferroviaire ».
En octobre 1845, alors que les cours ferroviaires étaient proches de leur sommet, le journal de Mackay affirmait encore à ses lecteurs : « Ceux qui lancent des mises en garde se trompent ; aucune raison légitime ne justifie la crainte d’une spéculation ferroviaire. »
Lorsque Mackay révisa son ouvrage en 1852, toutefois, il mentionna la plus grave folie spéculative qu’il eût personnellement connue dans une seule note en bas de page.
Si un spécialiste du comportement de foule ne parvenait pas à le percevoir clairement au cœur même de la foule, les autres ne devraient pas surestimer leur propre capacité à identifier la folie collective.
Les autres conclusions de recherche d’Odlyzko sont encore plus pertinentes aujourd’hui. Selon ses propres termes, les actionnaires ferroviaires ont finalement « subi une déception extrêmement sévère ».
Pourtant, le réseau ferroviaire a bien été construit, laissant à la Grande-Bretagne ce qu’Odlyzko qualifie de « meilleure infrastructure de transport au monde ». Le gaspillage de capital s’est surtout produit dans le calendrier des investissements et le choix des itinéraires, plutôt que dans la création ex nihilo d’éléments sans valeur. C’est précisément la forme classique de la spéculation constructive.
Pour les investissements en IA, la leçon historique n’est pas que « les chemins de fer ont finalement réussi, donc il faut acheter des laboratoires d’IA ».
La véritable leçon est la suivante : lorsqu’une technologie généraliste, des liquidités abondantes et des décideurs politiques désireux d’apporter un soutien politique aux projets de construction convergent, ils génèrent simultanément une surcapacité et des réseaux d’infrastructure utilisables à long terme.
L’actif choisi peut devenir un gagnant ou s’effondrer totalement, mais la construction à grande échelle laissera néanmoins une infrastructure physique utile.
Les années 1920 : une bulle technologique alimentée par l’emprunt
Dans les années 1920, le même moteur spéculatif s’est remis en marche, mais avec un effet de levier accru.
La radio, l’automobile, l’électrification et la production industrielle de masse étaient de véritables progrès technologiques, tout comme les chemins de fer. La Radio Corporation of America (RCA) est devenue l’action emblématique du récit de « nouvelle ère » de cette période. Aujourd’hui, quelques entreprises de puces mémoire et de semi-conducteurs, ainsi que les laboratoires d’IA de pointe qui les soutiennent, jouent un rôle similaire.
L’économiste de Harvard John Kenneth Galbraith, lorsqu’il a écrit *Le Grand Krach, 1929* une génération plus tard, a refusé d’attribuer une telle bulle massive à une simple baisse des taux de la Réserve fédérale.
Selon lui, ce qui comptait davantage était l’humeur sociale de l’époque : une conviction largement partagée selon laquelle les gens ordinaires méritaient aussi de devenir riches. Des décennies plus tard, il a ajouté deux facteurs auparavant peu étudiés : « la mémoire financière est extrêmement courte » et « l’association fallacieuse entre argent et intelligence ».
Le carburant de cette frénésie était le crédit — et un crédit coûteux. Les prêts de courtage ont dépassé 8,5 milliards de dollars, et en mars 1929, les taux d’intérêt à court terme ont brièvement atteint 20 %.
Les investisseurs acceptaient ces taux élevés parce qu’ils espéraient des rendements plusieurs fois supérieurs au coût de l’emprunt. Les fonds d’investissement achetaient mutuellement leurs actions et présentaient cette propriété circulaire comme une création de valeur.
Walter Bagehot, rédacteur en chef victorien de *The Economist*, avait décrit 70 ans plus tôt la matière première fondamentale de ce phénomène : « À certaines périodes, beaucoup de personnes stupides possèdent beaucoup d’argent stupide. »
Selon son explication, cet argent commence à chercher ceux qui sauront le dévorer — c’est la phase d’« argent excédentaire » ; lorsqu’il trouve sa cible, la « spéculation » prend forme ; et quand il est finalement absorbé, cela débouche sur la « panique ».
De septembre 1929 à juillet 1932, l’indice Dow Jones Industrial Average a chuté de 89 %.
Aujourd’hui, l’équivalent des opérations à marge des années 1920 est un ensemble d’instruments à effet de levier qui ne se présentent jamais comme des prêts : options à échéance journalière, mécanismes de financement de contrats perpétuels et positions à effet de levier x10 pouvant être ouvertes en quelques clics sur un smartphone, avec un collatéral nominativement détenu en espèces.
Après l’éclatement d’une bulle, le récit officiel cherche généralement un bouc émissaire — vendeurs à découvert, étrangers ou banquiers centraux. Car admettre que toute la société participait à un « concours de beauté » heurte l’idée selon laquelle la richesse mesurerait l’intelligence.
Le penseur français René Girard s’est particulièrement intéressé au comportement mimétique et a fondé sa théorie de la mimésis culturelle sur l’imitation et les mécanismes de bouc émissaire. Par la suite, d’autres chercheurs ont intégré cette théorie à l’économie.
Peter Thiel, élève de Girard à l’université Stanford, est devenu le premier investisseur extérieur de Facebook. Il a également utilisé le cadre théorique de Girard pour expliquer cet investissement. Les cycles de bulles et de krachs s’inscrivent remarquablement bien dans cette théorie.
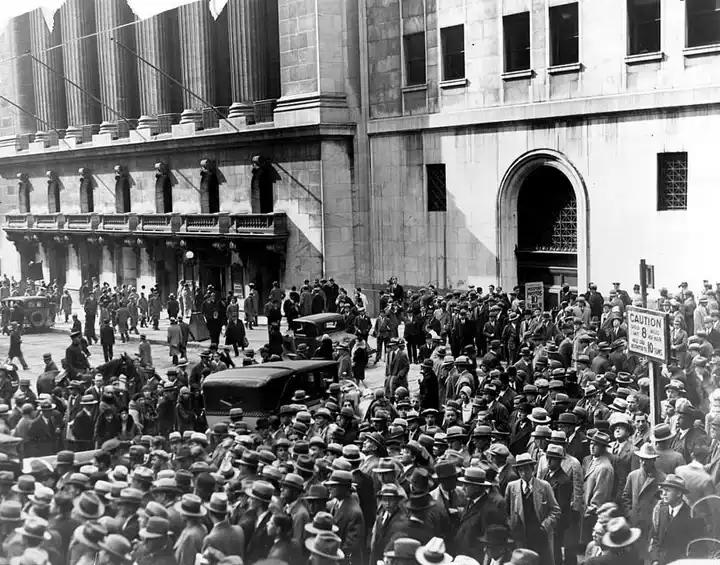
Légende : Foule rassemblée devant la Bourse de New York après le krach de 1929.
La bulle Internet et la bulle immobilière : deux moteurs distincts
La bulle Internet de la fin des années 1990 pourrait être décrite comme la « fièvre du chemin de fer » entrant dans l’ère de la souris.
Internet a bel et bien transformé durablement le monde, et le récit d’une « ère nouvelle », tel que décrit par Shiller, a alimenté des jeux d’anticipations keynésiens : les acteurs du marché croyaient que les autres croiraient aussi que les outils traditionnels d’évaluation n’étaient plus pertinents.
De mars 2000 à octobre 2002, l’indice Nasdaq Composite a chuté de 78 % ; la plupart des entreprises cotées ont finalement quitté le marché, mais les câbles en fibre optique enterrés sont restés.
Amazon était un projet axé sur la construction et a survécu avec succès à la phase spéculative aléatoire. Pets.com était un « billet de loterie » vendu avec la même rhétorique marketing. Pendant la formation de la bulle, la foule ne pouvait pas, en temps réel, distinguer l’un de l’autre. Cette incertitude constitue précisément le fondement sur lequel le « concours de beauté » peut perdurer.
La vague immobilière qui a suivi a été portée par un moteur différent et s’est renforcée continuellement grâce aux politiques publiques.
Selon Shiller, la propriété immobilière a été façonnée comme un objectif national de développement, un récit social contagieux existant bien avant d’être intégré dans des produits financiers structurés.
Après l’éclatement de la bulle Internet, la Réserve fédérale a assoupli sa politique monétaire ; les institutions hypothécaires soutenues par l’État et les pressions politiques se sont conjuguées pour élargir les canaux de financement de l’accession à la propriété ; les banques et le système bancaire parallèle ont pris une forte exposition au levier.
Entre 2000 et le pic de 2006, les prix nationaux des logements aux États-Unis ont augmenté d’environ 85 %, puis reculé de 27 %. C’est le cas le plus typique illustrant l’avertissement de Quinn et Turner sur les risques de bulles financées par les banques.
Cryptomonnaies : les deux moteurs présents dès le départ
En tant qu’actif, les cryptomonnaies sont portées depuis leur création par deux moteurs spéculatifs.
Le récit fondateur du bitcoin est essentiellement une protestation contre un système monétaire qui donne l’impression de perdre continuellement de la valeur en détenant des liquidités. Quant aux stablecoins, ils constituent désormais un moyen pour les habitants de villes comme Lagos ou São Paulo de détenir des dollars américains sans avoir besoin d’un compte bancaire aux États-Unis.
Dès mai 2020, nous avions noté : « Les conditions d’une dépréciation monétaire généralisée prennent forme sous nos yeux. »
En décembre de la même année, nous qualifiions le bitcoin de « probablement l’actif offrant l’exposition la plus levée à une dépréciation monétaire généralisée. »
Chainalysis, dans son dernier rapport annuel, évalue les flux transfrontaliers de stablecoins à environ 220 milliards de dollars, soit une hausse de 78 % en glissement annuel. Les stablecoins représentent désormais 96 % de la valeur des transferts pair-à-pair domestiques entre pays.
La technologie sous-jacente des cryptomonnaies constitue elle-même un récit de construction : elle supporte environ 300 milliards de dollars de stablecoins et des systèmes de négociation sur livres d’ordres jamais fermés.
Le même symbole boursier de cryptomonnaie porte souvent les deux récits. Le débat sur la nature du bitcoin — technologie, hedge ou croyance — ne prendra jamais fin, car les communautés concernées n’ont jamais besoin de choisir entre ces interprétations.
Mais, pour la logique d’investissement centrale de cet article, le deuxième rôle des cryptomonnaies est plus important : celles-ci constituent elles-mêmes une technologie générant de l’activité spéculative.
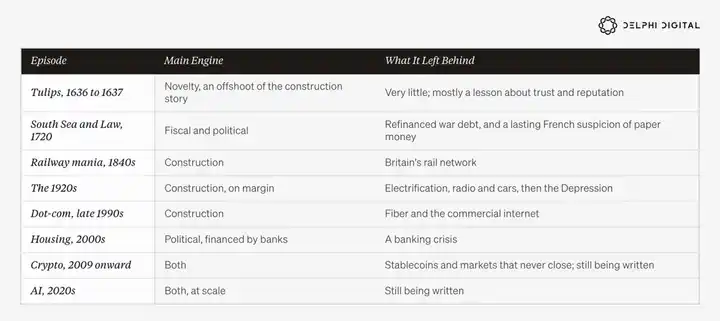
En reprenant cette histoire, chaque grande manie spéculative a été principalement portée par un seul moteur.
Les tulipes, les chemins de fer, la radio et Internet ont tous été des récits de déploiement technologique survenus dans des systèmes politiques et monétaires globalement fonctionnels. L’essor des années 1920 reposait sur l’emprunt pour financer le déploiement technologique et a finalement débouché sur une crise sévère.
La bulle de la Mer du Sud, le système financier de John Law et la flambée immobilière étaient tous des récits pilotés par des politiques publiques, sans grande innovation technologique majeure.
Dans ces cas, des opportunités spéculatives ont été vendues au grand public de manière descendante, que l’État cherche à refinancer sa dette ou à accroître le taux de propriété immobilière.
Les cryptomonnaies sont portées par ces deux forces simultanément, mais jusqu’à récemment, leur poids relatif dans l’économie globale est resté faible.
Aujourd’hui, deux éléments ont changé.
Premièrement, les deux moteurs fonctionnent vigoureusement en même temps. Deuxièmement, les moteurs politique et monétaire ne sont plus uniquement pilotés de haut en bas : ils sont aussi fortement impulsés au niveau des ménages, car de plus en plus d’entre eux ne croient plus à la voie traditionnelle d’ascension sociale.
Ce deuxième changement explique en grande partie pourquoi la demande spéculative est aujourd’hui si large.
IV. Deux moteurs spéculatifs en marche simultanée
Le moteur de type loterie : logement, dette et emploi
Après la crise financière de 2008, puis après la pandémie de 2020, les pouvoirs publics ont envoyé deux signaux à toute une génération : le pouvoir d’achat de la monnaie liquide s’érodera progressivement, et les baisses des marchés d’actifs seront traitées comme des urgences nécessitant une intervention publique.
Les déficits budgétaires ne sont plus une situation ponctuelle, mais un régime politique normalisé.
En exercice fiscal 2025, le déficit budgétaire fédéral américain a atteint 1,8 milliard de dollars, soit environ 5,8 % du PIB, alors même que l’économie américaine n’était pas en récession. Le Bureau du budget du Congrès estime que le déficit budgétaire s’est encore creusé à environ 2 milliards de dollars en exercice fiscal 2026, qui se termine en septembre.
Les paiements annuels nets d’intérêts sur la dette fédérale américaine ont désormais atteint environ 1 000 milliards de dollars, dépassant les dépenses de défense.
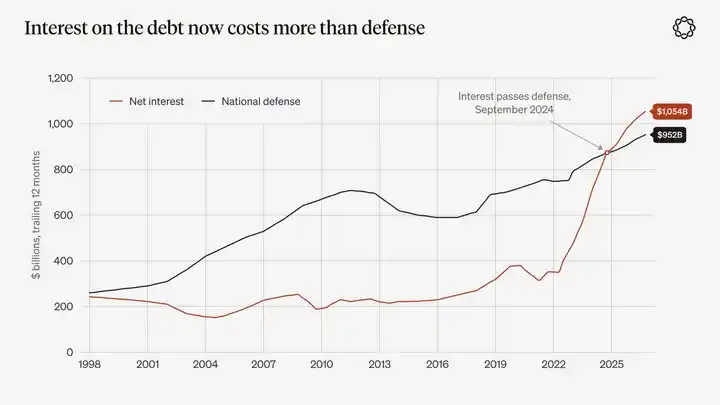
Description du graphique : paiements nets d’intérêts et dépenses de défense du gouvernement fédéral américain, totaux glissants sur 12 mois. Source : Rapport mensuel du Trésor américain. Les paiements d’intérêts ont dépassé les dépenses de défense pour la première fois en septembre 2024 et y sont restés depuis décembre 2024.
Pendant les années 2010, les prix à la consommation sont restés globalement modérés, mais une liquidité excédentaire s’est dirigée vers les marchés d’actifs : immobilier, actions à longue durée et divers actifs rares. Après 2020, les pressions inflationnistes sont apparues simultanément sur les biens de consommation et les actifs.
Les restrictions d’urbanisme et l’insuffisance de l’offre de logements sont des facteurs clés de la crise du logement aux États-Unis. Par ailleurs, depuis 2008, les taux d’intérêt réels n’ont pas été proches de zéro chaque année.
Mais ce qui intéresse vraiment cet article, c’est : lorsque les revenus salariaux ne permettent plus à une famille d’acheter sa première résidence dans le même délai que la génération précédente, quelles options lui restent-elles ?
La méthode de mesure du Pew Research Center est la plus intuitive.
De 1975 à 2000, pour les ménages dirigés par des personnes âgées de moins de 40 ans, le rapport entre valeur médiane des logements et revenu médian des ménages est resté stable autour de 2,5 pendant une longue période. Ce ratio a atteint 3,6 au pic de la bulle immobilière en 2006, est retombé à 2,9 en 2019, a remonté à 3,6 en 2022 et restait à 3,5 en 2024.
Le Harvard Joint Center for Housing Studies, comparant revenu total des ménages et prix de vente des logements, constate qu’en 2024, le prix médian national de vente d’une maison individuelle aux États-Unis équivalait à 5 fois le revenu médian des ménages. À San José, Los Angeles, San Francisco et Honolulu, ce ratio dépassait 10.
La dernière enquête de l’Association nationale des agents immobiliers révèle que la part des primo-accédants dans les transactions immobilières totales a chuté à un niveau record de 21 %, tandis que l’âge médian des primo-accédants atteignait un nouveau record de 40 ans.
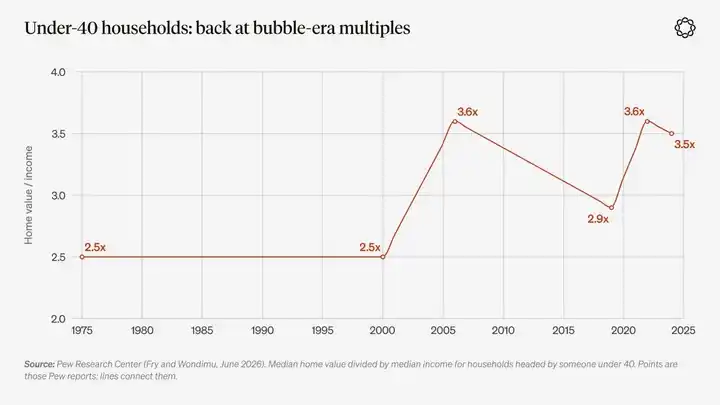
Description du graphique : rapport entre la valeur médiane d’un logement et le revenu médian des ménages dirigés par des personnes âgées de moins de 40 ans. Source : Pew Research Center, Fry et Wondimu, juin 2026.
À de tels niveaux de prix, le sens économique de l’épargne commence à changer. Pour une famille, zéro dollar et 10 000 $ ne font guère de différence, car, dans les deux cas, ce montant est insuffisant pour verser un apport initial. Toutefois, un écart considérable subsiste entre 10 000 $ et le prix d’un logement.
À bien des égards, l’ancien contrat social — travailler dur, accumuler des économies, acheter un logement puis accroître sa richesse grâce à la plus-value des actifs — a été rompu par des choix politiques et monétaires. Cela a aussi modifié ce que les particuliers considèrent comme un comportement rationnel.
Les jeunes le ressentent particulièrement, et parmi eux, les hommes se précipitent en grand nombre sur les plateformes de paris sportifs, les applications de négociation d’options et les marchés prédictifs.
Le Pew Research Center constate qu’au cours de l’année écoulée, 36 % des hommes de moins de 30 ans ont participé à des paris sportifs, contre 22 % de l’ensemble des adultes américains. Une enquête de la FINRA Foundation indique que, parmi les investisseurs de moins de 35 ans, 43 % ont négocié des options ; cette proportion n’est que de 10 % chez ceux âgés de 55 ans ou plus.
Des facteurs biologiques et culturels expliquent en partie ces différences. Même avant l’apparition du système monétaire actuel, les jeunes hommes avaient toujours eu tendance à prendre plus de risques. Mais l’obstruction des voies traditionnelles d’accumulation d’actifs constitue probablement aussi l’une des raisons de l’expansion rapide de ce comportement, aux côtés de deux autres facteurs : la légalisation des jeux d’argent et la prolifération des smartphones.
En mai 2024, au pic de la fièvre des « meme coins », nous avions décrit ce phénomène : une génération de jeunes « confrontée à des dettes élevées, à un accès au logement impossible et à des salaires rapidement érodés par l’inflation », pour qui « la seule façon de gagner cette nouvelle course à la richesse semble être d’obtenir des rendements multipliés par 100 ».
Lorsqu’on demande aux gens pourquoi ils choisissent des placements à haut risque, leurs réponses sont très directes.
Une étude de Northwestern Mutual publiée en 2026 révèle que, parmi les répondants de la génération Z attirés par des actifs à haut risque, 80 % déclarent y avoir participé parce qu’ils estiment que leur situation financière personnelle a pris du retard.
Cela ne signifie toutefois pas qu’une génération entière a abandonné les méthodes traditionnelles d’accumulation de richesse. L’Urban Institute constate que seulement 17 % des membres de la génération Z ont participé à des paris sportifs au cours de l’année écoulée, et la plupart des jeunes continuent d’utiliser des méthodes classiques pour épargner.
Ce thème d’investissement n’a cependant pas besoin d’attirer la grande majorité. Il lui suffit d’une minorité assez nombreuse, suffisamment motivée et dotée de smartphones.
Selon les données de l’American Gaming Association, les mises légales sur les paris sportifs aux États-Unis sont passées de 6,6 milliards de dollars en 2018 à 166,9 milliards en 2025.
En mai 2018, l’arrêt de la Cour suprême des États-Unis dans l’affaire Murphy c. NCAA a transformé le cadre juridique des paris sportifs. Une demande existait déjà, et cet arrêt a fourni un canal légal à cette demande tout en créant une nouvelle source de recettes fiscales pour les gouvernements des États.
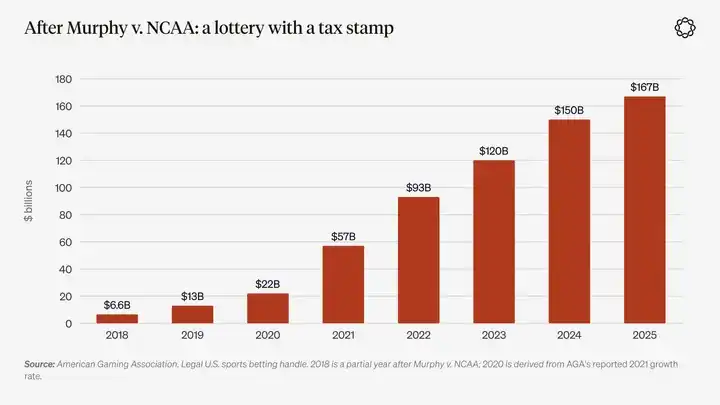
Description du graphique : mises légales sur les paris sportifs aux États-Unis, source : American Gaming Association. Les données de 2018 couvrent uniquement une période partielle suivant la décision ; les données de 2020 sont estimées à partir du taux de croissance publié pour 2021.
Au cours du premier semestre de cette année, la poussée spéculative liée au facteur monétaire s’est quelque peu atténuée. Toutefois, le 19 août, le Département du Trésor américain a annoncé qu’il doublerait au moins le montant des rachats de titres d’État à long terme destinés à « soutenir la liquidité », renforçant ainsi ce facteur.
Le jour même de l’annonce, Scott Freeman de Delphi a qualifié cette mesure de « même opération sur le bilan consolidé que l’assouplissement quantitatif, simplement exécutée depuis un autre bâtiment ».
En octobre 2025, un rapport de recherche de JPMorgan a popularisé le terme « dévaluation trade ». Quelques jours plus tard, le cours de l’or a franchi le seuil de 4 000 dollars l’once.
En réalité, nous discutions déjà de cette logique de trading dès 2019. Dans notre perspective macroéconomique de décembre de cette année-là, nous avions avancé que « la nouvelle vague de politiques de dévaluation des monnaies fiduciaires mondiales en est à ses débuts ».
En janvier 2025, lorsque le cours de l’or approchait 2 700 dollars l’once, nous l’avions à nouveau qualifié de « l’un des graphiques les plus remarquables actuellement ».
En janvier 2026, les cours de l’or ont atteint un pic proche de 5 600 $ l’once. Depuis, l’or a cédé environ un quart de ses gains, la Réserve fédérale a mis en œuvre sa première hausse des taux depuis 2023, et le rendement des obligations du Trésor américain à 10 ans a clôturé au-dessus de 5,3 % début octobre, son niveau le plus élevé depuis plus de deux décennies.
Détenez désormais de l’argent liquide permet à nouveau de percevoir un rendement certain, et ceux qui interprétaient le « trade de dévaluation » comme une hausse unidirectionnelle de l’or ont également accepté la correction du marché.
Mais les taux d’intérêt plus élevés n’ont pas rétabli l’échelle traditionnelle d’accumulation de richesse. Pour les acheteurs immobiliers confrontés à des prix de logements équivalents à 3,5 fois le revenu des ménages, les taux plus élevés rendent les prêts hypothécaires encore plus difficiles à supporter.
Parallèlement, l’économie américaine est au plein emploi, mais le déficit budgétaire reste proche de 6 % du PIB. Le gouvernement doit désormais refinancer sa dette à des taux d’intérêt plus élevés, tandis que les besoins croissants de financement de l’IA se font concurrence pour accéder au même bassin d’épargne.
Ainsi, le moteur actuel de spéculation à la loterie ne repose plus principalement sur l’or, mais davantage sur le logement, l’emploi et la pression budgétaire. Or l’IA affecte simultanément ces trois domaines.
Le moteur de construction : la plus importante vague de construction privée depuis des décennies
Le récit de cette décennie en matière de construction porte un nom clair : l’IA. Ou devrait-on désormais parler de SI (superintelligence) ?
Quoi qu’il en soit, Microsoft, Alphabet, Amazon et Meta ont collectivement consacré environ 416 milliards de dollars à des investissements en immobilisations en 2025, soit une hausse d’environ deux tiers par rapport à 2024.
Selon les prévisions publiées par ces quatre entreprises, leurs dépenses d’investissement totales pour 2026 devraient s’élever entre 720 et 745 milliards de dollars, sans toutefois inclure les dépenses d’Oracle.
Ce montant représente environ 2,3 % du PIB américain, bien que partie des investissements soient réalisés à l’étranger et qu’une grande quantité de matériel doive être importée. Ce ratio est plus du double du chiffre d’environ 1 % du PIB observé au sommet de la bulle des investissements télécoms, et se situe dans la même fourchette que les investissements ferroviaires américains des années 1870 et 1880. Aujourd’hui, ce boom d’investissements repose principalement sur les bilans de quatre entreprises.
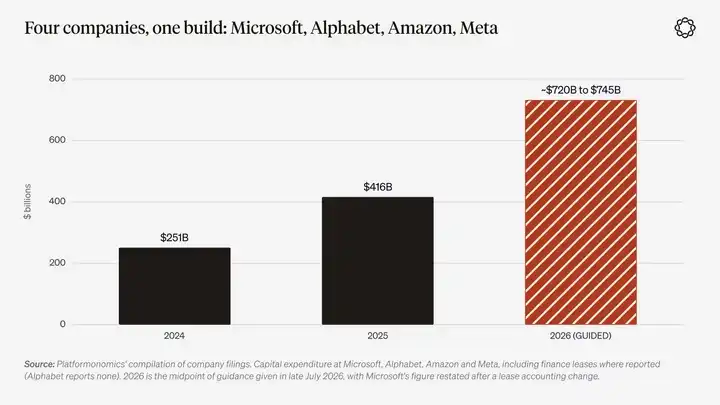
Note graphique : dépenses d’investissement de Microsoft, Alphabet, Amazon et Meta, y compris les dépenses liées aux baux financiers divulguées. Les données pour 2024 et 2025 proviennent de l’agrégation des rapports financiers d’entreprises réalisée par Platformonomics ; celles pour 2026 utilisent le point médian des prévisions publiées par les entreprises fin juillet de ladite année.
L’économiste Jason Furman a calculé qu’au premier semestre 2025, l’investissement dans les équipements et logiciels de traitement de l’information a contribué à hauteur de 92 % à la croissance du PIB américain. Toutefois, ce chiffre représente une contribution brute.
Comme une grande part du matériel dépend des importations, les économistes de Goldman Sachs et de la Réserve fédérale soulignent qu’après déduction des importations, la contribution nette est bien moindre.
En tout état de cause, l’ampleur de cette vague de construction est déjà suffisante pour contraindre l’ensemble du système économique, le réseau électrique et le gouvernement à réaffecter des ressources à son profit.
George Soros pourrait arguer qu’un véritable phénomène sous-jacent existe bel et bien ici : l’expansion de la puissance de calcul et des infrastructures électriques. Mais il pourrait aussi exister une croyance erronée : celle selon laquelle les recettes associées seront concrétisées selon un calendrier conforme à l’amortissement des actifs.
La hausse des cours des actifs finance de nouveaux projets de construction, et l’augmentation continue des investissements renforce la crédibilité du récit initial.
En définitive, la plupart des investissements en actions pourraient s’avérer aussi décevants que les actions ferroviaires à leur époque, mais une partie de l’infrastructure issue des dépenses d’investissement subsistera durablement, tout comme le réseau ferroviaire a finalement survécu.
La stratégie d’investissement la plus intuitive consiste à détenir directement les actifs centraux de cette vague de construction, notamment l’énergie, les puces et, ultimement, les laboratoires d’IA qui survivront.
Du point de vue de ce qui subsistera après la fin de la vague, cette approche est pertinente. Nous aborderons plus directement cette question dans des rapports ultérieurs de notre série annuelle de perspectives. Toutefois, cette stratégie néglige l’impact de la vague de construction sur tous les observateurs extérieurs.
Plus une technologie crée de possibilités futures, plus la demande de contrats financiers permettant de parier sur divers scénarios futurs augmente.
Les contrats à terme perpétuels, les options à échéance le jour même et les contrats événementiels centrés sur les actions de sociétés spécialisées dans les puces, les décisions relatives aux taux d’intérêt et les actualités liées à l’IA illustrent précisément la manière dont les investisseurs font face à cette incertitude. Après tout, personne ne peut savoir à l’avance quelles entreprises participant aujourd’hui à la construction des infrastructures IA deviendront la prochaine Amazon et lesquelles deviendront la prochaine Pets.com.
L’intersection de deux moteurs
Dans la plupart des épisodes spéculatifs passés, le moteur technologique et le moteur politique fonctionnaient essentiellement sur des rails distincts. Aujourd’hui, toutefois, l’ampleur de la vague de déploiement de l’IA est suffisante pour entraîner simultanément les deux.
Cela agit principalement via quatre canaux : les factures d’électricité, l’État, le marché obligataire et le marché du travail.
Le premier canal concerne les factures d’électricité.
En 2023, les centres de données représentaient environ 4,4 % de la consommation électrique américaine. Le Laboratoire national Lawrence Berkeley estime actuellement que cette part atteindra près de 12 % d’ici 2030.
Le réseau PJM couvre 13 États américains et Washington, D.C., desservant environ 67 millions de personnes. Ce réseau organise chaque année des enchères pour fixer les prix de la capacité de production future.
Pour l’année de livraison 2024/25, le marché de la capacité s’est soldé à 28,92 $ par mégawatt-jour. Pour 2025/26, ce prix a bondi à 269,92 $, puis s’est stabilisé autour du plafond tarifaire d’environ 330 $.
Le superviseur indépendant du marché PJM a noté que les centres de données, à eux seuls, ont généré 9,3 milliards de dollars de coûts supplémentaires lors de la première vague de hausses tarifaires brutales.
Sur les cinq années écoulées jusqu’en mars 2026, les prix résidentiels de l’électricité aux États-Unis ont augmenté cumulativement d’environ 40 %. Les rénovations du réseau et les prix des combustibles en ont été les principaux déterminants, tandis que la hausse des prix sur le marché de la capacité y contribue de plus en plus.
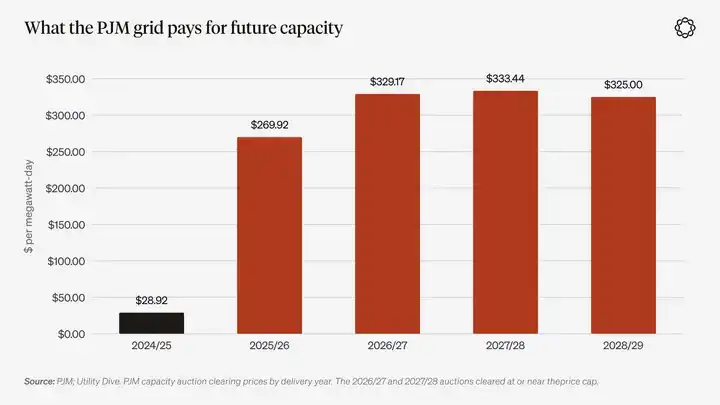
Description du graphique : Prix de clôture des enchères du marché de la capacité PJM par année de livraison. Les années 2026/27, 2027/28 et 2028/29 ont toutes atteint le plafond tarifaire. Source : PJM, Utility Dive.
La question des factures d’électricité s’est rapidement transformée en enjeu politique.
En novembre 2025, le New Jersey et la Virginie ont élu des gouverneurs pour lesquels le coût de l’électricité constituait un thème central de leur campagne. La gouverneure du New Jersey, Mikie Sherrill, s’est engagée à déclarer une « urgence relative au coût des services publics ». La gouverneure de Virginie, Abigail Spanberger, s’est engagée à faire supporter aux centres de données leurs propres coûts électriques.
En janvier de cette année, le président américain a publié un message affirmant que le grand public américain ne devrait pas « payer la note » pour cela. Par la suite, Microsoft s’est engagée à couvrir intégralement ses propres coûts d’électricité et à réduire son recours aux incitations fiscales locales.
Au cours de l’exercice fiscal 2025, l’exonération de la taxe sur les ventes accordée aux centres de données en Virginie a coûté à l’État 1,6 milliard de dollars de recettes fiscales.
Des organisations locales s’opposant à la construction de centres de données existent presque partout. Selon Data Center Watch, au seul premier trimestre 2026, les projets de centres de données bloqués ou retardés représentaient environ 130 milliards de dollars.
Le 29 septembre, la Commission fédérale américaine de régulation de l’énergie (FERC) n’a approuvé qu’en partie la proposition d’urgence de PJM visant à approvisionner des centres de données en électricité supplémentaire, exigeant des modifications du mécanisme de répartition des coûts.
Le président de la commission a déclaré que les régulateurs « ne seront pas contraints d’accepter un mécanisme d’approvisionnement gravement défectueux, présenté à la hâte à la dernière minute et susceptible d’avoir un impact multibillionnaire sur les consommateurs ».
Le schéma qui émerge ici est le suivant : les bénéfices reviennent aux entreprises privées, mais une partie des coûts liés à l’électricité, aux lignes de transport et même aux centrales électriques finit par être imputée aux comptes publics ou quasi-publics, et supportée par les factures d’électricité des usagers, les exonérations fiscales et les crédits d’impôt.
L’argumentaire justifiant cet arrangement est que ces infrastructures sont indispensables à la compétitivité nationale.
La bulle de la Mer du Sud allait exactement dans la direction opposée : transformer la dette publique en capital-actions privé pour la vendre au grand public. Toutefois, une nette ressemblance familiale existe entre les deux phénomènes : le secteur privé bénéficie des rendements potentiels, tandis que la feuille de bilan du secteur public fournit un soutien.
L’immobilier y est parvenu via les prêts hypothécaires, tandis que l’IA a mis en place un mécanisme similaire grâce au réseau électrique.
Bien entendu, cet arrangement suscite des oppositions. AEP dans l’Ohio exige désormais que les grands centres de données paient au moins 85 % de leur capacité réservée. Les gouverneurs de la région PJM souhaitent aussi que les centres de données supportent le coût de l’approvisionnement électrique supplémentaire.
Le débat actuel porte donc sur la part des coûts à réaffecter aux exploitants de centres de données.
Le deuxième canal est l’évolution du rôle de l’État.
L’État n’est plus seulement le régulateur de la vague de construction d’IA, mais commence à détenir directement une partie de ces actifs.
En août 2025, le gouvernement fédéral américain a acquis une participation de 9,9 % dans Intel, financée principalement par des subventions non encore versées de la loi CHIPS.
Nvidia et AMD se sont engagées à verser au gouvernement une part des recettes tirées de leurs ventes de puces en Chine, en échange de licences d’exportation. Le taux convenu initialement était de 15 % ; lors de l’approbation de la puce H200 de Nvidia en décembre de cette année-là, il fut porté à 25 %.
Le gouvernement américain a décrit sa « Mission Genesis » comme « comparable au Projet Manhattan par son urgence et son ambition ». Il a également ordonné d’accélérer les autorisations pour les grands centres de données.
En décembre 2025, le gouvernement américain a commencé à contester devant les tribunaux les lois étatiques sur l’IA. Précédemment, le Sénat avait voté à 99 voix contre 1 la suppression d’une disposition suspendant l’application des lois étatiques sur l’IA dans le projet de loi budgétaire.
Parallèlement, un super PAC industriel dédié à l’IA, baptisé « Leading the Future », a été créé, avec un financement initial dépassant 100 millions de dollars. Lors d’une seule primaire à la Chambre dans l’État de New York en juin de cette année, les groupes favorables ou hostiles à l’IA ont dépensé collectivement plus de 27 millions de dollars.
Lorsqu’un gouvernement commence à détenir des participations dans des fabricants de puces et à comparer la construction d’infrastructures d’IA au Projet Manhattan, il envoie clairement un signal au marché : il ne permettra pas à cette vague de construction d’échouer.
Cela revient presque à offrir une protection de type « option de vente » politique au récit spéculatif fondé sur la construction. Par ailleurs, dans chaque circonscription accueillant un centre de données, l’IA est devenue une question véritablement déterminante pour les élections.
Le troisième canal est le marché obligataire.
Au début août 2026, les grandes entreprises technologiques avaient émis environ 220 milliards de dollars d’obligations cette année, dépassant le volume total émis en 2025.
Le financement de 27 milliards de dollars levé par Meta pour son centre de données Hyperion constitue la plus importante transaction de crédit privé de l’histoire, structurée de façon à ne pas apparaître au bilan de Meta.
Cet automne, alors que le rendement des obligations américaines à 10 ans a dépassé 5 %, la demande d’emprunts des entreprises d’IA est devenue l’un des facteurs invoqués par le marché pour expliquer cette hausse.
Dans son « Rapport sur la stabilité financière » de mai, la Réserve fédérale a relayé les inquiétudes des acteurs du marché : « Les investissements sont de plus en plus financés par de la dette, ce qui augmente le niveau d’endettement du système financier. »
L’emballement des investissements privés dans l’IA et la dette publique se font concurrence pour le même bassin d’épargne.
Le quatrième canal est celui des salaires et de l’emploi.
En août 2026, Erik Brynjolfsson de l’université Stanford et ses coauteurs ont mis à jour leur article de recherche « Des canaris dans la mine de charbon ».
L’étude révèle que, dans les professions les plus exposées à l’IA, le niveau d’emploi des jeunes âgés de 22 à 25 ans est inférieur de 19 % à ce qu’il aurait été si leur croissance de l’emploi avait suivi celle de leurs pairs moins exposés à l’IA. Les chercheurs soulignent qu’il s’agit d’une observation descriptive, non d’une preuve de causalité.
Les données de la Banque fédérale de New York indiquent que le taux de chômage des diplômés récents est de 5,6 %, contre environ 4,2 % pour l’ensemble des travailleurs. Cet écart s’est creusé dès 2019, avant l’apparition de ChatGPT, prouvant ainsi que l’IA n’en est pas la seule cause.
Selon la société de conseil en carrière Challenger, Gray & Christmas, au cours des neuf premiers mois de 2026, les entreprises ont invoqué l’IA comme motif de près de 120 000 suppressions d’emplois dans leurs annonces de licenciements, soit plus du double du total annuel de 2025.
Certains de ces employeurs ont probablement simplement rebaptisé des licenciements courants sous le vocable de « restructuration pilotée par l’IA ».
En 2025, Dario Amodei, PDG d’Anthropic, a prévenu que l’IA pourrait supprimer la moitié des emplois blancs débutants.
Une enquête Pew menée cet été montre que 73 % des adultes de moins de 30 ans estiment que l’IA réduira les opportunités professionnelles.
Aucune étude n’a encore établi directement un lien entre l’anxiété professionnelle liée à l’IA et les paris sportifs ou le trading d’options à échéance le jour même. La corrélation avancée dans cet article repose donc sur plusieurs éléments probants indépendants, non sur une conclusion causale vérifiée.
Néanmoins, les indices convergent dans la même direction.
D’un côté, la vague de déploiement de l’IA offre au marché son plus grand récit technologique de construction depuis des décennies ; de l’autre, elle fait grimper les factures d’électricité des ménages, pousse les gouvernements à investir directement en actions et à mener des politiques industrielles, les amenant à concurrencer le Trésor américain pour les fonds d’épargne, et laisse un jeune de 23 ans inquiet quant à la pérennité des emplois débutants, censés être le point de départ d’une carrière.
En juillet de cette année, Delphi Ventures s’est demandé : qui assumera les passifs laissés par ce monde vieillissant et endetté ?
Leur réponse fut : « La solution la plus évidente et la plus probable est une combinaison de dévaluation monétaire et d’automatisation accélérée. »
L’IA pourrait être la première grande bulle technologique de l’histoire à alimenter simultanément, de façon aussi directe, à la fois la spéculation de type loterie et la spéculation de type construction.
Tout converge vers un seul téléphone
Au XIXᵉ siècle, il était impossible de placer des paris de type construction et des paris de type loterie au même endroit : les prospectus ferroviaires et les salles de paris étaient situés dans des bâtiments distincts, dans des quartiers différents de la ville.
Aujourd’hui, un jeune de 25 ans peut, entre deux notifications sur son téléphone, parier séparément sur les fabricants de puces, l’or, les matchs de football ou les décisions des banques centrales. Pour lui, aucune différence essentielle ne distingue ces quatre activités : toutes consistent à porter un jugement sur quelque chose et à espérer qu’il rapporte.
Les produits financiers s’adaptent également à cette demande.
En 2022, le Chicago Board Options Exchange (Cboe) a achevé le déploiement de contrats d’options sur l’indice S&P 500 expirant chaque jour de bourse.
La part des options à échéance le jour même (0DTE) dans le volume total des options SPX est passée d’environ 5 % en 2016 à 45 % en 2023, puis à 59 % en 2025. En juillet 2026, ce ratio a atteint un record mensuel de 66 %.
Selon les propres estimations du Cboe, les traders individuels ont représenté plus de la moitié du volume client sur ces contrats.
Une partie de cette croissance est un résultat mécanique : lorsque les contrats arrivent à échéance chaque jour de négociation, des options expirant le même jour existent naturellement chaque jour. Mais la raison pour laquelle Cboe a ajouté ces échéances est précisément l’existence d’une demande suffisante sur le marché.
En juin 2026, les régulateurs ont également supprimé l’exigence minimale de capital de 25 000 $ pour les traders occasionnels, abaissant ainsi davantage la barrière à l’entrée.
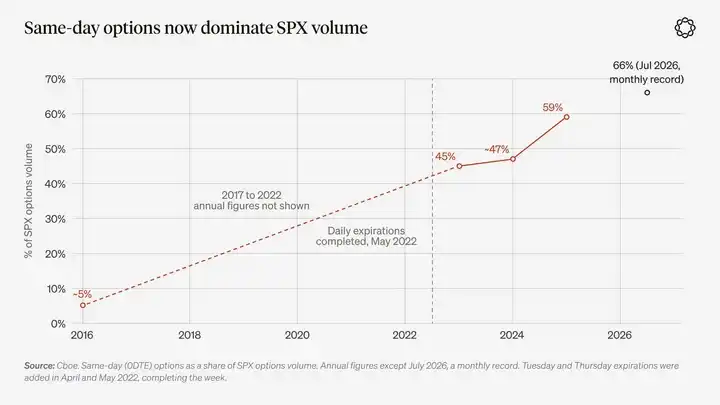
Légende du graphique : Options expirant le même jour en pourcentage du volume des options SPX. Source : Cboe. À l’exception de juillet 2026, qui constitue un record mensuel, tous les autres chiffres sont annuels.
Les contrats événementiels vont encore plus loin.
À la mi-2025, le volume mensuel combiné des transactions sur Kalshi et Polymarket était d’environ 2 milliards de dollars. Selon l’analyse du Pew Research Center des données de The Block, ce volume avait atteint 25,7 milliards de dollars en mai 2026, puis 47,7 milliards en juin et 53 milliards en juillet.
Cela signifie que le volume des transactions de juillet 2026 était environ 25 fois supérieur à celui de la même période en 2025.
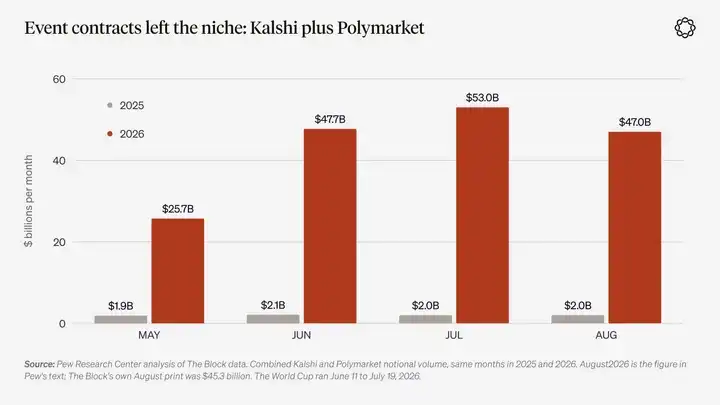
Description du graphique : Comparaison du volume nominal des transactions entre Kalshi et Polymarket pour les mêmes mois en 2025 et 2026. Source : Pew Research Center, The Block. La Coupe du monde 2026 s’est déroulée du 11 juin au 19 juillet.
La dernière génération d’applications de trading va encore plus loin, affichant directement le comportement collectif à l’écran des utilisateurs.
Fomo, une application de trading crypto lancée en mai 2025, repose sur la diffusion d’activités de trading réelles et vérifiées d’autres utilisateurs. Les utilisateurs peuvent suivre d’autres traders, consulter leurs achats, ventes et résultats réalisés (P&L), et négocier directement depuis la même interface.
Le trading de futures perpétuels sur Fomo s’effectue via Hyperliquid, le plus grand exchange de futures perpétuels sur chaîne. Ce front-end social repose donc déjà sur l’infrastructure d’une plateforme de trading sur chaîne.
L’entreprise a indiqué qu’en juin 2026, sa base d’utilisateurs dépassait 600 000 personnes, avec un volume cumulé de transactions supérieur à 4 milliards de dollars. Ce mois-là, elle a bouclé un tour de financement de 75 millions de dollars, valorisée à 550 millions selon les informations rapportées.
Son partenaire de paiement Crossmint a précisé qu’environ 68 000 acheteurs de crypto débutants avaient crédité leur compte via le canal de règlement Apple Pay.
Le « concours de beauté » de Keynes demande aux participants de deviner les choix des autres. À l’inverse, les flux de trading social permettent aux utilisateurs de voir en temps réel les décisions prises par les autres.
Les paris sportifs, les applications de casino, le trading social, les « meme coins » et les options à échéance le jour même sont généralement perçus comme cinq phénomènes distincts, chacun suscitant sa propre vague d’inquiétude morale.
Mais une interprétation plus juste consiste à les considérer comme des manifestations d’une même demande, exprimée à travers différents produits.
À une époque où deux moteurs majeurs de spéculation fonctionnent simultanément, toute attente peut être transformée en transaction en quelques secondes, directement depuis un smartphone.
Qu’a apporté la crypto ?
Si l’IA fournit principalement des motifs de spéculer, la crypto offre les outils nécessaires pour le faire — et attire ainsi continuellement de nouveaux spéculateurs.
Premièrement, le coût de lancement d’une opération spéculative.
Autrefois, créer un nouvel actif négociable nécessitait des avocats, une procédure de cotation sur une bourse et des mois de préparation. Aujourd’hui, sur pump.fun, la plateforme de lancement de « meme coins » de l’écosystème Solana, émettre un jeton coûte moins de 2 dollars.
Depuis janvier 2024, la plateforme a créé plus de 19 millions de jetons. Fin septembre de cette année, une journée de trading typique comptait environ 33 000 nouvelles émissions de jetons.
Mais seulement environ 1 % des jetons parviennent à dépasser la phase initiale de trading sur la courbe de liaison de la plateforme, et la plupart cessent d’être négociés le jour même de leur émission.
La création de marchés de trading pour des actifs quelconques connaît une transformation similaire. Aujourd’hui, sur Hyperliquid, toute personne engageant un montant suffisant d’actifs peut créer un marché de contrats à terme perpétuels sur presque n’importe quel actif sous-jacent.
Cette expansion de l’offre a largement dépassé l’espace des actifs cryptographiques.
Selon les données de TokenInsight, le volume mensuel de trading des contrats à terme perpétuels sur actions, matières premières et devises proposés par les bourses cryptographiques est passé d’environ 52 milliards de dollars en janvier 2026 à environ 268 milliards de dollars en juin.
Binance, à elle seule, a listé des contrats à terme perpétuels sur des actifs sous-jacents tels que l’or, Tesla, SpaceX (non encore cotée) et le real brésilien.
Cet été, les marchés déployés par des développeurs tiers ont représenté entre environ un quart et plus de la moitié du volume de trading d’Hyperliquid.
Le marché des actions titrisées reste relativement petit : selon rwa.xyz, sa valeur totale est d’environ 3,2 milliards de dollars, mais il connaît une croissance soutenue.
À noter que ces changements interviennent alors que la capitalisation boursière globale des cryptomonnaies avait diminué d’environ moitié par rapport à son sommet de 2025, en juin de cette année. Cela suggère que la demande du marché ne porte pas uniquement sur les cryptomonnaies elles-mêmes, mais aussi, de façon équivalente, sur cette structure de trading.
La finance traditionnelle évolue également vers des structures similaires.
Le Chicago Mercantile Exchange Group (CME) a lancé en mai de cette année le trading crypto de contrats à terme et d’options 24 heures sur 24.
Ce même mois, la Commission américaine des échanges de produits dérivés (CFTC) a approuvé les contrats à terme perpétuels sur bitcoin de Kalshi et publié une déclaration de politique concernant les contrats perpétuels.
Par la suite, Kalshi a lancé en septembre des contrats à terme perpétuels sur l’or et l’argent, des contrats à terme perpétuels sur indices en octobre, et a déposé une demande d’approbation pour des contrats à terme perpétuels sur actions individuelles.
La Depository Trust & Clearing Corporation (DTCC) a commencé en juin à offrir des services de compensation 24 heures sur 24 les jours ouvrables.
Nasdaq prévoit de lancer le trading nocturne en décembre. En septembre, la Securities and Exchange Commission (SEC) des États-Unis a ouvert une voie d’exemption pour la négociation d’actions titrisées sur des blockchains publiques.
Tous ces changements orientent progressivement les marchés traditionnels vers les modèles que les places de trading cryptographiques proposent depuis des années.
La cryptomonnaie crée également sans cesse de nouveaux spéculateurs.
Une enquête conjointe de l’Institut CFA et de la FINRA Foundation, publiée en 2023, révèle que 44 % des investisseurs américains de la génération Z ont choisi les cryptomonnaies comme premier investissement, un taux supérieur à celui des personnes ayant opté pour des actions individuelles comme premier investissement.
Une étude de la Banque des règlements internationaux (BRI), couvrant 95 pays, montre que la hausse des cours du bitcoin attire de nouveaux utilisateurs vers les applications de trading crypto, dont environ 40 % sont des hommes de moins de 35 ans.
Les airdrops jouent un rôle similaire, à une échelle plus réduite.
Une étude récente a révélé que les portefeuilles ayant reçu des airdrops de BONK étaient environ 80 % plus actifs sur Solana que des portefeuilles similaires n’ayant pas reçu d’airdrop, et qu’ils étaient plus enclins à échanger des jetons à forte volatilité.
Même si les jetons obtenus via des airdrops perdent de la valeur, ce changement comportemental persiste.
Les profits générés sur le marché crypto deviennent souvent le pouvoir d’achat pour la prochaine hausse. De l’octobre 2023 au mars 2024, le SOL est passé d’environ 20 $ à environ 200 $. La vague des « meme coins » Solana s’est également développée parallèlement à cette hausse.
Ce cycle renforce également les plateformes d’échange elles-mêmes.
Les plateformes distribuent des jetons aux traders pour attirer des utilisateurs ; les traders paient des frais, puis les plateformes utilisent ces recettes pour racheter leurs propres jetons.
En 2024, Hyperliquid a distribué 31 % des jetons HYPE via un airdrop, attirant ainsi une communauté de traders. Depuis, les frais versés par ces traders ont permis à la plateforme de racheter plus de 1,3 milliard de dollars de HYPE.
Toutefois, les coûts liés à l’activité spéculative sont tout aussi évidents.
Le 10 octobre 2025, le marché crypto a liquidé environ 19 milliards de dollars de positions levées en 24 heures, impliquant quelque 1,6 million de traders — un volume dépassant de plus de dix fois celui de la crise du COVID.
En janvier 2025, seulement environ 0,4 % des portefeuilles pump.fun avaient réalisé des bénéfices supérieurs à 10 000 $. Une étude de la Banque des règlements internationaux (BRI) estimait qu’à fin 2022, environ trois quarts des investisseurs particuliers avaient perdu de l’argent sur leur premier investissement en Bitcoin. Le wash trading et la fabrication artificielle de volumes pour obtenir des incitations ont également gonflé les volumes de transactions déclarés dans ce secteur.
Selon CoinGecko, la part de portefeuilles rentables sur pump.fun a augmenté en 2026, mais cette statistique ne tient compte que des transactions réalisées et inclut les bots de trading.
Par ailleurs, l’enquête ménagère de la Réserve fédérale montre encore que l’usage de la crypto aux États-Unis reste inférieur à ses niveaux de 2021.
Comme les paris sportifs, cette logique d’investissement ne repose pas sur la majorité de la société, mais sur une minorité fortement motivée à participer. Pour elle, la crypto rend la spéculation moins chère, plus rapide et plus mondiale. Et les données de la BRI indiquent que, lorsque les cours continuent de monter, ce groupe s’élargit davantage.
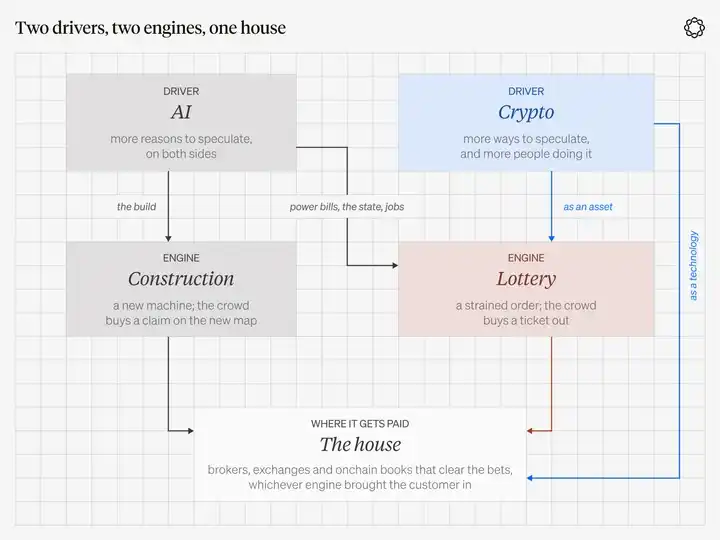
Légende du graphique : Deux forces motrices, deux grands moteurs convergeant finalement vers le même type de plateforme d’échange. L’IA fournit principalement les motifs de spéculation ; la crypto en fournit les outils, ainsi que de nouveaux participants.
V. Investir dans la « maison », pas parier sur les gagnants
Si la spéculation est la réponse de la société à un certain écart, et que deux écarts coexistent aujourd’hui, alors les actifs sur lesquels les gens parient changeront sans cesse.
Ce qui était un actif phare dans une histoire d’investissement axée sur la construction l’an dernier peut devenir un simple billet de loterie le mois prochain.
Les entreprises qui n’ont vraiment pas besoin de choisir les gagnants sont les plateformes permettant la cotation et le trading de tous ces actifs.
Les casinos ont besoin que la roue de la roulette tourne sans arrêt. Peu importe que les joueurs comprennent ou non réellement leurs chances de gain.
Les bourses ont besoin de désaccords sur les marchés, de levier et d’un taux de prélèvement de frais soutenable face à la concurrence. Peu importe que l’histoire sous-jacente à l’actif échangé se réalise ou non.
Graham voulait que le grand public se souvienne toujours s’il participait à un investissement ou à une spéculation. Quant à la « maison », elle perçoit des frais, quels que soient les gains ou pertes finaux des traders.
Bien sûr, une objection raisonnable est que la stratégie « investir dans la maison » semble trop simple. L’histoire confirme ce scepticisme.
Par le passé, les États-Unis comptaient des lieux de négociation en plein air, appelés « bucket shops », où les clients pouvaient parier sur la hausse ou la baisse des cours des actions et des céréales sans acquérir réellement ces actifs.
En 1905, la Cour suprême des États-Unis s’est prononcée contre eux, autorisant les bourses légitimes à couper les sources de données boursières dont dépendaient ces « bucket shops ». D’ici les années 1920, des lois étatiques mirent définitivement fin à ce modèle économique.
En octobre 2026, Papertrade a été lancé sur Hyperliquid’s HyperEVM, permettant aux traders de parier contre un fonds commun sur la plateforme. Déjà, des critiques le comparent aux « bucket shops » historiques.
Island était autrefois une plateforme électronique de livres d’ordres qui contribua à briser le monopole des spreads de cotation parmi les teneurs de marché traditionnels du Nasdaq, avant d’être intégrée à Instinet, puis au système Nasdaq.
FTX était aussi une « maison ». Les commissions sur les actions ont finalement été ramenées à zéro grâce à la concurrence.
Ainsi, ne posséder une plateforme de trading vaut vraiment la peine que si celle-ci détient un avantage de franchise difficile à reproduire.
Cela implique des canaux de distribution que les concurrents ne peuvent facilement leur ravir ; un carnet d’ordres restant ouvert même lorsque d’autres marchés sont fermés ; la capacité d’ajuster son offre produit selon l’évolution des intérêts des spéculateurs sans perdre de clients ; et des frais réellement perçus durablement, et non des revenus masqués par des subventions ou des programmes incitatifs.
En outre, la « maison » ne gagne de l’argent que tant que les traders participent activement au marché. Les recettes des plateformes de trading sont cycliques.
Au second semestre 2025, les recettes moyennes mensuelles de frais d’Hyperliquid étaient d’environ 109 millions de dollars, contre environ 71 millions de dollars en moyenne mensuelle en 2026 à ce jour.
Les revenus de l’activité cryptomonnaies de Robinhood ont chuté de 38 % en glissement annuel au deuxième trimestre.
Investir dans la « maison » implique donc aussi assumer le risque des fluctuations cycliques du volume de transactions. La valorisation compte tout autant : même si toute la thèse d’investissement tient, un acheteur qui paie une plateforme à un multiple élevé, correspondant au pic de volume, risque tout de même des pertes.
Que signifie réellement investir dans la « maison » ?
Investir dans la « maison », c’est détenir les moteurs d’appariement, les comptes de courtage et les canaux de distribution qui transforment les opinions de marché en transactions réelles — plutôt que parier sur ces opinions elles-mêmes.
Le moyen le plus simple de ruiner cette logique d’investissement est de remplir son portefeuille avec les instruments spéculatifs cotés sur les plateformes : laboratoires d’IA, memes, cryptomonnaies ou équipes sportives.
Ce sont précisément les actifs sur lesquels la foule spéculative mise directement — et qui laissent finalement cette foule avec des pertes.
Pour l’instant, la « maison » dispose d’un autre avantage : elle se soucie peu du type de moteur spéculatif qui attire les clients.
Un courtier régulé peut vendre des options sur actions à 10 h, proposer des contrats événementiels au coup d’envoi d’un match sportif et offrir des paires de trading crypto dimanche soir.
Il peut tirer des revenus aussi bien de la spéculation constructive que de la spéculation de type loterie, sans avoir à les distinguer.
De même, une bourse de contrats perpétuels sur chaîne peut proposer du pétrole brut pendant que les marchés traditionnels sont fermés, tout en listant simultanément des contrats sur indices boursiers, or et cryptomonnaies — servant ainsi des spéculateurs non liés aux horaires traditionnels de trading.
Cette logique d’investissement ne nécessite pas de prédire quelle sera la prochaine tendance portée par le marché. Elle suppose uniquement que de nouvelles narratives émergeront continuellement — et qu’elles auront toujours besoin d’un lieu où elles pourront être négociées.
L’expertise de Delphi porte sur la crypto. L’analyse dans le reste de ce chapitre se concentrera donc davantage sur les marchés cryptos, préparant ainsi notre série annuelle de perspectives.
Ce thème d’investissement n’est toutefois pas limité à une seule classe d’actifs : les plateformes de négociation en finance traditionnelle doivent également être incluses dans l’analyse.
Cboe détient un avantage concurrentiel sur les options à échéance le jour même sur l’indice S&P 500.
CME fournit les contrats qui alimentent FanDuel Predicts, lancé dans les 50 États américains en janvier de cette année.
DraftKings a migré son produit de prédictions vers sa propre bourse en juin.
Coinbase propose le trading de marchés prédictifs via Kalshi. Depuis son acquisition de Deribit pour 2,9 milliards de dollars en août 2025, Coinbase possède également la plus grande bourse cryptos d’options au monde.
Interactive Brokers exploite ForecastEx.
Toutes ces entreprises disposent de modèles économiques relativement matures et de larges moats concurrentielles.
Les plateformes de trading sur chaîne méritent d’être suivies pour d’autres raisons : elles peuvent lister pratiquement n’importe quel actif, fonctionnent 24h/24 et desservent une clientèle mondiale. Prenons l’exemple d’Hyperliquid : près de l’intégralité des revenus issus des frais de protocole est utilisée pour racheter le jeton de la plateforme.
Ainsi, les plateformes de trading sur chaîne offrent une exposition à la demande spéculative identique, mais avec un bêta plus élevé — assortie toutefois d’un risque correspondant plus élevé.
Robinhood : comment des produits de trading diversifiés génèrent des revenus
Au deuxième trimestre 2026, Robinhood a présenté pour la première fois les contrats événementiels comme une ligne de revenus distincte.
L’activité a généré 156 millions de dollars de revenus ce trimestre, dépassant le trading d’actions (129 millions) et celui de crypto-monnaies (100 millions).
Les options restent la principale source de revenus liés au trading, avec 342 millions de dollars. Le chiffre d’affaires net total du trimestre s’est élevé à 1,31 milliard de dollars.
Un an plus tôt, l’activité des contrats événementiels ne générait que 10 millions de dollars de revenus trimestriels.
Robinhood indique que, parmi ses 28,4 millions de clients financés, près de 2 millions ont utilisé des produits de contrats événementiels — soit un taux de pénétration d’environ 7 %.
En septembre, lorsque Morgan Stanley a relevé la recommandation sur l’action Robinhood, elle a spécifiquement souligné l’écart important entre ce taux de pénétration et l’ensemble de la base clientèle.
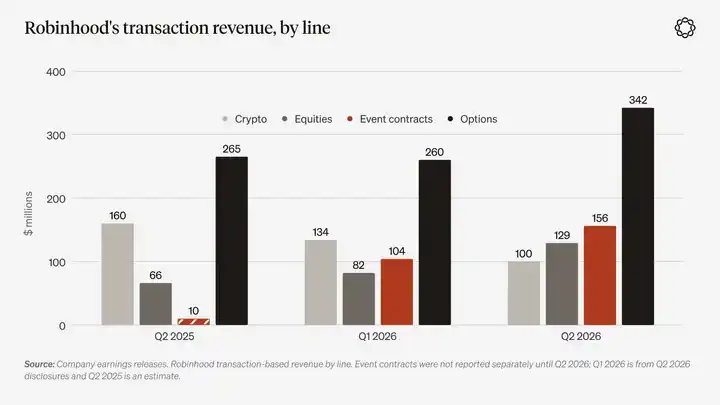
Description du graphique : revenus liés au trading de Robinhood par catégorie d’activité. Source : documents officiels de la société. Les contrats événementiels n’ont été détaillés séparément qu’à partir du T2 2026 ; les données du T1 2026 proviennent des communications sur les résultats du T2 2026, et celles du T2 2025 sont estimées.
Les clients recherchent un lieu où ils peuvent exprimer leurs convictions de marché et en tirer profit.
Lors du cycle précédent, les cryptomonnaies ont joué ce rôle. Depuis des années, les options avaient rempli une fonction similaire. Et, dans ce cycle, les contrats événementiels sont devenus le nouveau vecteur.
Si les contrats événementiels continuent de générer environ un cinquième des revenus liés aux transactions, avec une pénétration client inférieure à 10 %, il reste encore largement possible de convertir les simples observateurs en traders actifs.
Si le marché des cryptomonnaies se redresse à nouveau, la demande connexe de trading affluera également vers le même ensemble de comptes clients.
Sur les marchés financiers réglementés, la valeur d’un teneur de marché réside dans un portefeuille diversifié de produits de trading. Les investisseurs devraient détenir ce portefeuille précisément parce qu’aucun ne peut prédire à l’avance quel type de produit sera le plus actif à l’avenir.
Toutefois, les litiges juridiques constituent un risque réel, encore en évolution.
En avril dernier, la Cour d’appel fédérale du troisième circuit des États-Unis a statué en faveur de Kalshi dans son litige contre le New Jersey.
Mais en août, la Cour d’appel du neuvième circuit est parvenue à une conclusion inverse : dans l’affaire Kalshi et dans l’affaire connexe intentée par Robinhood, elle a jugé que les contrats sur événements sportifs ne sont pas des « swaps », permettant ainsi au Nevada d’appliquer ses lois locales sur les jeux d’argent.
En septembre, la Cour d’appel du sixième circuit a également rejeté les arguments de Kalshi dans les affaires opposant celle-ci à l’Ohio et au Tennessee.
Actuellement, le New Jersey et Robinhood ont tous deux déposé des requêtes devant la Cour suprême des États-Unis afin qu’elle examine ces litiges juridiques.
Robinhood a cessé d’offrir des contrats sur événements sportifs dans le Nevada et s’est engagée à ne pas lancer de nouveaux contrats de ce type dans le Michigan. En septembre, le procureur général du Missouri a également envoyé des mises en demeure de cesser toute activité à six plateformes.
Si les tribunaux restreignent finalement le développement des contrats événementiels, les clients concernés demeureront néanmoins dans le système Robinhood de trading d’options et de courtage en valeurs mobilières. Cela rendrait la thèse d’investissement plus complexe, sans toutefois l’invalider entièrement.
En outre, les 156 millions de dollars de revenus issus des contrats événementiels au deuxième trimestre ont pu bénéficier en partie du boom des échanges lié à la Coupe du monde.
Robinhood publiera ses résultats du troisième trimestre le 27 octobre.
Les données des prochains trimestres aideront les investisseurs à déterminer si le taux actuel de pénétration produit, d’environ 7 %, signifie qu’une nouvelle activité vient tout juste de démarrer ou si la popularité d’un produit novateur a déjà atteint son pic.
Hyperliquid : un marché de trading sans comité d’admission.
L’émergence des contrats perpétuels sur chaîne équivaut à des prospectus ferroviaires qui n’exigeraient plus l’approbation du Parlement.
Onze jours après le lancement du jeton HYPE, nous avons publié notre rapport « Perspectives marchés 2025 » et retenu Hyperliquid comme l’un de nos thèmes d’investissement centraux.
À l’époque, nous avions écrit qu’Hyperliquid « souhaite devenir synonyme de ce que les gens entendent par ‘Binance sur chaîne’ ».
En 2025, le volume de trading d’Hyperliquid s’est élevé à environ 3 000 milliards de dollars, les traders ayant payé au total environ 972 millions de dollars de frais.
Selon DefiLlama, après déduction des frais versés aux bâtisseurs de l’écosystème et des autres parts de revenus, environ 818 millions de dollars ont constitué les revenus du protocole.
Presque tous les revenus issus des protocoles ont été versés au Fonds d’assistance, qui les a utilisés pour acheter des HYPE sur le marché secondaire et les retirer de la circulation.
Au cours des neuf premiers mois de 2026, les revenus tirés des frais de plateforme se sont élevés à environ 643 millions de dollars, progressant à un rythme plus lent que celui de la deuxième moitié de 2025. Cela rappelle une fois encore aux investisseurs que les revenus des plateformes de trading resteront sensibles à l’humeur du marché crypto.
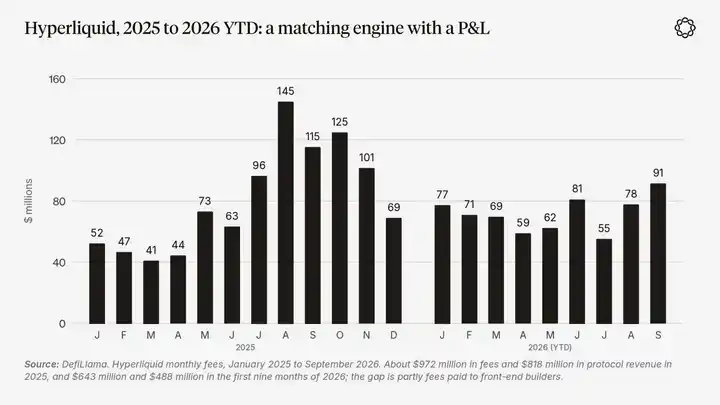
Description du graphique : Revenus mensuels de frais de Hyperliquid de janvier 2025 à septembre 2026. Source : DefiLlama. Les revenus de frais en 2025 s’élevaient à environ 972 millions de dollars, dont 818 millions provenant des protocoles ; pour les neuf premiers mois de 2026, ils atteignaient respectivement environ 643 et 488 millions de dollars. Cette différence provient en partie des frais versés aux développeurs d’interfaces.
Ce qui correspond véritablement à la logique des « deux principaux moteurs spéculatifs » exposée dans cet article, c’est HIP-3, et non seulement l’activité cryptomonnaie originale de Hyperliquid.
Depuis octobre 2025, toute personne stakant 500 000 HYPE peut déployer son propre marché de contrats perpétuels sur Hyperliquid et conserver jusqu’à la moitié des frais de trading.
Le plus grand déployeur actuel est trade.xyz. Cette plateforme propose des marchés sur le pétrole brut, le Brent, l’or, l’argent, les indices boursiers, les actions individuelles et des actifs liés à des sociétés privées.
Selon diverses plateformes de suivi de données, le volume de trading de trade.xyz sur les 30 jours se terminant le 6 octobre s’élevait à environ 47 à 58 milliards de dollars.
Le samedi 28 février, alors que les États-Unis et Israël lançaient des frappes contre l’Iran, le CME n’était pas encore ouvert, mais les contrats perpétuels sur le pétrole brut continuaient de s’échanger sur Hyperliquid.
JPMorgan a par la suite indiqué que le volume de trading quotidien maximal de la plateforme sur le pétrole brut avait atteint 1,7 milliard de dollars.
Les traders ont découvert qu’un marché ouvert sur le pétrole brut existait également le samedi et y ont participé. Si ce comportement persiste, le cycle économique de Hyperliquid pourrait évoluer : les contrats perpétuels cryptos fluctuent surtout avec l’appétit pour le risque, tandis que l’activité sur les marchés de matières premières et d’indices boursiers dépend davantage des événements d’actualité et de la demande globale de trading économique.
Bien entendu, des risques demeurent, sans être complexes : les taux de prélèvement des frais pourraient baisser en raison de la concurrence. Le modèle de croissance de HIP-3 a déjà réduit de 90 % ou plus les frais pour les nouveaux marchés afin d’attirer du volume. Des traders pourraient réaliser des opérations fictives (wash trading) pour obtenir des récompenses en points non définies. Un seul déployeur pourrait aussi dominer l’intégralité du marché : au T2 2026, trade.xyz représentait environ 95 % du volume de trading HIP-3. Enfin, la réglementation pourrait empêcher les clients américains d’accéder à ces marchés.
En outre, même si un jeton est racheté à l’aide des revenus issus des frais, il ne constitue pas pour autant une participation au capital de la plateforme de trading.
HYPE occupe simultanément les deux côtés du premier principe d’investissement exposé plus loin : d’une part, il représente une exposition indirecte aux retombées économiques de la plateforme de trading ; d’autre part, pour la plupart de ses détenteurs, il reste un actif détenus par la foule spéculative, dont le prix varie selon l’humeur du marché crypto.
Hyperliquid mérite d’être mis en lumière dans cet article car il constitue le cas le plus clair et déjà opérationnel : un moteur de mise en relation d’ordres cherchant à devenir une bourse complète capable de négocier virtuellement tous les actifs — précisément la forme de marché vers laquelle pointent les deux principaux moteurs spéculatifs agissant conjointement.
Lighter : Pourquoi le marché peut-il accueillir plusieurs plateformes de trading ?
Le succès d’une seule plateforme pourrait simplement illustrer l’histoire d’une entreprise. Mais si plusieurs plateformes réussissent simultanément, cela signifie qu’une demande réelle existe sur le marché.
Selon les statistiques de volume de trading sur 30 jours de DefiLlama début octobre, Hyperliquid affichait environ 203 milliards de dollars, Variational 66 milliards, Aster 60 milliards et Lighter 56 milliards.
Par ailleurs, de nombreux petits acteurs sont présents. Une partie de ce volume provient de wash trading incité par des récompenses. En octobre 2025, DefiLlama avait retiré Aster de ses classements en raison de préoccupations liées à la fiabilité de ses données de volume. Toutefois, même après une réduction significative de ce volume, le marché décentralisé des futures perpétuels reste suffisamment vaste pour soutenir plusieurs gagnants.
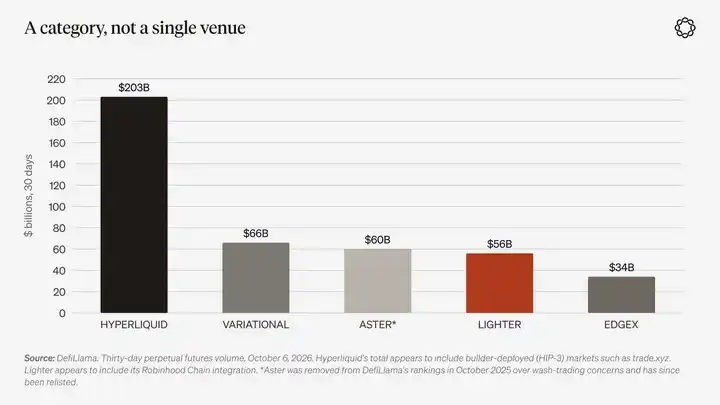
Légende du graphique : Volume des futures perpétuels sur les 30 derniers jours au 6 octobre 2026. Source : DefiLlama. Le volume total de Hyperliquid inclut vraisemblablement les marchés déployés via HIP-3 (ex. trade.xyz) ; les données de Lighter semblent intégrer son intégration à Robinhood Chain. Aster a été retiré des classements de DefiLlama en octobre 2025 en raison de soupçons de wash trading, puis réintégré.
Lighter est actuellement le deuxième candidat d’investissement le plus clair.
Elle exploite un carnet d'ordres dont les résultats d'appariement peuvent être vérifiés via des preuves à divulgation nulle, ne prélève aucun frais de négociation sur les comptes standards et propose des actions, des matières premières et des devises en plus des cryptomonnaies.
Robinhood a participé au tour de financement de Lighter en novembre 2025.
Depuis juillet de cette année, les contrats à terme perpétuels proposés par Robinhood Wallet aux utilisateurs hors États-Unis sont exécutés via Lighter sur la chaîne Robinhood, selon un modèle de partage des revenus.
Le jeton LIT de Lighter a été lancé en décembre 2025.
Comme les utilisateurs particuliers négocient gratuitement, Lighter doit tirer ses revenus des comptes premium, des partenariats de distribution et de la valeur économique capturée par le jeton.
Le 20 septembre, un commit de code intitulé « Prise en charge des options binaires » est apparu dans la base de code du système de preuve de Lighter. Cette mise à jour a ajouté des positions fondées sur des résultats ainsi que leur fonctionnalité de règlement.
Bien entendu, la simple présence d’une fonctionnalité dans un référentiel de code ne signifie pas qu’elle possède une valeur commerciale. Ce code n’acquiert une véritable signification que lorsqu’une liquidité réelle apparaît du côté opposé du marché.
Cela indique toutefois la direction dans laquelle Lighter anticipe la demande future du marché.
Contrats événementiels : produits financiers conçus pour l’ère des smartphones
Les marchés prédictifs et les options représentent deux types distincts de droits de paiement.
Sur les marchés prédictifs, les traders achètent des contrats « Oui » ou « Non » sur un fait qui sera vérifié à une date précise. Le prix du contrat reflète la probabilité d’occurrence de l’événement selon le marché. Les traders perdent au maximum le coût du contrat acheté, ne supportent pas de taux de financement et ne font pas l’objet de liquidations forcées.
D’un point de vue social, ces produits ressemblent fortement à des moteurs spéculatifs de type loterie : les personnes ont déjà formé leurs propres jugements sur les matchs sportifs, les élections, les données d’inflation ou les cours des actifs, et les marchés prédictifs leur permettent de transformer ces jugements en rendements potentiels avant que les faits ne soient définitivement établis.
Comparés à de nombreux produits financiers antérieurs, les marchés prédictifs conviennent particulièrement bien au trading mobile, car un même compte peut abriter à la fois des jugements événementiels à long terme et des paris sportifs du samedi après-midi.
En janvier 2023, lorsque nous avions publié notre premier article sur les marchés prédictifs, Kalshi se préparait encore à lancer ses produits, tandis que Polymarket venait juste de payer une amende à la CFTC et avait cessé de servir les utilisateurs américains.
Aujourd’hui, Kalshi est une plateforme agréée de négociation sur marchés prédictifs aux États-Unis. La société chercherait à lever des fonds à une valorisation d’environ 40 milliards de dollars.
Polymarket est une plateforme mondiale de marchés prédictifs que beaucoup considèrent désormais comme une source d’information. La plateforme est revenue sur le marché américain fin 2025.
Robinhood joue le rôle de distributeur et a déjà constaté que les revenus générés par les contrats événementiels dépassent ceux de son activité crypto.
Ces plateformes démontrent collectivement que la demande pour les marchés prédictifs dépasse largement le domaine des cryptomonnaies.
L’objection la plus courante est que les marchés prédictifs ne sont en réalité qu’un autre nom pour les paris sportifs.
Le Pew Research Center a analysé les données de volume de transactions de juillet 2024 à avril 2026 : les contrats liés au sport représentaient 80 % du volume de Kalshi et 39 % de celui de Polymarket.
Cet été, la part des transactions sportives a encore augmenté. Le Pew Research Center note que cette croissance ne peut pas être attribuée uniquement à la Coupe du monde.
Si cette structure de trading perdure, les marchés prédictifs pourraient en réalité ne constituer qu’une plateforme de paris sportifs mieux labellisée et régulée au niveau fédéral.
Pourtant, la logique de « placement dans la maison » reste valable : il s’agit simplement d’une logique d’investissement portant sur les infrastructures de paris, et non sur les marchés de l’information.
Le vrai test est le suivant : lorsque le calendrier sportif ne sera plus aussi chargé, les marchés d’événements politiques, macroéconomiques et corporatifs continueront-ils de croître ?
Dans le cas contraire, les investisseurs devraient dimensionner leurs positions selon la logique des infrastructures de paris sportifs.
La qualité du volume de transactions mérite également une attention particulière.
Le Wall Street Journal a rapporté que la CFTC enquête sur des allégations de wash trading chez Kalshi. Kalshi dément ces allégations et met fin à son programme d’incitations au volume.
Cela rappelle une fois encore aux investisseurs que certains volumes de transactions divulgués dans le secteur sont en réalité achetés via des incitations.
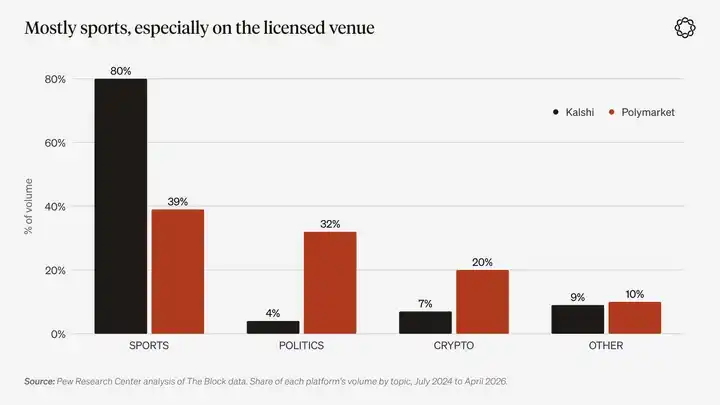
Légende du graphique : Part du volume de transactions par thème pour Kalshi et Polymarket, juillet 2024 à avril 2026. Source : analyse du Pew Research Center des données de The Block.
HIP-4 est le marché d’Hyperliquid dédié aux contrats événementiels, implémentant ce type de produits dans un environnement blockchain sans permission.
Il fonctionne sur Hyperliquid aux côtés du marché de contrats perpétuels, utilise la même garantie et se règle généralement selon un résultat binaire (0 ou 1).
Le 2 mai 2026, les marchés événementiels sélectionnés ont officiellement été lancés. Le premier produit était un contrat binaire Bitcoin réglé quotidiennement à 06h00 UTC.
Le 29 août, HIP-4 a ouvert le déploiement de marchés à tous les utilisateurs. Les déployeurs doivent engager 500 000 HYPE. Si des créateurs établissent des marchés abusifs ou ne règlent pas correctement les contrats, les validateurs peuvent confisquer une partie de leurs actifs engagés.
Outcome, Skew et trade.xyz ont été les premiers déployeurs.
Au début d’octobre, selon diverses plateformes de données, le volume cumulé de transactions sur HIP-4 s’élevait à environ 317 à 395 millions de dollars.
Sur les 30 jours jusqu’au 5 octobre, son volume de transactions atteignait environ 45 millions de dollars. À titre de comparaison, Kalshi seul a enregistré environ 53 milliards de dollars de volume de transactions sur la période allant jusqu’au 29 septembre de cette année.
HIP-4 demeure actuellement un simple primitif financier fondamental. Établir une analogie directe entre son volume actuel de transactions et celui d’un second Polymarket revient à décrire un instrument financier de base comme une entreprise commerciale déjà mature.
L’innovation réelle apportée par HIP-4 est l’unification du système de comptes.
À 3 heures du matin, un trader peut, au sein du même carnet d’ordres et avec le même solde de marge, détenir simultanément une position longue sur un contrat perpétuel Bitcoin et une position longue sur un contrat binaire qui verse un paiement si le prix spot correspondant tombe en dessous d’un prix d’exercice précis.
D’autres plateformes évoluent également dans cette direction : Polymarket a ajouté des contrats perpétuels hors des États-Unis en septembre, tandis que Kalshi propose ce type de produits depuis juin.
À mesure que les marchés prédictifs et les plateformes de trading de contrats perpétuels convergent progressivement, l’avantage à long terme le plus probable de HIP-4 réside dans la possibilité d’ajouter des marchés nouveaux sans autorisation.
Toutefois, les frais doivent être partagés avec les déployeurs. Ainsi, si un seul créateur domine les modèles de contrats principaux, le protocole Hyperliquid pourrait conserver sa marque mais devrait renoncer à la majeure partie des revenus issus des frais.
Il s’agit du même risque que celui auquel est confronté HIP-3, mais dans une catégorie différente de produits dérivés.
Options cotées : un marché de la volatilité encore immature
Les options constituent un produit financier plus complexe à mettre en œuvre que les contrats événementiels.
Une option comporte un prix d’exercice, une date d’échéance, des indicateurs de risque (« Grecs ») et une surface de volatilité complète. Quelqu’un doit assurer la cotation de ces contrats et accepter d’agir en contrepartie. Cela crée un défi de liquidité distinct de celui des contrats événementiels.
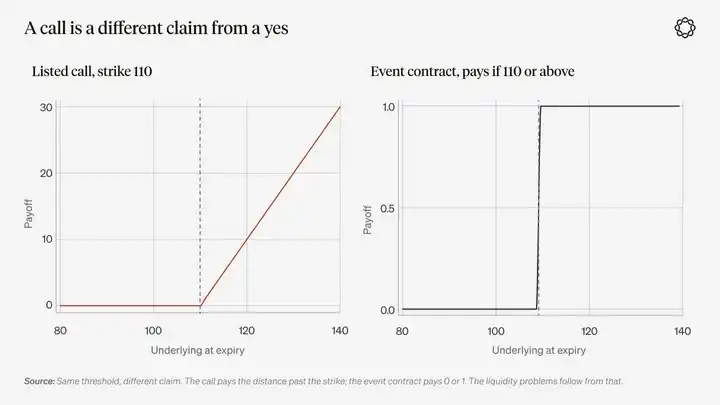
Description du graphique : Le même seuil de prix correspond à des gains différents. Le gain d’un call dépend de l’écart entre le cours sous-jacent et le prix d’exercice, tandis que le gain d’un contrat événementiel ne connaît généralement que deux issues : 0 ou 1. Les problèmes de liquidité qui en découlent diffèrent également.
Les investisseurs particuliers ont clairement manifesté une forte demande pour des produits financiers offrant une perte limitée et un potentiel de gain convexe.
Que ce soit les options à échéance le jour même sur l’indice S&P 500 ou les 342 millions de dollars de chiffre d’affaires trimestriel en options généré par Robinhood, les deux illustrent ce phénomène.
La demande spéculative de type « loterie », prête à payer pour des structures de gain convexes, est particulièrement forte dès lors que les plateformes modernes rendent ces produits très accessibles. Or, sur chaîne, les livres d’ordres d’options à grande échelle restent modestes.
Derive est devenu la principale plateforme de trading d’options sur chaîne. À la mi-septembre cette année, Derive représentait environ 87 % du volume total des primes d’options négociées sur chaîne en 2026. Selon les données d’une journée de trading dévoilée en septembre, son volume d’options s’élevait à 163 millions de dollars. En comparaison, celui de Deribit atteignait ce jour-là 3,56 milliards de dollars. Deribit, désormais détenu par Coinbase, concentre près de 80 % de l’intérêt ouvert mondial sur les options cryptos.
Une autre plateforme, Paradex, a été incubée par le réseau institutionnel de trading de Paradigm. À la mi-septembre, Paradex a intégré le moteur de demandes de cotation (RFQ) de Paradigm. Au cours des quatre jours suivants, son intérêt ouvert sur les options a augmenté de 2,6 fois, atteignant 202 millions de dollars.
Même combinées, toutes les plateformes de trading d’options sur chaîne restent négligeables face à l’échelle de Deribit.
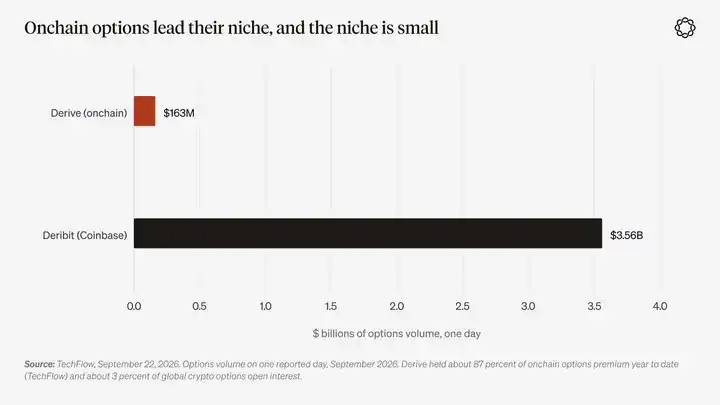
Légende du graphique : Volume de trading d’options sur une journée dévoilée en septembre 2026. Source : TechFlow, 22 septembre 2026. Derive représente environ 87 % du volume cumulé des primes d’options sur chaîne depuis le début de l’année (Alea Research) et environ 3 % de l’intérêt ouvert mondial sur les options cryptos.
Le manque de liquidité sur la surface de volatilité des options sur chaîne provient principalement de la structure même du marché.
Pour les contrats perpétuels, un seul carnet d’ordres suffit par actif sous-jacent. Pour les options, chaque actif sous-jacent, chaque prix d’exercice, chaque échéance et chaque type d’option peuvent nécessiter un carnet d’ordres distinct. La liquidité se trouve ainsi fragmentée entre un grand nombre de contrats séparés.
Tant que les plateformes crypto ne parviendront pas à rendre le trading d’options aussi simple que les options à échéance le jour même sur l’indice S&P 500 et à construire une surface de volatilité où les acteurs acceptent réellement de couvrir leurs risques, les options cotées demeureront un marché de niche : porteur d’une demande réelle, mais caractérisé par une faible liquidité des carnets d’ordres.
Une interprétation plus pertinente de Derive et de Paradex consiste à les considérer comme une option d’achat à faible coût sur le développement futur de la surface de volatilité des options.
Parallèlement, les plateformes de trading génèrent déjà des revenus par d’autres moyens, tirant profit d’une demande plus facile à satisfaire pour des gains convexes : les marchés réglementés proposent des options à échéance le jour même, tandis que d’autres venues offrent des contrats événementiels.
Hyperliquid pourrait devenir l’une des premières plateformes à tenter de résoudre ce problème.
Début octobre de cette année, Jeff Yan, fondateur d’Hyperliquid, a déclaré dans un entretien sur le podcast Empire de Blockworks que les options constitueront probablement la prochaine étape de développement de la plateforme.
Il a souligné que l’HIP-4 fournit déjà aux développeurs de l’écosystème un chemin clair pour créer des protocoles d’options et réutiliser le carnet d’ordres au comptant, le mécanisme de marge sur portefeuille et la capacité de couverture Delta via les marchés de contrats perpétuels d’Hyperliquid.
Toutefois, il n’a pas précisé de calendrier précis.
Si un acteur parvient à développer ce type de produit, la plateforme de trading disposant de la liquidité la plus profonde en contrats perpétuels sur chaîne sera vraisemblablement aussi le lieu le mieux adapté pour construire progressivement une surface complète de volatilité d’options.
Comment constituer un portefeuille ?
Un portefeuille axé sur ce thème peut se diviser en quatre parties.
Les positions centrales doivent être des plateformes de trading générant réellement des bénéfices ou des revenus de frais, et contrôlant des canaux de distribution difficiles à saisir pour les concurrents.
Les positions satellites peuvent cibler des plateformes de trading émergentes dont les modèles économiques et commerciaux restent à valider.
Les opportunités d’investissement précoce proviennent de primitives financières fondamentales, comme les plateformes d’options sur chaîne : ces produits pourraient jouer un rôle crucial à l’avenir… ou s’avérer totalement sans valeur.
Les plateformes de trading privées non cotées et actuellement injoignables peuvent d’abord être placées sur une liste de suivi.
Les actifs détenus directement par la foule spéculative — laboratoires IA, mèmes, cryptomonnaies et équipes sportives cotées sur des plateformes — doivent être exclus de ce portefeuille.
Les pondérations d’investissement spécifiques et les niveaux de conviction feront l’objet d’un approfondissement dans notre rapport annuel sur les perspectives.
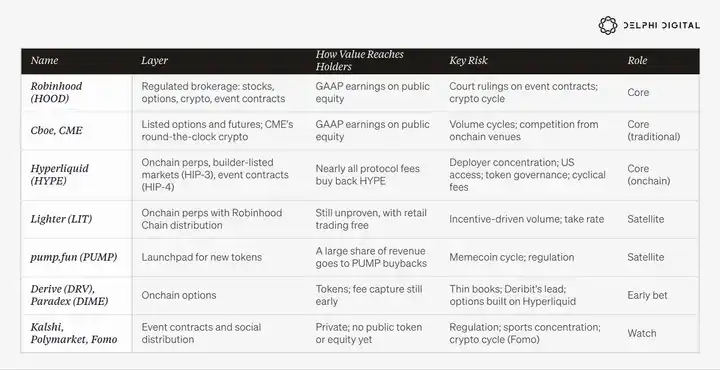
La gestion de ce portefeuille repose sur cinq principes.
1. Gérer séparément les actifs détenus par la « maison » et ceux détenus par la foule spéculative.
Une entreprise percevant des frais sur les opérations spéculatives d’autrui est la « maison ». Un actif objet de spéculation est détenu par la foule spéculative.
Certains actifs, comme HYPE, peuvent présenter simultanément les deux caractéristiques : leur nature double doit donc être pleinement prise en compte lors du dimensionnement des positions.
2. Privilégier les taux de prélèvement de frais et la structure des revenus, pas seulement le volume des transactions.
L’argent « stupide », selon Bagehot, peut gonfler artificiellement le volume des transactions sur une plateforme offrant gratuitement ses produits.
Le modèle de croissance d’Hyperliquid, le mécanisme Lighter supprimant les frais pour le trading de détail, et le modèle Robinhood de paiement pour flux d’ordres (PFOF) sont autant de solutions différentes au même problème commercial — mais chacune comporte ses propres risques d’échec.
Si un volume massif de transactions ne se traduit pas par des recettes réellement capturées par la plateforme, il ne s’agit que d’activité, non de valeur économique exploitable par les investisseurs.
3. Considérez la réglementation comme une composante du modèle économique.
Une plateforme de trading agréée, même à petite échelle, peut demeurer une entreprise de qualité — tout comme les loteries d’État aux États-Unis.
Une plateforme de trading non agréée peut être contrainte de s’implanter hors des États-Unis, mais continuer à fonctionner pendant la fermeture des marchés américains.
Si les investisseurs misent sur l’un ou l’autre de ces modèles, ils parient en réalité sur la décision que rendront les tribunaux.
4. Privilégiez les véhicules d’investissement les plus proches de l’équité dans l’infrastructure de trading.
Robinhood publie des résultats conformes aux normes comptables américaines (GAAP). Hyperliquid divulgue ses revenus issus des frais et les rachats de jetons.
Ces deux entités sont des véhicules d’investissement distincts, dotés de structures de gouvernance et de risques extrêmes différents. Pourtant, sur le plan économique, elles se ressemblent davantage entre elles qu’à tout actif spéculatif coté ou négocié sur leurs plateformes.
5. Ajustez la taille de vos positions en fonction des tendances culturelles à long terme, pas des résultats d’un seul trimestre.
À mesure que l’écart entre la réalité et l’avenir se réduit progressivement, la culture spéculative s’estompera d’autant. Par exemple, lorsque les revenus salariaux suffiront à nouveau à financer un achat immobilier, lorsque des emplois d’entrée réapparaîtront ou lorsqu’une nouvelle technologie deviendra aussi banale et omniprésente que l’électricité, les moteurs de la spéculation faibliront.
Mais jusqu’alors, la roue continuera de tourner — seuls les objets de spéculation changeront.
Où mènera-t-elle finalement ?
Deux issues principales sont envisageables pour cette tendance.
Premièrement, de plus en plus d’aspects de la vie deviendront des objets négociables : élections, décisions sur les taux d’intérêt, météo, lancement prochain d’un produit par une entreprise ou prochain match d’un athlète.
Chaque pari pourrait devenir plus petit, plus rapide à exécuter et plus fréquent, et un nombre croissant d’opérations sera réalisé automatiquement par des logiciels.
Un agent IA exécutant des tâches pour le compte d’un utilisateur pourrait exprimer le même jugement de marché via des dizaines de contrats sur plusieurs plateformes sans que l’utilisateur ait jamais besoin d’ouvrir une application de trading.
Cela orientera davantage encore la valeur économique vers les opérateurs des moteurs d’appariement des ordres et des couches de règlement.
Sur cette voie, l’intensité de la spéculation continuera de varier avec les cycles boursiers, mais l’infrastructure sous-jacente ne cessera de s’étendre. À terme, le « casino » ressemblera de plus en plus à une entreprise de services publics.
La deuxième issue est celle que toute vague historique de spéculation analysée ici a inévitablement connue.
À l’échelle observée, la spéculation s’est toujours soldée, sans exception, par un krach. Rien ne permet de penser que cette fois-ci sera différente. Ce qui compte vraiment, c’est ce qui subsistera après l’éclatement de la bulle.
Les chemins de fer constituent le modèle historique le plus emblématique : les actionnaires ont essuyé de lourdes pertes, mais le réseau ferroviaire a survécu.
Bien entendu, la maison n’est pas non plus totalement à l’abri des chocs. FTX a finalement atteint zéro, et lorsque la foule spéculative quitte le marché, les revenus des plateformes de trading chuteront aussi fortement.
Le krach boursier du 10 octobre 2025 a constitué un test de résistance à plus petite échelle.
Lors du plus important événement de liquidation en une seule journée jamais enregistré, le fondateur d’Hyperliquid a indiqué que la plateforme avait assuré une disponibilité de 100 % sans générer de créance impayée.
Toutefois, la bourse a dû activer pour la première fois en plus de deux ans son mécanisme automatique de délevrage croisé sur marge.
Pendant un krach, une plateforme de trading bien gérée peut perdre des revenus, tandis que les actifs détenus par la foule spéculative peuvent passer directement à zéro.
Ces deux trajectoires ne s’excluent pas mutuellement. En réalité, le scénario le plus probable est qu’elles se produisent simultanément : la bulle spéculative éclatera inévitablement à un moment donné, mais les infrastructures connexes survivront néanmoins au krach et resteront détenues par certaines entreprises.
Ensuite, nous utiliserons les indicateurs suivants pour déterminer quelle trajectoire le marché suit réellement.
Quels indicateurs surveillons-nous ?
Au cours de la prochaine année, nous continuerons de suivre ces signaux et de les quantifier progressivement.
1. Part de marché.
Les plateformes de trading sur chaîne peuvent-elles poursuivre leur captation du volume des contrats perpétuels aux dépens des grandes bourses centralisées, ou profitent-elles simplement de la croissance globale du marché des contrats perpétuels ?
2. Marché des contrats événementiels après la Coupe du monde.
Lorsque le calendrier sportif se raréfie, les contrats événementiels peuvent-ils demeurer une source durable de revenus pour les courtiers ? Le champ d’application des marchés prédictifs peut-il s’étendre au-delà des événements sportifs vers d’autres domaines ?
3. Négociation d’actifs traditionnels via l’infrastructure crypto.
Les actions, matières premières et devises migreront-elles continuellement vers la blockchain ? Parallèlement, à quelle vitesse les bourses traditionnelles rattraperont-elles les plateformes crypto grâce au trading 24/7 et aux actions tokenisées ?
4. Décisions judiciaires.
Les contrats événementiels seront-ils finalement qualifiés de contrats à terme ou de paris ? Cette qualification juridique orientera-t-elle différemment les plateformes américaines et offshore ?
5. Impact de l’IA sur les factures d’électricité et les élections.
Le coût de la construction de l’infrastructure IA continuera-t-il de se refléter dans les factures d’électricité des ménages et les élections ? Le marché de l’emploi pour les postes débutants peut-il se redresser ?
Quelle observation infirmerait notre jugement ?
Si les taux d’intérêt réels restent élevés longtemps tandis que le marché immobilier devient à nouveau plus accessible, le moteur spéculatif de type « loterie » pourrait s’affaiblir. Les hausses récentes des taux par la Réserve fédérale et le rendement des obligations du Trésor américain à 10 ans supérieur à 5 % mettent cette hypothèse à l’épreuve.
Si la vague de construction axée sur l’IA conduit finalement le marché à un large consensus plutôt qu’à de nouveaux désaccords permanents, ou si les dépenses en capital liées à l’IA ralentissent elles-mêmes, le moteur spéculatif de type « construction » s’affaiblira également.
Si les taux de commission des plateformes de trading sont ramenés à zéro par la concurrence, ou si le volume des transactions ne repose que sur des programmes incitatifs, alors même une forte activité marchande ne générera guère de valeur économique réelle.
Si le gouvernement décide politiquement de considérer l’ensemble du secteur comme un vice devant être restreint et applique effectivement des mesures réglementaires, le marché pourrait se retrouver avec seulement un petit nombre de plateformes de trading agréées. La Cour suprême des États-Unis pourrait bientôt avoir l’occasion d’orienter le marché dans ce sens via des arrêts pertinents.
En outre, le cadre analytique des « deux moteurs de spéculation » souffre lui-même d’un défaut : si tout événement spéculatif historique peut a posteriori être expliqué soit comme une spéculation de type « construction », soit comme une spéculation de type « loterie », ce cadre apparaît trop vaste et manque de contrainte explicative suffisante.
Le véritable test doit donc être plus précis : les actifs négociés par les spéculateurs tournent constamment, mais les plateformes chargées de leur mise en relation et de leur compensation parviennent-elles à générer durablement des revenus ?
L’erreur la plus probable consiste à détenir des actifs sur lesquels parient les spéculateurs, tout en croyant à tort investir dans la « maison ».
VI. Notre réponse
La spéculation est-elle une réaction sociétale au changement technologique ou à la dégradation de l’ordre politique et monétaire ? Notre réponse est : la spéculation répond à un certain écart, et ces deux forces peuvent toutes deux créer cet écart.
Le changement technologique ouvre cet écart « par le haut », offrant à la foule une narration sur la construction et la croissance futures. Un ordre politique et monétaire sous pression l’ouvre « par le bas », remettant à la foule un billet de loterie.
Historiquement, ces deux forces ont surtout agi séparément. En outre, lorsque le moteur politique entre en action, l’État vend généralement, de façon descendante, une opportunité spéculative au public.
Aujourd’hui, en revanche, les deux moteurs fonctionnent simultanément.
La spéculation de type « loterie » est alimentée non seulement par la politique publique, mais aussi, de façon ascendante, par les ménages ordinaires. Par ailleurs, la même technologie alimente simultanément les deux formes d’activité spéculative.
L’environnement marchand lui-même a aussi évolué : par le passé, participer à une spéculation de type « construction » nécessitait un courtier en valeurs mobilières, tandis que la spéculation de type « loterie » exigeait un bookmaker. Aujourd’hui, les deux activités s’effectuent via le même téléphone. Elles partagent aussi un statut juridique non résolu, des litiges connexes étant encore en cours devant les tribunaux.
Par ailleurs, les pratiques politiques des quinze dernières années environ ont progressivement renforcé la perception suivante : accumuler de la richesse par les voies traditionnelles ne permet plus une croissance suffisamment rapide.
Les objets des paris changeront continuellement, et les noms des actifs porteurs tourneront sans cesse. Mais la foule spéculative a toujours besoin d’un lieu où placer ses paris.
C’est précisément cette partie qui mérite vraiment d’être investie.