Un trader quantitatif défie l'empire Kalshi de 40 milliards, dévoilant la fraude sur les volumes échangés
 Tapbit Wire
Des troubles provoqués par une réplique
Avant-hier, le KOL crypto et chef du segment marchés de prévision de Kalshi, IcoBeast, a publié sur Twitter une image accompagnée de la légende : « Tout le monde, 96,7 %, c’est beaucoup ? »
Ce chiffre provient d’un graphique sur les parts de marché des marchés de prévision établi par Artemis. Kalshi occupait la majeure partie de la surface, tandis que Polymarket était reléguée en haut. Beni a répondu en indiquant que les trois quarts du volume étaient factices, rendant ainsi cette part facile à atteindre.
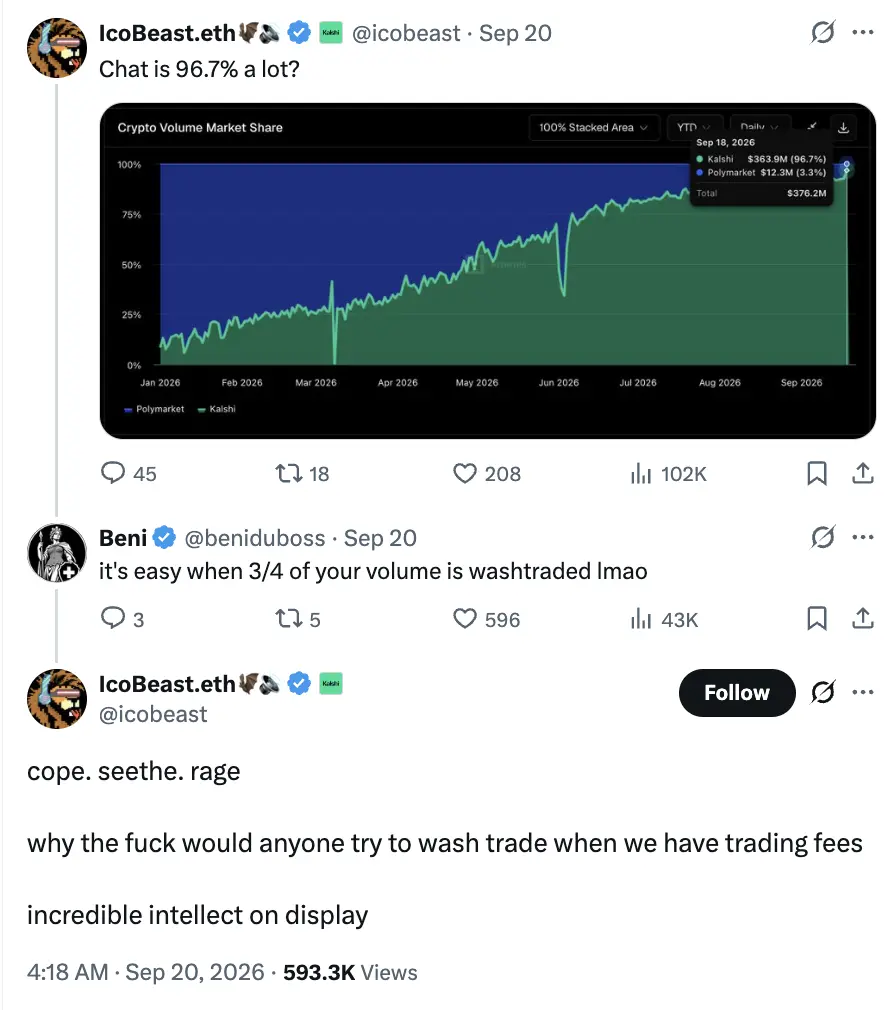
Ensuite, IcoBeast a formulé une réfutation qui serait citée à plusieurs reprises : « Nous percevons des frais de transaction ; qui donc fabriquerait délibérément du volume ? » Il a également critiqué l’intelligence de son interlocuteur.
Initialement, Beni l’a considéré comme un KOL promouvant Kalshi contre rémunération et lui a conseillé d’y réfléchir puis de supprimer son tweet. IcoBeast a rétorqué qu’il travaillait chez Kalshi, avait construit seul le secteur crypto du marché de prévision au cours de l’année écoulée et savait que ce volume était réel. Il a ensuite renvoyé à Beni la phrase : « Prenez quelques minutes pour y réfléchir avant de supprimer ce message. »
Ce tweet pourrait bien être celui qu’IcoBeast regrette le plus dans sa carrière, car il a mis en colère une personne qu’il n’aurait pas dû contrarier.
Beni a immédiatement publié une longue réponse. Sa première réfutation portait sur les frais de transaction : dans le programme de remise sur contrats perpétuels de Kalshi, les membres éligibles paient 0,3 point de base lorsqu’ils prennent un ordre et reçoivent net 0,3 point de base lorsque leurs ordres à cours limité sont exécutés. Pour un montant nominal de 1 million de dollars échangé entre deux membres, le preneur paie 30 $ et le donneur en reçoit 30 $, ce qui donne des frais totaux perçus par la plateforme de zéro dollar.
Où sont passés les « frais de plateforme » évoqués par IcoBeast ?
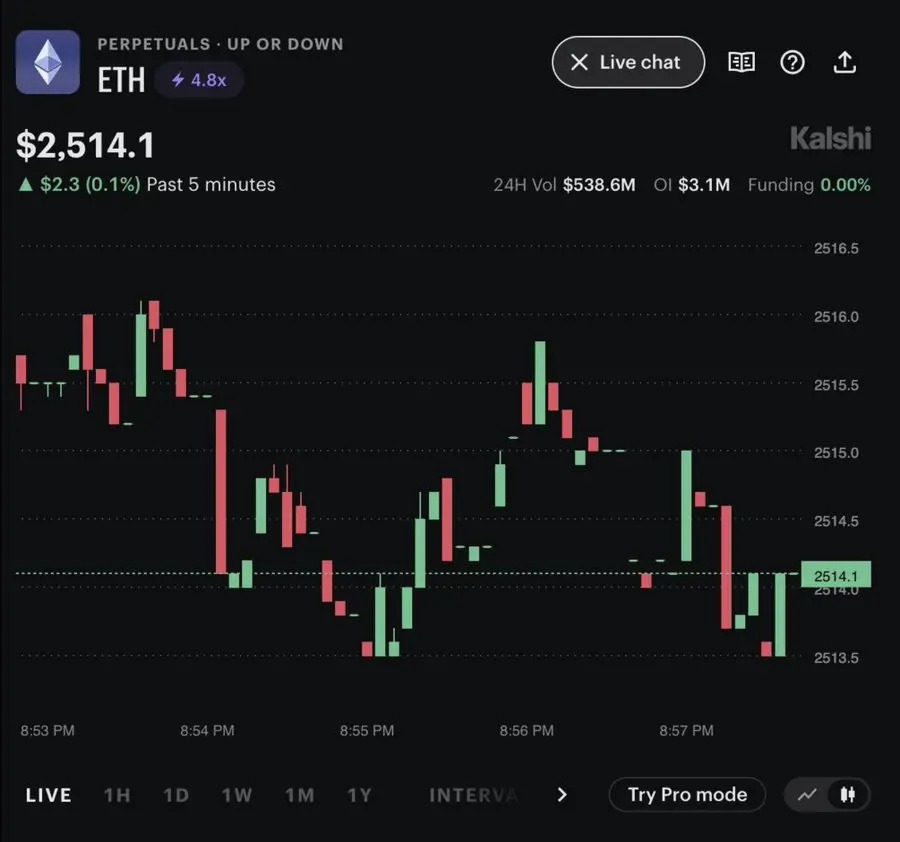
Par la suite, Beni a publié la page du contrat perpétuel ETH : un volume de trading sur 24 heures de 538,6 millions de dollars, avec un intérêt ouvert de seulement 3,1 millions de dollars. Le montant échangé ce jour-là équivalait à environ 174 fois les positions existantes. Il a ensuite identifié des ordres répétés de 5 500 $ et accusé publiquement ces transactions à montant fixe de générer artificiellement du volume.
IcoBeast a ensuite apporté une distinction importante : il avait initialement présenté la part de marché des marchés de prévision, tandis que Beni évoquait les remises et l’intérêt ouvert liés aux contrats perpétuels. Les marchés de prévision ne disposent pas de la remise de 0,3 point de base mentionnée par Beni.
Le problème est qu’IcoBeast n’a clarifié que l’activité des marchés de prévision, sans répondre à l’accusation de fabrication de volume sur le marché des contrats. Beni a saisi ce point pour poursuivre ses attaques, obligeant Kalshi à fournir de plus en plus d’explications.
Un trader hors pair
La sensibilité de Beni aux ordres et aux frais découle de son expérience professionnelle.
Dans un entretien podcast, Beni a raconté avoir découvert le bitcoin pour jouer au poker en ligne. Plus tard, ses amis joueurs de poker ont commencé à gagner de l’argent en achetant et vendant des cryptomonnaies, et il est entré sur le marché crypto. Après avoir perdu de l’argent sur les contrats, il s’est tourné vers l’arbitrage entre plateformes et a progressivement étudié les livres d’ordres et les mécanismes de trading.
Aux débuts des échanges sur Cryptopia, il surveillait les dépôts de petites cryptomonnaies sur la plateforme. Lorsqu’un utilisateur transférait des jetons, une vente était possible par la suite ; il plaçait donc des ordres d’achat à des prix inférieurs, attendant que l’autre partie perce la faible profondeur du carnet d’ordres. Pour saisir ces opportunités, il utilisait un explorateur de blocs afin d’alimenter des tableaux et des systèmes d’alerte avec des données provenant de divers sites.
Par la suite, il collabora avec des investisseurs pour déployer des bots de market-making sur le marché Monero de TradeOgre. La logique initiale était simple : s’appuyer sur les cours d’autres marchés, ajouter un écart suffisant pour couvrir les frais, puis proposer des prix bid et ask. Avec l’expérience, il ajusta progressivement les fourchettes de cotation et les marges en fonction de gros dépôts. Sur son compte, ce service représentait alors environ 65 à 70 % du volume total des échanges Monero sur cette plateforme.
Pendant la mise à niveau « The Merge » d’Ethereum, Beni observa simultanément 43 marchés de contrats ETH et constata qu’un marché affichait une hausse de près de 2 % toutes les 26 minutes avant de revenir à la normale. Lui et ses amis exploitèrent ce schéma pendant environ 18 heures, jusqu’à la disparition de l’opportunité.
Tel est l’adversaire attiré par IcoBeast : un expert à la recherche d’inefficacités du marché.
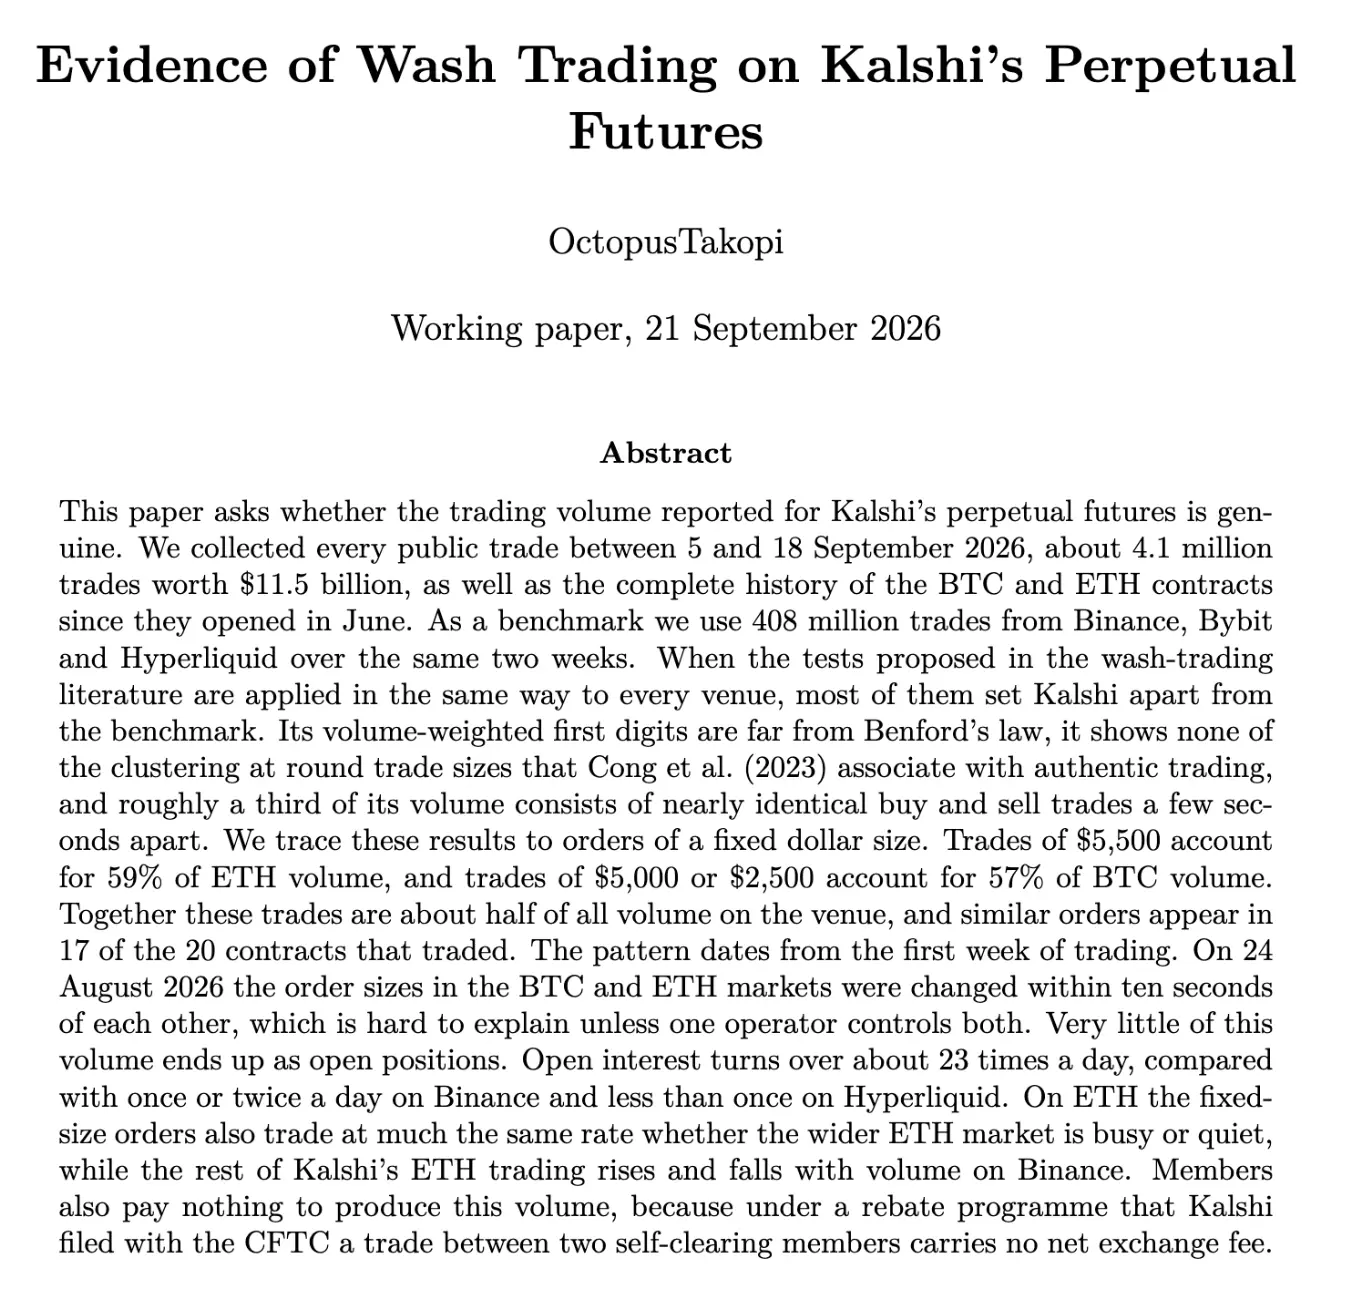
Un ami de Beni, un autre trader quantitatif nommé Octopus, publia par la suite un article de recherche illustrant graphiquement les accusations portées contre Kalshi.
Volume d’échange fixe
Cette étude a recueilli environ 4,1 millions d’échanges publics de contrats perpétuels Kalshi du 5 au 18 septembre, pour un montant nominal d’environ 11,486 milliards de dollars, comparé à environ 408 millions d’échanges sur Binance, Bybit et Hyperliquid sur la même période.
La découverte la plus facile à comprendre est la concentration anormale du volume d’échange autour de plusieurs montants précis.
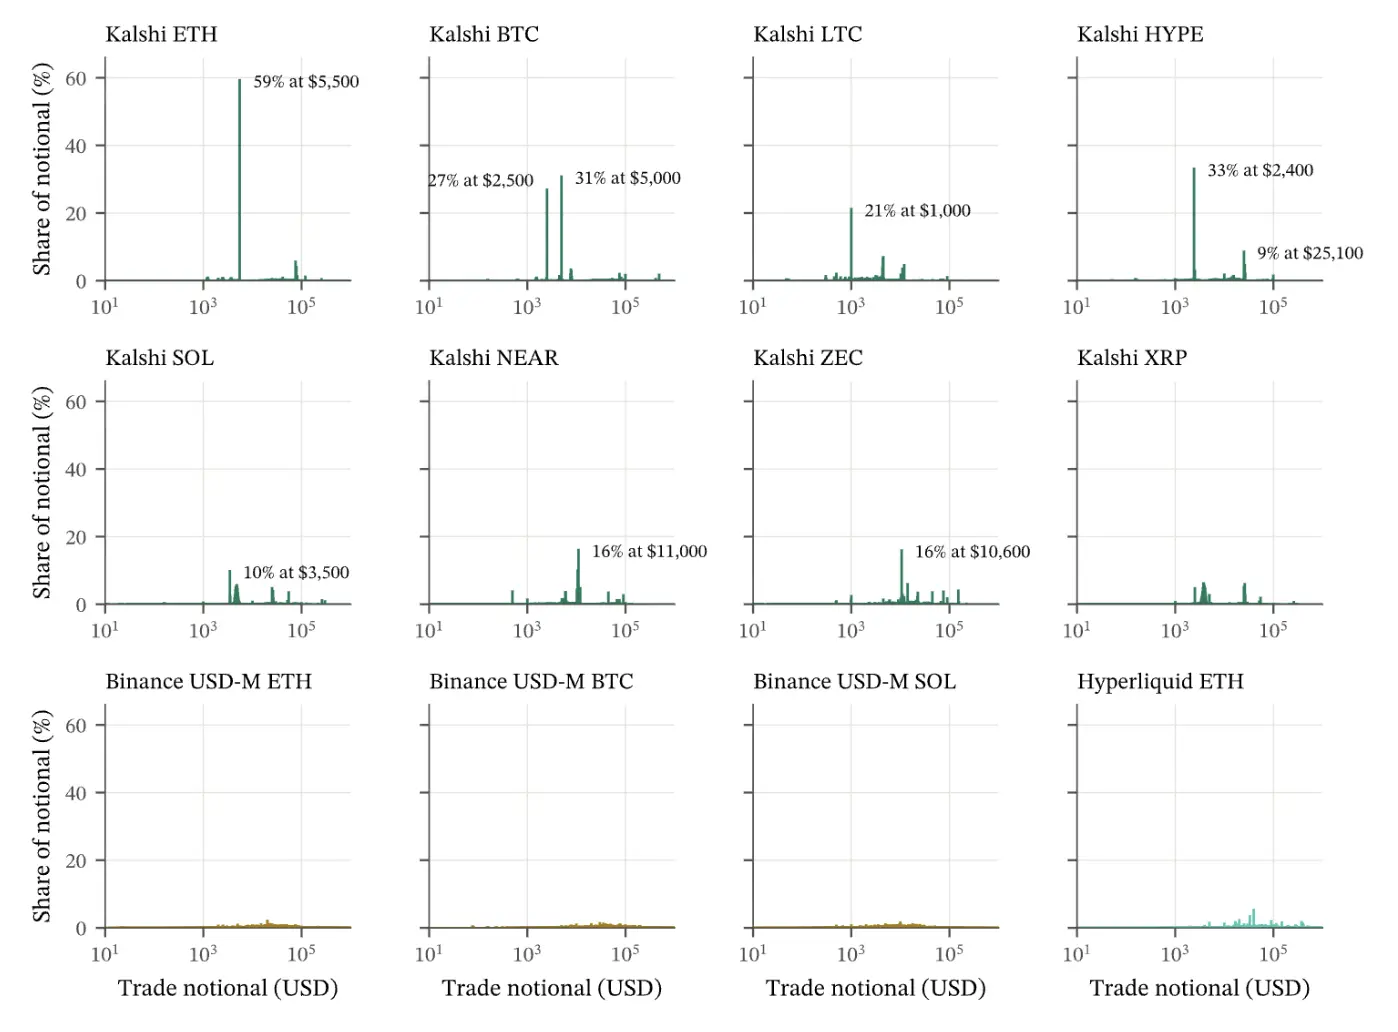
Source : OctopusTakopi, figure 3 de l’article, page 7. L’axe horizontal indique le montant de chaque transaction, l’axe vertical la part du volume total représentée par chaque fourchette de montants.
Sur le marché ETH, les ordres d’environ 5 500 $ ont contribué à 59 % du volume. Sur le marché BTC, ceux d’environ 5 000 $ et 2 500 $ ont ensemble représenté environ 57 % du volume. Ces trois types d’ordres à montant fixe ont ainsi compté pour environ 51 % du volume échantillonné de Kalshi. On savait déjà que le volume était artificiel, mais l’ampleur de la pratique était surprenante.
Placer des ordres à montant fixe est courant : les programmes de market-making ou d’arbitrage le font régulièrement. La question suivante est donc : pourquoi cela représente-t-il plus de la moitié du volume total d’un marché entier, et pourquoi ce phénomène change-t-il simultanément sur plusieurs marchés ?
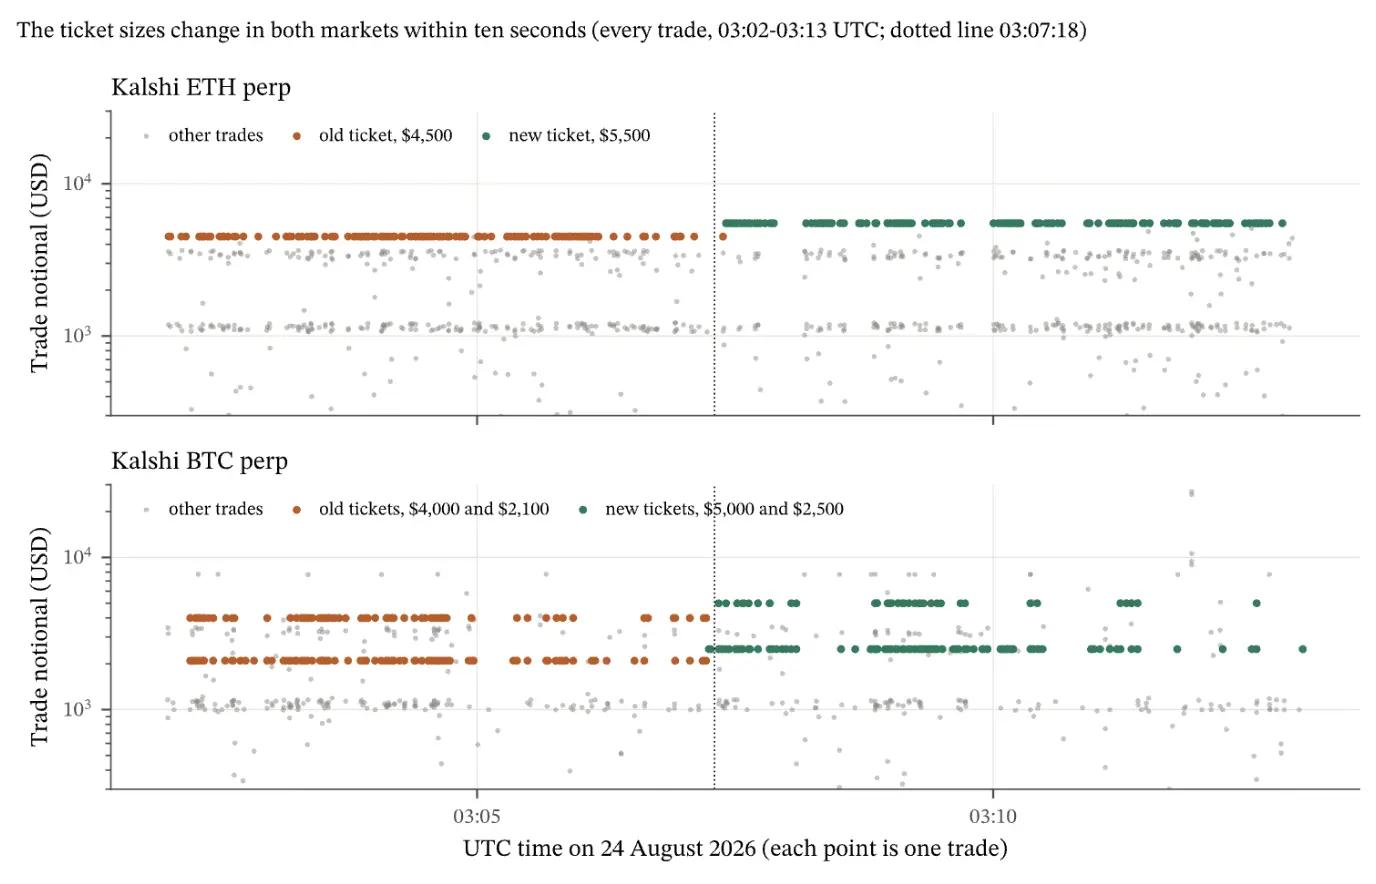
Source : figure 8 de l’article, page 12. Chaque point représente une transaction, les points orange correspondant aux anciens montants, les verts aux nouveaux.
Le 24 août, le montant fixe des ordres ETH est passé de 4 500 $ à 5 500 $ ; les deux montants pour BTC sont passés de 4 000 $ et 2 100 $ à 5 000 $ et 2 500 $. Les deux marchés ont effectué ce basculement en environ dix secondes. La ligne horizontale orange sur le graphique a cessé, et la ligne verte est apparue immédiatement.
Cela ressemble à un opérateur unique modifiant les paramètres d’un programme de cotation. Les membres de l’équipe Kalshi jugeaient trop évident de toujours placer des ordres de 4 500 $, aussi ont-ils remplacé « 4 500 » par « 5 500 » dans le code. Ils n’ont même pas pris la peine de modifier le programme, optant plutôt pour des valeurs aléatoires plus difficiles à détecter.
Les intervalles temporels ont laissé une autre série d’indices.
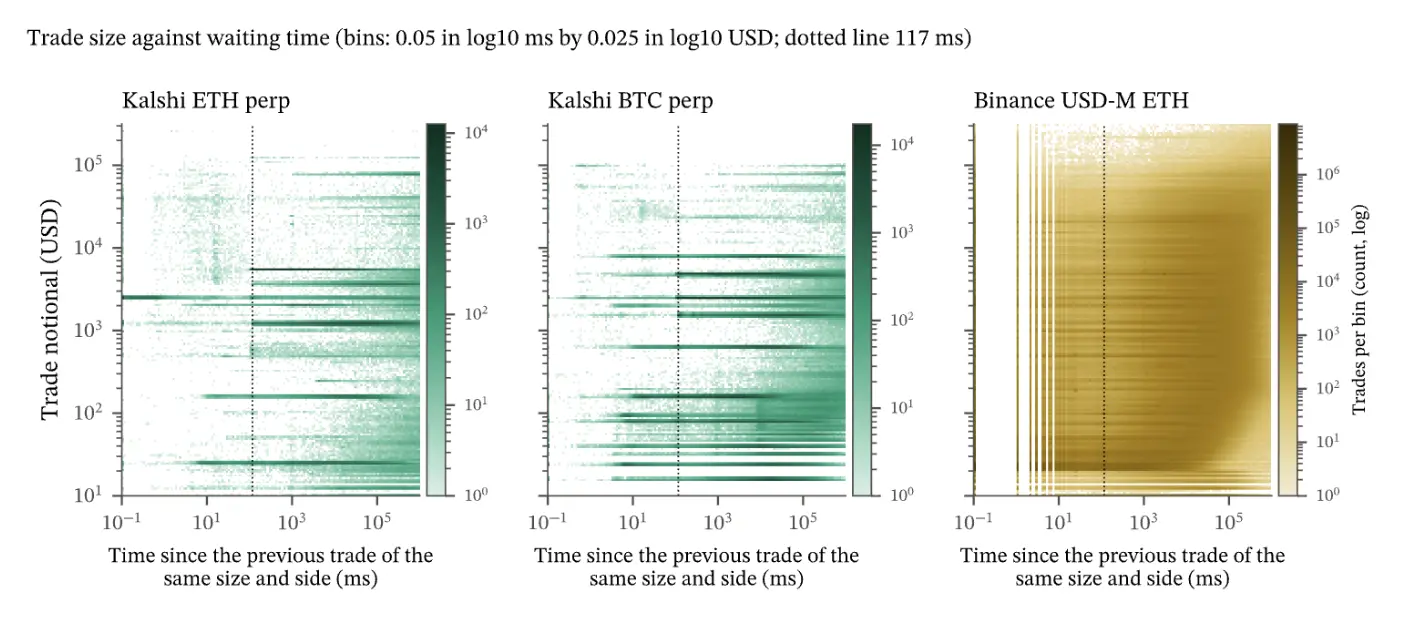
Source : figure 10 de l’article, page 14. L’axe horizontal représente le temps écoulé depuis la dernière transaction du même montant et dans la même direction, la ligne en pointillés marquant environ 117 millisecondes.
Dans ces ordres fixes, les transactions consécutives dans le même sens avaient presque toujours un intervalle supérieur à 117 ms. Les lignes horizontales sombres correspondantes n’apparaissaient qu’au voisinage de la ligne pointillée. Les transactions d’autres montants et les échantillons de comparaison de Binance ne présentaient pas ces limites aussi nettes.
L’article explique qu’après l’exécution d’un cours, le programme nécessite approximativement ce délai pour renouveler le suivant. Ce délai résulte de la vitesse de renouvellement et ne signifie pas que le bot exécute une transaction toutes les 117 ms. Toutefois, lorsque montants fixes, changements synchronisés de paramètres et rythmes similaires de renouvellement coïncident, il devient difficile d’expliquer que « de nombreux clients indépendants agissent fortuitement ainsi ».
Le volume des transactions correspondant à l’intérêt ouvert est également anormalement faible.
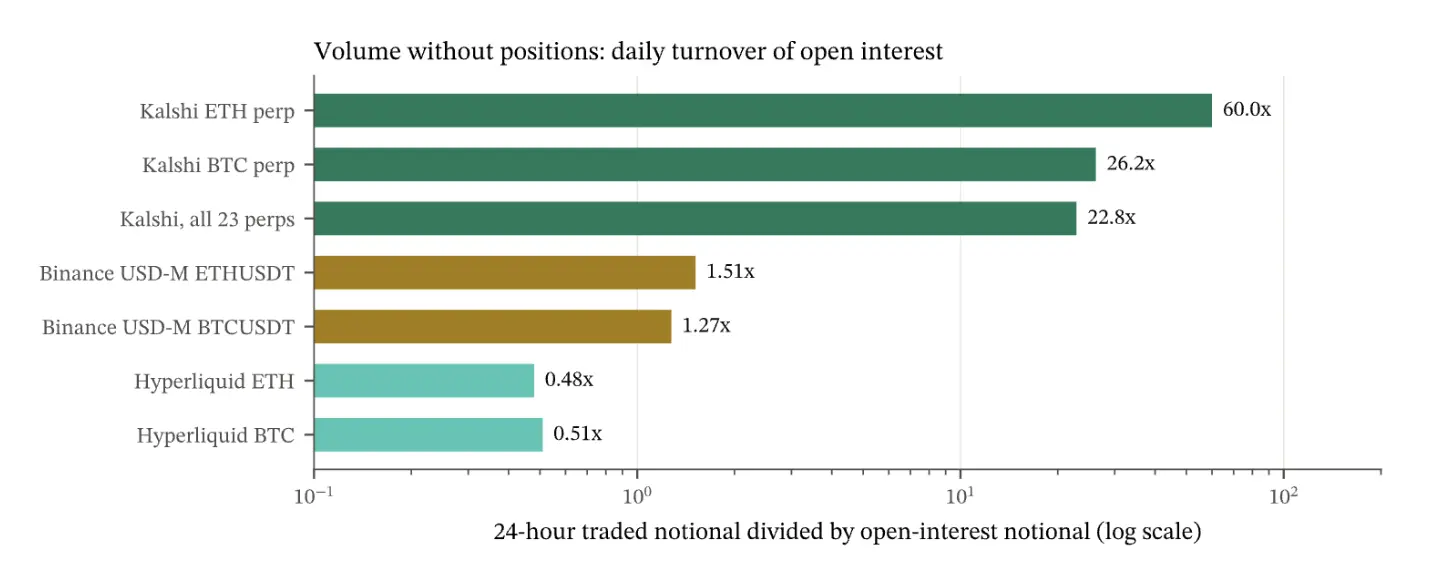
Source : Figure 12 de l’article, page 15. Kalshi et Hyperliquid ont utilisé des instantanés du 21 septembre, tandis que Binance a retenu les valeurs médianes journalières sur deux semaines ; l’axe horizontal utilise une échelle logarithmique.
Le volume quotidien des échanges ETH sur Kalshi équivaut à 60 fois l’intérêt ouvert, contre environ 26 fois pour BTC et 23 fois pour l’ensemble des contrats perpétuels. Sur Binance, les ratios BTC et ETH sont d’environ 1 à 2 fois, tandis qu’Hyperliquid atteint environ 0,5 fois. Cela confirme l’observation antérieure de Beni (174 fois).
Logiquement, chaque transaction d’un montant différent augmente ou diminue l’intérêt ouvert, tandis que seules les opérations de couverture (ouverture simultanée de positions longues/courtes pour un même montant) laissent cet intérêt inchangé.
Ainsi, parmi les 22 transactions survenues sur Kalshi, la grande majorité étaient des opérations artificielles de fabrication de volume via des couvertures longues/courtes simultanées.
L’article révèle aussi que les ordres fixes en ETH présentaient une faible corrélation avec les conditions du marché externe. Le volume horaire des échanges ETH sur Kalshi affichait un coefficient de corrélation de seulement 0,19 avec celui de Binance, contre 0,72 pour les autres transactions ETH non fixes sur Kalshi.
Autrement dit, l’activité du marché influençait nettement moins ce groupe d’ordres. Ce décalage n’était pas observé pour les ordres fixes en BTC, donc cette observation concerne uniquement l’ETH.
Ces résultats convergent vers une conclusion : le volume des contrats perpétuels de Kalshi repose fortement sur un petit nombre de flux de trading automatisés.
Les preuves sont accablantes : il est indéniable que Kalshi fabrique artificiellement le volume sur son marché de contrats.
L’effet domino a-t-il été déclenché ?
Des phénomènes tels qu’une discordance entre volume échangé et intérêt ouvert sont signalés depuis longtemps par des professionnels du secteur, mais ils n’avaient jusqu’ici attiré que peu d’attention, épargnant ainsi toute pression aux régulateurs. Cette fois pourrait toutefois être différente.
Les relations politiques de Kalshi pourraient attirer davantage de scrutiny à mesure que la controverse s’amplifie. Si des opposants politiques poursuivent cette piste, l’entreprise devra répondre simultanément à des questions portant tant sur ses données de trading que sur ses liens politiques.
En outre, les market makers pourraient aussi se retirer. Beni cite des rapports sur une coopération actionnariale entre Jump et Kalshi, remettant en cause le lien entre liquidité fournie et valorisation de la plateforme ; une intensification de l’attention réglementaire pourrait inciter Jump à réévaluer la pertinence de continuer à fournir de la liquidité.
Même si un market maker estime sa conformité totale, répondre aux enquêtes, revoir ses stratégies et expliquer ses relations commerciales entraînent des coûts. Si ceux-ci dépassent les bénéfices tirés de la collaboration, réduire son engagement ou se retirer devient la meilleure option stratégique.
Le financement sera confronté au même problème : si le volume réel des transactions et les frais générés ne soutiennent plus les attentes de croissance initiales, le prochain tour de financement exigera probablement une diligence accrue, des conditions plus strictes, voire l’acceptation d’une valorisation inférieure.
Tout forme un cycle : protocoles DeFi surévalués, acteurs majeurs manipulant le TVL, PerpDEX gonflant grossièrement son volume d’échanges — et quand la marée se retire, tous sont exposés.
Cette fois, Kalshi pourra-t-elle tromper les régulateurs américains avec une simple formule : « Ce n’est qu’une affaire » ?

