L'IPC alimente les attentes d'une hausse des taux d'intérêt ! Le marché crypto subit un double coup dur, avec près de 100 000 liquidations
 Tapbit Wire
Le Bureau américain des statistiques du travail a publié vendredi l'IPC d'août : +3,4 % sur un an et +0,4 % sur un mois, conformément aux attentes du marché. L'IPC sous-jacent (hors alimentation et énergie) ralentit à +2,4 % sur un an, son plus bas depuis mars 2021, mais augmente de +0,3 % sur un mois, dépassant la prévision de +0,2 %. Les prix de l'essence progressent de +3,9 % sur un mois, contribuant à plus d'un tiers de la hausse mensuelle globale, tandis que l'indice énergie augmente de +2,1 % sur un mois.
Sur les marchés actions, avant la publication des données, les marchés asiatiques-pacifiques reculent globalement : le Nikkei 225 clôture en baisse de 1,93 %, le KOSPI coréen de 1,76 %, et les quatre principaux indices boursiers chinois ouvrent et ferment en repli. Après la diffusion des données, les marchés américains ouvrent en hausse puis reculent, pour finalement clôturer en progression : le S&P 500 gagne 0,9 %, le Dow Jones et le Nasdaq environ 1 %. Toutefois, les trois indices majeurs restent en baisse hebdomadaire.
Par ailleurs, le rendement des obligations du Trésor américain à 10 ans clôture à 4,974 %, approchant la barre des 5 %, contre 4,783 % une semaine plus tôt. Le pétrole Brent clôture à 104,61 $ le baril ce jour-là, accumulant une hausse hebdomadaire supérieure à 8 %, porté par les attaques des Houthis contre les infrastructures énergétiques saoudiennes et les risques de transport dans le détroit d’Ormuz.
Le marché cryptomonnaie suit un schéma de repli initial, suivi d’un rebond puis d’un recul. Le bitcoin chute brièvement vers 76 000 $ après la publication des données, atteint ensuite un sommet à 79 837 $, et sa moyenne mobile sur 50 jours croise brièvement celle sur 200 jours. Toutefois, face à l’intensification soudaine des attentes de hausse des taux, le cours recule et la « croix dorée » est invalidée le même jour. L’Ethereum remonte brièvement au-dessus de 2 600 $, montrant une résilience supérieure à celle du bitcoin.
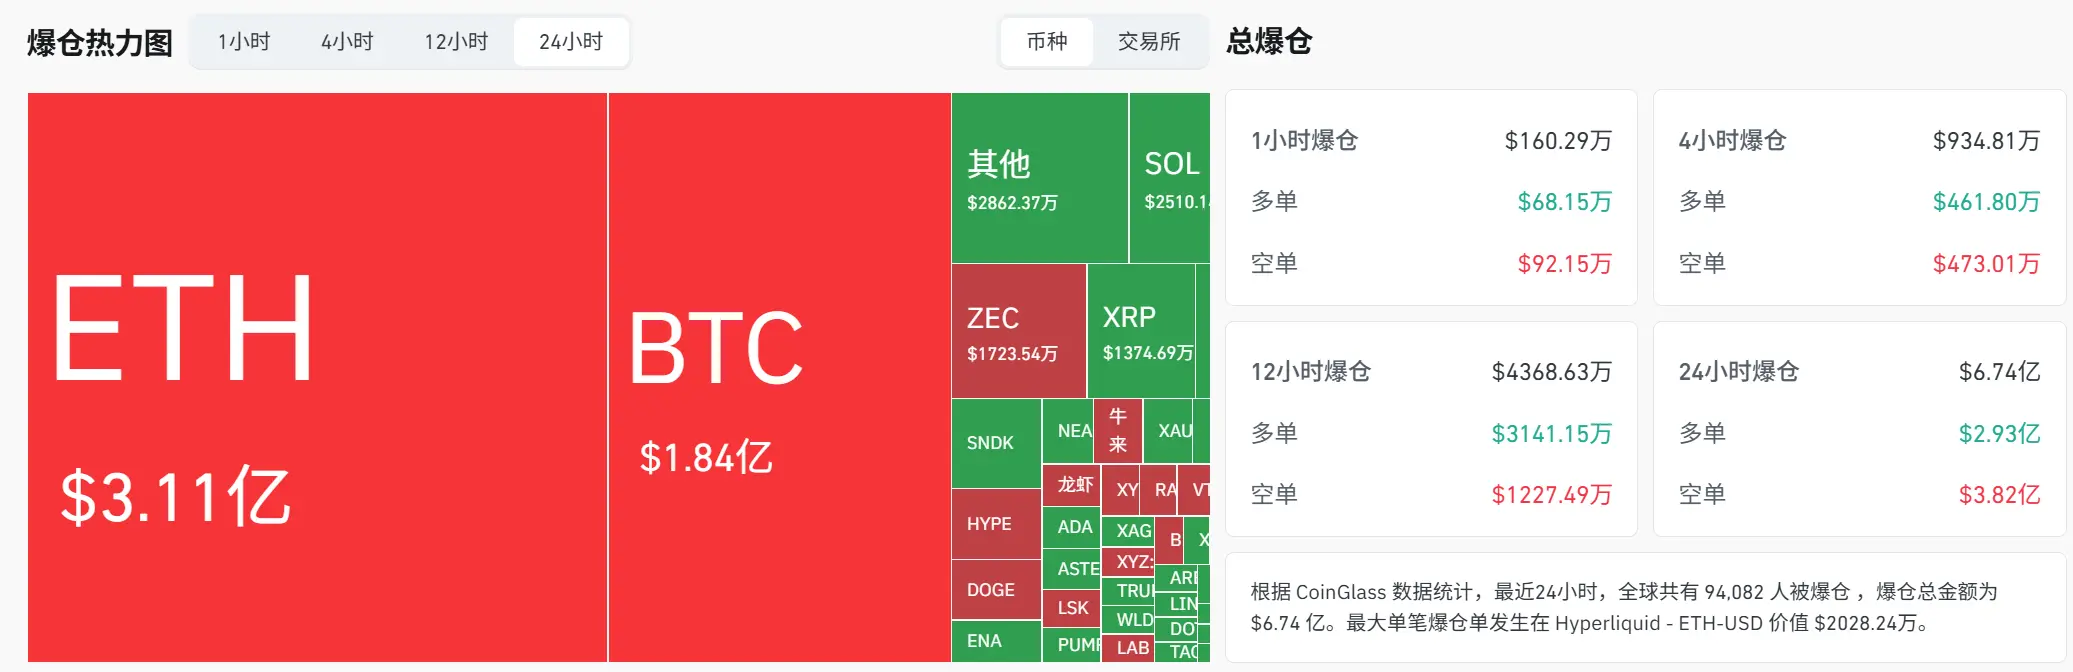
Selon les données Coinglass, au moment de la rédaction, les liquidations totales sur le réseau atteignent 674 M$ en 24 heures, soit environ 94 000 personnes liquidées. L’Ethereum domine avec 311 M$ de liquidations, contre 184 M$ pour le bitcoin ; la plus importante liquidation unique concerne une position ETH-USD sur Hyperliquid, d’environ 20,28 M$.
La probabilité d’une hausse des taux passe à 80 % ; la décision de la Fed la semaine prochaine reste incertaine
Pour la Réserve fédérale, le poids des données de l’IPC d’août était déjà élevé avant leur publication. Les analystes de Bank of America avaient précédemment indiqué que les créations d’emplois non agricoles d’août étaient plutôt un « apéritif », le « plat principal » déterminant la direction de la réunion du 15-16 septembre étant justement l’IPC. Ils estiment qu’à moins d’une mauvaise surprise marquée sur l’emploi, les chiffres des non-agricoles ne seront probablement pas le facteur décisif final pour une hausse des taux, maintenant leur scénario d’une hausse en septembre. Les créations d’emplois non agricoles d’août, à +162 000, soit environ trois fois les attentes, ont déjà accéléré le débat sur une hausse des taux.
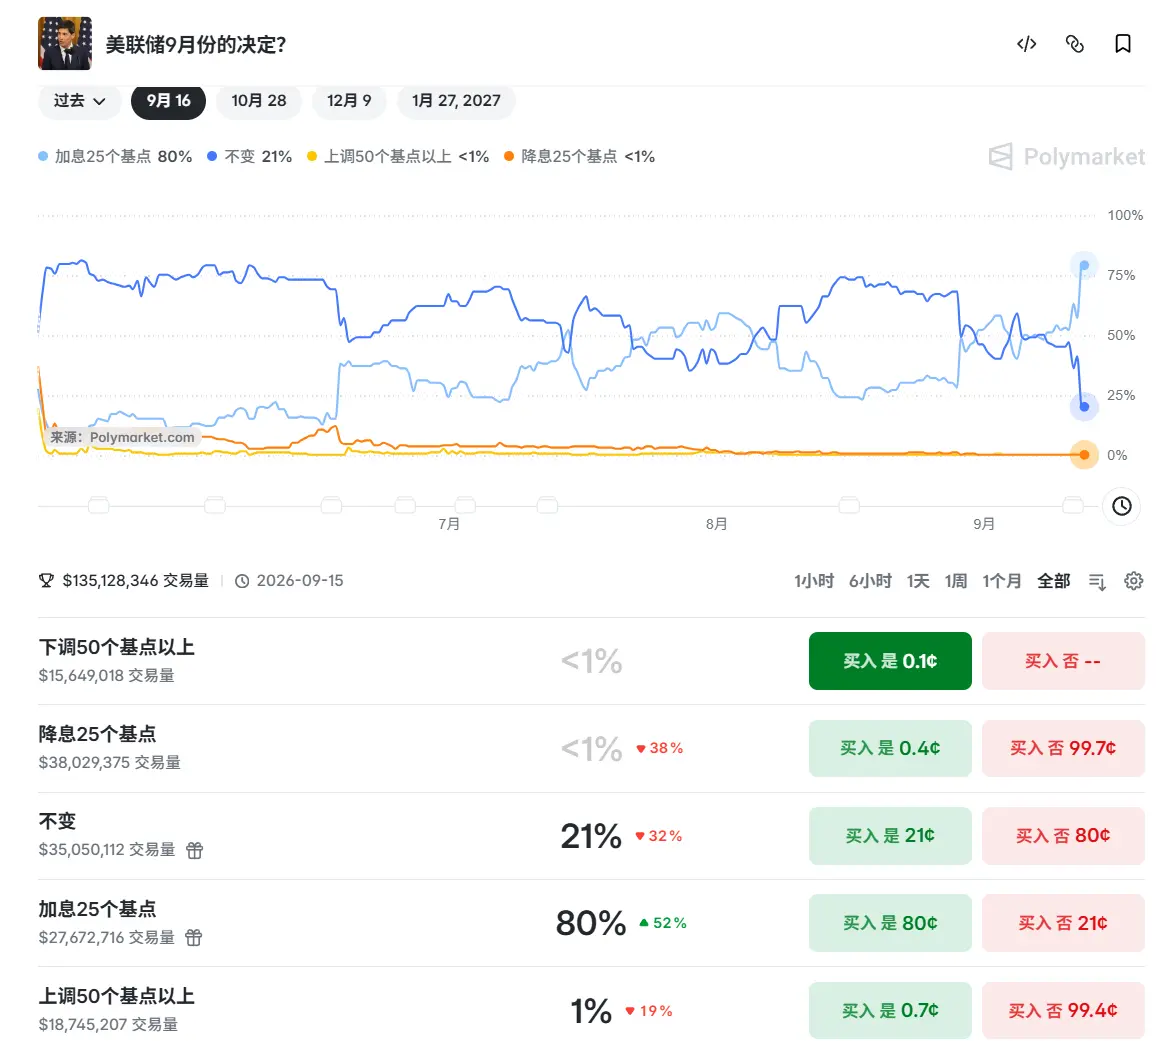
Après la publication des données de l’IPC, l’attitude du marché face à la réunion de la Fed la semaine prochaine bascule nettement vers une posture hawkish. Les dernières données de Polymarket montrent que le marché parie à 80 % sur une hausse de 25 points de base le 16 septembre, à 21 % sur un statu quo, et à environ 1 % sur une hausse supérieure à 50 points de base ; la probabilité d’une baisse des taux est inférieure à 1 %. Avant la publication de l’IPC, le statu quo était depuis longtemps l’option la plus probable, avant d’être rapidement dépassée par l’hypothèse d’une hausse au moment de la diffusion des données.
CICC Research souligne que l’IPC d’août a déjà atteint le seuil requis par la Fed pour une hausse des taux, anticipant une augmentation de 25 points de base le 16 septembre, ainsi qu’une révision à la baisse de la prévision du taux de chômage et à la hausse de celle de l’inflation, signifiant une orientation restrictive. Le blog financier Zero Hedge insiste sur la vigueur de l’IPC sous-jacent, et encore plus de l’« IPC super-sous-jacent », avec des hausses historiques des prix des services éducatifs et de communication, notamment ceux des services mobiles, qui atteignent des niveaux records.
L’économiste d’Orion Sachs Alexandra Wilson-Elizondo affirme que l’IPC de ce jour correspond superficiellement aux résultats espérés par les investisseurs, tout en renforçant l’incertitude autour de la décision de taux la semaine prochaine. Elle considère que les données ne reflètent pas pleinement certaines pressions inflationnistes récentes, et qu’il n’existe presque aucune preuve d’un retour de l’inflation vers l’objectif à court terme.
L’énergie demeure une variable exogène dans ce raisonnement. Les attaques des Houthis contre les infrastructures énergétiques saoudiennes, les risques de transport dans le détroit d’Ormuz et la fermeture par l’Arabie saoudite de ses oléoducs Est-Ouest continuent d’alimenter les inquiétudes sur l’offre. La coexistence de prix élevés du pétrole et de taux d’intérêt élevés pousse également Wall Street à reformuler la question : combien de temps les taux élevés persisteront-ils, et les politiques pourront-elles contenir l’inflation sans nuire fortement à l’économie ni aux bénéfices des entreprises ?
RBC Capital Markets a revu sa trajectoire annuelle, passant des baisses de taux antérieurement attendues à trois hausses, estimant que des taux élevés pourraient encore freiner davantage les bénéfices et valorisations boursières. Nick Timiraos, porte-parole de la Fed, a récemment écrit que les investisseurs ont globalement conclu que la Fed procédera à sa première hausse des taux en trois ans la semaine prochaine, la question plus ardue étant ce qui suivra.
Presque personne à la Fed ne pense qu’une seule hausse de 25 points de base suffira à faire reculer l’inflation. Si une hausse est décidée la semaine prochaine, la plupart des investisseurs l’interpréteront comme une correction du niveau des taux lui-même, cette hausse apparaissant davantage comme le début d’un ajustement, rendant peu probable un événement ponctuel. Depuis les années 1990, la Fed a rarement relevé les taux une seule fois puis cessé.
En juillet, Waller avait déclaré ne pas croire en la capacité de la Fed à effectuer des réglages fins, conduisant les analystes à juger qu’un président sceptique à cet égard ne déclarera guère la mission accomplie après une hausse de 25 points de base. Le marché anticipe désormais que, d’ici juin prochain, le nombre cumulé de hausses atteindra au moins trois, contre deux précédemment.
Pour les actifs à risque, le rebond de vendredi résultait principalement d’un chemin politique plus clair, tandis que les pressions inflationnistes n’ont pas véritablement disparu. La baisse de l’incertitude politique explique pourquoi les actions américaines ont tout de même clôturé en hausse malgré une intensification des attentes de hausse des taux. Le moment décisif pour la fixation des prix reste la décision, le « dot plot » et la conférence de presse de Waller du 16 septembre.
Croisement doré du bitcoin : un phénomène éphémère d’un jour, résistance à 82 000 $
Le marché des cryptomonnaies a réagi plus violemment à ces données. Dans les quatre heures suivant la publication de l’IPC, le bitcoin est d’abord tombé à 76 000 $, puis a rebondi pour franchir 79 000 $, avant de reculer vers environ 77 600 $. Selon les données de Coinglass, 471 millions de dollars ont été liquidés sur le réseau durant ces quatre heures, dont 348 millions en liquidations de positions courtes et 123 millions en liquidations de positions longues — un « double kill » classique.
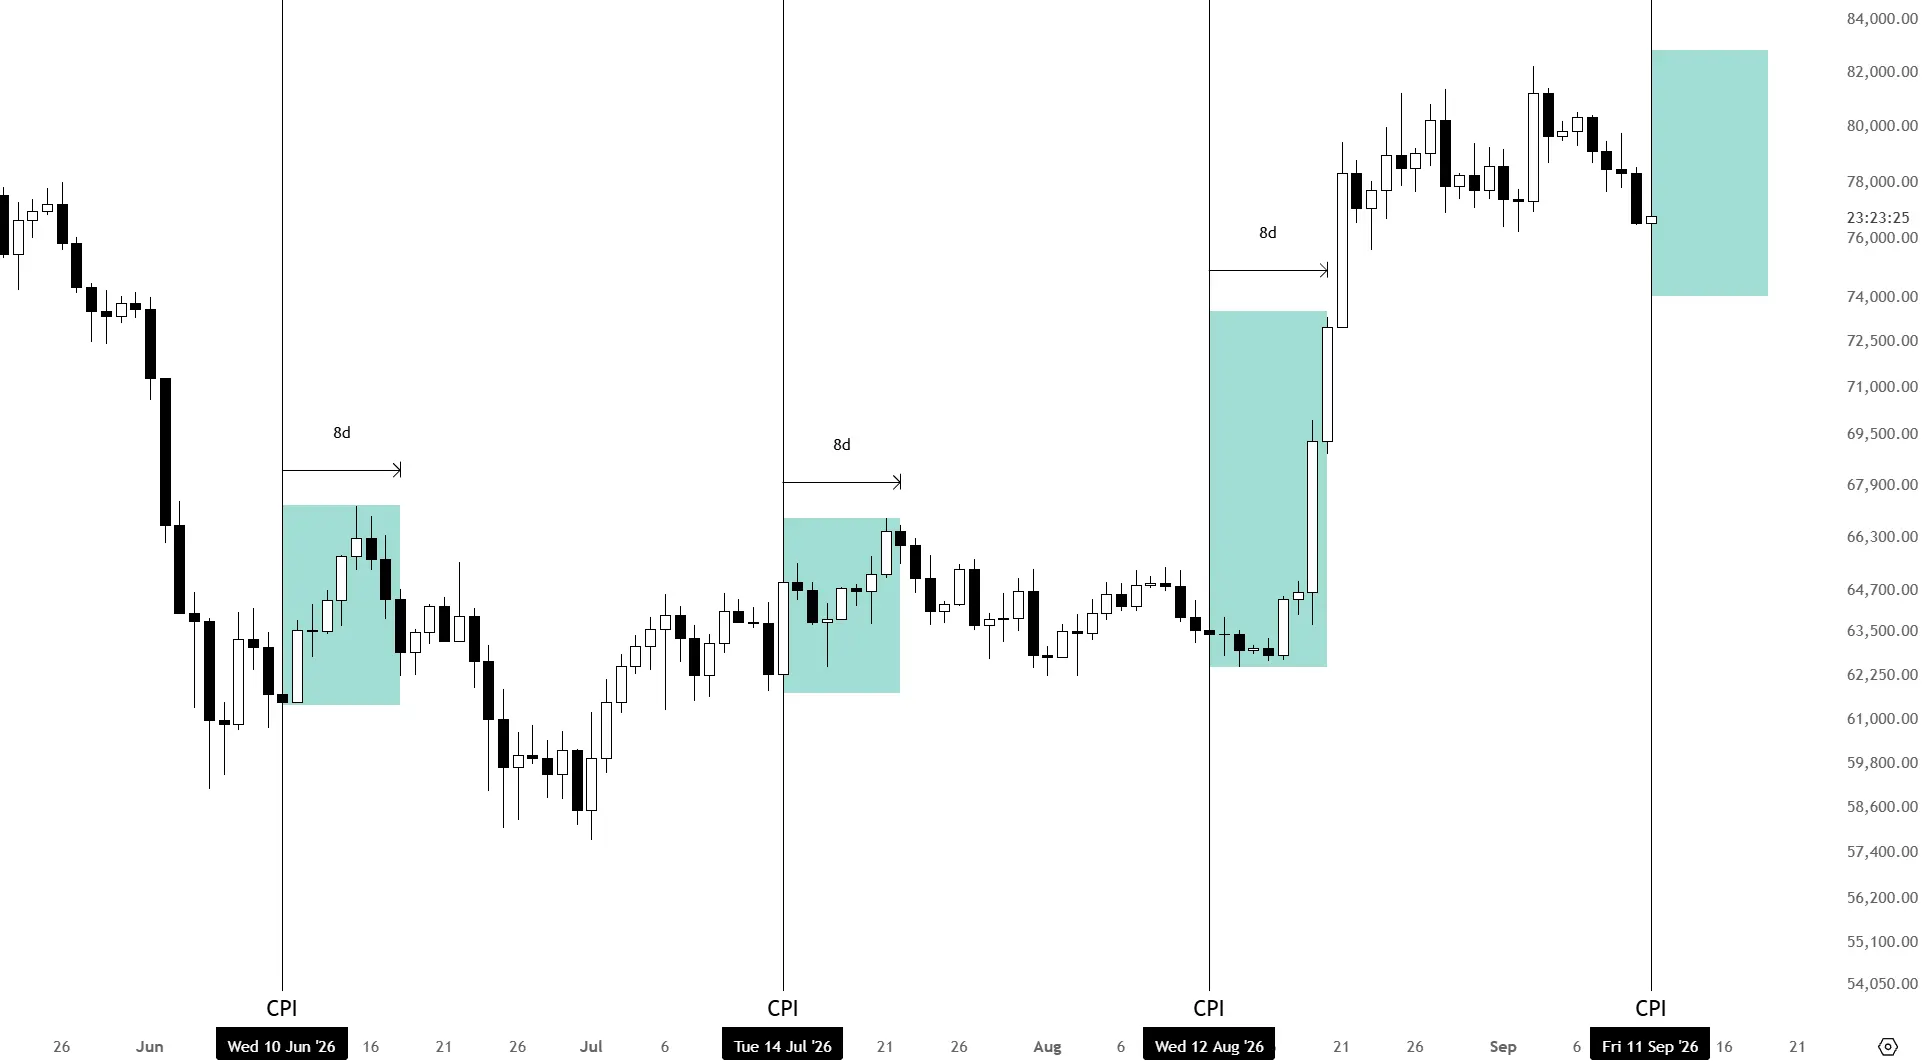
Le célèbre trader Killa a publié des statistiques indiquant qu’après les trois dernières publications de l’IPC américain, le bitcoin a grimpé de plus de 5 % en huit jours. Il estime que le marché a déjà intégré les mauvaises nouvelles et que le piège baissier est tendu.
À plus long terme, le marché des cryptomonnaies a connu une volatilité marquée récemment. Selon Coinglass, le bitcoin a progressé de 24,95 % en août, sa meilleure performance mensuelle de l’année, mais son élan s’est affaibli en septembre, avec un recul de 1,83 % sur le mois.
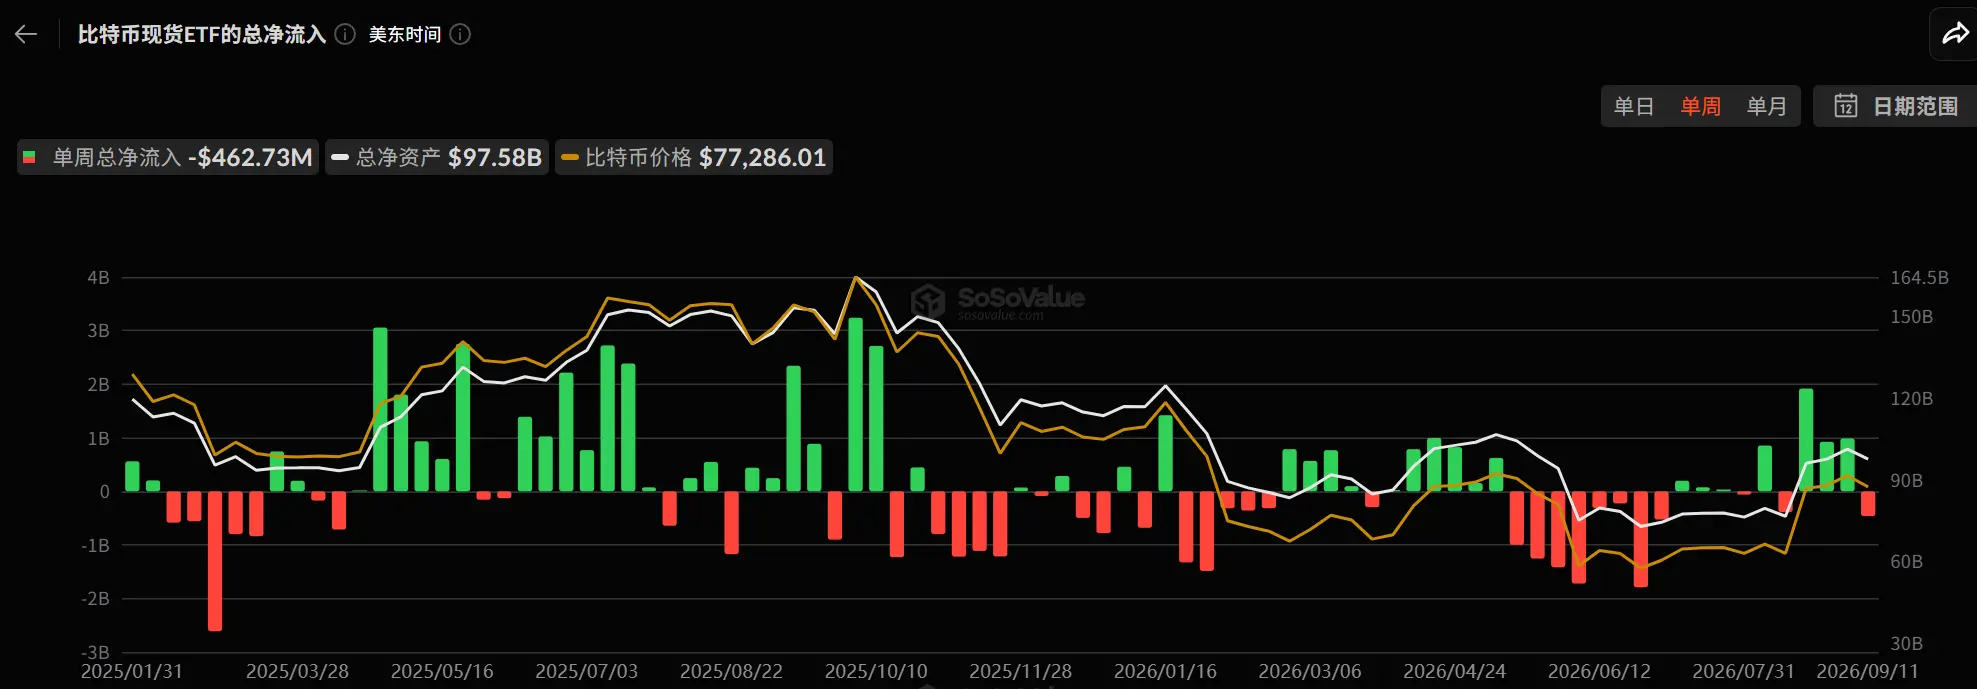
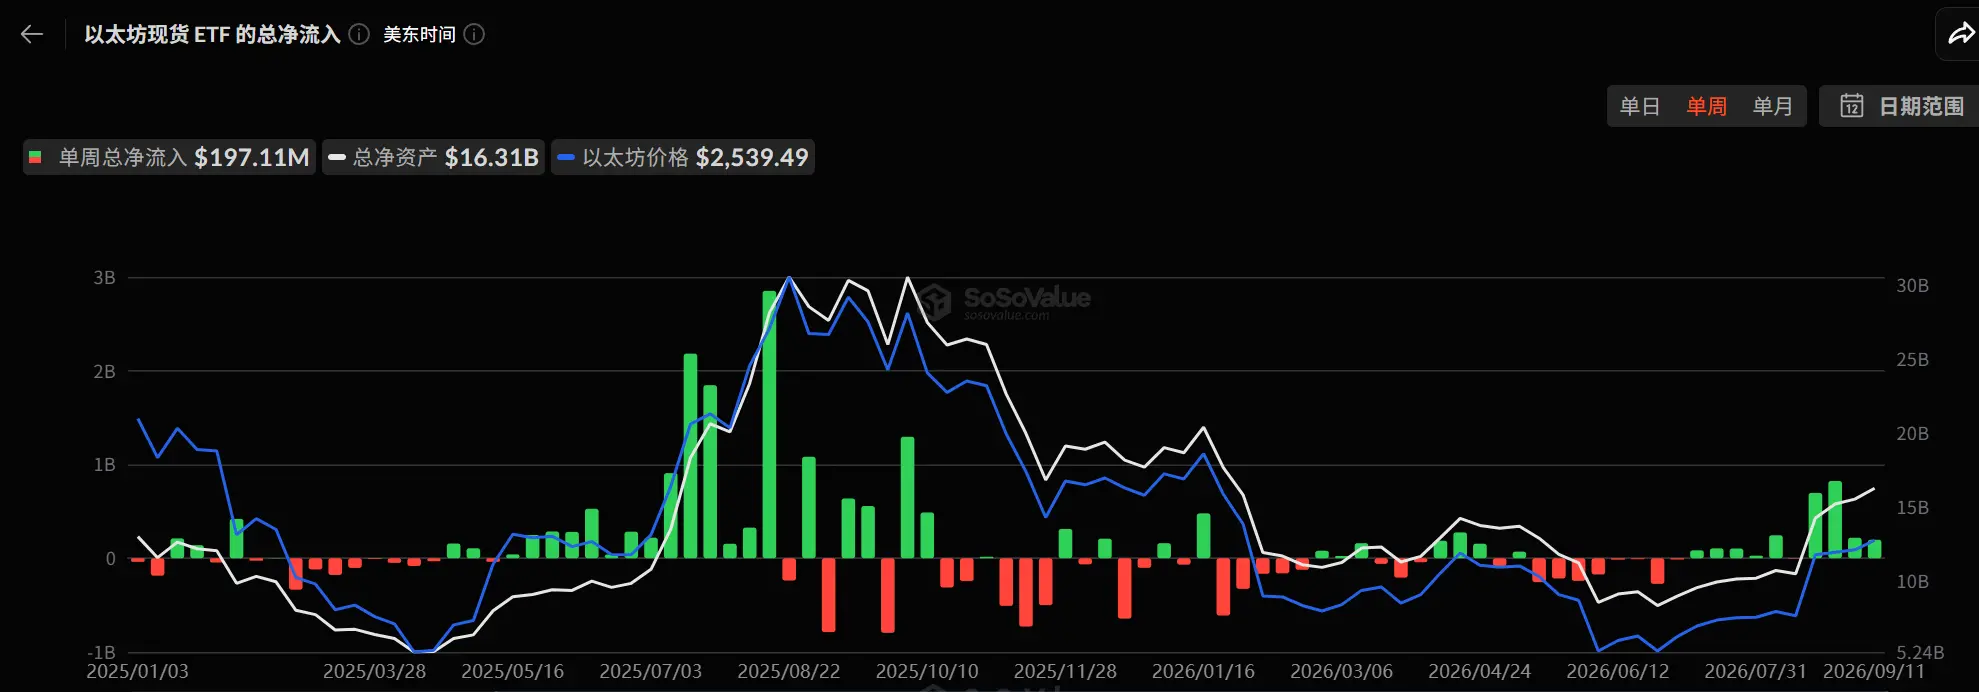
En termes de flux de capitaux, une divergence s’observe entre les ETF spot bitcoin et ethereum. Selon SoSoValue, les ETF spot bitcoin ont enregistré un retrait net de 463 millions de dollars cette semaine, avec des actifs nets d’environ 97,58 milliards de dollars, correspondant à un cours du bitcoin d’environ 77 286 $. Les ETF spot ethereum ont, quant à eux, enregistré une entrée nette de 197 millions de dollars sur la même période, avec des actifs nets d’environ 16,31 milliards de dollars, correspondant à un cours d’environ 2 539 $.
Concernant les sociétés cotées détenant des réserves en bitcoin, selon SoSoValue, au 8 septembre, heure de l’Est, l’ampleur des achats de bitcoin par ces sociétés (hors entreprises minières) a fortement ralenti, atteignant un total net de 267 millions de dollars, soit une baisse de 48 % par rapport à la semaine précédente. Leur détention totale s’élève à 1 119 973 bitcoins, en baisse de 2,38 % sur la semaine, pour une valeur marchande d’environ 87,77 milliards de dollars, soit 5,6 % de la capitalisation boursière en circulation du bitcoin.
Parmi elles, Strategy a effectué son dernier achat le 31 août, acquérant 4 600 bitcoins, portant ses avoirs totaux à 845 050 bitcoins, actuellement légèrement bénéficiaires. Selon son dernier dépôt 8-K, la société a levé environ 20,9 milliards de dollars cette année, se classant quatrième parmi les émissions d’actions américaines, derrière uniquement SpaceX, Alphabet et Intel. En revanche, Bitmine, société trésorière ethereum, continue d’augmenter ses avoirs contre la tendance, ayant acquis 28 086 ethers la semaine dernière, portant son total à 5 929 200 ethers, avec un coût moyen de 3 347 $, affichant actuellement une perte flottante d’environ 5 milliards de dollars.
D’un point de vue technique, le 12 septembre, le bitcoin a brièvement atteint 79 837 $, le cours journalier moyenne mobile sur 50 jours croisant brièvement au-dessus de celle sur 200 jours, avant de reculer et de faire disparaître ce « croisement doré ». Il s’agit du premier croisement doré journalier depuis novembre 2025, et aussi de la nullification la plus rapide, accompagnée d’un refroidissement simultané de la dynamique à court terme. Des croisements dorés similaires en février 2021, octobre 2023 et mai 2025 ont été suivis de corrections, ce qui montre que ce signal est plutôt retardataire, une grande partie des gains étant souvent déjà réalisée lorsqu’il apparaît.
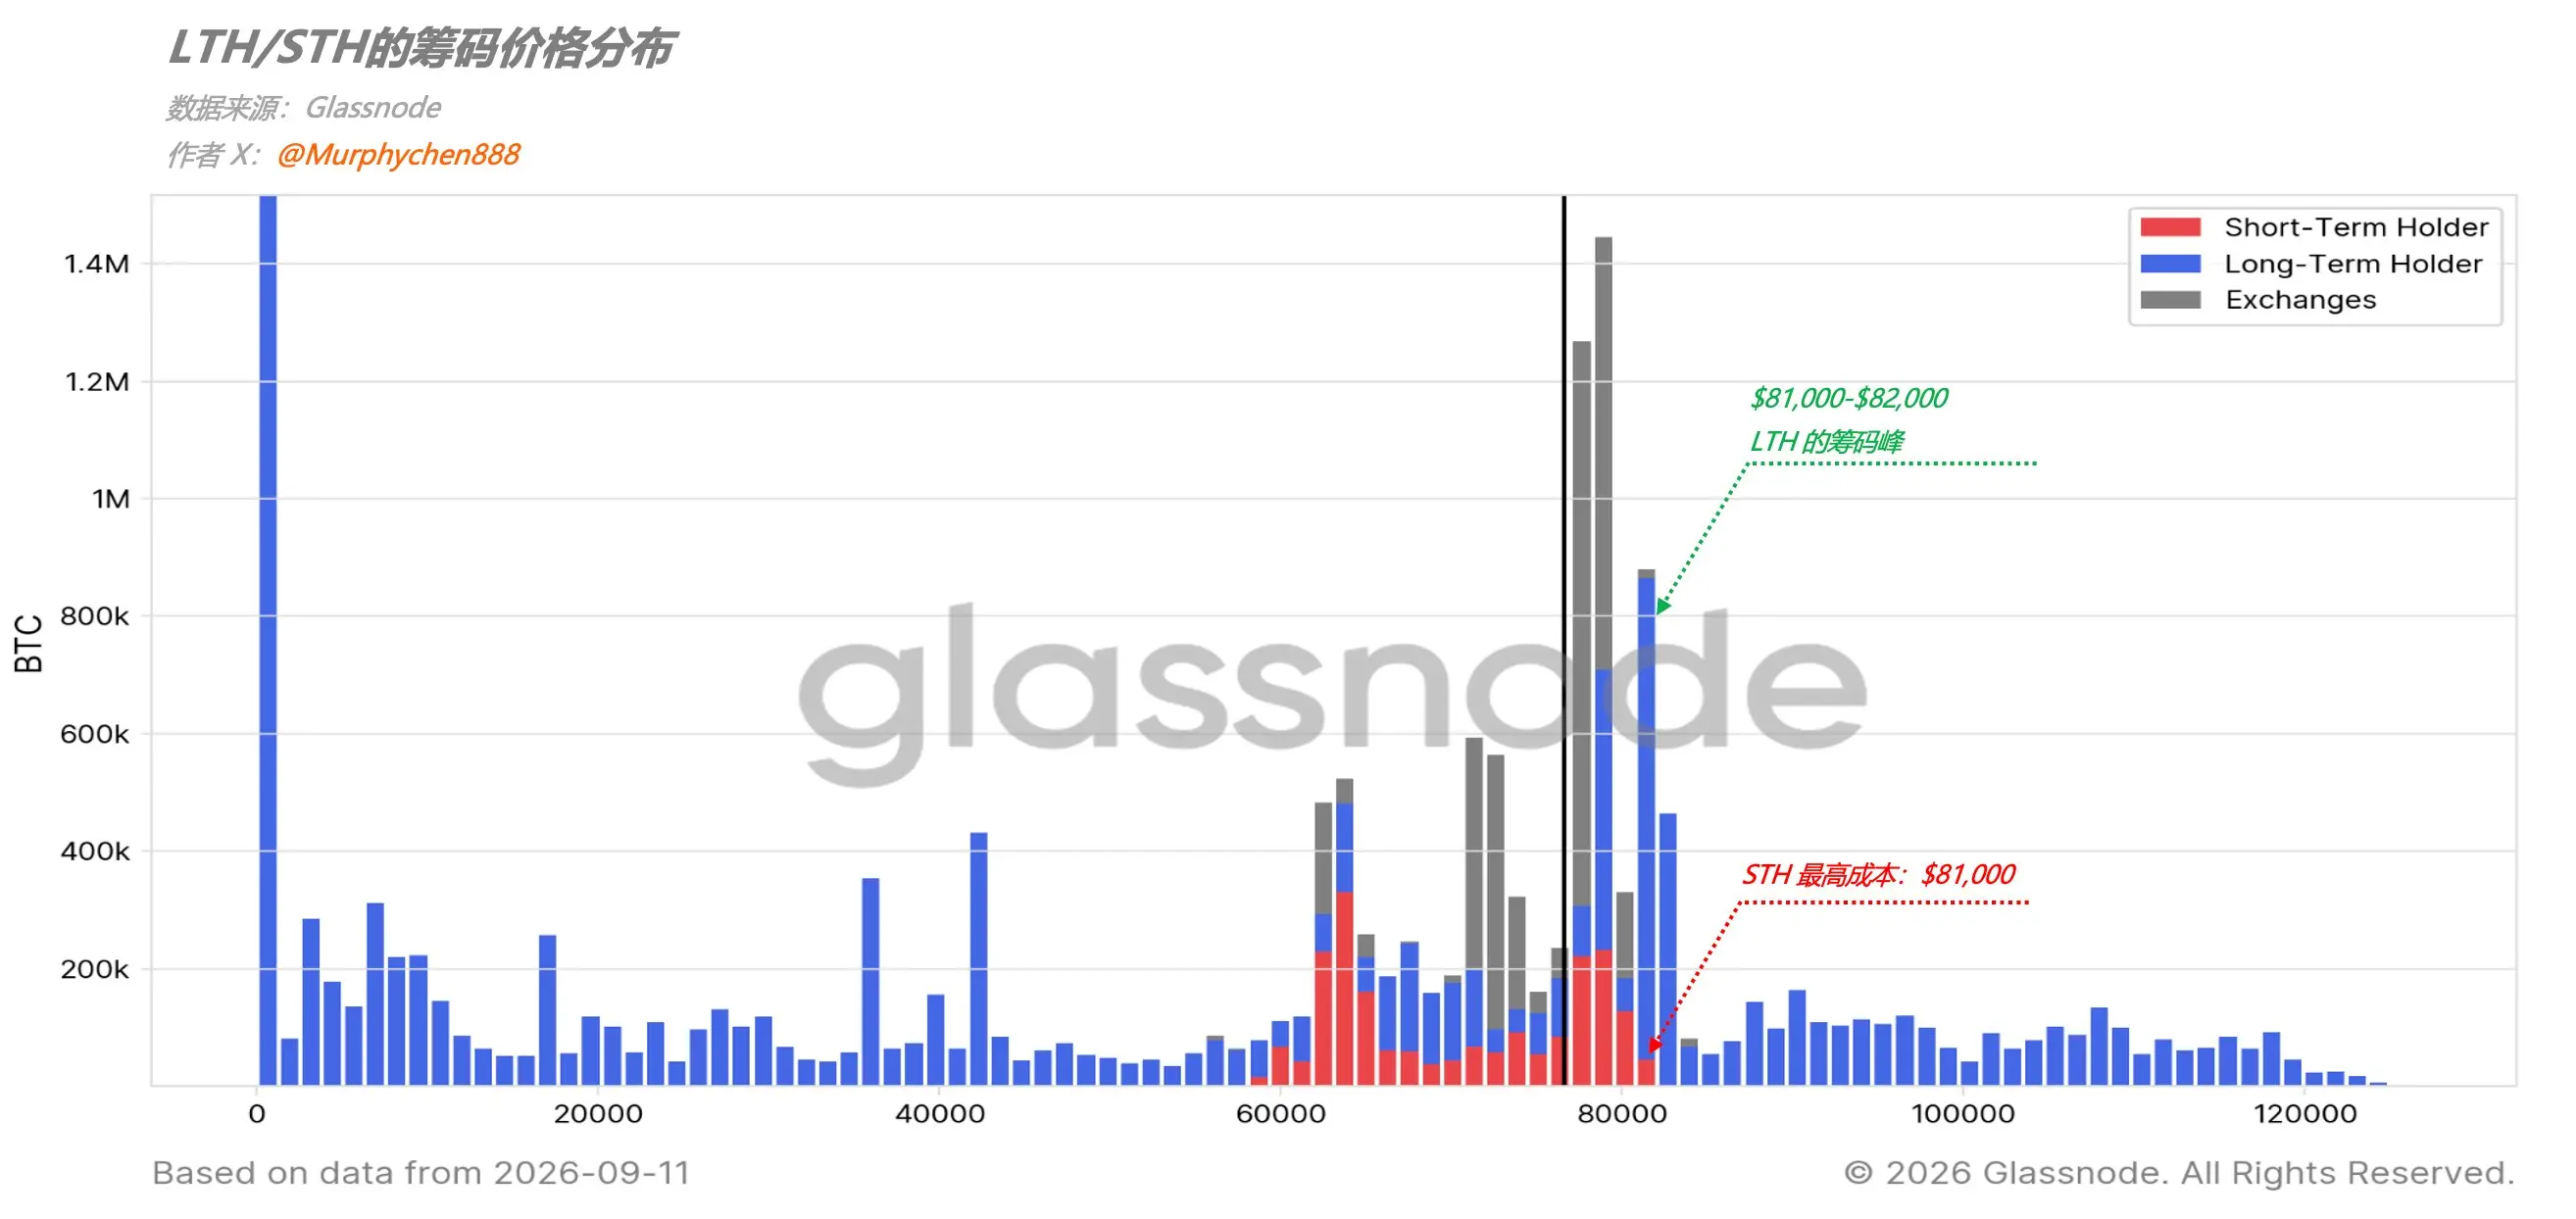
En matière de « puces » on-chain, l’analyste Murphy souligne que les puces des détenteurs à court terme sont principalement concentrées entre 59 000 $ et 81 000 $. Une rupture au-dessus de 82 000 $ signifierait que l’intégralité de cette tranche passerait en zone bénéficiaire, créant un motif de réalisation pour les fonds à court terme. Le pic des puces détenues par les détenteurs à long terme se situe aussi dans la fourchette 81 000–82 000 $, incluant de nombreuses positions bloquées passivement, facilitant leur sortie dès que le cours approche leur seuil de coût. Le groupe des « baleines » détenant plus de 100 000 bitcoins est concentré autour de 40 000 $, tandis que le reste est groupé entre 78 000 $ et 82 000 $.
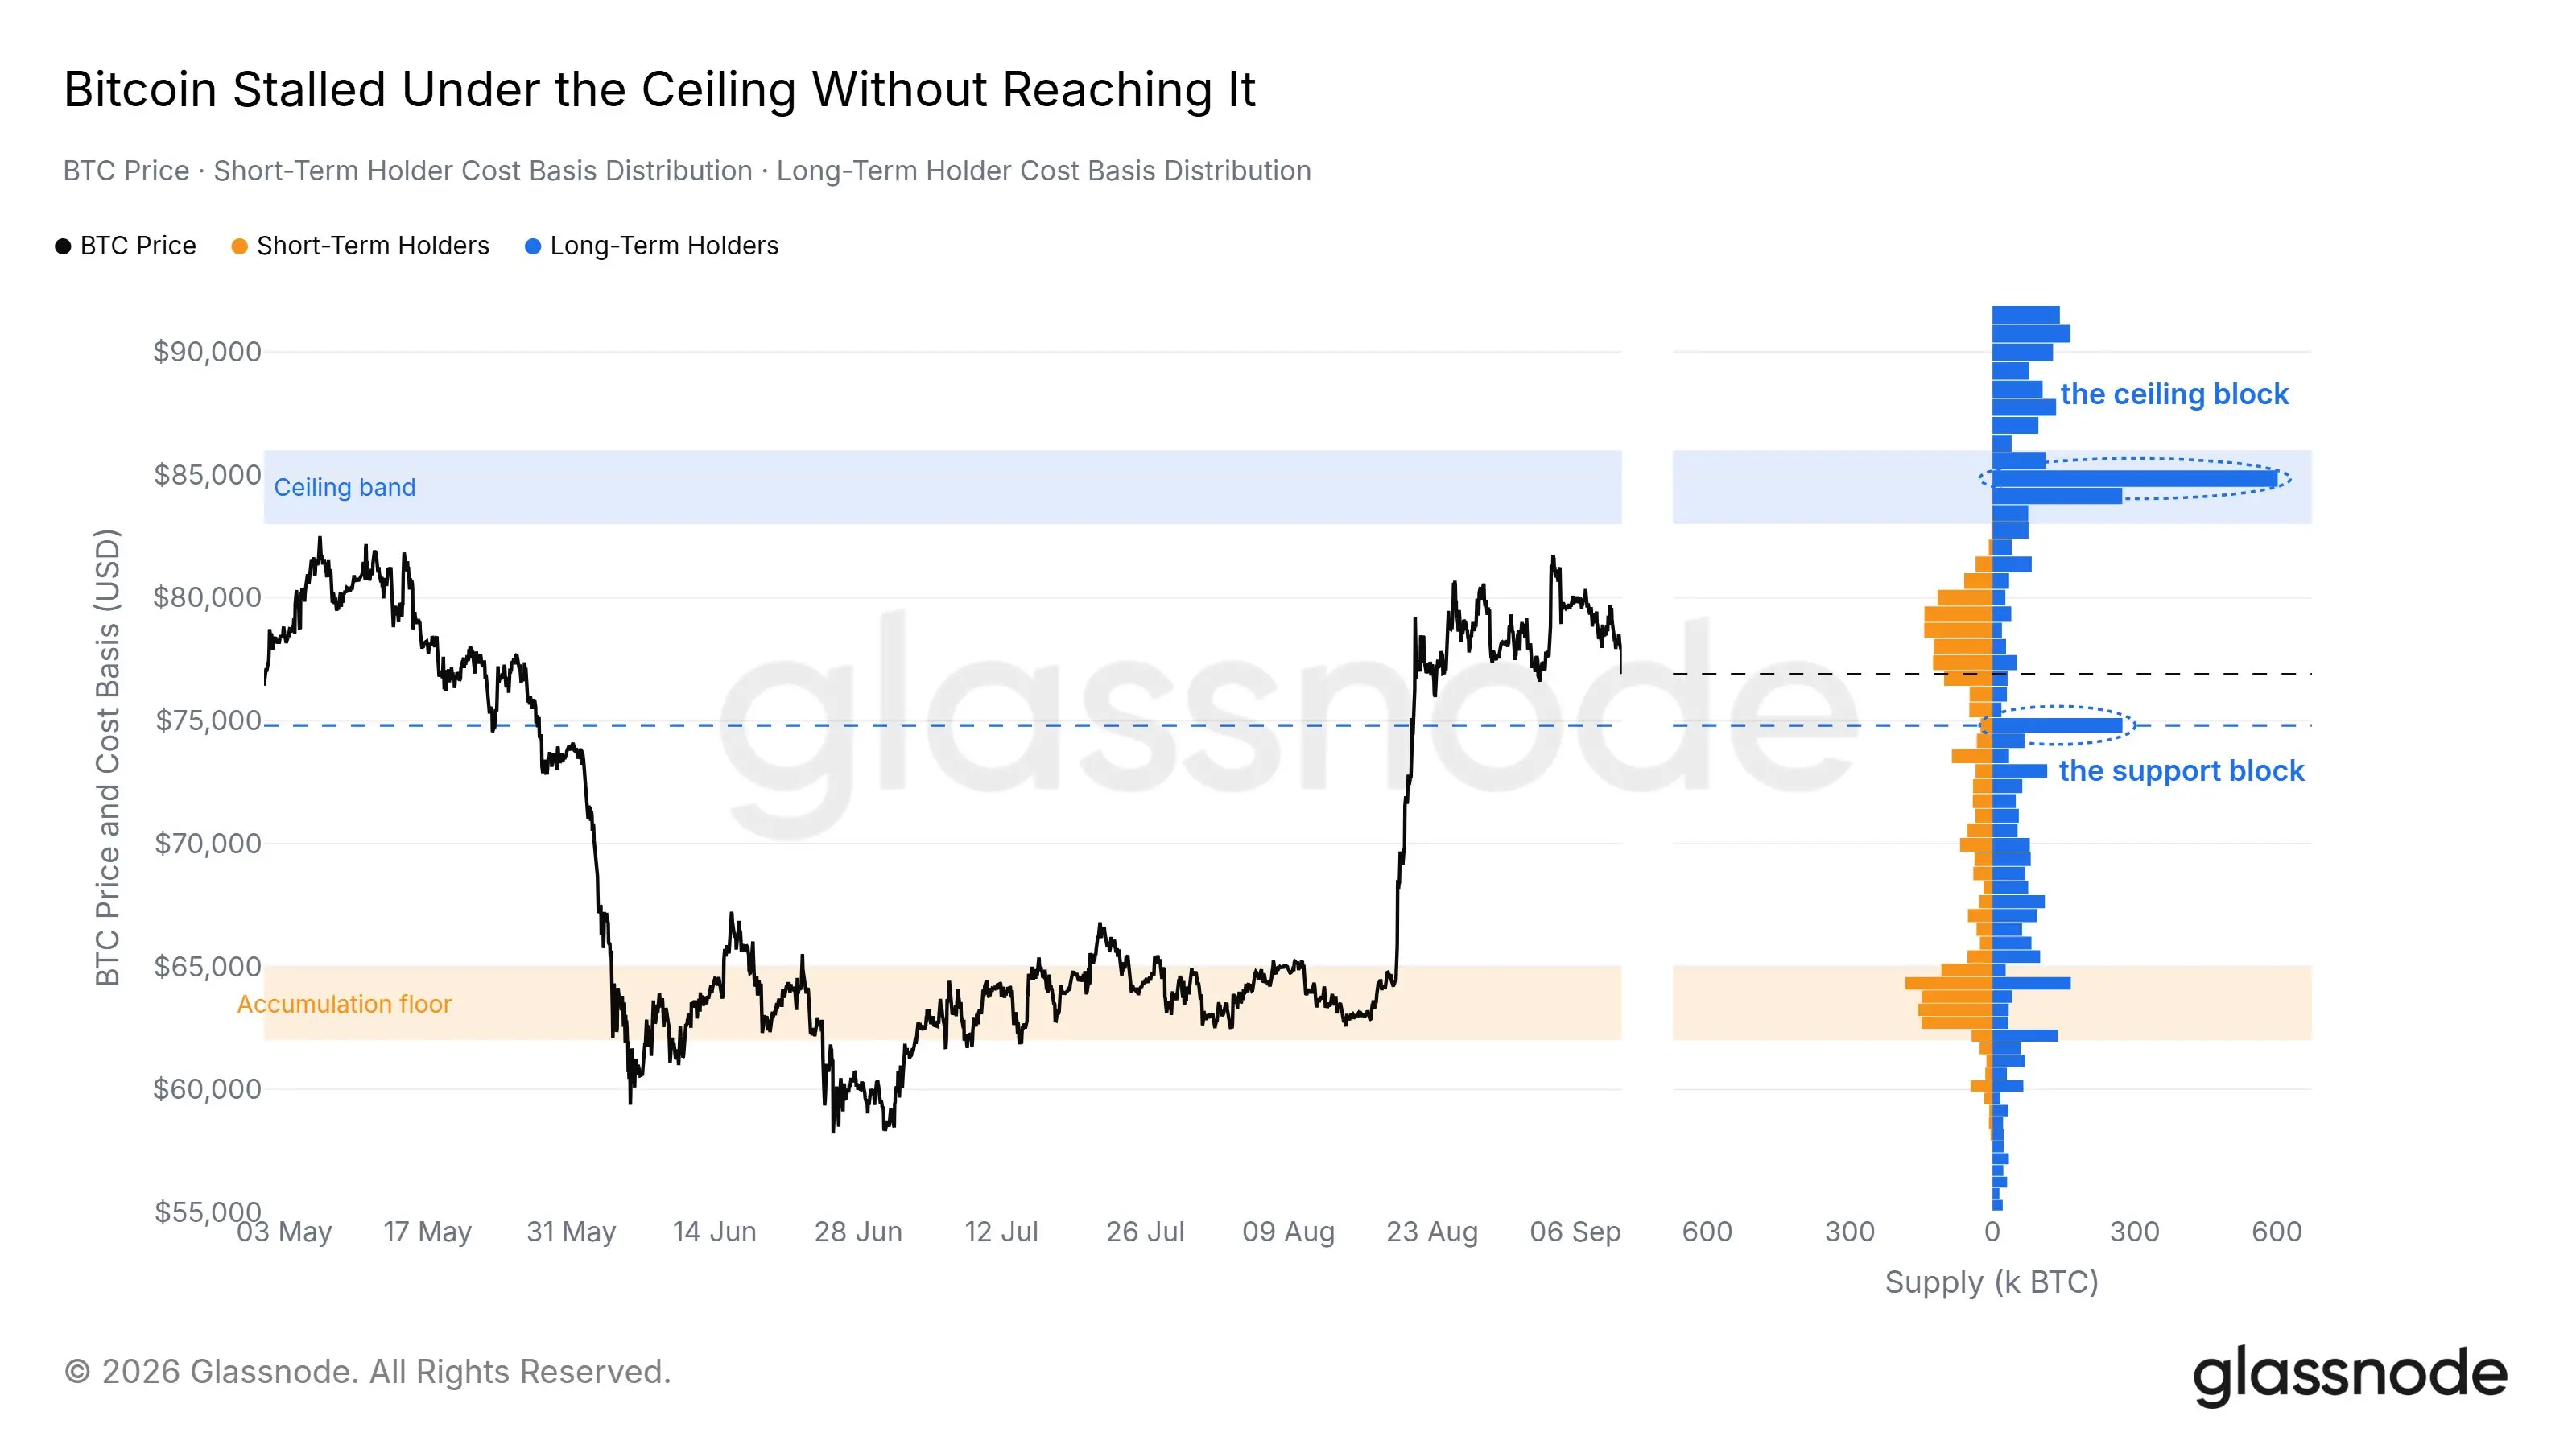
Glassnode indique que le bitcoin est actuellement freiné par une pression de vente des détenteurs à long terme dans la fourchette 83 000–85 000 $. Une rupture sous cette zone de concentration nouvellement formée rendrait 75 000 $ un niveau clé à surveiller, une baisse supplémentaire pouvant ramener les cours vers la zone d’accumulation autour de 60 000 $.
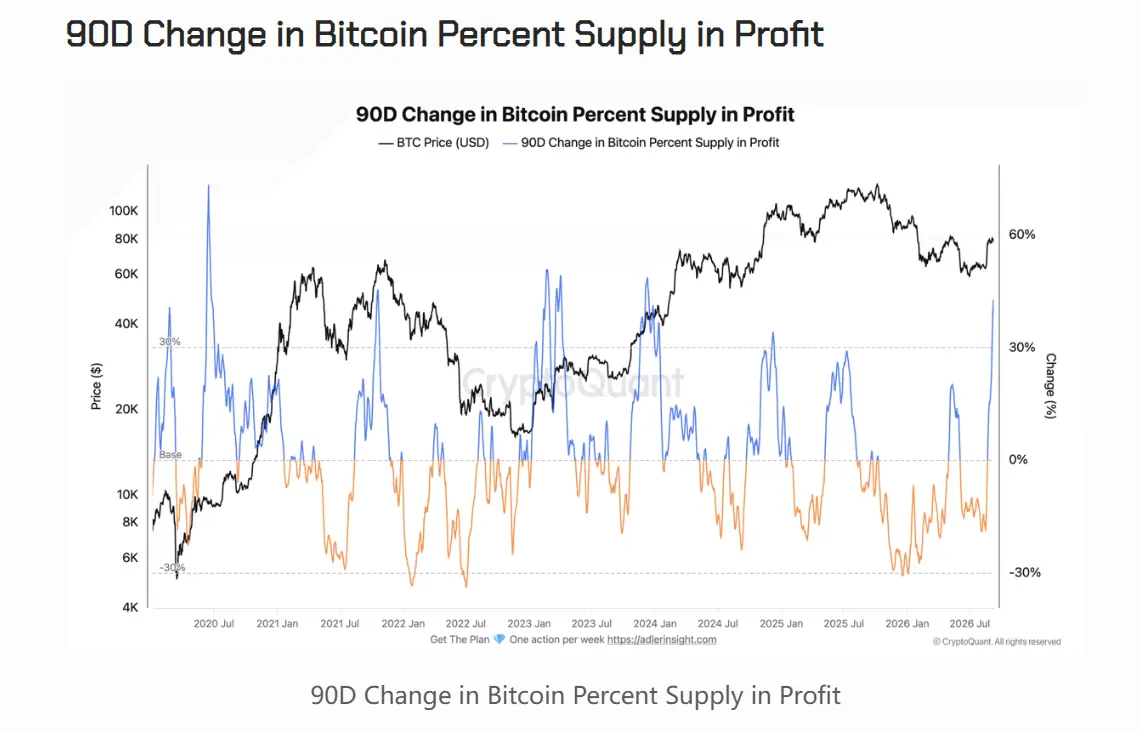
L’analyste de CryptoQuant Axel Adler Jr. note que la proportion de l’offre bitcoin en zone bénéficiaire est remontée d’environ 47 % fin juin à environ 69 %. La variation sur 90 jours est aussi passée rapidement de -19 % début août à environ +41 %, marquant l’une des reprises les plus rapides de l’histoire du bitcoin.
Le calendrier réglementaire de la semaine prochaine coïncide avec la réunion de la Fed. Zach Pandl, directeur de la recherche de Grayscale, précise que la loi américaine CLARITY, visant à établir un cadre réglementaire complet pour le marché crypto, fera l’objet d’un vote procédural au Sénat le 15 septembre, nécessitant 60 voix pour être adoptée. Avec 53 sièges, les républicains devront donc obtenir le soutien des démocrates. Même si le texte ne passe pas cette année, le cadre réglementaire relatif aux stablecoins, à l’émission de jetons, aux titres tokenisés et aux contrats à terme perpétuels continuera de se préciser.
Brian Armstrong, PDG de Coinbase, estime que l’objectif de 400 000 $ pour le bitcoin d’ici 2030 reste raisonnable, et pense personnellement que le creux de ce cycle pourrait déjà être passé. Il ajoute que, quel que soit le résultat du vote du 15 septembre, la SEC et la CFTC sont déjà prêtes à faire avancer la réglementation sur la base de leurs pouvoirs existants, et que le secteur pourrait néanmoins bénéficier d’une plus grande clarté réglementaire avant et après ce vote.