為什麼 Hyperliquid 的 HIP-4 預測市場追不上 Polymarket?
 Tapbit Wire
截至2026年10月5日數據。價格、質押、委託簿與交易來自 Hyperliquid API;各市場成交量來自 Liquidiction 公布的節點交易存檔;Kalshi 與 Polymarket 成交量來自 The Block。圖表與英文版完全相同,詳見上方。
摘要
HIP-4 最相似的對象並非 Polymarket,而是緊鄰你永續合約部位的一張期權票券。是的,HIP-4 份額與你的槓桿部位共用同一帳戶、同一保證金,且在同一撮合引擎上交易,因此下注與其欲對沖的部位永遠位於同一介面。另三點亦使其獨樹一幟:任何質押 50 萬 HYPE 的人都可開設市場;結算條件須於首筆交易前鎖定於模板中;入場免費,出場成本約為 0.1%,恰與 Kalshi 和 Polymarket 的收費模式相反。
前四個月僅由 Hyperliquid 自營。2026 年 5 月 2 日上線時,所有市場均由協議直接運營(共 691 個),直至 8 月 29 日才開放予外部場所。此後僅有三家完成質押,至今仍無第四家。
能否看見取決於所在地區。預測市場擁有獨立頁面(app.hyperliquid.xyz/outcomes),前端會依地區判斷是否將其與永續合約及現貨一同列入交易清單。從韓國網路存取時,可在市場清單中看見此分頁;而在我們測試的網路中,該分頁既未出現於清單也未列於選單,但頁面本身仍可開啟並進行交易。Hyperliquid 在多國限制前端存取——你無法看見的入口,可能在兩時區外的使用者眼中清晰可見。
自 5 月迄今,HIP-4 累計交易額達 3.17 億美元;Kalshi 僅需不到四小時即可達成同等規模。9 月期間,Kalshi 與 Polymarket 每交易 1,000 美元,HIP-4 僅約交易 70 美分。
設計是其最大亮點;問題在於規模。HIP-4 歷史總成交量逾四分之一來自已結束的世界杯賽事。支撐前四個月交易的每日比特幣市場,成交量已較 5 月高點下滑 93%。新場所使 9 月回穩至 5,100 萬美元,與 7 月持平;其中貢獻最大的場所,每交易 1 美元僅向交易者支付約 0.6 分錢。10 月開局更緩,日均約 125 萬美元。全市場每日手續費收入約 1,300 美元——尚不及單一場所僅將質押資金閒置所獲利息的一半。
一、產品設計:與 Kalshi 及 Polymarket 的四大差異
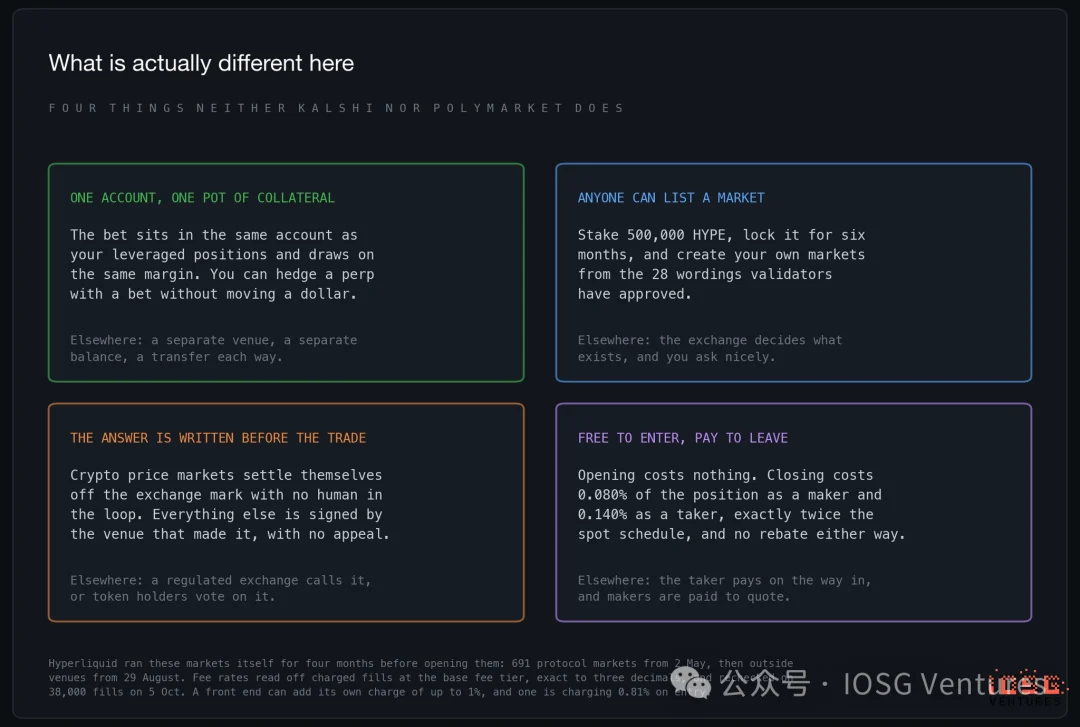
依基礎等級反推實際收取之交易手續費率:
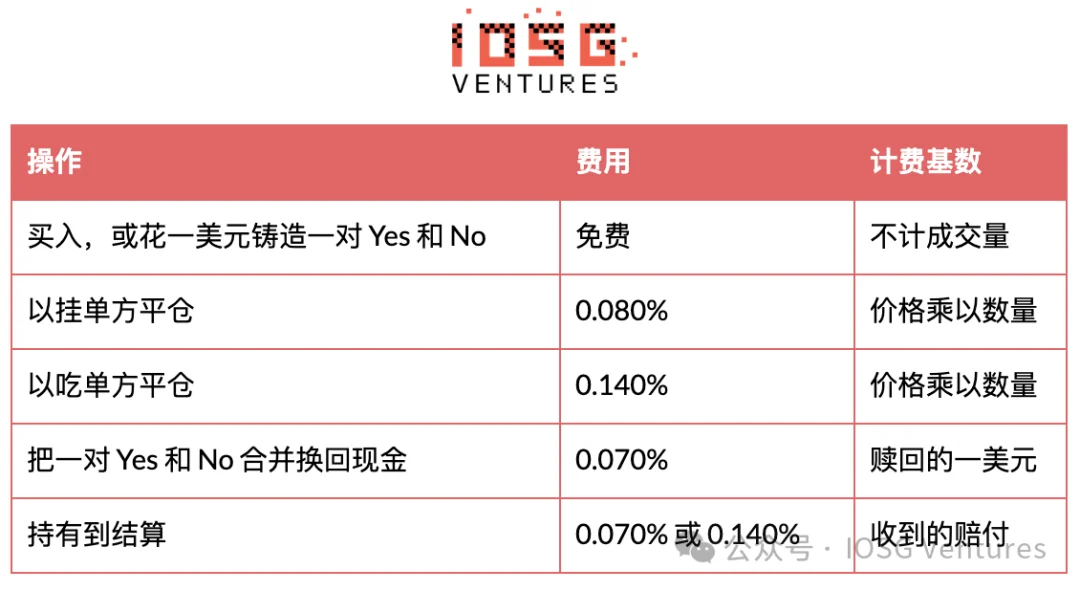
此費率恰為現貨費率的兩倍:現貨基礎等級為吃單 0.070%、掛單 0.040%。其中一方加倍,另一方歸零——往返交易成本與現貨相同,唯全數於出場時收取。常見折扣簡單疊加:4% 推薦折扣將 0.140% 降至 0.1344%,再疊加 10% 質押折扣則為 0.12096%——我們檢驗的所有交易皆精確吻合至美分。此處不提供掛單返佣,做市商在此市場的待遇比交易所其他任何地方都更差。
目前尚無場所調高其手續費係數,故場所收益係自協議手續費中劃撥,而非額外加收。入場時可能產生的唯一費用來自前端應用程式:依現貨規則,建構者費用上限為 1%,其中一款應用程式於入場時收取 0.81%——約為協議出場費的六倍。
結算機制值得深入探討,因場所風險即源於此。Polymarket 仰賴 UMA 代幣持有者投票裁決,今年早些時候曾導致一檔 3.75 億美元的 MicroStrategy 市場陷入激烈爭議。Kalshi 作為受監管交易所,由自身裁決,並接受監管機構審查。HIP-4 採分類處理:加密貨幣價格市場於約定分鐘讀取交易所標記價格自動結算;其餘所有市場則由開設者簽署結算——無爭議期,亦無人可代為簽署。
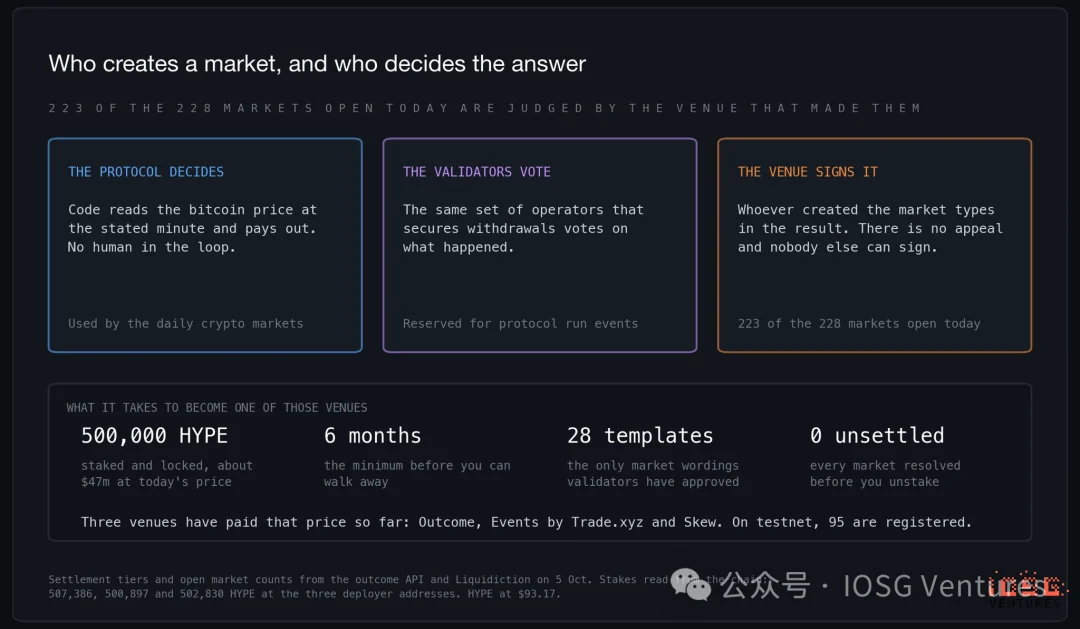
今日開放的 228 個市場中,223 個屬後者。限制因素在於資金與時間,而非流程。只要場所仍有未結算市場,其質押資金即被鎖定;六個月內不得提領;且僅能使用經驗證者預先核准之文字表述。此類表述刻意冗長嚴謹——例如「公司上市」模板,便以整頁篇幅詳列何謂「上市」之完整條件。交易前訂明規則,勝過交易後爭辯不休。將決定權交予指定人士且無上訴管道,確實不如具備程序保障;但前提是該程序本身不會崩潰。
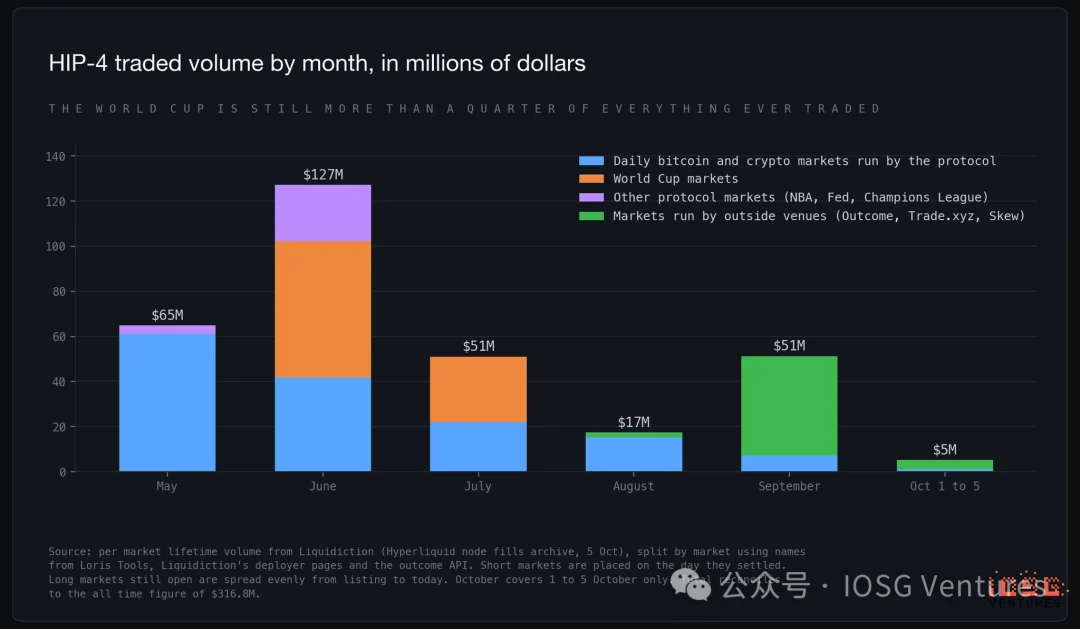
六月為交易高峰,主因是世界盃。僅足球市場交易額就達8,950萬美元,佔HIP-4累計交易量的28%。世界盃結束後,交易量於兩月內暴跌逾80%。九月回升至5,100萬美元,全部漲幅皆來自外部平台;十月前五日交易額僅500萬美元。
在這些事件之下,協議自五月起每日持續運行同一市場:「明日早上六點比特幣價格是否高於某一價位?」這或許是最具Hyperliquid風格的產品,且已連續四個月下跌,直至築底。
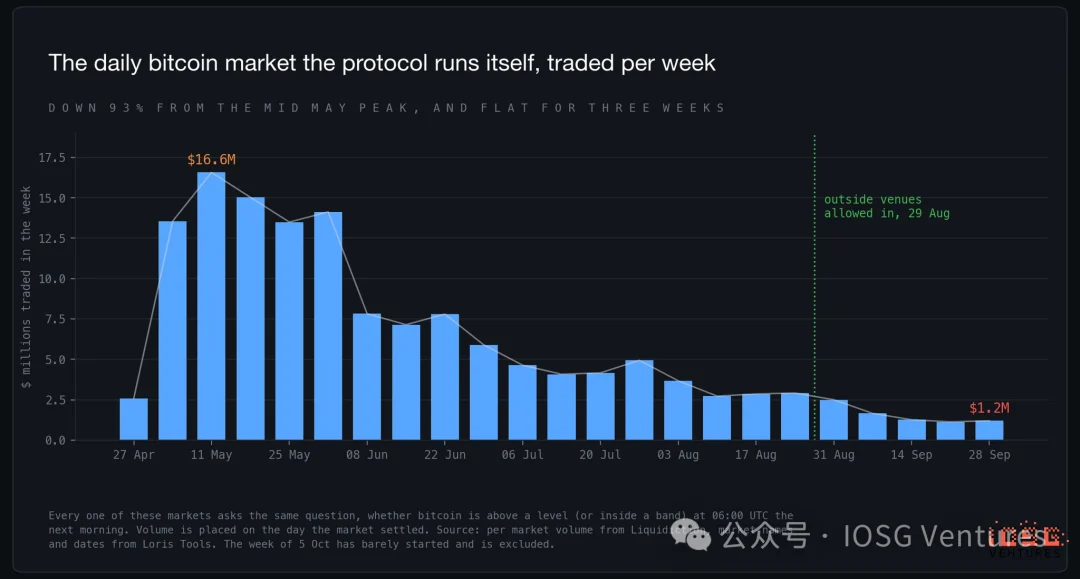
五月十一日當週交易額為1,660萬美元;九月二十八日當週僅120萬美元,此前兩週亦大致相同。每日問同樣問題,關注者逐漸減少,最終幾乎無人參與而終止。無論HIP-4未來如何演進,都不會再是這樣。
二、開放上架五週觀察:
補貼驅動交易量與重複市場
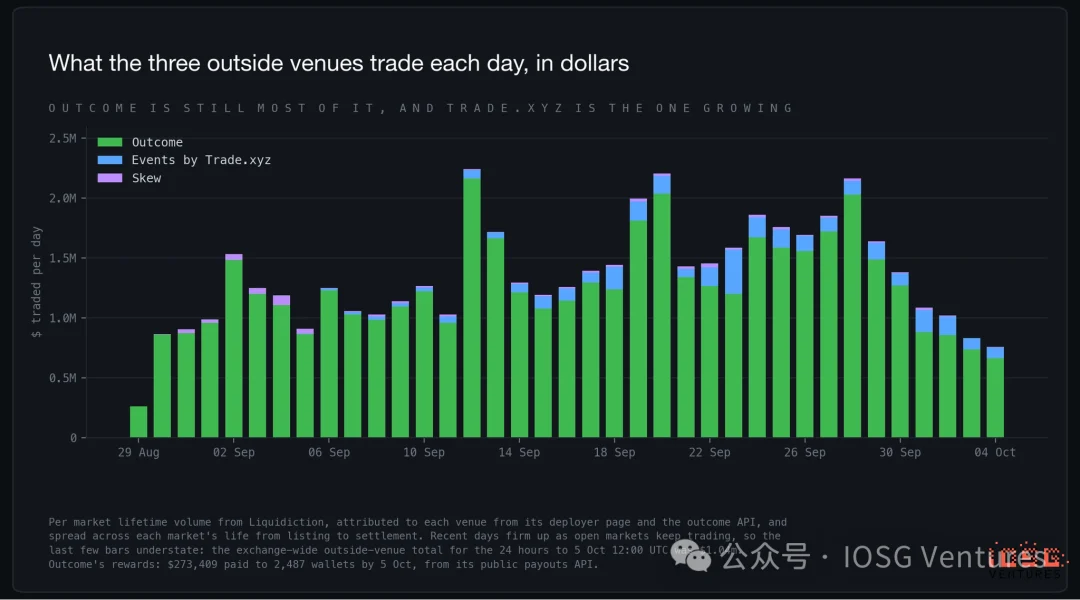
Outcome於八月二十九日率先上線;Skew次日註冊市場,此後幾乎未有交易。Trade.xyz旗下的Events於九月五日註冊、十日對外開放。截至最近一日,HIP-4整體交易中Outcome佔68%、Trade.xyz佔21%、協議自營市場佔10%,其餘為Skew。若僅計算外部平台,Outcome自八月二十九日起已佔92%,Trade.xyz則從零成長至最近一日近25%。其市場選題最具觀點性:包括押注自身股票與商品永續合約價格、NFL賽事,以及交易所獨家提問——Anthropic與OpenAI能否於截止日前上市。
此交易量須打折扣。Outcome推出百萬美元獎勵計畫,按市場、按日向做市商與交易者發放,但僅限透過其自家App程式碼下單者適用。截至十月五日,已向2,487個錢包支付273,409美元,日均約7,400美元,約占Outcome總交易額的0.6%,相當於四趟往返成本。預算已耗用四分之一,且日付獎勵毫無減緩跡象。九月外部平台日均交易額為100–200萬美元(週末最旺);十月回落至約100萬美元,但獎勵仍持續發放。
開放上架亦催生首批重複市場。Outcome與Trade.xyz均上架「聯準會十月會議」議題,過去七日Outcome交易額為35.4萬美元,Trade.xyz僅90美元。雙方亦同步上架「Anthropic首日市值」系列問題,但雙邊交易皆極低。任何人皆可提問,意味兩平台可能列出相同問題,且彼此訂單簿互不整合;交易量自然流向提供補貼者。
交易內容正明顯傾向體育類。過去三十日,足球、美式足球與電競合計佔交易額45%,加密貨幣價格相關問題佔42%,股票與商品佔7%,聯準會議題佔6%。未平倉合約更趨集中:三分之二風險資本押注體育賽事,主要為賽季型市場(如英超、歐冠、NFL冠軍),加密貨幣價格僅佔17%。
可用模板增長速度已超越平台數量。驗證節點已批准28種模板,較九月中旬的18種增加,新增項目包含價差、大小分、金球獎、兩大AI模型於排行榜上的對決,以及企業上市首日市值等。下次網路升級將把各平台同時上架市場上限提升至200檔,每日新上架上限提升至1,000檔。測試網已有95個已註冊部署者;主網目前僅3個。
三、委託來源:七成訂單經由Outcome流入
前端應用程式若要代用戶下單,需獲授權使用獨立簽署金鑰,該金鑰名稱即為應用程式名。因此,在outcome.xyz註冊的錢包永久攜帶類似「Outcome-9d3c74de」的標籤,公開可見。交易所自有行動端登入機制同理,顯示為「Mobile QR」;桌面端則每步驟皆以用戶自有金鑰簽署,不留任何標籤。我們僅分析Outcome,因其佔外部平台交易量約90%,且唯其數據具代表性。
約70%交易量來自outcome.xyz註冊錢包,約五分之一來自無標籤錢包,其餘一成則來自自行命名金鑰的腳本或第三方工具。規模越大,Outcome占比越高:前二十大錢包中占四分之三,其餘則約占一半。這正是獎勵計畫的典型結果:僅獎勵經Outcome程式碼路由的訂單,而領取獎勵的做市商恰為最大錢包持有者。
此方法存在限制:標籤僅表示錢包曾透過某應用註冊,不代表特定交易確由該應用路由;而無標籤的五分之一亦不能視為交易所官方網頁使用者:其中多數同時跨多個訂單簿雙向掛單——即以自有金鑰簽署的腳本。樣本取自近期60個最活躍訂單簿中48小時交易量加權的121個錢包,天然偏向做市商。手續費亦無法解答此問題:樣本中不到1%金額支付了建造者費(兩日僅9美元),Outcome自有程式碼則完全免費,而免費路由App與「無App」在外觀上完全無法區分。
四、與Kalshi及Polymarket比較:差距約1,400倍,且仍在擴大
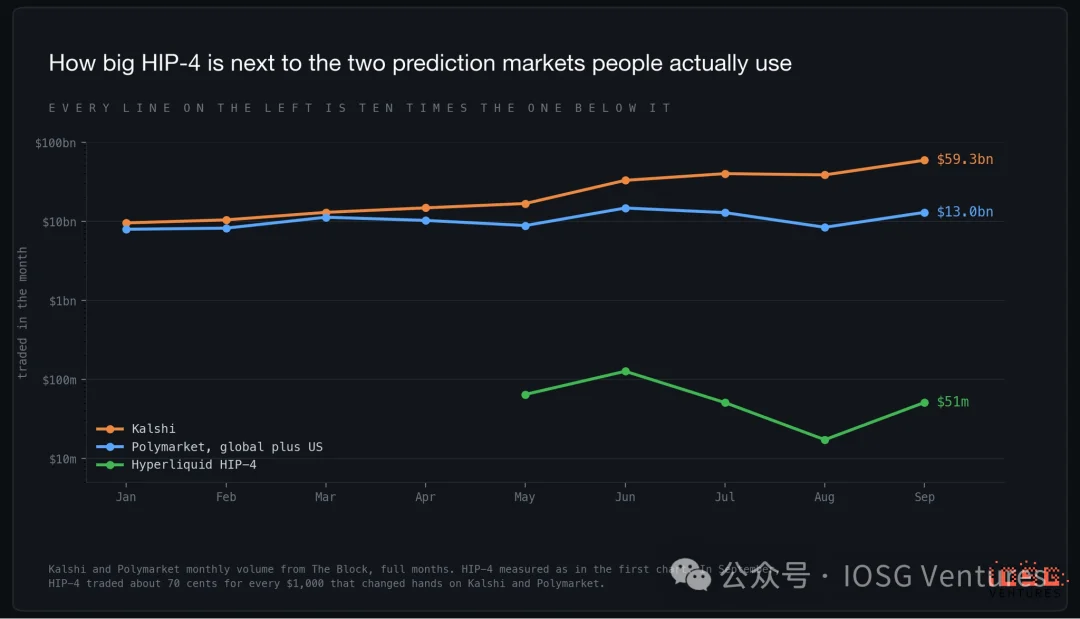
差距約為1,400倍,且以美元計量,即使HIP-4自身持續成長,此差距仍在擴大。Kalshi九月交易額達593億美元,較八月增加206億美元;Polymarket(含美國業務)達130億美元,其中大部分現已落於美國App;HIP-4則為5,100萬美元。
incumbents 的優勢不在市場設計,而在真正驅動交易量的兩大關鍵:一是受關注的事件——數以千計,且能在新聞爆發後數小時內迅速上架;二是分發管道:應用程式、品牌、體育觀眾群,以及 Kalshi 採用的合規封裝(US 券商可直接整合)。HIP-4 擁有 28 個模板、3 個場所及一支已慣於交易永續合約的用戶群。
incumbents 亦正逐步邁向 Hyperliquid。九月初,Polymarket 為美國境外用戶推出永續合約——涵蓋加密貨幣、股票、指數與商品共 67 個市場,槓桿最高達 20 倍。將投注與槓桿部位整合於單一平台,原為 HIP-4 專屬功能;如今已成功能競賽,而 Polymarket 以既有事件資源搶先起跑。
五、經濟面:全市場手續費低於單一場所質押年化收益的一半
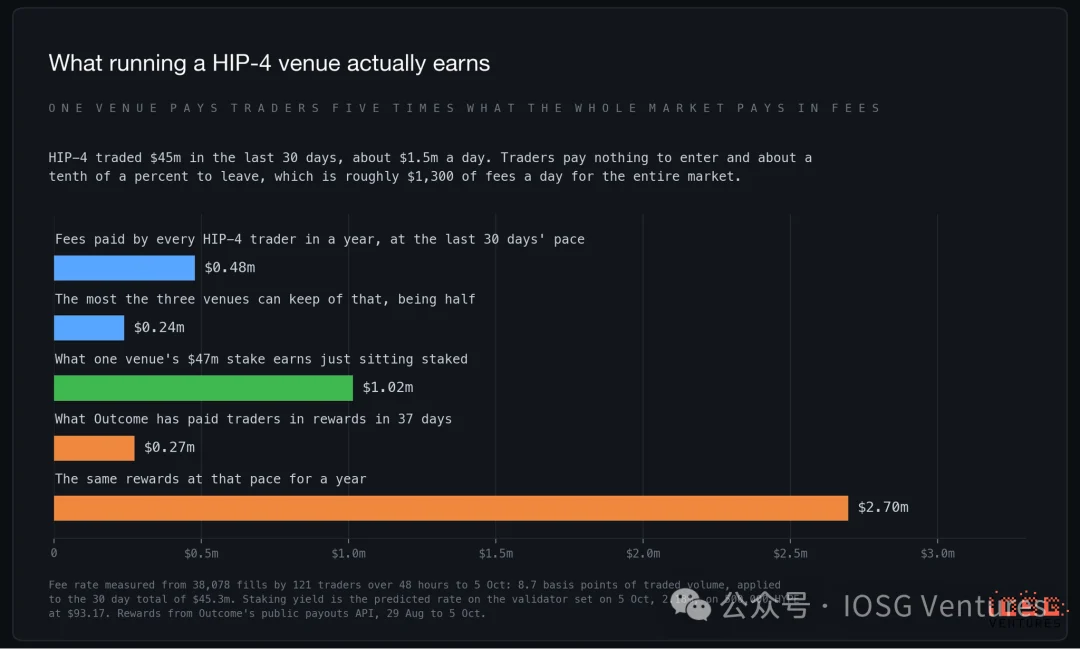
依過去 30 天速率估算,所有 HIP-4 交易者合計年繳手續費約 48 萬美元。場所最多分得一半,由三方均分;而任一場所須鎖定之質押金,光是靜置即可年獲 100 萬美元收益;最高交易量場所更以每年 270 萬美元獎勵爭取流量。
依此數據,各場所實非營運事業,而是購入一項選擇權——其價值在於:Hyperliquid 表示部署方可日後調高費率、交易量有望成長以支撐收費,且該產業私有市場可比公司估值分別達 220 億與 210 億美元,Kalshi 傳聞正洽談 400 億美元估值。但這終究是選擇權,且持有成本高達 4700 萬美元質押金——若交易量始終未至,該筆資金即歸零。
六、結論:設計領先,市場尚未成熟
基礎建設穩健紮實,但市場需求尚未到來。
就工程師關注的面向而言,Hyperliquid 已打造出更優產品:單一帳戶、單一保證金池、投注與對沖部位同介面操作;結算條款於首筆交易前即寫入範本;同一問題的「是」與「否」共享委託簿,避免流動性割裂。過去五個月無任何跡象顯示設計構成瓶頸。
最有力的論點在於「無需離開」:保證金、避險與投注皆集中於單一帳戶——對已在 Hyperliquid 交易永續合約的交易台而言,新增預測部位僅需點擊一次,無需切換平台、開立新帳戶或反覆轉帳。無論最終與 Kalshi 競爭結果如何,此價值確然存在,亦因此即便無法成為獨立事業,仍將維持一定規模。但其獨特性已不如八月:Polymarket 現已於投注旁提供槓桿,且起點正是擁有大量用戶的一方。
目前深度仍不足。25 個最活躍委託簿中,中位買賣價差為 0.29 分,最佳賣價上下 1 分內僅掛單約 4700 美元。1000 美元市價買單僅略高於最佳賣價數個基點;10000 美元買單則溢價 2% 至 3%,且其中四至五個委託簿甚至無法依可見報價全部成交。散戶級交易運作順暢,但大額資金難以執行。做市商持續重新報價,耐心掛限價單表現更佳,但如此淺薄的委託簿,恰是五個月新市場的典型特徵。
可供交易標的亦極有限。預測市場交易量源自議題,而議題來自編輯團隊每週上架數百事件,或體育賽程表。HIP-4 僅有 28 個核准措辭、三家場所各自質押 4700 萬美元使用,其中兩家已上架相同問題。Kalshi 則可在數小時內針對新聞事件開設市場。
用戶結構亦明顯錯配。每個地址日均交易八次——這是交易台,而非投注大眾。若目標是為加密貨幣交易員提供封頂賠付工具,此設計已臻完善;但若目標是 Kalshi 與 Polymarket 正爭奪的群眾市場,則完全不適用——而三分之二瀕臨風險的資金仍押注於整季美式足球市場,正說明場所仍在朝此方向推進。
最可能的發展路徑其實最簡單:HIP-4 將持續作為 Hyperliquid 的一項功能,僅賺取微薄收入;其價值在於永續合約交易員無需另開帳戶。這值得推動,但不應以預測市場事業之標準予以估值。