AI燒錢太快?中國最富科技巨頭搶著募資
 Tapbit Wire
多家中國頂級網際網路企業近期紛紛啟動外部融資。
阿里巴巴進行供股,騰訊發行債券,字節跳動則向近30家銀行取得296億美元銀團貸款。
但問題是:它們真的缺錢嗎?至少從帳面看,完全不是這麼回事。
截至今年六月底,阿里巴巴現金及流動投資仍達4745億元人民幣;騰訊官方公布的「總現金」亦高達5112億元人民幣;未公開財報的字節跳動,同樣是中國最盈利的網際網路企業之一。
既然如此富有,為何還四處籌資?
答案很簡單:AI。
最新加入這波融資潮的是字節跳動。
據媒體9月3日報導,字節跳動原計畫僅借200億美元,消息曝光後,中、美、歐、新加坡近30家銀行踴躍參與,認購金額逾300億美元,最終將貸款規模擴至296億美元(約2000億元人民幣),成為亞洲今年第二大美元貸款交易。
更特別的是,這筆巨額資金無需抵押擔保。
一位直接參與交易的人士表示,此規模之無擔保貸款極為罕見——換言之,銀行純粹基於字節跳動自身信用即敢放款。
2024年,字節跳動已向約20家境內外銀行及其他 lending 機構借入108億美元;如今貸款規模近兩年前三倍,融資條件卻更優。
這筆錢用於何處?字節跳動僅說明為「一般公司用途」,但據媒體報導,主要將投入AI擴張。
阿里巴巴則選擇不同路徑。
今年八月下旬,阿里巴巴在香港配售新股,一次募資800億港元,並明確指出:全數資金將投入AI,重點用於擴充算力、建設大規模AI資料中心及升級雲端基礎設施。
騰訊則進軍債券市場:今年六月發行24.5億美元及150億元人民幣債券,其中部分人民幣債券到期日為2056年,期限長達30年。雖未明言專款用於AI投資,但其AI基礎建設投資亦大幅加速。
大型企業四處籌資的現象,不僅限於中國。
截至今年7月7日,亞馬遜、Alphabet、Meta與甲骨文當年已發行約1940億美元債券,較2025年全年發行的1080億美元大幅增加近80%。
其中,Meta於四月底單次發行250億美元債券;甲骨文則計劃今年透過債券與股權融資450億至500億美元,以支應其快速擴張的雲端與AI基礎設施資金需求。
從中國到美國,愈來愈多科技巨頭正主動尋求外部融資——這並非因缺乏資金,而是AI極度耗資。
若前往山西大同廣靈縣參觀字節跳動的運算基礎設施,或許更能直觀理解「AI燒錢」的真實含義。
當地,字節跳動子公司火山引擎已部署大規模太行計算中心;僅第二期總投資即達45億元人民幣,規劃逾1.5萬個伺服器機櫃,並同步建設220千伏輸變電工程。
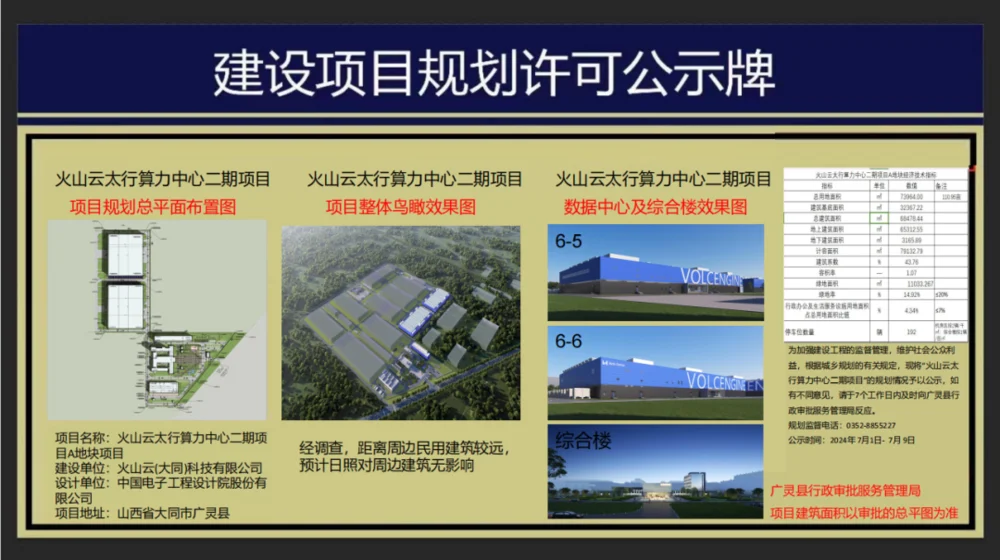
▲ 出處:廣靈縣人民政府網站
一般所見AI多為聊天機器人或秒級生成影片,但實際落地時,卻轉化為一棟棟機房、一排排伺服器,以及背後龐大的支援基礎設施。
雖晶片最受矚目,但取得晶片僅是第一步;真正難點在於如何將單顆晶片整合為穩定、可運作的運算力。
今年以來,NVIDIA H200對中銷售屢經審批與交貨流程;即便取得許可證,亦不保證晶片立即到貨。同時,資料中心建設、設備部署及最終上電均需時間。
這也意味AI基礎設施投資不僅規模龐大,更須超前規劃與持續投入。
隨著運算力需求持續攀升,大型企業資本支出亦急速擴張。
2025年初,阿里巴巴宣布未來三年至少投資3800億元人民幣建設AI與雲端基礎設施,單單第二季即支出約677億元。
字節跳動更為積極:據媒體報導,內部曾討論將2026年資本支出上限提高至700億美元(約4700億元人民幣),重點仍在資料中心等AI基礎設施;此數字或有調整,但已充分展現競賽規模。
這種急迫感亦體現在張一鳴身上。
2021年宣布卸任字節跳動執行長時,張一鳴於內部信中表示希望「以十年為視野」,花更多時間學習、系統性思考與探索新事物。
今年7月,他在種子團隊內部會議罕見發言,明確要求勿倚賴拆解競爭對手模型以爭取短期排名,並願意犧牲部分短期收益以實現長期目標。
在模型研發上,張一鳴仍堅持長期主義;但在運算力與基礎設施投資方面,字節跳動顯然正在加速。
原因並不複雜:模型今日落後,六個月內尚可迭代追趕;但若他人機房已佈署大量GPU並開始營運,而你的資料中心仍在興建、等待供電,此時間落差極難彌補。
再者,在AI時代,基礎設施已不僅是業務背後的支援,其本身正成為業務的一部分。
模型能達成何種成果、可服務多少用戶、成本能否壓低,皆直接受限於運算力;某種程度而言,基礎設施建在哪裡,就決定了業務天花板在哪裡。
因此,AI領域的競爭可能持續多年,但基礎設施之爭則集中在這幾年。大型企業真正競逐的不僅是晶片,更是時間。
但這引出另一個問題:既然帳上擁有數千億現金,為何不直接動用自己的資金?
因為企業資金從非單一用途:股票回購、併購、新業務開發皆需投入,且須預留空間以因應未來可能出現的風險與機會。
伺服器、資料中心等基礎設施可長期創造價值,以長期資金支持長期投資,實屬自然之選。
騰訊即為極直觀之例。雖未明確將債券募集資金專用於AI投資,但長期資金顯然為未來大規模投資預留更大彈性。
當然,大型企業敢如此投入,另有一關鍵前提:數據正逐步驗證可行性。
今年騰訊第二季財報電話會議中,有分析師直接提問:若依第二季約530億元資本支出推算,年化資本支出將逾2000億元;未來折舊與攤銷將如何影響利潤?AI所帶來的新營收需多久方能覆蓋此類成本?
騰訊首席策略官詹姆斯·米切爾(James Mitchell)揭示了公司資本支出背後另一層邏輯。
據他指出,以當前運算需求及租賃價格估算,若騰訊仿效部分新興雲端服務商,直接將新增運算力出租予第三方,幾乎可立即覆蓋設備折舊,並迅速獲致可觀報酬。
騰訊總裁劉熾平(Martin Lau)補充另一項計算:數月前已付款下單的部分運算資源,如今轉售即可獲逾30%利潤。
這實際為騰訊AI資本支出提供一道「安全緩衝」:若自身AI業務快速成長,即自用運算力;若外部需求更強,亦可透過雲端服務變現。
運算力正由純粹成本轉型為可產生營收的生產性資產。
阿里巴巴亦開始進行類似計算。今年八月,阿里集團CEO吳澤明於財報會上表示,依目前AI產品平均毛利率估算,相關資本支出約三年可回收;隨毛利率與營運效率提升,有望縮短至2.5年,甚至未來達約2年。
他亦提到,阿里2020年採購的A100晶片、乃至2018年購入的V100晶片,至今仍接近滿載運作,實際使用壽命遠超理論折舊年限。
與此同時,營收正加速跟進。阿里AI相關產品營收已連續12季呈三位數增長,年化營收逾495億元;今年第二季,快手「可靈」AI營收亦突破8.5億元。
這些數字尚無法證明數千億元AI投資已全數回收,但至少大型企業已不再僅憑想像推估AI前景——投資多少、回收期多長、可創造多少營收,此類計算正日益清晰。
由此,新循環已然成形:更多運算力可訓練更多模型、服務更多客戶;營收增長則增強企業持續投資信心,亦更易取得下一輪融資。
資金轉化為運算力,運算力驅動業務,業務支撐下輪投資。
但資本市場風向亦在轉變。
今年上半年,中美資本市場對AI熱情高漲;然而進入下半年,市場態度趨謹慎,愈發關注高估值能否兌現,以及龐大投資需耗時多久方能獲益。
這也是為何阿里巴巴八百億港元的供股案備受關注。阿里並不缺現金,卻仍選擇在此時籌集資金。字節跳動擴大銀團貸款規模,騰訊發行長期債券——這些舉措背後亦有類似考量。
對大型科技企業而言,趁資金尚寬鬆之際提前儲備未來數年彈藥,顯然比等到真正急需時再融資更為穩妥。
因未來需資金的絕非僅此幾家公司:平台企業、晶片廠商、雲服務商及大模型公司,均須持續加碼投資。當眾多企業同時亟需數百億甚至千億元資金時,資本本身或將成為稀缺資源。
這些科技巨頭日益意識到,當前AI之戰與互聯網時代截然不同:技術決定能否入席,而資金厚度則決定能坐多久。