Başarısız bir BTC hazinesi şirketi delisting sürecini nasıl tamamlar?
 Tapbit Wire
Strateji’den Bitmine’e kadar son iki yılda, birçok kripto para hazinesi şirketi (DAT) yükselişini gözlemledik — bazıları sürekli finansmanla devasa miktarda BTC biriktirdi, bazıları ETH gibi alternatif coinlere yoğun yatırım yaptı, bazı daha önce dikkat çekmeyen halka açık şirketlerse bu model sayesinde borsada kripto varlık ajansına dönüştü.
Bu model bir zamanlar oldukça etkiliydi; bir şirketin hisse senedi defter değeri üzerinde prim kazanabiliyorsa, finansmana devam edebilir, coin satın almaya devam edebilir ve piyasa ilgisini daha da artırabilirdi… Ama hiç düşündünüz mü: Bir gün bu oyun oynanamaz hâle gelirse, bir kripto para hazinesi şirketi nasıl çıkış yapmalı?
Bugün bu sorunun cevabını UK’de borsada yer alan Satsuma şirketiyle görüyoruz: BTC’yi sat, işi kapat, çoğunlukla sermayeyi hissedarlara geri ver ve ardından borsadan gönüllü olarak çekil.
9 Eylül 2024 tarihli planlanan delisting yaklaşırken, Satsuma, son iki yıldaki hazinenin çılgınlığından sonra aktif olarak «BTC likidasyonu → sermaye iadesi → nihai delisting» sürecini tamamlayan ilk örneğe dönüşüyor — önceden benzer durumlar yaşanmış olsa da Profusa, delisting baskısı altında borsadaki statüsünü korumayı başarmış, DigiAsia ise birleşme ve yeniden yapılandırma nedeniyle delist olmuştu; bu durumlar Satsuma’nın durumundan farklıdır.
Satsuma bu noktaya nasıl geldi?
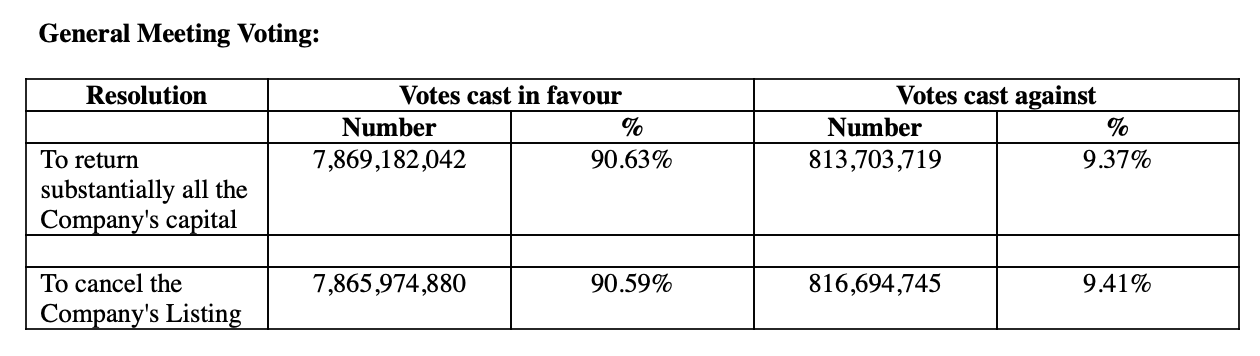
20 Temmuz 2026’da Satsuma, iki özel karar üzerine genel kurul toplandı: Birincisi şirket sermayesinin büyük kısmını hissedarlara iade etmek, ikincisi FCA Resmi Listesi’ndeki borsa kaydını iptal etmek.
Sonuç şaşırtıcı değildi: İlk karar %90,63, ikincisi %90,59 oranında onay aldı. Genel kurul kararı geçtikten sonra yönetim kurulu, şirketin işlem faaliyetlerini kapatmaya başladı ve kalan 669 BTC envanterini satmaya başladı.
Bu ani bir karar değildi. Aslında Satsuma’nın BTC hazinesi stratejisi uzun süredir sorun yaşıyordu. Hazinenin yoluna girdikten sonra 1199 BTC biriktirmişti, ancak ortalama alış maliyeti $113.000’i aşmıştı. BTC fiyatlarının düşmesiyle şirketin bilançosundaki BTC varlığının değeri hızla eridi ve sermaye piyasalarının verdiği değerlemeler de düştü.
Aralık 2025’te Satsuma bir defada 579 BTC sattı; bu satış o dönemki envanterinin yaklaşık yarısına denk geliyordu ve yaklaşık £40 milyon (£93.057 civarı) getiri sağladı. Ancak bu işlem BTC maruziyetini azaltmak amacıyla değil, likidite baskısıyla yapılan bir hareketti — şirketin o ay vadesi gelen yaklaşık £78 milyonluk dönüştürülebilir tahvili ödemesi gerekiyordu. Ancak sonrasında durum iyileşmedi; BTC fiyatları düşmeye devam etti ve Satsuma’nın nakit akışı baskısı giderek arttı.
Bu noktada BTC hazinesi modelinin ters dezavantajları Satsuma’da tam olarak ortaya çıktı — şirket borçlarını ödemek için BTC satmak zorunda kalınca, «finansman → coin alımı → yeniden finansman» döngüsü sürdürülemez hâle geldi.
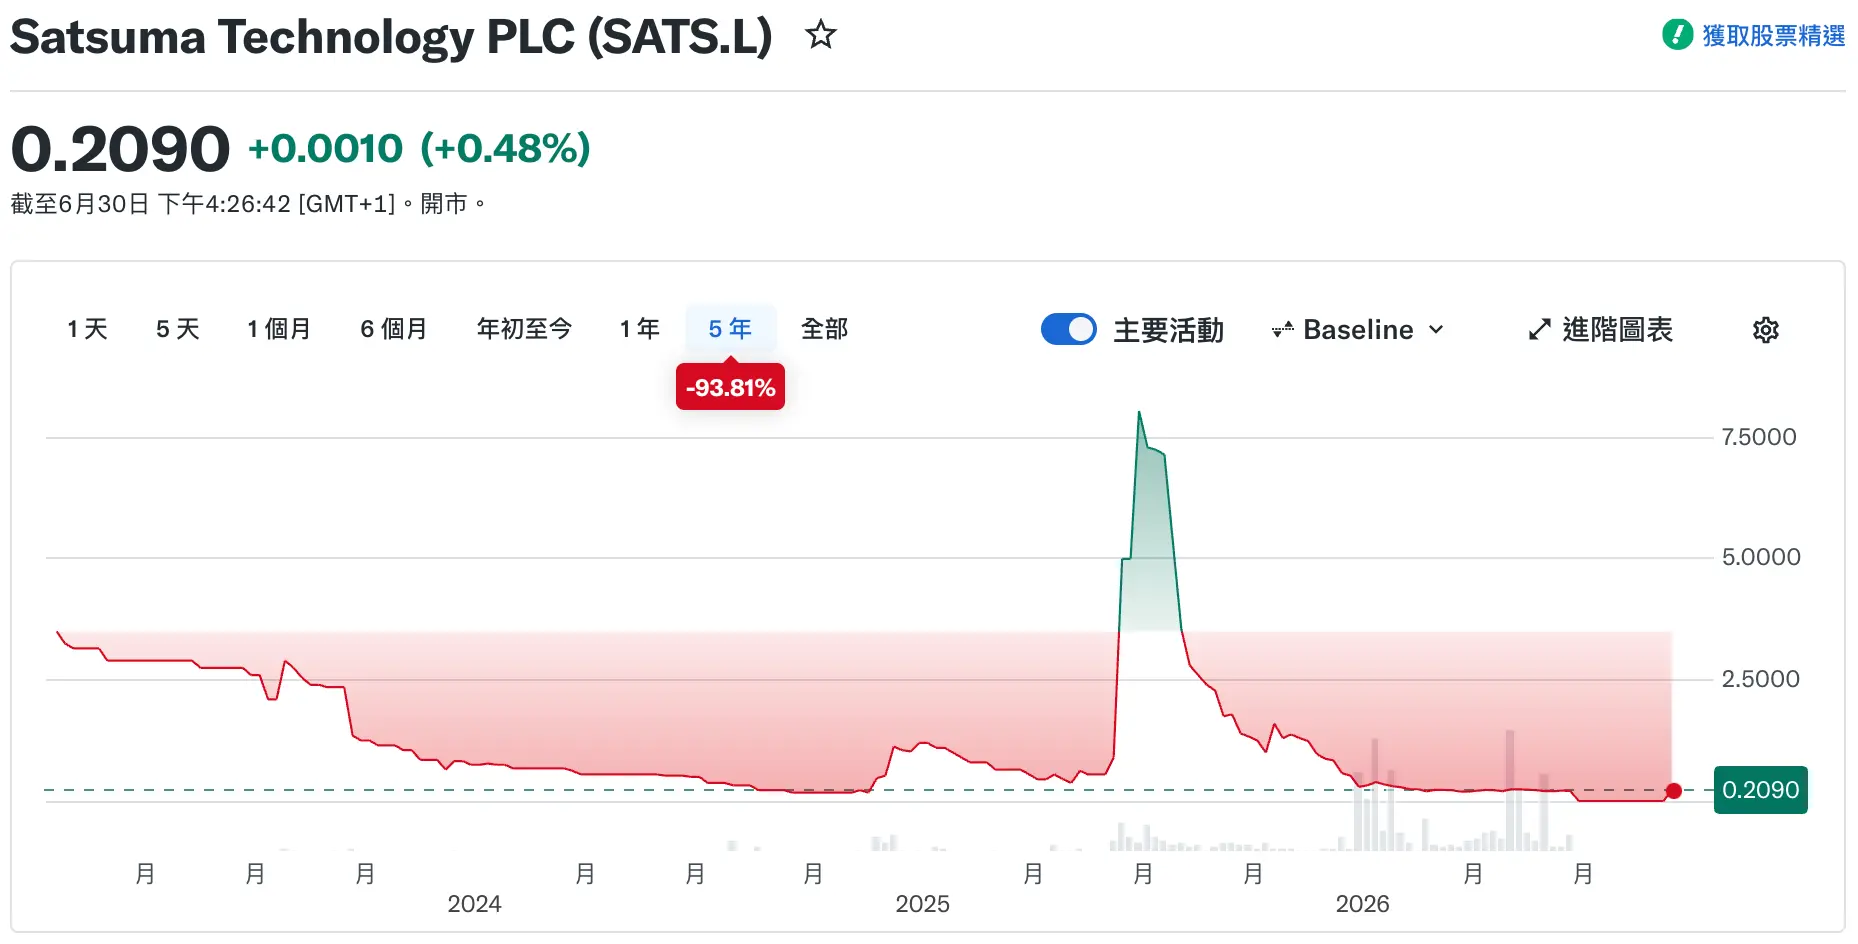
Hisse fiyatı yönündeki performans daha da çarpıcıydı. Haziran 2025’teki zirve noktasına göre bu yıl Temmuz’daki delisting oylaması dönemine kadar Satsuma’nın hisse fiyatı yaklaşık %99 düştü ve piyasa değeri bile bir süre BTC envanterinin değerinin altına indi.
Yani piyasa artık bu BTC hazinesi şirketi için prim ödemeye istekli değildi; dolayısıyla bu halka açık kuruluşun sürdürülmesinin kendisi bile sorgulanmaya başlandı. Nisan 2026’da Satsuma’nın en büyük kurumsal hissedarlarından biri olan Pantera Capital, şirketten hazinenin modelini bırakıp kalan BTC’leri satarak nakiti hissedarlara iade etmesini resmen talep etti. Ardından şirketin %20’den fazla hissesine sahip hissedarlar ortak olarak genel kurul çağrısı yaptı ve böylece sermaye iadesi ile delisting önerisini ileriye taşıdılar.
Sonuçta, %90’un üzerindeki hissedarlar sermaye iadesi ve delistingi destekledi ve Satsuma resmi olarak bir BTC hazinesi şirketi olarak hikâyesini sonlandırdı.
Bir DAT’ın gönüllü olarak delist olması için hangi adımları atması gerekir?
Kalan soru, kote dışı bırakmanın nasıl gerçekleştirileceği ve Satsuma’nın piyasaya tam bir gösterim sağlamasıdır.
İlk adım, paydaşlar toplantısının özel bir kararını kabul etmesidir. Bir şirket, yönetim kurulu kararıyla yalnızca halka açık varlığı kapatmaya karar veremez. Satsuma önce paydaşların sermaye iadesini onaylayıp kote dışına çıkarma yetkisini iptal etmelerini oylamasını sağlamıştır.
İkinci adım, sermaye iadesi alacak nihai paydaşların ve pay adedinin belirlenmesidir. Satsuma, sermaye iadesini “B Hisseleri” aracılığıyla gerçekleştirmeyi seçmiştir; kayıtların sona ermesinin ardından toplam 11.235.874.700 hisse olduğu doğrulanmıştır. Bu önemlidir çünkü her bir hissenin ne kadar iade alacağı temelde iki değişkene bağlıdır: şirketin nihai olarak ne kadar varlığı kaldığı ve dağıtıma katılan hisse sayısı.
Üçüncü adım, BTC’lerin satılması, iş faaliyetlerinin sonlandırılması ve bilançonun düzenlenmesidir; bu aynı zamanda DAT çıkış sürecinin en kritik aşamasıdır ve şirketi BTC tutan halka açık bir kurumdan kalan nakit dağıtımını bekleyen bir tasfiye kuruluşuna dönüştürür. 24–31 Temmuz tarihleri arasında Satsuma, kalan 669 BTC’sini tamamını yaklaşık 31,91 milyon £ (mevcut kurda yaklaşık 64.226 $) karşılığında satmıştır.
Dördüncü adım, mahkemenin sermaye iadesi planını onaylamasıdır; bu aynı zamanda İngiltere şirket hukuku sürecinin görece özel bir parçasıdır. 8 Eylül’de İngiltere Yüksek Mahkemesi, Satsuma’nın 11.235.874.700 “B Hissesini” iptal etmesini ve paydaşlara yaklaşık 30,72 milyon £ sermaye iadesi yapılmasını onaylamıştır; böylece her bir “B Hissesine” düşen iade miktarı 0,002734 £ olarak belirlenmiştir.
Beşinci ve son adım, kote dışı bırakma ile varlıkların paydaşlara dağıtımıdır. Satsuma’nın daha önce duyurduğu takvime göre şirket, 14 Eylül’de kote dışına çıkacak ve hak sahibi paydaşların 28 Eylül’de “geri ödemesini” alması beklenmektedir. Sadece bu noktada bir BTC hazinesi şirketi çıkışını tamamlamış sayılır.
Hazinenin şirketleri için başka bir zorluk
Satsuma’nın öyküsü, kripto para hazinesi modelinin başarısız bir örneği olarak basitçe yorumlanamaz. Zira lider şirketler olan Strategy ve Bitmine gibi firmalar hâlâ varlıklarını sürekli genişletmektedir; ancak sınırlı finansman imkânlarına sahip küçük DAT’ler için BTC fiyatlarının düşmesiyle birlikte hisse fiyatları net varlıkları altına düşer ve finansman bile zorlaşır; bu durumda “devam eden madeni para birikimi” artık tek çözüm değildir.
Bir anlamda BTC satın alma, hazinenin şirketinin yolculuğunun yalnızca ilk yarısıdır; çıkış, karşılaştığı ikinci yarısıdır. Satsuma’nın paydaş oylamasından BTC tasfiyesine, sermaye iadesine, mahkeme onayına ve nihai kote dışına çıkmasına kadar geçen süreç, gelecekteki yeni girişimciler için oldukça eksiksiz bir “çıkış rehberi” sunmaktadır.
Daha fazla şirket DAT yoluna girdikçe, piyasa muhtemelen başka bir göstergenin de dikkatini çekmeye başlayacaktır: bir hazinenin şirketi, sadece BTC satın alma yeteneğine değil, oyun kuralları değiştiğinde varlıkları paydaşlara güvenli bir şekilde iade etme yeteneğine de sahip olmalıdır.