Por Que o Mercado de Previsão HIP-4 da Hyperliquid Não Consegue Alcançar a Polymarket?
 Tapbit Wire
Dados até 5 de outubro de 2026. Preços, staking, livros de ofertas e negociações vêm da API da Hyperliquid; volume por mercado vem do arquivo de negociações do nó publicado pela Liquidiction; volumes da Kalshi e Polymarket vêm do The Block. Os gráficos são idênticos à versão em inglês, veja acima.
Resumo
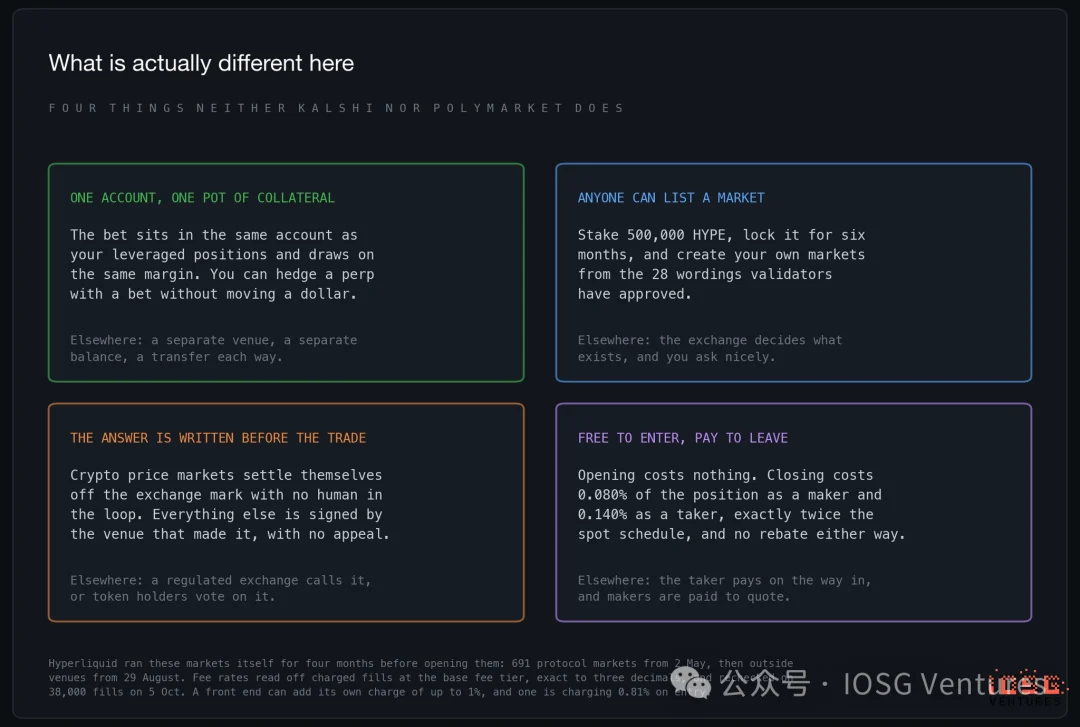
O que mais se assemelha ao HIP-4 não é a Polymarket, mas um contrato de opções ao lado de sua posição perpétua. Sim: os tokens vivem na mesma conta que sua posição alavancada, usam a mesma margem e negociam no mesmo mecanismo de correspondência — assim, uma aposta e a posição que ela deve proteger sempre aparecem na mesma interface. Três outros pontos também o diferenciam: qualquer pessoa que fizer staking de 500.000 HYPE pode abrir um mercado; as condições de liquidação são fixadas num modelo antes da primeira negociação; a entrada é gratuita, e a saída custa cerca de 0,1% — exatamente o inverso do cobrado pela Kalshi e Polymarket.
Nos primeiros quatro meses, apenas a própria Hyperliquid operou. Ao lançar em 2 de maio de 2026, todos os mercados eram geridos diretamente pelo protocolo — 691 no total — e só em 29 de agosto foi aberto a terceiros. Desde então, três venues depositaram garantia, e ainda não há uma quarta.
Se você consegue vê-lo depende de onde está. Os mercados de previsão têm uma página separada (app.hyperliquid.xyz/outcomes), e o frontend decide por região se incluí-los ou não na lista de negociação ao lado de perpétuos e spot. Acessando de uma rede coreana, você vê essa aba na lista de mercados; na rede testada, ela não aparece nem na lista nem no menu, mas a página abre normalmente e aceita negociações. A Hyperliquid restringe o acesso frontend em diversos países — um item invisível para você pode ser visível para alguém em outro fuso horário.
De maio até agora, o HIP-4 negociou acumuladamente US$ 317 milhões — a Kalshi faz isso em menos de quatro horas. Em setembro, para cada US$ 1.000 negociados pela Kalshi e Polymarket, o HIP-4 negociou cerca de 70 centavos.
O design é seu ponto forte; o problema é a escala. Mais de um quarto de todo o volume do HIP-4 vem da Copa do Mundo, já encerrada. O mercado diário de Bitcoin, que sustentou os primeiros quatro meses, caiu 93% desde seu pico em maio. Novas venues trouxeram setembro de volta a US$ 51 milhões — nível equivalente a julho — e a venue com maior contribuição paga aos traders cerca de 0,6 centavo por dólar negociado. Outubro começou ainda mais devagar, com média de cerca de US$ 1,25 milhão por dia. As taxas de todo o mercado somam cerca de US$ 1.300 por dia — menos da metade dos juros que uma única venue ganha apenas mantendo sua garantia ociosa.
I. Design do Produto: Quatro Diferenças em Relação à Kalshi e Polymarket
Descontando a taxa efetiva cobrada nas negociações, por nível-base:
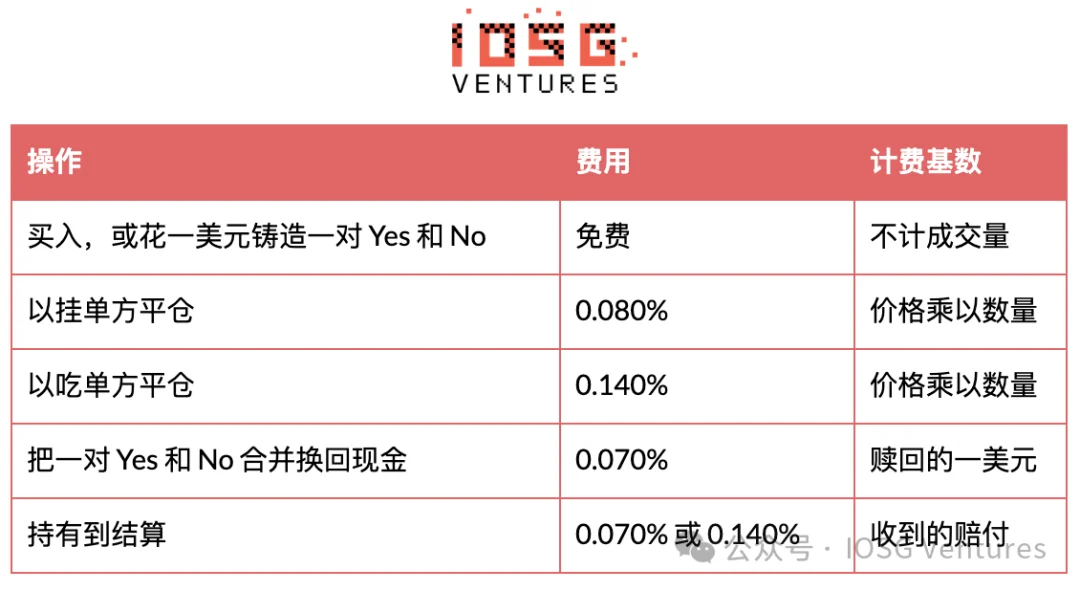
Isso equivale exatamente ao dobro da taxa spot: nível-base spot é 0,070% para taker e 0,040% para maker. Um lado dobrou, o outro zerou — uma ida e volta custa o mesmo que no spot, mas toda a taxa é cobrada na saída. Descontos comuns se multiplicam linearmente: um desconto de indicação de 4% transforma 0,140% em 0,1344%, e adicionar um desconto de staking de 10% resulta em 0,12096% — todas as negociações verificadas coincidiram ao centavo. Não há reembolso para makers, o único lugar onde eles saem em pior situação do que em qualquer outra parte da exchange.
Nenhuma venue elevou ainda seu coeficiente de taxa acima do padrão, logo a receita das venues é descontada da taxa do protocolo, não adicionada sobre ela. A única taxa possível na entrada vem do app frontend: sob as regras spot, as taxas de construtor são limitadas a 1%, e um app cobra 0,81% na entrada — cerca de seis vezes a taxa de saída do protocolo.
A liquidação merece atenção especial, pois é onde reside o risco da venue. A Polymarket depende de votações dos detentores do token UMA para adjudicação, o que transformou, no início deste ano, um mercado de Microstrategy de US$ 375 milhões numa disputa amarga. A Kalshi, como exchange regulamentada, adjudica-se internamente, com reguladores acima dela. O HIP-4 divide a questão: mercados de preço de cripto leem o preço marcado da exchange no minuto acordado e se liquidam automaticamente; todos os demais mercados são liquidados pela assinatura de quem os abriu — sem período de contestação e sem possibilidade de assinatura por terceiros.
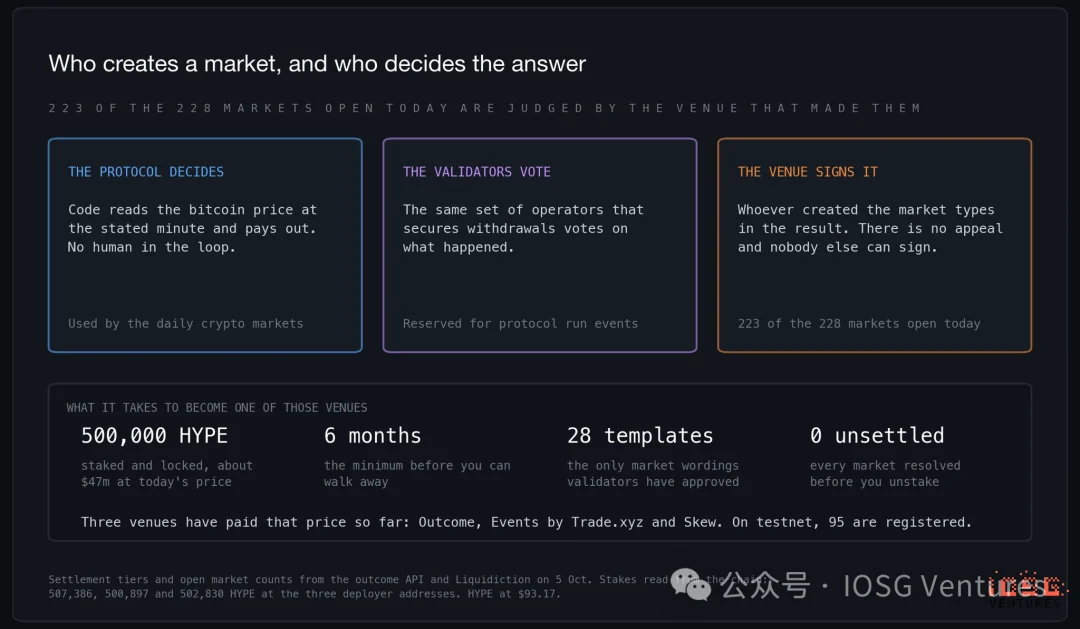
Dos 228 mercados abertos hoje, 223 caem nessa última categoria. A restrição é financeira e temporal, não procedural. Enquanto uma venue tiver mercados não liquidados, sua garantia permanece travada; não pode ser retirada por seis meses; e só pode usar redações pré-aprovadas pelos validadores. Essa redação é propositalmente longa e pedante — o modelo de «IPO de empresa», por exemplo, lista uma página inteira de condições sobre o que sequer configura uma listagem. Regras escritas antes da negociação previnem discussões posteriores. Entregar a caneta a uma parte nomeada, sem canal de recurso, é de fato pior do que ter um procedimento — mas apenas se esse procedimento em si não falhar.
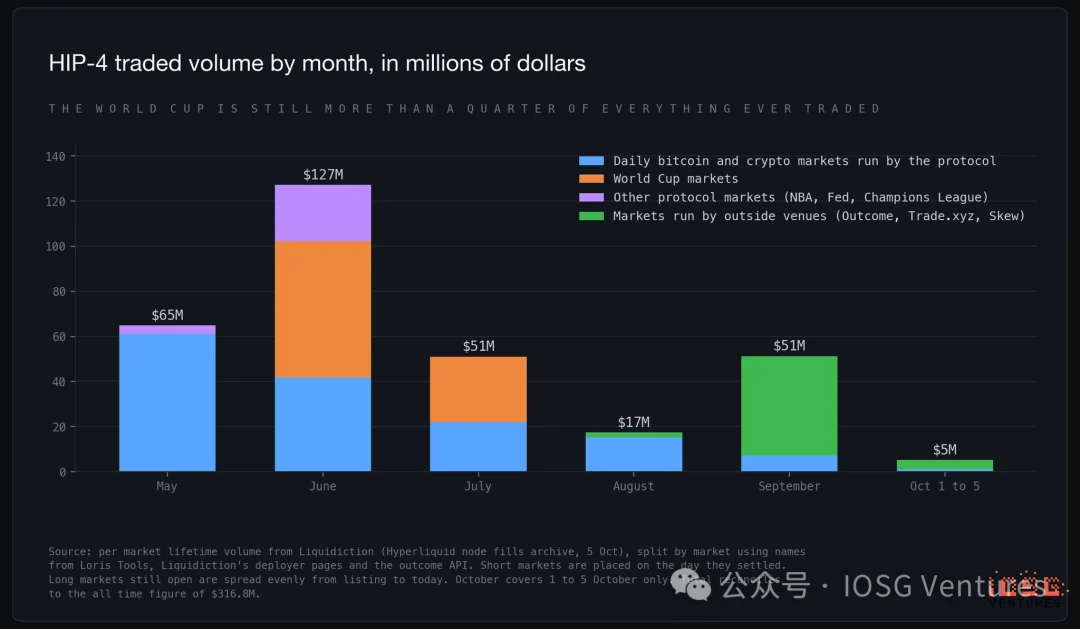
Junho foi o pico, e a razão foi a Copa do Mundo. Apenas os mercados de futebol negociaram US$ 89,5 milhões, 28% do volume acumulado do HIP-4. Após o fim da Copa do Mundo, o volume caiu mais de 80% em dois meses. Em setembro, recuperou-se para US$ 51 milhões, com toda a recuperação vindo de plataformas externas; nos primeiros cinco dias de outubro, foram negociados US$ 5 milhões.
Abaixo desses eventos, o protocolo operou diariamente, desde maio, o mesmo mercado: o Bitcoin estará acima de um determinado preço às seis da manhã de amanhã. Este é provavelmente o produto mais característico do Hyperliquid e caiu por quatro meses seguidos antes de atingir o fundo.
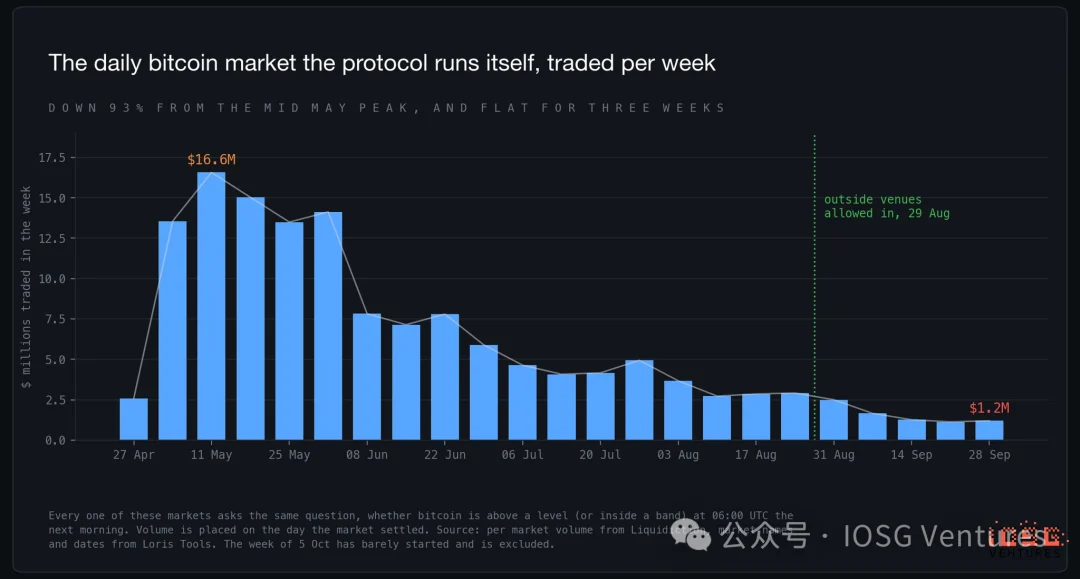
Na semana de 11 de maio, foram negociados US$ 16,6 milhões; na semana de 28 de setembro, apenas US$ 1,2 milhão, e as duas semanas anteriores tiveram volumes semelhantes. Fazer a mesma pergunta todos os dias faz com que cada vez menos pessoas prestem atenção, até quase ninguém restar antes de parar totalmente. O que quer que o HIP-4 se torne, não será isso.
II. Cinco semanas de implantação aberta:
Volume impulsionado por subsídios e listagens duplicadas
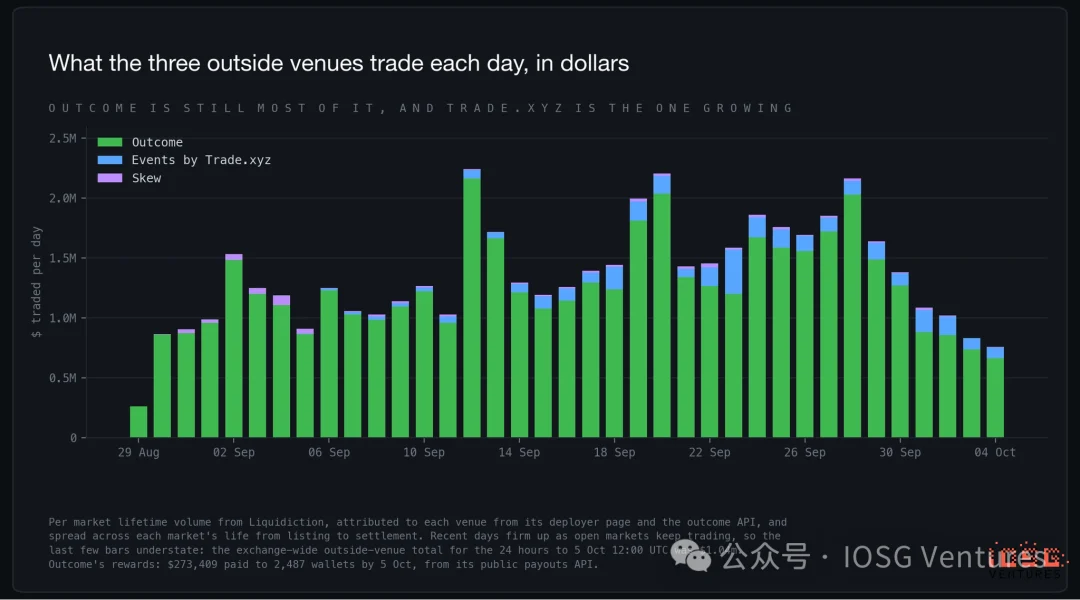
Outcome foi o primeiro a entrar em operação em 29 de agosto. A Skew registrou mercados no dia seguinte e praticamente não negociou desde então. Os eventos, sob o Trade.xyz, foram registrados em 5 de setembro e abertos ao público em 10 de setembro. No total do HIP-4, no dia mais recente, o Outcome representa 68%, o Trade.xyz 21%, os mercados operados pelo protocolo 10% e o restante é da Skew. Considerando apenas plataformas externas, o Outcome respondeu por 92% desde 29 de agosto, enquanto o Trade.xyz cresceu de zero para quase um quarto no dia mais recente. Sua seleção de mercados é a mais opinada: contratos binários apostando em seu próprio preço de ações e commodities, preços perpétuos, NFL e as únicas perguntas da exchange sobre se a Anthropic e a OpenAI conseguirão listar antes de seus prazos.
Esse volume precisa ser descontado. O Outcome possui um programa de recompensas de US$ 1 milhão que remunera makers e traders por mercado e por dia, mas apenas para ordens que carreguem seu próprio código de aplicativo. Até 5 de outubro, já pagou US$ 273.409 a 2.487 carteiras — cerca de US$ 7.400 por dia, aproximadamente 0,6% do volume total do Outcome, quatro vezes o custo de uma ida e volta. Um quarto do orçamento já foi gasto, e os pagamentos diários não mostram sinais de desaceleração. As plataformas externas negociaram US$ 1–2 milhões por dia em setembro, com maior movimento nos fins de semana; em outubro, esse valor caiu para cerca de US$ 1 milhão por dia, enquanto as recompensas continuam fluindo.
A listagem aberta também gerou os primeiros mercados duplicados. Tanto o Outcome quanto o Trade.xyz listaram a reunião do Fed em outubro, e, nos últimos sete dias, o Outcome negociou US$ 354.000 nesse mercado contra US$ 90 no Trade.xyz. Ambos também listaram um conjunto de perguntas sobre a capitalização de mercado no primeiro dia da Anthropic, mas nenhum dos dois negociou muito. Qualquer pessoa pode listar uma pergunta, o que significa que duas plataformas podem listar a mesma pergunta, sem que seus livros de ofertas sejam unificados. O volume flui para a plataforma que oferece subsídios.
O conteúdo negociado está se inclinando cada vez mais para esportes. Nos últimos 30 dias, futebol, futebol americano e esports representaram 45% do volume, perguntas sobre preços de criptoativos 42%, ações e commodities 7% e o Fed 6%. O interesse aberto é ainda mais concentrado: dois terços do capital em risco está em esportes, principalmente em mercados sazonais como a Premier League, Liga dos Campeões e campeões da NFL, enquanto preços de criptoativos respondem por apenas 17%.
Os modelos disponíveis estão crescendo mais rápido do que as plataformas. Os validadores aprovaram 28 modelos, ante 18 em meados de setembro, adicionando spreads e over/unders, a Bola de Ouro, confrontos diretos entre dois modelos de IA em um ranking e a capitalização de mercado no primeiro dia de listagem de empresas. A próxima atualização da rede dobrará o limite de cada plataforma para 200 mercados simultâneos e 1.000 novos por dia. A testnet já tem 95 implantadores registrados; a mainnet ainda tem apenas três.
III. Origem das ordens: sete em cada dez fluem pelo Outcome
Para que um aplicativo frontend realize ordens em seu nome, você autoriza uma chave de assinatura separada, identificada pelo nome do aplicativo. Assim, uma carteira registrada em outcome.xyz carrega permanentemente uma etiqueta como Outcome-9d3c74de, visível publicamente a qualquer um. O login móvel da própria exchange funciona da mesma forma, exibindo Mobile QR; o desktop assina cada etapa com sua própria chave e não deixa etiqueta. Analisamos apenas o Outcome, pois ele representa cerca de 90% do volume de plataformas externas e só sua resposta tem peso.
Cerca de 70% do volume vem de carteiras registradas em outcome.xyz, cerca de um quinto de carteiras sem etiqueta alguma e um décimo de scripts e ferramentas de terceiros que nomearam suas próprias chaves. Quanto maior a escala, maior a participação do Outcome: três quartos do valor entre as 20 maiores carteiras, cerca de metade entre as demais. Isso é exatamente o que um programa de recompensas produz: ele recompensa apenas ordens roteadas pelo código do Outcome, e os market makers que recebem recompensas são justamente as maiores carteiras.
Esse método tem limitações. Uma etiqueta indica apenas que a carteira já se registrou por meio de um aplicativo, não que uma negociação específica tenha sido roteada por ele. E o quinto sem etiqueta não pode ser considerado usuários da página oficial da exchange: a maioria deles cotam ambos os lados em muitos livros de ofertas simultaneamente — scripts assinando com suas próprias chaves. A amostra compreende 121 carteiras extraídas de negociações recentes nos 60 livros de ofertas mais ativos, ponderados pelo volume nas últimas 48 horas, naturalmente tendenciosa para market makers. As taxas também não respondem à pergunta. Menos de 1% do valor na amostra pagou uma taxa de construtor — nove dólares em dois dias — enquanto o próprio código do Outcome não cobra nada, e um aplicativo gratuito de roteamento é indistinguível da ausência de aplicativo.
IV. Comparação com Kalshi e Polymarket: uma lacuna de aproximadamente 1.400x, e ainda se ampliando
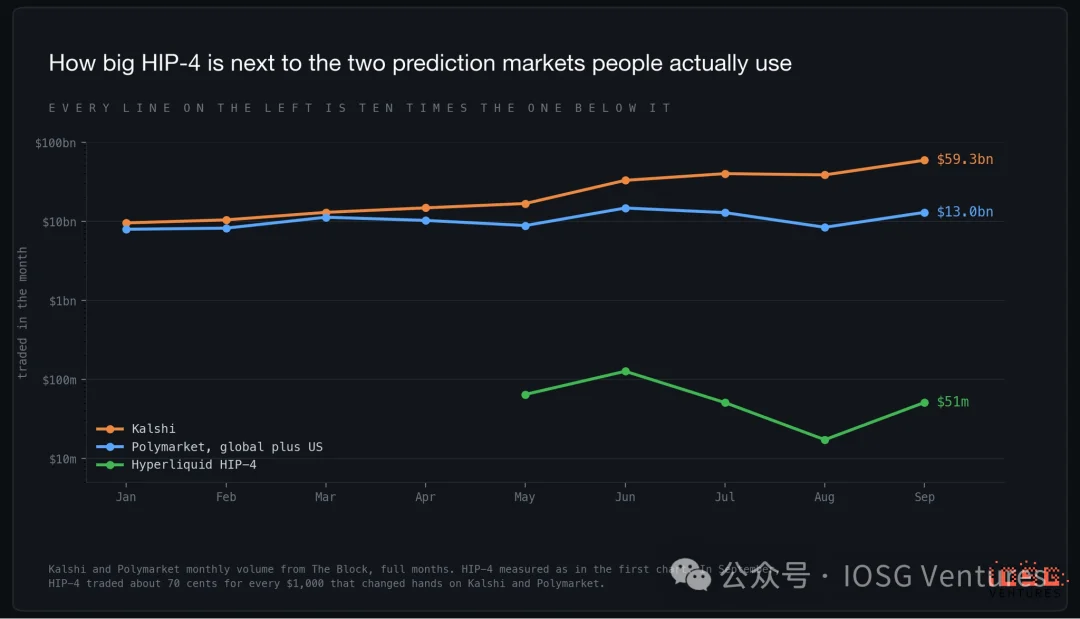
A lacuna é de aproximadamente 1.400x e, em termos monetários, ainda se amplia, mesmo com o crescimento do próprio HIP-4. A Kalshi negociou US$ 59,3 bilhões em setembro, um aumento de US$ 20,6 bilhões em relação a agosto. A Polymarket, incluindo seu negócio nos EUA, negociou US$ 13 bilhões, sendo a maior parte agora na versão norte-americana do aplicativo. O HIP-4 negociou US$ 51 milhões.
A vantagem dos incumbentes não está no design do mercado; eles vencem nas duas coisas que realmente impulsionam o volume. Uma é eventos que as pessoas acompanham — milhares deles, listáveis em poucas horas após a divulgação da notícia. A outra é distribuição: aplicativos, marcas, audiências esportivas e, no caso da Kalshi, uma camada compatível com regulamentações norte-americanas que corretores dos EUA podem integrar diretamente. O HIP-4 possui 28 modelos, três locais de negociação e uma base de usuários já acostumada a operar contratos perpétuos.
Os incumbentes também começaram a avançar rumo à Hyperliquid. No início de setembro, a Polymarket lançou contratos perpétuos para usuários fora dos EUA — 67 mercados abrangendo criptoativos, ações, índices e commodities, com alavancagem de até 20x. Oferecer apostas e posições alavancadas sob um mesmo teto era exclusividade do HIP-4. Agora, trata-se de uma corrida de recursos, e a Polymarket entrou na disputa com sua vantagem nos eventos.
V. A economia: taxas globais do mercado são menos da metade do rendimento anual obtido com staking em um único local
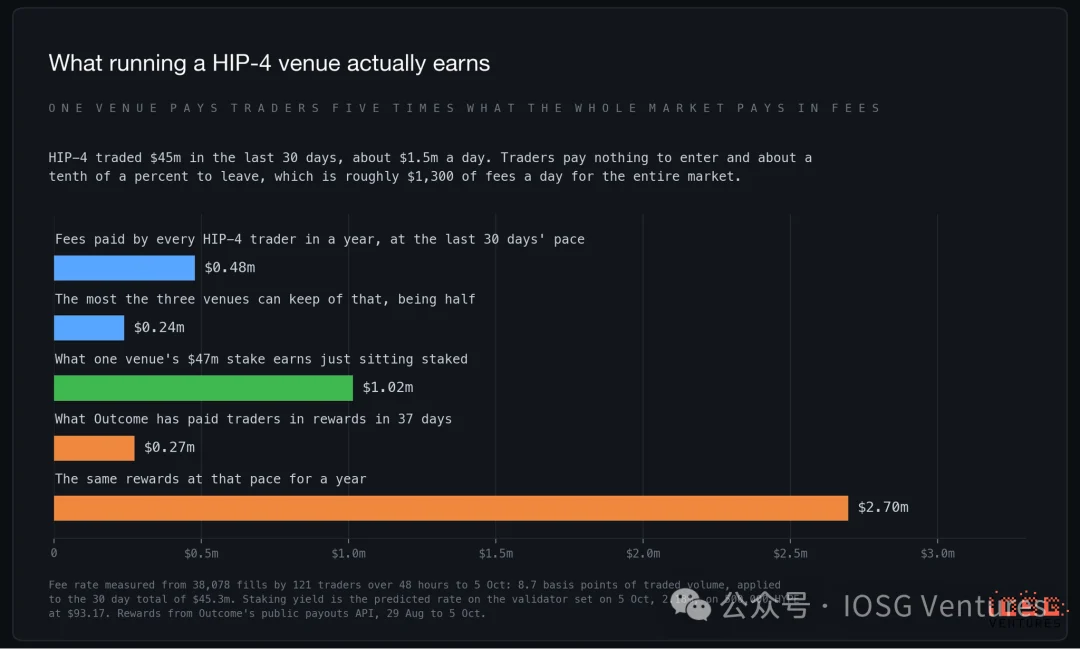
Na média dos últimos 30 dias, todos os traders do HIP-4 pagam juntos cerca de 480 mil dólares anuais em taxas. Os locais recebem no máximo metade desse valor, dividida entre três partes. O valor em staking exigido de cada local gera 1 milhão de dólares ao ano apenas por ficar inativo; já o local com maior volume paga recompensas de 2,7 milhões de dólares ao ano para atrair esse volume.
Segundo esses números, nenhum local opera como negócio. Estão comprando uma opção cujo valor reside no potencial futuro: a Hyperliquid afirma que os implantadores poderão elevar suas taxas posteriormente, que o volume pode crescer para sustentar taxas maiores e que comparáveis privados do setor valem 22 bilhões e 21 bilhões de dólares, enquanto a Kalshi estaria em negociações avaliada em 40 bilhões de dólares. Contudo, ainda se trata de uma opção, cujo custo de manutenção é uma garantia de 47 milhões de dólares que expira sem valor caso o volume nunca chegue.
VI. Conclusão: design líder, mercado ainda não consolidado
Os blocos estão bem construídos; o mercado ainda não chegou.
Nas dimensões que um engenheiro escolheria, a Hyperliquid desenvolveu o melhor produto: uma única conta, uma única margem, aposta e posição de hedge na mesma interface; termos de liquidação definidos num modelo antes da primeira negociação; opções Sim e Não sobre a mesma pergunta compartilhando o mesmo livro de ofertas, evitando divisão de liquidez. Nada nos últimos cinco meses indica que o design seja o gargalo.
O argumento mais forte é que você nunca precisa sair. Margem, hedge e apostas ocorrem numa só conta — para uma mesa já negociando perpétuos na Hyperliquid, adicionar uma posição preditiva exige apenas um clique, sem trocar de plataforma, sem novos saldos nem transferências. Independentemente do resultado frente à Kalshi, isso tem valor e explica por que essa solução persistirá em alguma escala, mesmo que nunca se torne um negócio. Contudo, é menos única do que em agosto: agora a Polymarket oferece alavancagem ao lado de suas apostas, partindo da posição que já detém usuários.
Ainda não é profunda o suficiente. Nas 25 ordens mais ativas, a mediana do spread entre oferta e demanda é de 0,29 centavo, com cerca de 4.700 dólares disponíveis dentro de um centavo da melhor oferta. Uma compra de mercado de 1.000 dólares é executada apenas alguns pontos-base acima da melhor oferta; uma compra de 10.000 dólares custa 2% a 3% a mais, e em quatro ou cinco dessas 25 ordens não é executável contra as cotações visíveis. Negociações de varejo funcionam bem aqui; grandes volumes não.
Também há pouco para negociar. O volume dos mercados preditivos depende de temas, que surgem ou de equipes editoriais listando centenas de eventos por semana ou de calendários esportivos. O HIP-4 possui 28 formulações aprovadas, três locais cada um com 47 milhões de dólares em staking para usá-las, e dois deles já listam as mesmas perguntas. A Kalshi pode abrir um mercado sobre uma notícia em poucas horas.
A base de usuários também é inadequada. Cada endereço negocia oito vezes ao dia — trata-se de uma mesa de operações, não de um público apostador. Se o objetivo for uma ferramenta de pagamento limitado para traders de criptoativos, está tudo certo; é exatamente para isso que esse design foi otimizado. Se o objetivo for atrair o público-alvo disputado pela Kalshi e pela Polymarket, não funciona — e o fato de dois terços do capital em risco estar concentrado em mercados de futebol de temporada mostra que os locais ainda seguem nessa direção.
O cenário mais provável é o mais simples: o HIP-4 permanecerá como recurso da Hyperliquid, gerando renda marginal, cujo valor está em permitir que traders de perpétuos não precisem abrir contas em outro lugar. Isso vale a pena, mas não justifica sua avaliação como um negócio de mercado preditivo.