Corrida do ouro do restaking esfria à medida que pressão de margens reduzidas força cinco principais protocolos a mudar coletivamente
 Tapbit Wire
Protocolos LRT (restaking líquido), outrora saudados como o «motor de rendimento do Ethereum», estão passando por uma transformação coletiva.
Em 29 de setembro, um anúncio do líder LRT ether.fi arrefeceu o mercado de restaking. O protocolo, antes considerado referência no segmento, anunciou que desinvestirá formalmente seu negócio de restaking até o fim do trimestre e se transformará integralmente em um neobanco (neobanco cripto). O CEO Mike Silagadze foi direto: o restaking já não oferece oportunidades significativas de rendimento e traz riscos de segurança não desprezíveis, logo sua saída é a escolha racional.
Em 30 de setembro, o mercado total de restaking líquido tinha um valor total bloqueado (TVL) de cerca de US$ 1,45 bilhão, mas a receita gerada pelo segmento inteiro em uma única semana foi de apenas cerca de US$ 100 mil.
O ether.fi não é o primeiro a se afastar, nem será o último. Os cinco principais protocolos do segmento de restaking líquido — Kelp, Renzo, Swell, Puffer e Bedrock — estão todos sucessivamente abandonando a única etiqueta «LRT» e iniciando um segundo ato essencial para sua sobrevivência.
Kelp: Um ano reescrito por hackers, de ganhos com spreads para venda de liquidez
Como segundo maior protocolo LRT, logo após o ether.fi, a mudança estratégica do Kelp tem forte caráter forçado.
O ataque à ponte entre blockchains em 18 de abril foi um cisne negro para o Kelp e para todo o mercado LRT. Ao falsificar mensagens entre blockchains, o invasor cunhou cerca de 116.500 rsETH do nada, avaliados em cerca de US$ 293 milhões. O incidente não só abalou fortemente o balanço do Kelp, mas também acendeu um alerta de segurança para o negócio de restaking em toda a indústria.
Após sobreviver à crise, o Kelp começou a reforçar proativamente suas defesas. Em maio, anunciou que reduziria a presença cross-chain do rsETH, concentrando o suporte em redes com maior segurança e integração ecológica, além de encerrar progressivamente a ponte rsETH em várias blockchains. Ainda antes disso, o Kernel, produto de restaking na BNB sob o mesmo ecossistema KernelDAO do Kelp, foi encerrado antecipadamente, com novos depósitos totalmente suspensos desde março.
Contudo, o Kelp não deixou o mercado de rendimentos — simplesmente mudou de foco: de vender «rendimento via restaking» para vender «liquidez de crédito de curto prazo».
Seu foco agora está em dois novos negócios: o vault da estratégia Gain e a stablecoin KUSD. A KUSD é um produto novo ainda não lançado. Segundo divulgações oficiais, trata-se de uma ferramenta institucional de liquidez para liquidações de curto prazo: instituições obtêm fundos de curto prazo para pagamentos, remessas e liquidações transfronteiriças, devolvendo-os com juros após concluir as transações, com rendimento proveniente principalmente de atividades reais de liquidação.
Após o ataque, o TVL do Kelp caiu de quase US$ 1,5 bilhão para pouco mais de US$ 1,1 bilhão atualmente, uma queda de cerca de 25%. Mesmo assim, além do ether.fi, o Kelp continua sendo o protocolo com maior TVL no segmento LRT. Este ano, sua receita bruta acumulada foi de US$ 26,52 milhões. Contudo, a grande maioria dessa receita consiste em recompensas de staking de ETH e tokens EIGEN que devem ser distribuídas aos usuários, ficando apenas 5% efetivamente como renda disponível para o protocolo. Assim, o lucro do protocolo é de apenas US$ 1,41 milhão.
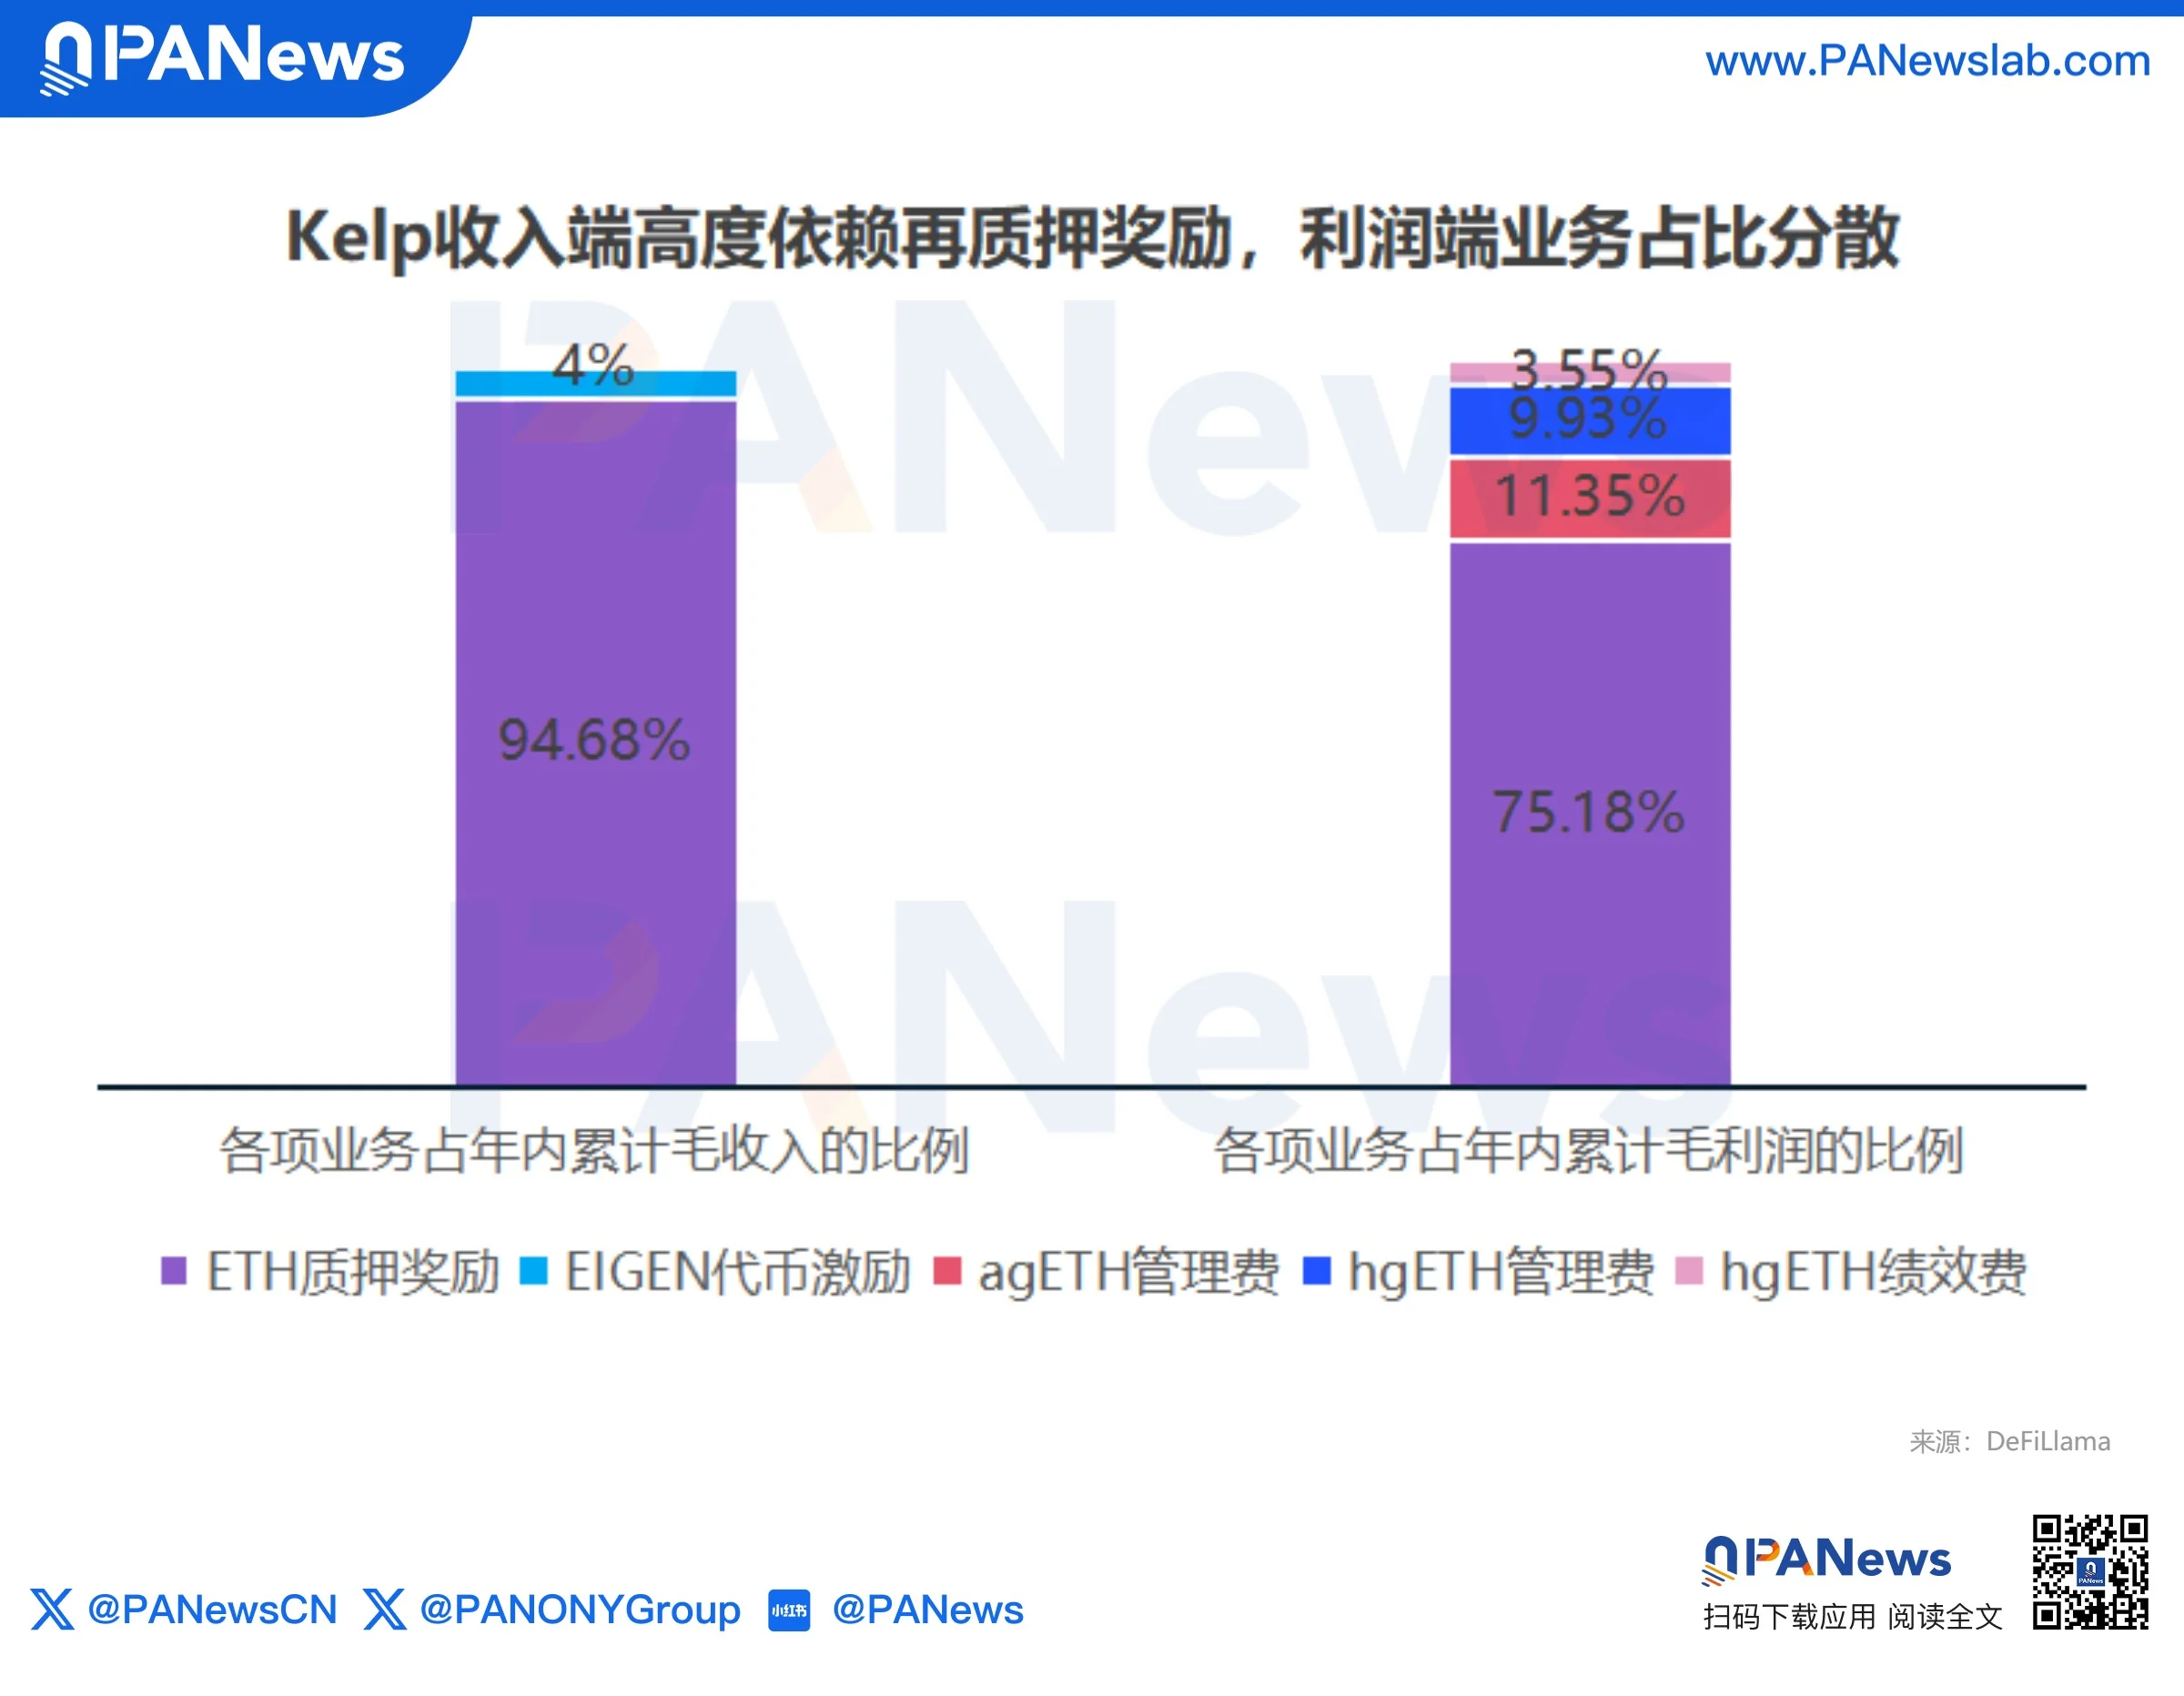
Destaca-se que a taxa de retenção de taxas de gestão para produtos da série Gain, como agETH e hgETH, é de 100%, com TVL de apenas cerca de US$ 30 milhões. Ou seja, os vaults de estratégia geram quase 25% dos lucros com apenas cerca de 2,5% do TVL e 1,3% da receita.
Renzo: De emissor LRT para produtos estruturados on-chain
Comparado à mudança reativa do Kelp, o Renzo está mudando de forma pró-ativa.
Em 9 de setembro, o Renzo Protocol rebranding oficialmente como Renzo Finance, elevando sua posição de «protocolo LRT» para «plataforma on-chain de rendimento estruturado». Seu sistema de produtos foi dividido em três módulos: Staking Suite, Reserve Vaults e Enterprise Suite.
Por trás da mudança de nome há uma alteração na lógica de negócios. Antes, o ezETH era o pilar absoluto, e todo o negócio girava em torno da emissão de LRTs; agora, os LRTs gradualmente se tornarão uma camada de entrada de ativos e uma base de estoque, com o foco de crescimento deslocado para produtos ativamente geridos de rendimento estruturado.
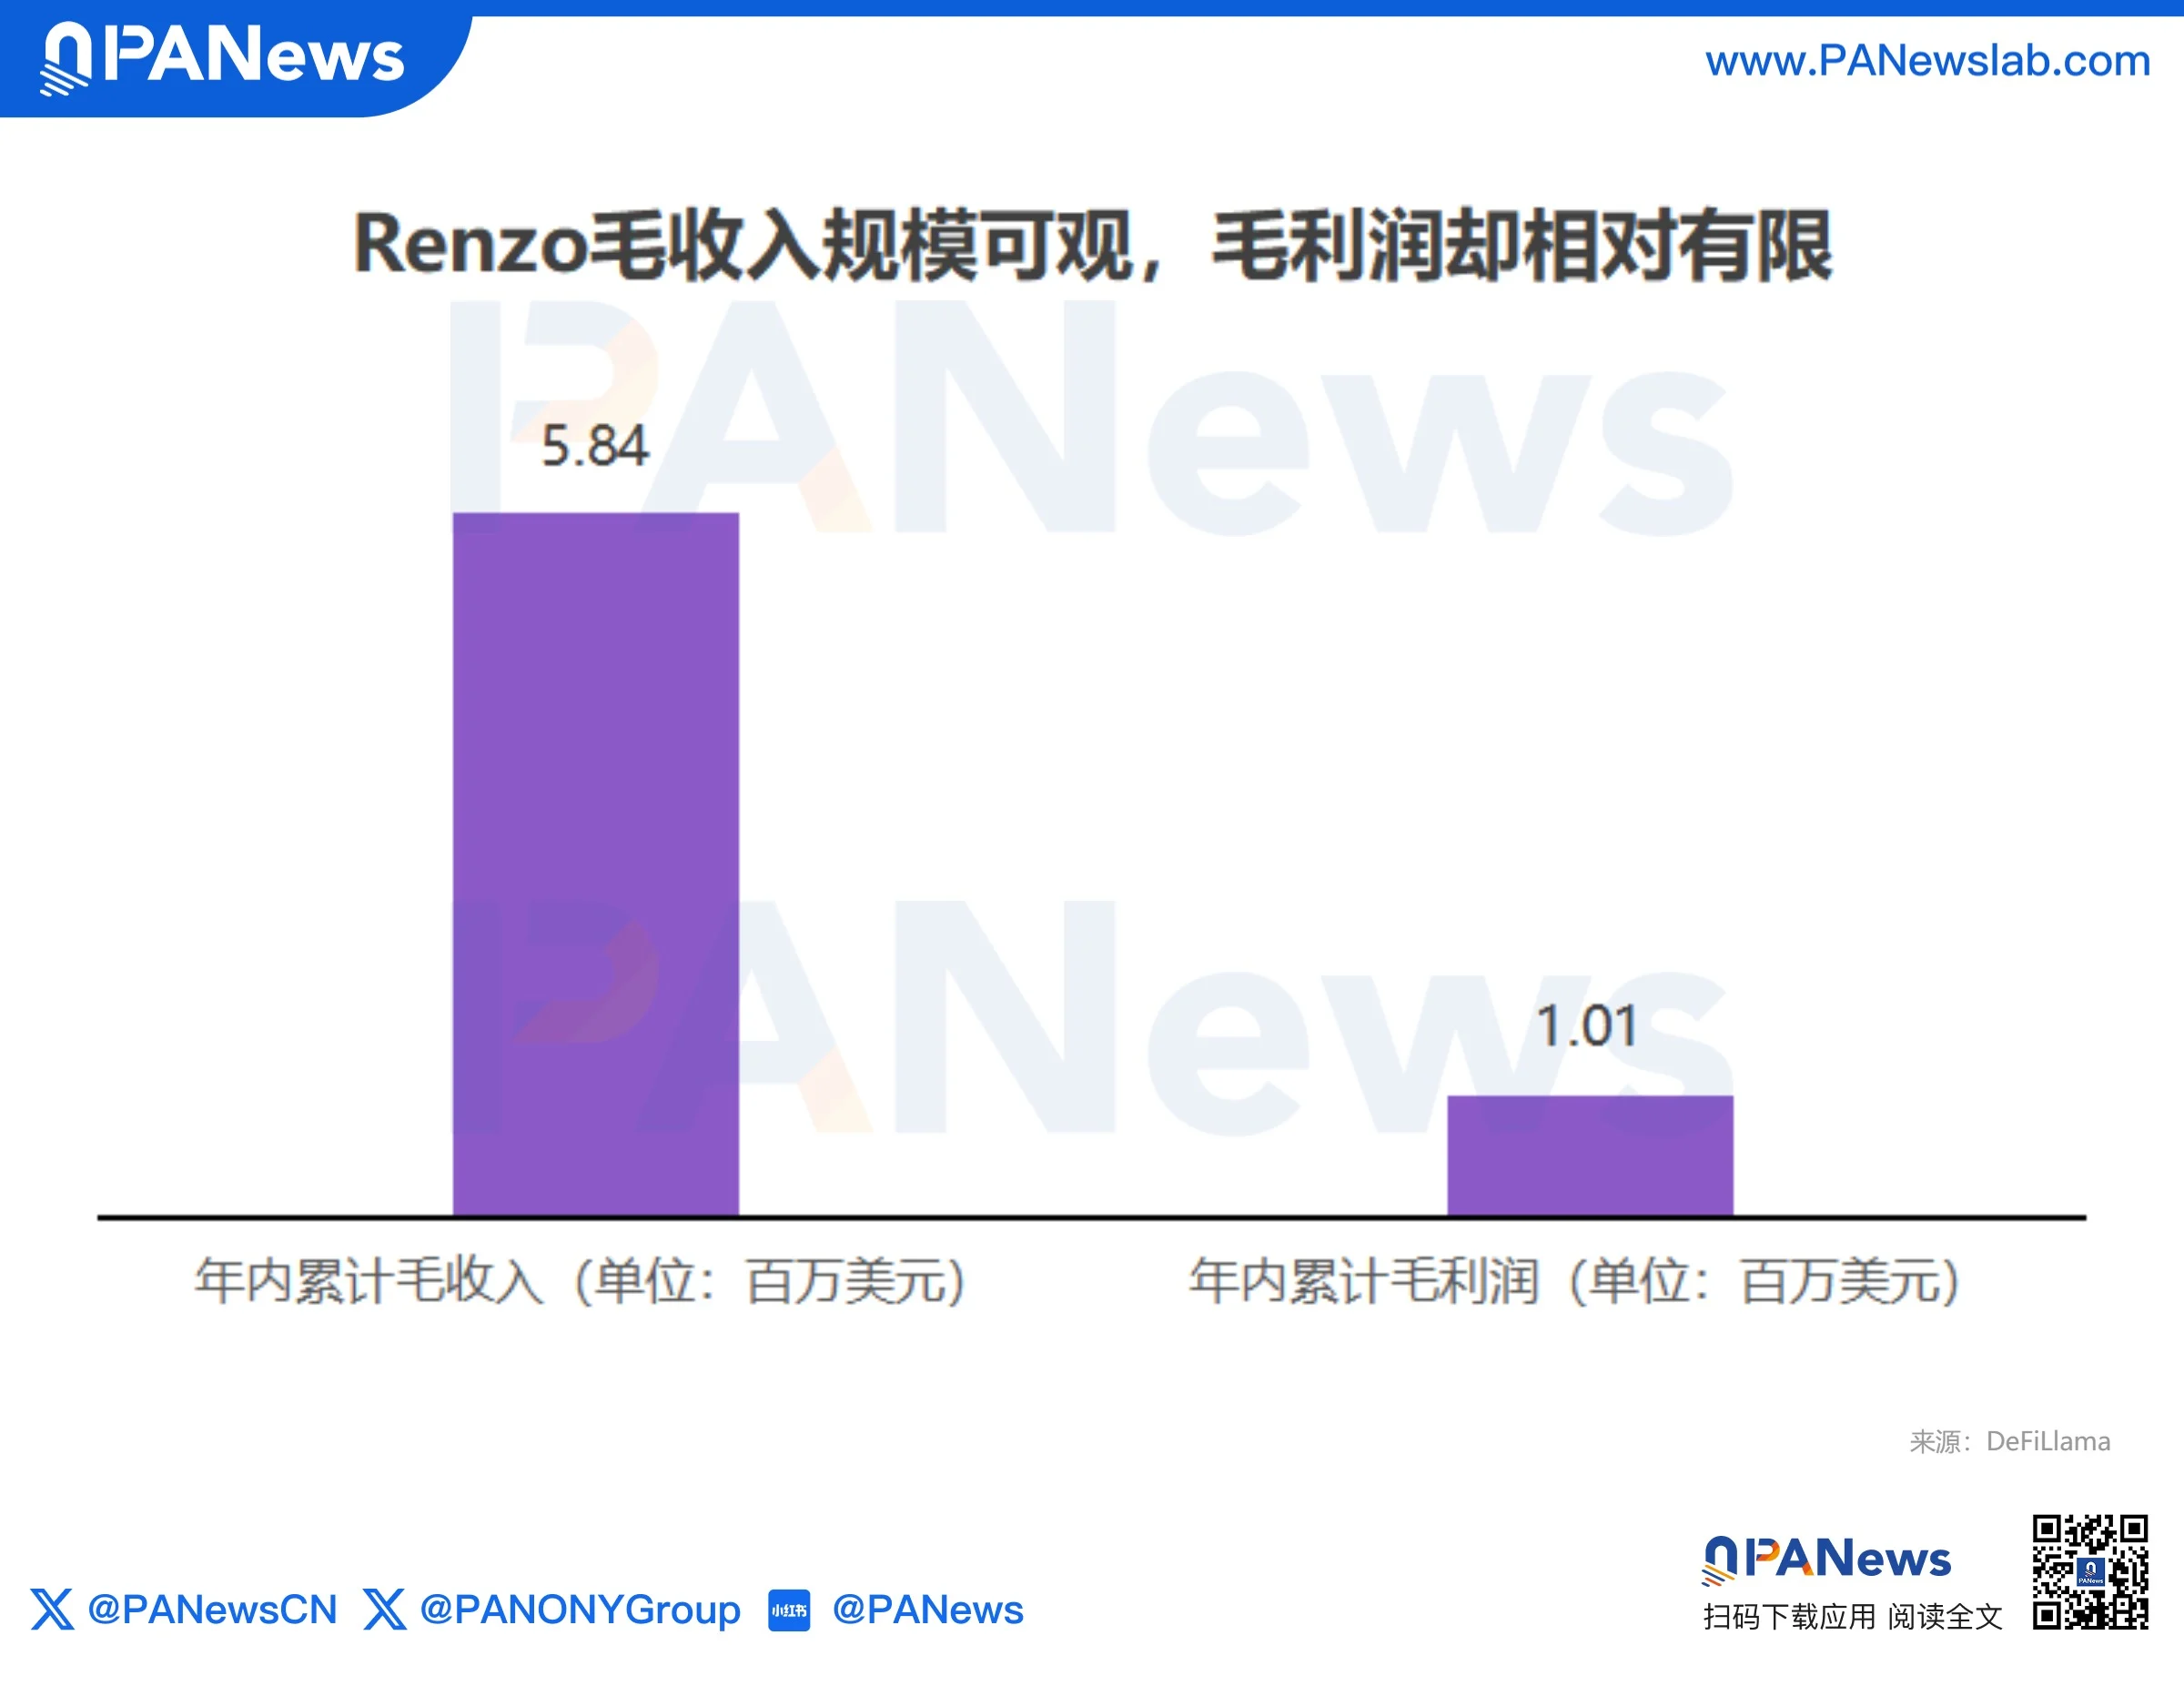
Este ano, a receita bruta acumulada da Renzo é de 5,84 milhões de dólares, com lucro bruto de 1,01 milhão de dólares. A receita do protocolo atingiu certa escala, mas sua eficiência de conversão em lucro é baixa.
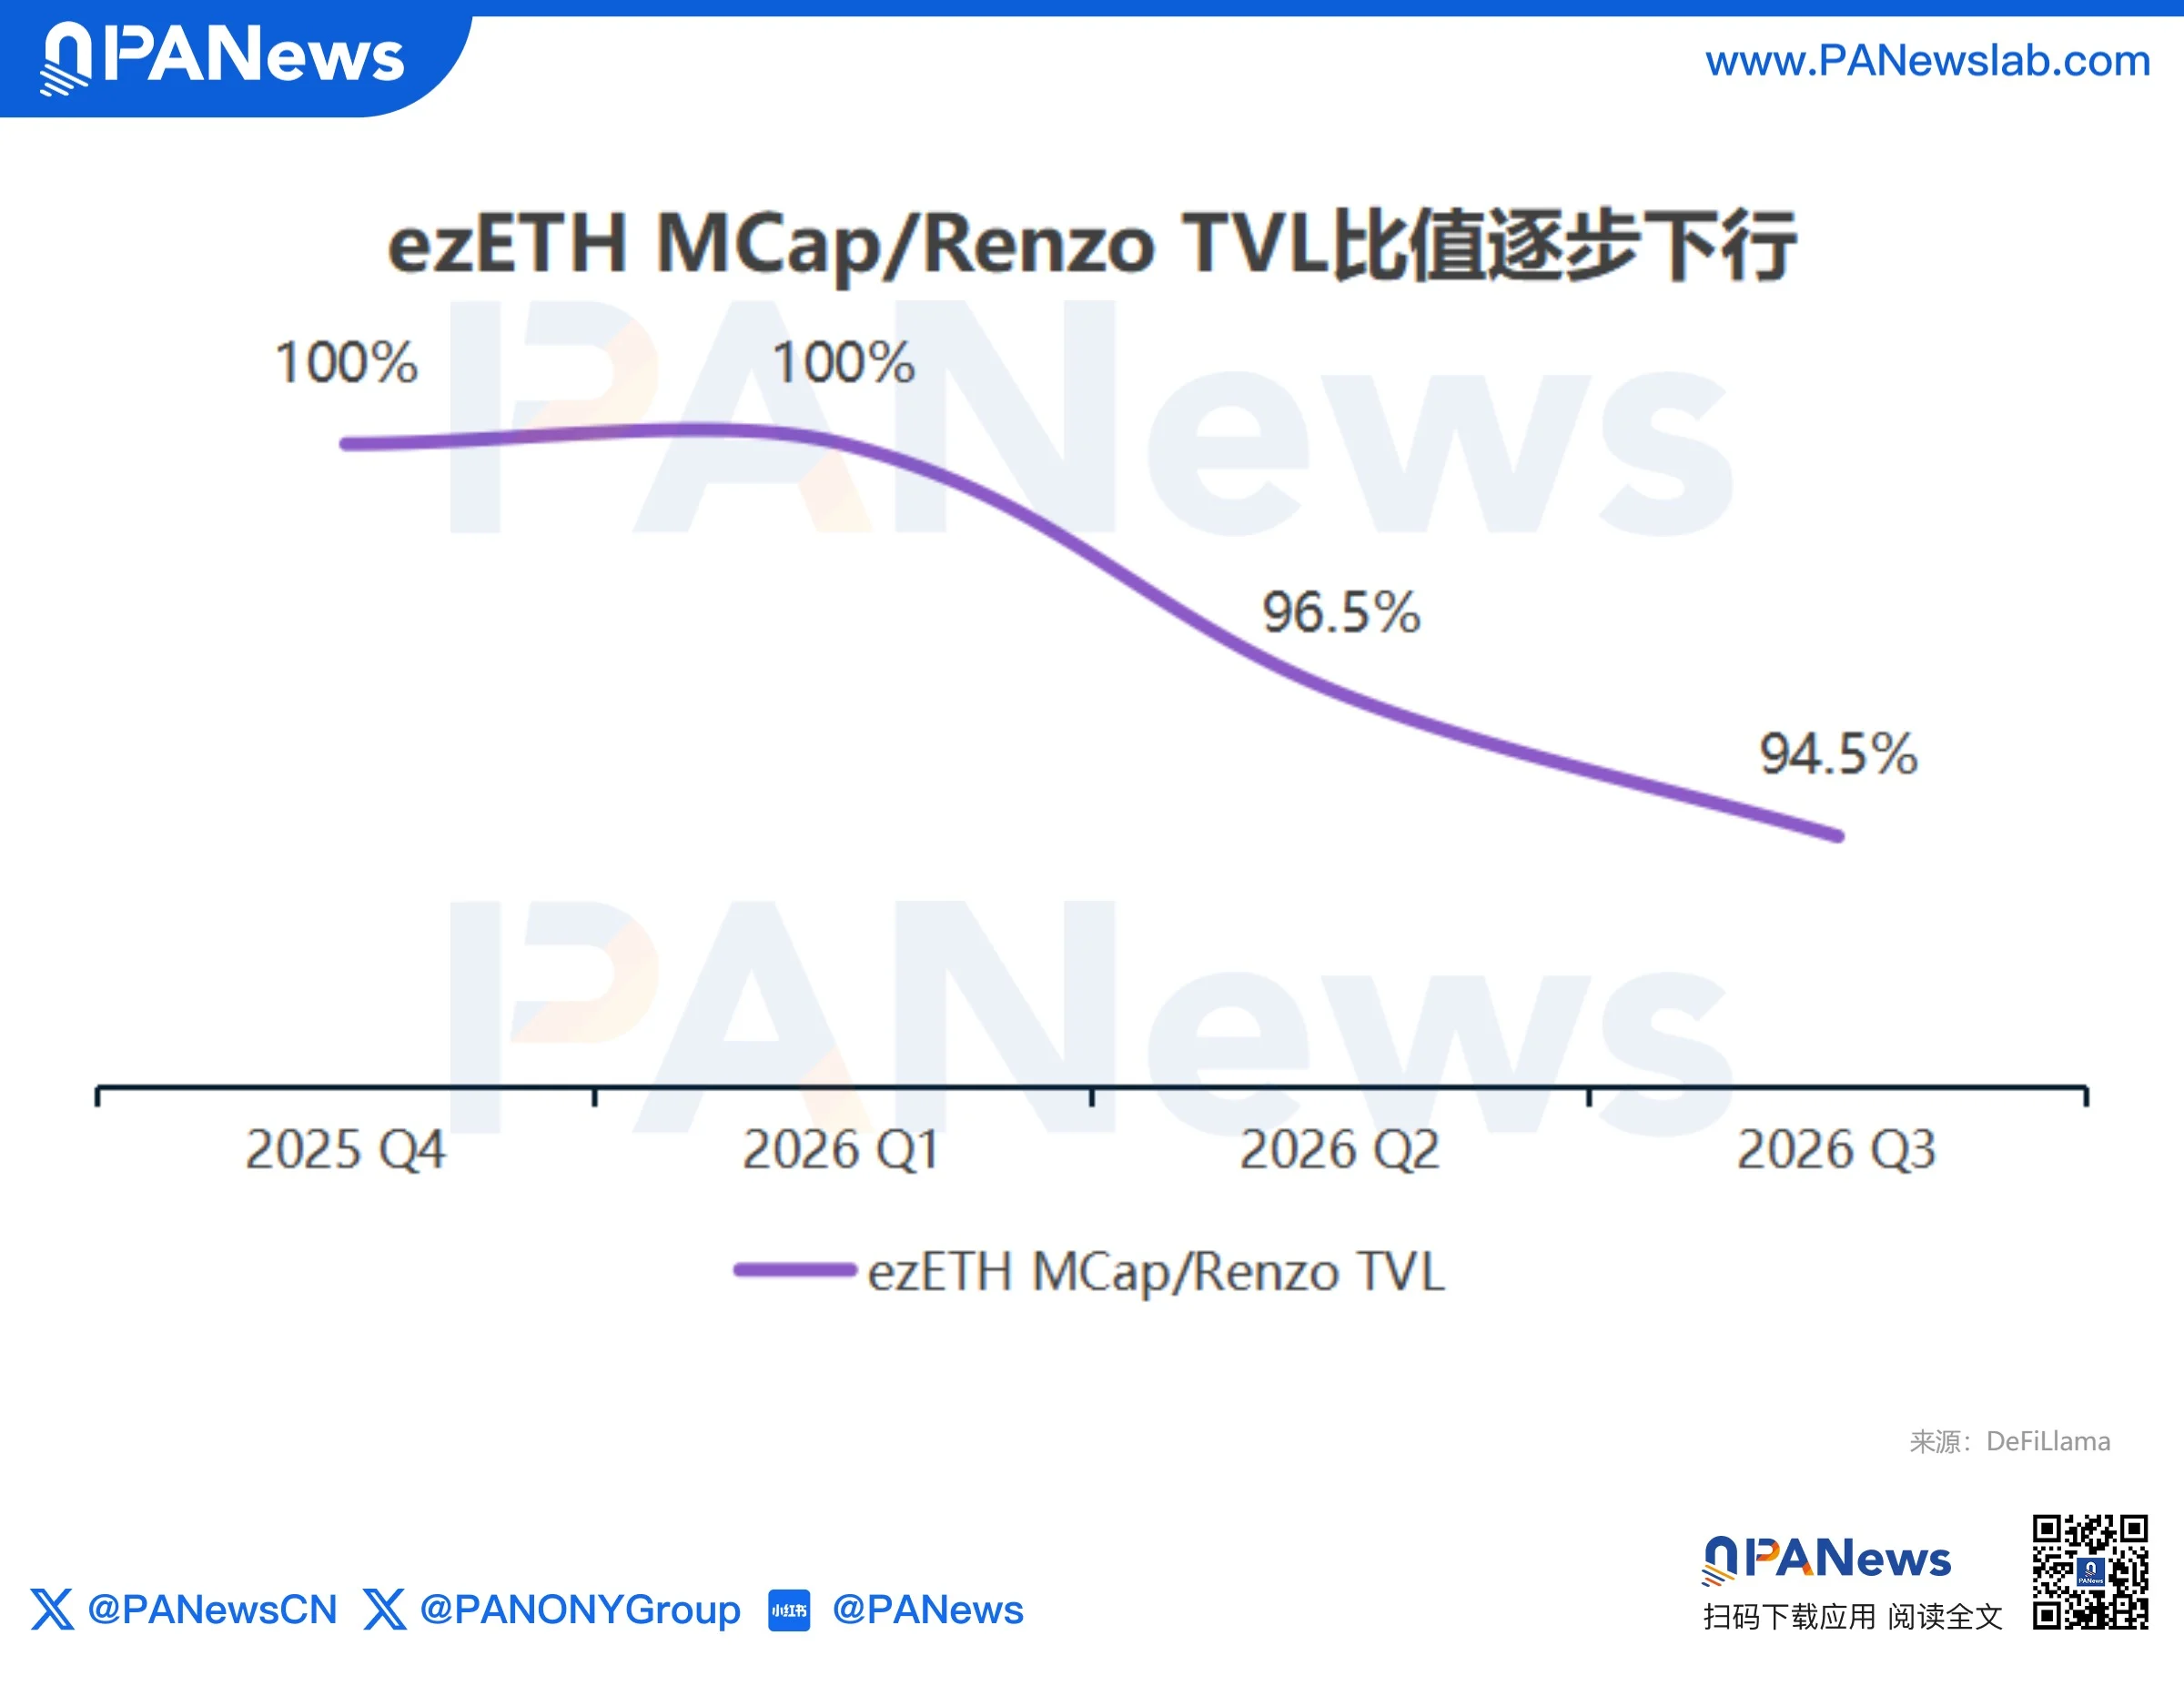
Além disso, desde o Q4 do ano passado, a relação entre a capitalização de mercado do ezETH e o TVL da Renzo vem enfraquecendo constantemente. Embora a participação ainda seja extremamente alta, caiu para 94,5%, indicando que o ezETH já não é mais o principal impulsionador de crescimento do protocolo.
A mudança estratégica também ocorre em ritmo acelerado. No mesmo dia da rebranding, a Renzo lançou a 'Renzo Basis', um cofre de rendimento delta-neutro baseado em arbitragem entre taxas de financiamento e prêmio à vista na Hyperliquid; uma semana depois, o protocolo anunciou sua expansão para a Lighter na Robinhood Chain, posicionando-se para operações de arbitragem em perpétuos de ações on-chain.
Essencialmente, isso assemelha-se ao modelo de 'produtos estruturados' da indústria tradicional de gestão de ativos: a Renzo atua como gestora de estratégias, selecionando e construindo estratégias de negociação com diferentes perfis risco-retorno, empacotando-as em produtos padronizados de cofres para subscrição dos usuários, e obtendo taxas de gestão e de desempenho. O ezETH não precisa mais sustentar sozinho toda a missão de crescimento — é apenas um dos ativos subjacentes.
Swell: Encerrando sua L2 e apostando em um terminal de negociação por IA
A mudança estratégica da Swell é a mais agressiva.
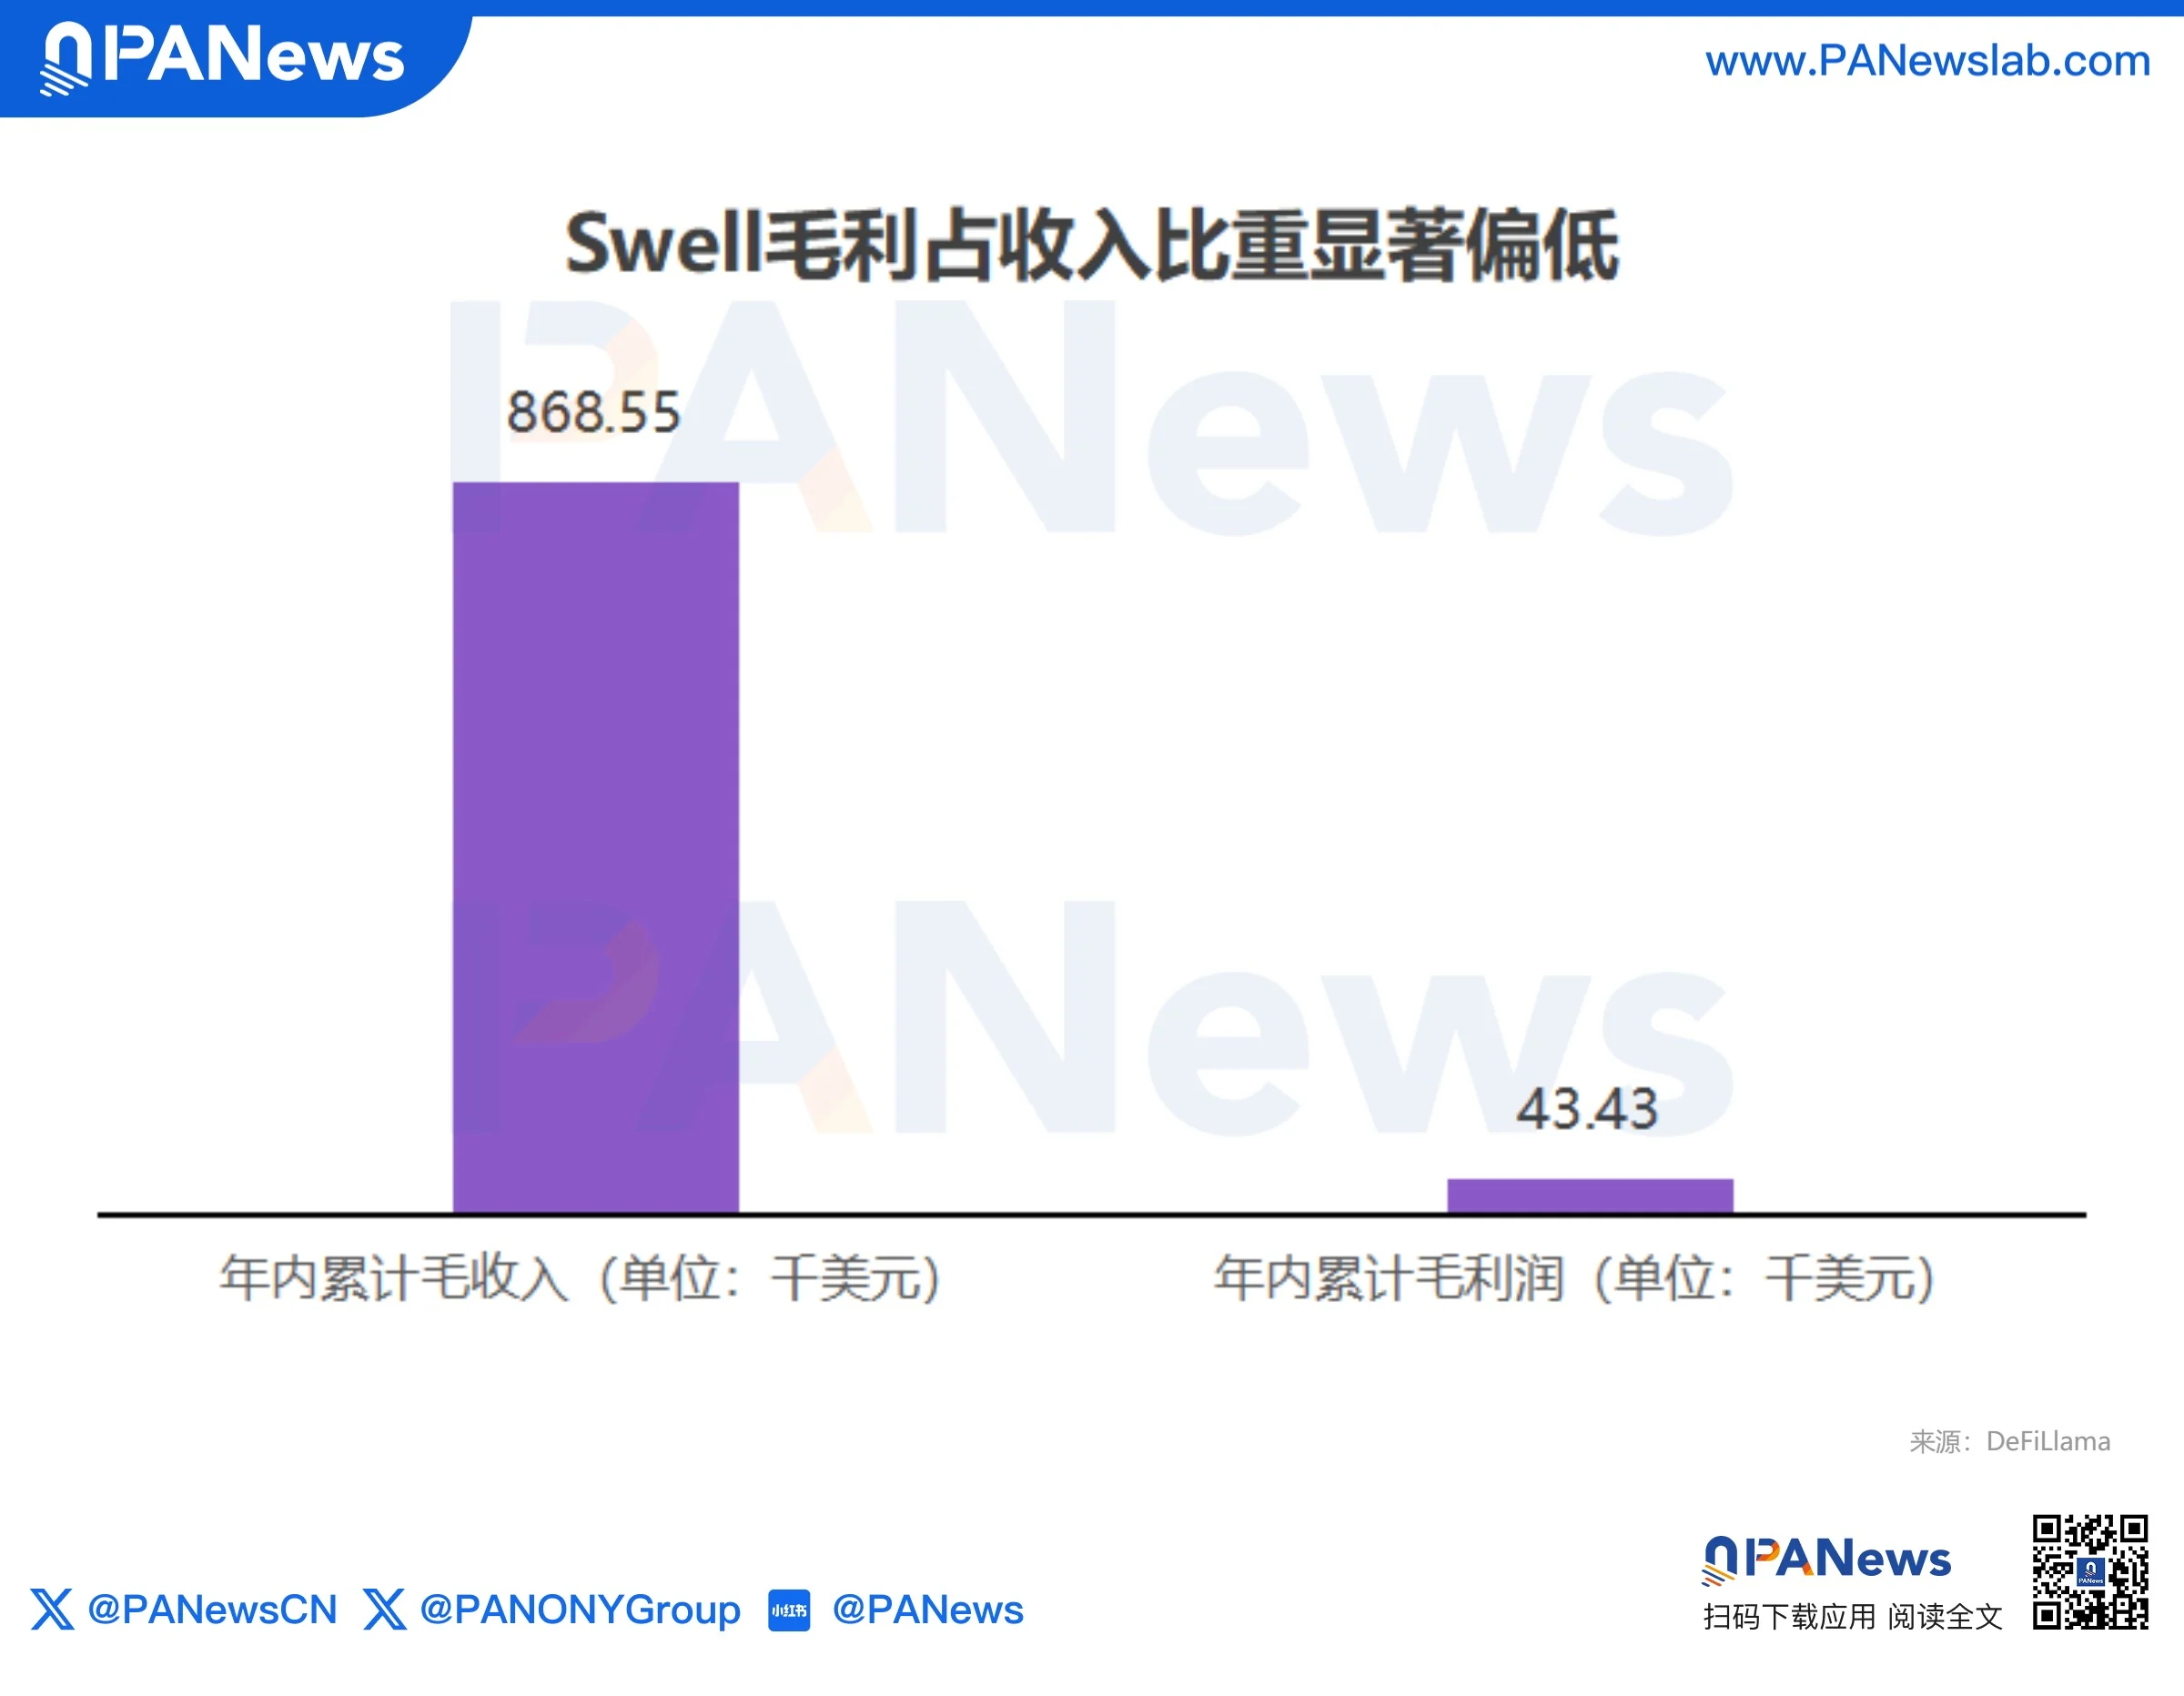
Este ano, a receita bruta acumulada da Swell é de 868.600 dólares, com lucro bruto de apenas 43.400 dólares. Os custos estão reduzindo significativamente a receita, indicando fraca capacidade de conversão em receita e pressão sobre a qualidade dos resultados.
Na verdade, a Swell anunciou o encerramento da Swellchain já em 28 de abril. Essa Layer 2, construída sobre a Optimism Superchain e outrora vista com grandes expectativas como uma 'blockchain dedicada ao restaking', foi declarada morta menos de um ano após seu lançamento. A equipe explicou que o ecossistema de restaking amadureceu muito mais lentamente do que o esperado, enquanto o dimensionamento da L1 da Ethereum e as baixas taxas de transação também reduziram a necessidade de implantar uma L2. Em vez de persistir em um mercado saturado, foi melhor concentrar os recursos de engenharia e comerciais na outra linha de negócios da equipe, a Faro.
E a Faro já não tem mais nenhuma relação com LRTs.
A Faro é uma aplicação não custodial de inteligência comercial por IA, construída sobre a Hyperliquid. Ela agrega informações multidimensionais, como dados on-chain, sentimento social e indicadores de mercado, gera estratégias de negociação e permite que os usuários executem operações diretamente na Hyperliquid com um único clique.
Em resumo, a Swell está migrando de 'oferecer ativos com rendimento' para 'oferecer serviços de negociação'. Seu modelo de receita também está mudando: de obter spreads de staking para receber taxas de assinatura, taxas de execução de operações e futura captura de valor no ecossistema.
No entanto, a mudança estratégica ainda está em estágio inicial, e resta verificar se a Faro conseguirá converter seu volume de negociações na Hyperliquid em fluxo de caixa para o protocolo.
Puffer: Escapando da corrida por rendimento e apostando na infraestrutura de execução da Ethereum
Enquanto seus pares buscam crescimento no lado dos ativos e no lado dos usuários, a Puffer optou por se aprofundar: mergulhando na camada de infraestrutura da Ethereum e transformando-se em provedora de serviços de infraestrutura.
Atualmente, a matriz de produtos da Puffer abrange quatro módulos: LRT, serviços institucionais (Puffer Institutional), pré-confirmações (Preconf) e Rollup baseado em UniFi. O negócio de LRT ainda existe, mas serve principalmente como configuração básica para clientes institucionais. Em 12 de março, a Puffer firmou parceria com a Anchorage Digital, plataforma regulada de ativos digitais, para oferecer às instituições um canal regulamentado de investimento em pufETH, adotando uma abordagem B2B.
Mais relevante é o Rollup baseado em UniFi. A Puffer abandonou a abordagem de sequenciador centralizado amplamente adotada pela indústria e introduziu uma arquitetura de Rollup em que validadores da L1 da Ethereum executam diretamente a ordenação de transações, eliminando barreiras de composabilidade cross-chain e riscos de censura de sequenciadores centralizados na camada fundamental, permitindo interações atômicas nativas e saques instantâneos entre L2 e L1.
Em 23 de setembro, a Puffer anunciou uma parceria estratégica com a Google Cloud, que atuará como operadora de gateway corporativo para seu sistema Preconf Gateway, fornecendo serviços de pré-confirmação em menos de um segundo para transações; uma semana depois, em 30 de setembro, a Puffer firmou nova parceria com a Anchorage Digital para trazer infraestrutura institucional de custódia e liquidação à Puffer UniFi. Isso marca a evolução da Puffer de um simples protocolo de LRT para provedora de serviços de infraestrutura da camada de execução da Ethereum.
Este ano, a receita bruta acumulada da Puffer é de 1,14 milhão de dólares, com lucro bruto de 57.200 dólares. As recompensas de staking contribuem quase nada para o lucro, indicando que os ganhos reais do protocolo dependem principalmente de diversas taxas de serviço.
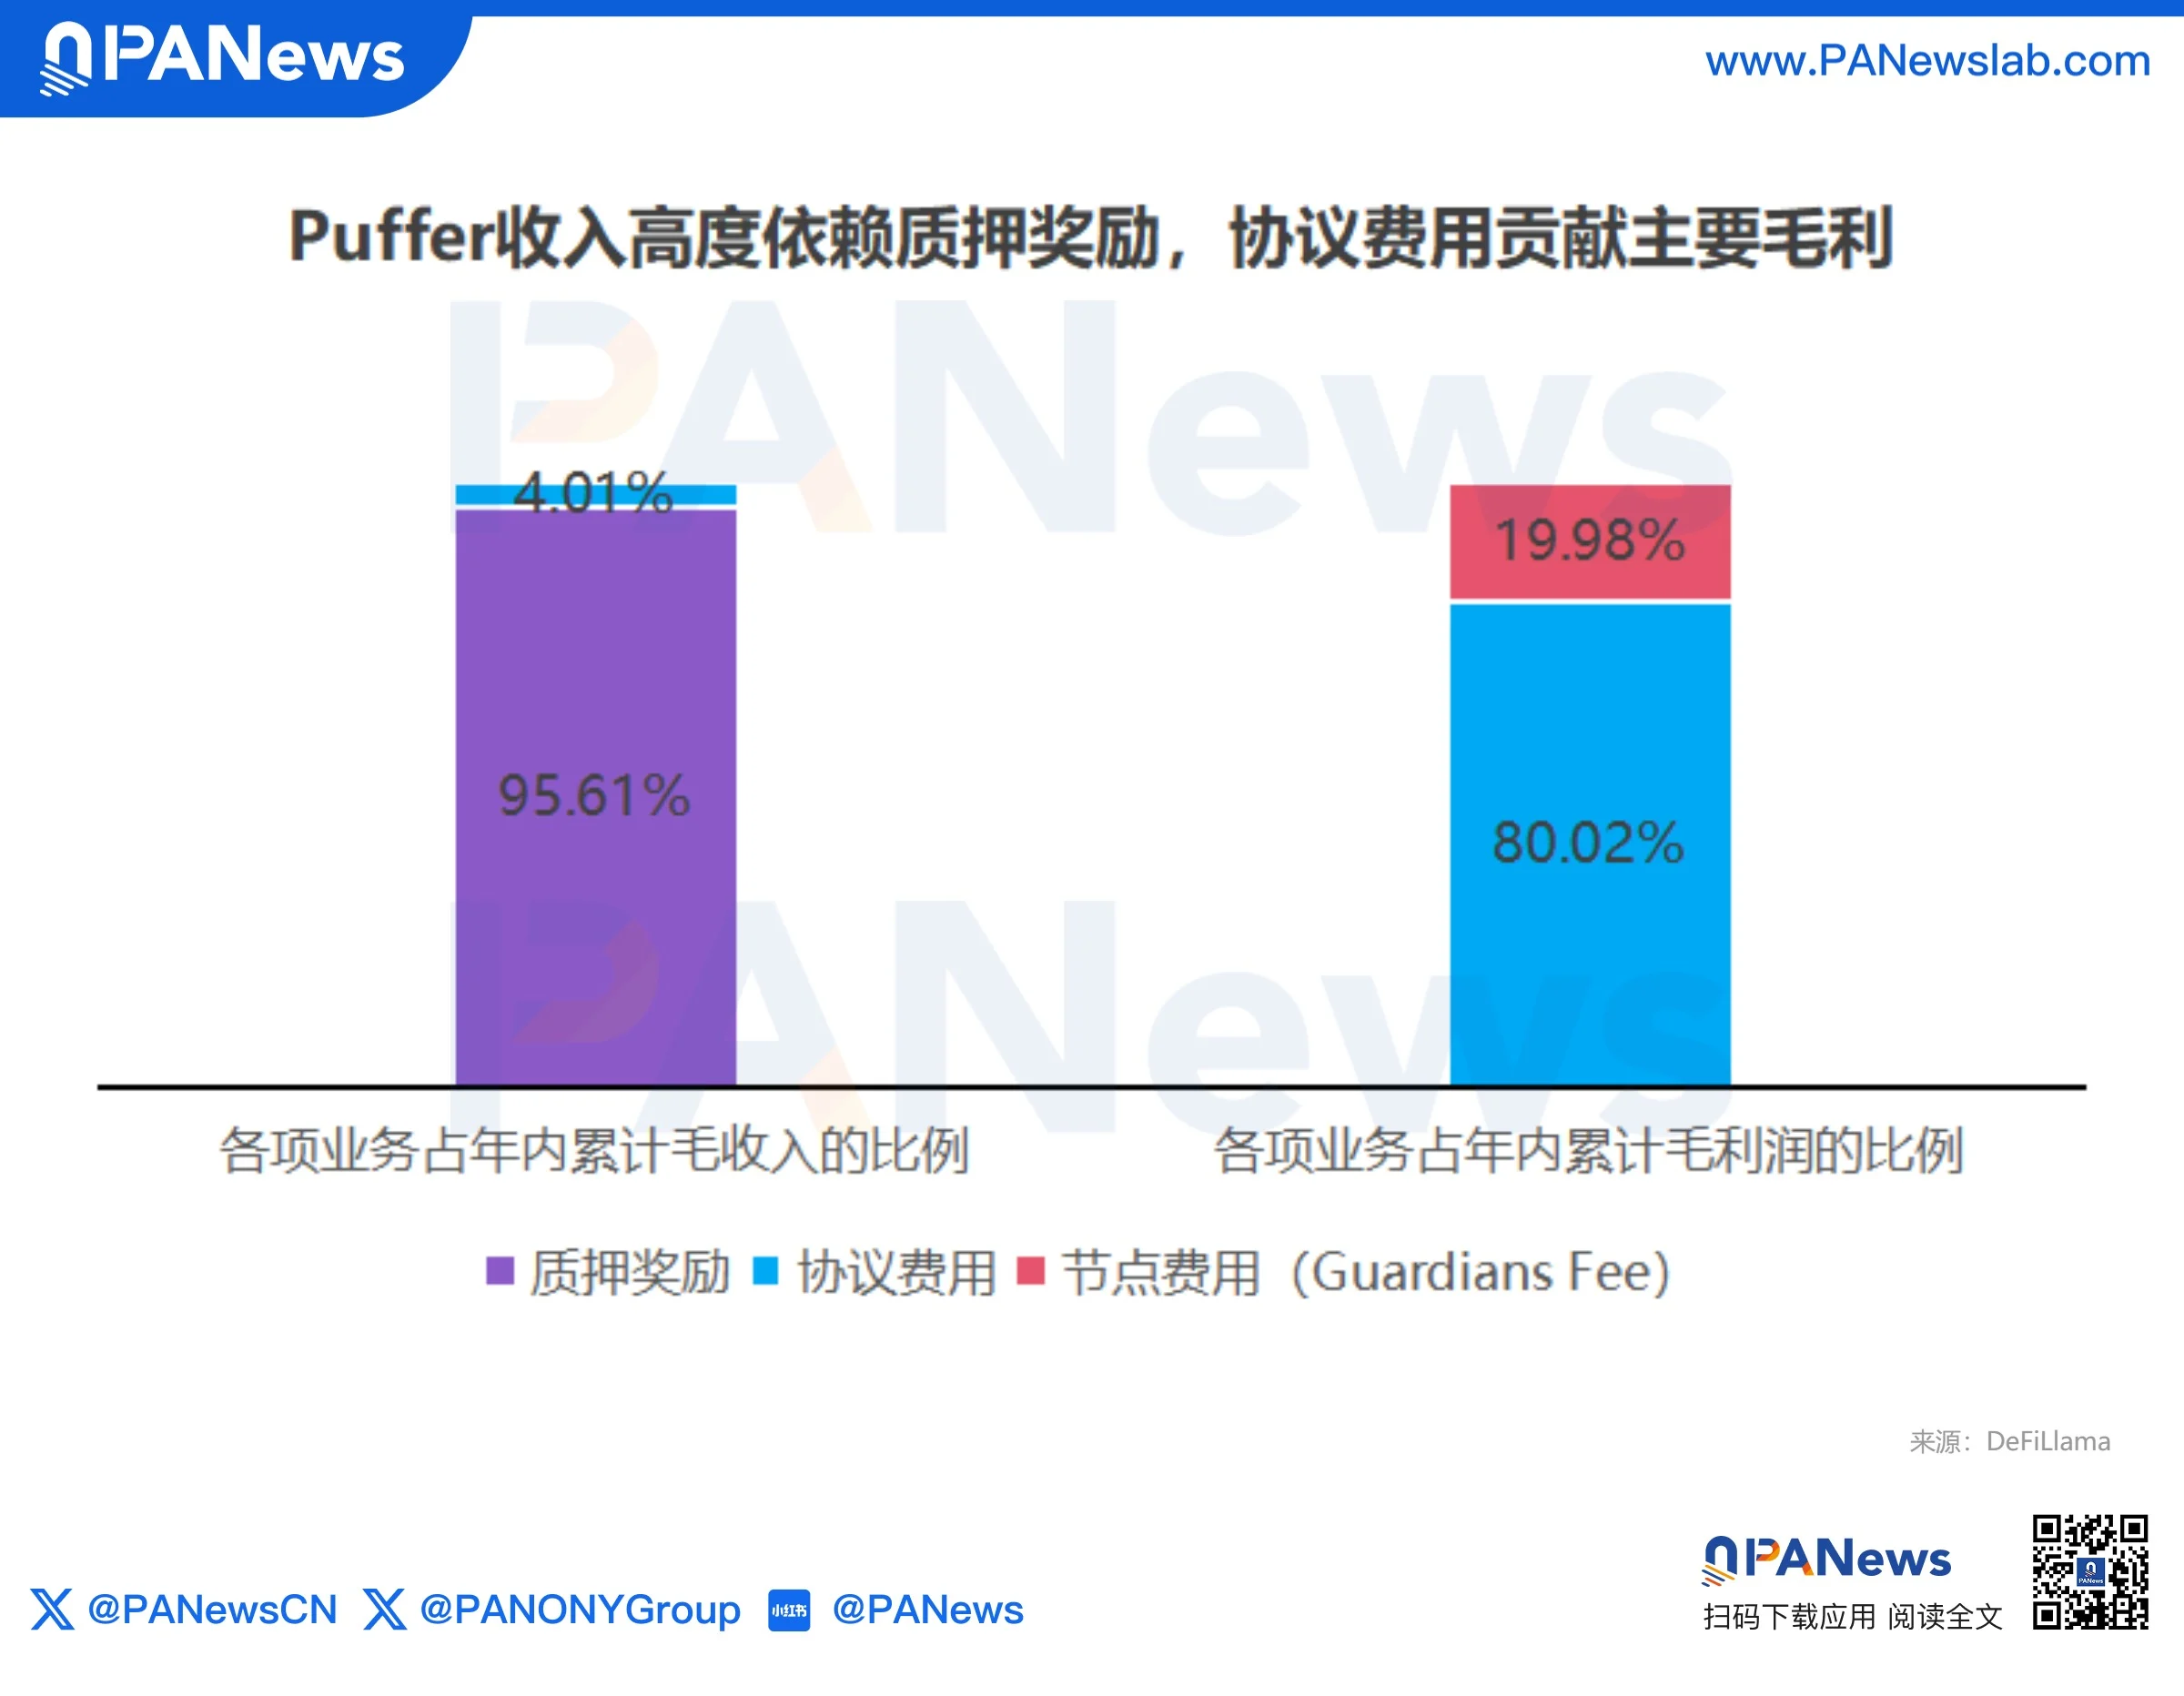
O lucro do negócio de restaking é essencialmente nulo, mas, caso se torne infraestrutura de liquidação e compensação para plataformas de negociação, agentes de IA e pagamentos institucionais, suas fontes de receita se expandiriam de modestas taxas de serviço para múltiplos fluxos, como taxas de sequenciamento, taxas de pré-confirmação e taxas de infraestrutura.
É claro que contar a história da infraestrutura é mais fácil do que executá-la. A fase de investimento da mudança estratégica está longe de terminar, e a monetização comercial ainda levará tempo.
Bedrock: Reconstruindo o mecanismo de rendimento com Bitcoin e escapando do ciclo do Ethereum
O Bedrock, por sua vez, seguiu um caminho distinto — uma grande migração de ativos — usando Bitcoin para substituir o Ethereum e construindo um sistema independente de rendimento.
Entre todos os principais protocolos LRT, o Bedrock realizou a mudança mais abrangente no foco de ativos. Hoje, sua narrativa oficial voltou-se quase inteiramente para o BTC, e o ETH deixou de ser o protagonista.
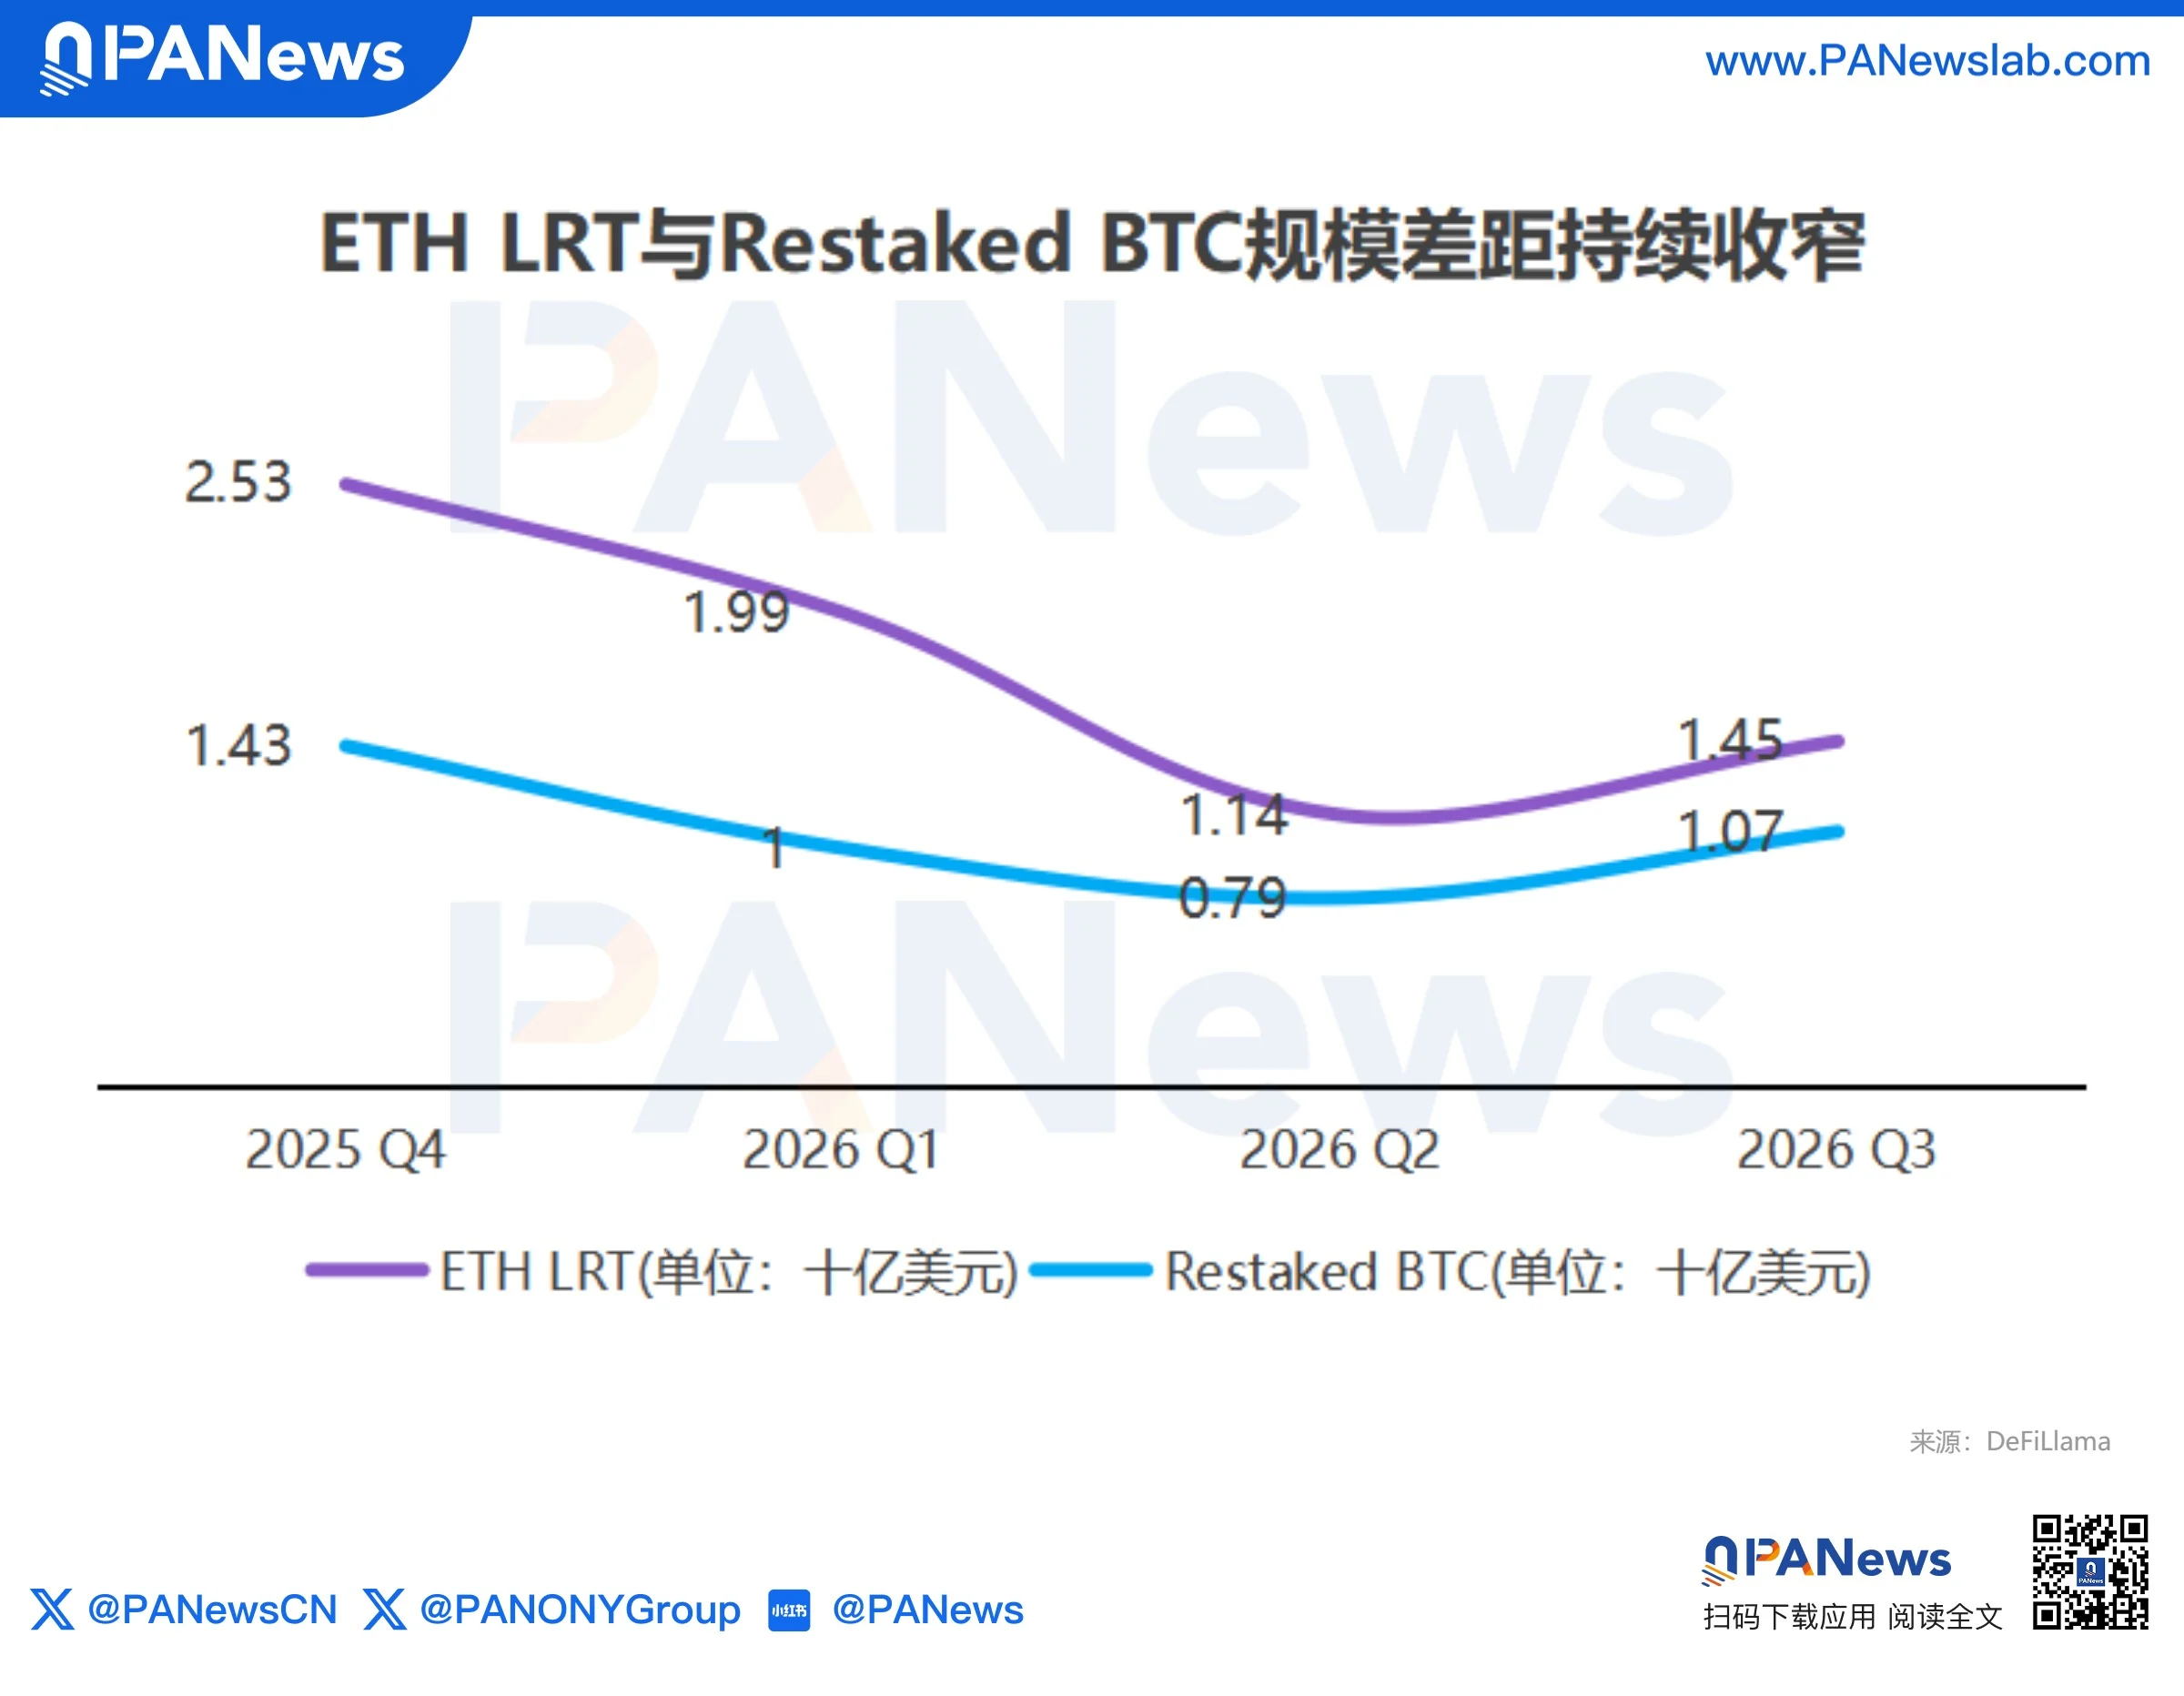
Dados da DeFiLlama mostram que o TVL da categoria Restaked BTC ultrapassou US$ 1 bilhão, enquanto a categoria ETH LRT está em cerca de US$ 1,4 bilhão. À medida que uma sobe e a outra cai, a diferença entre elas reduz-se continuamente.
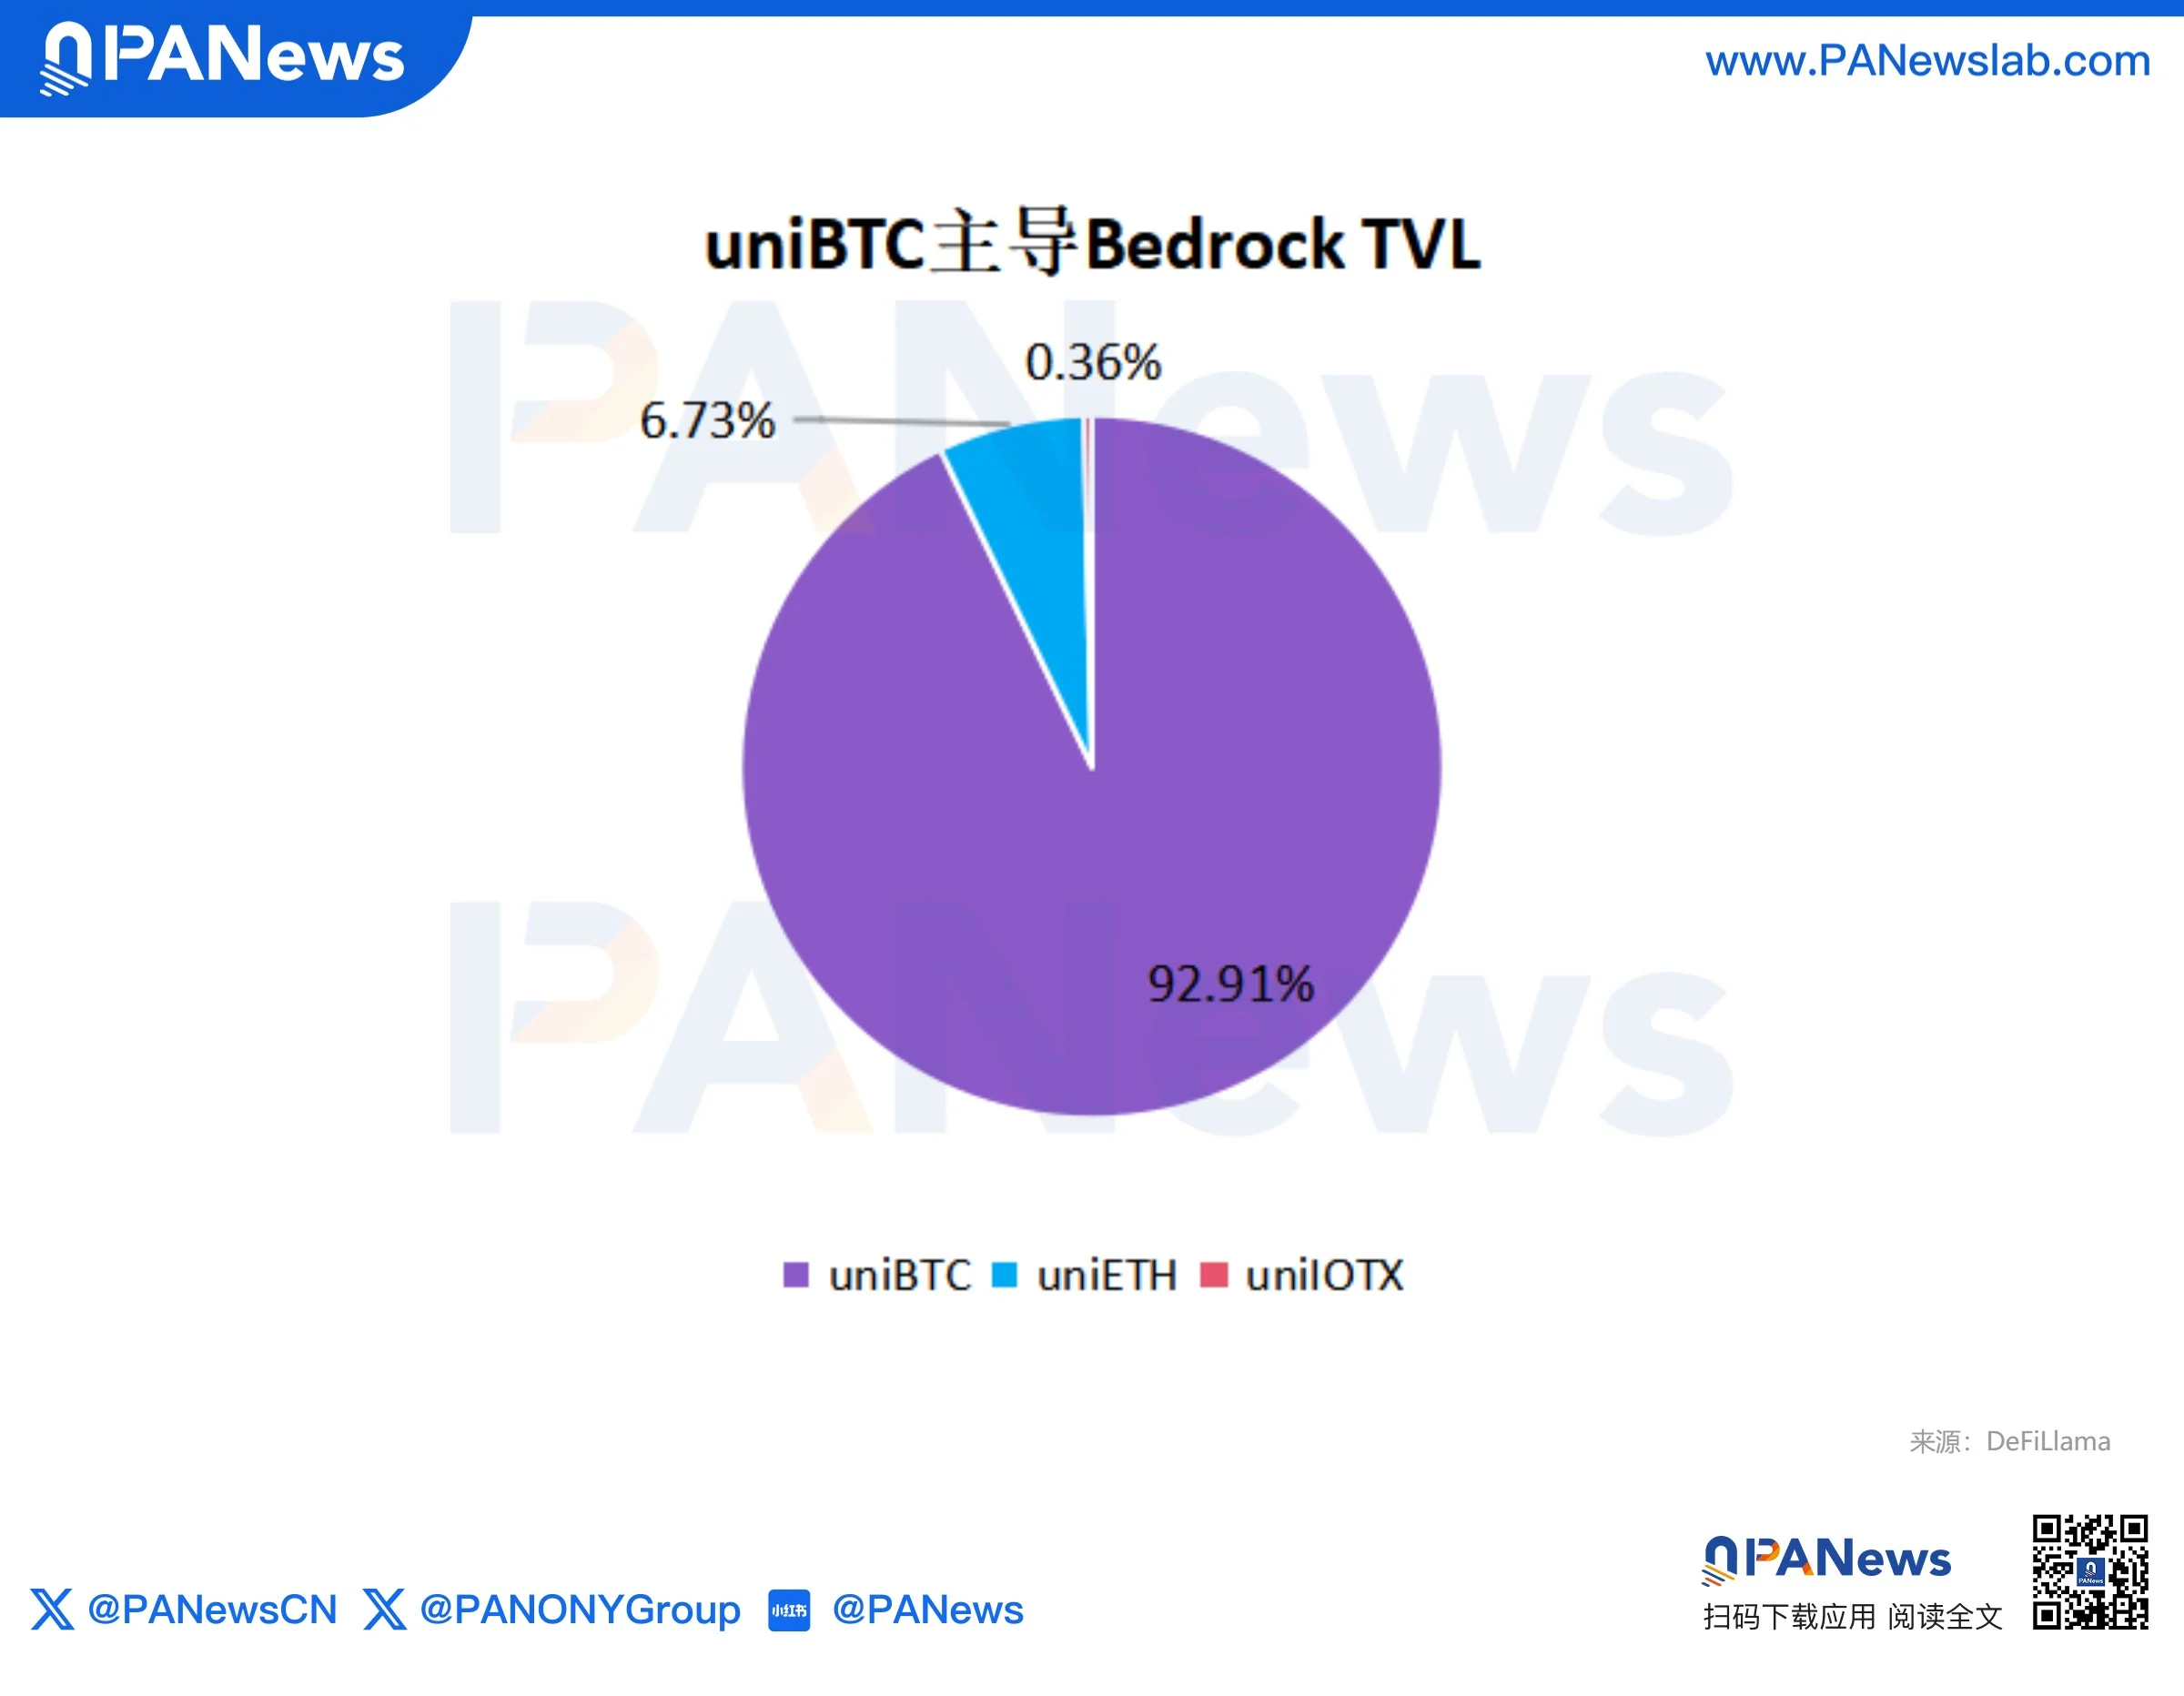
Voltando ao Bedrock: dos US$ 408 milhões de TVL, apenas o uniBTC representa US$ 379 milhões — quase 94% — tornando-se a entrada de ativo mais importante; o antigo produto principal, uniETH, resta com apenas US$ 27,5 milhões de TVL, reduzido a um produto secundário.
Em 24 de junho, a versão 2.0 do Bedrock esclareceu ainda mais sua direção estratégica: construir um «Mecanismo Inteligente de Rendimento» para capital em Bitcoin. Por meio de Yield Vaults, ele aloca capital em Bitcoin em estratégias diversificadas, como crédito institucional, base delta-neutra, DeFi e ativos reais (RWA), buscando criar uma vantagem lucrativa independente do ciclo do Ethereum.
Curiosamente, o pilar das receitas e lucros do Bedrock continua sendo o staking de uniETH. Este ano, a receita bruta acumulada do protocolo foi de US$ 647.800, com lucro bruto de US$ 76.800. Embora as taxas de resgate de uniBTC contribuam proporcionalmente mais para o lucro do que para a receita — indicando maior elasticidade na conversão em lucro — as receitas e lucros do protocolo ainda dependem fortemente das recompensas de staking de uniETH.
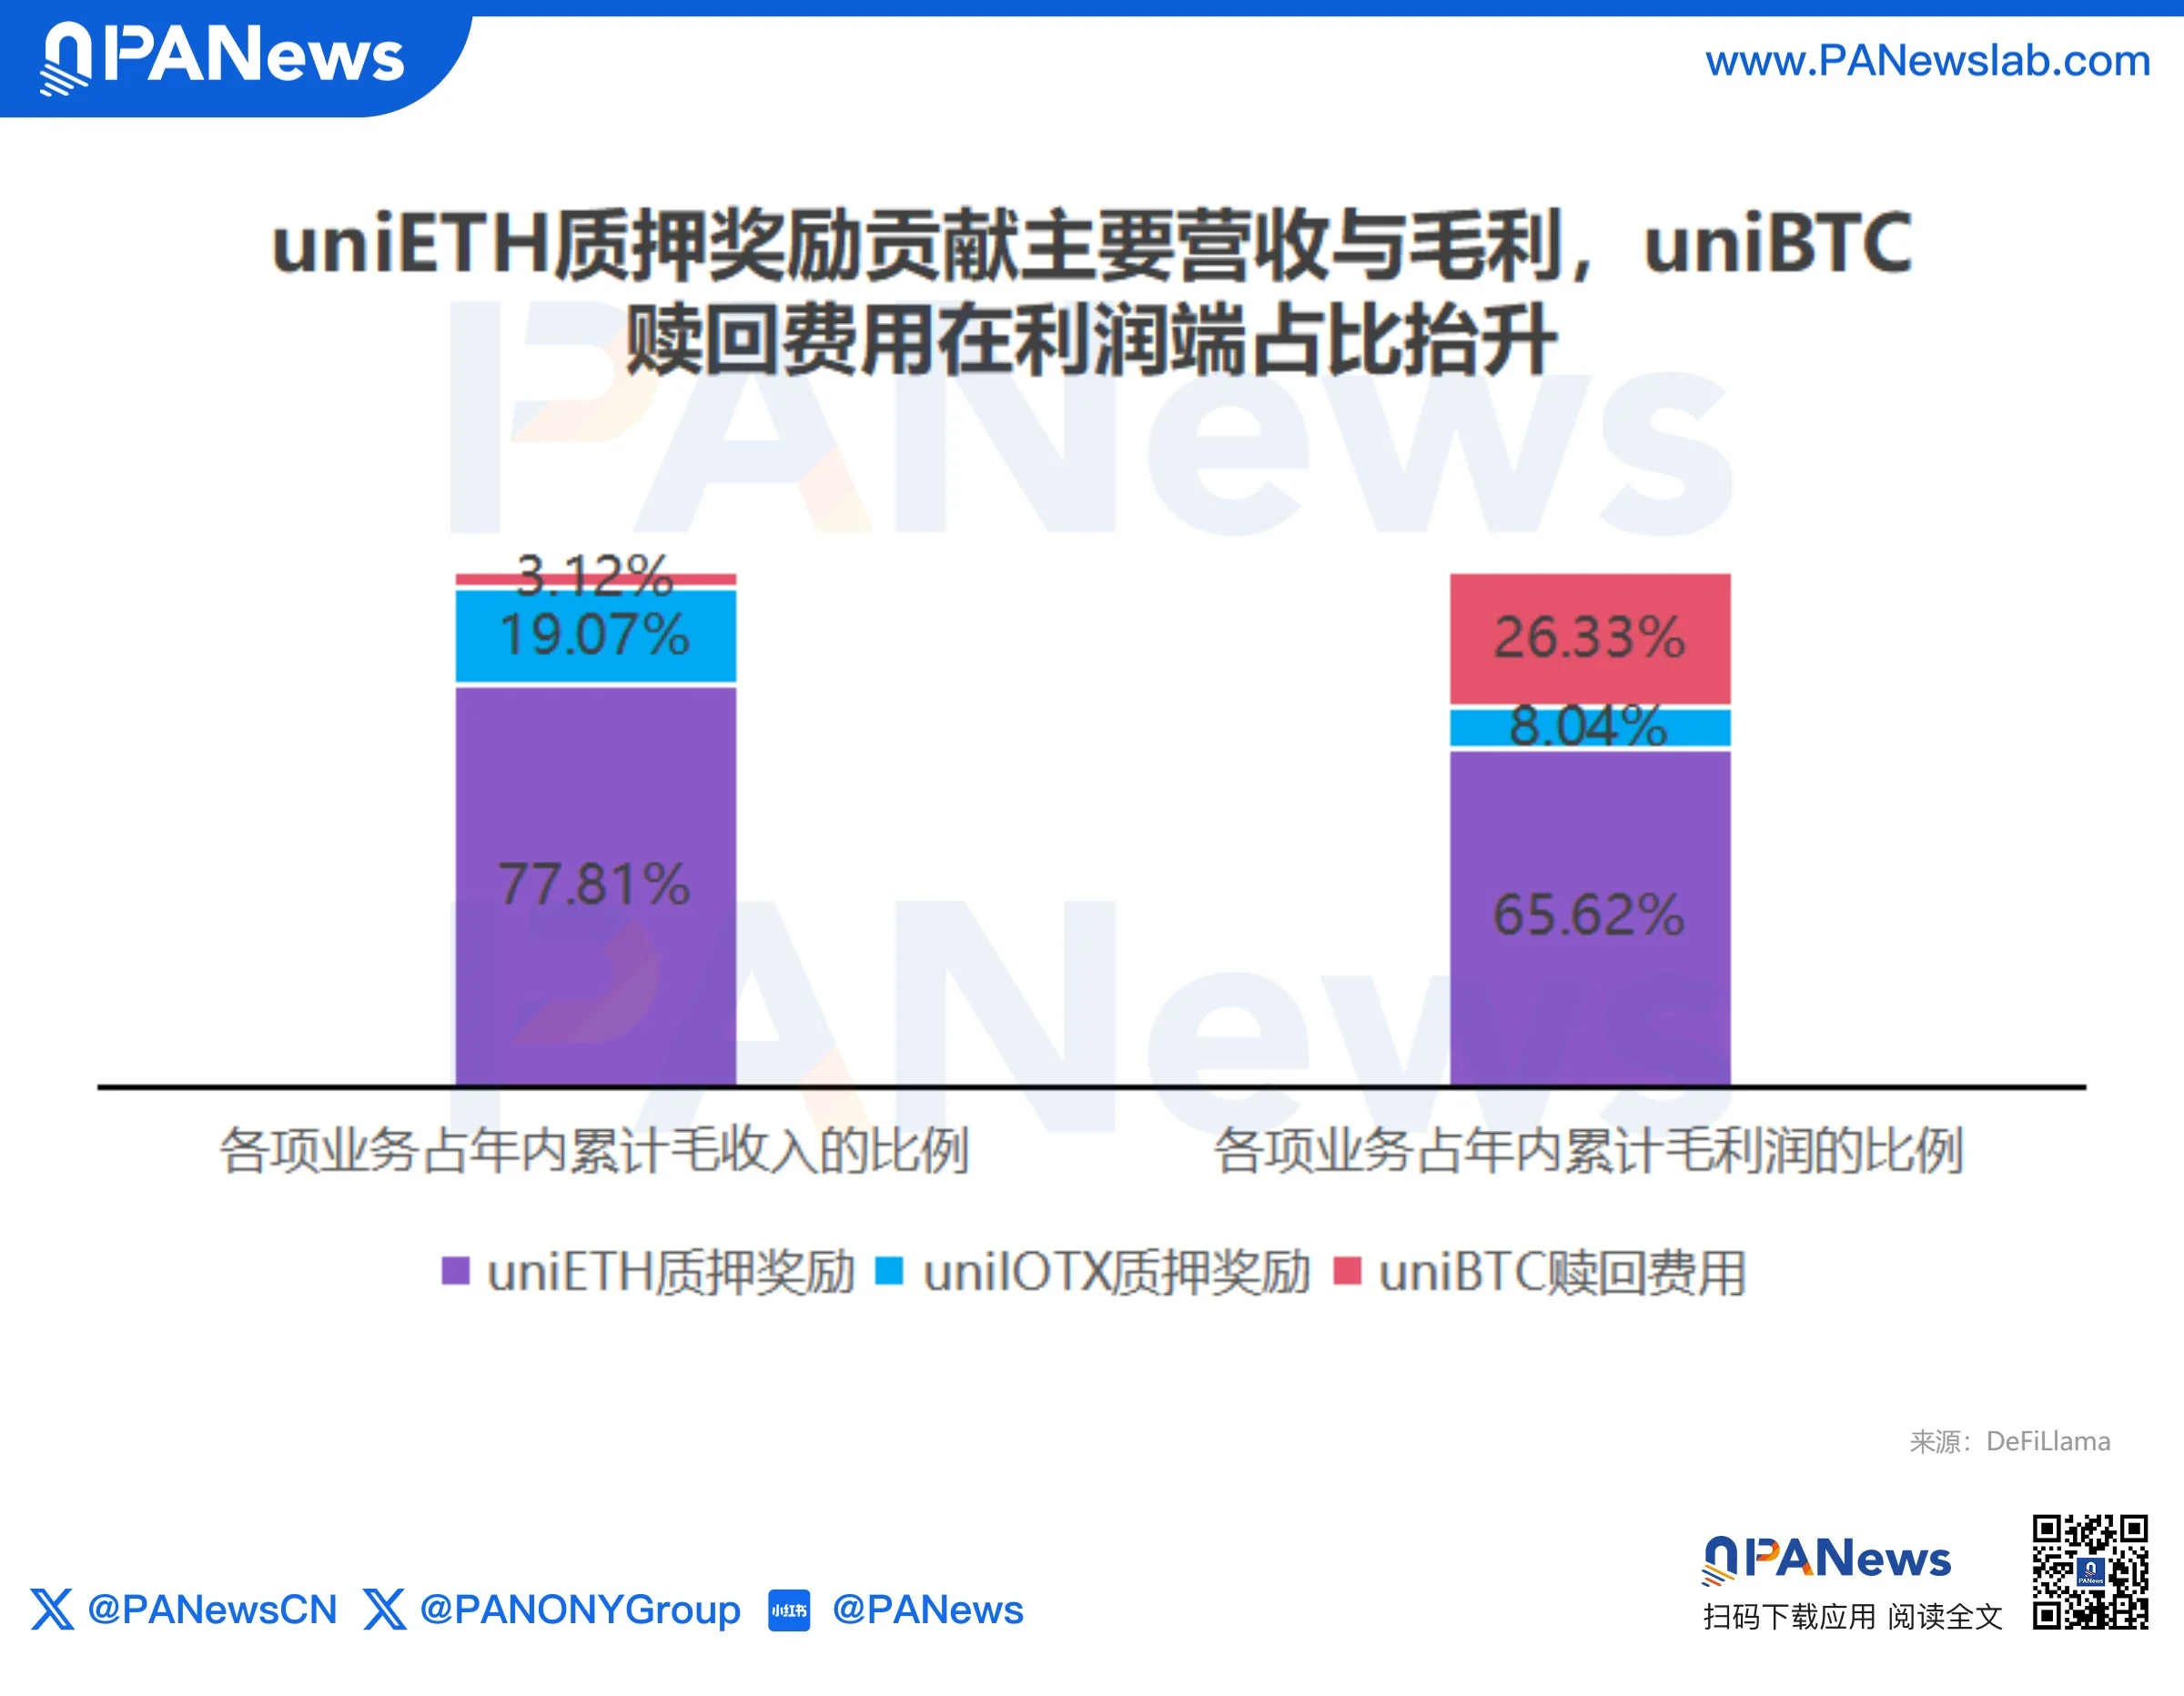
Em comparação horizontal, o uniETH — hoje relegado à linha secundária — gera mais receita e lucro com menos TVL, enquanto o produto principal uniBTC ficou ligeiramente aquém das expectativas. O desafio que o Bedrock precisará resolver na próxima fase pode ser como fazer com que o uniBTC gere um «efeito alavancagem de lucro» semelhante ao do uniETH.
Consenso entre cinco protocolos: transformar o LRT de um «produto» em um «ponto de entrada de capital»
Cinco líderes, cinco caminhos de reorientação, direções distintas — mas a lógica subjacente é altamente consistente.
Primeiro, a lógica de rendimento mudou. Anteriormente, o diferencial dos LRTs era a «renda tripla»: rendimento básico de staking + rendimento de restaking + distribuição de pontos. Contudo, quando a demanda por AVS (serviços validados ativamente) ficou aquém das expectativas, os incentivos em pontos diminuíram e os riscos de slashing aumentaram, o rendimento adicional deixou de cobrir a nova exposição ao risco, e o modelo de crescimento baseado em atrair capital travado via rendimento chegou ao fim.
Segundo, os protocolos estão migrando da emissão de ativos para a gestão de ativos. Os vaults estruturados da Renzo, os vaults de estratégia Gain da Kelp e os vaults de rendimento em Bitcoin do Bedrock visam essencialmente obter «taxas de gestão/taxas de desempenho sobre a alocação de capital dos usuários». A eficiência de receita por unidade de capital substituirá o TVL como nova métrica de acompanhamento.
Terceiro, a infraestrutura tornou-se outro caminho de monetização. A Puffer aposta nas pré-confirmações (Preconf) e na infraestrutura Based Rollup, enquanto a Swell reorienta-se para um terminal de negociação com IA — ambas afastando-se da lógica de «travar ativos» rumo à demanda por infraestrutura de «processamento de transações, execução de ordens e geração de capacidades».
Resumindo, os LRTs estão se transformando em um ponto de entrada de capital subjacente: os fundos dos usuários obtêm rendimento básico e composabilidade por meio do restaking, enquanto os protocolos geram receita por meio de produtos estruturados, crédito, negociação e serviços de infraestrutura construídos sobre ele.
As histórias do novo ciclo buscam todas um «fluxo de caixa explicável».


