Trader quantitativo confronta o império Kalshi de 40 bilhões, desvendando a fraude no volume de negociações
 Tapbit Wire
Problemas causados por uma réplica
Anteontem, influenciador cripto e chefe do segmento de mercado cripto da Kalshi, IcoBeast, postou uma imagem no Twitter com a legenda: «Todos, 96,7% é muito?»
Esse número veio de um gráfico da Artemis sobre participação de mercado em mercados preditivos. A Kalshi ocupava a maior parte da área, enquanto a Polymarket ficava espremida acima. Beni respondeu abaixo, afirmando que três quartos do volume eram fabricados, tornando fácil atingir essa participação.
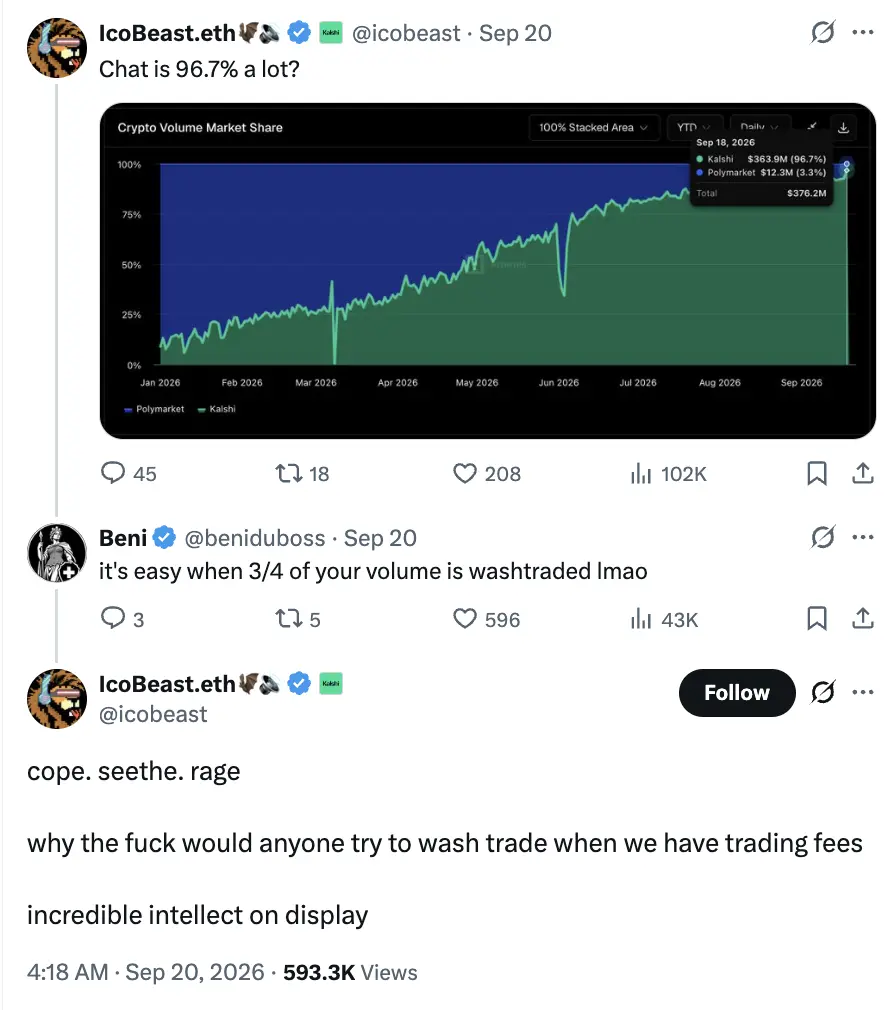
Em seguida, IcoBeast apresentou uma réplica que seria citada repetidamente: «Cobramos taxas de negociação; quem diabos fabricaria volume?». Também fez uma crítica à inteligência do interlocutor.
Inicialmente, Beni o considerou um influenciador promovendo a Kalshi por dinheiro e aconselhou-o a refletir e excluir o tuíte. IcoBeast rebateu dizendo que trabalhava na Kalshi, havia construído do zero seu negócio de mercados cripto no último ano e sabia que esse volume era real. Devolveu então a frase «Pense alguns minutos antes de excluir o post» para Beni.
Esse pode ter sido o tuíte que IcoBeast mais lamentou em sua carreira, pois irritou alguém com quem não deveria.
Beni postou imediatamente uma resposta detalhada. A primeira réplica abordou as taxas: no programa de reembolso de contratos perpétuos da Kalshi, membros elegíveis pagam 0,3 ponto-base ao executar ordens e recebem líquido 0,3 ponto-base quando suas ordens limitadas são executadas. Supondo um valor nominal de US$ 1 milhão negociado entre dois membros, o executor paga US$ 30 e o criador recebe US$ 30, resultando em taxa total zero para a plataforma.
Para onde foram as «taxas da plataforma» mencionadas por IcoBeast?
Em seguida, Beni postou a página do contrato perpétuo em ETH: volume de negociação em 24 horas de US$ 538,6 milhões, com posição aberta de apenas US$ 3,1 milhões. O volume negociado naquele dia equivalia a cerca de 174 vezes as posições existentes. Ele identificou então ordens fixas de US$ 5.500 que se repetiam e acusou publicamente essas operações de criar volume artificialmente.
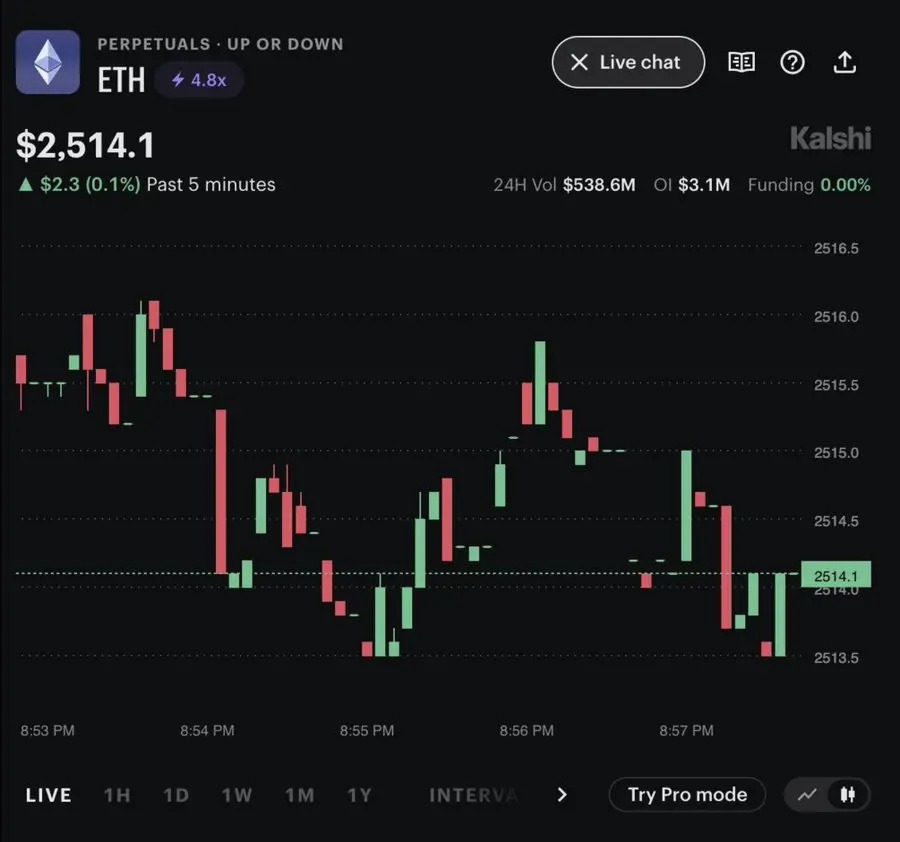
Mais tarde, IcoBeast fez uma distinção importante: inicialmente apresentara a participação de mercado em mercados preditivos, enquanto Beni discutira reembolsos e posição aberta relacionados a contratos perpétuos. Mercados preditivos não têm o reembolso de 0,3 ponto-base citado por Beni.
O problema é que a esclarecimento de IcoBeast tratou apenas do negócio de mercados preditivos e não respondeu à fabricação de volume no mercado de contratos. Beni aproveitou esse ponto e continuou atacando, obrigando a Kalshi a fornecer cada vez mais explicações.
Trader genial
A sensibilidade de Beni a ordens e taxas decorre de sua experiência profissional.
Em uma entrevista em podcast, Beni lembrou que conheceu o Bitcoin inicialmente para jogar pôquer online. Depois, amigos jogadores começaram a lucrar comprando e vendendo criptomoedas, e ele entrou no mercado cripto. Após perder dinheiro negociando contratos, voltou-se para arbitragem entre plataformas e estudou gradualmente livros de ofertas e mecanismos de negociação.
Nos primeiros dias de negociação na Cryptopia, ele monitorava os depósitos de tokens pequenos na plataforma. Quando alguém transferia moedas para lá, havia uma possibilidade de venda posterior; ele colocava ordens de compra a preços mais baixos, aguardando que a outra parte rompesse o livro de ofertas fino. Para capturar tais oportunidades, usava um explorador de blocos para alimentar dados de diversos sites em planilhas e sistemas de alerta.
Mais tarde, trabalhou com investidores para operar bots de formação de mercado no mercado de Monero da TradeOgre. A lógica inicial era simples: usar preços de referência de outros mercados, adicionar um spread suficiente para cobrir taxas e cotar dos dois lados. À medida que sua experiência crescia, ajustava a faixa de cotação e a margem com base em grandes depósitos. Nessa conta, esse negócio chegou a representar cerca de 65% a 70% do volume de negociações no mercado de Monero dessa plataforma.
Durante a atualização do Ethereum, «The Merge», Beni observou simultaneamente 43 mercados de contratos em ETH e percebeu que o preço em uma plataforma de contratos subia cerca de 2% a cada 26 minutos antes de recuar. Ele e seus amigos negociaram com base nesse padrão por cerca de 18 horas, até que a oportunidade desaparecesse.
Este é o adversário atraído por IcoBeast: um mestre à procura de ineficiências de mercado.
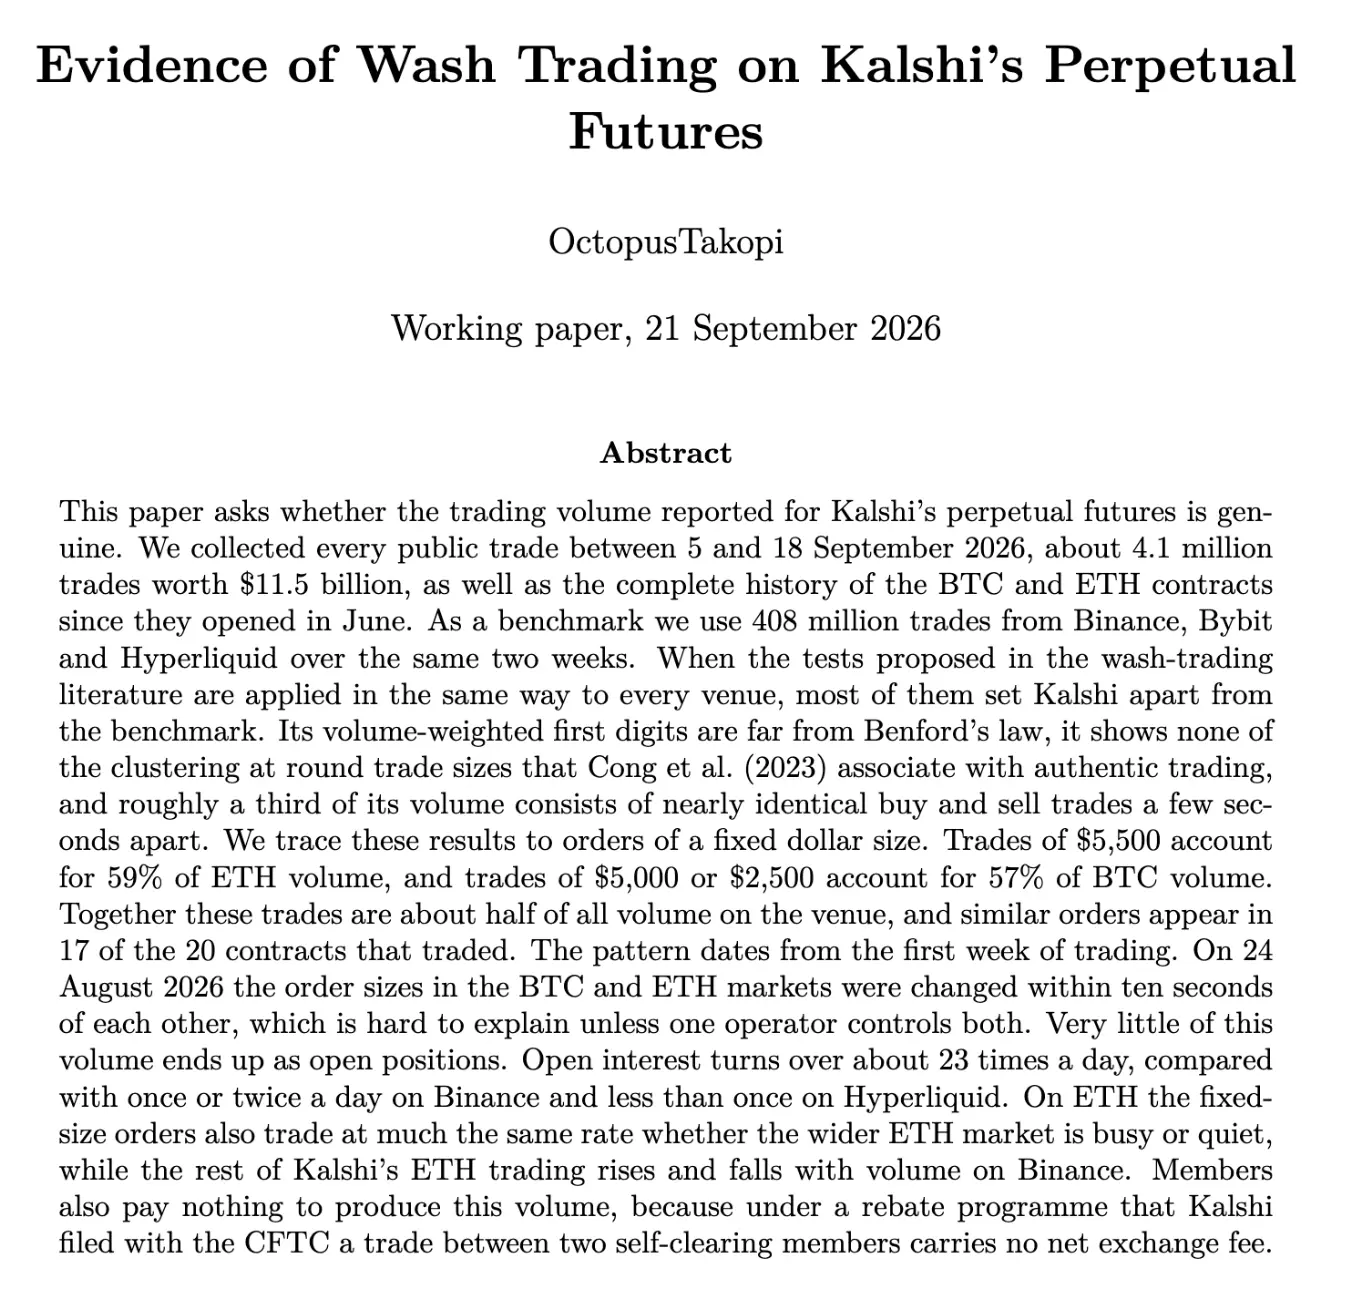
Um amigo de Beni, outro trader quantitativo chamado Octopus, publicou posteriormente um artigo técnico que visualizou as acusações contra a Kalshi em gráficos.
Volume de Negociação Fixo
Esta pesquisa coletou cerca de 4,1 milhões de negociações públicas de contratos perpétuos da Kalshi entre 5 e 18 de setembro, com valor nominal de aproximadamente US$ 11,486 bilhões, comparando-os com cerca de 408 milhões de negociações na Binance, Bybit e Hyperliquid no mesmo período.
A descoberta mais fácil de entender é que o volume de negociações está anormalmente concentrado em torno de alguns valores em dólares.
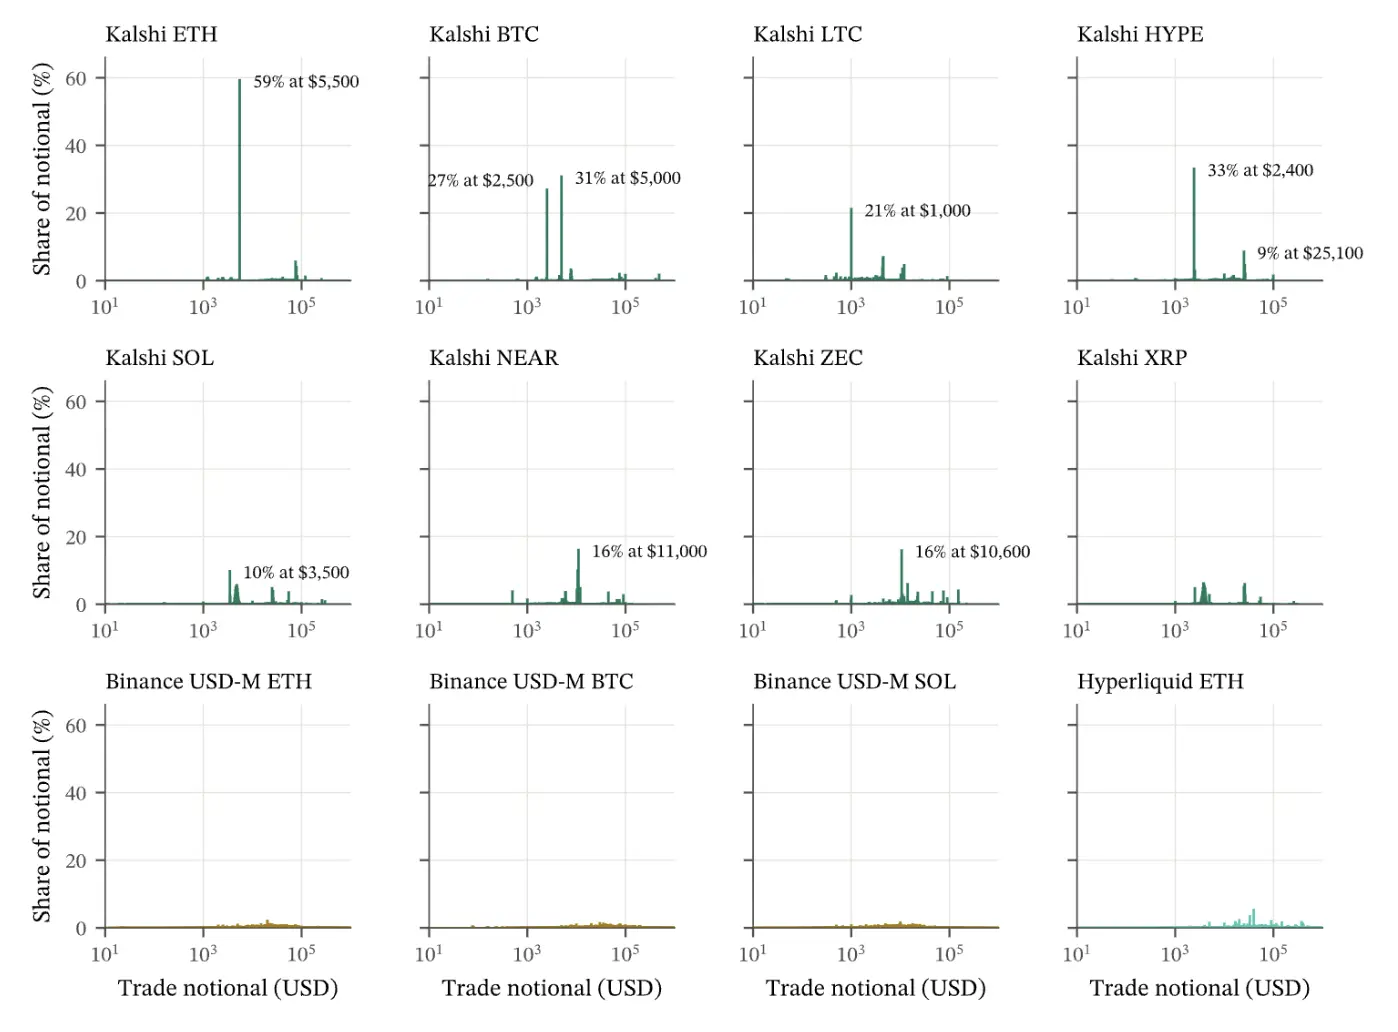
Fonte: OctopusTakopi, Figura 3 do artigo, página 7. O eixo horizontal representa o valor de cada negociação e o vertical, a proporção da faixa correspondente no volume total de negociações.
No mercado de ETH, ordens em torno de US$ 5.500 contribuíram com 59% do volume. No mercado de BTC, ordens em torno de US$ 5.000 e US$ 2.500 juntas representaram cerca de 57% do volume. Apenas esses três tipos de ordens fixas corresponderam a cerca de 51% do volume amostral da Kalshi. Sabia-se que o volume era fabricado, mas surpreendeu a extensão dessa prática.
Colocar ordens de valor fixo é comum; programas de formação de mercado e arbitragem podem fazê-lo. A próxima pergunta é: por que isso representa mais da metade do volume total de um mercado inteiro e muda simultaneamente em diferentes mercados?
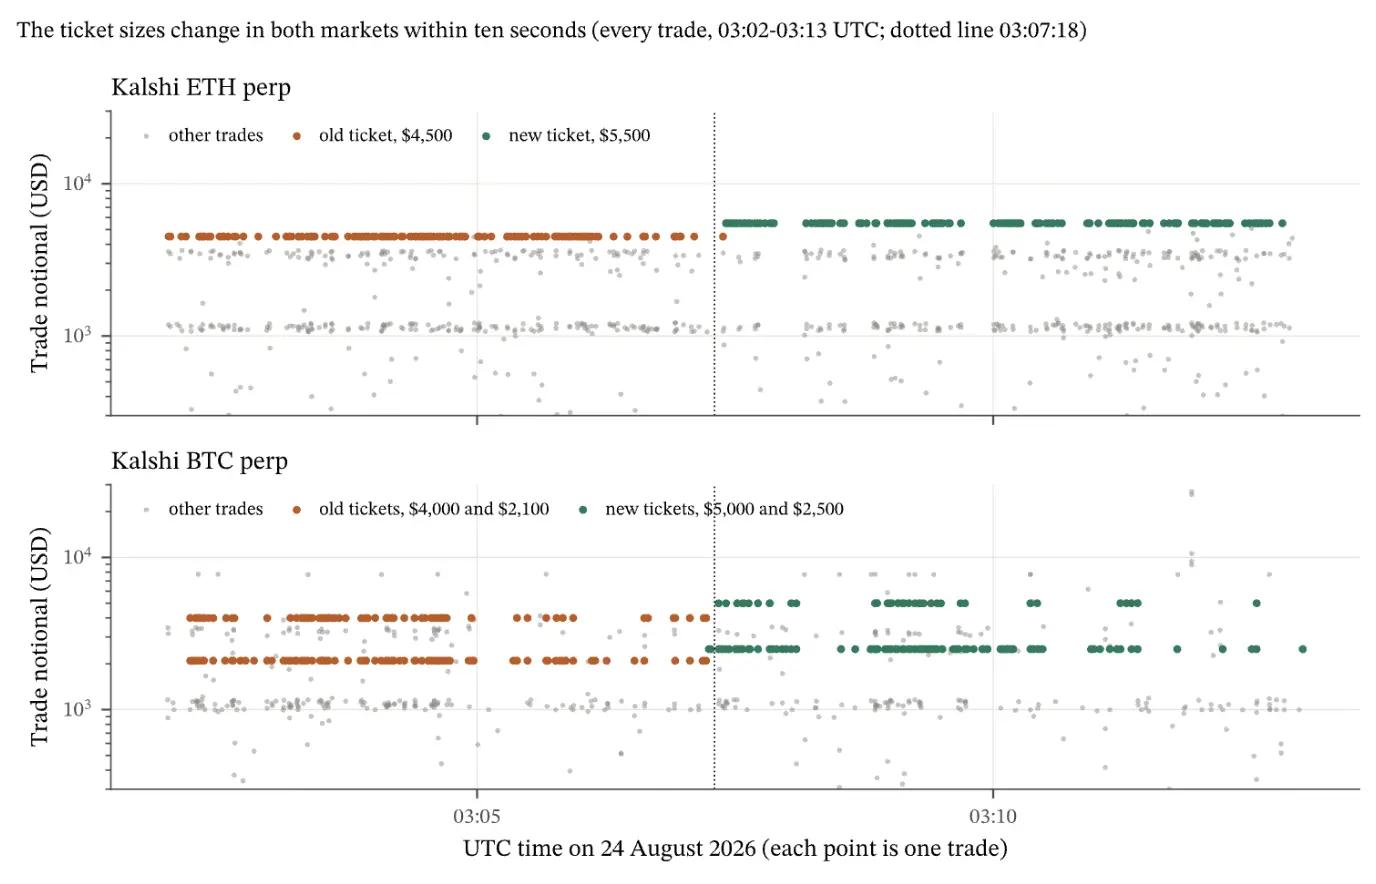
Fonte: Figura 8 do artigo, página 12. Cada ponto representa uma negociação, com laranja indicando valores antigos e verde, valores novos.
Em 24 de agosto, o valor fixo das ordens em ETH mudou de US$ 4.500 para US$ 5.500; os dois valores fixos para BTC mudaram de US$ 4.000 e US$ 2.100 para US$ 5.000 e US$ 2.500. Os dois mercados concluíram a mudança em cerca de dez segundos. A linha horizontal laranja no gráfico terminou e a linha verde apareceu imediatamente.
Isso lembra um único operador modificando os parâmetros do programa de cotação. Membros da equipe da Kalshi achavam que colocar sempre ordens de US$ 4.500 parecia um pouco forçado, então trocaram «4.500» no código por «5.500». Nem sequer se deram ao trabalho de alterar o programa, optando por números aleatórios mais difíceis de detectar.
Os intervalos de tempo deixaram outro conjunto de pistas.
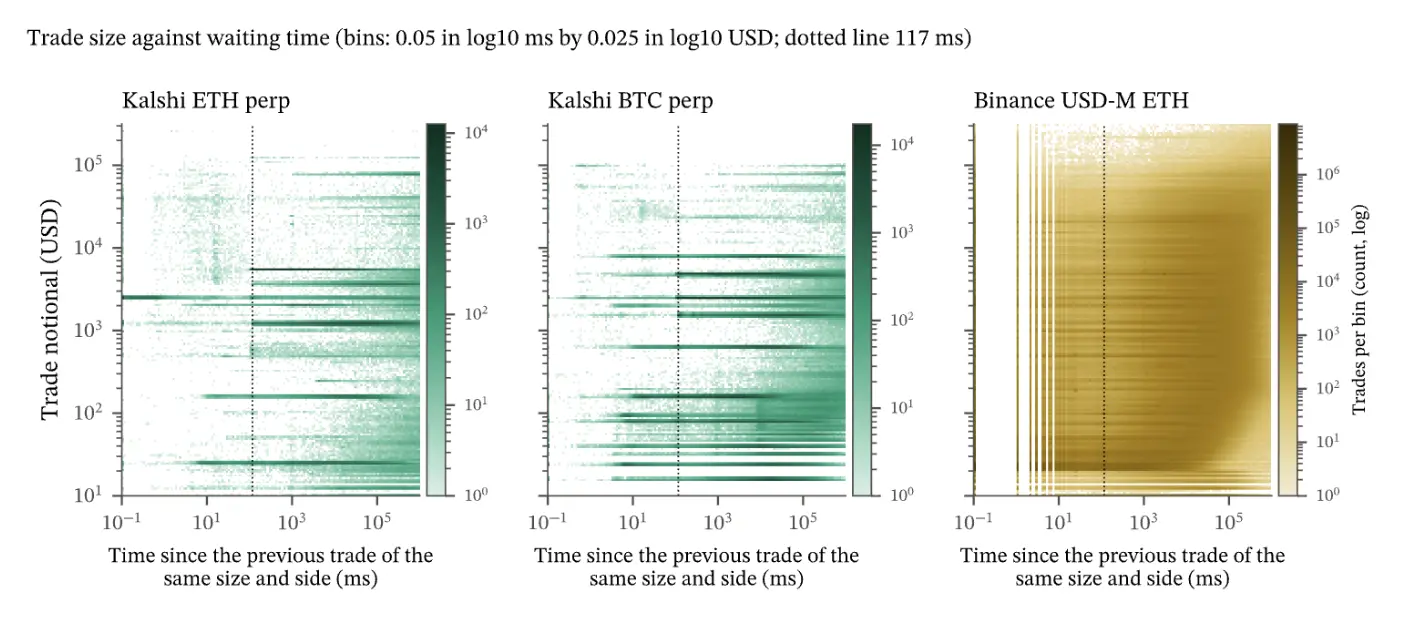
Fonte: Figura 10 do artigo, página 14. O eixo horizontal representa o tempo desde a última negociação do mesmo valor e direção, com a linha tracejada marcando cerca de 117 milissegundos.
Nessas ordens fixas, negociações consecutivas na mesma direção quase nunca tinham intervalo inferior a 117 ms. As linhas horizontais escuras correspondentes só começaram a surgir perto da linha tracejada. Negociações de outros valores e amostras comparativas da Binance não apresentavam esses limites tão nítidos.
O artigo explica que, após a execução de uma cotação, o programa leva aproximadamente esse tempo para repor a próxima. Descreve o limite temporal imposto pela velocidade de reposição e não deve ser interpretado como o bot executando uma negociação a cada 117 ms. Contudo, quando valores fixos, alterações sincronizadas de parâmetros e ritmos semelhantes de reposição se sobrepõem, torna-se difícil sustentar que 'um grande número de clientes independentes simplesmente negociou assim por acaso.'
O volume negociado correspondente à posição aberta também é anormalmente baixo.
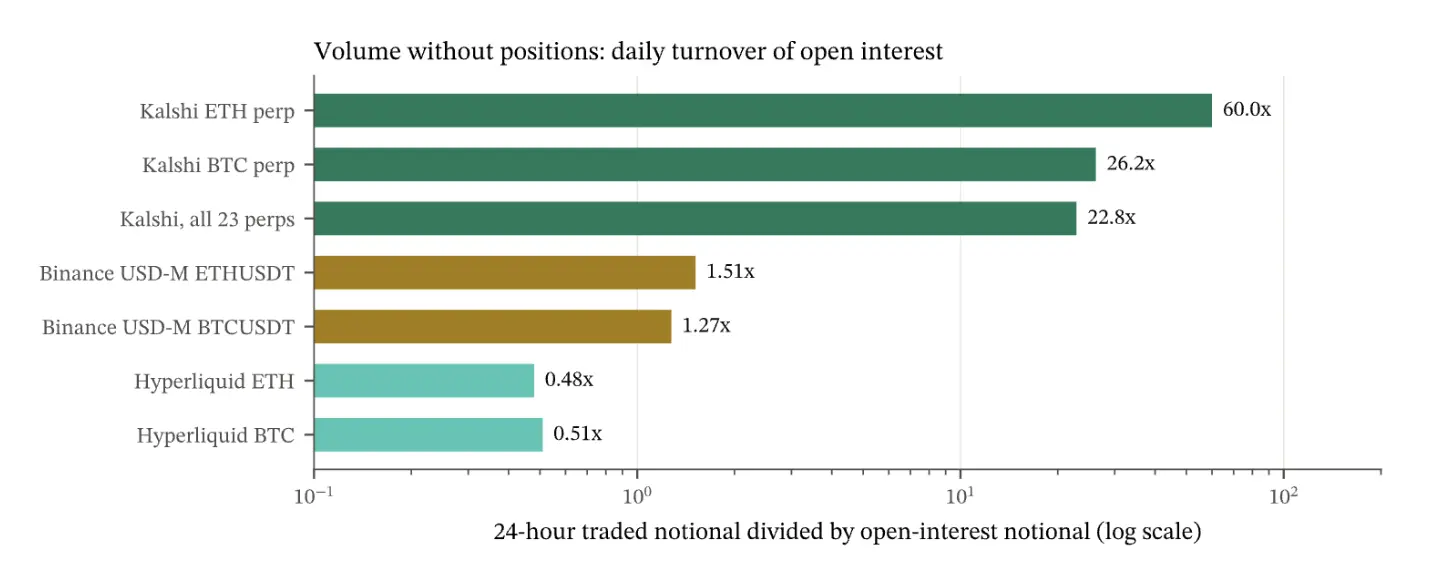
Fonte: Figura 12 do artigo, página 15. Kalshi e Hyperliquid usaram dados de 21 de setembro; Binance usou médias diárias de duas semanas; eixo horizontal em escala logarítmica.
O volume diário de ETH na Kalshi equivale a 60 vezes a posição aberta, enquanto BTC é cerca de 26 vezes e todos os contratos perpétuos somam ~23 vezes. Na Binance, os valores correspondentes para BTC e ETH são de ~1–2 vezes; na Hyperliquid, ~0,5 vez. Isso reforça a observação anterior de Beni de 174 vezes.
Logicamente, cada negociação de valor distinto aumenta ou diminui a posição aberta, enquanto apenas operações de hedge com posições longas/curtas de mesmo valor mantêm inalterada a posição aberta.
Portanto, das 22 negociações ocorridas na Kalshi, a grande maioria foi fabricada por operações simultâneas de hedge longo/curto.
O artigo também constatou que as ordens fixas de ETH tinham fraca ligação com condições externas de mercado. O volume horário de negociação da Kalshi teve coeficiente de correlação de apenas 0,19 com o volume horário de ETH da Binance, enquanto o coeficiente para outras negociações de ETH (não fixas) foi de 0,72.
Ou seja, a movimentação do mercado impactava significativamente menos esse grupo de ordens. As ordens fixas de BTC não mostraram essa desconexão, logo esse ponto aplica-se apenas ao ETH.
Esses resultados apoiam coletivamente a conclusão de que o volume negociado nos contratos perpétuos da Kalshi depende fortemente de poucos fluxos automatizados.
As provas são esmagadoras: é um fato inegável que a Kalshi fabrica volume em seu próprio mercado de contratos.
O efeito dominó já foi desencadeado?
Fenômenos como descompasso entre volume negociado e posição aberta já eram mencionados há tempos por especialistas do setor, mas até então poucos prestavam atenção, logo os reguladores não sofriam pressão. Mas talvez desta vez seja diferente.
As conexões políticas da Kalshi podem atrair maior escrutínio à medida que a controvérsia se amplia. Se adversários políticos continuarem investigando essa linha, a empresa terá de responder simultaneamente sobre dados de negociação e relações políticas.
Além disso, os formadores de mercado também podem seguir o exemplo e se retirar. Beni citou relatos de cooperação acionária entre Jump e Kalshi, questionando o vínculo entre liquidez e valorização da plataforma; se a atenção regulatória aumentar, a Jump poderá reavaliar se vale a pena continuar fornecendo liquidez.
Mesmo que um formador de mercado considere suas negociações plenamente conformes, responder a questionamentos, revisar estratégias e explicar relações comerciais gera custos. Se esses custos superarem os benefícios da parceria, reduzir ou encerrar a atuação pode tornar-se a melhor escolha comercial.
O lado do financiamento enfrentará o mesmo problema. Quando o volume real de transações e taxas não sustentar as expectativas originais de crescimento, a próxima rodada de financiamento exigirá due diligence mais prolongada, condições mais rígidas ou até aceitação de avaliações menores.
Tudo é um ciclo: protocolos DeFi sobrevalorizados, grandes players manipulando TVL, PerpDEX usando métodos toscos para inflar volume negociado — e, quando a maré baixa, todos ficam expostos.
Desta vez, a Kalshi conseguirá enganar os reguladores norte-americanos com apenas a frase 'é só negócios'?

