数量分析トレーダーが400億ドルのKalshi帝国に立ち向かい、取引量詐称のベールを剥がす
 Tapbit Wire
反論が引き起こした混乱
一昨日、暗号資産KOLでKalshiの暗号資産市場部門責任者であるIcoBeast氏がTwitterに「みなさん、96.7%は多いですか?」とキャプションをつけた画像を投稿した。
この数値はArtemisが作成した予測市場の市場シェアチャートから出たもので、Kalshiが圧倒的多数を占め、Polymarketは上部に押し込まれていた。Beni氏はその後、取引量の約4分の3が捏造されたものだと指摘し、こうしたシェアは容易に達成可能だと述べた。
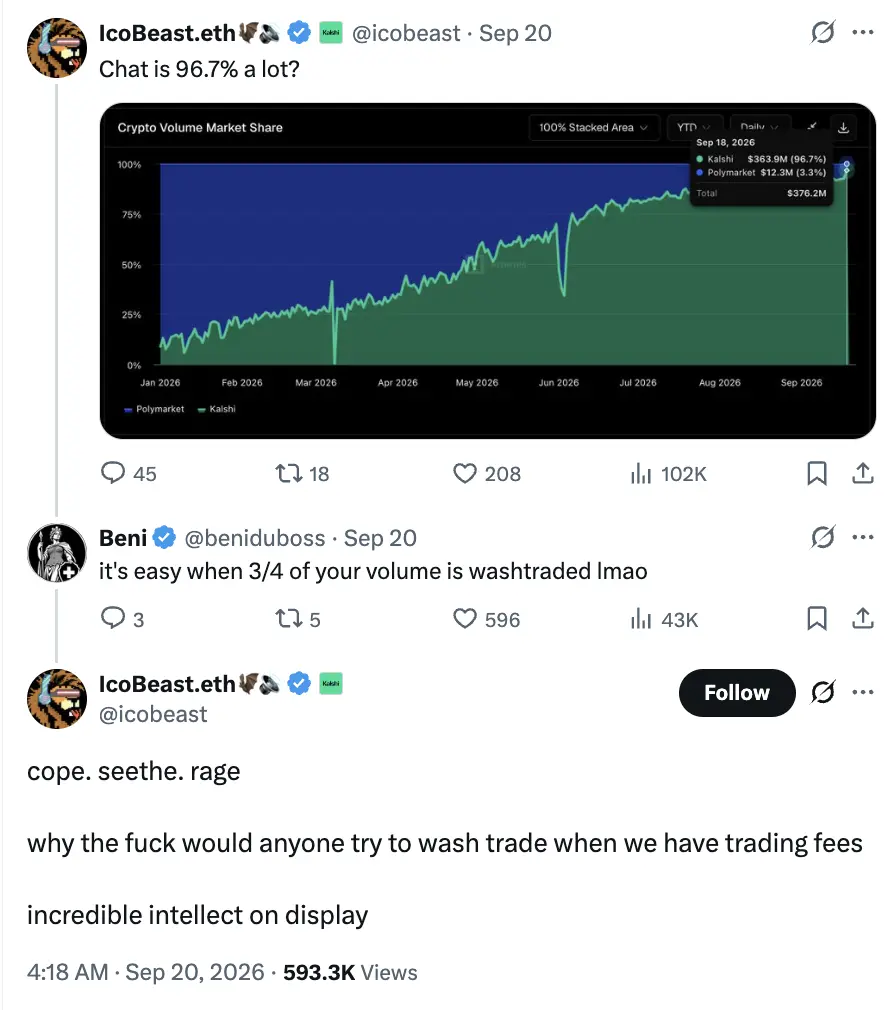
次にIcoBeast氏は後に何度も引用される反論を提示:「我々は取引手数料を徴収している。誰がわざわざ取引量を捏造するのか?」さらに相手の知能を皮肉った。
当初Beni氏は、IcoBeast氏を金銭目的でKalshiを宣伝するKOLと見なし、よく考え直してツイートを削除するよう助言した。これに対しIcoBeast氏は、自分はKalshi社員であり、過去1年間で同社の暗号資産市場事業をゼロから構築し、この取引量は本物だと主張。さらに「投稿を削除する前に、少し考えてみるといい」という言葉をBeni氏に返した。
これは、IcoBeast氏のキャリアで最も後悔したツイートかもしれない。彼は、決して怒らせてはならなかった人物を怒らせてしまったのだ。
Beni氏は即座に長文の反論を投稿。まず取引手数料について反論:Kalshiの先物契約リベートプログラムでは、対象会員が成行注文時に0.3ベーシスポイントを支払い、指値注文が約定時に同額を獲得できる。仮に2名の会員間で100万ドル相当の取引が行われた場合、成行注文側は30ドルを支払い、指値注文側は30ドルを受け取り、プラットフォームの手数料総額はゼロとなる。
IcoBeast氏が言及した「プラットフォーム手数料」はどこへ行ったのか?
その後Beni氏はETH先物契約ページを公開:24時間取引量5億3,860万ドルに対し、未決済建玉(オープン・インタレスト)はわずか310万ドル。当該日の取引額は既存ポジションの約174倍に相当する。さらに繰り返し出現する5,500ドル単位の注文を特定し、これら固定額取引が取引量を水増ししていると公に非難した。
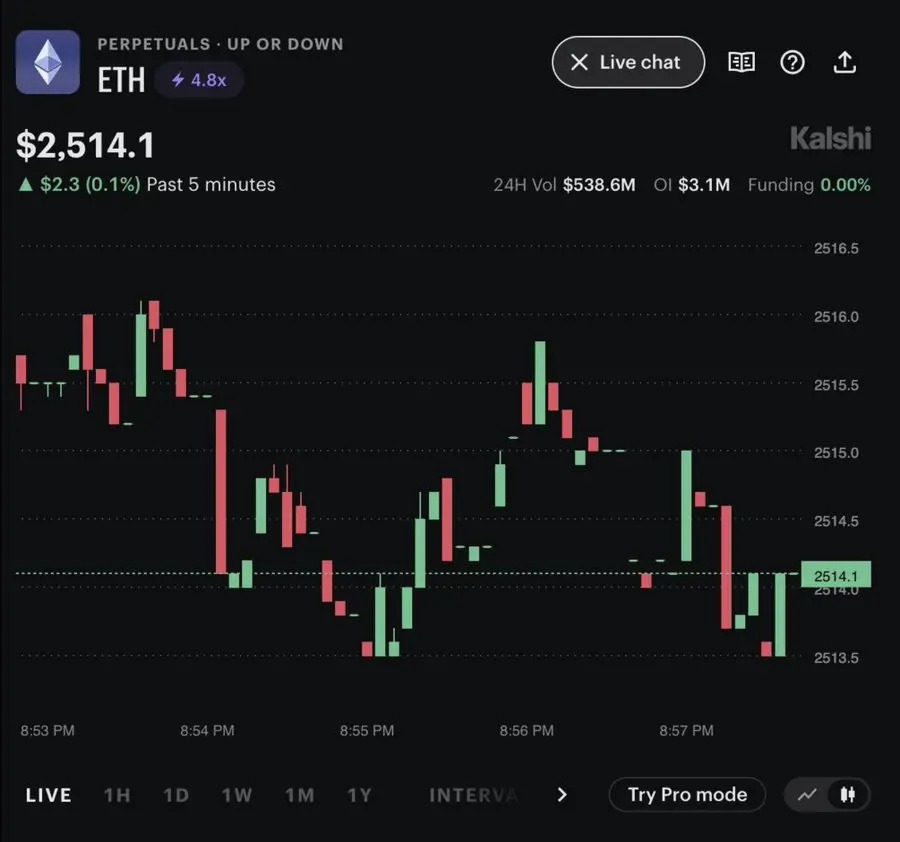
IcoBeast氏は後に重要な区別を追加:当初提示したのは予測市場のシェアであり、Beni氏が議論したリベートや未決済建玉は先物契約に関するものだ。予測市場にはBeni氏が言及した0.3ベーシスポイントのリベートは存在しない。
問題は、IcoBeast氏の説明が予測市場事業のみに限定され、先物契約市場における取引量捏造には一切応えていない点にある。Beni氏はこの点を突き、Kalshiはさらに多くの説明を迫られることとなった。
天才トレーダー
Beni氏の注文・手数料への鋭敏さは、その実務経験に由来する。
あるパッドキャストインタビューでBeni氏は、オンラインポーカーのために初めてBitcoinに触れたと回想。その後、ポーカー仲間が暗号資産の売買で利益を上げ始め、彼も暗号資産市場に参入。先物取引で損失を被った後、複数取引所間の裁定取引に転じ、徐々にオーダーブックや取引メカニズムを研究するようになった。
Cryptopiaでの取引初期段階において、彼は取引所における小規模トークンの入金状況を監視していた。誰かがコインを送金すると、その後の売却可能性が生じるため、彼は薄い注文簿を突破するのを待って、より低い価格で買い注文を出していた。こうした機会を捉えるために、彼はブロックエクスプローラーを活用し、複数のウェブサイトから得たデータをスプレッドシートやアラートシステムに流し込んでいた。
その後、彼は投資家とともにTradeOgreのMonero市場でマーケットメイキングボットを運用した。当初のロジックは単純で、他市場の価格を参照し、手数料をカバーできる十分なスプレッドを加えて両方向に指値を出すというものだった。経験を積むにつれ、彼は大口入金の状況に応じて指値幅とマージンを調整した。彼のアカウントでは、この事業が当該取引所のMonero市場における取引量の約65~70%を占めていた時期もあった。
イーサリアムの「ザ・マージ」アップグレード期間中、ベニは43のETH先物市場を同時に観察し、ある契約プラットフォームの価格が約26分ごとに約2%上昇し、その後元に戻ることを発見した。彼と友人たちはこのパターンを約18時間にわたり取引に活用し、機会が消えるまで続けた。
これがIcoBeastが引き寄せた相手――市場の非効率性を嗅ぎつける達人だ。
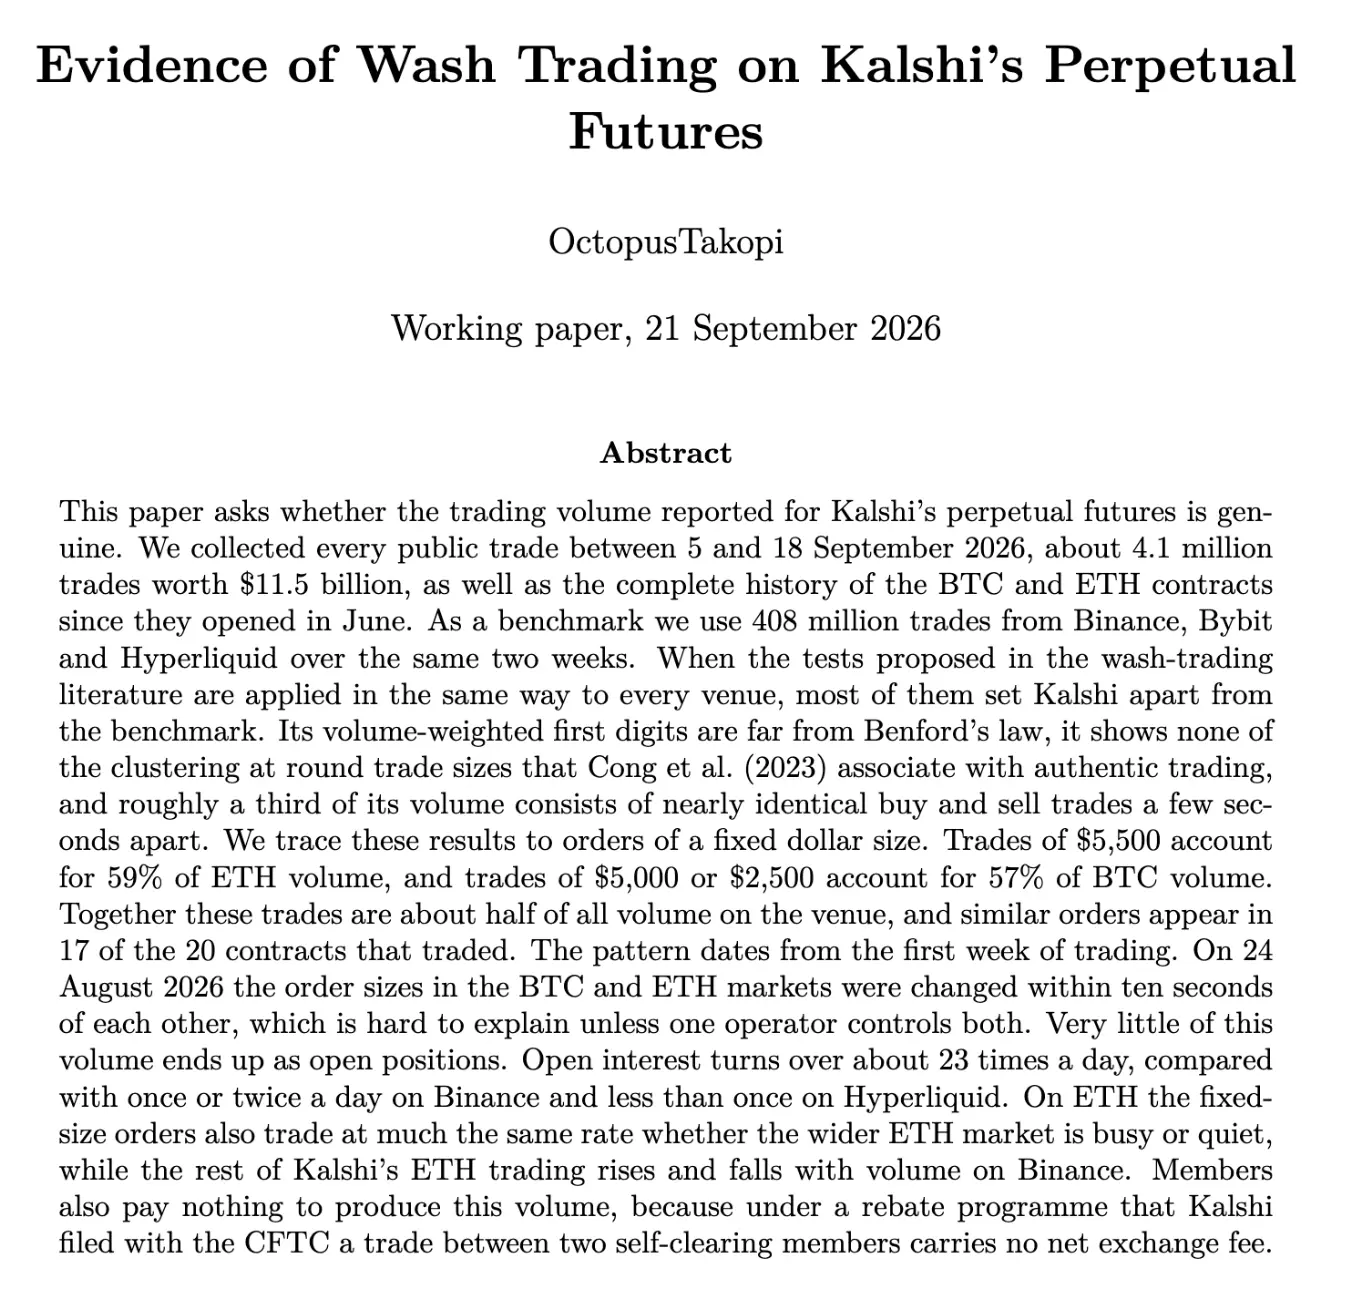
ベニの友人で、別名オクトパスと呼ばれるもう一人のクォンツトレーダーが、後にKalshiに対する非難を可視化したワーキングペーパーを公開した。
固定取引量
本研究では、9月5日から18日までのKalshiのパーペチュアル先物に関する約410万件の公開取引(名目取引額約114.86億ドル)を収集し、同一期間中のバイナンス、バイビット、ハイパーリキッドにおける約4.08億件の取引と比較した。
最も理解しやすい発見は、取引量が特定のドル金額周辺に異常に集中している点である。
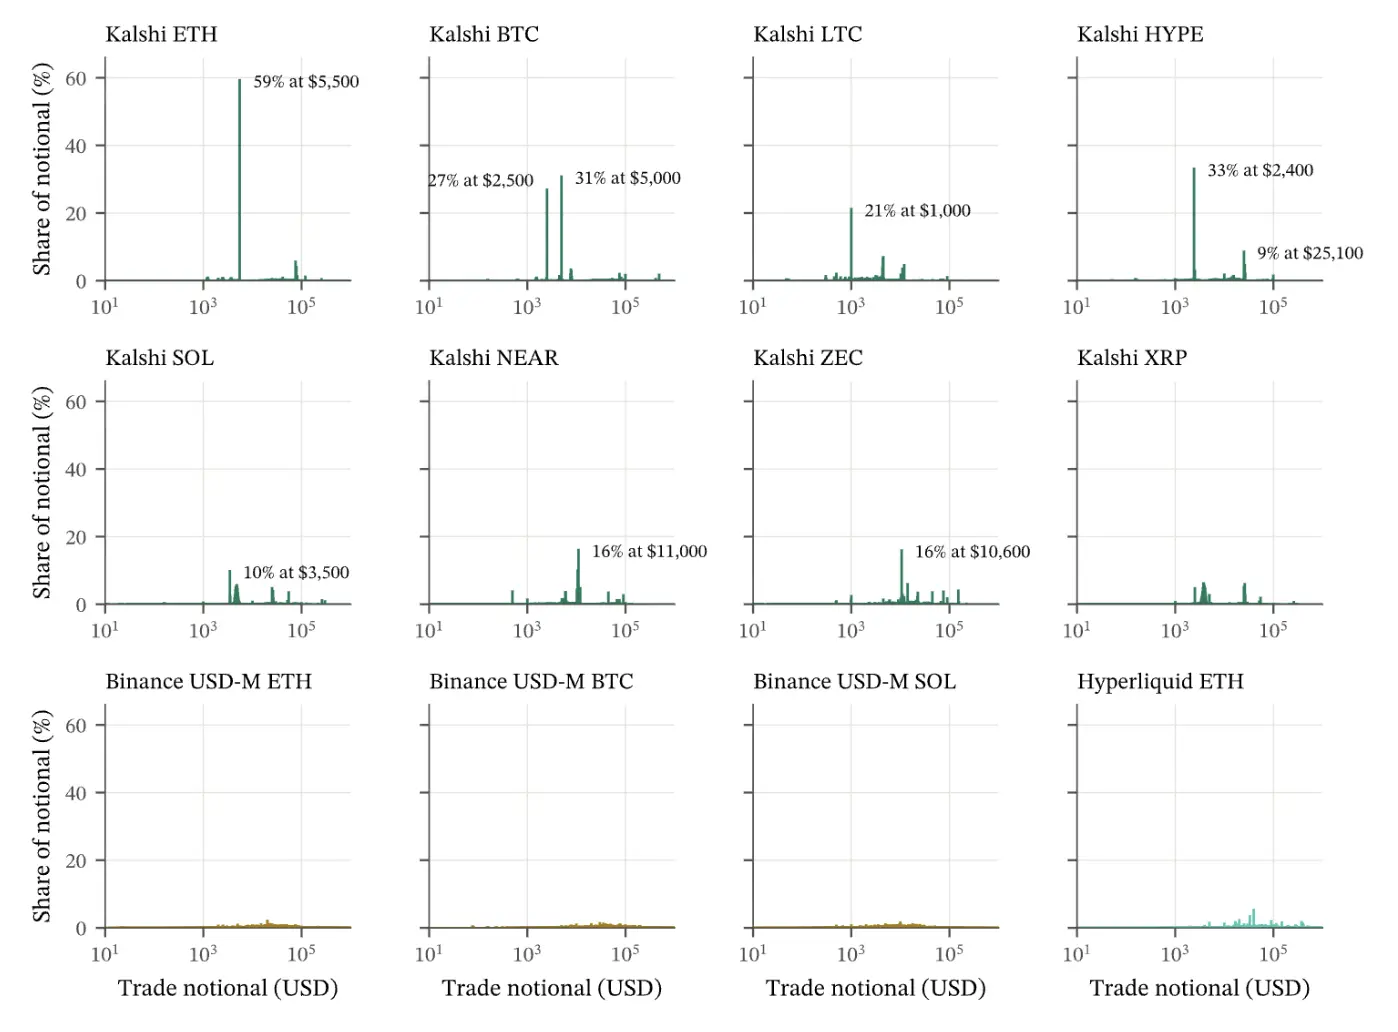
出典:OctopusTakopi、論文図3、ページ7。横軸は各取引の金額、縦軸は対応する金額帯が総取引量に占める割合。
ETH市場では、約5,500ドルの注文が取引量の59%を占めた。BTC市場では、約5,000ドルおよび2,500ドルの注文が合わせて約57%を占めた。この3種類の固定金額注文だけで、Kalshiのサンプル取引量の約51%を占めていた。取引量が捏造されていることは既知だったが、その蔓延ぶりには驚かされた。
固定金額注文の実行は一般的であり、マーケットメイキングや裁定取引プログラムでも行われる。次なる疑問は、なぜそれが一つの市場全体の取引量の半分以上を占め、さらに異なる市場間で同時に変化するのか、という点である。
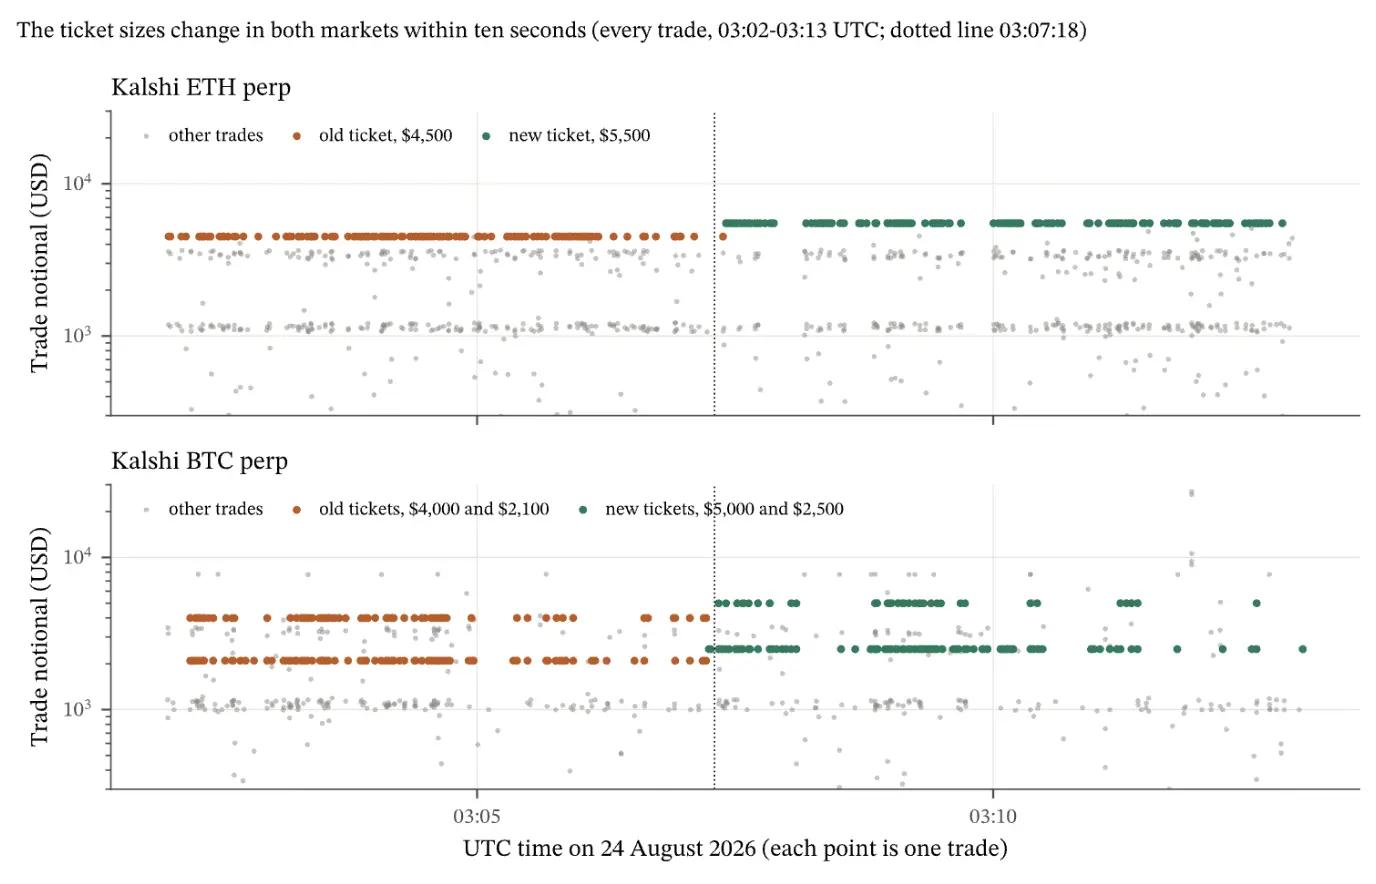
出典:論文図8、ページ12。各点は取引を表し、オレンジは旧金額、グリーンは新金額を示す。
8月24日、ETHの固定注文金額は4,500ドルから5,500ドルへ、BTCの2つの金額は4,000ドルおよび2,100ドルから5,000ドルおよび2,500ドルへ変更された。2市場とも約10秒で切り替えが完了した。チャート上のオレンジの水平線が途切れ、直ちにグリーンの線が現れた。
これは、単一の運用者がクォートプログラムのパラメーターを修正している様子を彷彿とさせる。Kalshiチームは、常に4,500ドルの注文を出すのはあまりに不自然だと考え、「4,500」というコードを「5,500」に書き換えたのだ。プログラム自体の変更すら面倒に思い、検出されにくいランダムな数字を選んだほどである。
時間間隔にも、もう一つの痕跡が残っていた。
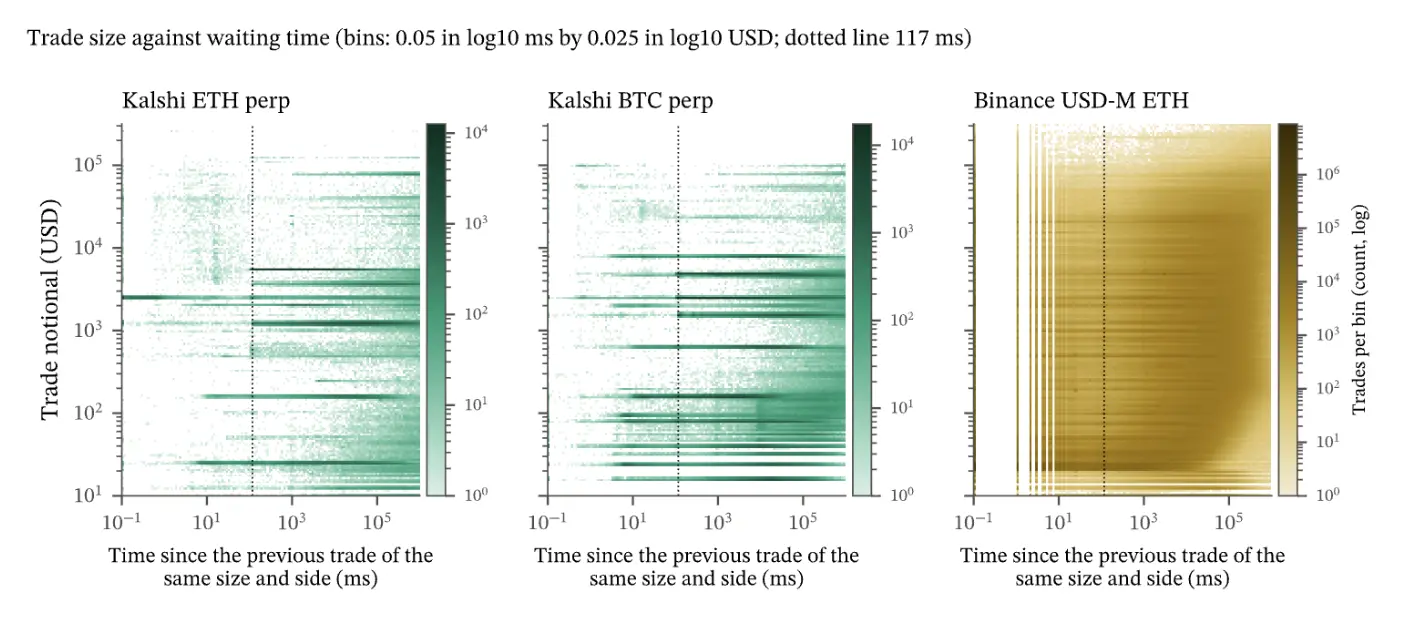
出典:論文図10、ページ14。横軸は同一金額・同一方向の前回取引からの経過時間で、破線は約117ミリ秒を示す。
これらの固定数量注文では、同一方向の連続取引間隔が117ミリ秒未満になることはほとんどない。対応する暗い水平線は、点線付近からのみ現れ始めた。他の数量の取引およびバイナンスからの比較サンプルには、このような明確な境界は見られなかった。
論文によると、指値が約定後、プログラムは次回の指値補充に概ねこの程度の時間を要する。これは補充速度によって形成される時間制約であり、「ボットが117ミリ秒ごとに取引を実行している」と解釈すべきではない。しかし、固定数量・同期パラメータ変更・類似補充リズムが重なると、「多数の独立した顧客が偶然こうした取引行動を示す」と説明するのは困難になる。
建玉残高に対応する取引量も異常に低い。
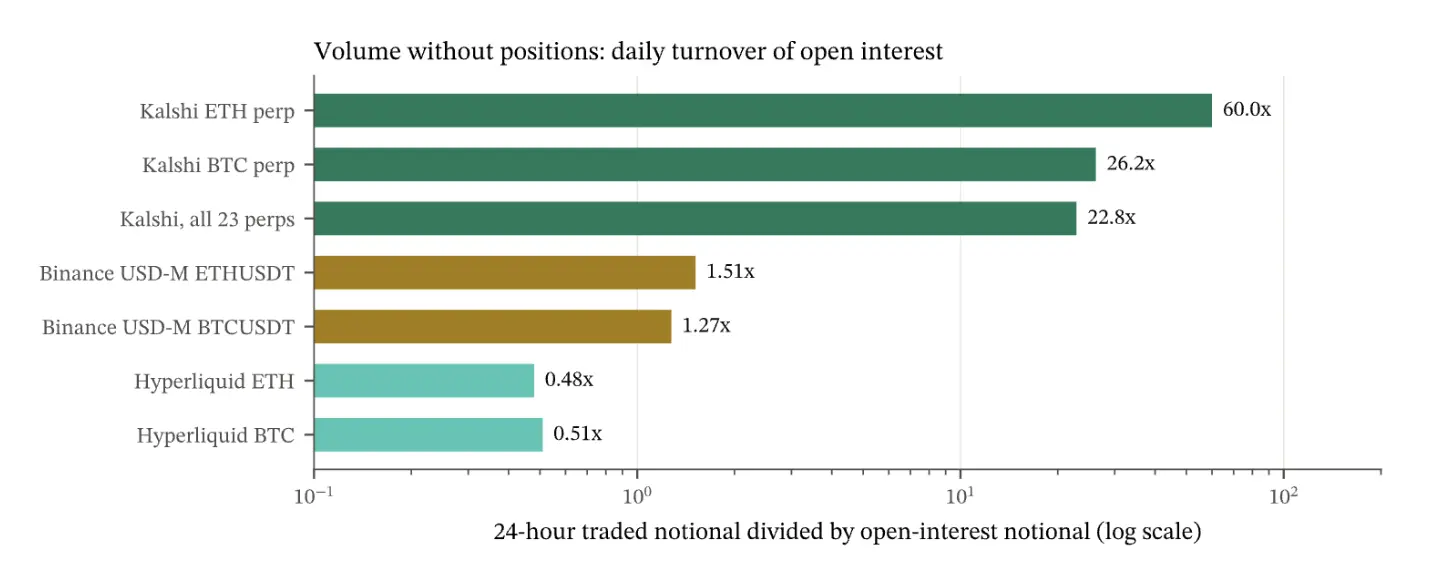
出典:論文図12(15ページ)。カルシおよびハイパーリキッドは9月21日のスナップショットを用い、バイナンスは2週間の日次中央値を採用;横軸は対数目盛。
カルシのETH日次取引量は建玉残高の約60倍、BTCは約26倍、全永久成約は約23倍である。一方、バイナンスのBTC・ETHはそれぞれ約1~2倍、ハイパーリキッドは約0.5倍。これはベンイ氏が以前指摘した174倍とも符合する。
論理的には、異なる数量の各取引は建玉残高を増減させるが、同一数量でのロング/ショート同時ヘッジ操作のみが建玉残高を不変に保つ。
よって、カルシで発生した22件の取引の大多数は、同時ロング/ショートヘッジによる建玉偽装操作であった。
論文はまた、ETH向け固定数量注文が外部市場状況と弱い相関にあることを明らかにした。カルシの時間別ETH取引量とバイナンスのそれとの相関係数はわずか0.19であるのに対し、カルシのその他の非固定数量ETH取引では0.72であった。
つまり、市場の活発さがこの注文群に与える影響は極めて小さい。BTC向け固定注文では同様の乖離は見られず、この点はETHに限定される。
これらの結果は総合的に、カルシの永久成約取引量が少数の機械的取引フローに強く依存しているという判断を裏付けている。
証拠は圧倒的であり、カルシが自社コントラクト市場で取引量を捏造していることは否定できない事実である。
ドミノ効果はすでに始まっているか?
取引量と建玉残高の不一致といった現象は業界関係者により長年指摘されてきたが、これまで十分な注目が集まらず、規制当局もこれによる圧力を受けることはなかった。しかし、今回は状況が異なるかもしれない。
カルシの政治的つながりは、論争の拡大とともにさらに厳しい scrutiny を招く可能性がある。政治的ライバルがこの線を追及し続けた場合、同社は取引データと政治的関係の両方について同時に説明を迫られるだろう。
さらに、マーケットメーカーも追随して撤退する可能性がある。ベンイ氏はジャンプ社とカルシの株式提携に関する報告を引用し、流動性供給とプラットフォーム評価のインセンティブ関係を疑問視している。規制当局の注目が高まれば、ジャンプ社は流動性提供の継続価値を再評価するかもしれない。
たとえマーケットメーカーが自社取引が完全にコンプライアンスを満たしていると信じていても、照会への対応・戦略レビュー・事業関係の説明にはコストがかかる。これらのコストが協業の便益を上回れば、縮小または撤退が最適な経営判断となる。
資金調達側も同様の課題に直面する。実際の取引量と手数料収入が当初の成長期待を支えられなくなると、次の資金調達ラウンドではより長いデューデリジェンス、厳格な条件、あるいは低めの評価額の受け入れが求められる可能性がある。
すべては循環である:過大評価されたDeFiプロトコル、TVL操作を行う大手企業、取引量水増しに粗雑な手法を用いるPerpDEX——潮が引けば、誰もが丸裸になる。
今回、カルシは「ただのビジネスだ」という一言だけで米国規制当局を欺けるだろうか?

