失敗したBTC財務会社は、上場廃止プロセスをどのように完了するか?
 Tapbit Wire
ストラテジーからビットマインまで、過去2年間で数多くの暗号資産財務会社(DAT)が台頭――一部は継続的な資金調達で大量のBTCを蓄積し、他はETHなどのアルトコインに多額の投資を実施。また、従来目立たなかった上場企業がこのモデルを通じて、公開株式市場における暗号資産の代理店へと変貌した。
このモデルはかつて非常に有効だった。企業の株価が純資産価値(NAV)を上回るプレミアムを得られれば、資金調達→コイン購入→さらに注目獲得というサイクルを継続できた。だが、もしある日この「ゲーム」が続けられなくなった場合、暗号資産財務会社はどのように退出すべきか?
現在、英国上場企業サツマ社がその問いへの答えを示している――BTC売却、事業終了、株主への大半の資本返還、そして自主的に株式市場から退場する。
9月14日の予定上場廃止日が近づく中、サツマ社は過去2年の財務ブームにおいて、「BTC清算→資本返還→最終的上場廃止」というプロセスを自発的に完了する初の事例となる予定だ。それ以前にも類似事例はあったが、プロフーサ社は上場廃止圧力下でも上場維持を図り、デジアジア社は合併・再編による上場廃止を選択しており、サツマ社とは状況が異なる。
サツマ社はいかにしてこの状況に至ったのか?
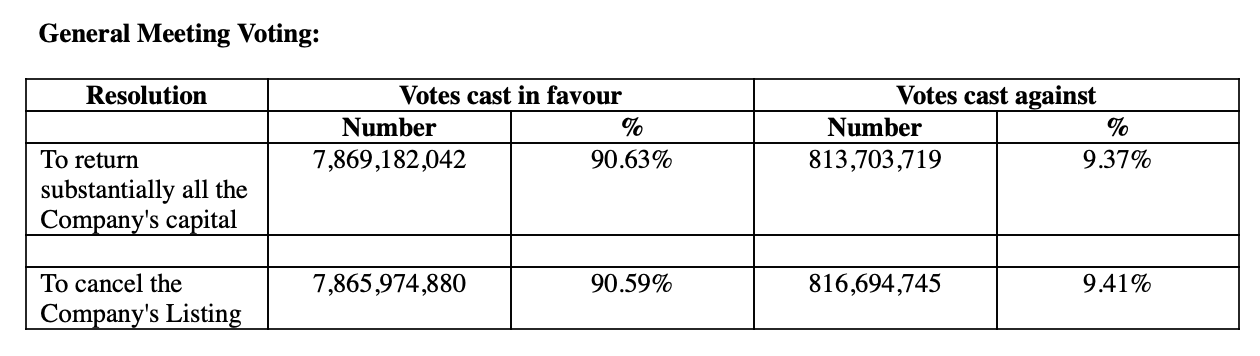
2026年7月20日、サツマ社は株主総会を開催し、「株主への大半の資本返還」と「FCA公式リストからの上場資格取消」の2件の特別決議を採決した。
結果は予想通りで、第1決議は90.63%、第2決議は90.59%の賛成を得た。株主総会での可決後、取締役会は直ちに取引活動の終了準備を開始し、残存する669BTCの売却を着手した。
これは突発的な決定ではなかった。実際、サツマ社のBTC財務戦略は長期間にわたり困難に直面していた。財務戦略転換後、同社は1199BTCを保有したが、取得平均コストは11万3,000ドルを超えていた。BTC価格の下落により、帳簿上のBTC資産価値は急速に縮小し、資本市場による評価も低下した。
2025年12月、サツマ社は一括で579BTCを売却し、当時の保有高の約半分に相当する約4,000万ポンド(現行為替レートで約9万3,057ドル)を調達した。しかし、この取引の目的はBTCリスクの積極的削減ではなく、当月満期を迎える約7,800万ポンドの転換社債の償還に必要な流動性確保であった。その後も状況は改善せず、BTC価格はさらに下落し、サツマ社のキャッシュフロー圧力は増大した。
この時点で、BTC財務モデルの逆効果がサツマ社で全面的に顕在化した――債務返済のためにBTC売却に依存せざるを得なくなった時、もはや「資金調達→コイン購入→再調達」というサイクルは極めて継続困難となった。
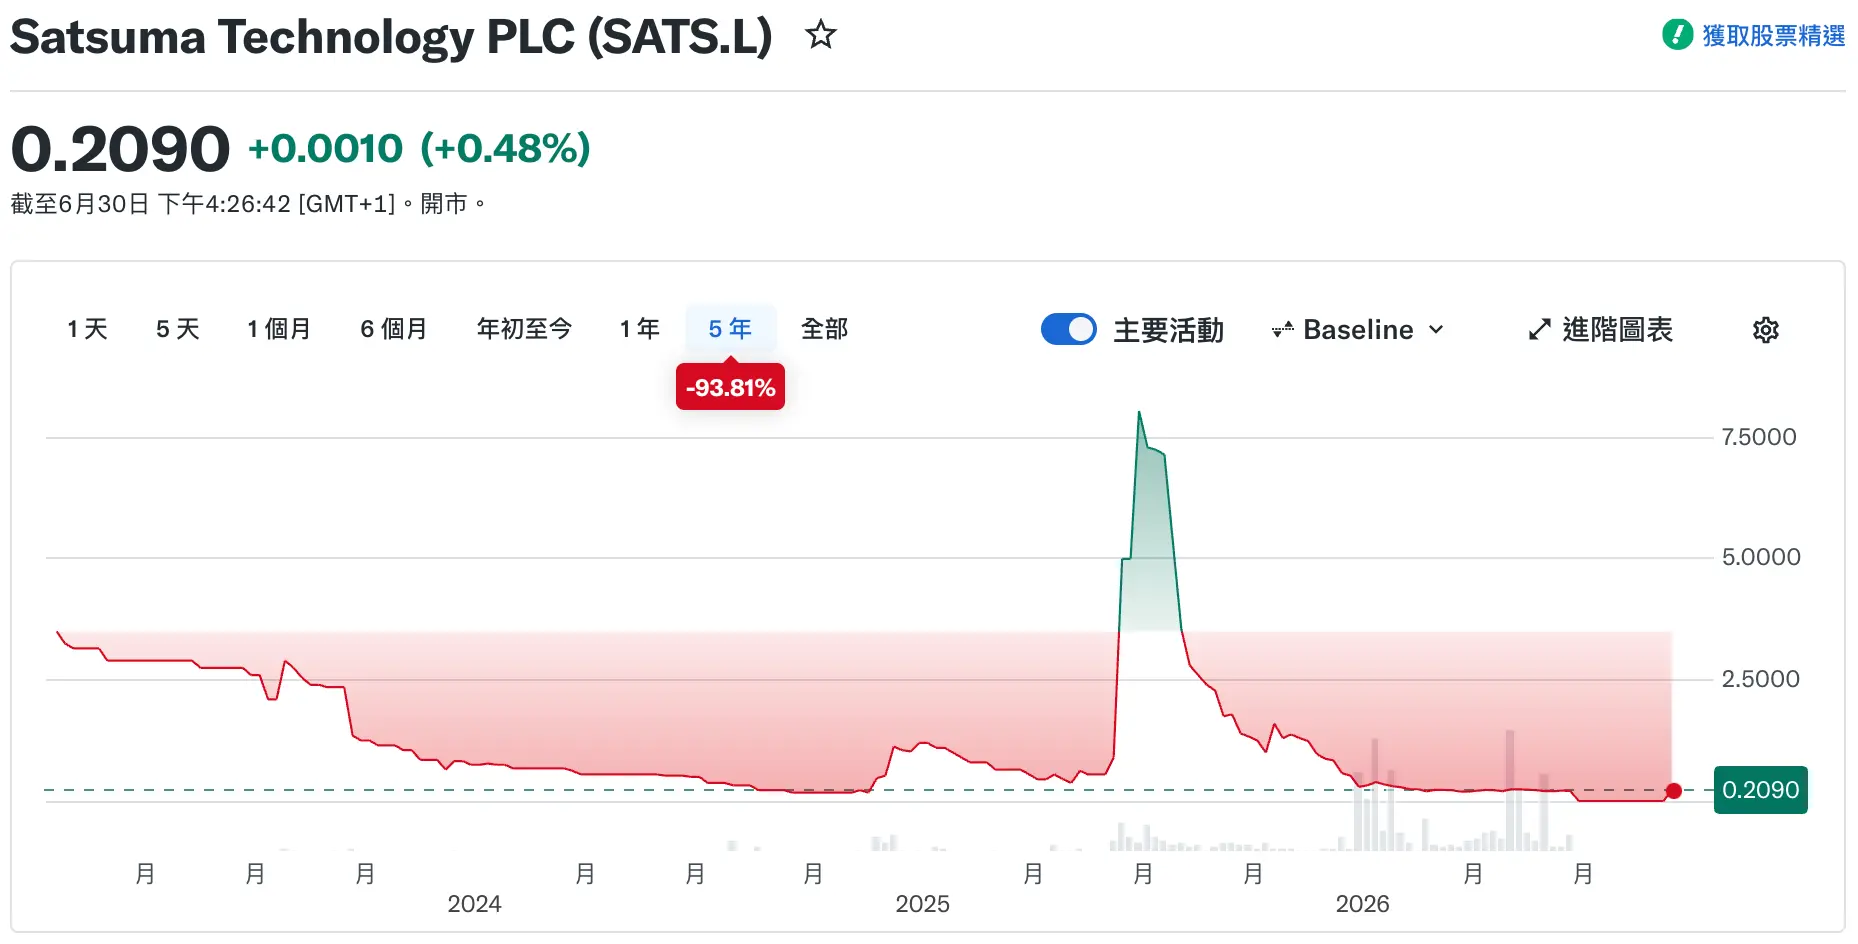
株価面でのパフォーマンスはさらに顕著だった。2025年6月のピークから、今年7月の上場廃止採決時点までに、サツマ社の株価は累計で約99%下落。市場時価総額は、保有BTCの時価を下回る事態にさえ陥った。
つまり、市場はもはやこのBTC財務会社にプレミアムを付与することを拒否しており、上場企業としての存在意義そのものが問われ始めた。2026年4月、サツマ社最大の機関投資家であるパンテーラ・キャピタルが、財務モデルの放棄・残存BTCの売却・株主への現金還元を公に要請。その後、同社株式の20%超を保有する株主らが共同で株主総会開催を要請し、資本還元および上場廃止提案を推進した。
最終的に、90%超の株主が資本還元および上場廃止を支持し、サツマ社はBTC財務会社としての物語を正式に終結させた。
DATが自主的に上場廃止を行うには、どのようなステップが必要か?
残された課題は、上場廃止をいかに実行するかであり、薩摩は市場に対して完全な実証を行った。
第1ステップは、株主総会で特別決議を可決することである。上場企業は、取締役会の判断だけで上場主体を閉鎖することはできない。薩摩はまず、資本還元と上場資格の取消しについて株主が投票で同意する必要があった。
第2ステップは、資本還元対象となる最終株主および対象株式数を確定することである。薩摩は「B株式」を通じた資本還元を選択し、申込期間終了後に最終的に11,235,874,700株と確認された。これは重要である。なぜなら、1株あたりの還元額は主に2つの変数——会社が最終的に残す資産額と分配に参加する株式数——に依存するからだ。
第3ステップは、BTCの売却・事業終了・貸借対照表の整理であり、DAT退出プロセスにおいて最も重要なステップでもある。つまり、BTCを保有する上場企業から、残余金配当待ちの清算法人へと転換する段階である。7月24日~31日の間、薩摩は残っていた669BTCをすべて売却し、合計約3,191万ポンド(現行為替レートで約6万4,226ドル)を調達した。
第4ステップは、裁判所による資本還元計画の認可であり、これは英国会社法手続きにおける比較的特殊な部分でもある。9月8日、イングランド高等法院は、薩摩による11,235,874,700株の「B株式」取消しと株主への約3,072万ポンドの還元を承認し、1株あたりの還元額を0.002734ポンドと確定した。
第5・最終ステップは、上場廃止および株主への資産配分の完了である。薩摩が事前に公表したスケジュールによると、同社は9月14日に上場廃止を完了し、対象株主は9月28日に「返金」を受け取る予定である。この時点で初めて、BTC財務会社は真に退出を完了したと見なされる。
財務会社にとってのもう一つの課題
薩摩の事例は、単なる暗号資産財務モデルの失敗例とは一概にいえない。実際、ストラテジー社やビットマイン社といったリーディング企業は、引き続き資産規模を拡大している。しかし、資金調達力に限界のある小規模DATでは、BTC価格下落により株価が純資産を下回り、資金調達自体が困難になる状況において、「引き続きコインを積み増す」はもはや唯一の選択肢ではない。
ある意味で、BTCをどう買うかは財務会社の道のりの前半に過ぎない。後半は、いかに退出するかという課題に直面しなければならない。薩摩の株主投票からBTC清算・資本還元・裁判所承認・最終上場廃止に至る一連のプロセスは、今後の参入者にとって極めて包括的な「退出マニュアル」を提供している。
ますます多くの企業がDAT領域に参入する中、市場はもう一つの指標にも注目し始める必要があるだろう。すなわち、財務会社はBTCを購入する能力だけでなく、ゲームルールの変化時に株主へ資産を安全に還元できる能力も備えていなければならない。