Lineraコミュニティ資金調達が予期せず冷え込み、「a16zコンセプト」が売れ行き不振な理由は?
 Tapbit Wire
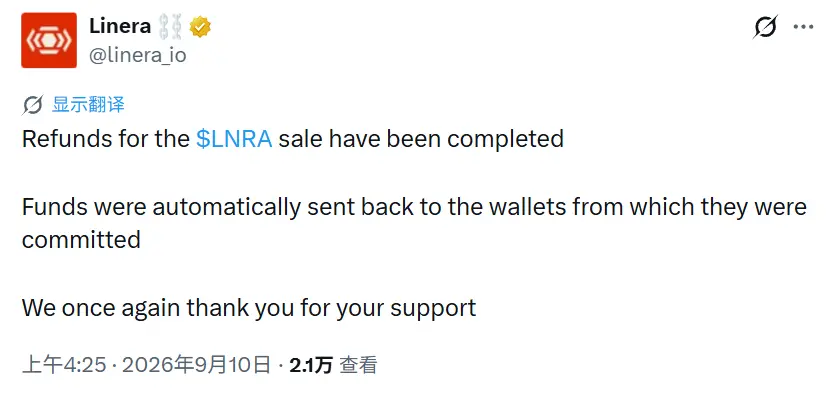
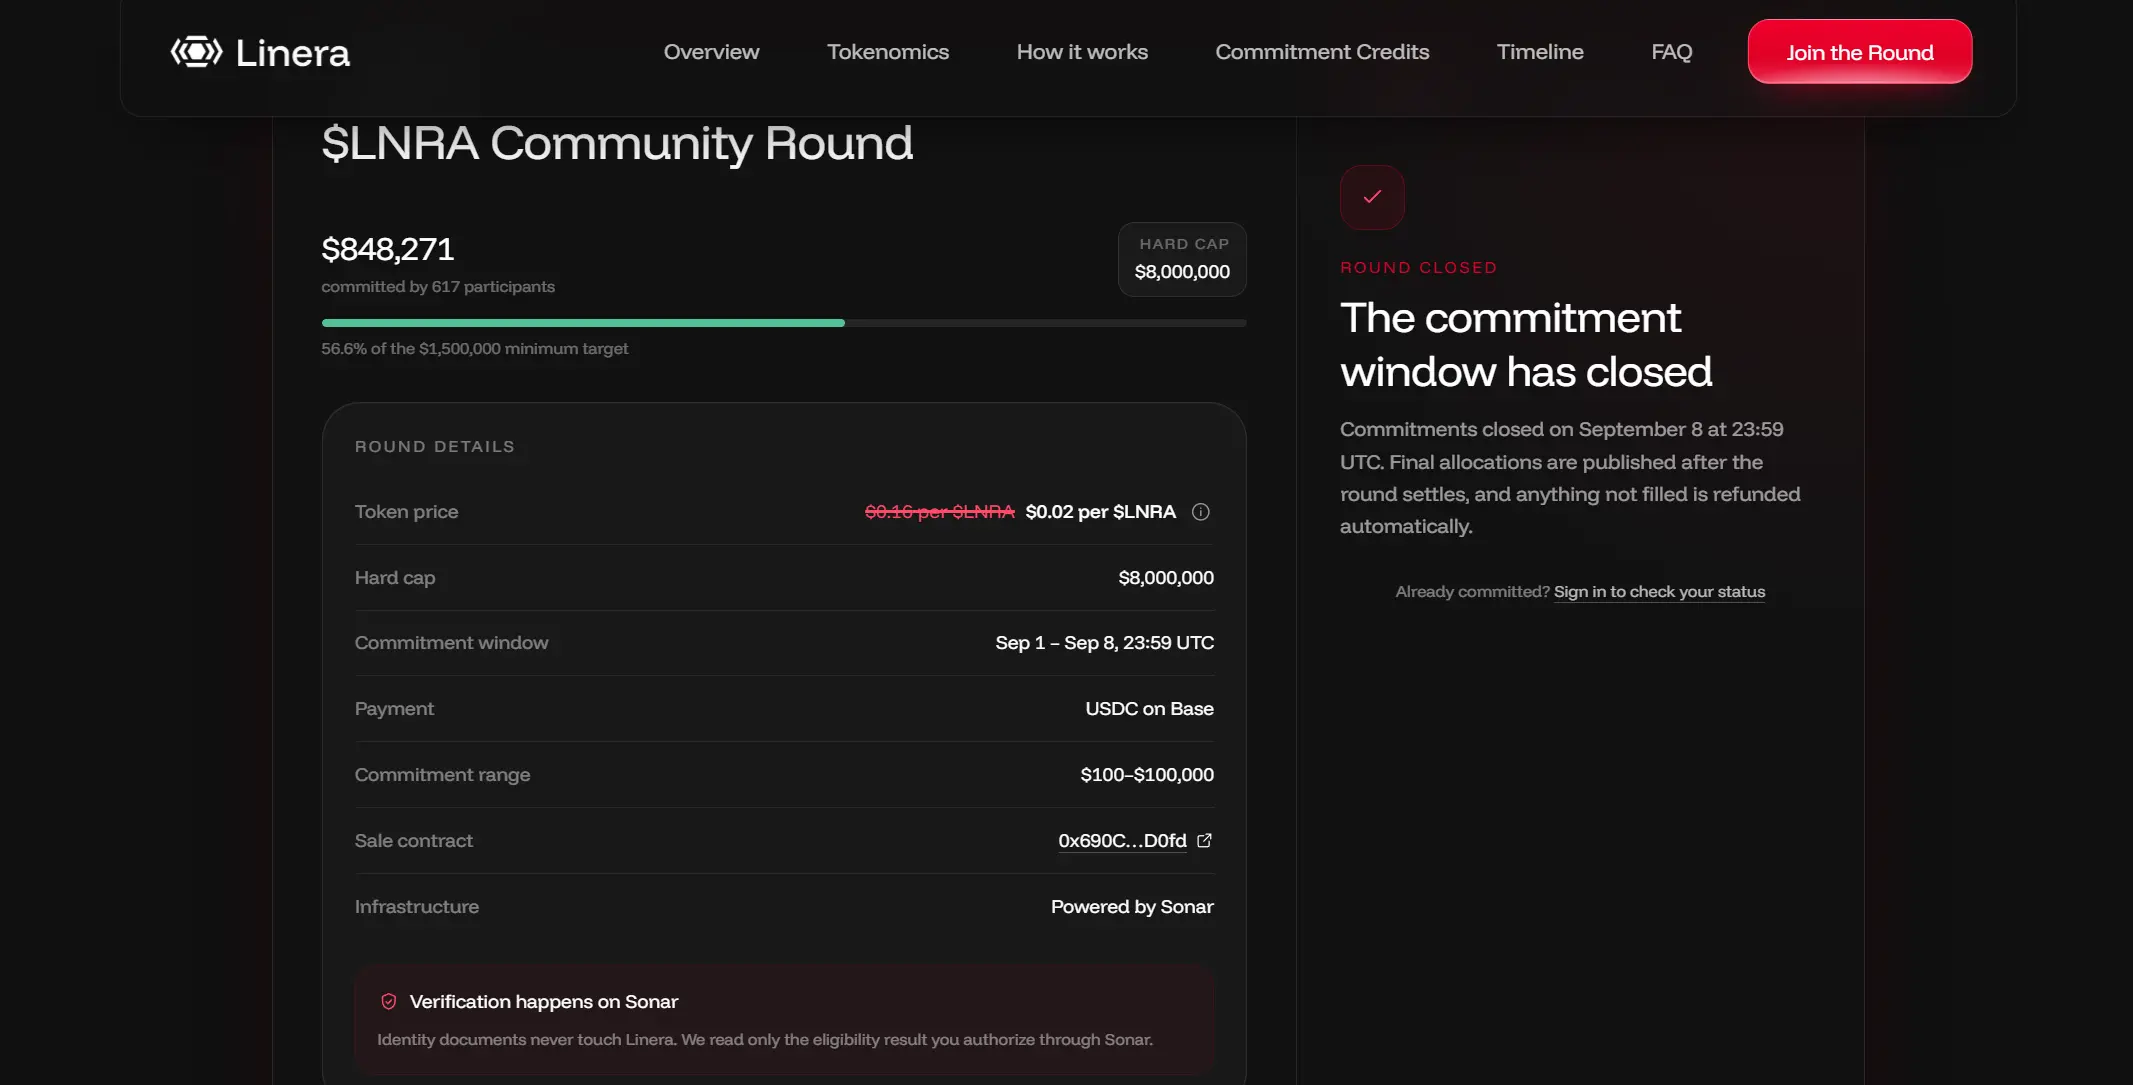
9月9日、Lineraは$LNRAコミュニティ資金調達ラウンド終了を発表。69カ国・617名から総額84.8万ドルを調達したが、最低目標の150万ドルには届かなかった。公式声明によると、調達金は参加者のウォレットへ全額返金された。
Lineraはa16zなど有力機関の支援を受け、2回の資金調達で1,000万ドル以上を調達。資本市場では次世代パブリックチェーン候補と目されていた。コミュニティ販売価格は0.16ドル、公式プロモーション価格は0.02ドルまで引き下げられ、バッジ報酬による参加誘致も実施されたが、それでも150万ドルの目標は達成できなかった。市場は今回、この「夢レート」への信頼を失った!
Diem遺産から予測市場へ:過去3年のLinera
公式情報によると、Lineraはマイクロチェーンアーキテクチャを採用したL1パブリックチェーンで、各ユーザー・アプリケーションが軽量な専用実行チェーンを用いて並列処理可能。
2022~2023年、リアルタイムアプリや低遅延を重視した次世代高性能パブリックチェーンとして位置付けられた。創業者Mathieu Baudet氏はMetaでFastPay関連研究に携わり、公式声明ではその成果を実用可能なチェーンへ転換したと主張。
同一時期、MetaはLibra安定コイン構想の後継プロジェクトDiemを推進していたが、規制問題で中止。Diemチーム解散後、一部メンバーがAptosやSuiを設立しMove言語を継続使用する一方、LineraはRustを採用。
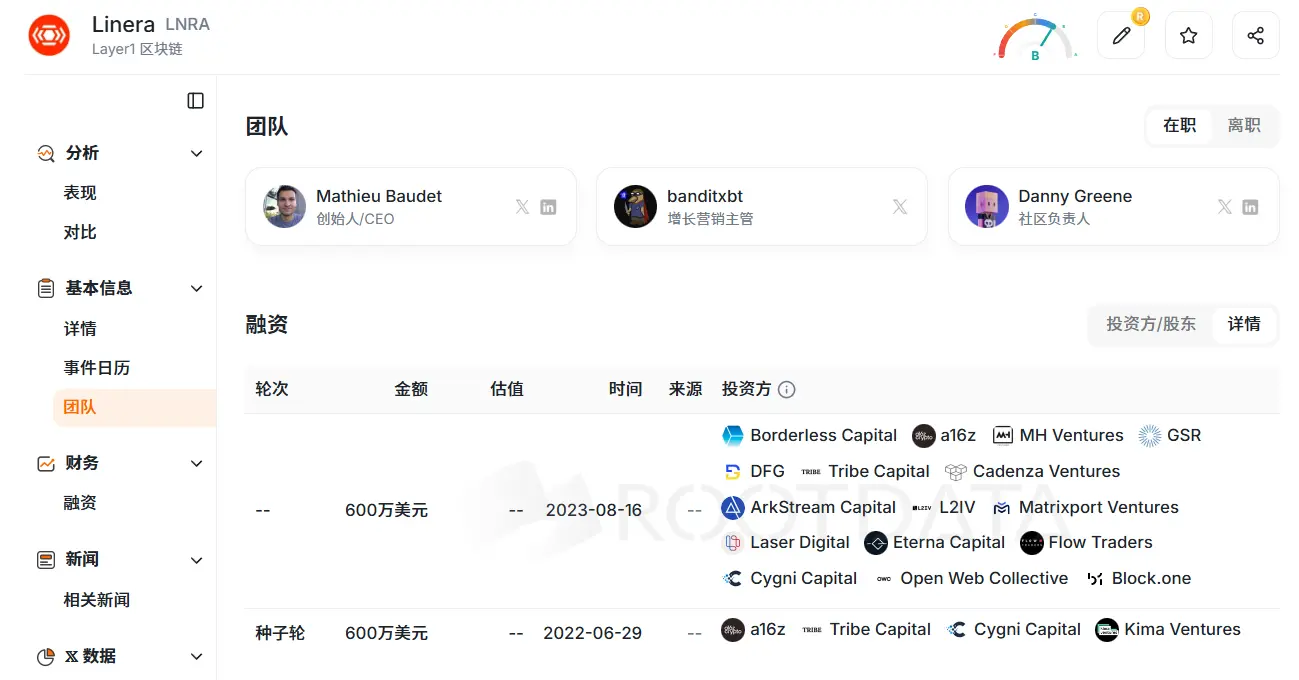
資金調達面では、2022年6月にa16z、Tribe Capital、Cygni Capital、Kima Venturesらによる600万ドルのシードラウンドを完了。2023年8月にはa16zに加えBorderless Capital、GSR、DFG、Matrixport Ventures、Flow Tradersらが参加し、さらに600万ドルを調達。合計約1,200万ドル。
発足から3年以上経過してもメインネット未リリース。その後、製品面では短サイクルのオンチェーン予測市場「Linera Markets」を追加。BTC・ETH・SOLなど多様な資産の価格変動を1分単位で取り扱う。
8月、Baudet氏は声明を発表し、5分間のBTC価格変動など高速サイクル予測市場の人気は予想以上であると再定義。Linera Marketsの1分市場を、製品テストから外部向け主要ストーリーへ位置付け、アプリケーション創出と収益化を目指すと表明。
公式声明によると、Linera Marketsはテストネット上で25週間以上稼働し、取引数約8,500万件、ユーザー数5万人超。販売ページでは1日あたり8,000人以上の参加が記載されている。
その後コミュニティ公開販売が開始され、8月下旬に事前登録を開始。9月1日に販売窓口が開き、当初9月8日終了予定だったが10時間延長された。最低目標額は150万ドル、上限は800万ドル。
公式販売ページによると、参加者はまずSonarで本人確認を完了し、Baseチェーン上のUSDCで購入。1回の最小購入額は100ドル、オープンプールのウォレット上限は約10万ドル。米国投資家はアコード投資家要件を満たす必要があり、資金は12カ月間ロックされる。一部地域では登録不可。
テストネットバッジは別途エアドロップ対象(総供給量の約1%)であり、コミュニティ販売ではバッジ保有者が優先的に予約プールへ、それ以外はオープンプールへ参加。余剰分は按分配分される。
コミュニティ販売価格は0.16ドル(完全希薄化評価額1.6億ドル)。初回160万ドル分の購入で「ファウンダー」身分を取得可能。メインネットリリース後、公式アプリでトランザクションを完了しトークン生成前に申請すると、コミュニティ準備金から1トークンにつき7トークンの報酬が得られ、コストは1トークンあたり0.02ドルとなる。
しかし、このコミュニティ販売の結果は芳しくなかった。ウィンドウ開設翌日、サブスクリプション金額はハードキャップの約1.1%にとどまり、多くのユーザーが、同プロジェクトが従来主張していた「主要取引アプリとのベンチマーク比較」や「機関投資家向けラウンドの評価額との整合性」について疑問を呈した。
また、一部のユーザーは販売ルールが分かりにくく、追加トークンの適用条件やロック解除時期が明確でないと感じたほか、KYCプロセス中にアジア地域の多数のアドレスがブロックされた。KOLのOn-chain Expertは、リンераがアプトスやスイと同じサイクルでローンチしていれば、高リターンのエアドロップ候補として注目されていた可能性があると指摘したが、現状では小口投資家が機関主導の物語に積極的に参加する意欲は低下している。
最終的に調達額は84万8,000ドル(ハードキャップの約10.6%、最低目標額の約56.6%)にとどまり、公式発表により最低目標未達成が確認された。チーフプロダクトオフィサーのライアン・トロスト氏は、チームは約5名で構成され経費も限定的であり、本ラウンドは収益化前のコアユーザーへのトークン配布を目的としていたと説明した。テストネットユーザーの平均購入額は予想より高かったが、数字は本ラウンドの返金が必要であることを示している。
一次市場全体が冷え込んでいる——リンераだけの問題ではない
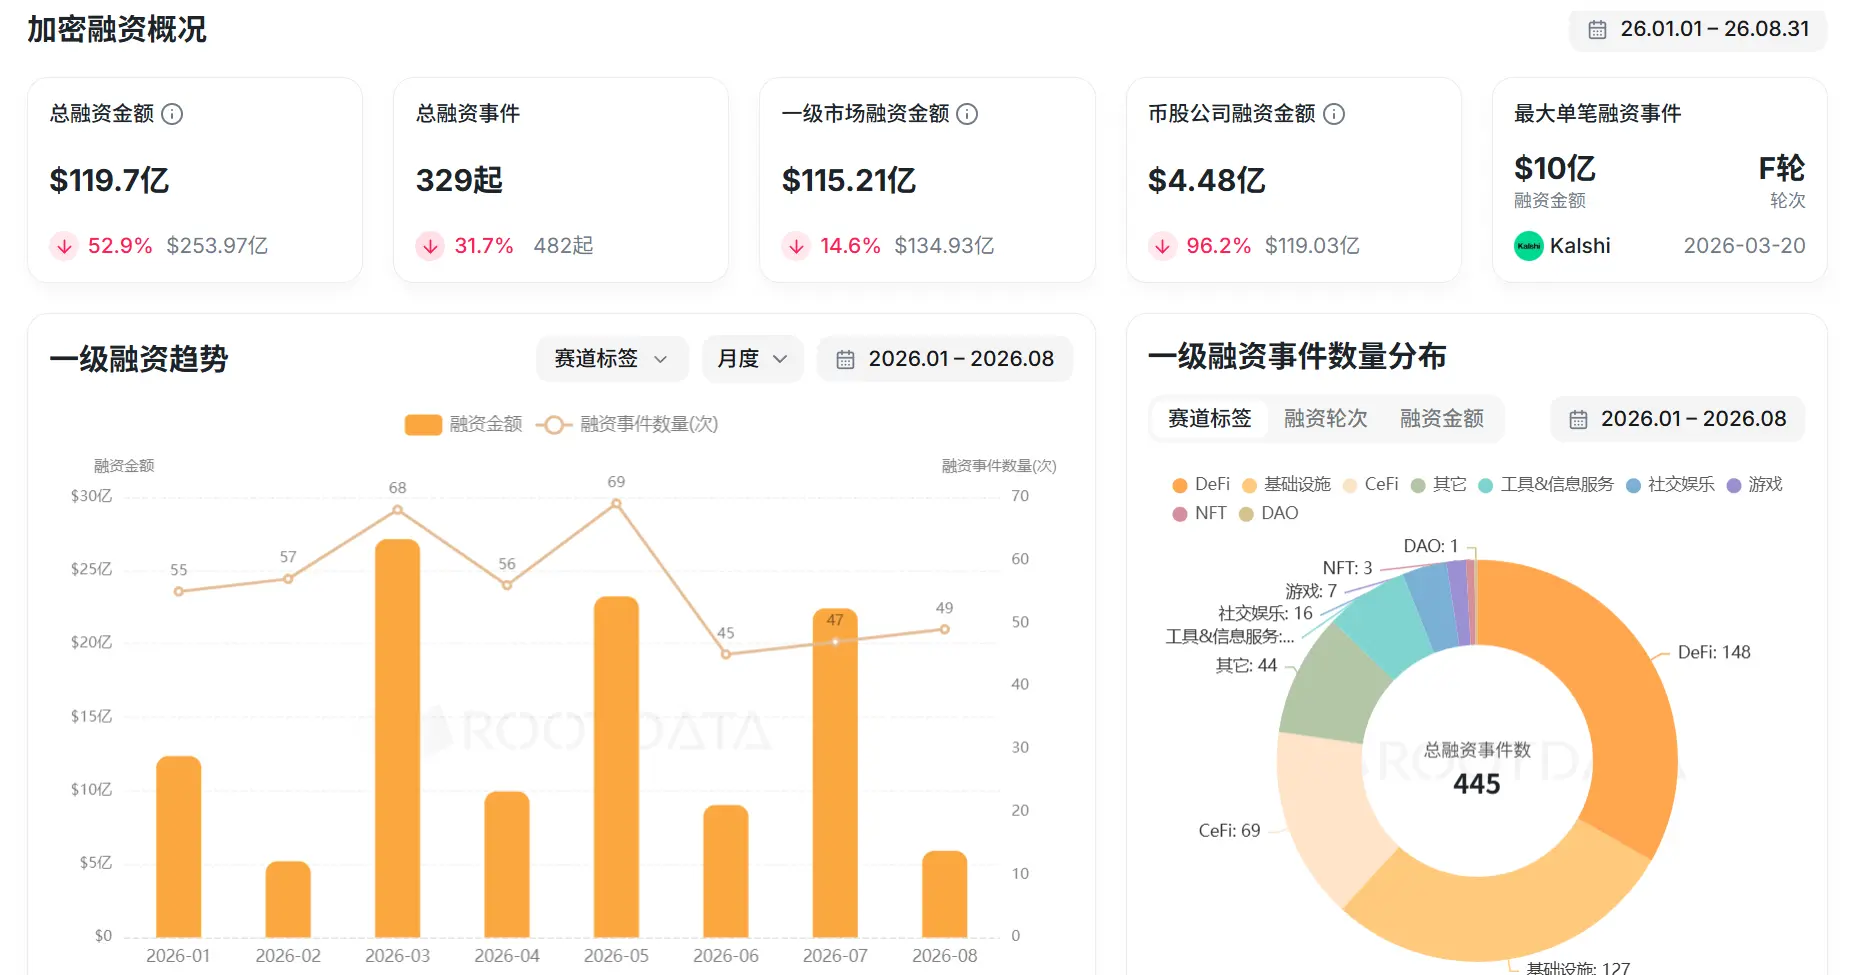
視野を広げると、リンераの状況は孤立事例ではない。RootDataによると、2026年1月~8月の暗号資産業界における公表済み調達総額は約119億7,000万ドルで、前年同期比約52.9%の減少。一次市場が占める約115億2,000万ドルは前年比約14.6%減、調達イベント数は329件で前年比約31.7%減。暗号資産市場の構造は変化しており、調達総額は少数の大規模取引に支えられており、機関投資はさらに集中化している。
小口投資家が直接参加可能な公開販売(ICO/IDO/IEO)はさらに大幅に縮小している。公開販売追跡データによると、2026年Q1には105件で約3億9,000万ドルだったが、6月初旬には37件で約5,800万ドルにまで落ち込んだ。調達額・件数ともにQ1を大きく下回り、2025年Q1の429件・約8億4,900万ドルと比べても大幅な減少である。
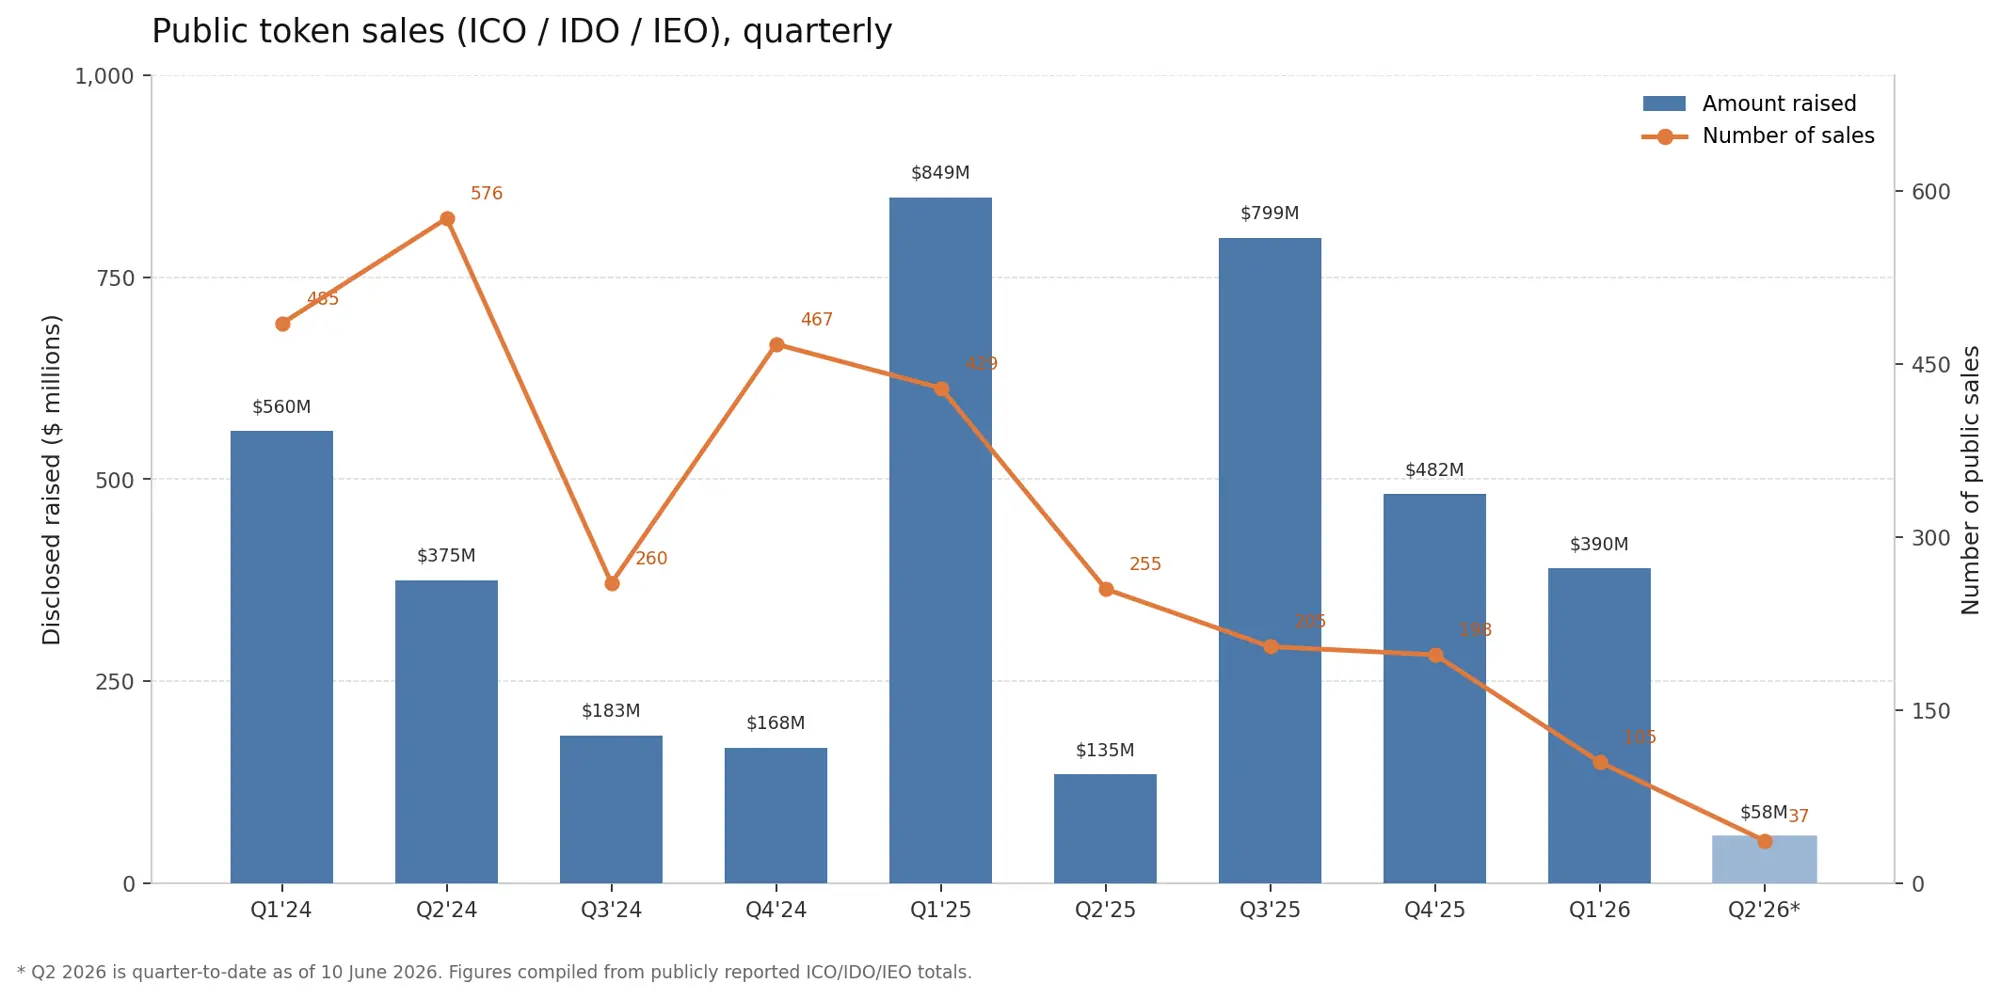
これは、一次市場における早期不確実性を負担しようとする資金が減少し、残存資金がプロジェクト選定をより厳格に行っていることを示している。
多くの注目プロジェクトも二次市場で低迷している。メガイーサー(MegaETH)は上場前に60億ドルのFDV(完全希薄化時価総額)が予想されたが、今年4月30日の正式上場時のFDVは16~20億ドルで、初日がピークだった。執筆時点では価格は0.037ドルに下落し、FDVは3億7,000万ドル(ピーク比80%減)となっている。
モナド(Monad)は2024年にパラダイム主導で約2億2,500万ドルを調達し、2025年11月にはコインベースでの公開販売で約2億6,900万ドルを調達した。上場後、FDVは一時47億ドル近くまで急騰したが、現在は約23億ドル(ピーク比52%減)にまで下落している。
プラズマ(Plasma)はリンераと同じソナー公開募金システムを採用し、5,000万ドルを目標としたが、実際には3億7,300万ドルのオーバーサブスクライブを記録、FDV5億ドルでプライシングされた。初日上場でトークン価格は最高1.68ドルに達したが、その後大幅下落し、現在は約0.084ドル(ピーク比95%減)。執筆時点のFDVは約6億5,000万ドルで、上場後に形成されたプレミアムはほぼすべて消失している。
かつて一次市場は物語(ナラティブ)に支払うことに積極的だった——物語が十分に魅力的で流動性が高ければ、公開販売は満額調達またはオーバーサブスクライブも可能だった。しかし今年に入ってから、公開販売の規模・件数が同時に減少している。リンераは旧サイクルの機関評価額と新たなナラティブを背景に市場に参入したが、市場全体はもはや「夢のレート」を買う意欲を失っている。
今やナラティブは売りにくい
実際、既に稼働中のパブリックチェーンでさえ厳しい状況に直面している。強力な新規チェーンが次々と市場に参入する中、旧チェーンのブロックスペースは均質な商品化が進み、ユーザーとトランザクション手数料はアプリケーションを持つごく少数のネットワークに吸い上げられている。単なるスループット向上やゼロ知識証明技術だけでは、新たな価値提案を提示することが困難になっている。
その結果、旧チェーンも自社製品開発を始めている。
9月8日、イーサリアムL2のスクロール(Scroll)はガバナンスフォーラムで進捗報告を公開し、汎用zkEVMからAI製品「コンパス(Compass)」専用ネットワークへ段階的に移行する準備を進めていると発表した。移行期間は約9か月を予定。これは正式な提案ではなく、今後のネットワーク転換およびDAO承認を要する事項については別途提案される。
同社の製品には、ユーザー向けのコンパス、30以上の大規模言語モデルと接続するコンパスAPI、プライバシー層CENO、および決済通貨USXがある。チームによると、CENOは30社以上の潜在顧客と接触済みで、12社が現在POC(概念実証)を実施中。一方、コンパスはまだ初期の消費者検証段階にある。
こうした動きはこれだけにとどまらない。メガイーサー(MegaETH)は投機的なアクセラレーター「メガマフィア(MegaMafia)」を停止し、自社開発の消費者向けアプリケーションへ軸足を移し、安定コインUSDmの収益を買い戻し・バーンに充てている。アービトラム、セイ、ソフォンも、アプリケーションやトランザクション手数料を自社アカウントへ還元する方針を検討中である。
万向ブロックチェーンの小峰氏は今年、約90%の暗号資産プロジェクトが依然として明確なユーザー、持続可能な収益、または規制遵守を欠いていると指摘しました。次のフェーズでは、収益性、安定性、実体経済との連携が重視され、ホワイトペーパーやパフォーマンス指標だけでは評価額を支えることが難しくなっています。
投資家はもはや物語の規模に基づいて入札しなくなり、ユーザーの存在や収益の有無に注目しています。つまり、単なるストーリー(ナラティブ)でFDVを膨らませる手法は極めて困難になっています。暗号資産資本市場の方向性が変わりました。