ブラックロック:米連邦準備制度(FRB)が数年ぶりに利上げ。株式と債券には何が起こる?
 Tapbit Wire
原文タイトル:数年ぶりのFRB利上げ―投資家ポートフォリオへの影響は?
著者:クリスティ・アキュリアン
編集者注:米連邦準備制度(FRB)は数年ぶりに利上げを実施しました。
9月の会合で、FRBはフェデラルファンド金利目標範囲を0.25%ポイント引き上げ、3.75%~4.00%としました。この決定の背景は単純です:インフレ率は目標を上回ったまま、エネルギー価格が再び上昇し、米国労働市場は明確な悪化を示していません。
しかし投資家にとって重要なのは「今回どれだけ利上げされたか」ではなく、「米国が高金利環境に戻った場合、今後の株式・債券はどのように推移するか?」です。
ブラックロックの米州iShares投資戦略部門責任者クリスティ・アキュリアン氏は、最新レポートで楽観的ではないが悲観的でもない見解を示しています。過去のデータから、初回の利上げが必ずしも株式・債券価格の下落を意味するわけではなく、経済が堅調で金利変動が抑制されていれば、高金利環境でも投資機会は生まれ得ます。
以下は原文の翻訳です:
米連邦準備制度(FRB)が再び利上げを開始しました。
9月、FRBはフェデラルファンド金利目標範囲を0.25%ポイント引き上げ、3.75%~4.00%とし、2023年7月以来の初の利上げとなりました。
ブラックロックによると、今回の利上げには3つの主な理由があります:全体的なインフレが依然として高いこと、エネルギー価格の上昇による物価圧力の再燃、そして米国労働市場の堅調さです。
したがって、FRBは景気・雇用の顕著な悪化を懸念することなく、引き続きインフレ抑制に余地を持たせています。
しかし市場にとって、より重要な問いがすでに浮上しています:金利が再び上昇すれば、株式・債券は必ず下落するのでしょうか?
ブラックロックの答えは「必ずしもそうではありません」です。
利上げ=株式・債券の下落とは限らない
市場は通常、利上げをネガティブと解釈します。
その理由は単純です。金利上昇により企業の資金調達コストが増加し、株式評価が圧迫される可能性があります。同時に、債券利回りの上昇は既存債券の価格下落を招く可能性もあります。
しかし、過去のデータから見ると、利上げと資産価格下落の関係はそれほど直接的ではない。
ブラックロックは1983年以降の連邦準備制度(FRB)の7回の利上げサイクルを分析した。その結果、初回利上げ後12か月間で米国株式は平均4.7%、米国債は平均3.07%、ハイイールド債は平均4.68%上昇した。
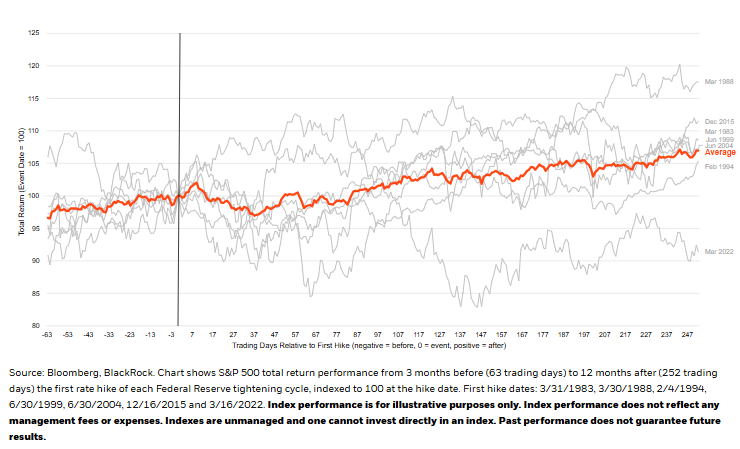
もちろん、これは「利上げが市場にとって実際には好材料である」という意味ではない。より正確には、単発の利上げが翌年の資産価格動向を決定づけることはない。
FRBは通常、経済がまだ比較的堅調な時期に利上げを行う。企業収益が伸びており、雇用情勢も大幅に悪化していない場合、経済自体の成長力が金利上昇による圧力を一部相殺する可能性がある。
したがって、「利上げは熊相場か牛相場か」と単純に判断するより、むしろ「なぜFRBは利上げを行うのか?」「経済は高金利を耐えられるか?」という問いが重要である。
債券の場合、金利上昇はすなわち利回り上昇を意味する。
今回の利上げ環境と過去との最大の違いの一つは、債券自体がすでに高い利息収入を提供できることだ。ブラックロックは、現在の高い無リスク金利と実質金利が、固定利回り資産にとってより魅力的な出発点を提供していると指摘する。
つまり、金利上昇により既存債券の価格が下がる一方で、新規購入を検討する投資家にとっては得られる利回りも高まる。
したがって、金利上昇は債券にとって純粋な悪材料ではない。ブラックロックは現在、投資適格債や高品質ハイイールド債など信用力の高い債券を優先し、価格上昇への過度な賭けではなく、クーポン収入によるリターン獲得を重視している。
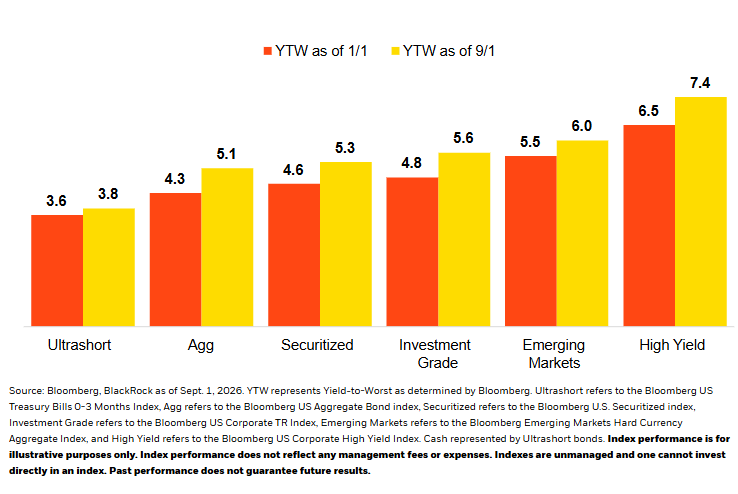
ただし、米国財務省債および社債の大規模な発行は依然として長期金利を押し上げる可能性があり、同社は現時点で長期金利の急速な低下を単純に予想すべきでなく、債券のデュレーションを柔軟に管理すべきだと提言する。
注目に値するのは、長期実質金利がすでに比較的高い水準にあることだ。ブラックロックによると、30年物米国TIPS(インフレ連動国債)の実質金利は3%を超えた。
これは、債券価格の大幅上昇を前提としなくても、長期債自体がすでに比較的高い実質リターンを提供し始めていることを意味する。
米国株式が真に懸念しているのは、必ずしも高金利そのものではないかもしれない。
債券と比べて、株式が直面する課題はやや複雑である。
ブラックロックは米国株式に対して引き続き比較的楽観的だ。その理由は、米国企業の収益が依然として堅調であり、過去のデータではFRBの初回利上げを契機に株式が自動的に下落トレンドに入るわけではないからだ。
同社のデータによると、過去7回の利上げサイクルにおいて、S&P500指数は初回利上げ後12か月間で総じて上昇傾向を示した。
ただし、極めて重要な前提条件がある:金利が激しく変動しないことだ。市場は、高めだが比較的安定した金利環境に徐々に適応できる。例えば、投資家が政策金利が今後しばらく4%前後で推移すると予想していれば、その水準は最終的に株式評価や企業の資金調達コストに徐々に反映される。
真の問題は、市場が最終的な金利水準を繰り返し見直すことだ。インフレが予想を何度も上回り、投資家の将来金利に対する期待が高まり、長期米国債利回りが急騰すれば、株式評価も継続的に再調整を余儀なくされる。
ゆえに、ブラックロックが真正に注目しているのは、単に金利の高さではなく、金利が急激に変動するかどうかである。
こうした環境下で、同社は配当を安定して支払える収益品質の高い大企業を好む一方、資金調達コストに敏感な中小型株にはやや慎重な姿勢を取っている。
株式と債券を併せた投資は、もはや過去ほどリスク分散効果を発揮しなくなっている
変化しているもう一つの点は、株式と債券の関係性である。
従来の60/40ポートフォリオが人気を得た主な理由の一つは、過去に株式と債券が互いにヘッジし合っていたことだ。景気が悪化すると株式は通常下落するが、同時にFRBが金利を引き下げ、債券価格が上昇し、株式の損失の一部を相殺していた。しかし近年、この関係性は不安定化している。
ブラックロックとモーニングスターのデータによると、2010~2019年の株式・債券間相関係数は約-0.22だったが、2020年以降は0.51へと上昇した。つまり近年、株式と債券が同方向に動くケースが増えている。
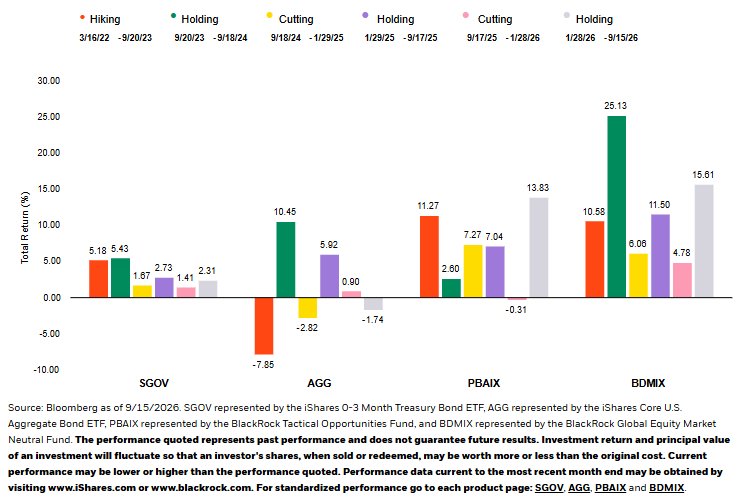
その理由は、市場が直面する主要なリスクが変化したことにある。
市場が景気後退を最も懸念している場合、株式下落時に債券が恩恵を受けることが多い。だが、インフレ懸念が優勢になると状況は一変:インフレ上昇で金利が上昇し債券価格が下落、同時に高金利は株式評価を圧迫する。
そのためブラックロックは、従来の「株式+債券」ポートフォリオがもはや過去ほど安定せず、異なるリターン源を持つ他の資産や戦略を追加してリスクをさらに分散させる必要があると指摘している。
次に注目すべきは、FRBが再び利上げするかどうかだけではない
ブラックロックの基本見通しでは、2026年にFRBがさらに1回利上げする可能性があるが、現時点では過度に積極的な利上げサイクルにはならないと判断している。
市場にとって今後本当に注視すべきは、「あと1回か2回か」という利上げ回数ではなく、以下の3つの重要な変数である。
第1に、インフレが継続的に上昇するかどうか。
エネルギー価格が徐々に下落しインフレが収束すれば、FRBの追加利上げ圧力は低下する。逆にインフレが拡大すれば、市場は金利見通しを上方修正せざるを得なくなる。
第2に、経済および企業業績が高金利を耐えられるかどうか。
過去には利上げ後も景気拡大が続けば株価が上昇した例が多い。だが雇用・消費・企業業績が同時に大幅に悪化すれば、過去の経験則の参考価値も低下する。
最後に、本ブラックロック報告書で最も重視されている点:警戒すべきは高金利そのものではなく、金利の急激な変動性の高まりである。
経済が堅調に推移し、市場がやや高いが安定した金利環境に徐々に適応できれば、株式は依然として上昇し、債券も高いクーポンでリターンを提供できる。しかしインフレが反復し、市場が金利見通しを繰り返し上方修正して長期金利が急騰すれば、株式・債券ともに再び圧力にさらされる。
ゆえに、今回の利上げサイクルで真に重要なのは、FRBの次回行動のタイミングだけではない。むしろ、高金利が安定して維持できるか、そして米国経済がそれをどれだけ長く耐えられるかが鍵となる。