9月の新規雇用は9万人に減少すると予想:本日の非農業部門雇用統計の真の「爆発ポイント」は、8月データが大幅に下方修正されるかどうか
 Tapbit Wire
米国9月非農業部門雇用統計は金曜日(10月2日)に発表される。これは10月28日のFRB利上げ会合前の最後の雇用データである。しかし、市場がその影響をどう評価するかという見通しは最近の最低水準にまで低下している——過去の経験から、市場が最も関心を示さないときこそ、データが市場を最も強く揺るがす可能性がある。
ウォールストリートの中央値予想は9万人増で、8月の16万2,000人増から大幅に減少。市場は8月データが大幅に下方修正されるかどうかに極めて注目しており、従来の異常な季節調整により全体の雇用動向が過大評価され、9月データのベース効果について不確実性が高まっている。
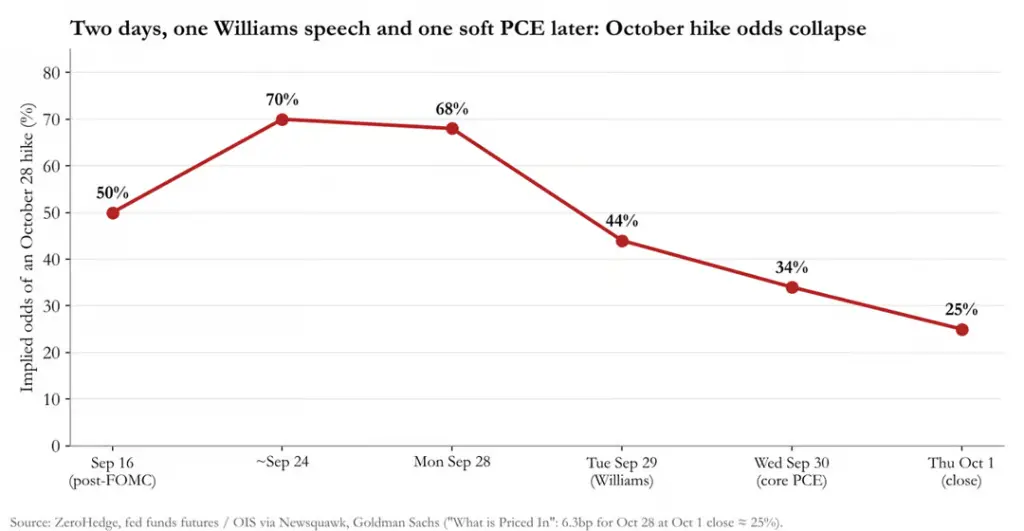
同時に、FRBの政策期待は先週急激に変化した:月曜日には市場は10月利上げ確率を約70%と織り込んでいたが、ニューヨーク連銀のウィリアムズ総裁が「利上げを急ぐつもりはない」と発言し、さらに8月コアPCEがやや穏やかだったことから、木曜日の終値時点で10月利上げ確率は約25%に低下。ゴールドマン・サックスは次回利上げ時期の予想を12月へ延期した。
季節調整は本報告書における最大の不確実性要因である。バークレイズは、8月データに今年の季節調整係数を適用した場合、「印象的」な16万2,000人増が7万4,000人減に転じると推計しており、8月データは著しく過大評価されていることを示唆している。この状況下では、8月データが下方修正されるかどうかが、9月データの解釈を直接左右する。
市場にとっての真のリスクは短期金利ではなく長期債にある可能性が高い。ゴールドマン・サックスのデータによると、CTAトレンド戦略ファンドは現在、グローバル債券の空売りポジションを約3900億ドル保有しており、米国10年国債の空売り比率は歴史的最高の99%、30年国債は100%に達している。もし非農業部門雇用統計が弱く、失業率が4.2%に上昇すれば、システマティックファンドによる大規模な買い戻しが債券市場の激しい変動を引き起こす可能性がある。
予想数値:コンセンサスは低く、ばらつきが大きい
ウォールストリート80機関の予測範囲は、バークレイズの+5万人から野村證券の+13万人まで幅広く、ほぼすべての機関が8月実績を下回る予想を出し、大多数がコンセンサスを下回っている。
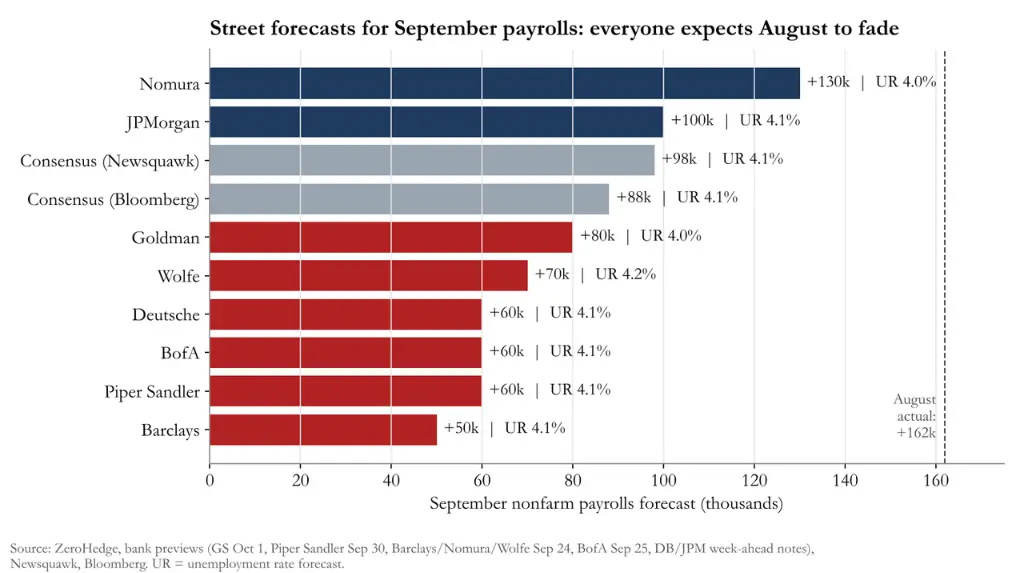
主要な予想データは以下の通り:
非農業部門雇用者数:+9万人(前月+16万2,000人);3カ月平均7万1,000人、6カ月平均10万7,000人、12カ月平均5万人
民間雇用者数:+8万1,000人(前月+12万7,000人)
失業率:4.1%(前月4.14%、未四捨五入)
労働力参加率:61.6%(前月と同水準)
平均時給:前月比+0.3%、前年比+3.2%(前月+3.1%)
平均所定労働時間:34.3時間(前月34.4時間)
ゴールドマン・サックスは、雇用者数が+8万増加すると予測し、これは市場コンセンサスをやや下回るが3か月平均を上回るもので、同時に失業率予測を4.0%に引き下げ、継続中の失業保険申請件数の減少を根拠としている。また、同社は時間給の前月比上昇率を+0.2%と予測し、「カレンダー要因の悪化」を理由としている。
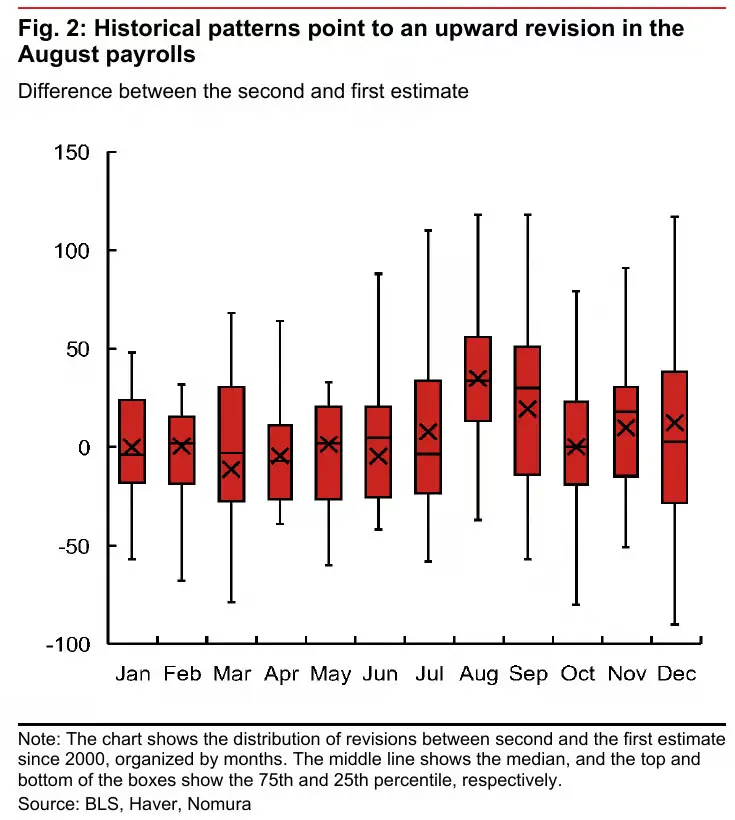
野村証券の+13万という予測はウォールストリートで最も高く、8月は過去に初期値が上方修正されやすい月であると分析している。
失業率と賃金:詳細が市場反応を左右する
失業率の予測範囲は4.0%~4.2%で、その差異は8月の四捨五入前の4.14%に起因する。
ゴールドマン・サックスと野村証券は、継続中の失業保険申請件数の減少を根拠に4.0%と予測;
ウルフ・リサーチは4.17%(四捨五入で4.2%)と予測;
バンク・オブ・アメリカは4.1%と予測するが、8月の世帯調査で急増した56.9万人分の雇用増加後に修正が入る可能性を警告し、失業率が4.2%に達する可能性があると指摘。さらに「4.2%であっても健全な労働市場の基本的状況と矛盾しない」と述べている;
ドイツ銀行は、労働参加率がわずかに上昇すれば、失業率が四捨五入で4.2%になるリスクがあると警告している。
賃金に関しては、ゴールドマン・サックスと野村証券がともに前月比+0.2%を予測する一方、ドイツ銀行はコンセンサスを上回る+0.4%を予測。ゴールドマン・サックスの広範な賃金追跡指標では、前年比+3.5%、第3四半期年率換算で+3.1%となっている。ウルフ・リサーチは、賃金成長率がFRBの好ましい範囲(3.5%~4.0%)を「下回り続けている」と指摘し、「意外に穏やか」と評価している。
季節調整:8月は「過大表示」、9月は両方向リスク
季節調整要因が、本報告書解釈の核心的な難点である。
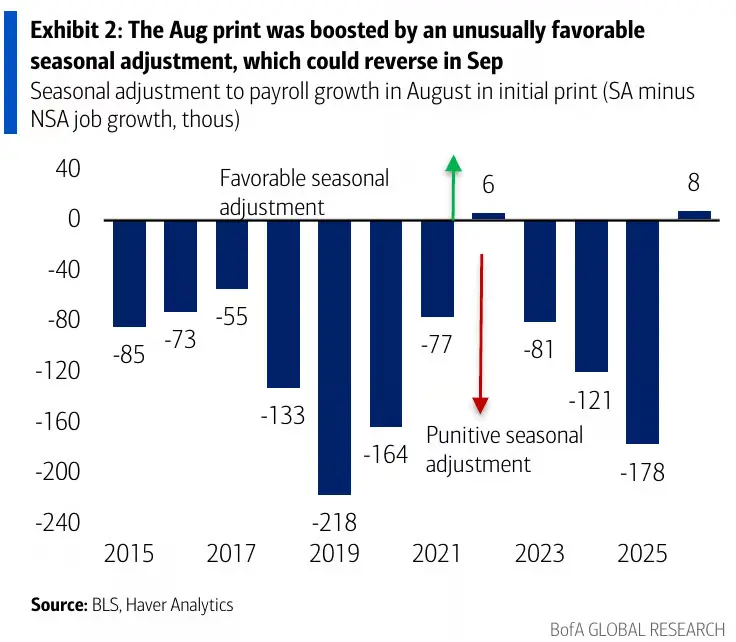
ウルフ・リサーチによると、通常の8月では、季節調整により季節調整済み数字が10万人以上低下するが、今年8月は季節調整要因がむしろデータを押し上げており、これは2021年以来初めての事象である。
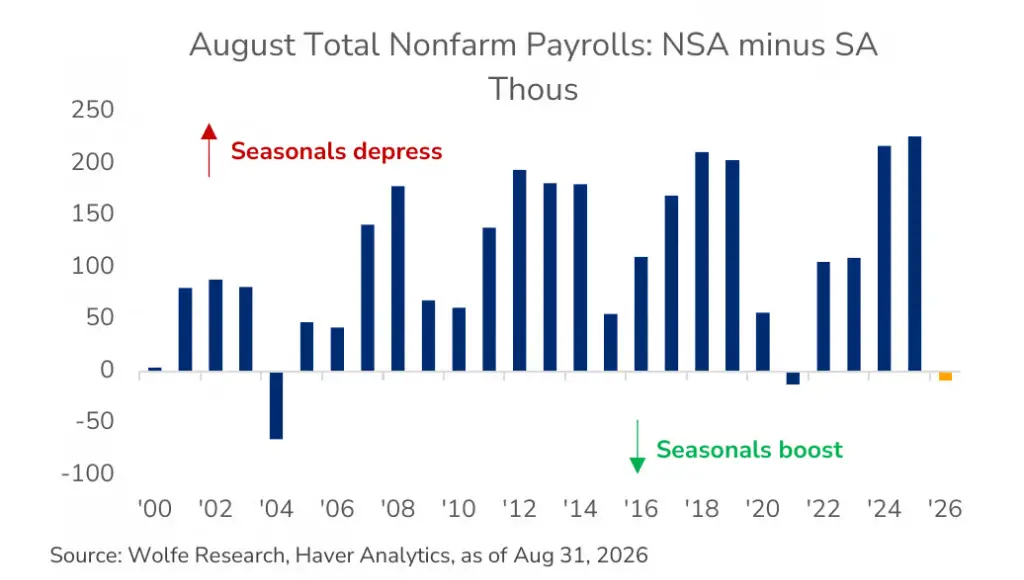
バンク・オブ・アメリカのシュルティ・ミシュラ氏が最も明確な説明を提供した:
8月の季節未調整雇用増加額は前年同月より低かったが、今年の季節調整は「ほぼゼロ」であったのに対し、2025年8月の調整額は-17.8万人であり、結果として今年の未調整増加額がほぼそのまま季節調整済み数字に反映された。
バンク・オブ・アメリカは、この異常を調査期間の違いに起因すると分析しており、2026年8月は4週間の調査期間だったのに対し、2024年および2025年はいずれも5週間だった。
バークレイズの結論は明確な論理展開を形成している:
8月データが下方修正された場合→9月データは予想外に堅調に;8月データが下方修正されない場合→9月データは弱い可能性がある。
アメリカ銀行(Bank of America)は投資家に対し「見出し数字に惑わされないよう」注意を呼びかけ、雇用増加の潜在的水準を「10万人以上」という健全な水準で据え置いている。
さらに同行は、7月27日に約20万人のハイチ出身TPS(暫定保護ステータス)保有者が就労資格を失った点を潜在的な下振れリスクとして指摘。主に飲食・医療・輸送・小売業界に集中している。同行情報によると、ベースラインシナリオでは徐々に悪影響が出るが、「9月データへの影響は予想を上回る可能性がある」と認めている。
労働市場の高頻度指標:全体的にポジティブだが、消費者信頼感は例外
複数の高頻度指標から、労働市場の堅調さが示されている:
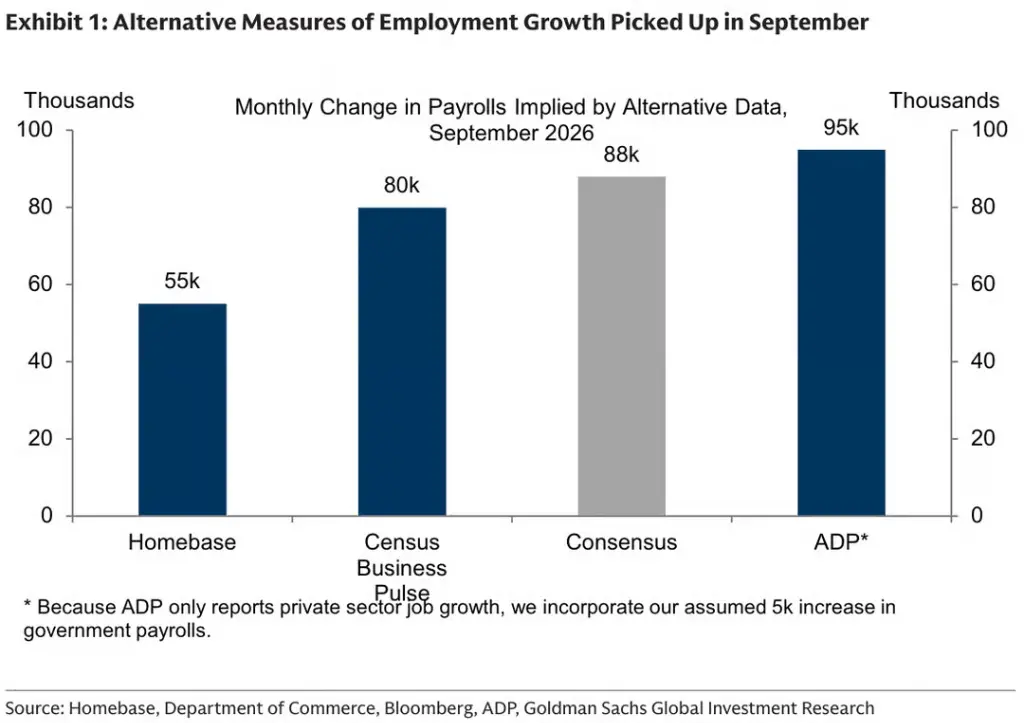
新規失業保険申請件数:調査基準週は19.8万件(8月調査期間の20.7万件より低減);継続申請件数は171.9万件と2023年3月以来の最低水準となり、4.0%の失業率予測を裏付けている。
ADP:民間雇用が9万人増(予想7万人、前値3.6万人)で、5月以来初めて加速。教育・医療分野およびレジャー・ホスピタリティ分野が主導。
Revelio:9月は+5.69万人(8月改定値+4.06万人より高水準)。公共行政・医療・建設業が牽引。
Challenger解雇件数:9月は4.3万人(2022年以来の最低)だが、採用計画は2011年以来の同期最低水準。
PMI:S&Pグローバル・フラッシュPMIは2022年6月以来最も速い雇用増加を示す;ISM製造業雇用サブ指数は52.7へ上昇。
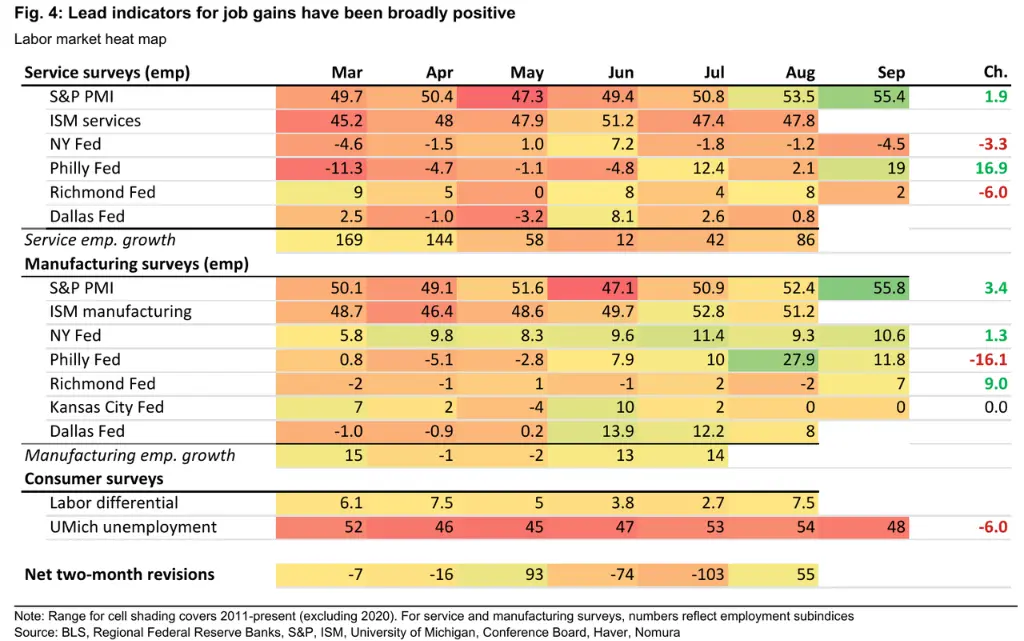
唯一の逆向きサインは消費者信頼感調査から得られる。世界大企業連盟(WFEO)調査では、「十分な雇用機会あり」と「雇用が見つけにくい」の差が+1.7まで縮小;6か月先の雇用見通しの純値は-14.4へ低下し、消費者は雇用市場が依然として弱まっていると認識していることを示唆。
連邦準備制度(FRB)政策:「スキップ」から「利上げ」への転換
3年ぶりの初の利上げ後、FRBのドットプロット中央値は2026年に再び利上げを示唆。市場は当初10月利上げを織り込んでいたが、その後急速に修正した。
現在、市場のコンセンサスは「10月はスキップ、12月に利上げ」となっている。ゴールドマン・サックスのエコノミストは、コアPCEが年末までに3.0%(FRB予測3.4%を下回る)に低下すると予想されるため、「FOMCが追加利上げ不要と判断する可能性は極めて高い」と分析。
バークレイズも10月は一時停止・12月に利上げと予想。ドイツ銀行のベースラインシナリオは12月と来年3月の2回利上げ。
アメリカ銀行(Bank of America)は、ウォーラー連邦準備理事会(FRB)理事の労働市場の堅調性に関する最近の発言を引用し、「今回の雇用統計は10月利上げの価格形成を変えるような『ゲームチェンジャー』にはなりにくい。市場はむしろCPIデータに注目するだろう」と述べている。
債券市場における空売りポジションが最大の潜在的引き金
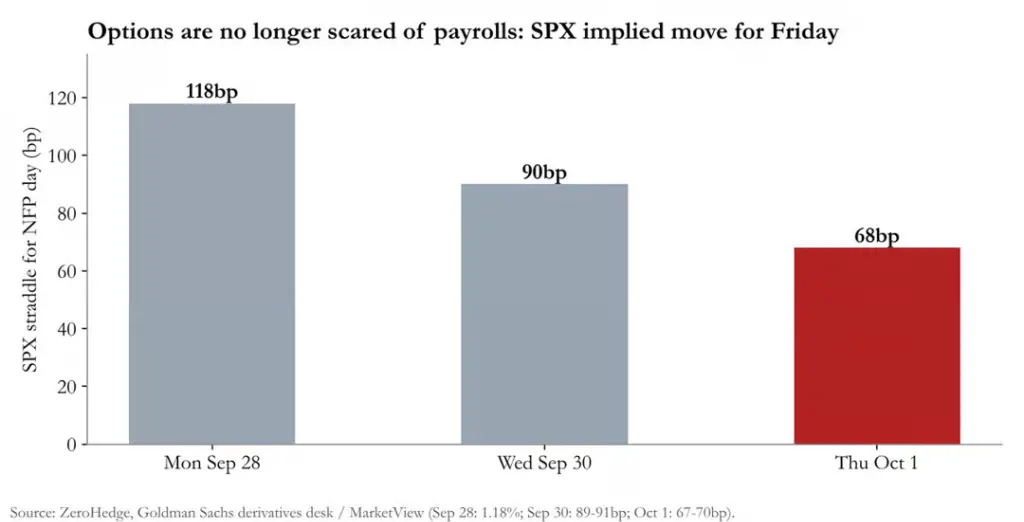
オプション市場では、本統計発表に対する価格付けが大幅に圧縮されている。ゴールドマン・サックスのデリバティブチームによると、S&P500ストラドルのインプライド・ボラティリティは月曜日の1.18%から木曜日には約67~70ベーシスポイント(bps)に低下。これは過去8営業日の平均72bpsを下回る水準である。ナスダック100ストラドルは約95bps。
為替市場では、USD/JPYのインプライド・ボラティリティは約42ベーシスポイント、EUR/USDは約38ベーシスポイントで、ともに過去1年間の実現ボラティリティ範囲の上限に近づいている——現在、為替市場のみが依然としてサプライズを織り込んでいる。
ゴールドマン・サックスのリッチ・プリヴォロツキー氏は、「真の圧力は短期金利ではなく長期金利にある」と指摘した。
「金利:長期金利には全く買いがない。PCEデータは弱めだが、長期金利のトレンドにはほとんど影響していない……根本的な問題は、長期金利が単に無関心である点だ。」
これにより、ポジションリスクが最も懸念される変数となっている。ゴールドマン・サックスのブライアン・ギャレット氏によると、同社のCTAモデルでは、システマティックファンドがグローバル債券で約3900億ドルの空売りポジションを保有しており、米国10年国債の空売り比率は歴史的最高の99%、30年国債は100%に達している。
データが「ちょうど適切」(雇用増加4万~10万人、失業率4.0~4.1%)なら、株式・債券市場ともに緩やかに上昇する。
データが「過熱」(雇用増加12万人超、失業率4.0%)なら、10月の利上げ期待が急速に市場に戻る。
データが「過冷却」(雇用増加2万人未満、または失業率4.2%超)なら、利上げ期待は完全に消滅し、CTA債券空売りに対する包括的なショート・スクイーズが発生する。
株式に関しては、ゴールドマン・サックスのネルソン・アームブラスト氏がS&P500指数は過去最高値からわずか2%程度の水準にあると指摘し、「金利の緩和がどれほど小さくとも、それが株式市場上昇の引き金となる」と述べた。JPモルガンのアンドリュー・タイラー氏は「鏡のようなリスク」を警告:ADPの強力なデータは非農業部門雇用統計の予想外の上振れを招き、市場が再び「良いニュース=悪いニュース」という論理に戻る可能性がある。
注目すべきは、8月データの修正が、9月の速報値そのものよりも大きな市場影響を及ぼす可能性がある点だ。8月データが大幅に下方修正されれば、季節調整が実際の雇用動向を歪めていたことが確認され、雇用サイクル全体に対する市場の判断が再構築される。
市場は、8月データが大幅に下方修正されるかどうかに極めて注目しており、従来の異常な季節調整が総合的な雇用状況を過大評価していたため、9月データの基準効果について大きな不確実性が生じている。