Perché il mercato predittivo HIP-4 di Hyperliquid non riesce a raggiungere Polymarket?
 Tapbit Wire
Dati aggiornati al 5 ottobre 2026. Prezzi, staking, libri ordini e scambi provengono dall’API di Hyperliquid; il volume per mercato proviene dall’archivio degli scambi dei nodi pubblicato da Liquidiction; i volumi di Kalshi e Polymarket provengono da The Block. I grafici sono identici alla versione inglese, vedi sopra.
Riepilogo
HIP-4 assomiglia più a un’opzione accanto alla tua posizione perpetua che a Polymarket. Sì, le quote risiedono nello stesso account della tua posizione con leva, usano lo stesso margine e negoziano sullo stesso motore di abbinamento: quindi una scommessa e la posizione che dovrebbe coprire sono sempre sulla stessa interfaccia. Tre altri aspetti lo differenziano: chiunque staki 500.000 HYPE può aprire un mercato; le condizioni di liquidazione sono fissate in un modello prima del primo scambio; l’ingresso è gratuito, l’uscita costa circa lo 0,1% — esattamente l’opposto di quanto addebitato da Kalshi e Polymarket.
Nei primi quattro mesi ha operato solo Hyperliquid. Al lancio del 2 maggio 2026, tutti i mercati erano gestiti direttamente dal protocollo — 691 in totale — e solo il 29 agosto è stato aperto a soggetti esterni. Da allora, tre hanno depositato lo stake, ma non c’è ancora un quarto.
La visibilità dipende dalla tua ubicazione. I mercati predittivi hanno una pagina separata (app.hyperliquid.xyz/outcomes) e il frontend decide per regione se includerla nell’elenco di negoziazione insieme a perpetui e spot. Da una rete coreana si vede questa scheda nell’elenco mercati; nella rete su cui abbiamo testato, non appare né nell’elenco né nel menu, ma la pagina si apre comunque e gli scambi sono possibili. Hyperliquid limita l’accesso frontend in diversi paesi: un’entrata invisibile a te potrebbe essere visibile a qualcuno due fusi orari più a est.
Da maggio a oggi, HIP-4 ha scambiato complessivamente 317 milioni di dollari — Kalshi ne scambia altrettanti in meno di quattro ore. A settembre, per ogni 1.000 dollari scambiati da Kalshi e Polymarket, HIP-4 ne ha scambiati circa 70 centesimi.
Il design è il suo punto forte; il problema è la scala. Oltre un quarto di tutto il volume HIP-4 proviene già dal Mondiale concluso. Il mercato giornaliero su Bitcoin, che ha trainato i primi quattro mesi, è calato del 93% rispetto al picco di maggio. Nuovi soggetti hanno riportato settembre a 51 milioni di dollari, livello pari a luglio; il soggetto che ha contribuito maggiormente paga ai trader circa 0,6 centesimi per ogni dollaro scambiato. Ottobre è iniziato ancora più lentamente, con una media di circa 1,25 milioni di dollari al giorno. Le commissioni complessive del mercato ammontano a circa 1.300 dollari al giorno — meno della metà degli interessi che un singolo soggetto guadagna tenendo semplicemente inattivo il proprio stake.
I. Design del prodotto: quattro differenze rispetto a Kalshi e Polymarket
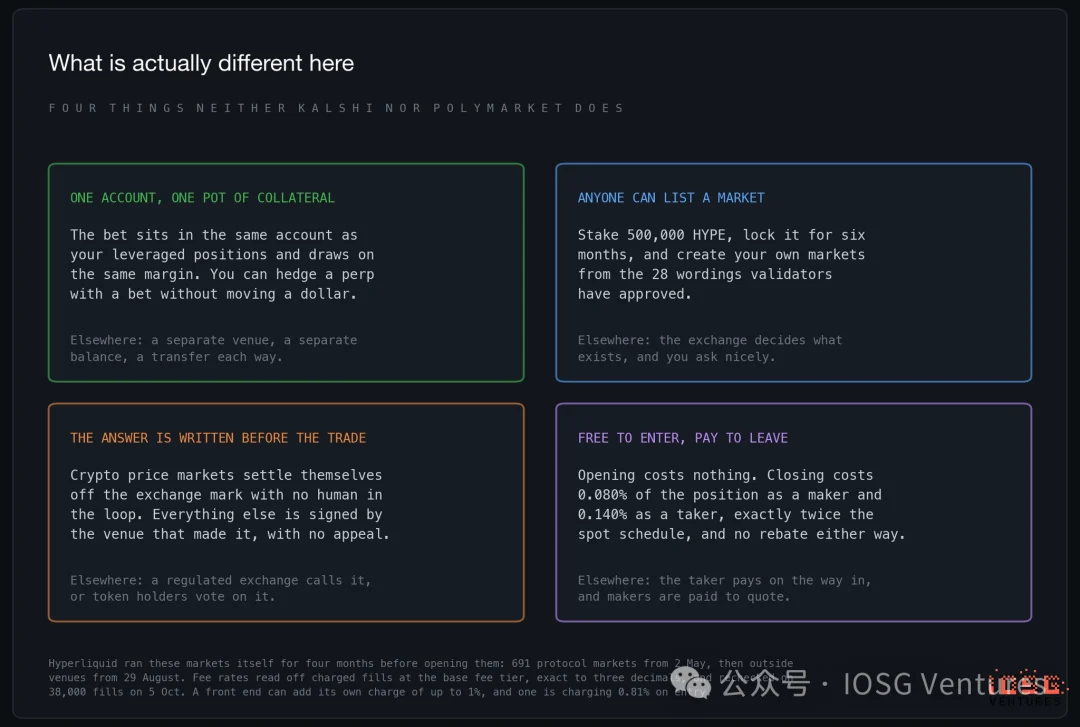
Commissione effettiva dedotta dagli scambi effettivamente tassati, per livello base:
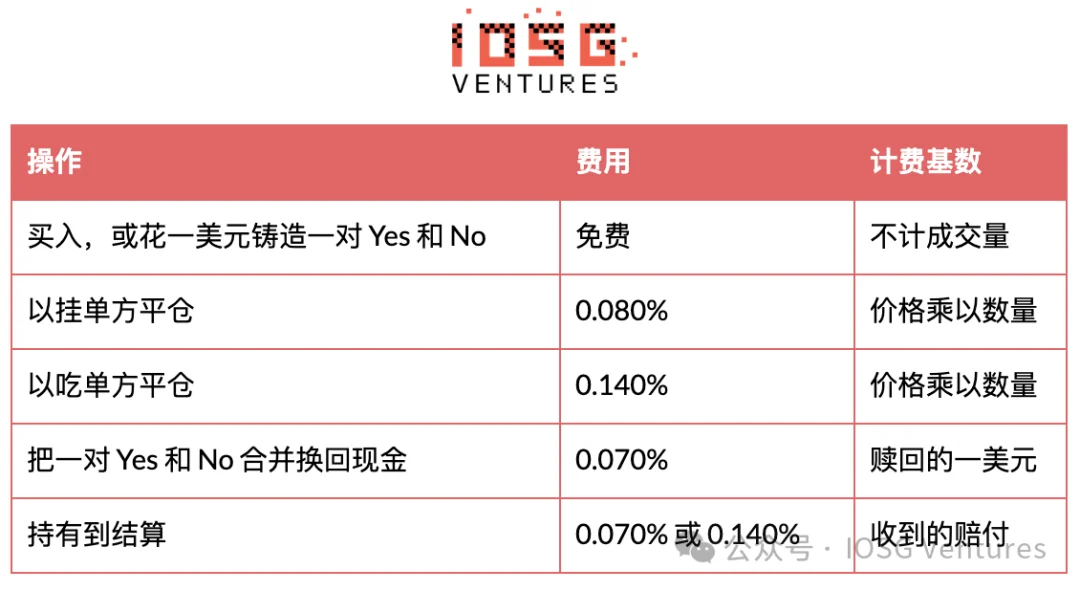
È esattamente il doppio del tasso spot: per lo spot il livello base è 0,070% per il taker e 0,040% per il maker. Un lato è raddoppiato, l’altro azzerato — un giro completo costa quanto lo spot, ma viene addebitato interamente in uscita. Gli sconti applicati si moltiplicano semplicemente: uno sconto referral del 4% trasforma lo 0,140% in 0,1344%, e aggiungendo uno sconto staking del 10% si ottiene 0,12096% — ogni scambio verificato corrisponde al centesimo. Non esiste alcun rimborso per i maker: qui i market maker stanno peggio che in qualsiasi altra parte dell’exchange.
Nessun soggetto ha finora aumentato il coefficiente delle commissioni oltre il valore predefinito, quindi i ricavi dei soggetti vengono detratti dalle commissioni del protocollo, non aggiunti. L’unica commissione possibile all’ingresso proviene dall’app frontend: secondo le regole spot, le commissioni dei builder sono al massimo dell’1%, e un’app addebita lo 0,81% all’ingresso — circa sei volte la commissione di uscita del protocollo.
La liquidazione merita un’analisi più approfondita, perché è lì che risiede il rischio del soggetto. Polymarket si affida ai voti dei detentori di token UMA per decidere, trasformando quest’anno un mercato su Microstrategy da 375 milioni di dollari in una disputa accesa. Kalshi, come exchange regolamentato, decide autonomamente, sotto la supervisione dei regolatori. HIP-4 suddivide la questione: i mercati sui prezzi cripto leggono il prezzo di mercato dell’exchange al minuto concordato e si liquidano automaticamente; tutti gli altri mercati sono liquidati dalla firma di chi li ha aperti — nessun periodo di contestazione e nessuno può firmare al suo posto.
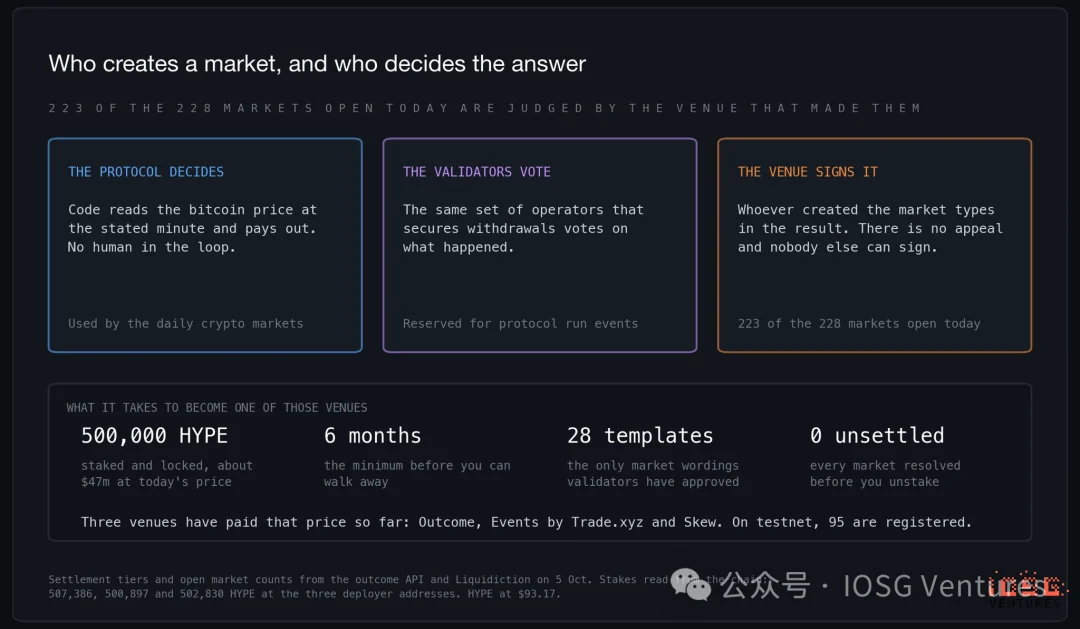
Dei 228 mercati attualmente aperti, 223 rientrano in quest’ultima categoria. Il vincolo è finanziario e temporale, non procedurale. Finché un soggetto ha mercati non liquidati, il suo stake resta bloccato; non può essere ritirato per sei mesi; e può usare solo formulazioni preventivamente approvate dai validatori. Queste formulazioni sono volutamente lunghe e pedanti — il modello «IPO di società», ad esempio, elenca un’intera pagina di condizioni su cosa costituisca effettivamente una quotazione. Stabilire le regole prima dello scambio è meglio che discuterne dopo. Affidare la decisione a una parte designata senza possibilità di appello è effettivamente peggiore di avere una procedura — ma solo se tale procedura non si rivela essa stessa fallimentare.
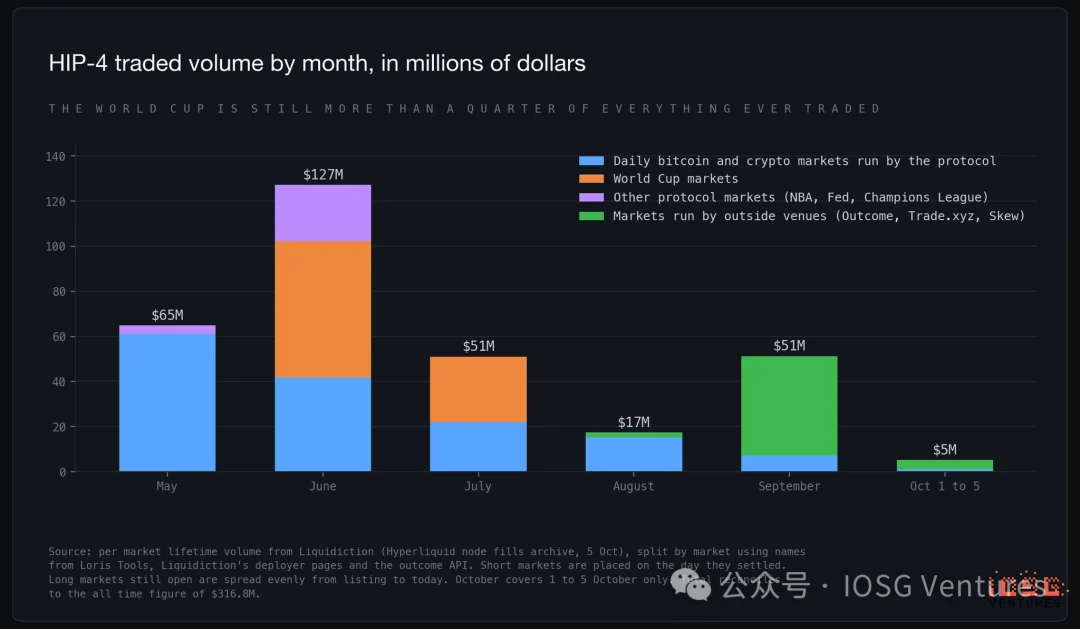
Giugno è stato il picco, dovuto alla Coppa del Mondo. I mercati calcistici hanno generato soli $89,5 milioni, pari al 28% del volume cumulativo di HIP-4. Al termine della Coppa del Mondo, il volume è calato di oltre l'80% in due mesi. A settembre si è risaliti a $51 milioni, interamente grazie ai volumi provenienti da piattaforme esterne; nei primi cinque giorni di ottobre sono stati scambiati $5 milioni.
Sotto questi eventi, il protocollo ha operato quotidianamente lo stesso mercato sin da maggio: «Il prezzo del Bitcoin sarà superiore a un certo valore alle sei di domani mattina». Questo è probabilmente il prodotto più rappresentativo di Hyperliquid e ha subito quattro mesi consecutivi di calo prima di toccare il minimo.
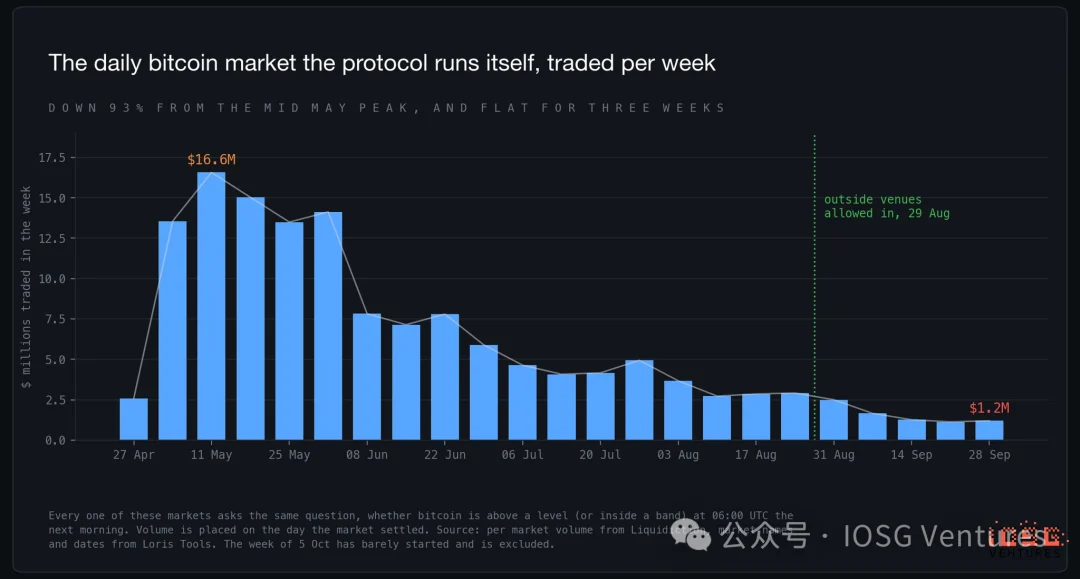
Nella settimana del 11 maggio sono stati scambiati $16,6 milioni; nella settimana del 28 settembre soltanto $1,2 milioni, con le due settimane precedenti pressoché identiche. Porre ogni giorno la stessa domanda fa sì che sempre meno persone ascoltino, fino a che quasi nessuno rimane prima che il mercato cessi. Qualsiasi forma assumerà HIP-4 in futuro, non sarà questa.
II. Cinque settimane di distribuzione aperta:
Volume alimentato da sovvenzioni e liste duplicate
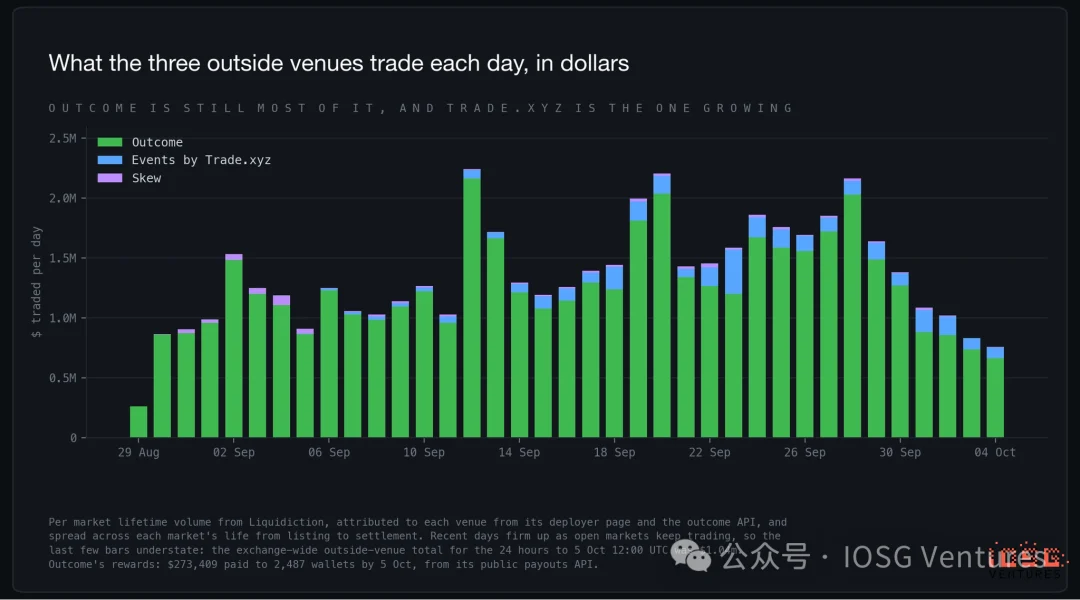
Outcome è stato il primo a entrare in produzione il 29 agosto. Skew ha registrato i propri mercati il giorno successivo e da allora ha scambiato pochissimo. Events, sotto Trade.xyz, si è registrato il 5 settembre ed è stato reso pubblico il 10. Su tutta HIP-4, nell’ultimo giorno Outcome rappresenta il 68%, Trade.xyz il 21%, i mercati gestiti dal protocollo il 10%, mentre il resto è Skew. Considerando esclusivamente le piattaforme esterne, Outcome detiene il 92% del volume dal 29 agosto, mentre Trade.xyz è cresciuto da zero a quasi un quarto nell’ultimo giorno. La sua selezione di mercati è la più selettiva: contratti binari su azioni proprie e prezzi perpetui di materie prime, NFL e unico focus dell’exchange su domande relative alla quotazione entro i termini previsti di Anthropic e OpenAI.
Questo volume va scontato. Outcome dispone di un programma premi da $1 milione che remunera maker e trader per mercato e per giorno, ma solo per ordini inviati tramite il proprio codice applicativo. Al 5 ottobre ha pagato $273.409 a 2.487 wallet — circa $7.400 al giorno, pari allo 0,6% del volume totale di Outcome e quattro volte il costo di un round trip. Un quarto del budget è già stato speso e i pagamenti giornalieri non mostrano segni di rallentamento. Le piattaforme esterne hanno scambiato $1–2 milioni al giorno a settembre, con picchi nei weekend; a ottobre il volume è sceso a circa $1 milione al giorno, mentre i premi continuano a essere erogati.
La distribuzione aperta ha prodotto anche i primi mercati duplicati. Sia Outcome sia Trade.xyz hanno elencato la riunione della Fed ad ottobre: negli ultimi sette giorni Outcome ha scambiato $354.000 contro $90 di Trade.xyz. Entrambe hanno inoltre elencato una serie di domande sulla capitalizzazione di mercato al primo giorno di Anthropic, senza però generare volumi significativi. Chiunque può elencare una domanda, quindi due piattaforme possono proporre la stessa domanda senza che i relativi order book si fondano. Il volume fluisce verso chi offre sovvenzioni.
I contenuti di trading si orientano sempre più verso lo sport. Negli ultimi 30 giorni, calcio, football americano ed esports hanno rappresentato il 45% del volume, le domande sui prezzi delle criptovalute il 42%, azioni e materie prime il 7% e la Fed il 6%. L’open interest è ancora più sbilanciato: i due terzi del capitale a rischio riguardano mercati sportivi, soprattutto stagionali (Premier League, Champions League, campioni NFL), mentre i prezzi delle criptovalute coprono solo il 17%.
I template disponibili crescono più velocemente delle piattaforme. I validatori hanno approvato 28 template, rispetto ai 18 di metà settembre, aggiungendo spread, over/under, Ballon d’Or, confronti testa a testa tra modelli IA su una classifica e capitalizzazione di mercato al primo giorno per nuove quotazioni aziendali. Il prossimo aggiornamento di rete raddoppierà il limite per ciascuna piattaforma a 200 mercati simultanei e 1.000 nuovi mercati al giorno. La testnet conta già 95 deployer registrati; sulla mainnet ne restano soltanto tre.
III. Origine degli ordini: sette su dieci provengono da Outcome
Per consentire a un’app frontend di piazzare ordini per tuo conto, autorizzi una chiave di firma separata, identificata col nome dell’app. Così un wallet registrato su outcome.xyz porta permanentemente un tag come Outcome-9d3c74de, visibile pubblicamente a chiunque. Anche il login mobile dell’exchange funziona così, mostrandosi come Mobile QR; la versione desktop firma ogni passaggio con la tua chiave personale, senza lasciare alcun tag. Abbiamo analizzato solo Outcome, poiché rappresenta circa il 90% del volume delle piattaforme esterne e solo la sua risposta è significativa.
Circa il 70% del volume proviene da wallet registrati su outcome.xyz, circa un quinto da wallet privi di tag e un decimo da script e strumenti di terze parti che hanno assegnato nomi personalizzati alle proprie chiavi. Più grande è la scala, maggiore è la quota di Outcome: tre quarti del volume tra i 20 wallet principali, circa la metà tra gli altri. È esattamente ciò che produce un programma premi: premia soltanto gli ordini instradati tramite il codice di Outcome, e i market maker che ricevono i premi coincidono con i wallet più grandi.
Questo metodo ha limiti. Un tag indica solo che il wallet si è registrato una volta tramite un’app, non che un determinato trade sia stato instradato da essa. Inoltre, il quinto senza tag non può essere considerato utente della pagina ufficiale dell’exchange: la maggior parte di essi fornisce quotazioni bidirezionali su molti order book contemporaneamente — script che firmano con le proprie chiavi. Il campione comprende 121 wallet estratti dai trade recenti sui 60 order book più attivi, pesati sul volume delle ultime 48 ore, naturalmente orientato verso i market maker. Neppure le commissioni rispondono alla domanda: meno dell’1% dell’importo nel campione ha pagato una commissione builder — nove dollari in due giorni — mentre il codice di Outcome non applica alcuna commissione e un’app con instradamento gratuito è indistinguibile dall’assenza di app.
IV. Confronto con Kalshi e Polymarket: un divario di circa 1.400x, in continua espansione
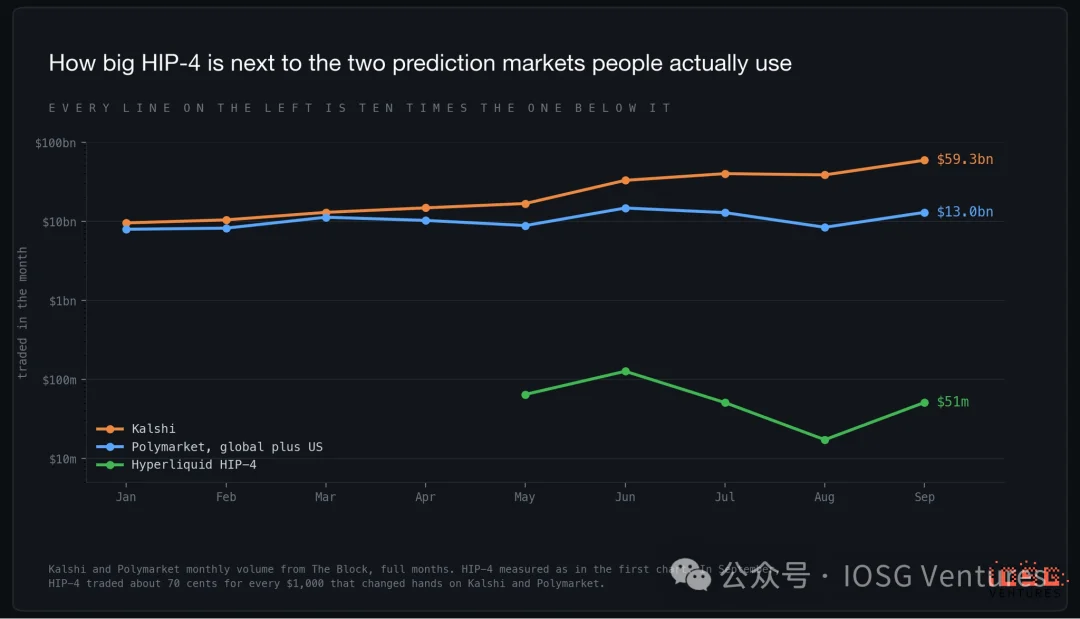
Il divario è di circa 1.400x e, in termini assoluti, continua ad ampliarsi, anche mentre HIP-4 cresce. Kalshi ha scambiato $59,3 miliardi a settembre, con un incremento di $20,6 miliardi rispetto ad agosto. Polymarket, compresa l’attività statunitense, ha scambiato $13 miliardi, con la maggior parte ormai concentrata nell’app USA. HIP-4 ha raggiunto $51 milioni.
Il vantaggio degli operatori consolidati non sta nella progettazione del mercato; vincono grazie ai due fattori che generano davvero volume. Il primo è rappresentato da eventi di interesse per il pubblico — migliaia di eventi, elencabili entro poche ore dalla notizia. Il secondo è la distribuzione: app, marchi, audience sportive e, nel caso di Kalshi, un wrapper conforme che i broker statunitensi possono integrare direttamente. HIP-4 comprende 28 template, tre venue e una base utenti già attiva nei prodotti perpetual.
Anche gli operatori consolidati stanno iniziando ad avvicinarsi a Hyperliquid. All’inizio di settembre, Polymarket ha lanciato i perpetual per utenti fuori dagli Stati Uniti — 67 mercati su criptovalute, azioni, indici e materie prime, con leva fino a 20x. Offrire scommesse e posizioni con leva sotto un unico tetto era un’esclusiva di HIP-4. Ora è una gara di funzionalità, e Polymarket è partita con il vantaggio degli eventi.
V. L’economia: le commissioni a livello di mercato sono meno della metà del rendimento da staking di una singola venue
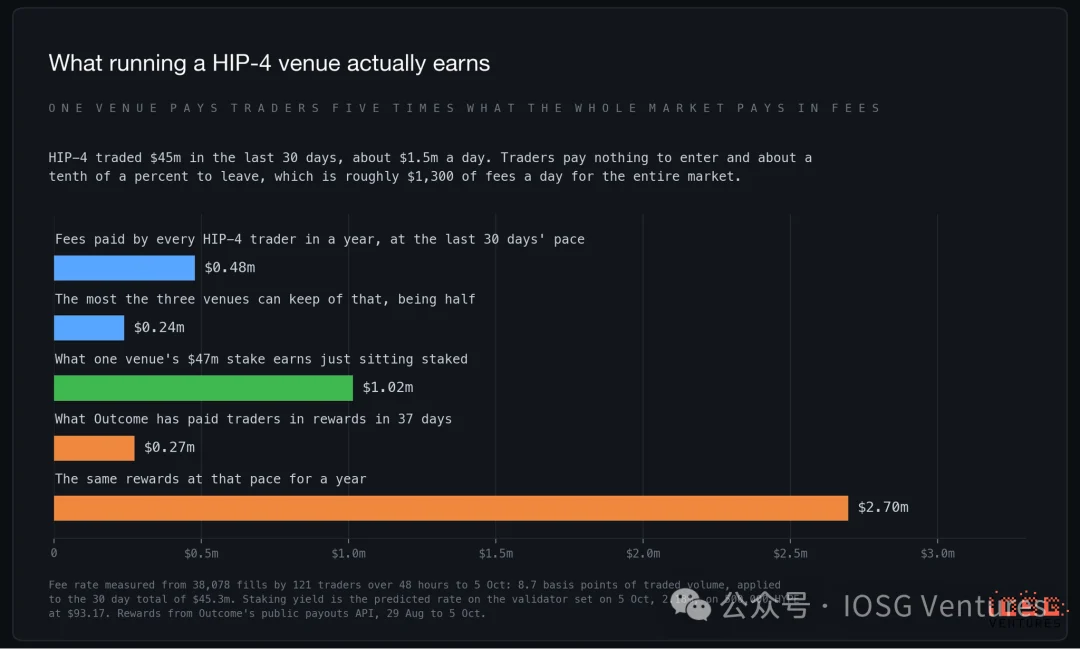
Nell’ultimo mese, tutti i trader HIP-4 insieme pagano circa 480.000 $ all’anno di commissioni. Le venue ne incassano al massimo la metà, divisa equamente tra le tre. Lo stake che una venue deve bloccare per entrare frutta 1 milione di $ all’anno anche senza fare nulla; e la venue con il maggior volume versa premi per 2,7 milioni di $ all’anno per acquisire quel volume.
Secondo questi dati, nessuna venue gestisce un’attività commerciale. Sta acquistando un’opzione, la cui valutazione è giustificata: Hyperliquid afferma che i deployer potranno aumentare autonomamente le commissioni in futuro, il volume potrà crescere per supportare tali commissioni e i comparabili privati del settore sono valutati 22 e 21 miliardi di $, mentre Kalshi sarebbe in trattative per una valutazione di 40 miliardi di $. Tuttavia resta pur sempre un’opzione, il cui costo di mantenimento è uno stake di 47 milioni di $ che scadrebbe senza valore se il volume non dovesse mai arrivare.
VI. Conclusione: progettazione avanzata, mercato ancora in arrivo
I blocchi sono ben costruiti; il mercato non è ancora arrivato.
Sui parametri che sceglierebbe un ingegnere, Hyperliquid ha realizzato il prodotto migliore: un solo account, un unico pool di margine, scommessa e posizione di copertura sulla stessa interfaccia; termini di regolamento scritti in un template prima del primo trade; opzioni Sì e No sulla stessa domanda condividono lo stesso order book, quindi la liquidità non è frammentata. Nulla negli ultimi cinque mesi indica che la progettazione sia il collo di bottiglia.
L’argomento più forte a suo favore è che non serve mai uscire dalla piattaforma. Margine, coperture e scommesse sono tutti nello stesso account — per un desk già attivo sui perpetual su Hyperliquid, aggiungere una posizione predittiva richiede un solo clic, senza cambiare piattaforma, senza nuovi saldi né trasferimenti. Qualunque sia l’esito rispetto a Kalshi, questo ha un valore, ed è il motivo per cui il sistema perdurerà su una certa scala anche se non diventerà mai un’attività commerciale. Tuttavia, oggi è meno unico rispetto ad agosto: Polymarket offre ora leva accanto alle scommesse, partendo dal lato che già possiede gli utenti.
Non è ancora abbastanza profondo. Nei 25 order book più attivi, lo spread mediano bid-ask è di 0,29 centesimi, con circa 4.700 $ entro un centesimo dall’ask migliore. Un market buy da 1.000 $ viene eseguito a pochi basis point sopra l’ask migliore; un acquisto da 10.000 $ comporta un sovrapprezzo del 2–3%, e su quattro o cinque di quei 25 order book non può essere eseguito affatto contro le quotazioni visibili. Le operazioni di dimensione retail funzionano bene; quelle di grandi dimensioni no. I market maker continuano a riquotare e ordini limite pazienti otterranno risultati migliori, ma un order book così sottile è tipico di un mercato di soli cinque mesi.
Offre inoltre pochissimo da negoziare. Il volume dei prediction market dipende dagli argomenti, che provengono o da un team editoriale che elenca centinaia di eventi settimanali o da un calendario sportivo. HIP-4 dispone di 28 formulazioni approvate, tre venue ciascuna con uno stake di 47 milioni di $ per utilizzarle, e due di esse stanno già elencando le stesse domande. Kalshi può aprire un mercato su una notizia in poche ore.
Anche la base utenti è specificamente inadeguata. Ogni indirizzo effettua otto operazioni al giorno — si tratta di un desk, non di un pubblico di scommettitori. Se l’obiettivo è uno strumento a payout limitato per trader crypto, va bene; è ciò per cui questa progettazione è ottimale. Se invece l’obiettivo è il pubblico cui puntano Kalshi e Polymarket, non funziona — e il fatto che due terzi del capitale a rischio sia concentrato su mercati calcistici stagionali dimostra che le venue proseguono in quella direzione.
Il percorso più probabile è quello semplice. HIP-4 rimarrà una funzionalità di Hyperliquid, generando introiti marginali, con valore intrinseco nel fatto che i trader di perpetual non devono aprire un altro account. Vale la pena farlo, ma non vale la pena valutarlo come un’impresa specializzata in prediction market.