Trader quantitativo sfida l'impero Kalshi da 40 miliardi, smascherando la frode sui volumi di trading
 Tapbit Wire
Problemi causati da una replica
L'altro ieri, KOL crypto e responsabile del segmento crypto market di Kalshi, IcoBeast, ha pubblicato su Twitter un'immagine con la didascalia: «Tutti, il 96,7% è tanto?»
Questa cifra proviene da un grafico della quota di mercato dei prediction market redatto da Artemis. Kalshi occupava la stragrande maggioranza dell'area, mentre Polymarket era compressa in alto. Beni ha replicato sottolineando che i tre quarti del volume erano falsi, rendendo facile raggiungere tale quota.
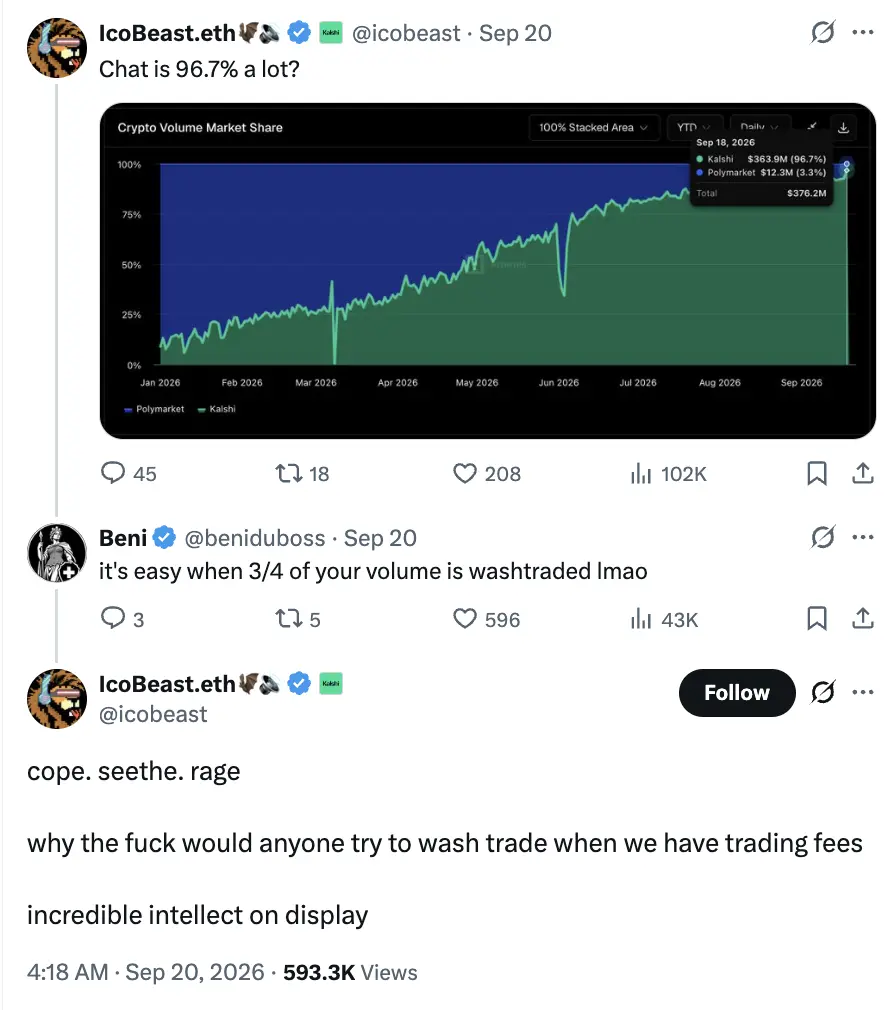
Successivamente, IcoBeast ha fornito una replica destinata a essere citata più volte: «Noi riscuotiamo commissioni di trading; chi mai falsificherebbe il volume?». Ha anche criticato l'intelligenza dell'interlocutore.
Inizialmente Beni lo aveva considerato un KOL che promuoveva Kalshi per denaro e gli aveva consigliato di rifletterci e cancellare il tweet. IcoBeast ha replicato di lavorare per Kalshi, di aver costruito da zero il business crypto market dell'azienda nell'ultimo anno e di sapere che quel volume era reale. Ha quindi restituito a Beni la frase «Prenditi qualche minuto per rifletterci prima di cancellare il post».
Questo potrebbe essere il tweet che IcoBeast ha più rimpianto nella sua carriera, poiché ha infastidito una persona con cui non avrebbe dovuto.
Beni ha subito pubblicato una lunga replica. La prima obiezione riguardava le commissioni: nel programma di cashback sui contratti perpetui di Kalshi, i membri idonei pagano 0,3 punti base come taker e ricevono netti 0,3 punti base come maker quando i loro ordini limite vengono eseguiti. Con un importo nominale di 1 milione di dollari scambiato tra due membri, il taker paga 30 dollari e il maker ne riceve 30, per un totale di commissioni della piattaforma pari a zero.
Dove sono finite le «commissioni della piattaforma» menzionate da IcoBeast?
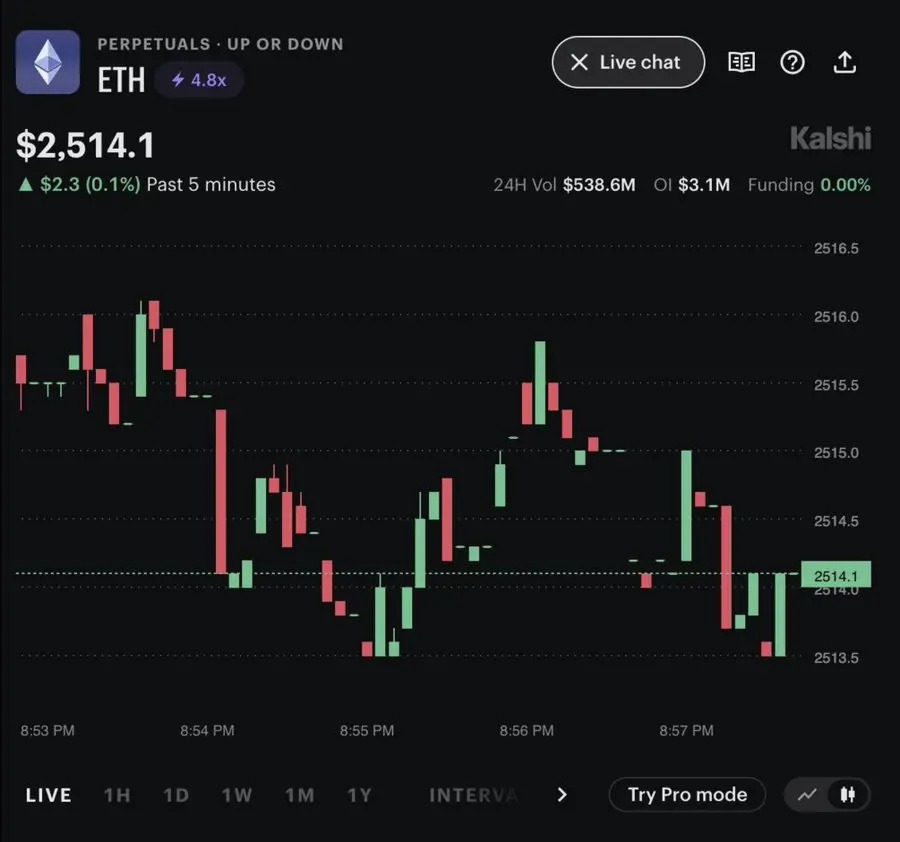
Successivamente Beni ha pubblicato la pagina del contratto perpetuo ETH: volume di trading nelle ultime 24 ore pari a 538,6 milioni di dollari, con un open interest di soli 3,1 milioni. Il volume giornaliero equivaleva a circa 174 volte le posizioni aperte. Ha poi individuato ripetuti ordini fissi da 5.500 dollari, accusandoli pubblicamente di generare volume artificiale.
In seguito IcoBeast ha aggiunto una distinzione importante: aveva inizialmente presentato la quota di mercato dei prediction market, mentre Beni aveva discusso di cashback e open interest relativi ai contratti perpetui. I prediction market non prevedono il cashback dello 0,3 punti base citato da Beni.
Il problema è che la precisazione di IcoBeast ha affrontato solo il business dei prediction market, senza rispondere alla falsificazione del volume nel mercato dei contratti. Beni ha sfruttato questo punto e continuato l'attacco, costringendo Kalshi a fornire sempre più spiegazioni.
Trader geniale
La sensibilità di Beni verso ordini e commissioni deriva dalla sua esperienza professionale.
In un'intervista podcast, Beni ha ricordato di aver incontrato Bitcoin per la prima volta giocando a poker online. In seguito, i suoi amici pokeristi hanno iniziato a guadagnare comprando e vendendo criptovalute, e lui è entrato nel mercato crypto. Dopo aver perso denaro con i contratti, si è dedicato all'arbitraggio tra piattaforme e ha gradualmente studiato order book e meccanismi di trading.
Nei primi tempi del trading su Cryptopia, monitorava i depositi di piccole token sulla piattaforma. Quando qualcuno trasferiva monete, c’era la possibilità di vendere successivamente; lui piazzava ordini d’acquisto a prezzi inferiori, in attesa che l’altra parte superasse il libro ordini sottile. Per cogliere tali opportunità, usava un block explorer per importare dati da diversi siti web in fogli elettronici e sistemi di allerta.
In seguito collaborò con investitori per gestire bot di market making sul mercato Monero di TradeOgre. La logica iniziale era semplice: prendere come riferimento i prezzi di altri mercati, aggiungere uno spread sufficiente a coprire le commissioni e quotare su entrambi i lati. Con l’esperienza maturata, regolava intervallo di quotazione e margine in base a depositi consistenti. Su quel mercato, questo business arrivò a rappresentare circa il 65–70% del volume totale di trading in Monero.
Durante l’aggiornamento di Ethereum «The Merge», Beni osservò simultaneamente 43 mercati di contratti ETH e notò che il prezzo su una piattaforma di contratti saliva del 2% ogni 26 minuti prima di ritornare ai livelli precedenti. Lui e i suoi amici operarono su questo schema per circa 18 ore, fino alla scomparsa dell’opportunità.
Questo è l’avversario attratto da IcoBeast: un esperto alla ricerca di inefficienze di mercato.
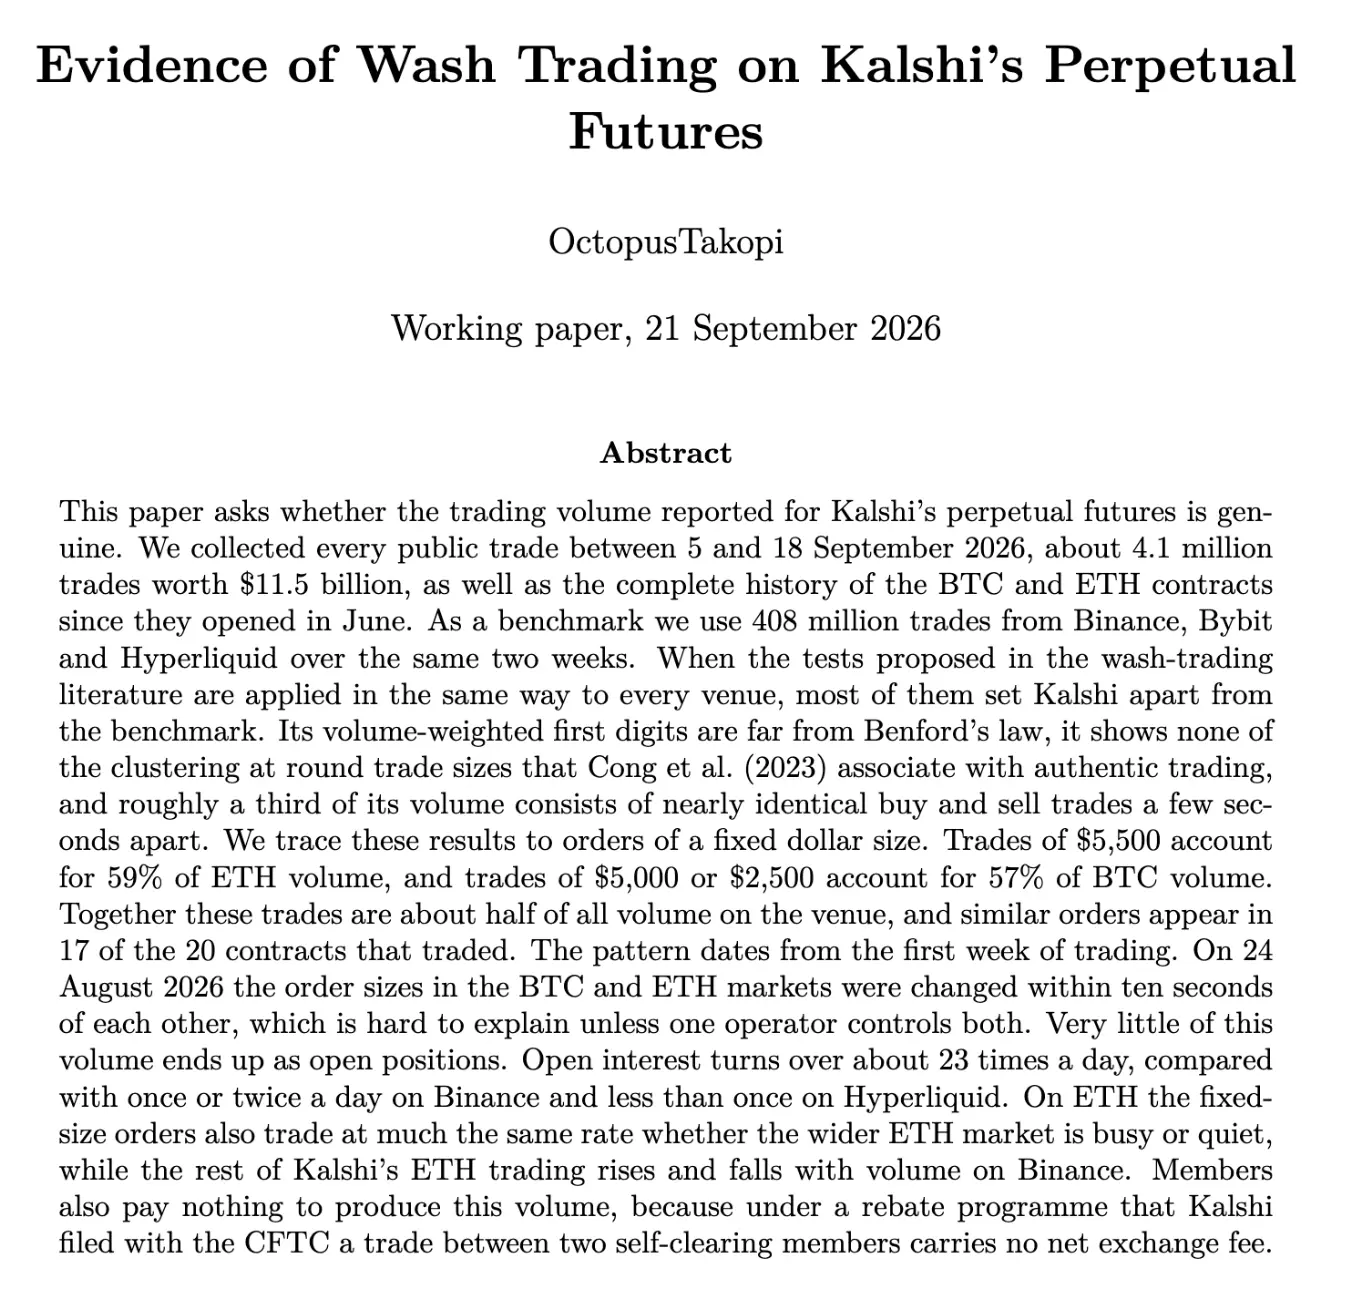
Un amico di Beni, un altro trader quantitativo di nome Octopus, pubblicò in seguito un paper tecnico che tradusse le accuse contro Kalshi in grafici.
Volume di trading fisso
Questa ricerca ha raccolto circa 4,1 milioni di scambi pubblici sui contratti perpetui di Kalshi dal 5 al 18 settembre, per un valore nominale di circa 11,486 miliardi di dollari, confrontandoli con circa 408 milioni di scambi su Binance, Bybit e Hyperliquid nello stesso periodo.
Il risultato più immediato da comprendere è che il volume di trading è anormalmente concentrato intorno a pochi importi in dollari.
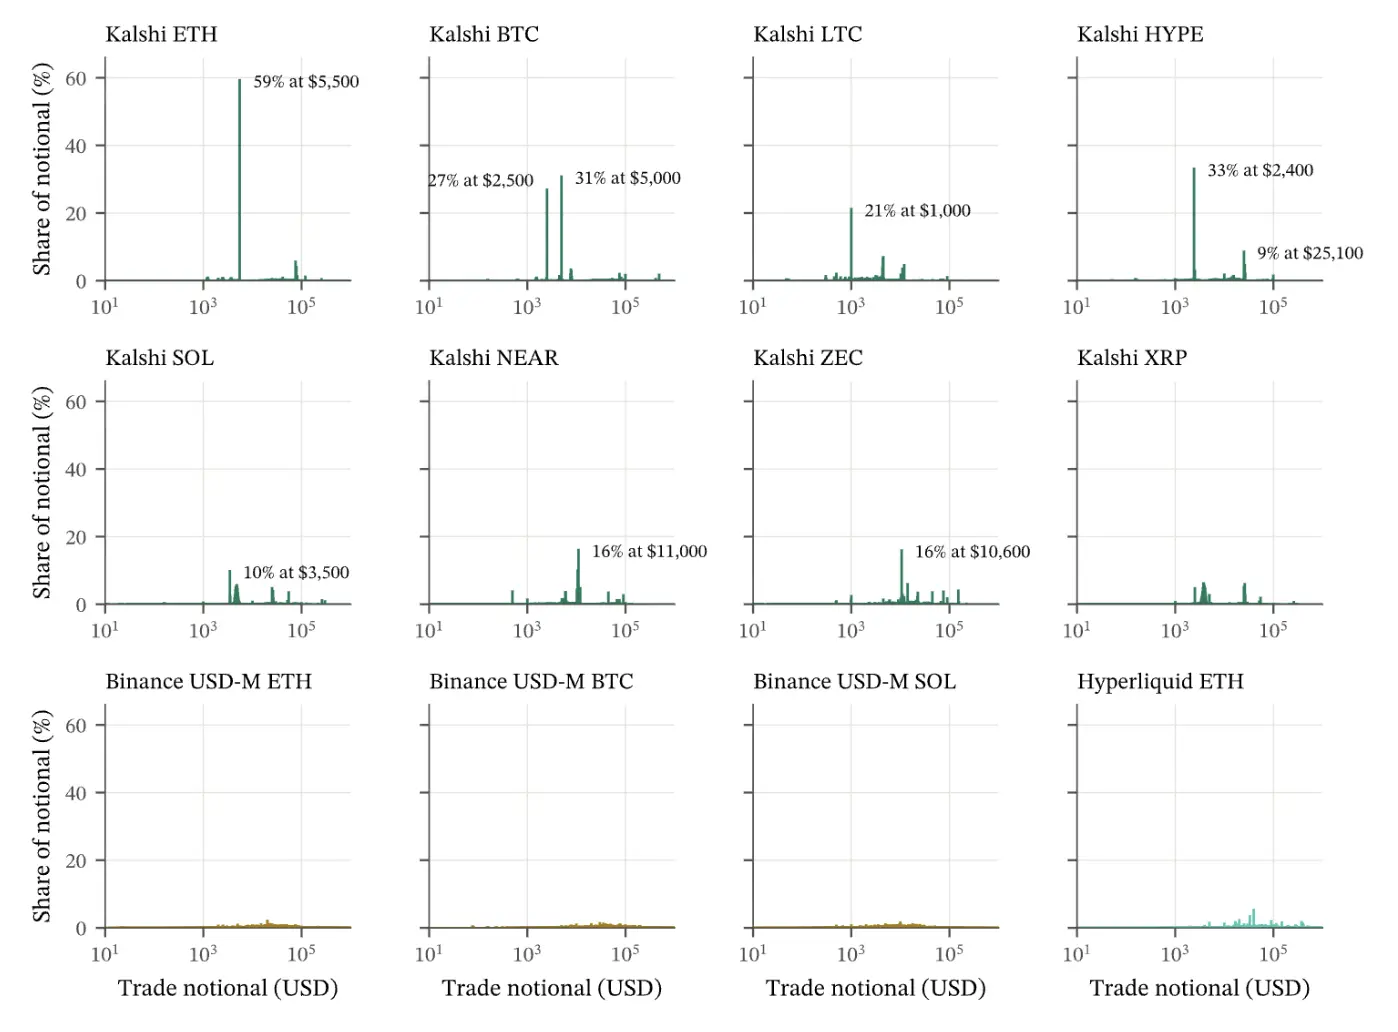
Fonte: OctopusTakopi, Figura 3 del paper, pagina 7. L’asse orizzontale rappresenta l’importo di ogni scambio, quello verticale la percentuale del corrispondente intervallo di importi rispetto al volume totale.
Nel mercato ETH, gli ordini intorno ai 5.500 dollari hanno contribuito al 59% del volume di trading. Nel mercato BTC, quelli intorno ai 5.000 e ai 2.500 dollari insieme hanno rappresentato circa il 57% del volume. Solo questi tre tipi di ordini a importo fisso hanno costituito circa il 51% del volume campione di Kalshi. Era noto che il volume fosse artefatto, ma sorprendeva quanto fosse diffuso.
Piazzare ordini a importo fisso è comune: programmi di market making o arbitraggio lo fanno regolarmente. La domanda successiva è: perché rappresentano oltre la metà del volume di un intero mercato e cambiano contemporaneamente su mercati diversi?
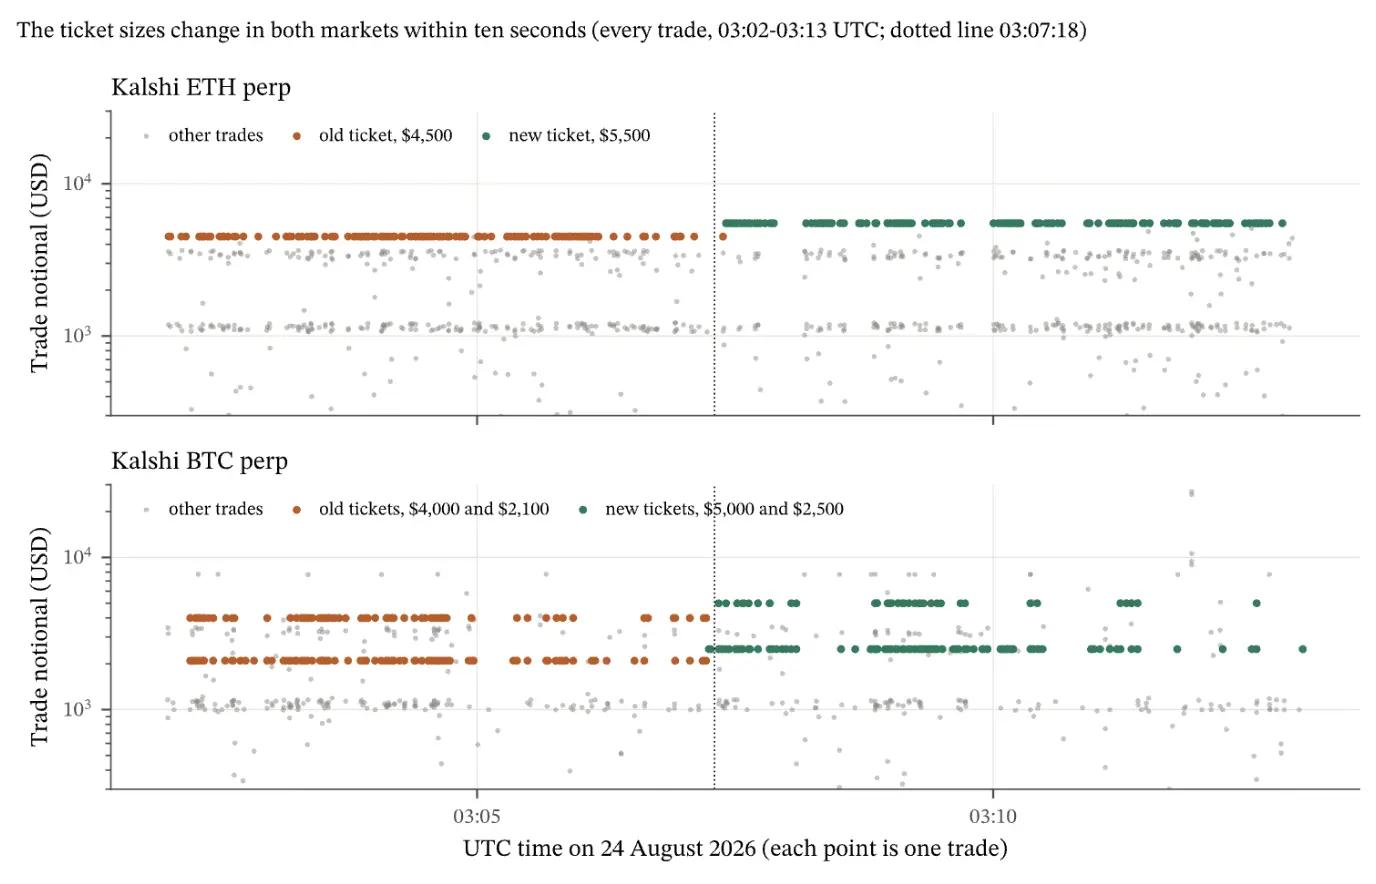
Fonte: Figura 8 del paper, pagina 12. Ogni punto rappresenta uno scambio; arancione indica vecchi importi, verde nuovi importi.
Il 24 agosto, l’importo fisso degli ordini ETH passò da 4.500 a 5.500 dollari; per BTC i due importi cambiarono da 4.000 e 2.100 a 5.000 e 2.500 dollari. Entrambi i mercati completarono il passaggio in circa dieci secondi. La linea orizzontale arancione sul grafico terminò e quella verde apparve immediatamente.
Ciò ricorda un singolo operatore che modifica i parametri del programma di quotazione. I membri del team Kalshi pensarono che piazzare sempre ordini da 4.500 dollari fosse troppo evidente, quindi sostituirono «4.500» nel codice con «5.500». Non si presero neppure la briga di modificare il programma, optando invece per numeri casuali più difficili da individuare.
Gli intervalli temporali lasciarono un’altra serie di tracce.
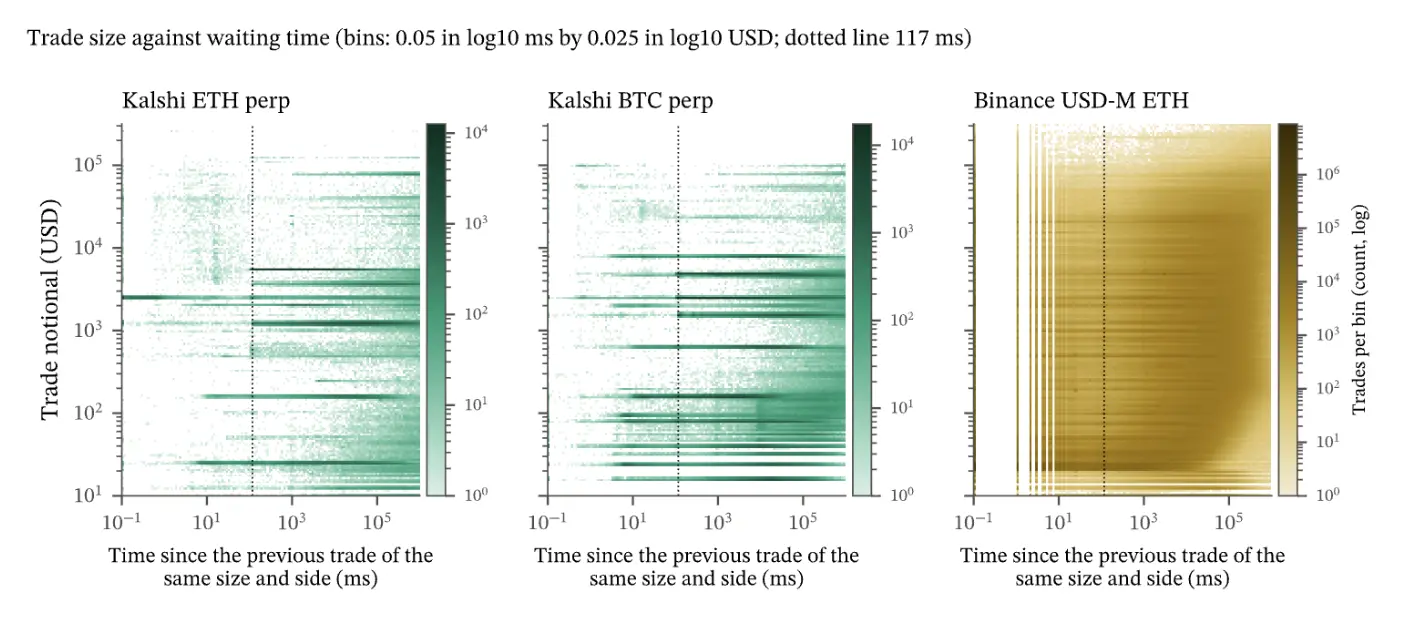
Fonte: Figura 10 del paper, pagina 14. L’asse orizzontale rappresenta il tempo trascorso dall’ultimo scambio dello stesso importo e direzione; la linea tratteggiata segna circa 117 millisecondi.
In questi ordini fissi, operazioni consecutive nella stessa direzione quasi mai presentavano un intervallo inferiore a 117 millisecondi. Le corrispondenti linee orizzontali scure iniziarono ad apparire solo vicino alla linea tratteggiata. Operazioni di importi diversi e i campioni di confronto di Binance non mostravano quegli stessi confini netti.
Il documento spiega che, dopo l'esecuzione di un'offerta, il programma necessita approssimativamente di questo tempo per rifornire la successiva. Tale limite temporale deriva dalla velocità di rifornimento e non va inteso come se il bot eseguisse una transazione ogni 117 millisecondi. Tuttavia, quando importi fissi, modifiche sincronizzate dei parametri e ritmi simili di rifornimento coincidono, diventa difficile sostenere che «un gran numero di clienti indipendenti agisca casualmente in questo modo».
Anche il volume degli scambi corrispondente all’open interest è insolitamente basso.
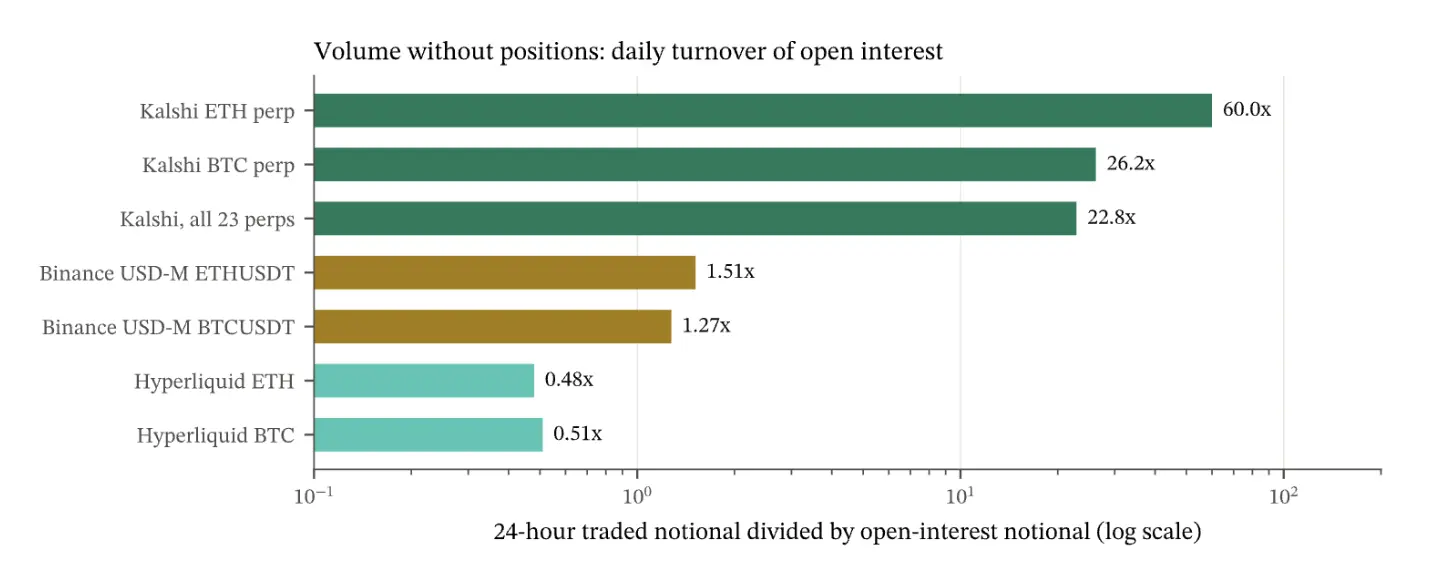
Fonte: Figura 12 del documento, pagina 15. Kalshi e Hyperliquid hanno utilizzato snapshot del 21 settembre, mentre Binance ha usato i valori giornalieri medi su due settimane; l’asse orizzontale è in scala logaritmica.
Il volume giornaliero di scambi ETH su Kalshi equivale a 60 volte l’open interest, quello BTC a circa 26 volte e tutti i contratti perpetui a circa 23 volte. I valori corrispondenti su Binance per BTC ed ETH sono circa 1–2 volte, mentre Hyperliquid è circa 0,5 volte. Ciò conferma l’osservazione precedente di Beni di 174 volte.
Logicamente, ogni scambio di importo diverso aumenta o diminuisce l’open interest, mentre solo le operazioni di hedge (apertura simultanea di posizioni lunghe/corte dello stesso importo) lasciano invariato l’open interest.
Pertanto, tra i 22 scambi avvenuti su Kalshi, la stragrande maggioranza erano operazioni fraudolente di hedge simultaneo lungo/corto.
Il documento ha inoltre riscontrato che gli ordini fissi per ETH avevano un debole legame con le condizioni esterne del mercato. Il volume orario di scambi ETH su Kalshi mostrava un coefficiente di correlazione di soli 0,19 con quello orario di Binance, mentre per gli altri scambi ETH non fissi su Kalshi il coefficiente era 0,72.
In altre parole, l’affluenza del mercato influenzava significativamente meno questo gruppo di ordini. Gli ordini fissi per BTC non mostravano tale disconnessione, quindi questa osservazione vale solo per ETH.
Questi risultati supportano collettivamente la conclusione che il volume di scambi dei contratti perpetui di Kalshi dipende fortemente da un numero ridotto di flussi di trading automatizzati.
Le prove sono schiaccianti: è un fatto innegabile che Kalshi falsifichi il volume nel proprio mercato di contratti.
L’effetto domino si è già innescato?
Fenomeni come lo squilibrio tra volume di scambi e open interest sono stati segnalati da esperti del settore da tempo, ma finora non hanno attirato sufficiente attenzione, quindi le autorità di regolamentazione non hanno subito pressioni. Questa volta, però, potrebbe essere diverso.
I legami politici di Kalshi potrebbero attirare maggiore attenzione man mano che la controversia si amplia. Se gli avversari politici proseguiranno su questa pista, l’azienda dovrà affrontare contemporaneamente domande sia sui dati di trading sia sui propri rapporti politici.
Inoltre, anche i market maker potrebbero seguirne l’esempio e ritirarsi. Beni ha citato rapporti su una collaborazione azionaria tra Jump e Kalshi, mettendo in dubbio il legame tra liquidità e valutazione della piattaforma; un aumento dell’attenzione regolamentare potrebbe spingere Jump a rivalutare la convenienza di continuare a fornire liquidità.
Anche se un market maker ritiene i propri scambi pienamente conformi, rispondere agli accertamenti, riesaminare le strategie ed esplicare i rapporti commerciali comporta costi. Se tali costi superano i benefici della collaborazione, ridurre l’impegno o ritirarsi potrebbe diventare la scelta più vantaggiosa.
Anche il versante finanziario incontrerà lo stesso problema: se il volume effettivo di transazioni e le commissioni non sostengono più le previsioni originarie di crescita, il prossimo round di finanziamento potrebbe richiedere una due diligence più lunga, condizioni più stringenti o addirittura l’accettazione di valutazioni inferiori.
Tutto è un ciclo: protocolli DeFi sopravvalutati, grandi operatori che manipolano il TVL, PerpDEX che gonfia goffamente il volume di scambi; e quando la marea si ritira, tutti restano allo scoperto.
Questa volta, Kalshi riuscirà a ingannare le autorità statunitensi con una semplice frase: «È solo affari»?

