Pourquoi le marché prédictif HIP-4 d'Hyperliquid ne parvient-il pas à rattraper Polymarket ?
 Tapbit Wire
Données au 5 octobre 2026. Les cours, les stakings, les livres d’ordres et les transactions proviennent de l’API Hyperliquid ; le volume par marché provient de l’archive des transactions nœud publiée par Liquidiction ; les volumes Kalshi et Polymarket proviennent de The Block. Les graphiques sont identiques à la version anglaise, voir ci-dessus.
Résumé
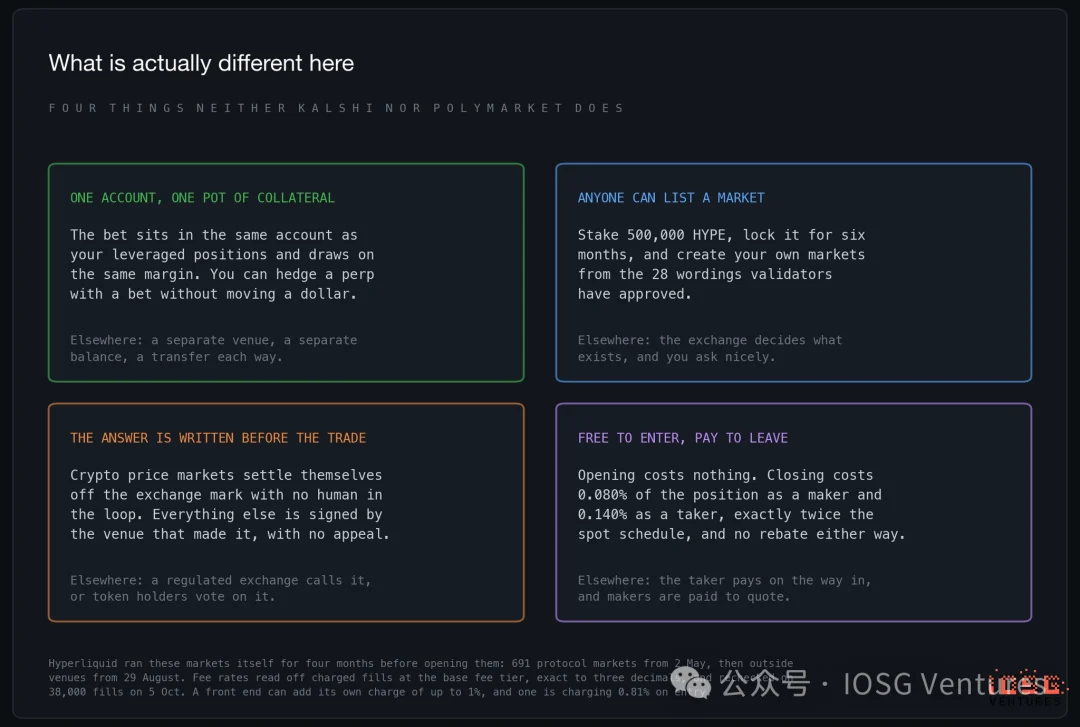
Ce que HIP-4 évoque le plus n’est pas Polymarket, mais un ticket d’options placé à côté de votre position perpétuelle. En effet, les parts sont détenues sur le même compte que votre position levée, utilisent la même marge et sont négociées sur le même moteur de matching : ainsi, un pari et la position qu’il est censé couvrir apparaissent toujours sur la même interface. Trois autres points le distinguent également : toute personne ayant mis en jeu 500 000 HYPE peut ouvrir un marché ; les conditions de règlement sont verrouillées dans un modèle avant le premier échange ; l’entrée est gratuite, tandis que la sortie coûte environ 0,1 % — l’inverse exact des frais appliqués par Kalshi et Polymarket.
Pendant les quatre premiers mois, seul Hyperliquid lui-même était actif. À son lancement le 2 mai 2026, tous les marchés étaient gérés directement par le protocole — au total 691 —, et ce n’est que le 29 août qu’il s’est ouvert aux plateformes externes. Depuis, trois d’entre elles ont déposé une garantie, et aucune quatrième n’a encore suivi.
Votre accès dépend de votre localisation. Les marchés prédictifs disposent d’une page distincte (app.hyperliquid.xyz/outcomes), et l’interface frontale décide, selon la région, s’il faut les inclure ou non dans la liste des marchés aux côtés des perpétuels et du spot. Depuis un réseau coréen, vous voyez cet onglet dans la liste des marchés ; sur le réseau testé, il est absent à la fois de la liste et du menu, mais la page s’ouvre tout de même et les transactions sont possibles. Hyperliquid restreint l’accès frontale dans plusieurs pays — une entrée invisible pour vous peut être visible pour quelqu’un situé deux fuseaux horaires plus loin.
De mai à aujourd’hui, HIP-4 a enregistré un volume cumulé de 317 millions de dollars — Kalshi atteint ce montant en moins de quatre heures. En septembre, pour chaque 1 000 dollars échangés sur Kalshi et Polymarket, HIP-4 enregistrait environ 70 cents.
La conception est son point fort ; le problème est l’échelle. Plus d’un quart du volume total jamais réalisé sur HIP-4 provient déjà du Mondial terminé. Le marché quotidien du Bitcoin, qui a porté les quatre premiers mois, a chuté de 93 % depuis son pic de mai. De nouveaux venues ont ramené septembre à 51 millions de dollars, niveau identique à juillet, et le venue contribuant le plus rémunère les traders à hauteur d’environ 0,6 centime par dollar échangé. Octobre débute encore plus lentement, avec une moyenne quotidienne d’environ 1,25 million de dollars. Les frais globaux du marché s’élèvent à environ 1 300 dollars par jour — moins de la moitié des intérêts qu’un seul venue percevrait en laissant simplement sa garantie inactif.
I. Conception produit : quatre différences avec Kalshi et Polymarket
Calcul du taux de frais effectif, hors frais appliqués, par niveau de base :
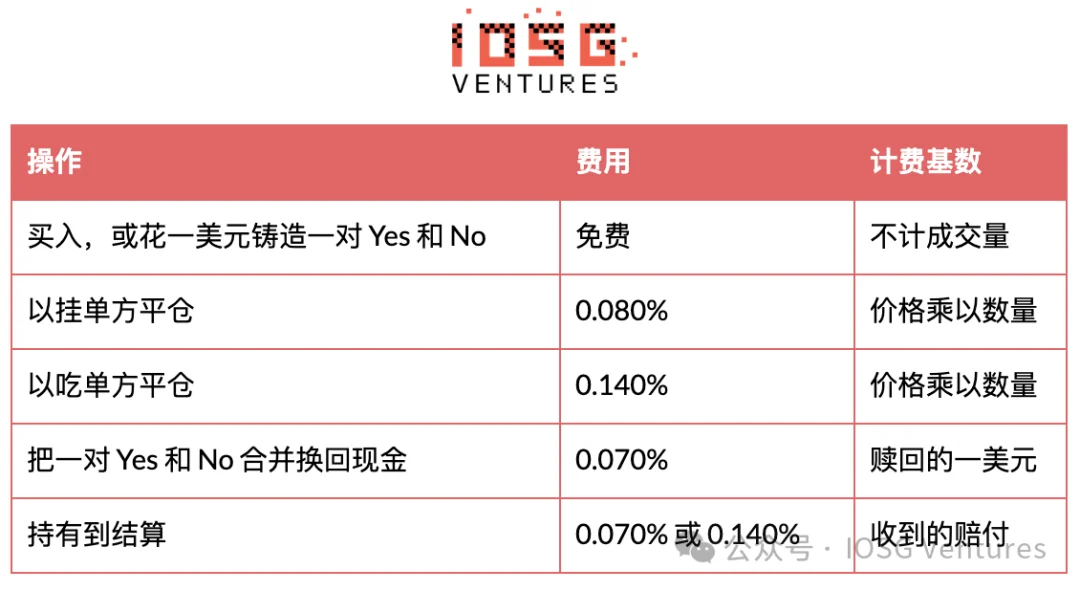
Cela correspond exactement au double du taux spot : 0,070 % pour le taker et 0,040 % pour le maker. Un côté est doublé, l’autre annulé — un aller-retour coûte autant que sur le spot, mais les frais sont entièrement prélevés à la sortie. Les remises courantes se multiplient simplement : une remise de parrainage de 4 % transforme 0,140 % en 0,1344 %, et l’ajout d’une remise de staking de 10 % donne 0,12096 % — chaque transaction vérifiée correspondait au centime près. Aucune rétrocession pour les makers : c’est ici le seul endroit de l’échange où les market makers sont désavantagés.
Aucun venue n’a encore relevé son coefficient de frais au-dessus du niveau par défaut, donc les revenus des venues sont prélevés sur les frais du protocole, et non ajoutés en sus. Le seul frais potentiel à l’entrée provient de l’application frontale : selon les règles spot, les frais de builder sont plafonnés à 1 %, et une application facture 0,81 % à l’entrée — soit environ six fois le frais de sortie du protocole.
Le règlement mérite une attention particulière, car c’est là que réside le risque du venue. Polymarket repose sur les détenteurs de jetons UMA pour trancher les litiges, ce qui a transformé, plus tôt cette année, un marché Microstrategy de 375 millions de dollars en une bataille âpre. Kalshi, en tant qu’échange régulé, se prononce elle-même, sous contrôle des autorités. HIP-4 partage la responsabilité : les marchés liés aux cours cryptos lisent le prix de référence de l’échange à la minute convenue et se règlent automatiquement ; tous les autres marchés sont réglés par la signature de leur initiateur — sans période de contestation ni possibilité de signature par tiers.
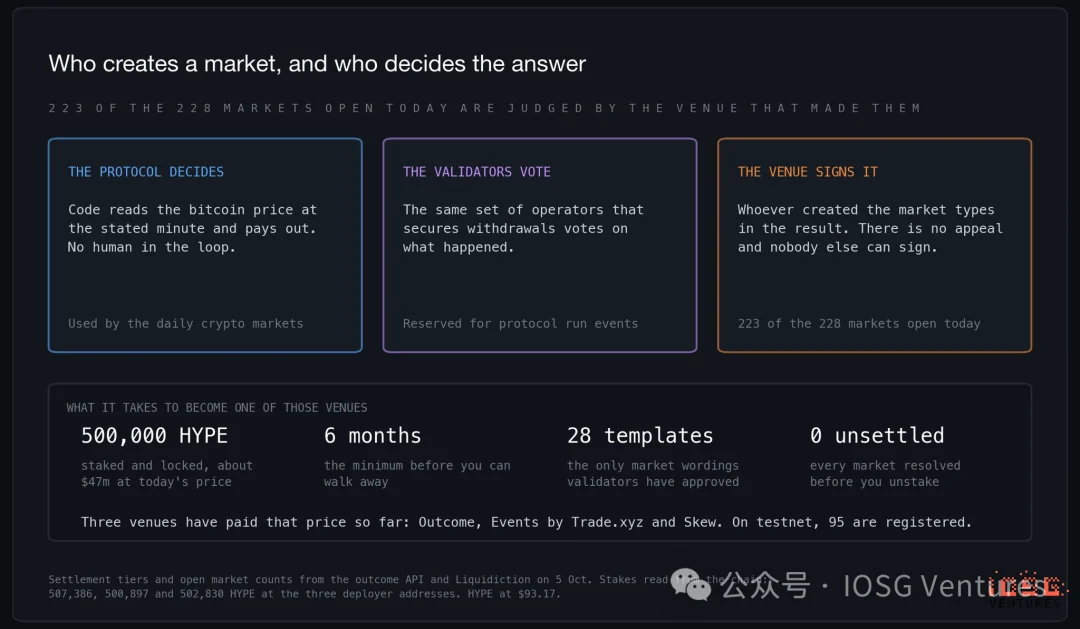
Sur les 228 marchés ouverts aujourd’hui, 223 relèvent de cette dernière catégorie. La contrainte est financière et temporelle, non procédurale. Tant qu’un venue a des marchés non réglés, sa garantie reste bloquée ; elle ne peut être retirée qu’au bout de six mois ; et seule une formulation préalablement approuvée par les validateurs peut être utilisée. Cette formulation est volontairement longue et précise — le modèle « introduction en bourse d’une entreprise », par exemple, énumère une page entière de conditions définissant ce qu’est une introduction. Rédiger les règles avant les échanges vaut mieux que de débattre après coup. Confier la rédaction à une partie désignée, sans voie de recours, est effectivement pire qu’avoir une procédure — mais seulement si celle-ci ne tombe pas elle-même en panne.
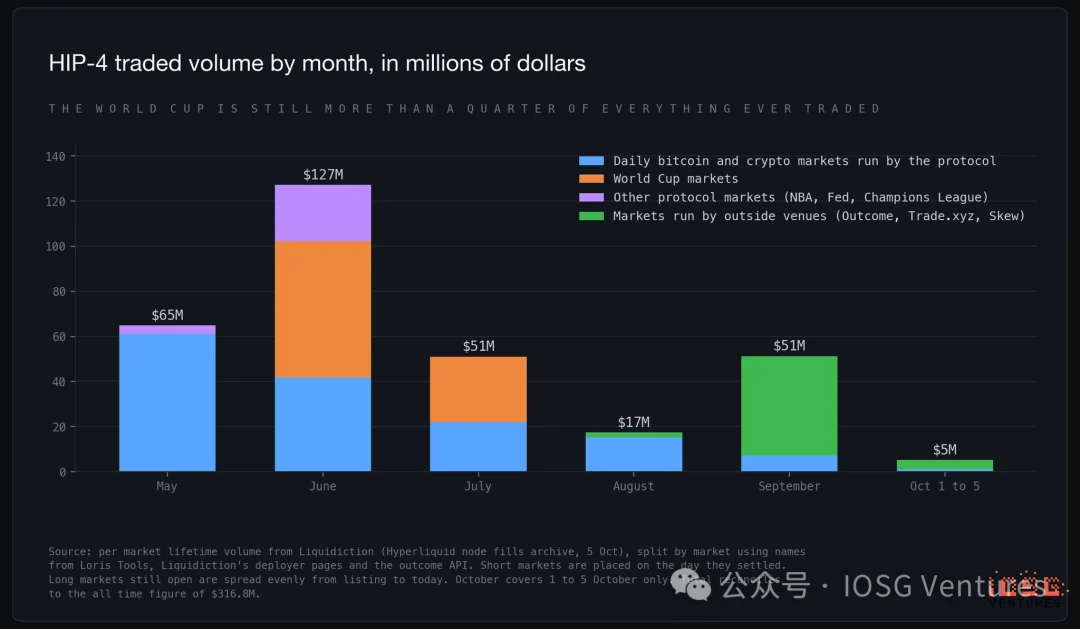
Juin a été le pic, porté par la Coupe du monde. Les marchés footballistiques à eux seuls ont généré 89,5 millions de dollars, soit 28 % du volume cumulé d’HIP-4. Une fois la Coupe du monde terminée, le volume a chuté de plus de 80 % en deux mois. En septembre, il s’est redressé à 51 millions de dollars, intégralement grâce aux places de marché externes ; les cinq premiers jours d’octobre ont enregistré 5 millions de dollars.
Sous ces événements, le protocole a maintenu chaque jour depuis mai le même marché : le Bitcoin sera-t-il au-dessus d’un certain prix à six heures demain matin ? C’est probablement le produit le plus emblématique d’Hyperliquid, et il a reculé pendant quatre mois consécutifs avant de toucher le fond.
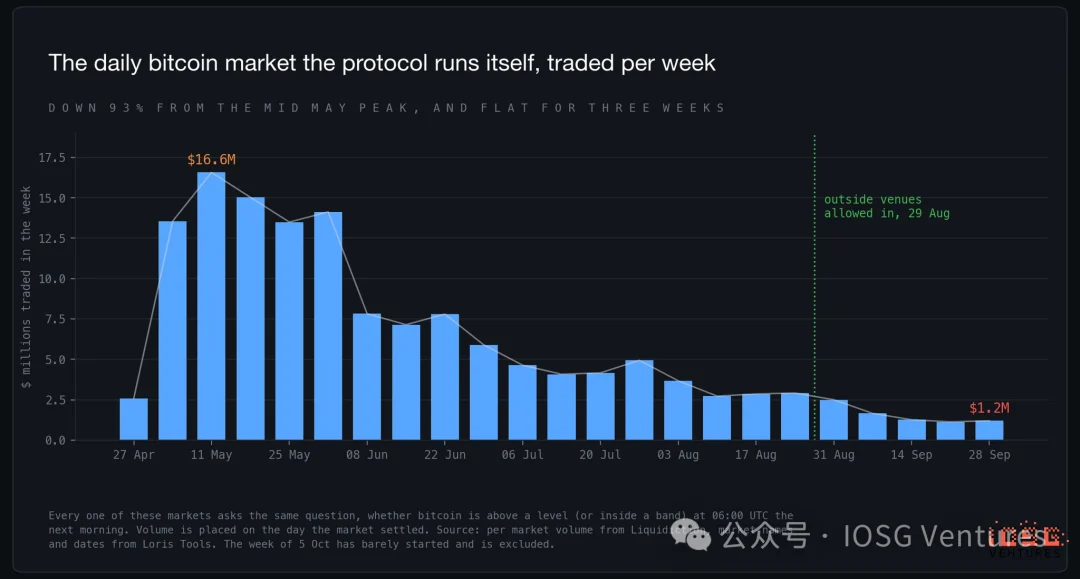
La semaine du 11 mai a généré 16,6 millions de dollars ; celle du 28 septembre, seulement 1,2 million, les deux semaines précédentes étant similaires. Poser chaque jour la même question fait perdre de l’intérêt jusqu’à ce qu’il ne reste presque plus personne — puis cela cesse. Quelle que soit l’évolution d’HIP-4, ce ne sera pas celle-ci.
II. Cinq semaines de déploiement ouvert :
Volume subventionné et marchés en double
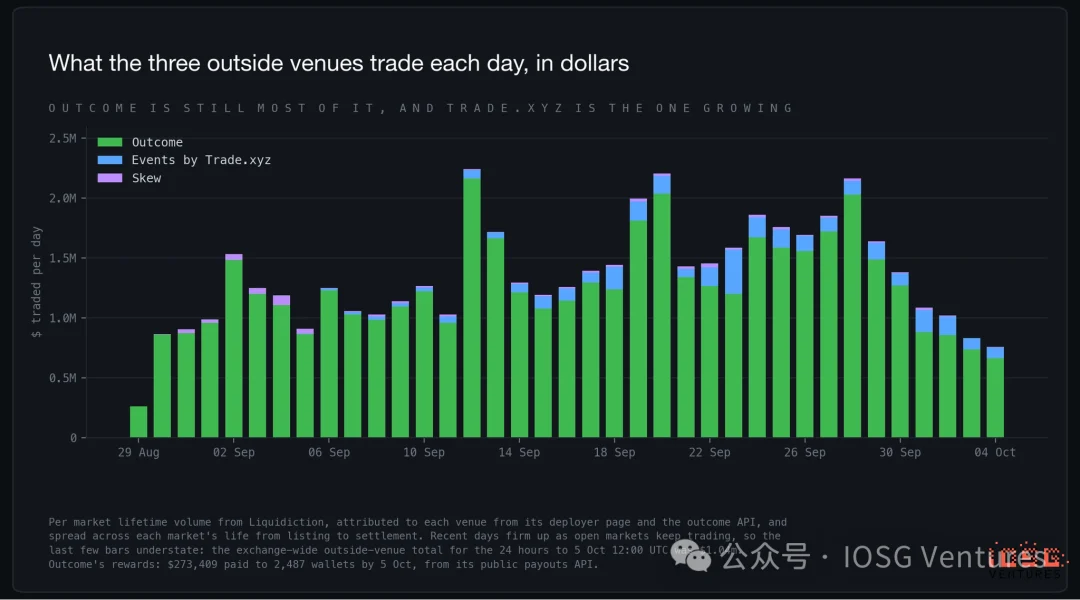
Outcome a été le premier à démarrer le 29 août. Skew a lancé ses marchés le lendemain, mais n’a guère échangé depuis. Events, sous Trade.xyz, s’est inscrit le 5 septembre et a ouvert au public le 10. Sur l’ensemble d’HIP-4, Outcome représentait 68 % du volume le jour le plus récent, Trade.xyz 21 %, les marchés gérés par le protocole 10 %, et le reste revenait à Skew. Parmi les places de marché externes uniquement, Outcome a capté 92 % du volume depuis le 29 août, tandis que Trade.xyz est passé de zéro à près d’un quart le jour le plus récent. Sa sélection de marchés est la plus marquée : contrats binaires sur son propre cours boursier et les prix perpétuels des matières premières, sur la NFL, ainsi que les seules questions de l’échange concernant une éventuelle cotation d’Anthropic et d’OpenAI avant leurs échéances respectives.
Ce volume doit être pondéré. Outcome propose un programme de récompenses de 1 million de dollars, versant des primes aux makers et aux traders par marché et par jour, mais uniquement pour les ordres émis via son propre code d’application. Au 5 octobre, 273 409 dollars avaient été versés à 2 487 portefeuilles — environ 7 400 dollars par jour, soit 0,6 % du volume total d’Outcome, soit quatre fois le coût d’un aller-retour. Un quart du budget est déjà consommé, sans signe de ralentissement des paiements quotidiens. En septembre, les places de marché externes ont généré 1 à 2 millions de dollars par jour (pic les week-ends) ; en octobre, ce chiffre est retombé à environ 1 million par jour, tandis que les récompenses continuent de couler.
Le déploiement ouvert a aussi produit les premiers marchés en double. Outcome et Trade.xyz ont tous deux listé la réunion de la Fed en octobre : au cours des sept derniers jours, Outcome y a généré 354 000 dollars contre 90 dollars pour Trade.xyz. Ils ont également tous deux listé un ensemble de questions sur la capitalisation boursière d’Anthropic le jour de sa cotation, sans grand volume de part ni d’autre. Tout le monde peut lister une question, donc deux places peuvent proposer la même question sans fusionner leurs livres d’ordres. Le volume va là où les subventions sont versées.
Le contenu échangé penche fortement vers le sport. Sur les 30 derniers jours, football, football américain et esports ont représenté 45 % du volume, les questions sur les prix cryptos 42 %, actions et matières premières 7 %, et la Fed 6 %. L’intérêt ouvert est encore plus déséquilibré : deux tiers des capitaux exposés sont engagés sur des marchés sportifs, principalement des marchés saisonniers (Premier League, Ligue des champions, champions NFL), tandis que les prix cryptos ne pèsent que 17 %.
Les modèles disponibles croissent plus vite que les places de marché. Les validateurs ont approuvé 28 modèles, contre 18 mi-septembre, ajoutant les spreads, les paris « plus de / moins de », le Ballon d’Or, les confrontations tête-à-tête entre deux modèles d’IA sur un classement, et la capitalisation boursière le jour de la cotation d’une entreprise. La prochaine mise à jour du réseau doublera le plafond de marchés simultanés par place (à 200) et le quota quotidien de nouveaux marchés (à 1 000). Le testnet compte déjà 95 déployeurs enregistrés ; sur le mainnet, ils ne sont encore que trois.
III. Origine des ordres : sept sur dix passent par Outcome
Pour qu’une application frontale passe des ordres en votre nom, vous autorisez une clé de signature distincte, nommée d’après l’application. Ainsi, un portefeuille enregistré sur outcome.xyz porte définitivement une étiquette comme « Outcome-9d3c74de », visible publiquement. La connexion mobile de l’échange fonctionne de la même manière (étiquetée « Mobile QR ») ; la version desktop signe chaque étape avec votre clé personnelle et ne laisse aucune étiquette. Nous n’avons analysé que Outcome, car il représente environ 90 % du volume des places externes, et seule sa contribution est significative.
Environ 70 % du volume provient de portefeuilles enregistrés sur outcome.xyz, environ un cinquième de portefeuilles sans étiquette, et un dixième de scripts ou outils tiers ayant nommé leurs propres clés. Plus l’échelle est grande, plus la part d’Outcome augmente : trois quarts du volume parmi les 20 plus gros portefeuilles, environ la moitié pour le reste. C’est précisément ce qu’un programme de récompenses produit : il ne rémunère que les ordres acheminés via le code d’Outcome, et les market makers qui perçoivent ces récompenses sont justement les plus gros portefeuilles.
Cette méthode a ses limites. Une étiquette signifie seulement qu’un portefeuille s’est un jour enregistré via une application, non qu’un trade particulier y ait été acheminé. Quant au cinquième non étiqueté, il ne peut être considéré comme utilisateur de la page officielle de l’échange : la plupart cotent les deux côtés simultanément sur de nombreux livres d’ordres — des scripts signant avec leurs propres clés. L’échantillon comprend 121 portefeuilles tirés des trades récents sur les 60 livres d’ordres les plus actifs, pondérés par leur volume sur 48 heures, donc naturellement biaisé vers les market makers. Les frais ne permettent pas non plus de trancher : moins de 1 % du montant dans l’échantillon a payé une taxe de builder — neuf dollars sur deux jours — tandis que le code d’Outcome ne facture rien, et une application gratuite d’acheminement est indiscernable de l’absence d’application.
IV. Comparaison avec Kalshi et Polymarket : un écart d’environ 1 400×, qui continue de s’élargir
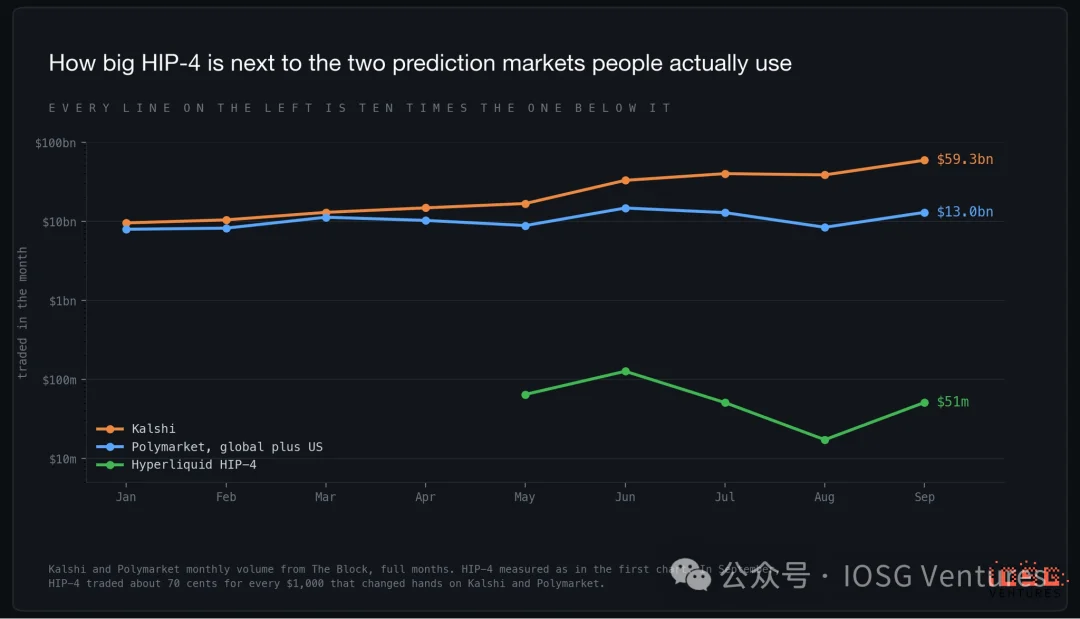
L’écart est d’environ 1 400×, et en valeur absolue il continue de s’élargir, même si HIP-4 progresse lui-même. Kalshi a échangé 59,3 milliards de dollars en septembre, soit +20,6 milliards par rapport à août. Polymarket, y compris son activité américaine, a échangé 13 milliards de dollars, dont la majeure partie désormais via son application US. HIP-4 a atteint 51 millions de dollars.
L'avantage des acteurs établis ne réside pas dans la conception des marchés ; ils l'emportent sur les deux éléments qui déterminent réellement le volume. Le premier, ce sont les événements qui intéressent les utilisateurs — des milliers d’entre eux, listables en quelques heures suivant la diffusion de l’information. Le second est la distribution : applications, marques, audiences sportives, et, dans le cas de Kalshi, un « wrapper » conforme que les courtiers américains peuvent intégrer directement. HIP-4 compte 28 modèles, trois lieux d’exécution et une base d’utilisateurs déjà active sur les produits perpétuels.
Les acteurs établis commencent également à s’orienter vers Hyperliquid. Début septembre, Polymarket a lancé des produits perpétuels pour les utilisateurs hors États-Unis — 67 marchés couvrant crypto-monnaies, actions, indices et matières premières, avec un effet de levier allant jusqu’à 20x. Rassembler paris et positions à effet de levier sous un même toit était l’exclusivité de HIP-4. Ce n’est désormais plus qu’une course aux fonctionnalités, et Polymarket y entre en tenant déjà les événements.
V. L’économie : les frais à l’échelle du marché sont inférieurs à la moitié du rendement annuel généré par la mise en staking sur un seul lieu d’exécution
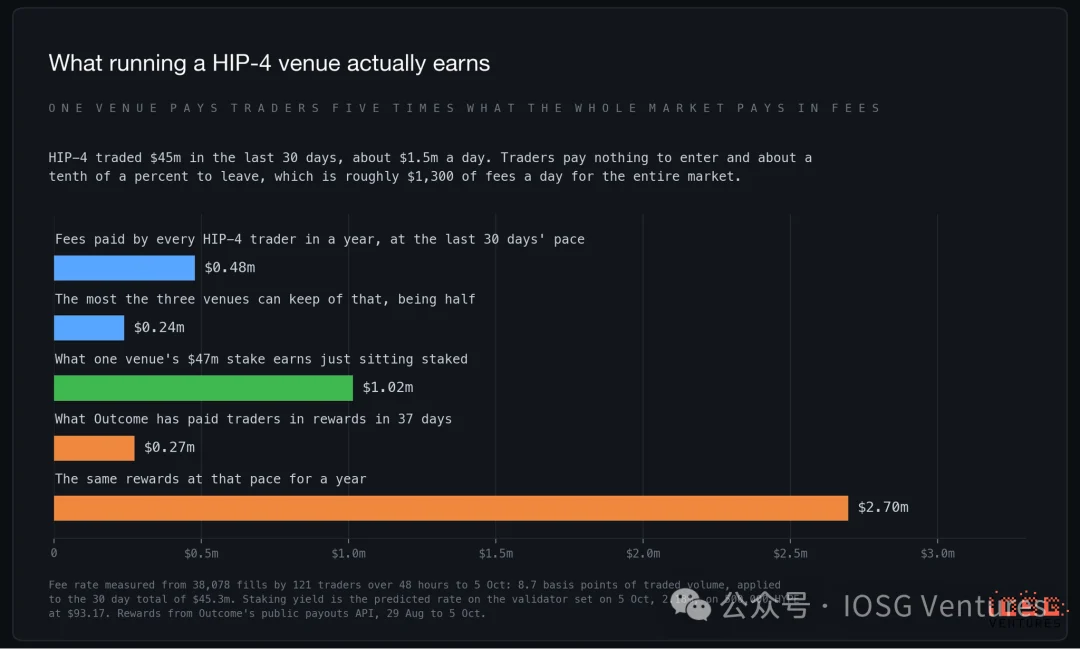
Sur la base des 30 derniers jours, l’ensemble des traders HIP-4 paient collectivement environ 480 000 $ de frais par an. Les lieux d’exécution en prennent au plus la moitié, partagée entre trois acteurs. La mise requise pour entrer sur un lieu rapporte 1 million de dollars par an sans aucune action ; quant au lieu d’exécution le plus actif, il verse 2,7 millions de dollars par an en récompenses afin d’attirer ce volume.
Selon ces chiffres, aucun lieu d’exécution ne gère une activité commerciale viable. Il achète une option, dont la valeur réside dans le fait qu’Hyperliquid affirme que les déployeurs pourront augmenter leurs taux de frais ultérieurement, que le volume pourra croître pour soutenir ces frais, et que les comparables privés du secteur sont valorisés à 22 milliards et 21 milliards de dollars, Kalshi étant selon certaines sources en discussion pour une valorisation de 40 milliards de dollars. Mais il s’agit bel et bien d’une option, dont le coût de détention est une mise de 47 millions de dollars qui deviendrait sans valeur si le volume ne se concrétise jamais.
VI. Conclusion : une conception de pointe, mais un marché encore absent
Les fondations sont solides ; le marché n’est pas encore là.
Sur les critères qu’un ingénieur retiendrait, Hyperliquid a conçu un produit supérieur : un seul compte, une seule marge, un pari et la position qui le couvre sur la même interface ; des conditions de règlement intégrées à un modèle avant la première transaction ; les options « Oui » et « Non » sur une même question partageant un carnet d’ordres unique, évitant ainsi la fragmentation de la liquidité. Rien dans les cinq derniers mois ne laisse penser que la conception soit le goulot d’étranglement.
L’argument le plus fort en sa faveur est qu’il n’est jamais nécessaire d’en sortir. Marge, couverture et paris sont tous regroupés dans un seul compte — pour un desk déjà actif sur les produits perpétuels d’Hyperliquid, ajouter une position prédictive ne prend qu’un clic, sans changement de plateforme, sans nouveaux soldes, sans transferts aller-retour. Quel que soit le résultat face à Kalshi, cela a une valeur intrinsèque, et c’est pourquoi ce système perdurera à une certaine échelle, même s’il ne devient jamais une activité commerciale. Toutefois, son caractère unique s’est atténué depuis août : Polymarket propose désormais des leviers à côté de ses paris, partant du côté qui possède déjà des utilisateurs.
La liquidité n’est pas encore suffisante. Sur les 25 carnets d’ordres les plus actifs, l’écart médian entre le meilleur prix d’achat et le meilleur prix de vente est de 0,29 centime, avec environ 4 700 $ disponibles dans un centime du meilleur prix de vente. Un achat de marché de 1 000 $ s’exécute à quelques points de base au-dessus du meilleur prix de vente ; un achat de 10 000 $ coûte 2 % à 3 % de plus, et sur quatre ou cinq de ces 25 carnets, il ne peut même pas être exécuté contre les cotations visibles. Les ordres de taille individuelle fonctionnent parfaitement ici ; les gros volumes, non. Les market makers ajustent régulièrement leurs cotations, et les ordres limites patientes obtiendront de meilleurs résultats que ces chiffres ne le laissent supposer, mais un carnet d’ordres aussi peu profond est exactement ce à quoi on s’attend sur un marché âgé de cinq mois.
Il offre également peu de sujets à négocier. Le volume des marchés prédictifs repose sur des thèmes, qui proviennent soit d’une équipe éditoriale listant des centaines d’événements par semaine, soit d’un calendrier sportif. HIP-4 dispose de 28 formulations approuvées, trois lieux d’exécution chacun ayant engagé 47 millions de dollars pour les utiliser, et deux d’entre eux proposent déjà les mêmes questions. Kalshi peut ouvrir un marché sur une actualité en une seule après-midi.
La base d’utilisateurs est également inadaptée. Chaque adresse effectue huit transactions par jour — il s’agit clairement d’un desk, pas d’un public parieur. Si l’objectif est un outil à paiement plafonné destiné aux traders crypto, cela convient parfaitement ; c’est précisément ce que cette conception fait le mieux. Si l’objectif est d’attirer la foule convoitée par Kalshi et Polymarket, cela ne fonctionne pas — et le fait que les deux tiers des capitaux exposés soient concentrés sur des marchés footballistiques saisonniers montre que les lieux d’exécution continuent de pousser dans cette direction.
Le scénario le plus probable est le plus simple : HIP-4 restera une fonctionnalité d’Hyperliquid, générant des revenus marginaux, sa valeur résidant dans le fait que les traders perpétuels n’ont pas besoin d’ouvrir un compte ailleurs. Cela vaut la peine d’être fait, mais pas d’être valorisé comme une entreprise spécialisée dans les marchés prédictifs.