Le boom du restaking se refroidit alors qu'une pression sur les marges étroites contraint cinq protocoles leaders à pivoter collectivement
 Tapbit Wire
Les protocoles LRT (restaking liquide), autrefois qualifiés de « moteur de rendement d’Ethereum », subissent une transformation collective.
Le 29 septembre, une annonce d’ether.fi, leader des LRT, a assombri le marché du restaking. Ce protocole, naguère référence dans son domaine, a annoncé qu’il céderait officiellement son activité de restaking d’ici la fin du trimestre et se réorienterait entièrement vers un modèle de néobanque crypto. Son PDG, Mike Silagadze, l’a dit sans détour : le restaking n’offre plus de rendements significatifs et comporte des risques de sécurité non négligeables ; en sortir est donc une décision rationnelle.
Au 30 septembre, la valeur totale verrouillée (TVL) du marché du restaking liquide s’élevait à environ 1,45 milliard de dollars, tandis que les revenus générés par l’ensemble de ce segment sur une semaine ne dépassaient guère 100 000 dollars.
ether.fi n’est pas le premier à s’en désengager, ni le dernier qui le fera. Les cinq principaux protocoles du segment du restaking liquide — Kelp, Renzo, Swell, Puffer et Bedrock — abandonnent tous successivement l’étiquette unique « LRT » pour entamer une seconde vie, question de survie.
Kelp : Une année bouleversée par des pirates, du gain sur écarts au commerce de liquidité
En tant que deuxième protocole LRT après ether.fi, la réorientation de Kelp porte fortement la marque de la contrainte.
L’attaque contre le pont interchaînes du 18 avril a été un événement noir pour Kelp et pour tout le marché des LRT. En falsifiant des messages interchaînes, l’attaquant a minté ex nihilo environ 116 500 rsETH, d’une valeur d’environ 293 millions de dollars. Cet incident a non seulement porté un rude coup aux comptes de Kelp, mais a aussi déclenché une alerte de sécurité sectorielle pour le restaking.
Après avoir survécu à cette épreuve, Kelp a entrepris de renforcer activement sa sécurité. En mai, il a annoncé un retrait progressif de la présence interchaînes du rsETH, en concentrant son soutien sur les réseaux offrant une sécurité et une intégration écosystémique accrues, et a fermé successivement les ponts rsETH sur plusieurs chaînes. Plus tôt encore, Kernel, produit de restaking sur BNB appartenant au même écosystème KernelDAO que Kelp, avait été arrêté prématurément, avec suspension complète des nouveaux dépôts depuis mars.
Toutefois, Kelp ne quitte pas le marché des rendements — il change simplement de voie : il passe de la vente de « rendements issus du restaking » à celle de « liquidité de crédit à court terme ».
Son focus s’est recentré sur deux nouvelles activités : le coffre-fort stratégique Gain et la stablecoin KUSD. Cette dernière est un nouveau produit encore non lancé. Selon les communications officielles, il s’agit d’un outil institutionnel de liquidité de règlement à court terme : les institutions obtiennent des fonds à court terme pour paiements, virements et règlements transfrontaliers, puis remboursent avec intérêts une fois les transactions achevées, le rendement provenant principalement d’activités réelles de règlement.
Après le piratage, la TVL de Kelp est passée de près de 1,5 milliard à un peu plus de 1,1 milliard de dollars aujourd’hui, soit une baisse d’environ 25 %. Malgré cela, Kelp reste, après ether.fi, le protocole LRT affichant la TVL la plus élevée. Cette année, ses recettes brutes cumulées s’élèvent à 26,52 millions de dollars. Toutefois, la majeure partie de ces recettes provient de récompenses liées au staking ETH et aux jetons EIGEN, qui doivent être redistribuées aux utilisateurs ; seuls 5 % reviennent effectivement au protocole sous forme de revenus disponibles. Le bénéfice net du protocole n’est donc que de 1,41 million de dollars.
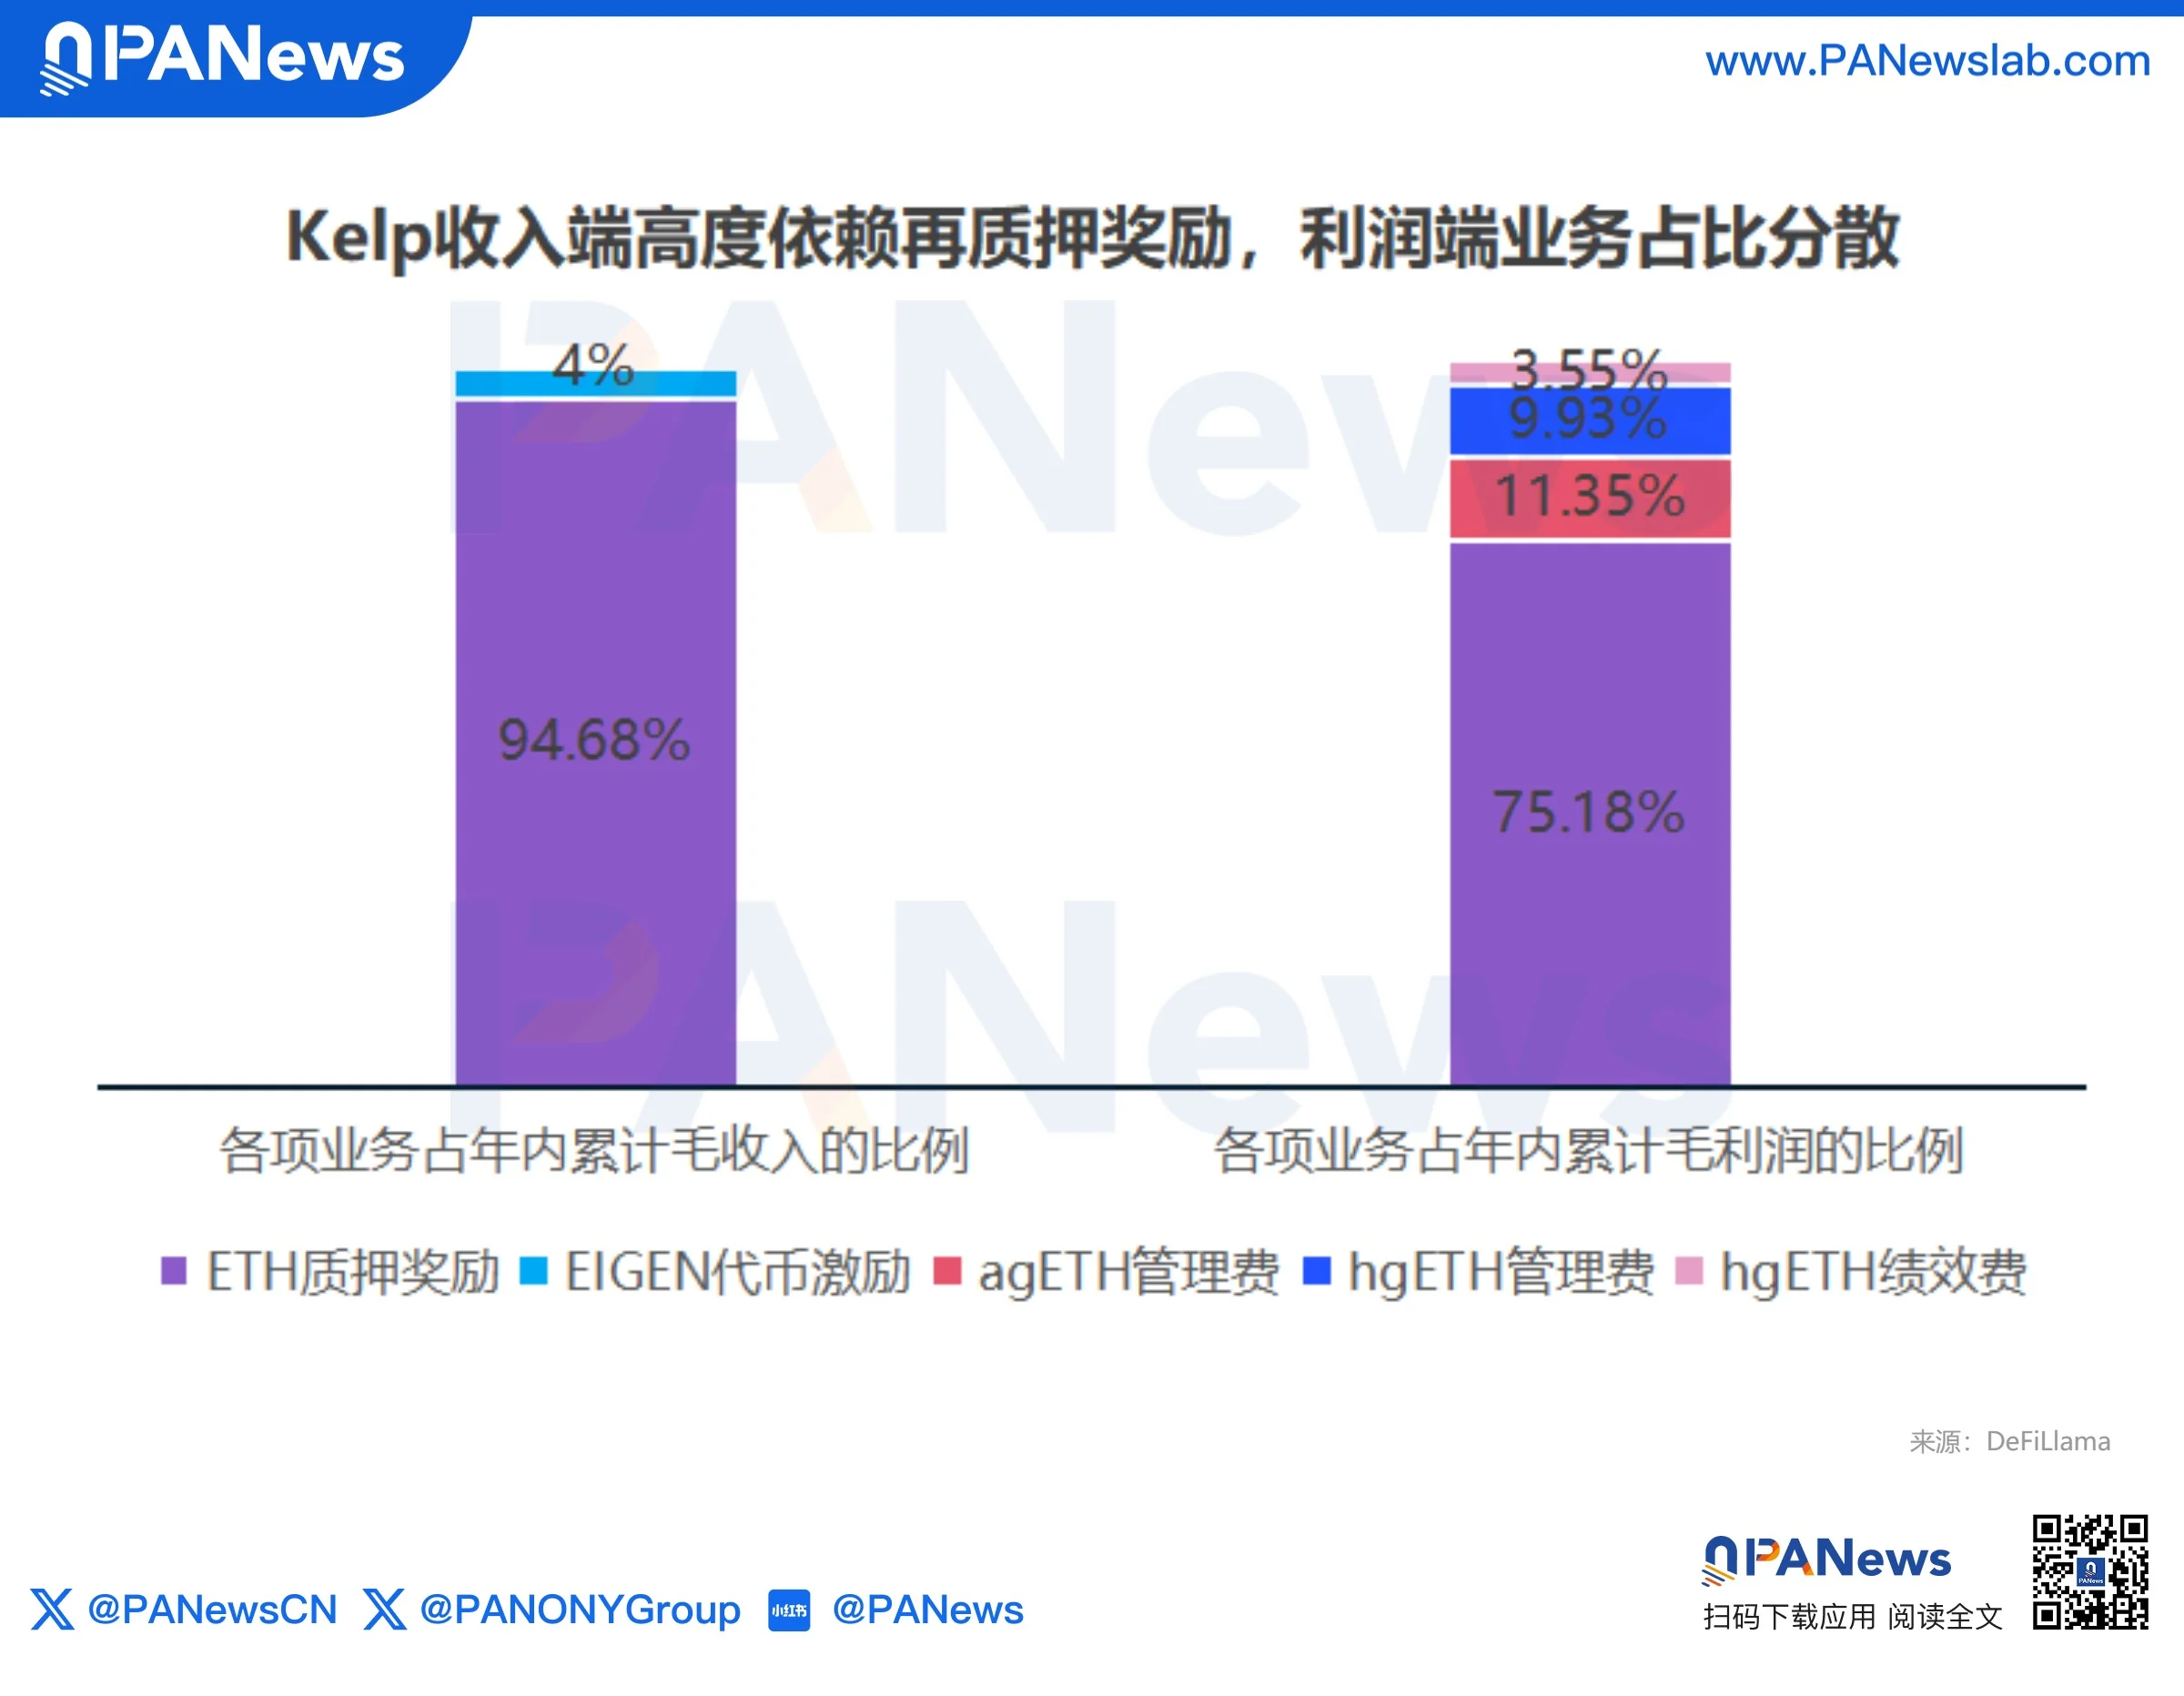
À noter que le taux de rétention des frais de gestion pour les produits de la série Gain (agETH, hgETH) est de 100 %, avec une TVL d’environ 30 millions de dollars. Autrement dit, ces coffres-forts stratégiques génèrent près de 25 % des bénéfices avec seulement environ 2,5 % de la TVL et 1,3 % des recettes.
Renzo : Du distributeur de LRT à fournisseur de produits structurés on-chain
Contrairement au changement réactif de Kelp, Renzo opère une réorientation proactive.
Le 9 septembre, Renzo Protocol a officiellement changé de nom pour devenir Renzo Finance, élevant sa position d’« protocole LRT » à celle de « plateforme on-chain de rendements structurés ». Son système de produits a été divisé en trois modules : Staking Suite, Reserve Vaults et Enterprise Suite.
Derrière ce changement de nom se cache une mutation logique : ezETH était auparavant l’élément central, et toute l’activité tournait autour de l’émission de LRT ; désormais, les LRT deviendront progressivement une couche d’accès aux actifs et une base d’actifs, tandis que la croissance se concentrera sur des produits de rendement structurés gérés activement.
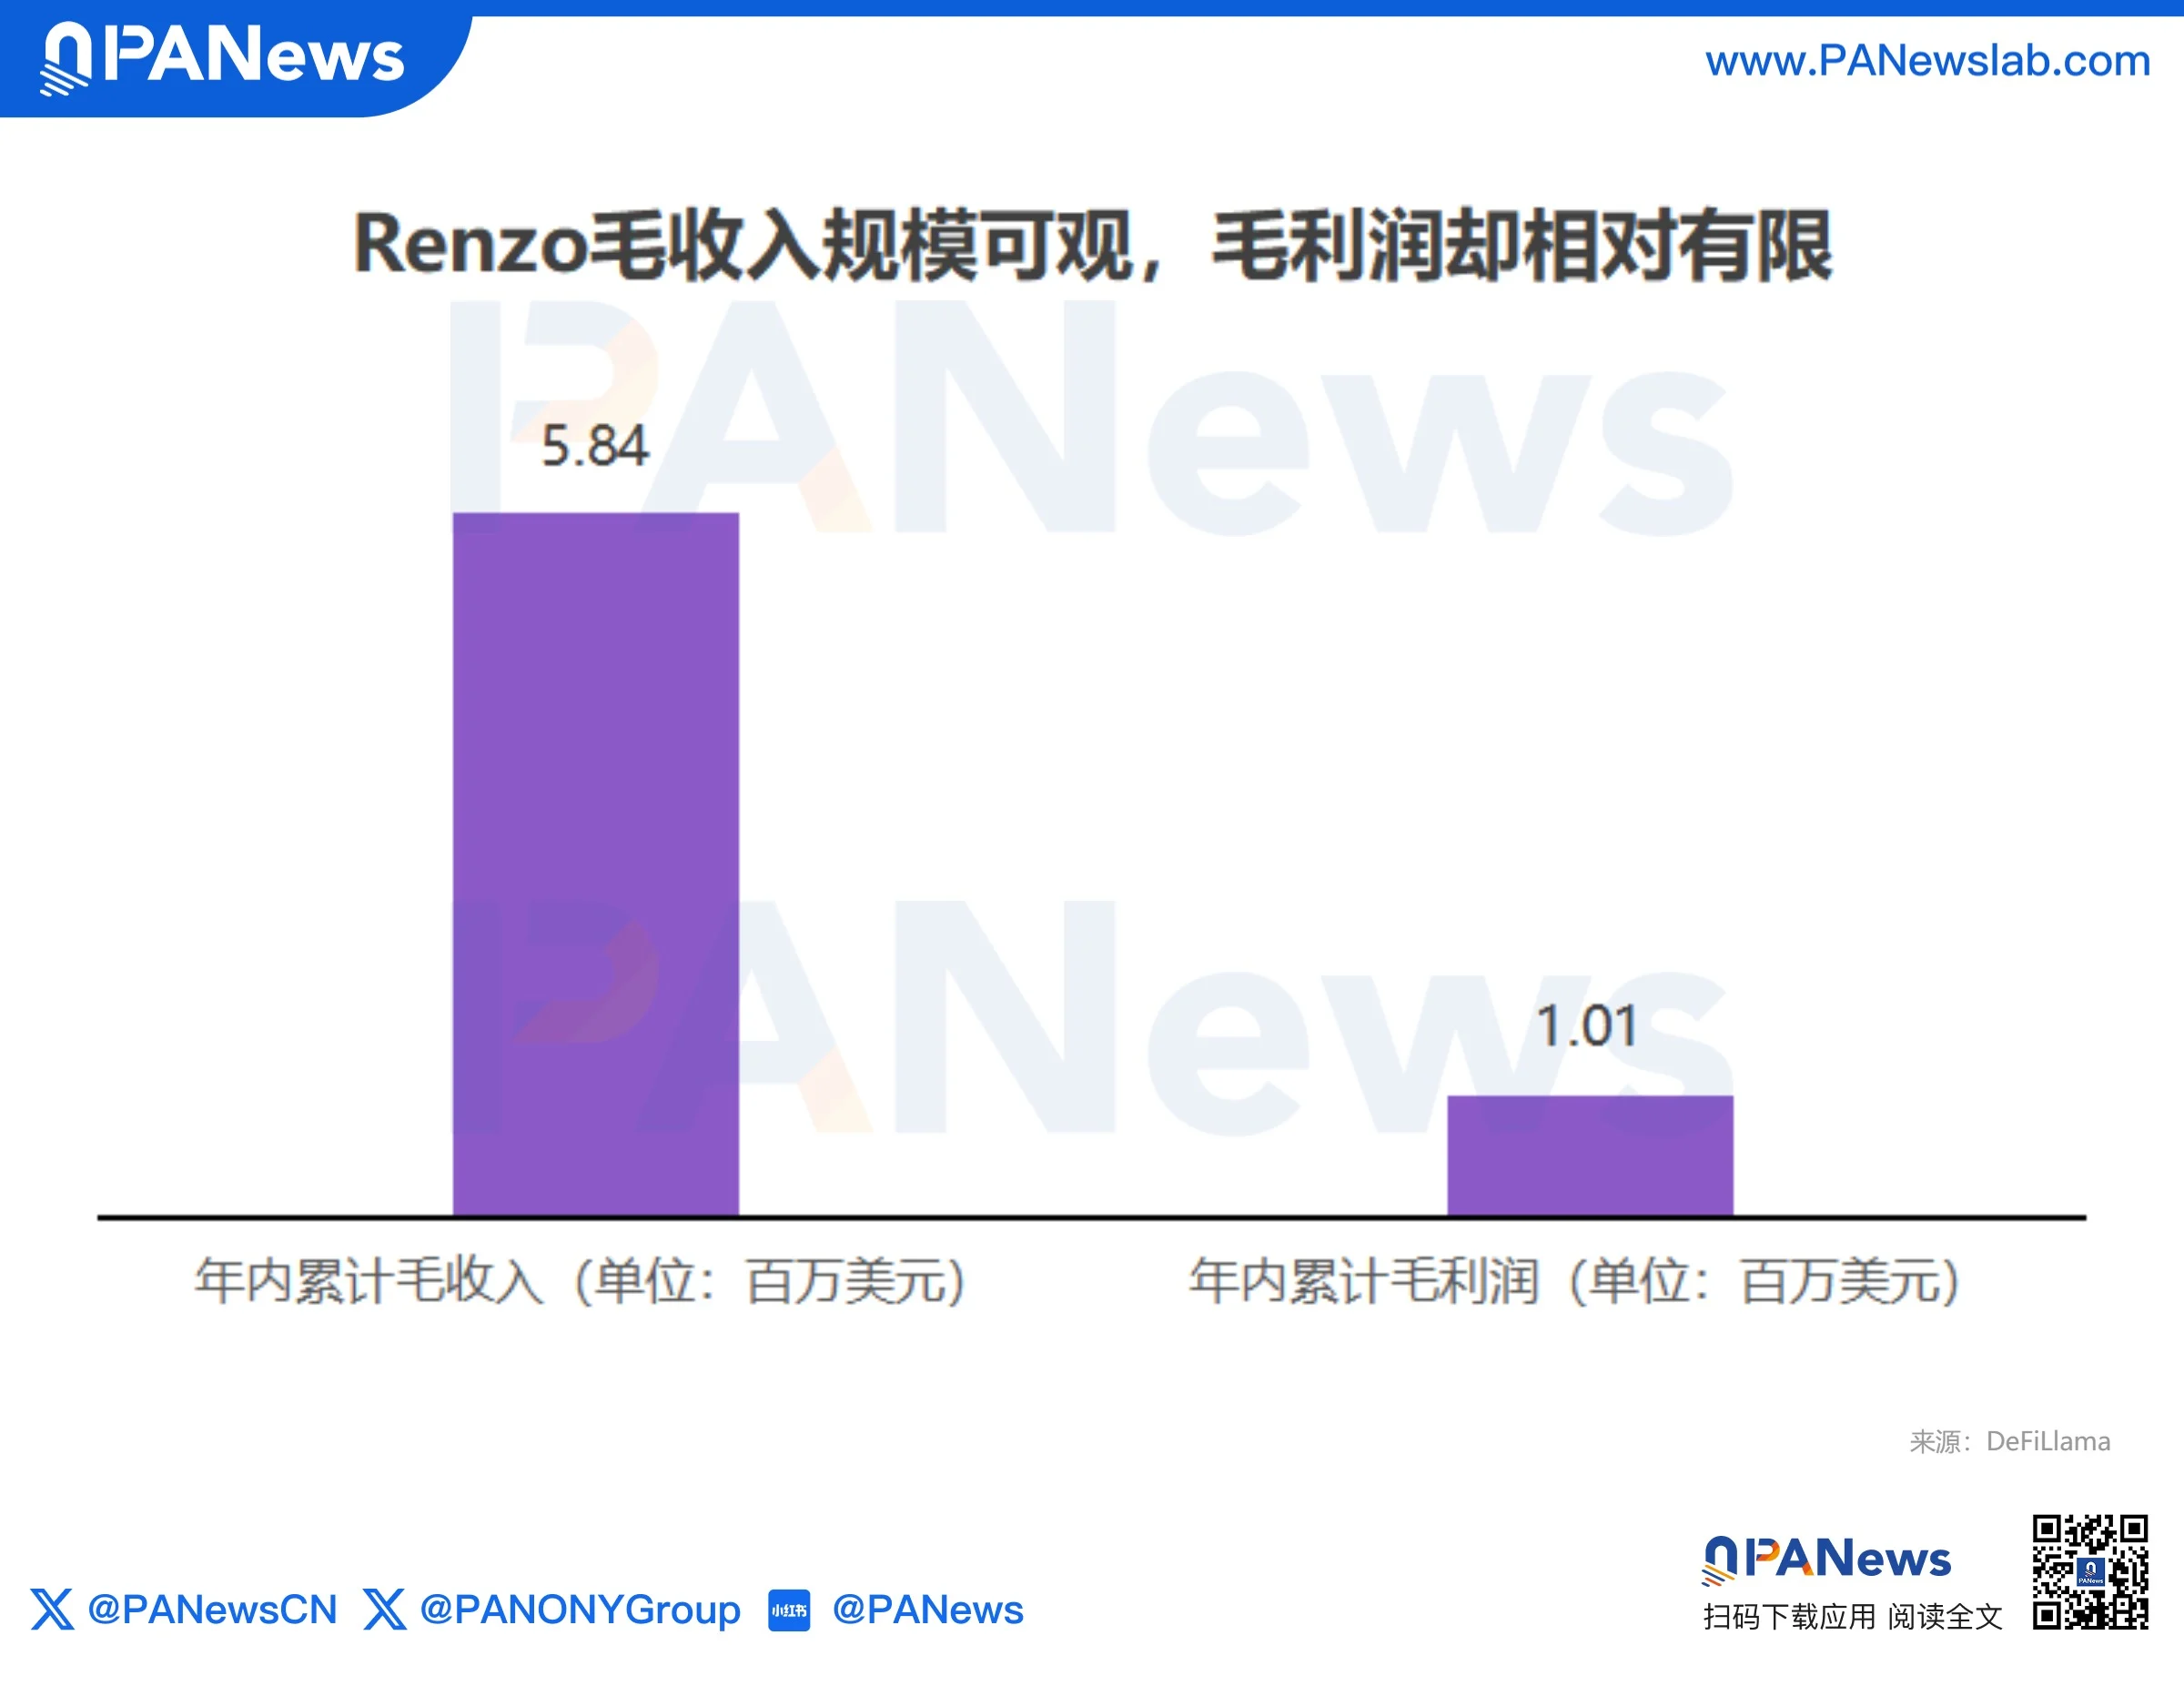
Cette année, le chiffre d’affaires brut cumulé de Renzo s’élève à 5,84 millions de dollars, avec un bénéfice brut de 1,01 million de dollars. Les revenus du protocole ont atteint une certaine échelle, mais leur efficacité de conversion en profit reste faible.
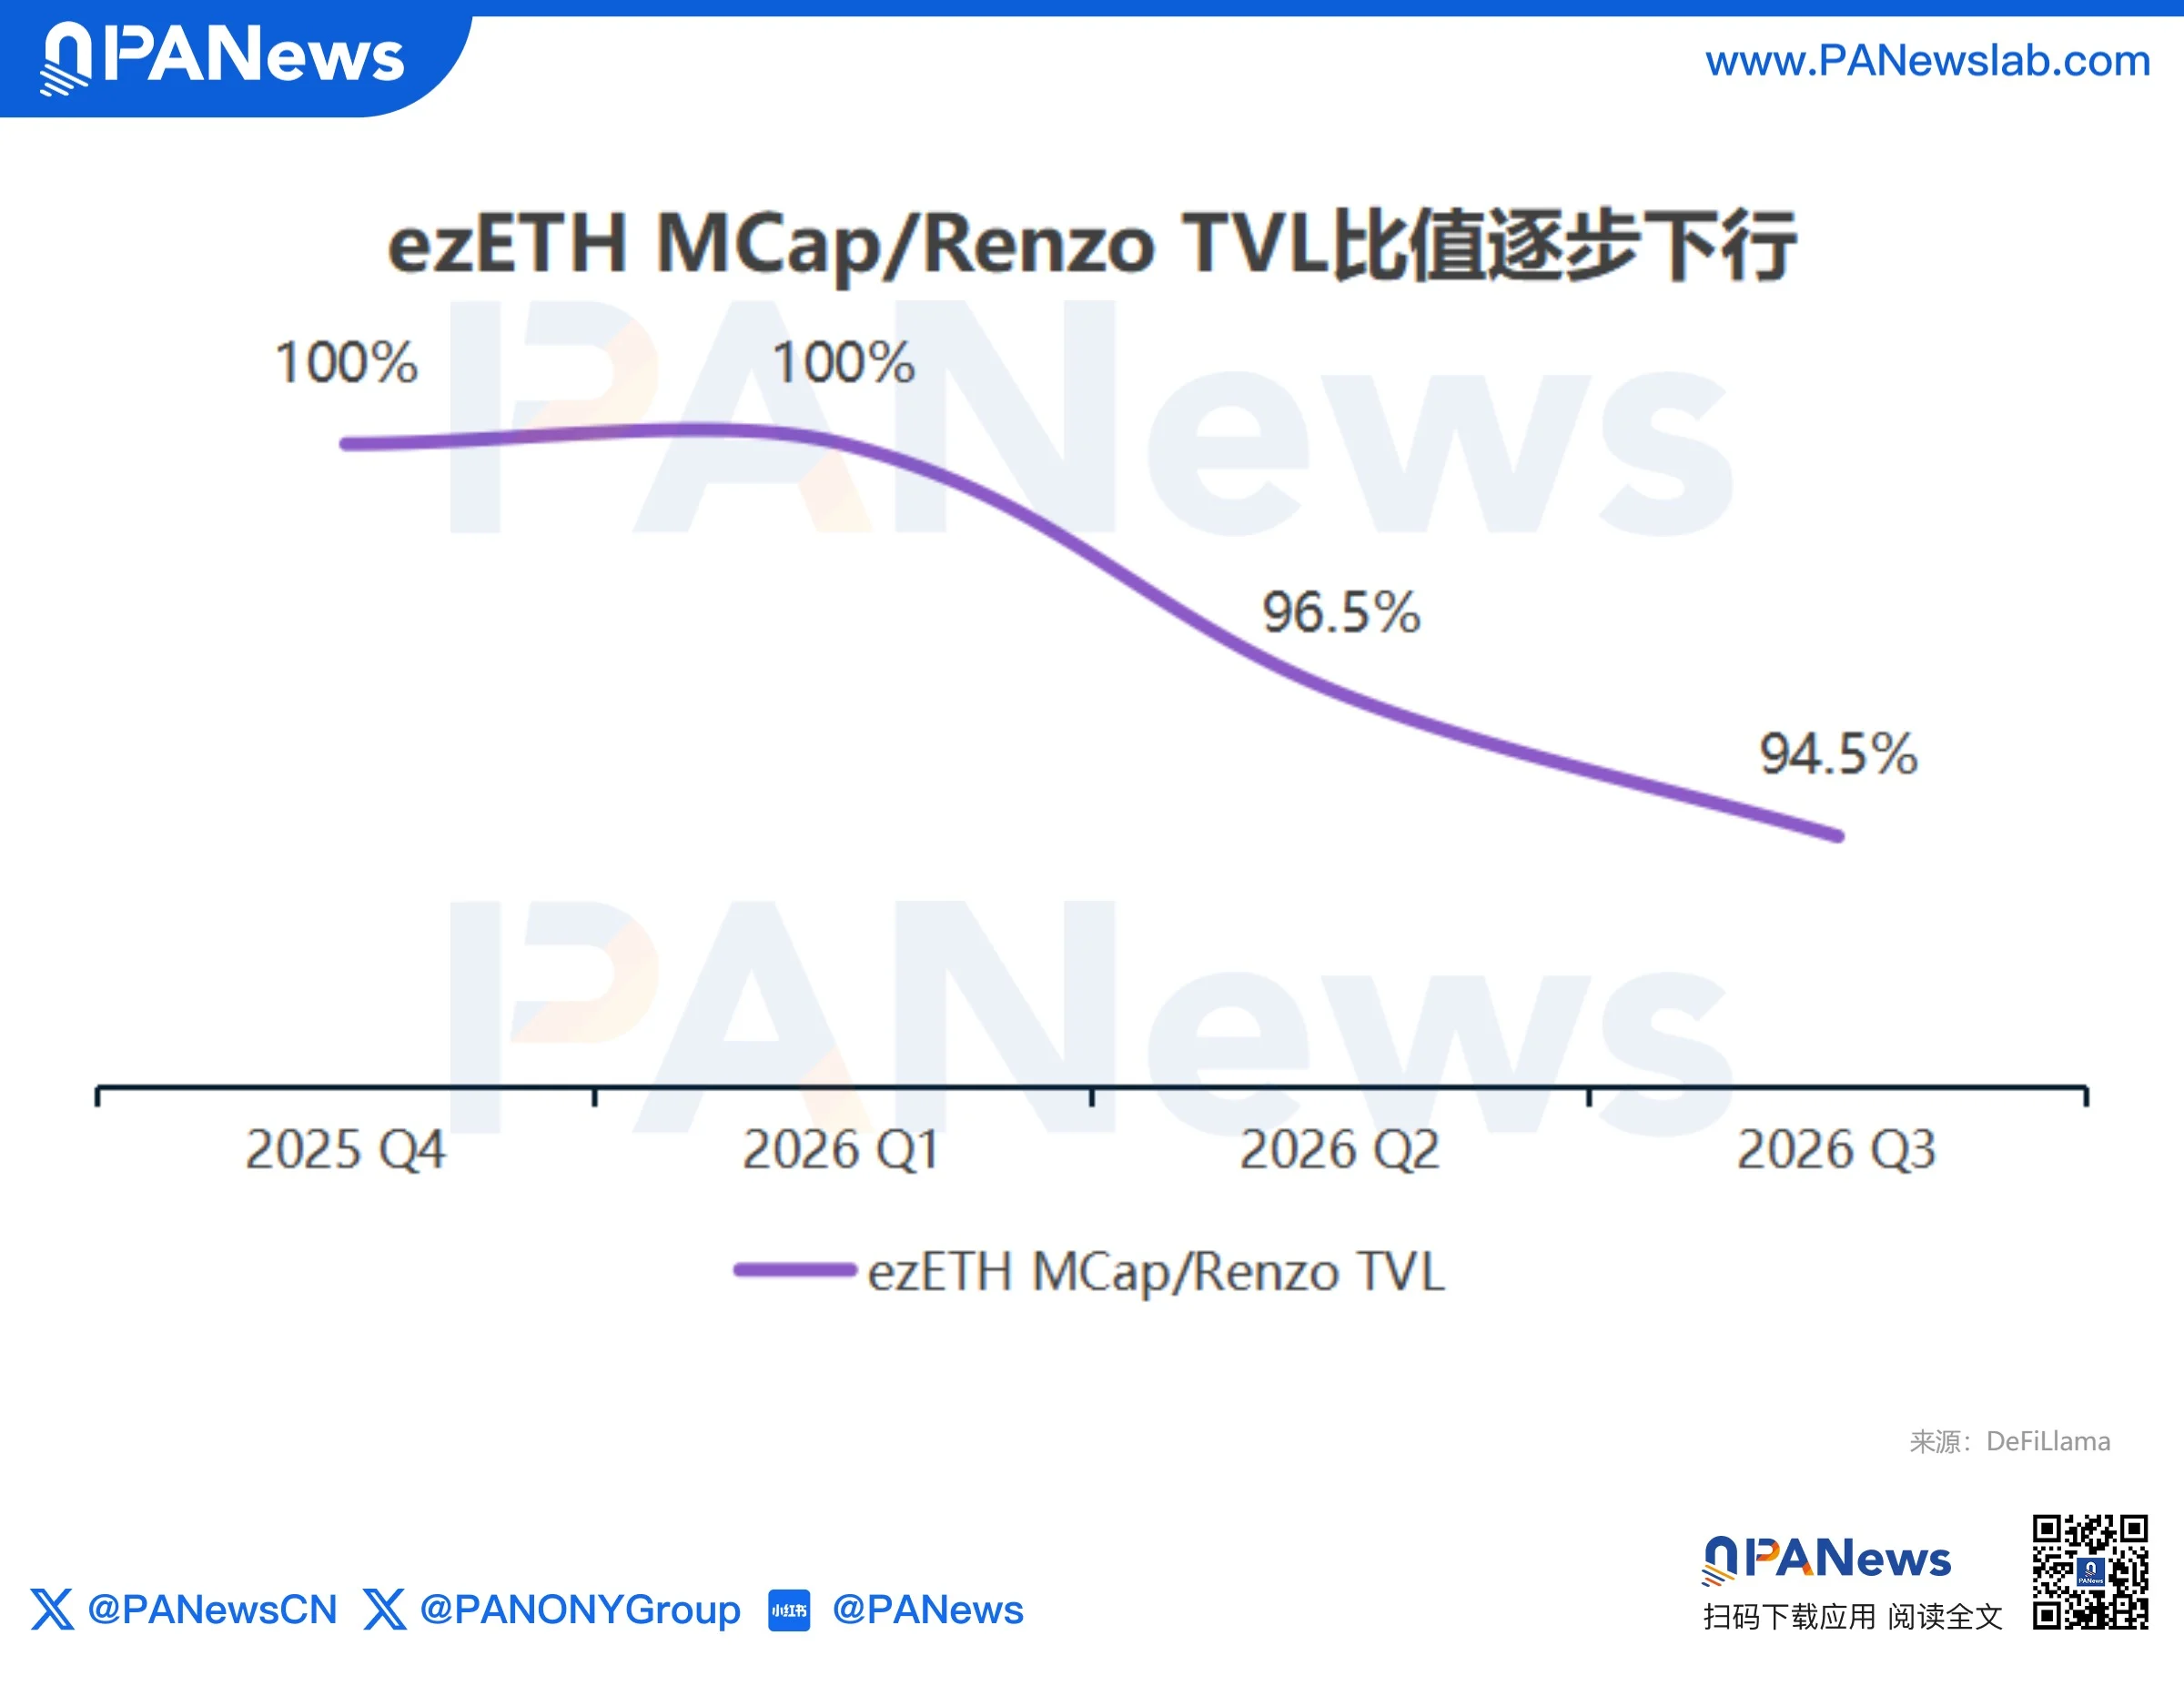
En outre, depuis le T4 de l’année dernière, le ratio entre la capitalisation boursière d’ezETH et la TVL de Renzo ne cesse de se dégrader. Bien que la part demeure très élevée, elle est désormais tombée à 94,5 %, signifiant qu’ezETH n’est plus le principal moteur de croissance du protocole.
Ce recentrage s’opère également à un rythme soutenu. Le jour même du rebranding, Renzo a lancé « Renzo Basis », un vault yield delta-neutre sur Hyperliquid, spécifiquement conçu pour saisir les opportunités d’arbitrage entre taux de financement et prime au comptant ; une semaine plus tard, le protocole a annoncé son expansion vers Lighter sur Robinhood Chain, se positionnant ainsi pour le trading de prime sur les contrats perpétuels actions on-chain.
En substance, cela rappelle le modèle des « produits structurés » de l’industrie de la gestion d’actifs traditionnelle : Renzo agit en tant que gestionnaire de stratégie, sélectionnant et construisant des stratégies de trading aux profils risque-rendement variés, puis les empaquetant sous forme de produits vault standardisés auxquels les utilisateurs peuvent souscrire, percevant des frais de gestion et des frais de performance. ezETH n’a plus à porter seule la mission de croissance — elle n’est désormais qu’un actif sous-jacent parmi d’autres.
Swell : Fermeture de sa couche 2 et pari sur un terminal de trading IA
Le recentrage de Swell est le plus radical.
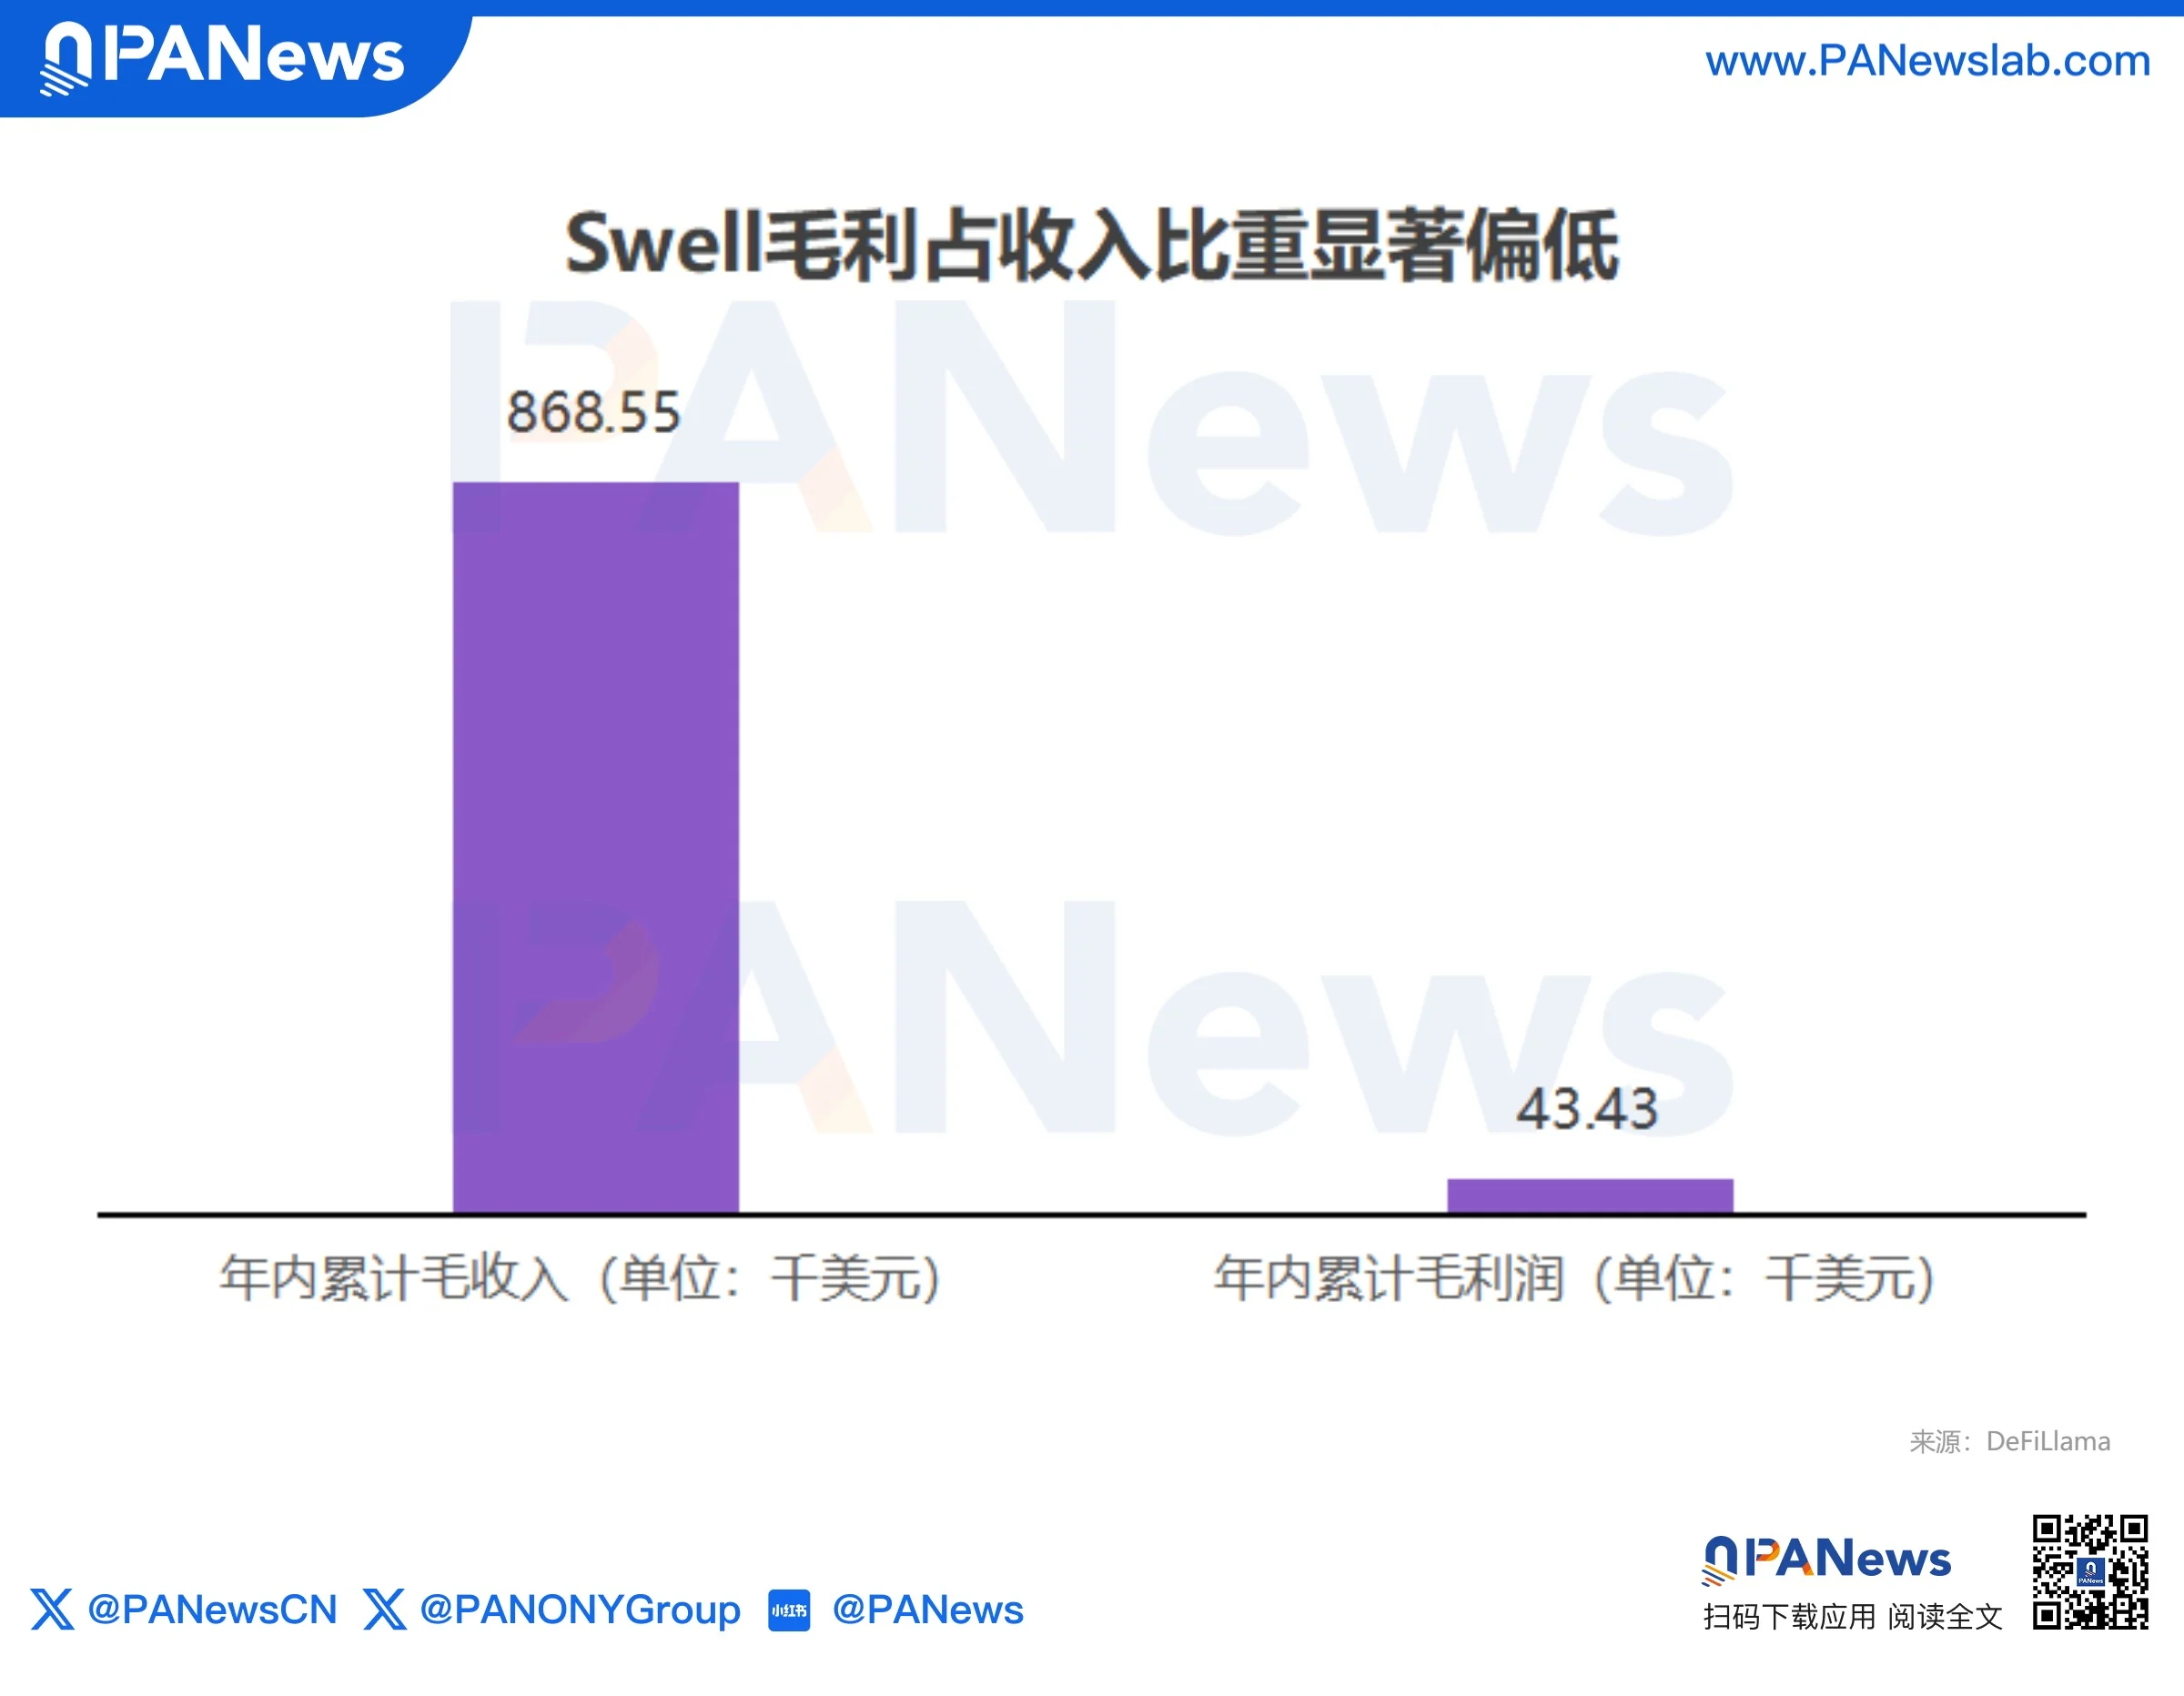
Cette année, le chiffre d’affaires brut cumulé de Swell s’élève à 868 600 dollars, avec un bénéfice brut de seulement 43 400 dollars. Les coûts érodent fortement les revenus, révélant une faible capacité de conversion en revenus et une pression sur la qualité des résultats.
En effet, Swell avait annoncé dès le 28 avril la fermeture de Swellchain. Cette couche 2, construite sur Optimism Superchain et autrefois considérée comme une « chaîne dédiée au restaking », a été déclarée morte moins d’un an après son lancement. L’équipe explique que l’écosystème du restaking s’est mature bien plus lentement que prévu, tandis que l’optimisation de l’échelle d’Ethereum L1 et ses frais de transaction bas ont réduit la nécessité de déployer une couche 2. Plutôt que de s’acharner dans un marché saturé, il était préférable de concentrer les ressources techniques et commerciales sur l’autre activité de l’équipe, Faro.
Or, Faro n’a plus aucun lien avec les LRT.
Faro est une application non-custodiale d’intelligence de trading IA, bâtie sur Hyperliquid. Elle agrège des informations multidimensionnelles (données on-chain, sentiment social, indicateurs de marché), génère des stratégies de trading et permet aux utilisateurs d’exécuter directement leurs ordres sur Hyperliquid en un clic.
Autrement dit, Swell passe de « fournisseur d’actifs à rendement » à « fournisseur de services de trading ». Son modèle de revenus évolue aussi, passant des écarts de staking aux frais d’abonnement, aux frais d’exécution des ordres et à la capture future de valeur écosystémique.
Toutefois, ce recentrage en est encore à ses débuts, et il reste à vérifier si Faro parviendra à convertir son volume de trading sur Hyperliquid en flux de trésorerie pour le protocole.
Puffer : Échappant à la course au rendement et misant sur l’infrastructure d’exécution d’Ethereum
Tandis que ses pairs cherchent la croissance du côté des actifs et des utilisateurs, Puffer choisit de s’enraciner : approfondir la couche infrastructurelle d’Ethereum et se transformer en prestataire de services infrastructurels.
Actuellement, la matrice produit de Puffer couvre quatre modules : LRT, services institutionnels (Puffer Institutional), préconfirmations (Preconf) et rollup UniFi Based. L’activité LRT existe toujours, mais elle constitue principalement une configuration de base pour les clients institutionnels. Le 12 mars, Puffer a conclu un partenariat avec Anchorage Digital, une plateforme régulée d’actifs numériques, afin d’offrir aux institutions une voie d’investissement conforme dans pufETH, selon une approche B2B.
Plus remarquable est le rollup UniFi Based. Puffer a abandonné l’approche centralisée des séquenceurs largement adoptée dans l’industrie et introduit une architecture de rollup où les validateurs d’Ethereum L1 exécutent directement l’ordonnancement des transactions, éliminant ainsi les barrières de composition interchaînes et les risques de censure liés aux séquenceurs centralisés au niveau fondamental, tout en permettant des interactions atomiques natives et des retraits instantanés entre L2 et L1.
Le 23 septembre, Puffer a annoncé un partenariat stratégique avec Google Cloud, qui agira en tant qu’opérateur de passerelle professionnelle pour son système Preconf Gateway, offrant des services de préconfirmation en moins d’une seconde ; une semaine plus tard, le 30 septembre, Puffer a de nouveau uni ses forces avec Anchorage Digital pour intégrer une infrastructure de garde et de règlement institutionnelles à Puffer UniFi. Cela marque l’évolution de Puffer, d’un simple protocole LRT à un prestataire de services infrastructurels pour la couche d’exécution d’Ethereum.
Cette année, le chiffre d’affaires brut cumulé de Puffer s’élève à 1,14 million de dollars, avec un bénéfice brut de 57 200 dollars. Les récompenses de staking contribuent presque nullement au bénéfice, indiquant que les revenus réels du protocole reposent principalement sur divers frais de service.
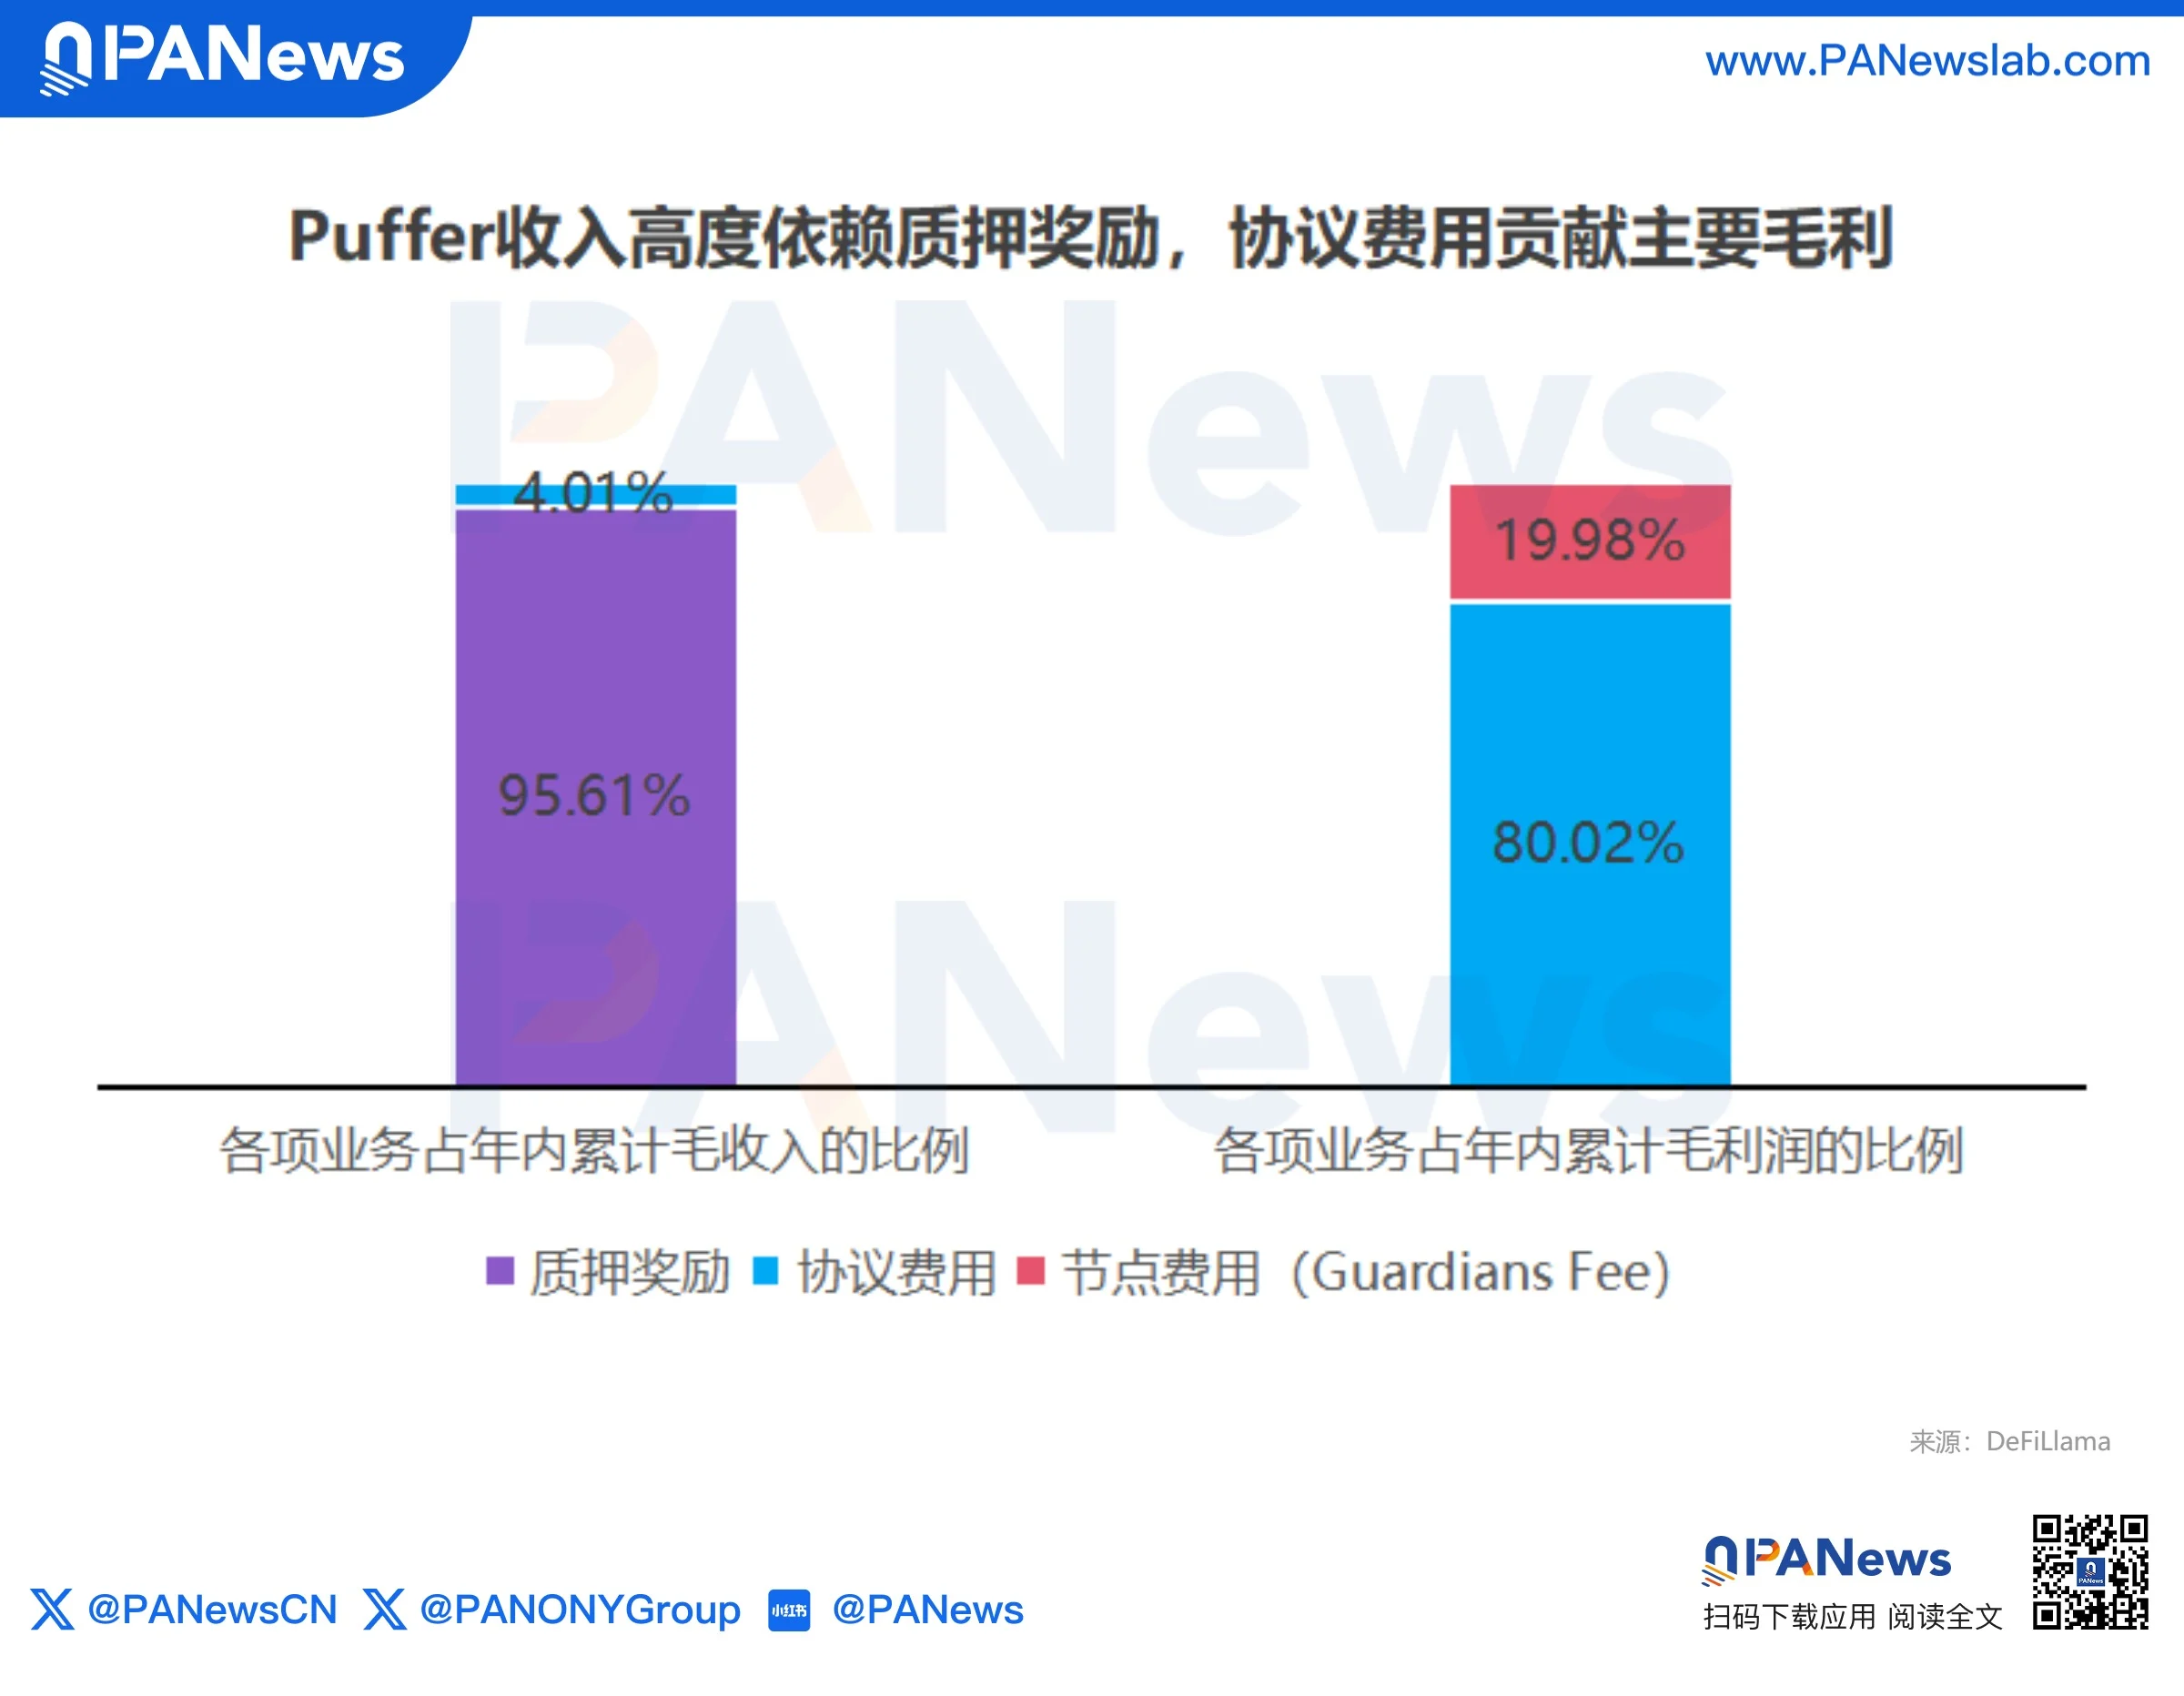
Le bénéfice issu de l’activité de restaking est essentiellement nul, mais s’il devient l’infrastructure de compensation et de règlement pour les plateformes de trading, les agents IA et les paiements institutionnels, ses sources de revenus s’étendraient, passant de maigres frais de service à plusieurs flux, tels que les frais de séquençage, les frais de préconfirmation et les frais d’infrastructure.
Bien entendu, raconter l’histoire de l’infrastructure est plus facile que de la concrétiser. La phase d’investissement du recentrage est loin d’être terminée, et la monétisation commerciale prendra encore du temps.
Bedrock : Reconstruire le moteur de rendement avec le Bitcoin et sortir du cycle Ethereum
Bedrock, en revanche, a emprunté une voie différente — une grande migration d’actifs — en remplaçant l’Ethereum par le Bitcoin et en construisant un système de rendement indépendant.
Parmi tous les protocoles LRT leaders, Bedrock a accompli le changement le plus complet dans sa focalisation sur les actifs. Aujourd’hui, son récit officiel s’oriente presque entièrement vers le BTC, tandis que l’ETH n’est plus le protagoniste.
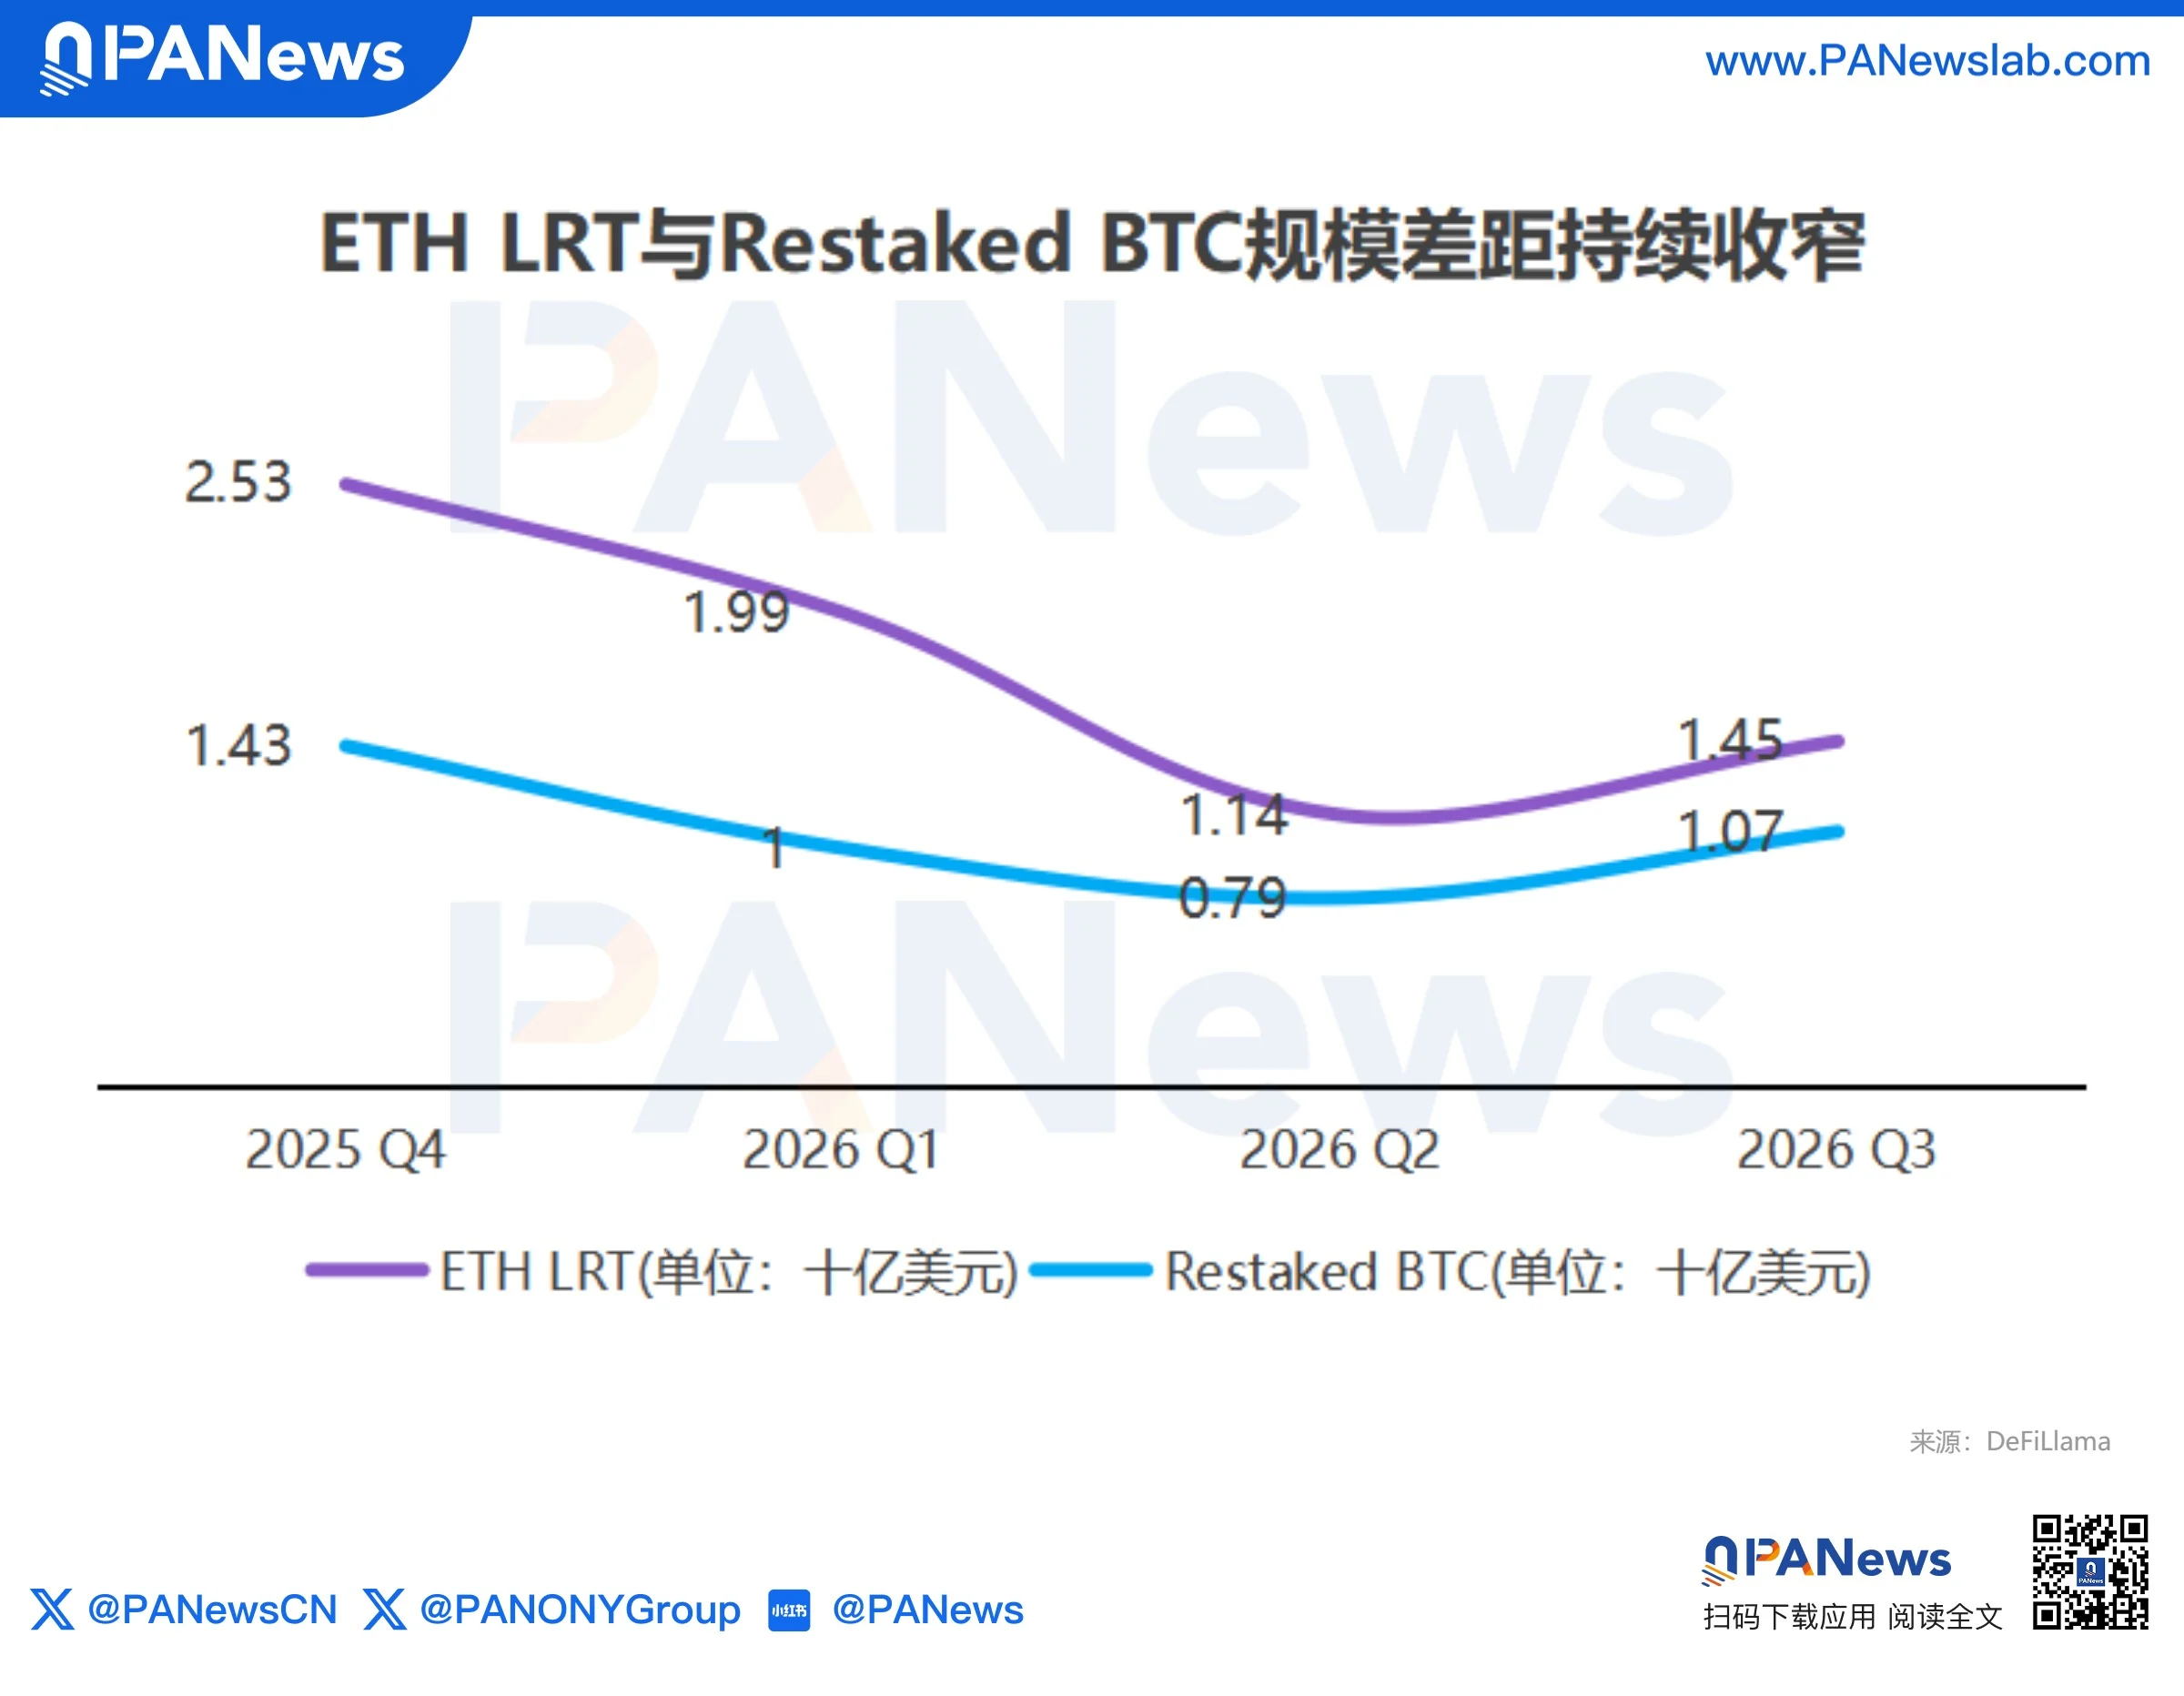
Selon les données DeFiLlama, le TVL de la piste Restaked BTC dépasse 1 milliard de dollars, contre environ 1,4 milliard pour la piste ETH LRT. À mesure que l’un monte et l’autre baisse, l’écart entre les deux se réduit régulièrement.
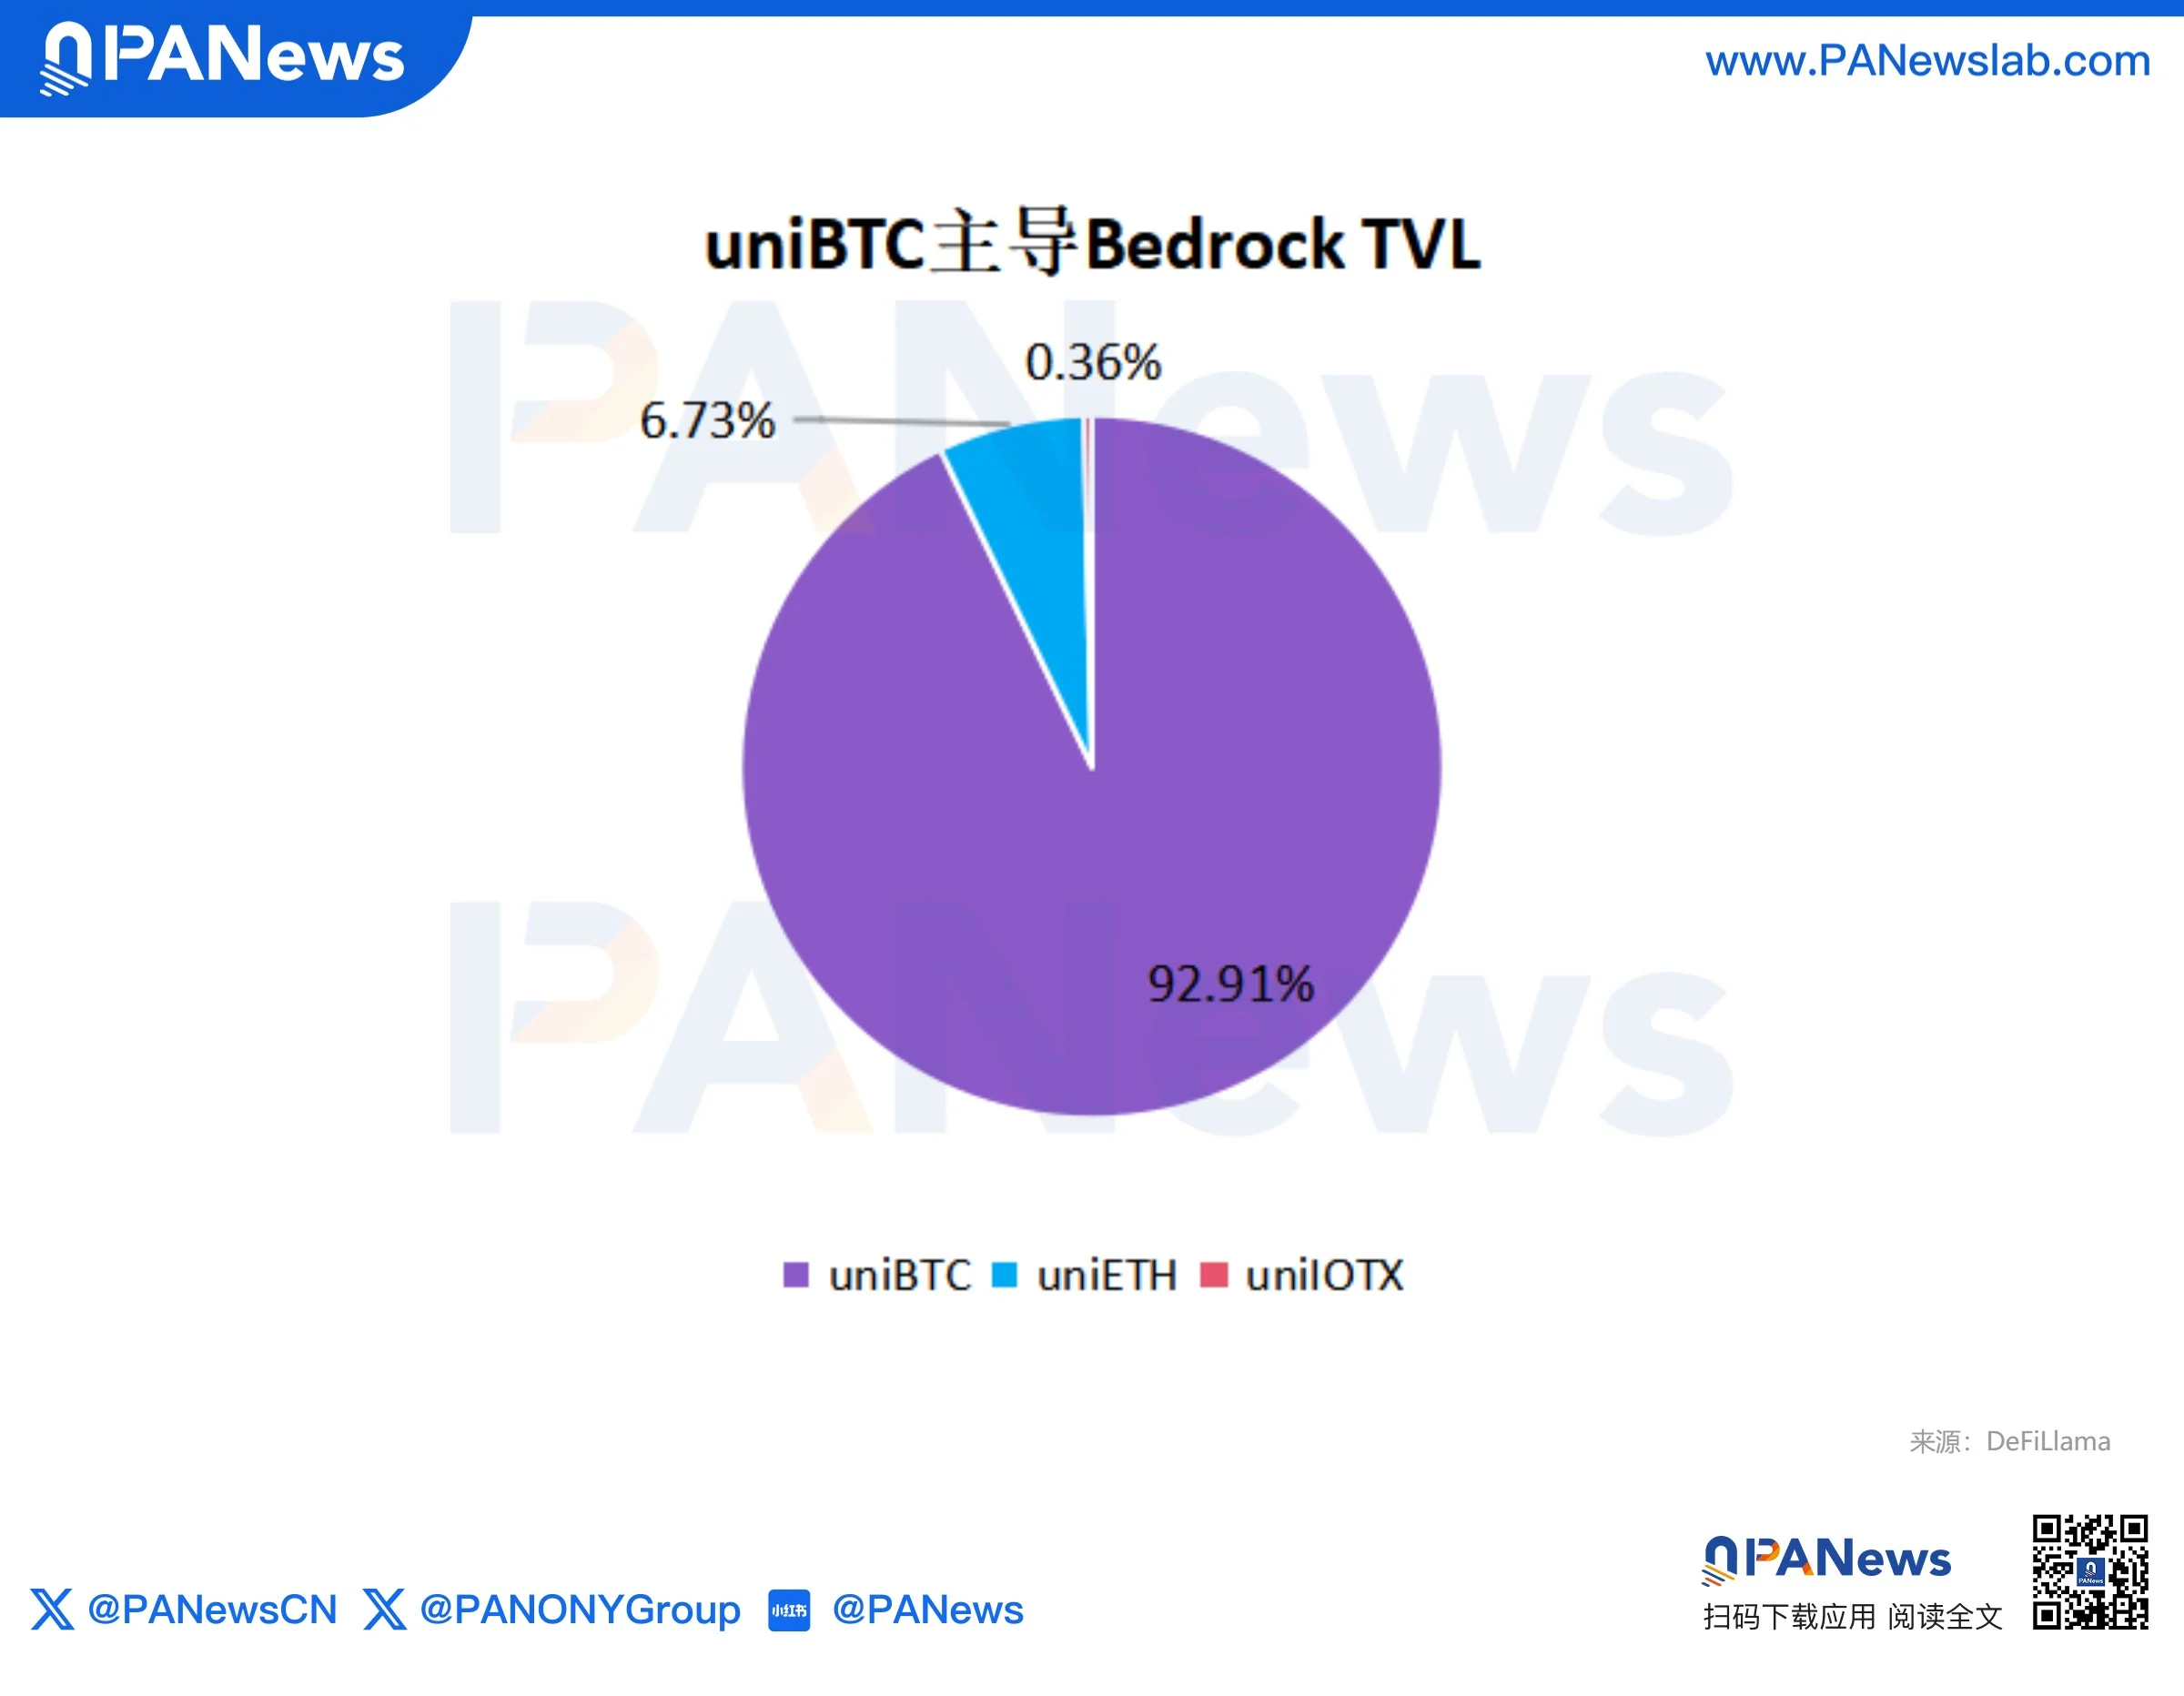
En revenant à Bedrock, sur ses 408 millions de dollars de TVL, uniBTC représente à lui seul 379 millions, soit près de 94 %, ce qui en fait l’actif principal ; le produit phare d’antan, uniETH, ne compte plus que 27,5 millions de dollars de TVL, réduit au rang de produit secondaire.
Le 24 juin, la version 2.0 de Bedrock a encore clarifié sa direction stratégique : construire un « Moteur intelligent de rendement » dédié au capital Bitcoin. Grâce aux Yield Vaults, il alloue le capital Bitcoin à des stratégies diversifiées (crédit institutionnel, base delta-neutre, DeFi et actifs réels), cherchant à créer une « fosse à profit » indépendante du cycle Ethereum.
Fait intéressant, le pilier des revenus et profits de Bedrock reste toutefois l’activité de staking uniETH. Cette année, les revenus bruts cumulés du protocole s’élèvent à 647 800 $, avec un bénéfice brut de 76 800 $. Bien que les frais de rachat uniBTC contribuent davantage au bénéfice que leur part des revenus — révélant une élasticité supérieure de conversion en profit —, les revenus et bénéfices du protocole restent fortement tributaires des récompenses de staking uniETH.
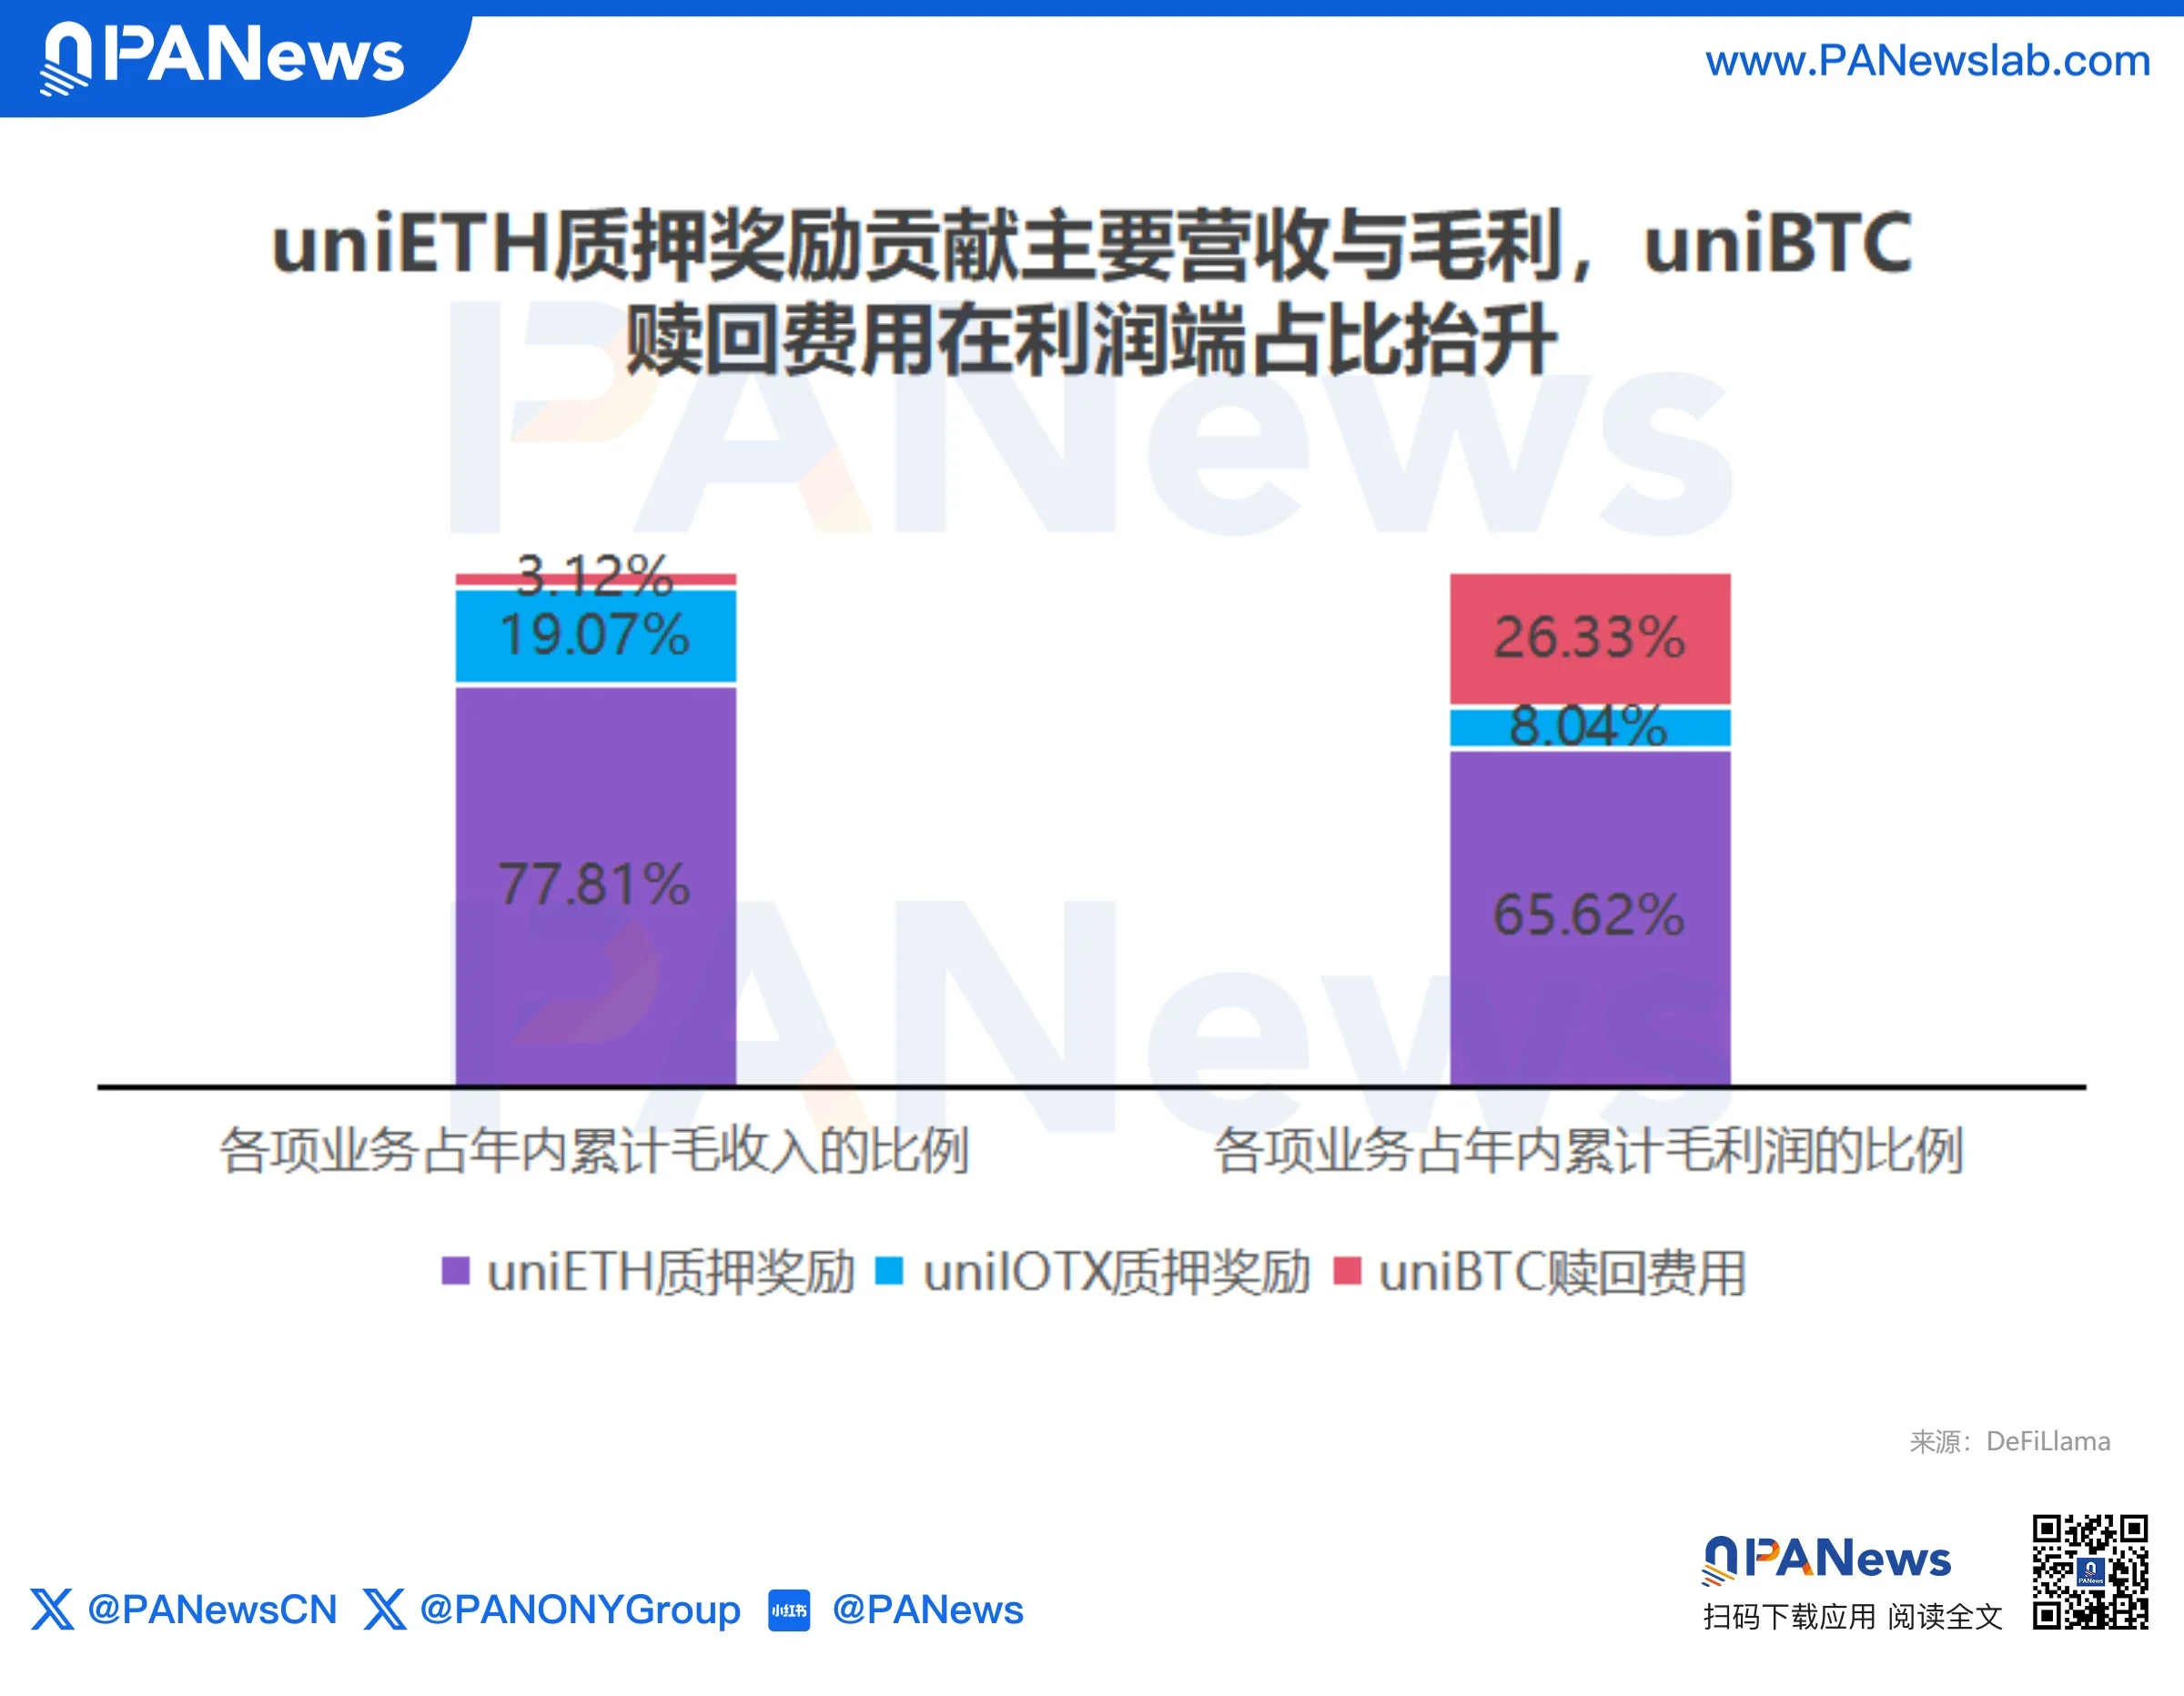
D’un point de vue comparatif, uniETH — désormais relégué au second plan — génère en réalité plus de revenus et de bénéfices avec moins de TVL, tandis que le produit phare uniBTC affiche un rendement légèrement inférieur aux attentes. Le défi à relever par Bedrock dans la prochaine phase pourrait être de faire générer à uniBTC un « effet de levier bénéficiaire » similaire à celui d’uniETH.
Le consensus des cinq protocoles : transformer les LRT d’un « produit » en un « point d’entrée pour le capital »
Cinq acteurs majeurs, cinq trajectoires de pivot, des orientations différentes — mais une logique sous-jacente très cohérente.
Premièrement, la logique de rendement a changé. Autrefois, le principal argument des LRT était le « triple rendement » : rendement de staking de base + rendement de restaking + jetons distribués (airdrops). Mais lorsque la demande pour les AVS (services activement validés) est restée en deçà des attentes, les incitations en jetons ont reculé et les risques de slashing augmenté, le rendement supplémentaire n’a plus pu compenser cette nouvelle exposition au risque, mettant ainsi fin au modèle de croissance fondé sur l’attraction de capitaux verrouillés via le rendement.
Deuxièmement, les protocoles passent de l’émission d’actifs à la gestion d’actifs. Les vaults structurés de Renzo, les vaults stratégiques Gain de Kelp et les vaults de rendement Bitcoin de Bedrock cherchent tous essentiellement à percevoir des « frais de gestion ou de performance sur l’allocation de capital utilisateur ». L’efficacité des revenus par unité de capital remplacera le TVL comme nouveau critère à surveiller.
Troisièmement, l’infrastructure devient un autre vecteur de monétisation. Puffer mise sur les préconfirmations (Preconf) et l’infrastructure Based Rollup, tandis que Swell pivote vers un terminal de trading IA — tous deux s’éloignent de la logique du « verrouillage d’actifs » pour répondre à la demande d’infrastructure liée au « traitement des transactions, à la gestion des ordres et à la fourniture de capacités » . Le plafond des revenus n’est plus limité par le rendement du staking, mais dépend désormais de l’échelle des échanges et de la pénétration produit.
En résumé, les LRT se transforment en simple point d’entrée pour le capital sous-jacent : les fonds utilisateurs obtiennent un rendement de base et une composable via le restaking, tandis que les protocoles génèrent des revenus grâce aux produits structurés, au crédit, au trading et aux services infrastructurels superposés.
Les récits du nouveau cycle poursuivent tous un « flux de trésorerie explicite ».


