چرا بازار پیشبینی HIP-4 هایپرلیکوئید نمیتواند با پولیمارکت رقابت کند؟
 Tapbit Wire
دادهها تا تاریخ ۵ اکتبر ۲۰۲۶. قیمتها، استیکینگ، سفارشنامهها و معاملات از API هایپرلیکوئید؛ حجم هر بازار از بایگانی معاملات گره منتشرشده توسط لیکوئیدیکشن؛ حجم کالشی و پولیمارکت از The Block. نمودارها دقیقاً مانند نسخه انگلیسی است، در بالا مشاهده شوند.
خلاصه
HIP-4 بیشتر شبیه پولیمارکت نیست، بلکه شبیه گزینهای (options) است که کنار موقعیت دائمی (perpetual) شما قرار دارد. بله، سهامها در همان حسابی که موقعیت اهرمی شما در آن است ذخیره میشوند، از همان حاشیه (margin) استفاده میکنند و روی همان موتور تطبیق سفارش معامله میشوند؛ بنابراین شرطبندی و موقعیتی که برای پوشش آن طراحی شده، همیشه در یک رابط قرار دارند. سه نکته دیگر نیز آن را متمایز میکند: هر کسی که ۵۰۰٬۰۰۰ واحد HYPE استیک کند میتواند بازاری ایجاد کند؛ شرایط تسویه در قالبی ثابت قبل از اولین معامله قفل میشوند؛ ورود رایگان است و خروج حدود یک دهم درصد هزینه دارد — دقیقاً برعکس نحوه محاسبه هزینههای کالشی و پولیمارکت.
در چهار ماه اول، تنها خود هایپرلیکوئید فعال بود. وقتی در ۲ می ۲۰۲۶ راهاندازی شد، تمام بازارها مستقیماً توسط پروتکل اداره میشدند — جمعاً ۶۹۱ بازار — و تنها در ۲۹ اوت بازارها برای مکانهای خارجی باز شد. از آن زمان تاکنون سه مکان استیک کردهاند و هنوز هیچ مکان چهارمی وجود ندارد.
اینکه آیا میتوانید آن را ببینید یا نه، به محل شما بستگی دارد. بازارهای پیشبینی صفحه جداگانهای دارند (app.hyperliquid.xyz/outcomes) و رابط کاربری بر اساس منطقه تصمیم میگیرد که آیا آن را در لیست معاملاتی کنار موقعیتهای دائمی و اسپات قرار دهد یا خیر. دسترسی از یک شبکه کرهای، این زبانه را در لیست بازارها نشان میدهد؛ اما در شبکهای که ما تست کردیم، این زبانه هم در لیست و هم در منو وجود ندارد، با این حال صفحه خودش باز میشود و معامله انجام میشود. هایپرلیکوئید دسترسی رابط کاربری را در چندین کشور محدود کرده است — یک ورودی که شما نمیبینید ممکن است برای کسی دو منطقه زمانی دورتر قابل مشاهده باشد.
از می تا اکنون، HIP-4 بهطور تجمعی ۳۱۷ میلیون دلار معامله کرده است — کالشی همین مقدار را در کمتر از چهار ساعت معامله میکند. در سپتامبر، برای هر ۱۰۰۰ دلار معاملهشده در کالشی و پولیمارکت، HIP-4 حدود ۷۰ سنت معامله کرد.
طراحی بهترین بخش آن است؛ اما مشکل مقیاس است. بیش از یک چهارم کل حجم HIP-4 تاکنون از جام جهانی که قبلاً تمام شده است نشأت گرفته است. بازار روزانه بیتکوین که چهار ماه اول را تحمل کرد، از اوج می ۹۳٪ کاهش یافته است. مکانهای جدید سپتامبر را به ۵۱ میلیون دلار بازگرداندند که سطحی مشابه جولای است و مکانی که بیشترین سهم را دارد، به معاملهگران حدود ۰٫۶ سنت برای هر دلار معاملهشده پاداش میدهد. اکتبر حتی کندتر شروع شده و میانگین روزانه آن حدود ۱٫۲۵ میلیون دلار است. کل هزینههای بازار روزانه حدود ۱۳۰۰ دلار است — کمتر از نیمی از سودی که یک مکان تنها با نگهداری بیحرکت استیک خود کسب میکند.
الف. طراحی محصول: چهار تفاوت با کالشی و پولیمارکت
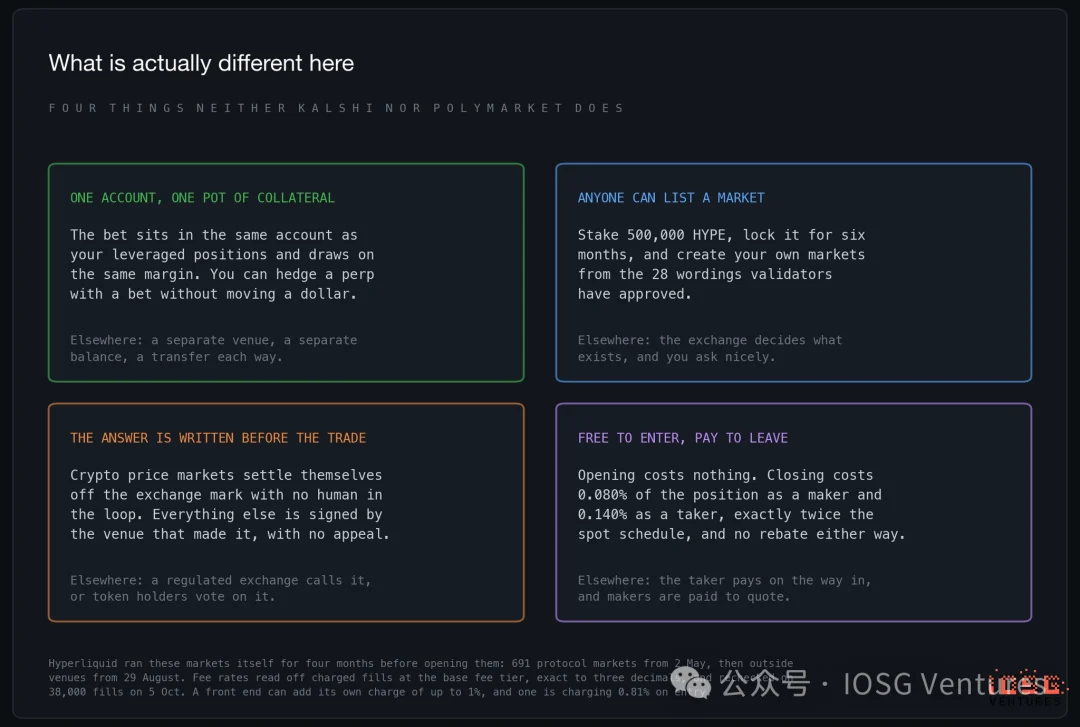
محاسبه نرخ کارمزد از معاملاتی که واقعاً کارمزد دریافت شده، بر اساس سطح پایه:
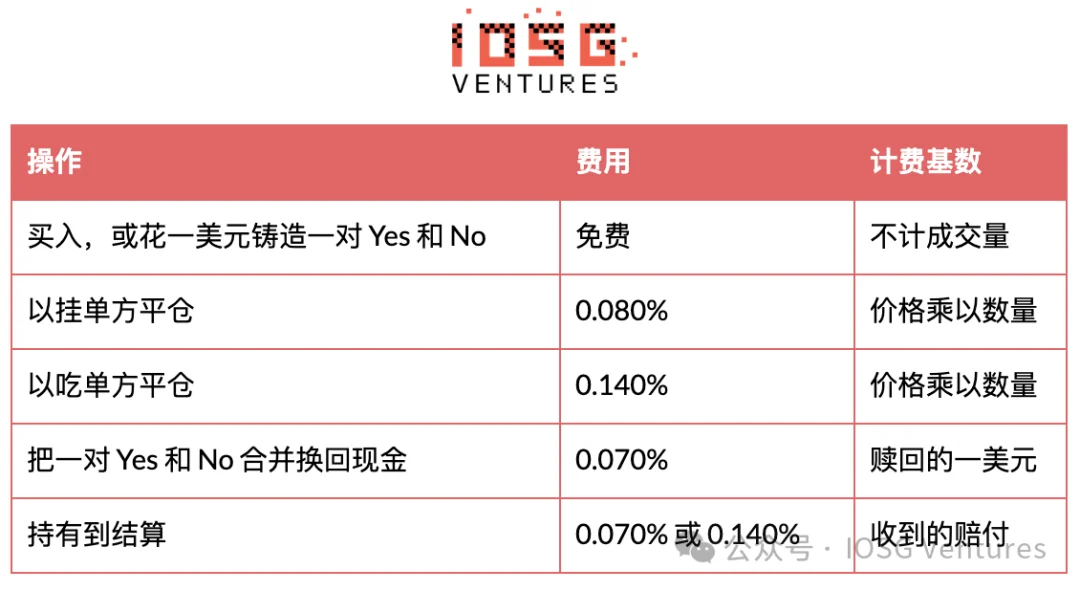
این دقیقاً دو برابر نرخ اسپات است: نرخ پایه اسپات ۰٫۰۷۰٪ برای خریدار (taker) و ۰٫۰۴۰٪ برای فروشنده (maker) است. یک طرف دو برابر شده و طرف دیگر صفر شده — هزینه یک دور کامل معامله همانند اسپات است، اما کاملاً در زمان خروج جمعآوری میشود. تخفیفهای رایج بهصورت ساده ضرب میشوند: تخفیف ۴٪ معرفیکننده، ۰٫۱۴۰٪ را به ۰٫۱۳۴۴٪ تبدیل میکند و اعمال تخفیف ۱۰٪ استیکینگ، آن را به ۰٫۱۲۰۹۶٪ میرساند — هر معاملهای که بررسی کردیم دقیقاً تا سنت با این محاسبات مطابقت داشت. هیچ پاداشی برای فروشنده (maker rebate) وجود ندارد؛ تنها جایی که بازرگانان بازار در اینجا بدتر از سایر بخشهای صرافی عمل میکنند.
هنوز هیچ مکانی نرخ کارمزد خود را بالاتر از مقدار پیشفرض تنظیم نکرده است، بنابراین درآمد مکان از کارمزد پروتکل کسر میشود، نه اضافه میگردد. تنها کارمزدی که ممکن است در زمان ورود پرداخت کنید، از برنامه رابط کاربری است: بر اساس قوانین اسپات، کارمزد سازنده (builder fee) حداکثر ۱٪ است و یک برنامه در زمان ورود ۰٫۸۱٪ کارمزد دریافت میکند — حدود شش برابر کارمزد خروج پروتکل.
تسویه نیازمند بررسی دقیقتر است، چون خطر مکان در این بخش قرار دارد. پولیمارکت از صاحبان توکن UMA برای رأیگیری در تصمیمگیری استفاده میکند که امسال باعث تبدیل شدن بازار ۳۷۵ میلیون دلاری مایکرواستراتژی به یک درگیری تلخ شد. کالشی بهعنوان یک صرافی نظارتشده، خودش تصمیمگیری میکند و ناظران بالاتر از آن هستند. HIP-4 این موضوع را تقسیم میکند: بازارهای قیمت رمزارزها در دقیقه توافقشده قیمت علامت صرافی را میخوانند و بهصورت خودکار تسویه میشوند؛ اما تمام بازارهای دیگر توسط امضای شخصی که آن را ایجاد کرده است تسویه میشوند — بدون دوره اختلاف و بدون امکان امضا توسط هیچکس غیر از خود شخص.
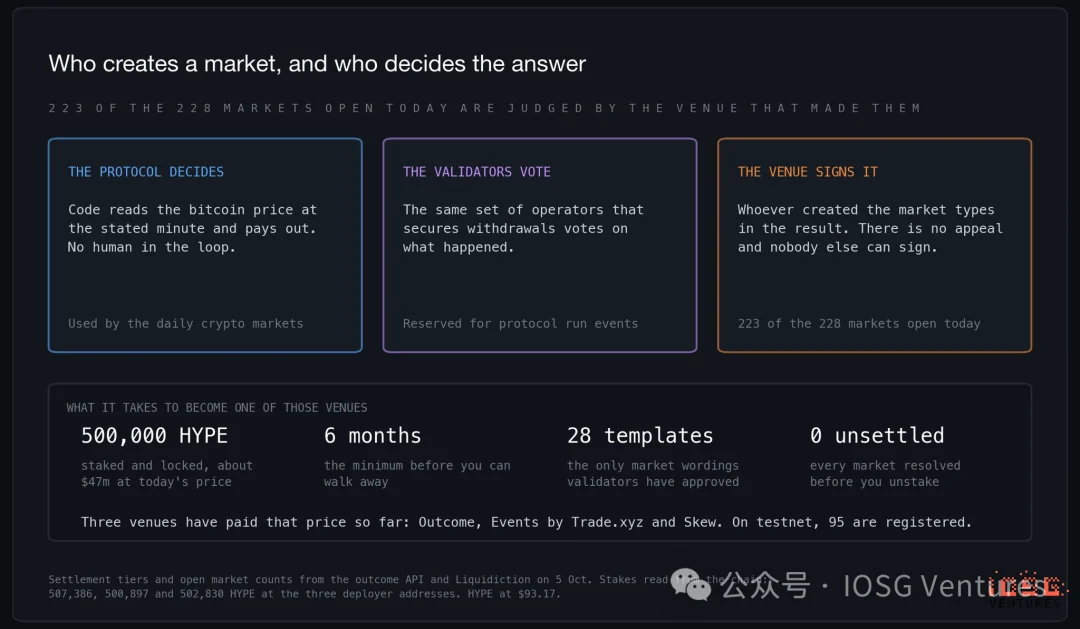
از ۲۲۸ بازار باز امروز، ۲۲۳ مورد در دسته دوم قرار دارند. محدودیت، پول و زمان است نه رویه. تا زمانی که مکانی بازارهای تسویهنشده داشته باشد، استیک آن قفل میماند؛ نمیتواند در شش ماه آینده برداشت شود؛ و تنها واژهبندیهایی که قبلاً توسط معتبرسازها تأیید شدهاند قابل استفاده هستند. این واژهبندی عمداً طولانی و دقیق است — مثلاً قالب «طرح اولیه عمومی شرکت» (IPO) کلیه شرایط لازم برای تعریف «اجرا» را در یک صفحه کامل فهرست میکند. قوانینی که پیش از معامله نوشته میشوند، بهتر از بحث و جدل پس از آن هستند. واگذاردن قلم به یک شخص نامگذاریشده بدون کانال اعتراض واقعاً بدتر از داشتن یک رویه است — اما فقط اگر خود آن رویه دچار شکست نشود.
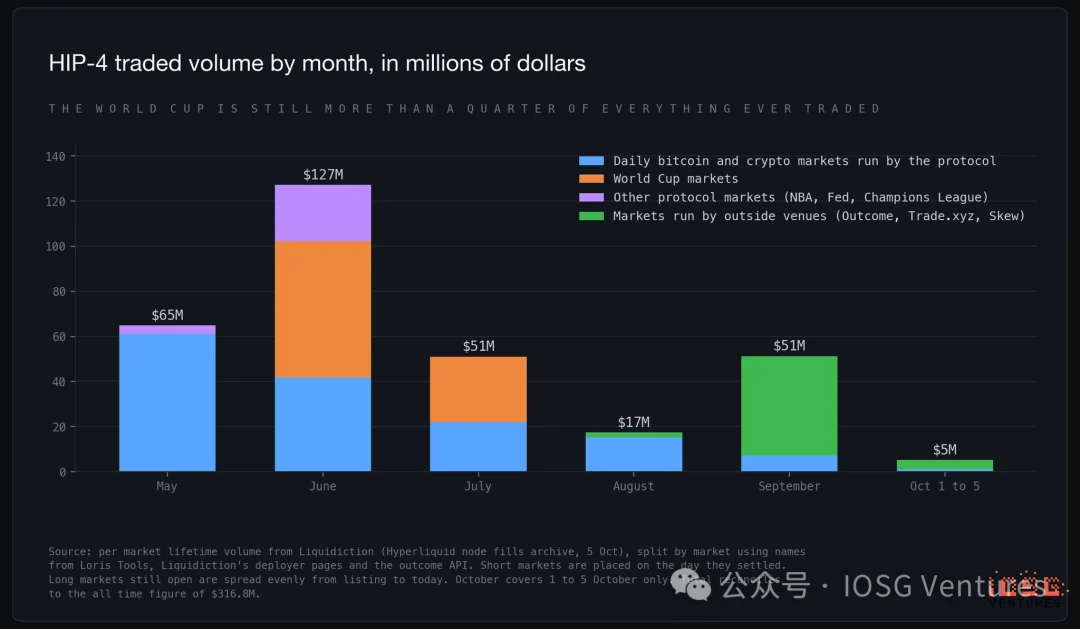
ژوئن اوج حجم معاملات بود و دلیل آن جام جهانی فوتبال بود. بازارهای فوتبال به تنهایی ۸۹٫۵ میلیون دلار معامله کردند که ۲۸٪ از حجم تجمعی HIP-4 را تشکیل میداد. پس از پایان جام جهانی، حجم معاملات در دو ماه بعد بیش از ۸۰٪ کاهش یافت. در سپتامبر حجم به ۵۱ میلیون دلار بازگشت که کل این روند بازگشتی از سوی مراکز خارجی ایجاد شد؛ در پنج روز اول اکتبر تنها ۵ میلیون دلار معامله شد.
زیر این رویدادها، پروتکل از ماه می از یک بازار ثابت روزانه استفاده کرده است: آیا بیتکوین تا صبح روز بعد ساعت شش بالاتر از قیمت مشخصی خواهد بود؟ این احتمالاً محصولی است که بیشترین ویژگیهای Hyperliquid را دارد و قبل از رسیدن به کف، چهار ماه متوالی کاهش یافته است.
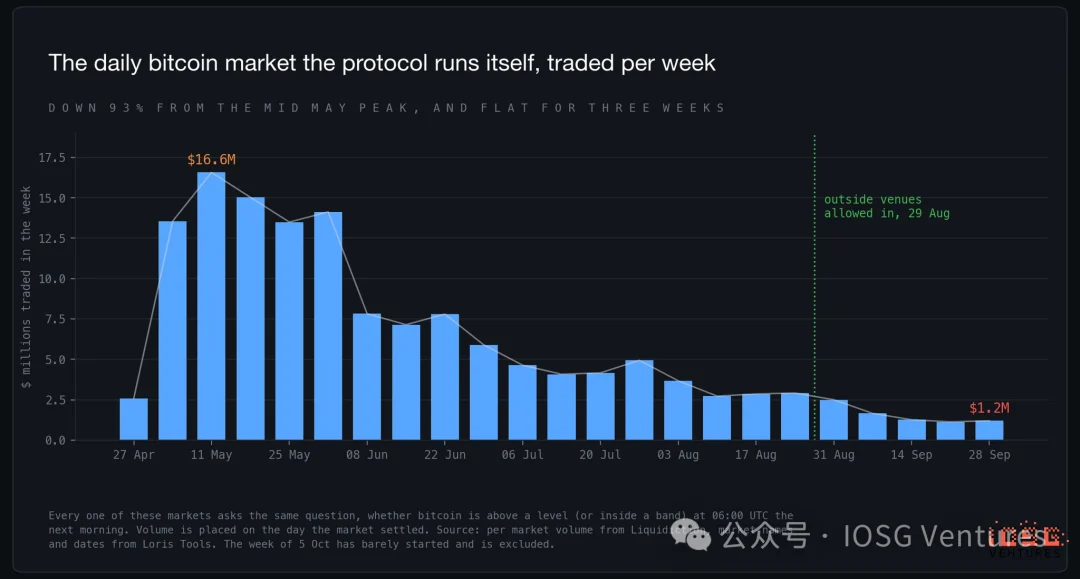
هفتهٔ ۱۱ می ۱۶٫۶ میلیون دلار معامله کرد؛ هفتهٔ ۲۸ سپتامبر تنها ۱٫۲ میلیون دلار معامله کرد و دو هفتهٔ قبل نیز تقریباً همین مقدار بود. اگر هر روز یک سؤال تکراری بپرسید، تعداد شنوندگان کم میشود تا اینکه تقریباً هیچکس باقی نماند و سرانجام فعالیت متوقف شود. هرچه HIP-4 در آینده تبدیل شود، این نخواهد بود.
II. پنج هفته از اجرای باز:
حجم معاملات تحت حمایت یارانه و لیستشدن مضاعف بازارها
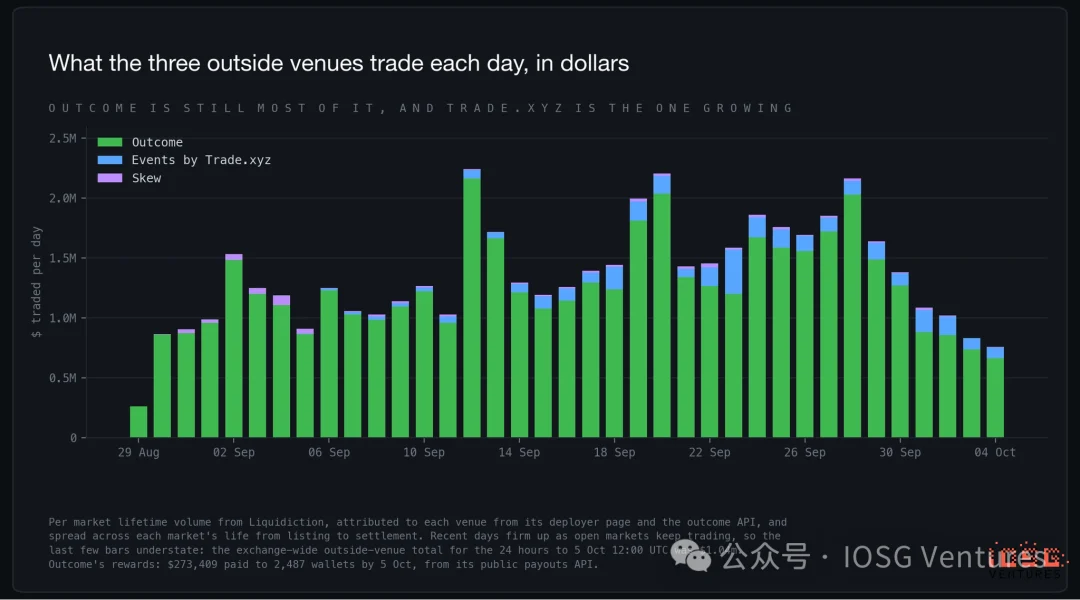
Outcome اولین پلتفرمی بود که در ۲۹ اوت راهاندازی شد. Skew روز بعد بازارهایی را ثبت کرد اما از آن زمان تاکنون تقریباً هیچ معاملهای انجام نشده است. Events تحت Trade.xyz در ۵ سپتامبر ثبت شد و در ۱۰ سپتامبر برای عموم باز شد. در کل HIP-4، در جدیدترین روز سهم Outcome ۶۸٪، Trade.xyz ۲۱٪، بازارهای تحت مدیریت پروتکل ۱۰٪ و سایرین (از جمله Skew) باقیمانده است. اگر فقط مراکز خارجی را در نظر بگیریم، از ۲۹ اوت تاکنون سهم Outcome ۹۲٪ بوده است، در حالی که سهم Trade.xyz از صفر به نزدیک یک چهارم در جدیدترین روز رشد کرده است. انتخاب بازارهای آن نظریترین است: قراردادهای دوتایی برای پیشبینی قیمت سهام و قراردادهای دائمی کالاها، لیگ ملی فوتبال آمریکا (NFL)، و تنها سؤالات صرافی دربارهٔ امکان لیستشدن Anthropic و OpenAI قبل از ضربالاجل تعیینشده.
این حجم باید تعدیل شود. Outcome برنامهٔ پاداشی یک میلیون دلاری دارد که به تولیدکنندگان و معاملهگران در هر بازار و هر روز پاداش میدهد، اما فقط برای سفارشهایی که کد اپلیکیشن خود را حمل میکنند. تا ۵ اکتبر، این برنامه ۲۴۸۷ کیف پول را به مبلغ ۲۷۳۴۰۹ دلار پاداش داده است — یعنی حدود ۷۴۰۰ دلار در روز که تقریباً ۰٫۶٪ از حجم کل Outcome و چهار برابر هزینهٔ یک معاملهٔ دورهای است. یک چهارم بودجه از پیش خرج شده و پرداختهای روزانه علامتی از کاهش ندارند. مراکز خارجی در سپتامبر روزانه ۱ تا ۲ میلیون دلار معامله میکردند که در آخر هفتهها شلوغتر بود؛ اما در اکتبر این رقم به حدود ۱ میلیون دلار در روز کاهش یافت، در حالی که پرداختهای پاداش ادامه دارد.
اجراي باز همچنین اولین بازارهای تکراری را ایجاد کرده است. هم Outcome و هم Trade.xyz دربارهٔ جلسهٔ فدرال رزرو در اکتبر بازار ثبت کردهاند و در هفت روز گذشته Outcome در این بازار ۳۵۴۰۰۰ دلار و Trade.xyz تنها ۹۰ دلار معامله کرده است. همچنین هر دو دربارهٔ سرمایهگذاری اولیهٔ Anthropic سؤالاتی ثبت کردهاند که در هیچکدام حجم معاملات قابلتوجهی ایجاد نشده است. هر کسی میتواند سؤالی را ثبت کند، یعنی دو مرکز میتوانند یک سؤال یکسان را ثبت کنند و سفارشنامههای آنها ادغام نمیشوند. حجم معاملات به سمت مرکزی جریان مییابد که یارانه پرداخت میکند.
محتوای معاملات به سمت ورزشها تمایل پیدا کرده است. در ۳۰ روز گذشته، فوتبال، فوتبال آمریکایی و ورزشهای الکترونیکی ۴۵٪ از حجم معاملات را تشکیل دادهاند، سؤالات قیمت ارزهای دیجیتال ۴۲٪، سهام و کالاها ۷٪ و فدرال رزرو ۶٪. علاقهمندی باز (Open interest) حتی بیشتر منحرف شده است: دو سوم سرمایهٔ در معرض ریسک بر روی ورزشها است، عمدتاً بازارهای بلندمدت فصلی مانند لیگ برتر انگلستان، لیگ قهرمانان اروپا و قهرمان لیگ ملی فوتبال آمریکا (NFL)، در حالی که سهم قیمت ارزهای دیجیتال تنها ۱۷٪ است.
الگوهاي قابل استفاده سریعتر از مراکز افزایش مییابند. تأییدکنندگان ۲۸ الگو را تأیید کردهاند که از ۱۸ الگو در اواسط سپتامبر افزایش یافته است؛ الگوهای جدید شامل پخش قیمت (spreads)، بیشتر/کمتر (over/unders)، توپ طلایی (Ballon d'Or)، مقایسه مستقیم دو مدل هوش مصنوعی در رتبهبندی و سرمایهگذاری اولیهٔ شرکتهاست. ارتقاء بعدی شبکه ظرفیت هر مرکز را به ۲۰۰ بازار همزمان و ۱۰۰۰ بازار جدید در روز دو برابر میکند. تستنت اکنون ۹۵ عامل ثبتشده دارد؛ اما در اصلنت هنوز تنها سه عامل وجود دارد.
III. منبع سفارشها: هفت از ده سفارش از طریق Outcome جریان مییابد
برای اینکه یک اپلیکیشن رابط کاربری سفارشی را به نمایندگی از شما ثبت کند، شما یک کلید امضای جداگانه را مجوز میدهید که نام آن بر اساس نام اپلیکیشن است. بنابراین یک کیف پول ثبتشده در outcome.xyz همیشه برچسبی مانند Outcome-9d3c74de دارد که برای همه قابل مشاهده است. ورود از طریق اپلیکیشن موبایل صرافی به همین شکل عمل میکند و برچسب Mobile QR را نشان میدهد؛ در نسخهٔ دسکتاپ هر مرحله با کلید شخصی شما امضا میشود و هیچ برچسبی ایجاد نمیکند. ما فقط Outcome را بررسی کردیم چون حدود ۹۰٪ از حجم معاملات مراکز خارجی را تشکیل میدهد و تنها پاسخ آن اهمیت دارد.
حدود ۷۰٪ از حجم معاملات از کیفپولهای ثبتشده در outcome.xyz نشأت میگیرد، حدود یک پنجم از کیفپولهای بدون برچسب و حدود یک دهم از اسکریپتها و ابزارهای شخص ثالث که کلیدهای خود را نامگذاری کردهاند. هرچه مقیاس بزرگتر باشد، سهم Outcome بیشتر است: سه چهارم حجم در بین ۲۰ کیفپول برتر، و حدود نیمی در سایرین. این دقیقاً نتیجهٔ یک برنامهٔ پاداش است: فقط سفارشهایی که از طریق کد Outcome ارسال میشوند پاداش میگیرند و کارگزاران بازار که پاداش میگیرند، دقیقاً بزرگترین کیفپولها هستند.
این روش محدودیتهایی دارد. یک برچسب تنها نشاندهندهٔ ثبتنام یکبارهٔ کیف پول از طریق یک اپلیکیشن است، نه اینکه هر معاملهٔ خاصی از آن طریق ارسال شده باشد. و پنجم بدون برچسب نمیتواند بهسادگی بهعنوان کاربران صفحهٔ رسمی صرافی در نظر گرفته شود: بیشتر آنها همزمان در بسیاری از سفارشنامهها هر دو طرف را قیمتگذاری میکنند — اسکریپتهایی که با کلیدهای خود امضا میکنند. نمونهبرداری از ۱۲۱ کیف پول است که از معاملات اخیر در ۶۰ سفارشنامهٔ فعالتر انتخاب شدهاند و وزن آنها بر اساس حجم ۴۸ ساعته تعیین شده است و طبیعتاً به سمت کارگزاران بازار سوگیری دارد. کارمزدها نیز پاسخی به این سؤال نیستند. کمتر از ۱٪ از مبالغ در نمونه، کارمزد سازنده پرداخت کردهاند — یعنی نه دلار در دو روز — در حالی که کد Outcome هیچ کارمزدی دریافت نمیکند و یک اپلیکیشن رایگان برای مسیریابی دقیقاً مشابه عدم استفاده از هر اپلیکیشنی است.
IV. مقایسهٔ عملکرد با Kalshi و Polymarket: شکافی حدود ۱۴۰۰ برابری که همچنان گستردهتر میشود
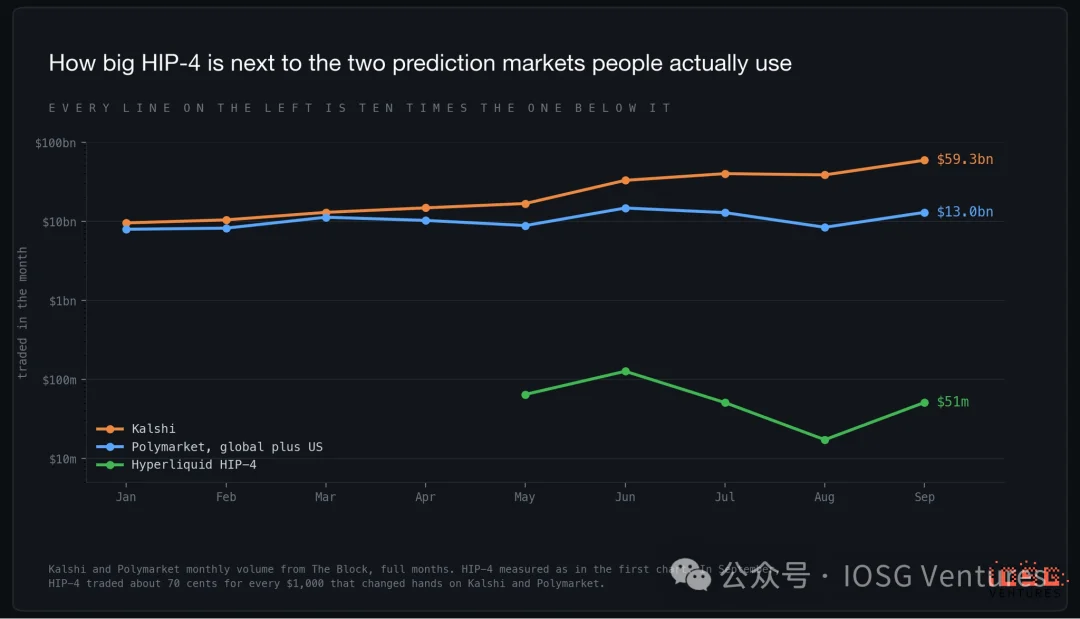
شکاف حدود ۱۴۰۰ برابر است و از نظر دلاری همچنان گستردهتر میشود، حتی در حالی که خود HIP-4 در حال رشد است. Kalshi در سپتامبر ۵۹٫۳ میلیارد دلار معامله کرد که نسبت به اوت ۲۰٫۶ میلیارد دلار افزایش یافته است. Polymarket، شامل کسبوکار ایالات متحده، ۱۳ میلیارد دلار معامله کرد که اکثر آن اکنون در اپلیکیشن ایالات متحده انجام میشود. HIP-4 ۵۱ میلیون دلار معامله کرد.
برتری رقابتی بازیگران فعلی در طراحی بازار نیست؛ آنها با دو عامل اصلی که واقعاً حجم معاملات را تعیین میکنند، پیروز میشوند. اول اینکه رویدادهایی هستند که مردم به آنها اهمیت میدهند — هزاران رویداد که ظرف چند ساعت پس از شکلگیری خبر قابل فهرستبندی هستند. دوم توزیع است: اپلیکیشنها، برندها، مخاطبان ورزشی و در مورد کالشی، یک لایه سازگار با مقررات که کارگزاران آمریکایی میتوانند مستقیماً به آن متصل شوند. HIP-4 شامل ۲۸ الگو، سه سکو و پایگاه کاربری است که قبلاً معاملات دائمی (perpetuals) انجام میداد.
رقیبان فعلی نیز شروع به حرکت به سمت هایپرلیکوئید کردهاند. در اوایل سپتامبر، پلیمارکت معاملات دائمی را برای کاربران خارج از ایالات متحده راهاندازی کرد — ۶۷ بازار پوششدهنده ارزهای دیجیتال، سهام، شاخصها و کالاها با اهرم تا ۲۰ برابر. این امکان انجام شرطبندی و موقعیتهای اهرمی در یک محیط واحد، انحصاری HIP-4 بود. اکنون این ویژگی به رقابت تبدیل شده و پلیمارکت با داشتن رویدادها وارد این رقابت شده است.
پنجم. اقتصاد: کارمزدهای بازار کمتر از نصف بازده سهامگذاری یک سکوی تنها است
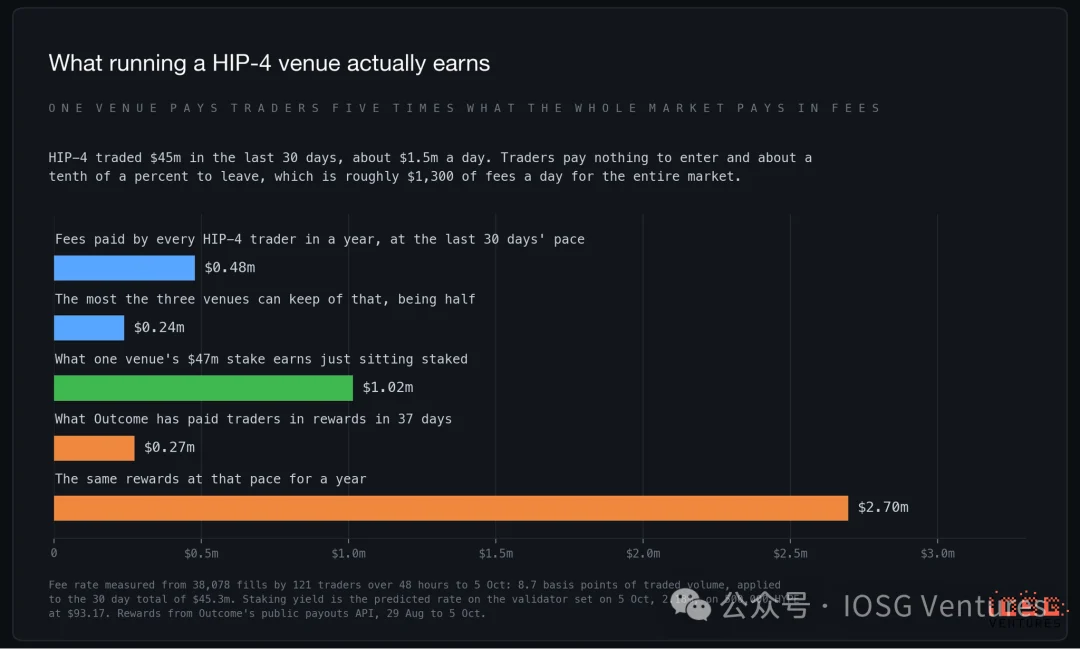
با سرعت ۳۰ روز گذشته، تمام معاملهگران HIP-4 در مجموع سالانه حدود ۴۸۰ هزار دلار کارمزد پرداخت میکنند. سکوها حداکثر نیمی از این مبلغ را دریافت میکنند که بین سه سکو تقسیم میشود. سرمایهگذاری لازم برای ورود یک سکو سالانه فقط با نشستن در جای خود ۱ میلیون دلار درآمد دارد؛ و سکوی پرحجمتر سالانه ۲٫۷ میلیون دلار پاداش پرداخت میکند تا این حجم را جذب کند.
با این اعداد، هیچ سکویی در حال اداره یک کسبوکار نیست. آنها در حال خرید یک گزینه هستند و این گزینه ارزش دارد: هایپرلیکوئید میگوید اپراتورها میتوانند در آینده نرخهای کارمزد خود را افزایش دهند، حجم معاملات میتواند رشد کند تا کارمزدها را تأمین کند و ارزش مقایسهپذیرهای خصوصی این بخش ۲۲ و ۲۱ میلیارد دلار است، در حالی که گفته میشود کالشی در مذاکراتی با ارزش ۴۰ میلیارد دلار قرار دارد. اما همچنان یک گزینه است و هزینه نگهداری آن سرمایهگذاری ۴۷ میلیون دلاری است که اگر حجم معاملات هرگز محقق نشود، بیارزش میشود.
ششم. نتیجهگیری: طراحی پیشرو، اما بازار هنوز وارد نشده است
بلوکها به خوبی ساخته شدهاند؛ اما بازار هنوز نیامده است.
از جنبههایی که یک مهندس انتخاب میکند، هایپرلیکوئید محصول بهتری ساخته است: یک حساب، یک صندوق همراه، امکان شرطبندی و موقعیت پوششی در یک رابط واحد؛ شرایط تسویه در قالب الگو قبل از اولین معامله تعریف شدهاند؛ و گزینههای «بله» و «خیر» برای یک سؤال مشترک در یک کتاب سفارش مشترک قرار دارند تا نقدینگی تقسیم نشود. هیچ چیز در پنج ماه گذشته نشان نمیدهد که طراحی مانع اصلی باشد.
قویترین استدلال در این راستا این است که هرگز نیازی به ترک محیط نیست. همراه، پوشش و شرطبندی همگی در یک حساب انجام میشوند — برای یک دفتر معاملاتی که قبلاً معاملات دائمی روی هایپرلیکوئید انجام میدهد، افزودن یک موقعیت پیشبینی تنها یک کلیک است، بدون نیاز به تغییر پلتفرم، بدون موجودی جدید و بدون انتقالهای مکرر. هرچه نتیجه رقابت با کالشی باشد، این ویژگی ارزش دارد و دلیلی است که این سیستم حتی اگر هرگز به یک کسبوکار تبدیل نشود، در مقیاسی خاص ادامه خواهد یافت. اما این ویژگی کمتر منحصر به فرد است تا در آگوست: اکنون پلیمارکت نیز اهرم را در کنار شرطبندیهای خود ارائه میدهد و از سویی که کاربران دارد، شروع کرده است.
هنوز عمق کافی را ندارد. در ۲۵ کتاب سفارش فعالتر، میانه فاصله بین قیمت خرید و فروش ۰٫۲۹ سنت است و حدود ۴۷۰۰ دلار در فاصله یک سنتی از بهترین قیمت فروش منتظر مانده است. خرید ۱۰۰۰ دلاری تنها چند نقطه پایه بالاتر از بهترین قیمت فروش انجام میشود؛ اما خرید ۱۰۰۰۰ دلاری ۲ تا ۳ درصد بیشتر پرداخت میکند و در چهار یا پنج مورد از این ۲۵ کتاب سفارش، اصلاً نمیتوان آن را با نقلقولهای قابل مشاهده انجام داد. معاملات خرد به خوبی کار میکنند؛ اما سرمایههای بزرگ نمیتوانند.
همچنین امکانات معاملاتی بسیار محدود است. حجم بازارهای پیشبینی از موضوعات تشکیل شده و موضوعات یا از تیم ویراستاری که هفتگی صدها رویداد را فهرست میکند، یا از تقویم ورزشی ناشی میشوند. HIP-4 دارای ۲۸ عبارت تأییدشده، سه سکو که هرکدام ۴۷ میلیون دلار سرمایهگذاری کردهاند تا از آنها استفاده کنند و دو مورد از این سکوها قبلاً سؤالات یکسانی را فهرست کردهاند. کالشی میتواند ظرف یک بعدازظهر بازاری را بر اساس یک داستان خبری راهاندازی کند.
پایگاه کاربری نیز دقیقاً نادرست است. هر آدرس روزانه هشت بار معامله میکند — این یک دفتر معاملاتی است، نه عموم شرطبندان. اگر هدف ابزاری با پرداخت سقفدار برای معاملهگران ارزهای دیجیتال باشد، این طرح مناسب است؛ زیرا این دقیقاً کاری است که این طراحی بهترین عملکرد را در آن دارد. اما اگر هدف جذب جمعیتی باشد که کالشی و پلیمارکت برای آن رقابت میکنند، این طرح کار نمیکند — و اینکه دو سوم سرمایههای در معرض خطر روی بازارهای فوتبال بلندمدت قرار دارد، نشان میدهد سکوها همچنان در این جهت تلاش میکنند.
احتمالاً راهحل سادهترین مسیر است. HIP-4 به عنوان یک ویژگی از هایپرلیکوئید باقی خواهد ماند و درآمد ناچیزی کسب خواهد کرد؛ ارزش اصلی آن این است که معاملهگران دائمی نیازی به افتتاح حساب در جای دیگری ندارند. انجام این کار ارزشمند است، اما ارزشگذاری آن به عنوان یک کسبوکار بازار پیشبینی توجیهپذیر نیست.