rush طلا در ریستیکینگ خنک میشود، زیرا فشار حاشیه کم باعث میشود پنج پروتکل پیشرو بهصورت جمعی تغییر مسیر دهند
 Tapbit Wire
پروتکلهای ریستیکینگ مایع (LRT)، که پیشتر «موتور بازده اتریوم» نامیده میشدند، در حال تحول جمعی هستند.
در ۲۹ سپتامبر، اعلامیهای از ether.fi، پیشتاز LRT، بازار ریستیکینگ را سرد کرد. این پروتکل که پیشتر بهعنوان معیاری برای این حوزه شناخته میشد، اعلام کرد تا پایان این سهماهه کسبوکار ریستیکینگ خود را رسمیً واگذار کرده و کاملاً به سمت تبدیلشدن به یک نئوبانک (نئوبانک رمزارزی) حرکت میکند. مایک سیلاگادزه، مدیرعامل این شرکت، صراحتاً اعلام کرد: ریستیکینگ دیگر فرصتهای بازدهی معناداری ارائه نمیدهد و ریسکهای امنیتی غیرقابل چشمپوشیای دارد؛ بنابراین خروج از آن انتخاب منطقی است.
در تاریخ ۳۰ سپتامبر، ارزش کل قفلشده (TVL) در کل بازار ریستیکینگ مایع حدود ۱٫۴۵ میلیارد دلار بود، درحالیکه درآمد پروتکلها در سراسر این حوزه در یک هفته تنها حدود ۱۰۰٬۰۰۰ دلار بود.
ether.fi اولین پروتکلی نیست که از این حوزه دور میشود و آخرین نیز نخواهد بود. پنج پروتکل پیشرو در حوزه ریستیکینگ مایع — کِلپ، رنزو، سول، پافر و بِدراک — همگی بهتدریج برچسب تکی «LRT» را از خود جدا کرده و وارد فصل دومی میشوند که مسئلهای از بقا است.
کِلپ: یک سال بازنویسیشده توسط هکرها، از کسب حاشیه تا فروش نقدینگی
بهعنوان دومین پروتکل پیشرو LRT پس از ether.fi، تغییر مسیر کِلپ حس اجبار قویای دارد.
حمله به پل بینزنجیرهای در ۱۸ آوریل، رویدادی غیرقابل پیشبینی برای کِلپ و کل بازار LRT بود. مهاجم با جعل پیامهای بینزنجیرهای، حدود ۱۱۶٬۵۰۰ واحد rsETH را از هیچ ایجاد کرد که ارزشی معادل ۲۹۳ میلیون دلار داشت. این حادثه نهتنها ترازنامه کِلپ را بهشدت لطمه زد، بلکه زنگ خطر امنیتی برای کل کسبوکار ریستیکینگ در سطح segu industry نیز بهصدا درآورد.
پس از بقای این پروتکل در این بحران، کِلپ بهصورت فعال اقدامات امنیتی خود را تشدید کرد. در ماه می، اعلام کرد که ردپای rsETH در شبکههای بینزنجیرهای را کاهش میدهد و پشتیبانی خود را بر روی شبکههایی با امنیت بالاتر و ادغام اکوسیستمی قویتر متمرکز میکند و بهتدریج پلسازی rsETH را در چندین زنجیره متوقف میکند. حتی زودتر از این، محصول ریستیکینگ BNB بهنام Kernel که تحت اکوسیستم KernelDAO همانند کِلپ فعالیت میکرد، قبل از موعد تعطیل شد و از مارس، پذیرش سپردههای جدید کاملاً متوقف گردید.
با این حال، کِلپ از بازار بازده خارج نشد— بلکه فقط مسیر خود را تغییر داد: از فروش «بازده ریستیکینگ» به فروش «نقدینگی اعتباری کوتاهمدت».
تمرکز آن اکنون بر دو کسبوکار جدید است: صندوق استراتژی Gain و ارز ثابت KUSD. KUSD محصولی جدید است که هنوز راهاندازی نشده است. طبق افشای رسمی، این ابزاری نقدینگی کوتاهمدت برای تسویهحسابهای نهادی است: نهادها برای پرداخت، انتقال وجه و تسویهحساب بینالمللی، منابع کوتاهمدت دریافت میکنند و پس از اتمام تراکنشها با اضافهکردن سود، آنها را بازمیگردانند؛ درآمد اصلی آن نیز عمدتاً از فعالیتهای واقعی تسویهحساب تأمین میشود.
پس از هک، TVL کِلپ از نزدیک به ۱٫۵ میلیارد دلار به کمی بیش از ۱٫۱ میلیارد دلار افت کرد که حدود ۲۵٪ کاهش را نشان میدهد. با این وجود، کِلپ پس از ether.fi همچنان پروتکلی با بالاترین TVL در حوزه LRT باقی مانده است. امسال، درآمد خالص تجمعی کِلپ ۲۶٫۵۲ میلیون دلار بوده است. با این حال، اکثریت این درآمد خالص شامل پاداشهای اتریوم و توکن EIGEN از استیکینگ است که باید به کاربران توزیع شود و تنها ۵٪ آن واقعاً بهعنوان درآمد اختیاری پروتکل محسوب میشود. در نتیجه، سود پروتکل تنها ۱٫۴۱ میلیون دلار است.
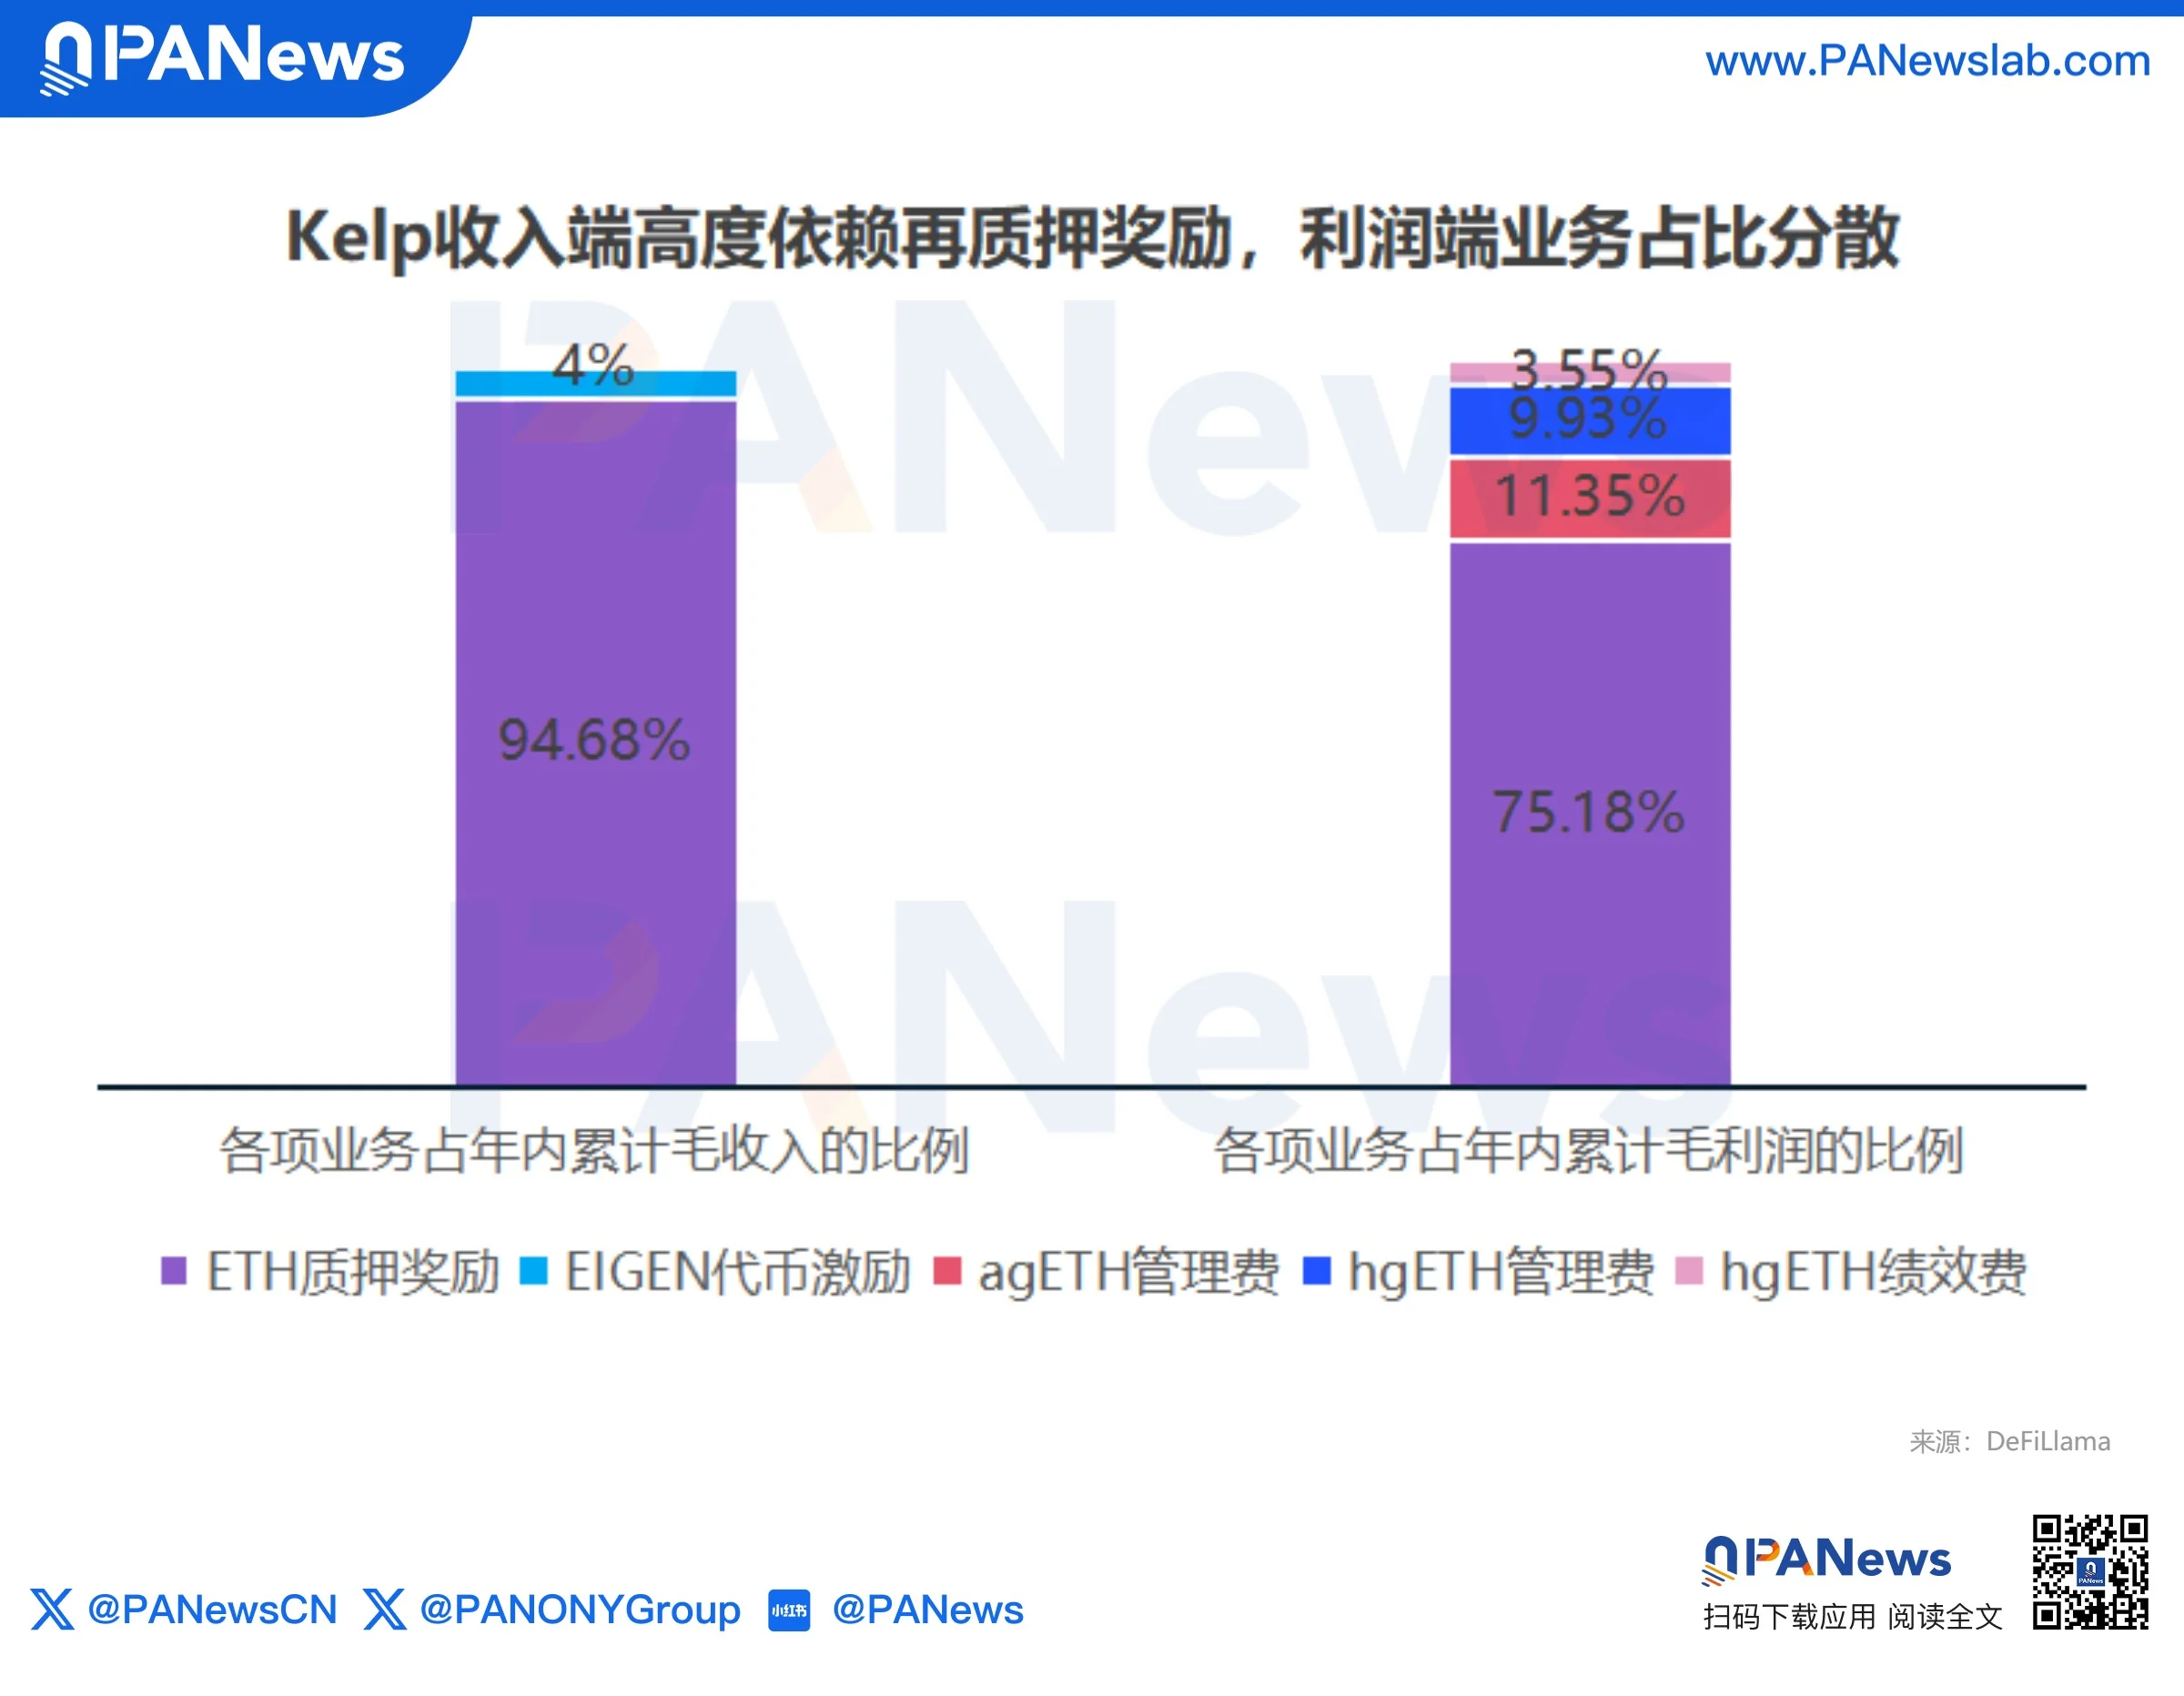
قابل توجه است که نرخ نگهداری کارمزد مدیریتی برای محصولات سری Gain مانند agETH و hgETH ۱۰۰٪ است و TVL آنها تنها حدود ۳۰ میلیون دلار است. بهعبارت دیگر، این صندوقهای استراتژیک تنها با حدود ۲٫۵٪ TVL و ۱٫۳٪ درآمد، تقریباً ۲۵٪ سود را تولید میکنند.
رنزو: از صادرکننده LRT تا ارائهدهنده محصولات ساختاریافته رویزنجیرهای
در مقایسه با تغییر مسیر واکنشی کِلپ، رنزو بهصورت پیشگیرانه تغییر مسیر میدهد.
در ۹ سپتامبر، پروتکل رنزو بهرسمیت «رنزو فایننس» بازبرند شد و موقعیت خود را از «پروتکل LRT» به «پلتفرم بازده ساختاریافته رویزنجیرهای» ارتقا داد. سیستم محصولات آن به سه ماژول تقسیم شد: مجموعه استیکینگ، صندوقهای ذخیره و مجموعه نهادی.
پشت این تغییر نام، تغییری در منطق کسبوکار است. در گذشته ezETH قطب اصلی بود و تمام فعالیتها حول صدور LRT میچرخید؛ اکنون LRTها بهتدریج به لایه ورودی دارایی و پایه سرمایه تبدیل میشوند و تمرکز رشد به سمت محصولات بازده ساختاریافته مدیریتشده فعال منتقل میشود.
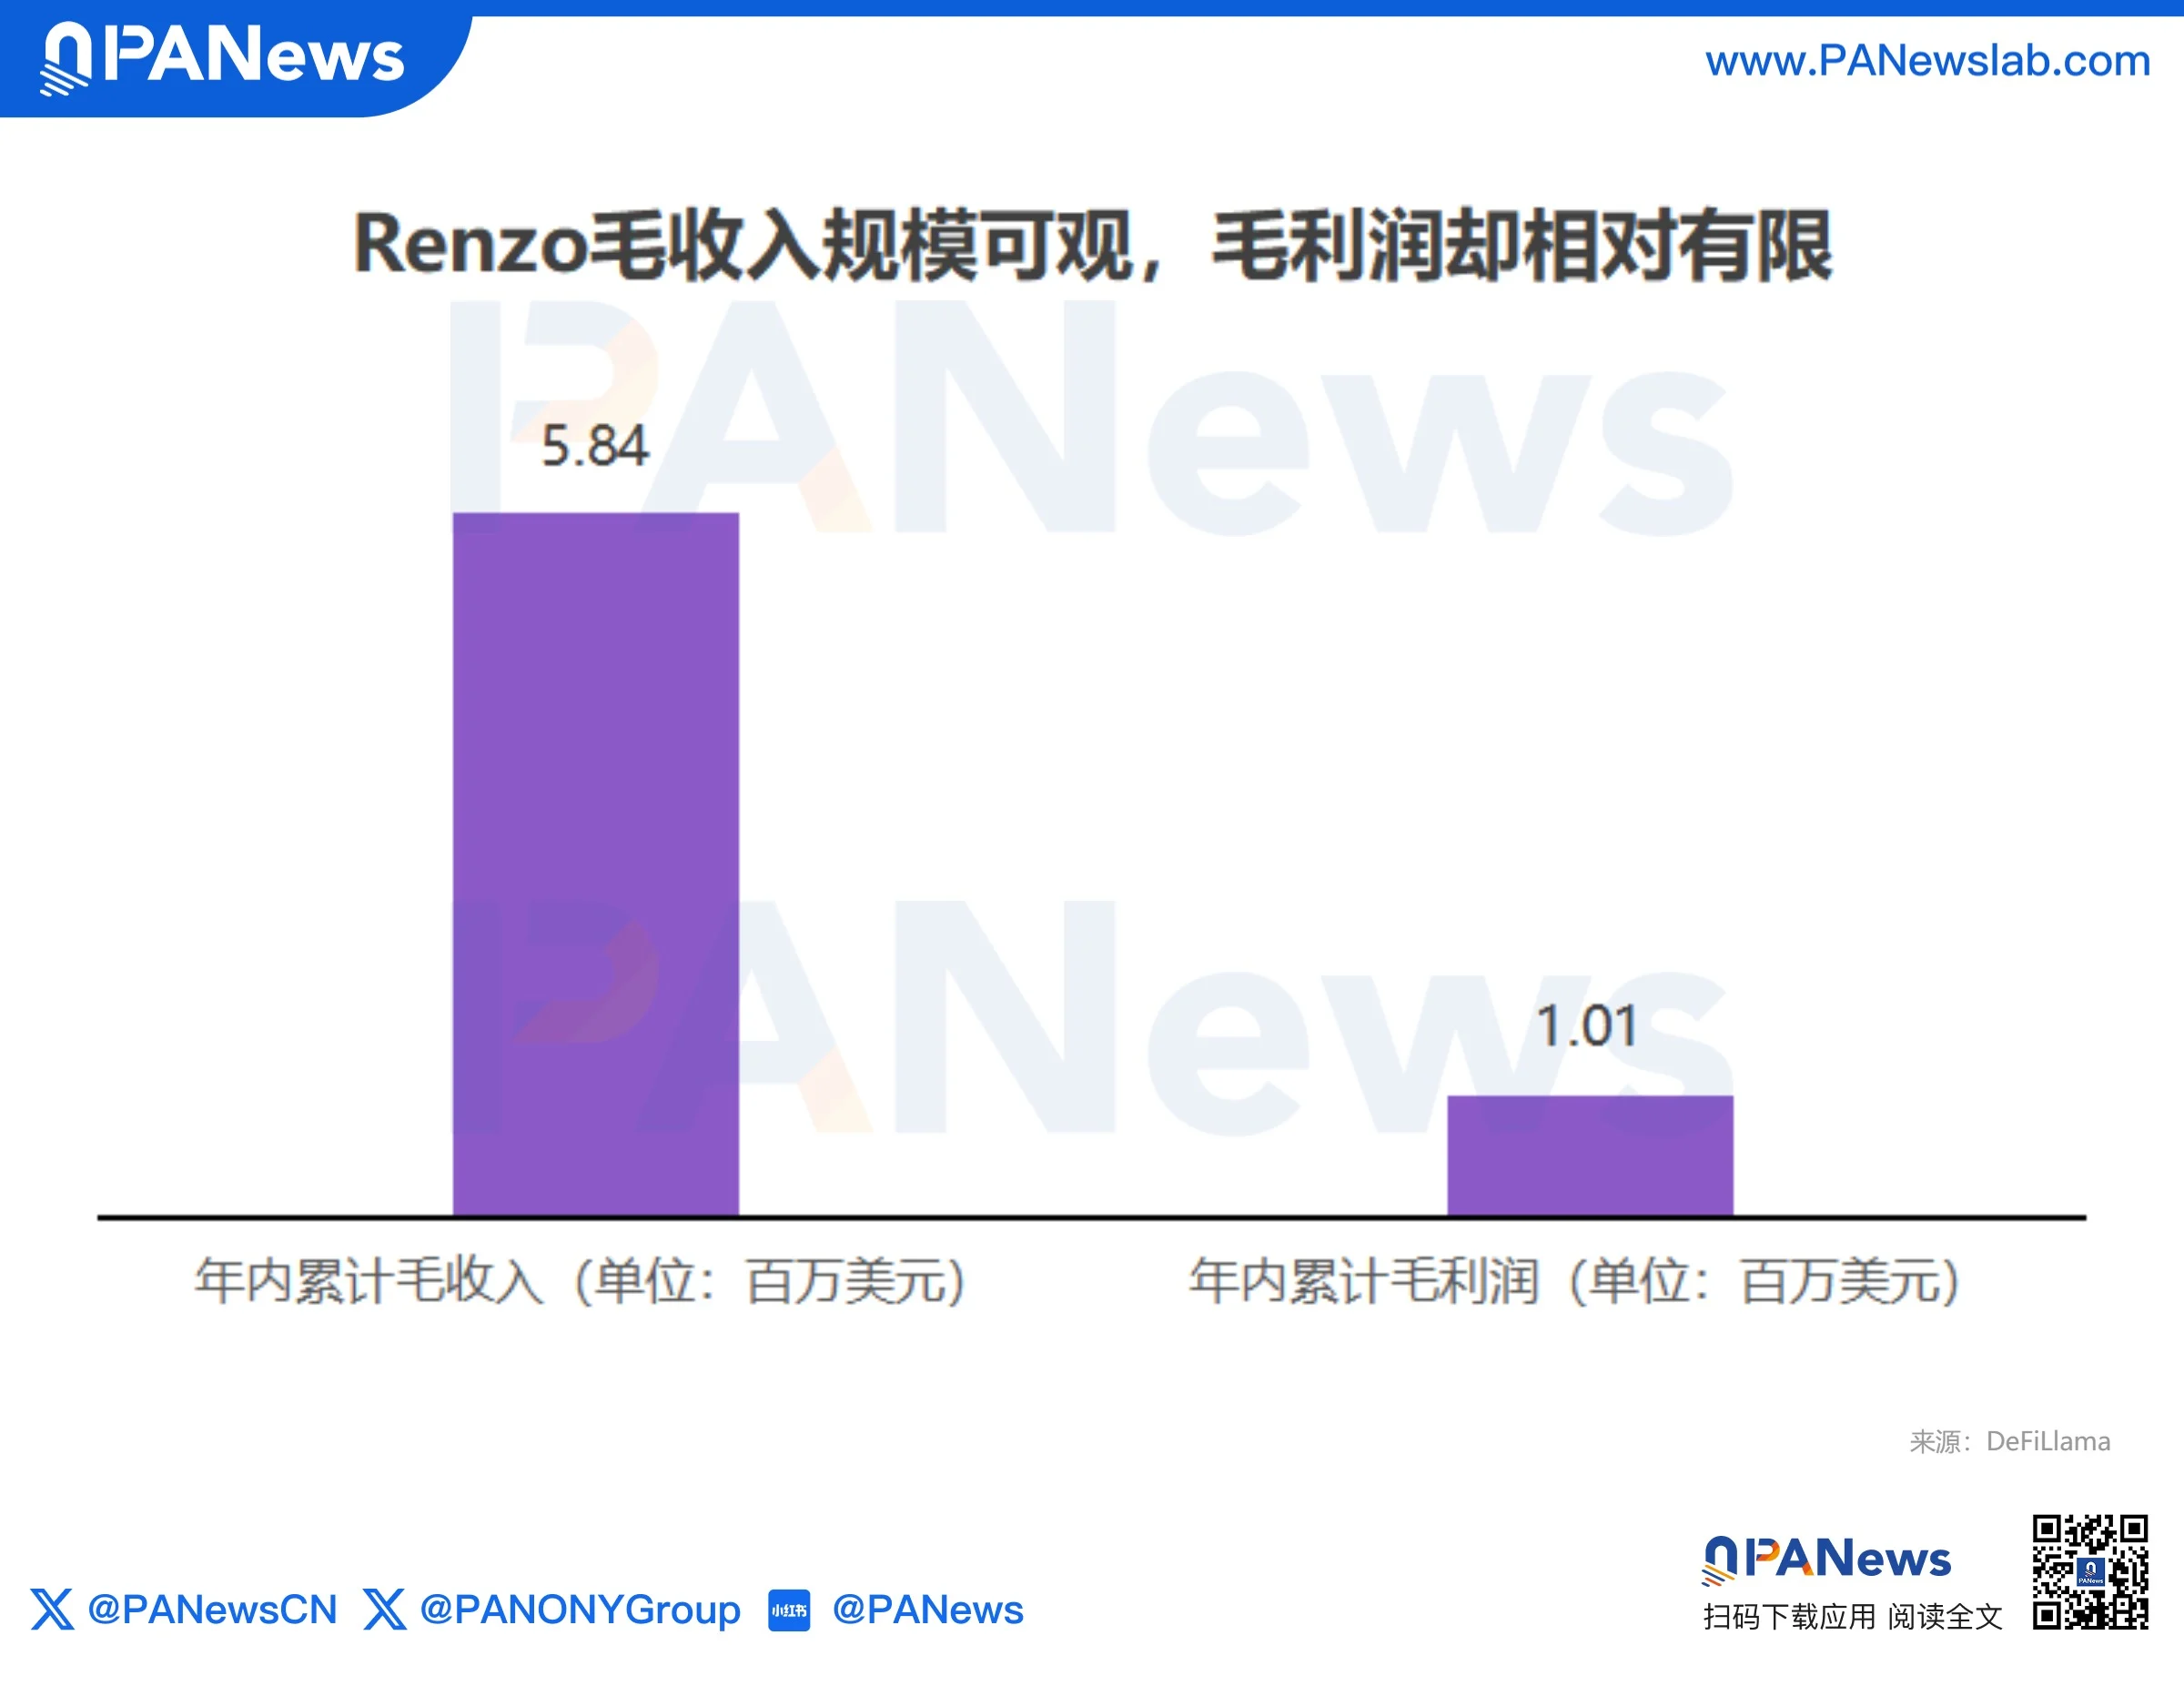
این سال، درآمد ناخالص تجمعی رنزو ۵٫۸۴ میلیون دلار و سود ناخالص آن ۱٫۰۱ میلیون دلار است. درآمد پروتکل به مقیاس مشخصی رسیده اما کارایی تبدیل آن به سود پایین است.
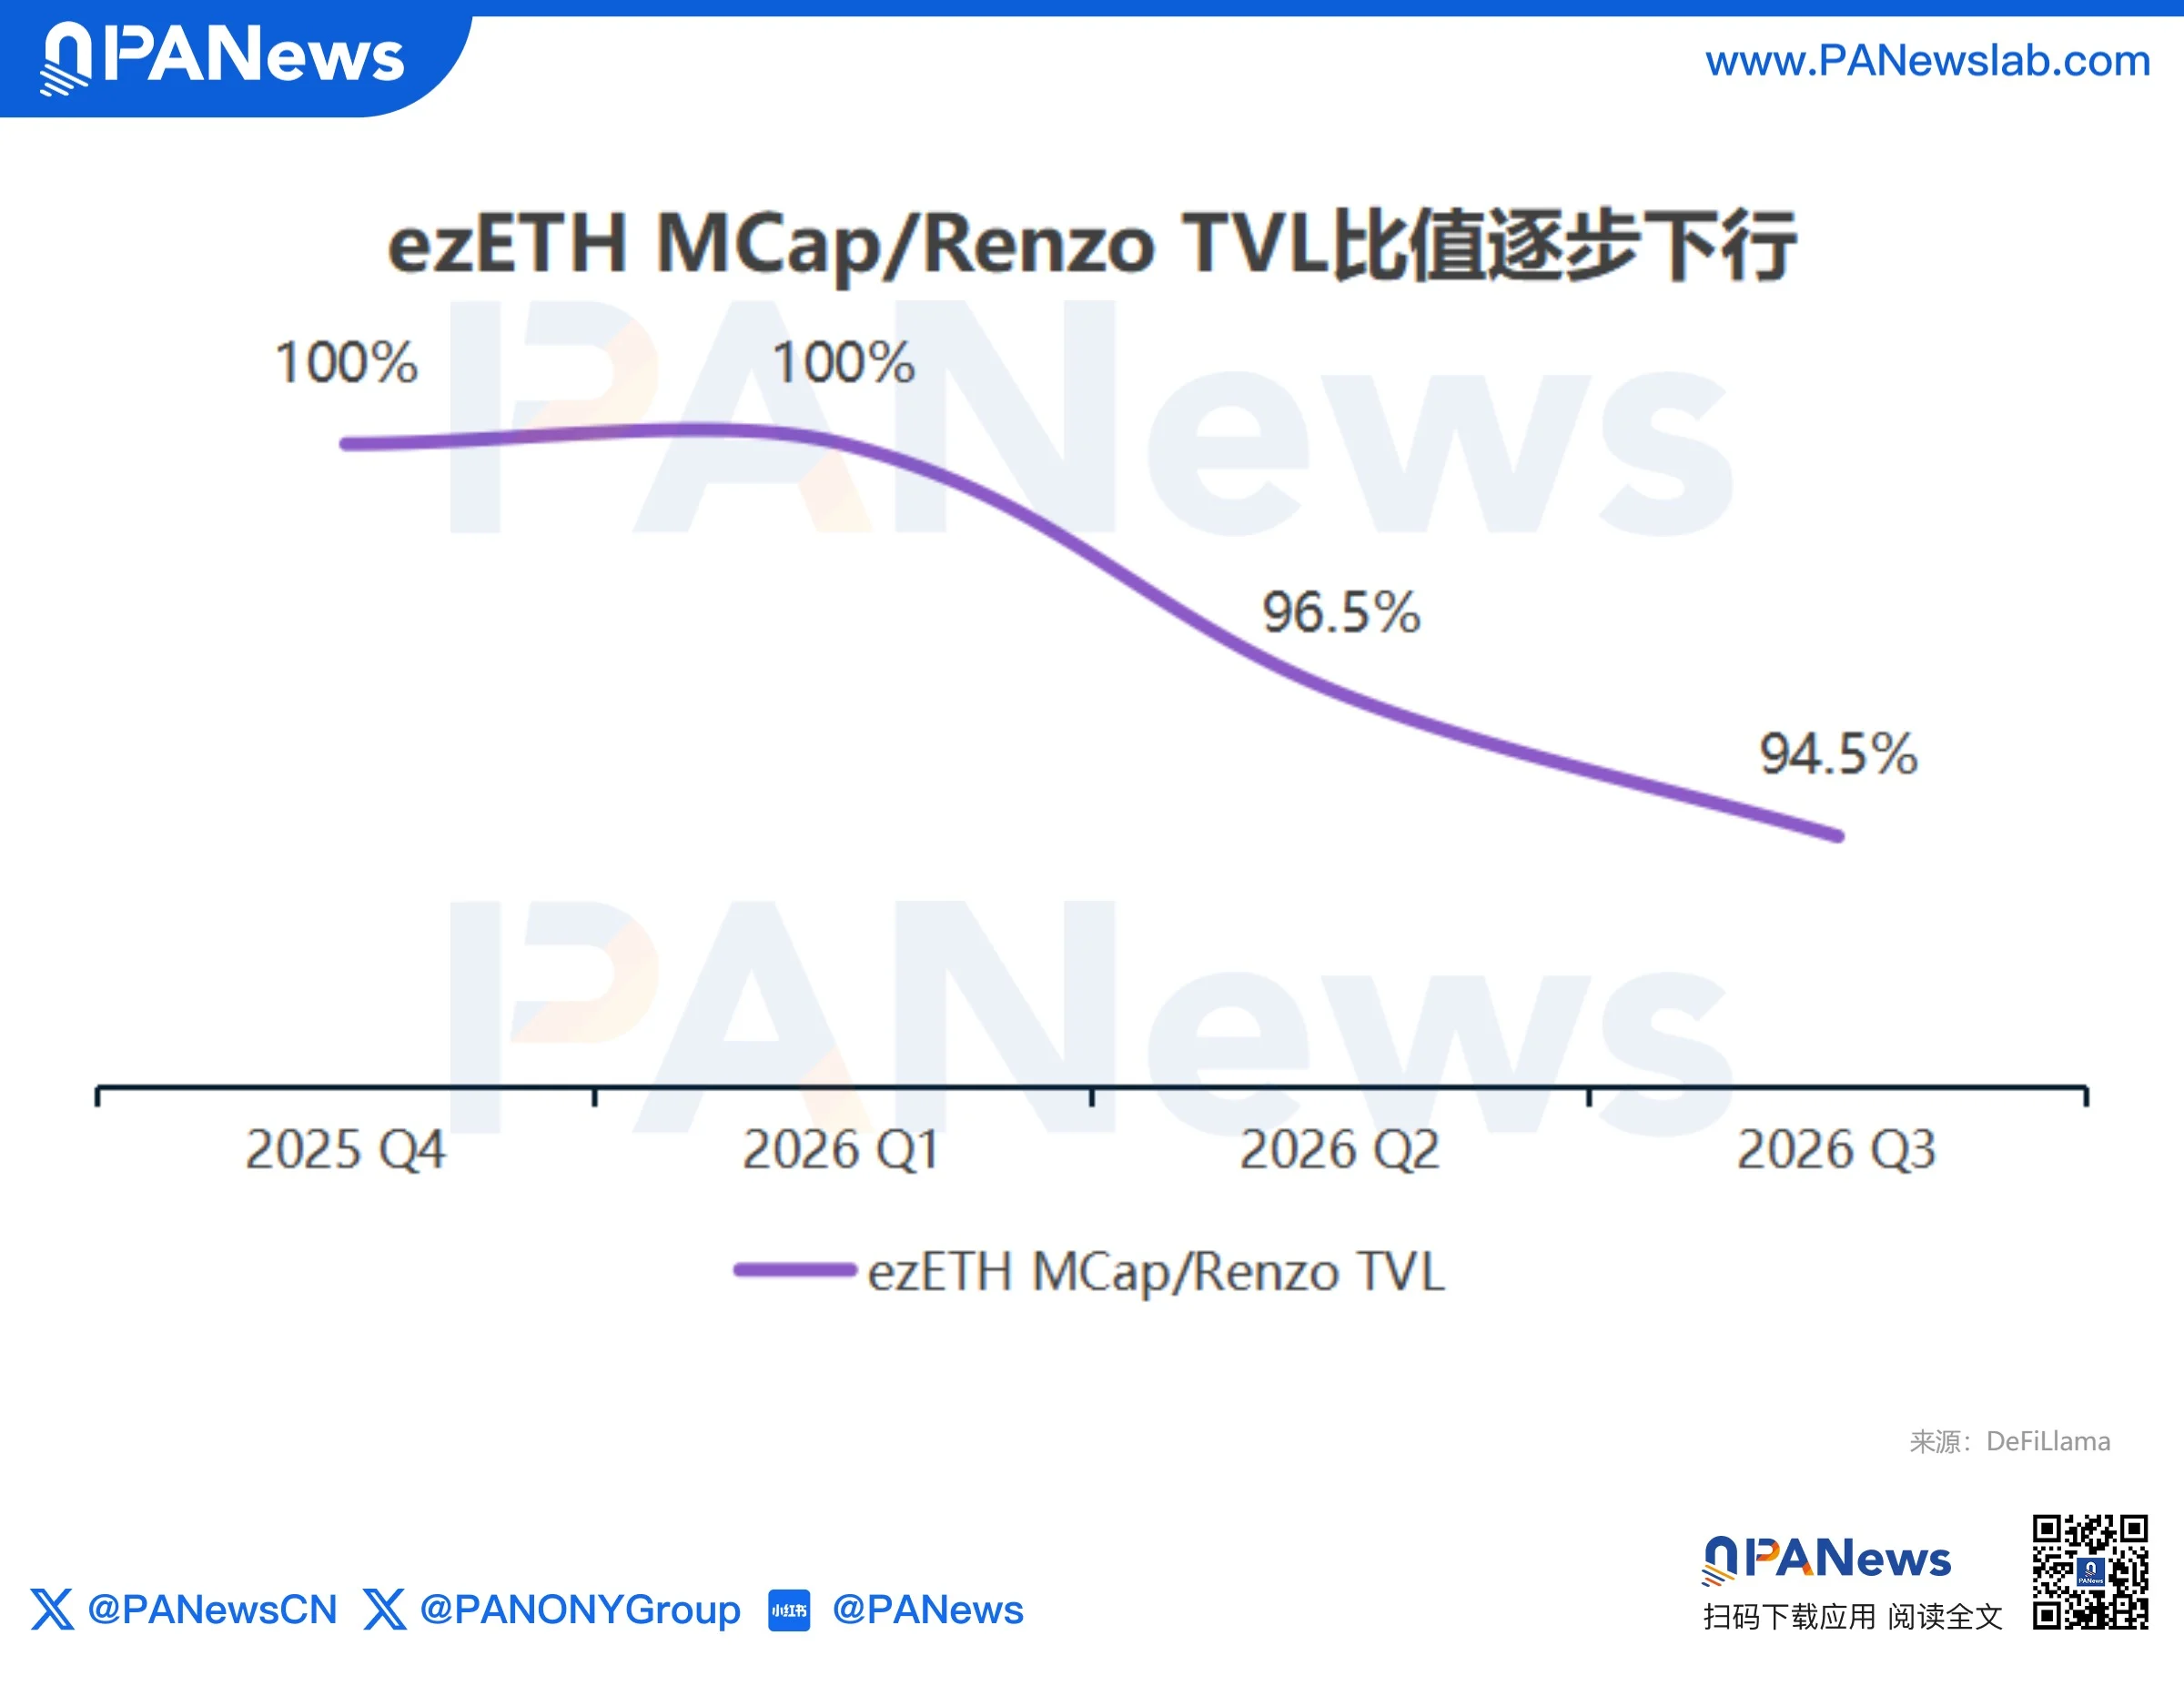
علاوه بر این، از فصل چهارم سال گذشته، نسبت ارزش بازار ezETH به TVL رنزو بهطور پایدار کاهش یافته است. هرچند سهم همچنان بسیار بالا است، اما اکنون به ۹۴٫۵٪ رسیده که نشاندهنده این است که ezETH دیگر محرک اصلی رشد پروتکل نیست.
تغییر جهت نیز با سرعت بالایی انجام میشود. در روز تغییر برند، رنزو «رنزو بیسیس» را راهاندازی کرد: یک صندوق بازدهی دلتا-خنثی بر پایه بیسیس روی هایپرلیکوئید، طراحیشده برای بهرهبرداری از فرصتهای آربیتراژ بین نرخهای فاندینگ و بیسیس اسپات؛ هفت روز بعد، پروتکل اعلام کرد که به زنجیره رابینهود (رُبینهود چین) و پلتفرم لایتر گسترش مییابد تا خود را برای معاملات بیسیس در قراردادهای دائمی سهام روی زنجیره موقعیتدهد.
در اصل، این مدل شبیه «محصولات ساختاریافته» در صنعت سرمایهگذاری سنتی است: رنزو بهعنوان مدیر استراتژی عمل میکند، استراتژیهای معاملاتی با پروفایلهای مختلف ریسک-بازده را انتخاب و طراحی کرده، آنها را در قالب صندوقهای استاندارد برای اشتراکگذاری کاربران بستهبندی میکند و از کارمزد مدیریت و کارمزد عملکرد درآمد کسب میکند. ezETH دیگر نیازی به تحمل تمامی مأموریت رشد ندارد—تنها یکی از داراییهای پایه است.
سوئل: تعطیلی L2 خود و شرطبندی بر ترمینال معاملاتی مبتنی بر هوش مصنوعی
تغییر جهت سوئل جسورانهترین مورد است.
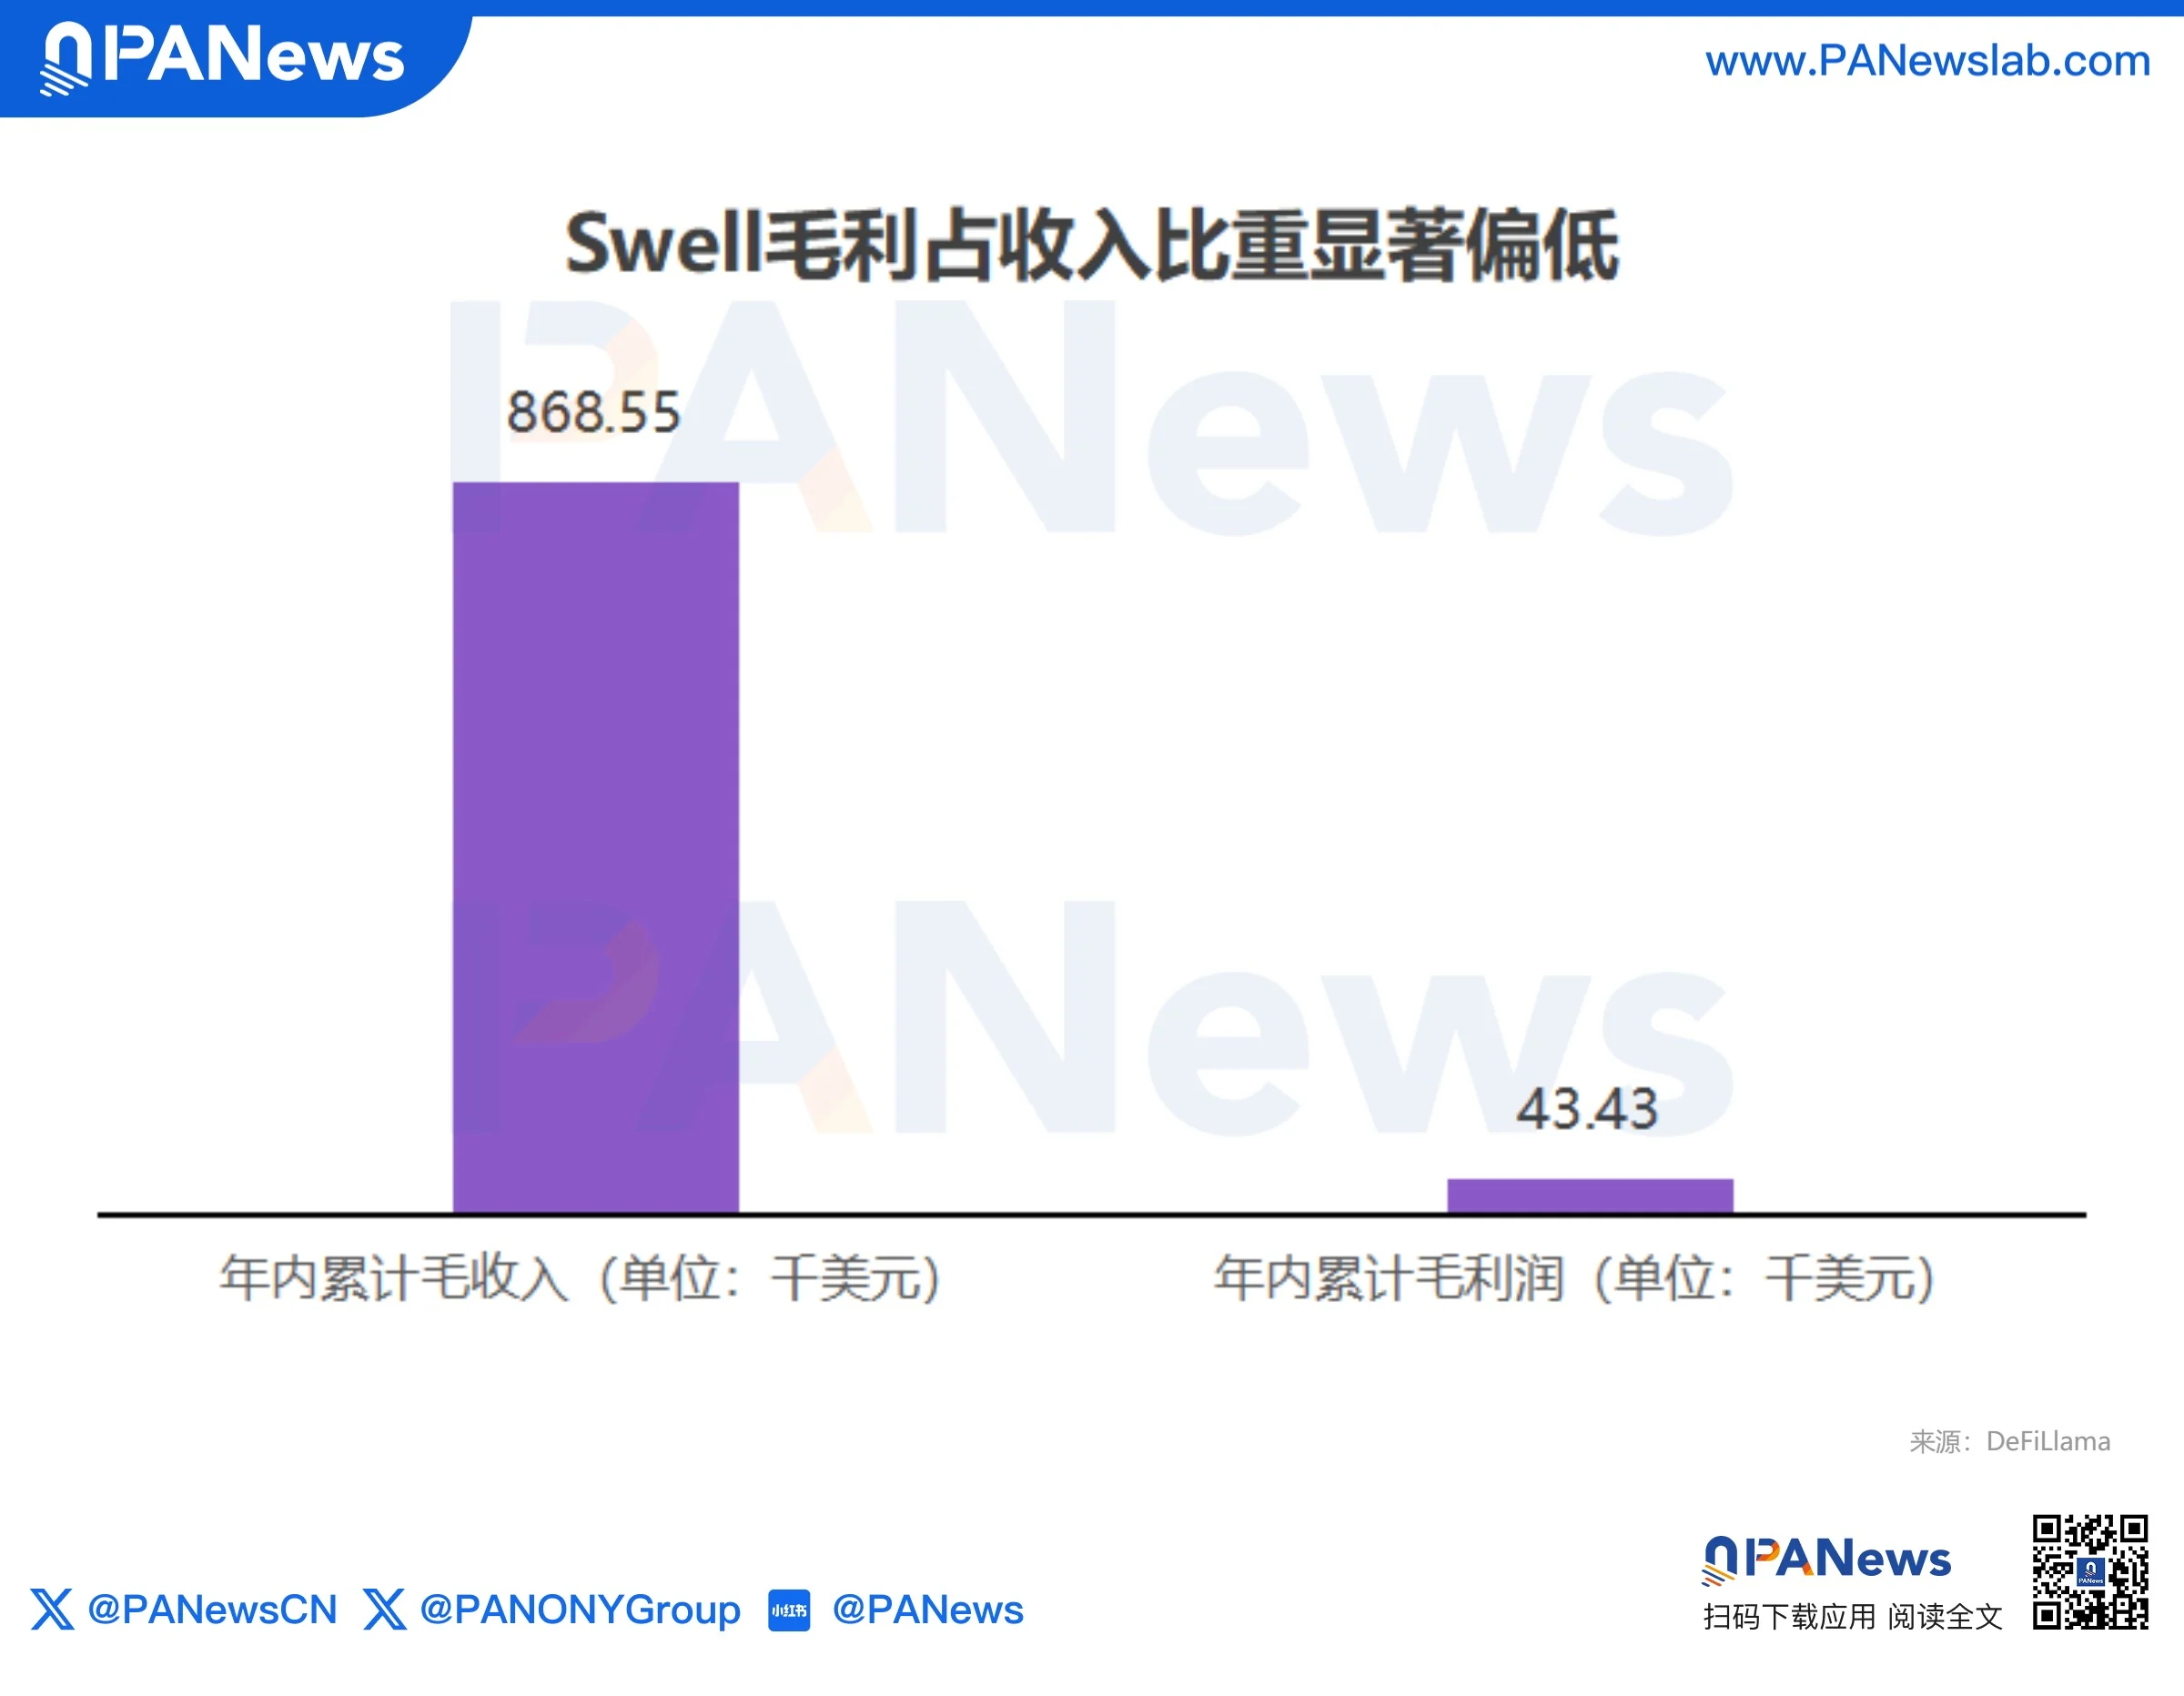
این سال، درآمد ناخالص تجمعی سوئل ۸۶۸٬۶۰۰ دلار و سود ناخالص آن تنها ۴۳٬۴۰۰ دلار است. هزینهها درآمد را بهطور قابلتوجهی کاهش دادهاند که نشاندهنده ضعف در توانایی تبدیل درآمد و فشار بر کیفیت سود است.
در واقع، سوئل در ۲۸ آوریل اعلام کرد که سوئلچین را تعطیل میکند. این لایه ۲ که بر پایه سوپرچین اُپتیمیسم ساخته شده و زمانی بهعنوان «زنجیره ویژه بازسهامگذاری» امیدهای زیادی را برانگیخت، کمتر از یک سال پس از راهاندازی منحل شد. تیم توضیح داد که اکوسیستم بازسهامگذاری بسیار کندتر از انتظار بالغ شده و همچنین مقیاسپذیری لایه ۱ اتریوم و کمهزینهبودن تراکنشها، ضرورت استقرار لایه ۲ را کاهش دادهاند. بهجای تلاش در یک بازار اشباعشده، بهتر است منابع مهندسی و تجاری تیم بر خط کسبوکار دیگر آنها، یعنی فارو، متمرکز شوند.
و فارو هیچ ارتباطی با LRTها ندارد.
فارو یک اپلیکیشن غیرمفوّض هوشمند معاملاتی مبتنی بر هوش مصنوعی روی هایپرلیکوئید است. این اپلیکیشن اطلاعات چندبعدی مانند دادههای زنجیرهای، احساسات اجتماعی و شاخصهای بازار را تجمیع کرده، استراتژیهای معاملاتی تولید میکند و به کاربران امکان اجرای مستقیم معاملات را از طریق هایپرلیکوئید با یک کلیک میدهد.
بهعبارت ساده، سوئل از «تأمین داراییهای بازدهی» به «تأمین خدمات معاملاتی» منتقل میشود. مدل درآمدی آن نیز از کسب حاشیه استیکینگ به کسب کارمزد اشتراک، کارمزد اجرای معاملات و درآینده کسب ارزش اکوسیستم تغییر میکند.
با این حال، این تغییر جهت هنوز در مراحل اولیه است و اینکه آیا فارو میتواند حجم معاملات خود روی هایپرلیکوئید را به جریان نقدی پروتکل تبدیل کند، هنوز نیازمند اثبات است.
پافر: فرار از رقابت سخت بازده و شرطبندی بر زیرساخت اجرایی اتریوم
درحالیکه رقبا به دنبال رشد در سمت داراییها و کاربران هستند، پافر انتخاب کرده ریشهگذاری کند: عمقگیری در لایه زیرساختی اتریوم و تبدیل شدن به ارائهدهنده خدمات زیرساختی.
اکنون ماتریس محصولات پافر شامل چهار ماژول است: LRT، خدمات نهادی (پافر نهادی)، پیشتأییدها (Preconf) و رولآپ مبتنی بر یونیفای. کسبوکار LRT همچنان وجود دارد، اما عمدتاً یک پیکربندی پایه برای مشتریان نهادی است. در ۱۲ مارس، پافر با انشوریج دیجیتال، یک پلتفرم داراییهای دیجیتال نظارتشده، همکاری کرد تا کانال سرمایهگذاری مطمئن pufETH را برای نهادها فراهم کند و مسیر B2B را اتخاذ نمود.
نکته قابلتوجهتر، رولآپ مبتنی بر یونیفای است. پافر رویکرد سکوئنسر متمرکز رایج در صنعت را رها کرده و معماری رولآپی را معرفی کرده که در آن اعتبارسنجان لایه ۱ اتریوم مستقیماً ترتیب تراکنشها را اجرا میکنند؛ این امر موانع سازگاری بینزنجیرهای را در لایه پایه حذف کرده، خطر سانسور سکوئنسرهای متمرکز را از بین برده و تعامل اتمیک بومی و برداشتهای فوری بین لایه ۲ و لایه ۱ را امکانپذیر میسازد.
در ۲۳ سپتامبر، پافر همکاری استراتژیکی با ابر اِکلود گوگل اعلام کرد که گوگل اکلود بهعنوان اپراتور دروازه سطح سازمانی برای سیستم دروازه پیشتأیید (Preconf Gateway) پافر عمل خواهد کرد و خدمات پیشتأیید زیر یک ثانیه برای تراکنشها ارائه میدهد؛ هفت روز بعد، در ۳۰ سپتامبر، پافر دوباره با انشوریج دیجیتال همکاری کرد تا زیرساخت ذخیرهسازی و تسویه حساب سطح نهادی را برای پافر یونیفای فراهم کند. این امر نشاندهنده تکامل پافر از یک پروتکل تکمنظوره LRT به یک ارائهدهنده خدمات زیرساختی برای لایه اجرایی اتریوم است.
این سال، درآمد ناخالص تجمعی پافر ۱٫۱۴ میلیون دلار و سود ناخالص آن ۵۷٬۲۰۰ دلار است. پاداشهای استیکینگ تقریباً هیچ سودی تولید نمیکنند که نشاندهنده این است که درآمد واقعی پروتکل عمدتاً بر اساس کارمزدهای مختلف است.
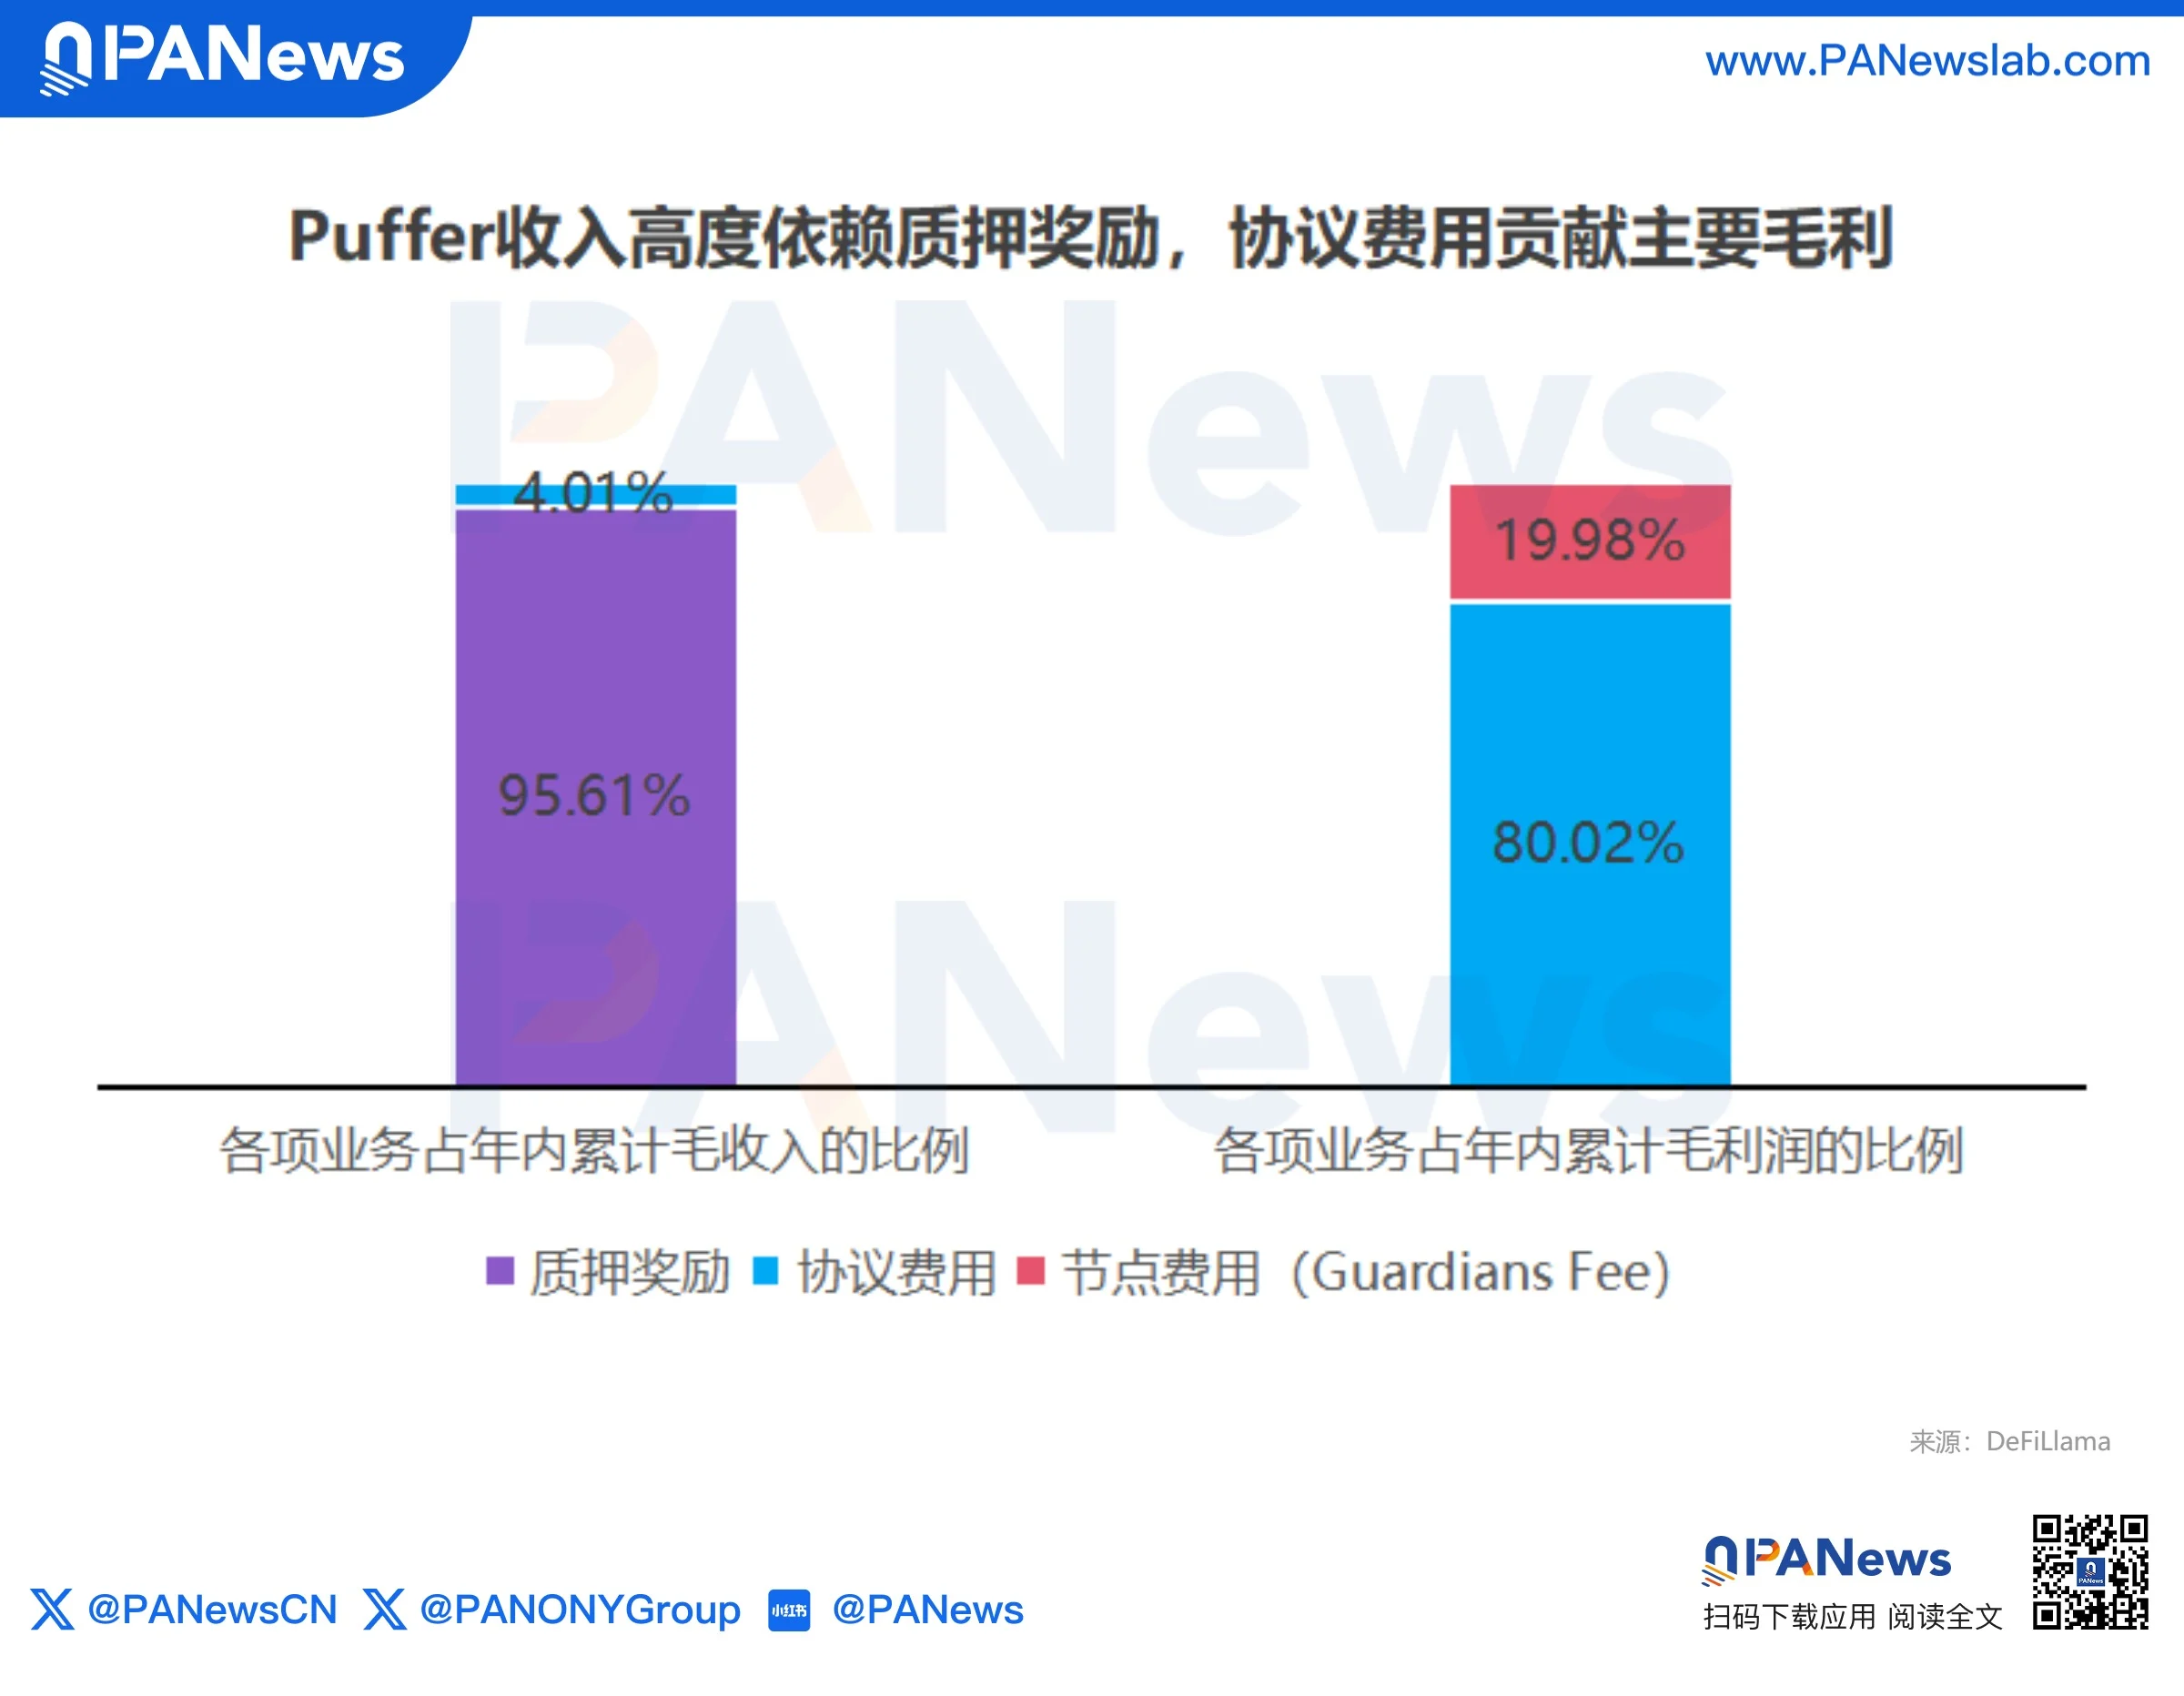
سود کسبشده از کسبوکار بازسهامگذاری در اصل صفر است، اما اگر به زیرساخت تسویه و تصفیه برای پلتفرمهای معاملاتی، عاملهای هوش مصنوعی و پرداختهای نهادی تبدیل شود، منابع درآمدی آن از کارمزدهای کمحجم فعلی به جریانهای متعددی مانند کارمزد سکوئنسینگ، کارمزد پیشتأیید و کارمزد زیرساخت گسترش مییابد.
البته داستان زیرساخت را گفتن آسانتر از اجرای آن است. فاز سرمایهگذاری این تغییر جهت هنوز به پایان نرسیده و مonetization تجاری نیز زمانبر خواهد بود.
بِدراک: بازسازی موتور بازده با بیتکوین و فرار از چرخه اتریوم
در مقابل، بِدراک مسیری متفاوت را انتخاب کرده است — مهاجرت گستردهای از داراییها — با جایگزینی اتریوم توسط بیتکوین و ساخت یک سیستم بازده مستقل.
در میان تمام پروتکلهای پیشروی LRT، بِدراک عمیقترین تغییر در تمرکز داراییها را انجام داده است. امروزه روایت رسمی آن تقریباً بهطور کامل به BTC معطوف شده و ETH دیگر قهرمان روایت نیست.
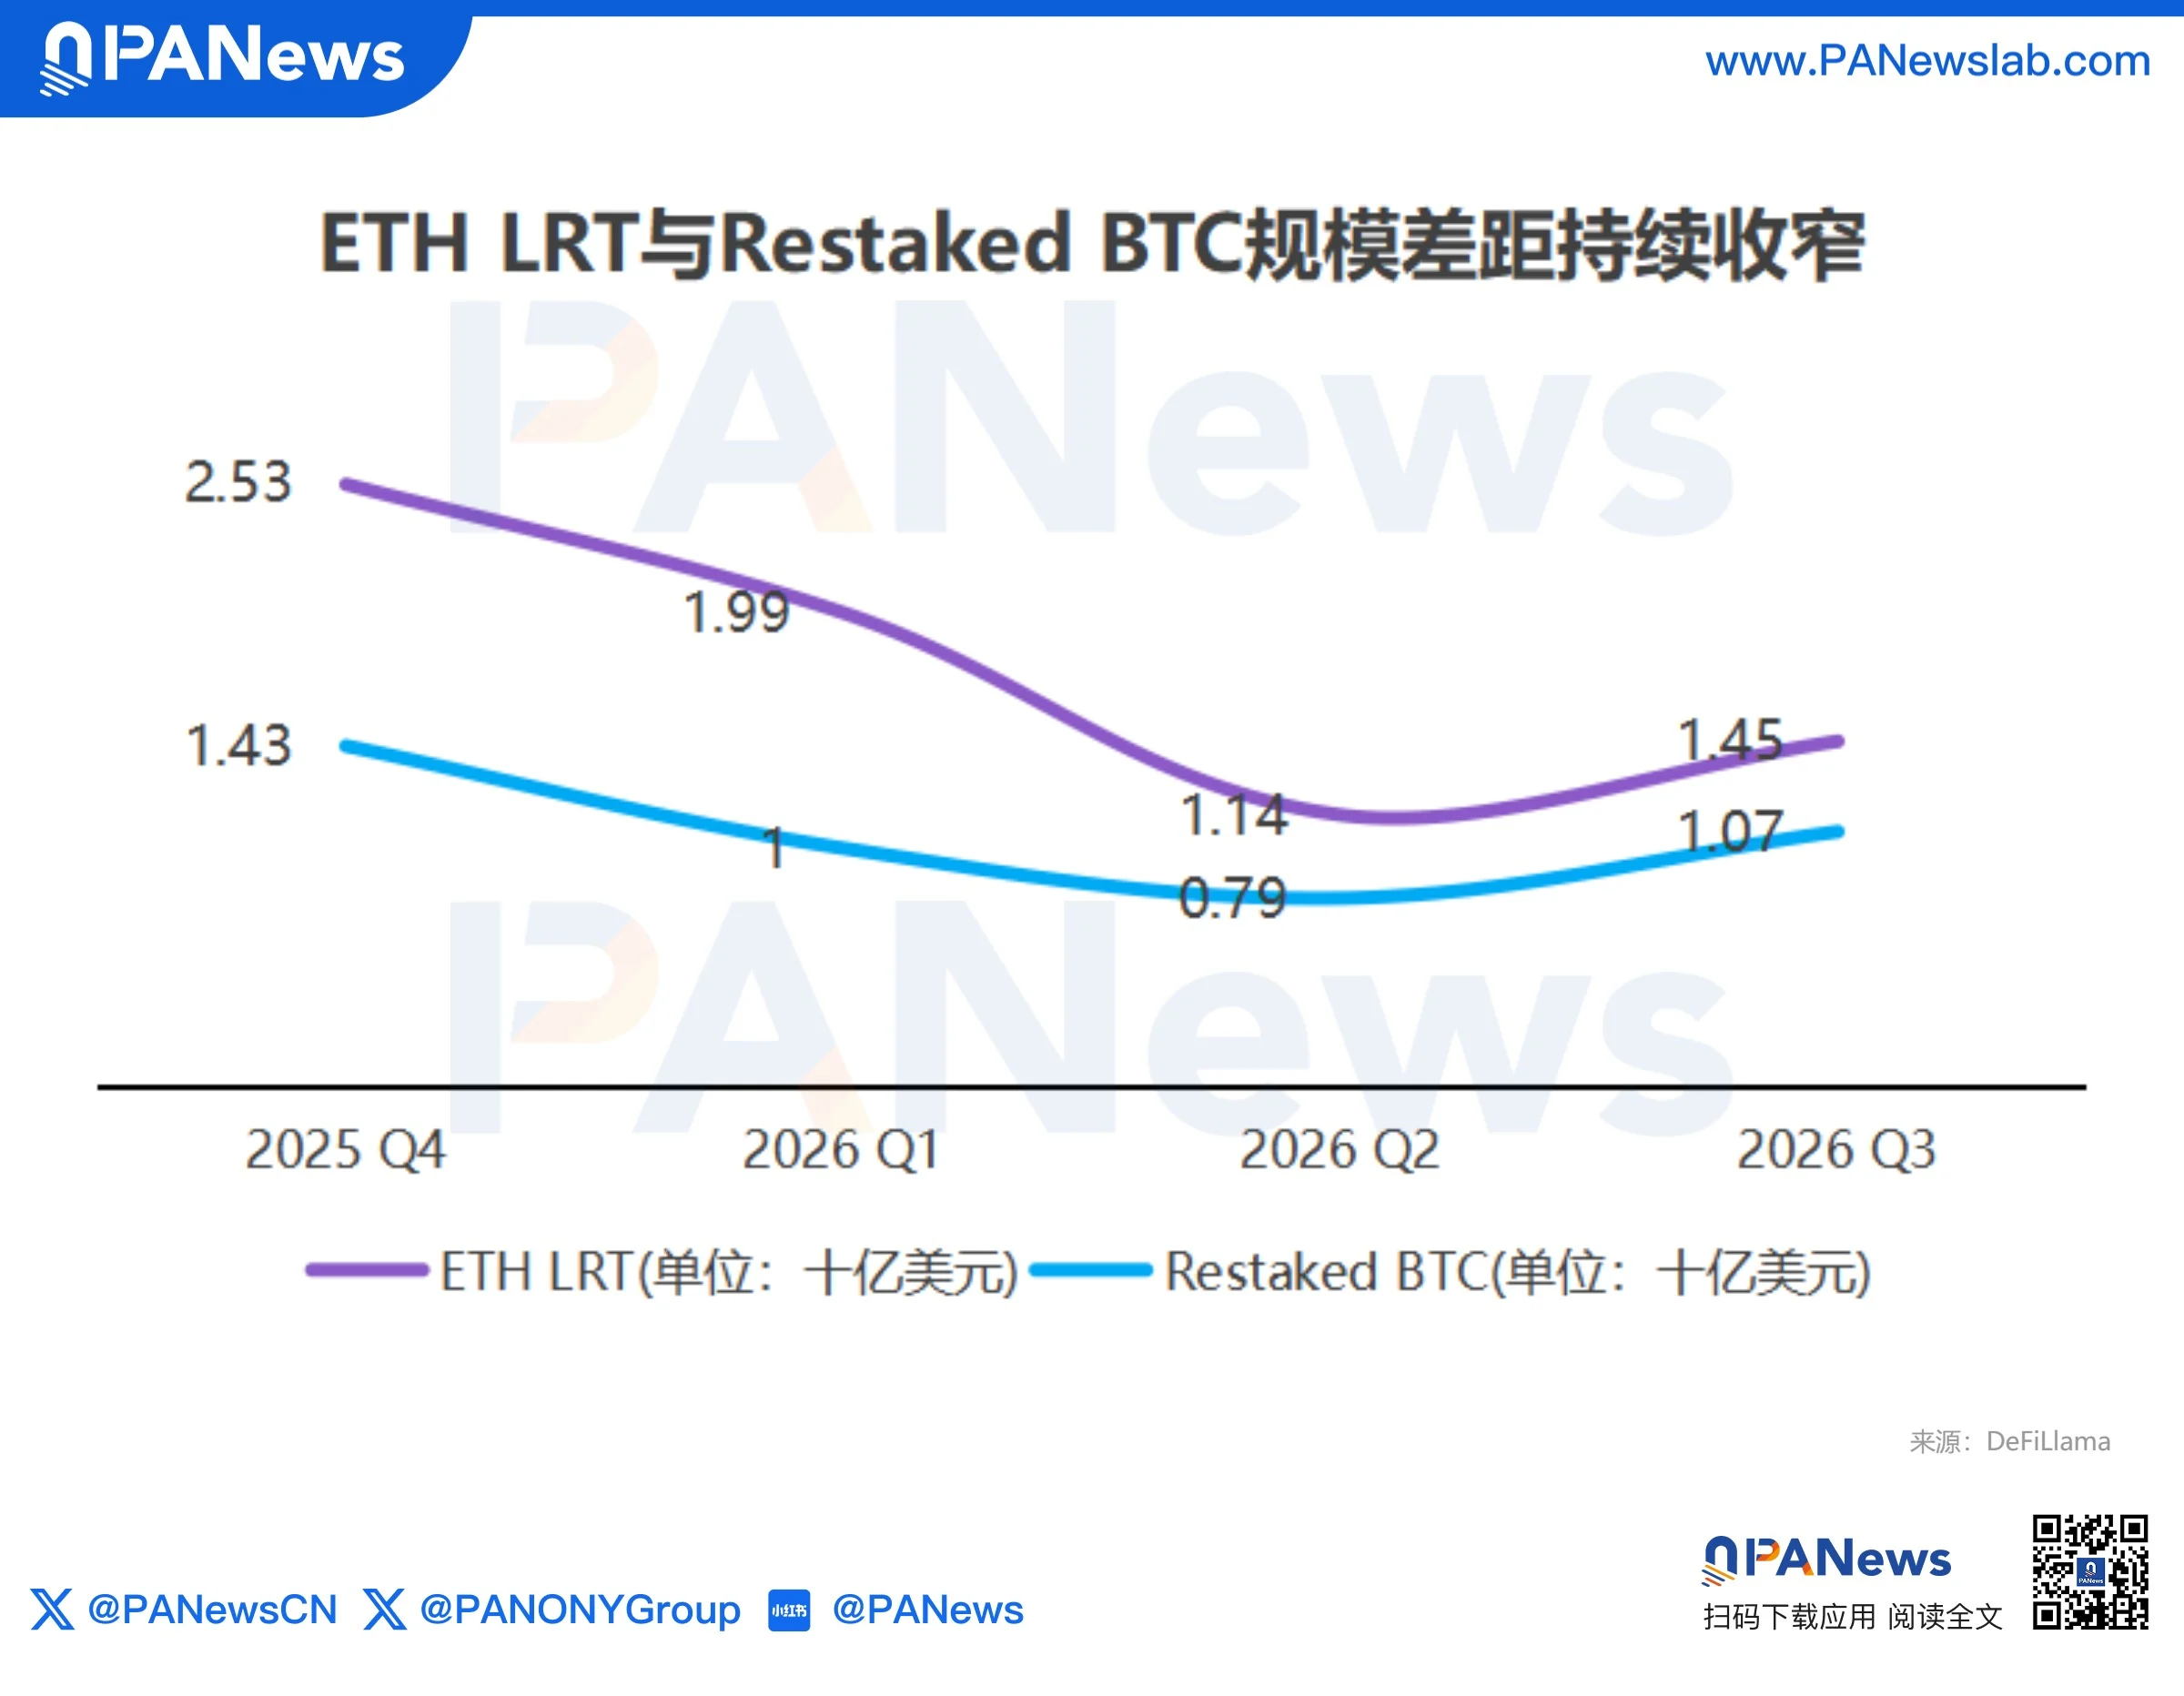
دادههای DeFiLlama نشان میدهد که TVL مسیر Restaked BTC از ۱ میلیارد دلار عبور کرده، در حالی که مسیر ETH LRT حدود ۱٫۴ میلیارد دلار است. با افزایش یکی و کاهش دیگری، شکاف بین این دو بهطور پایدار کوچکتر میشود.
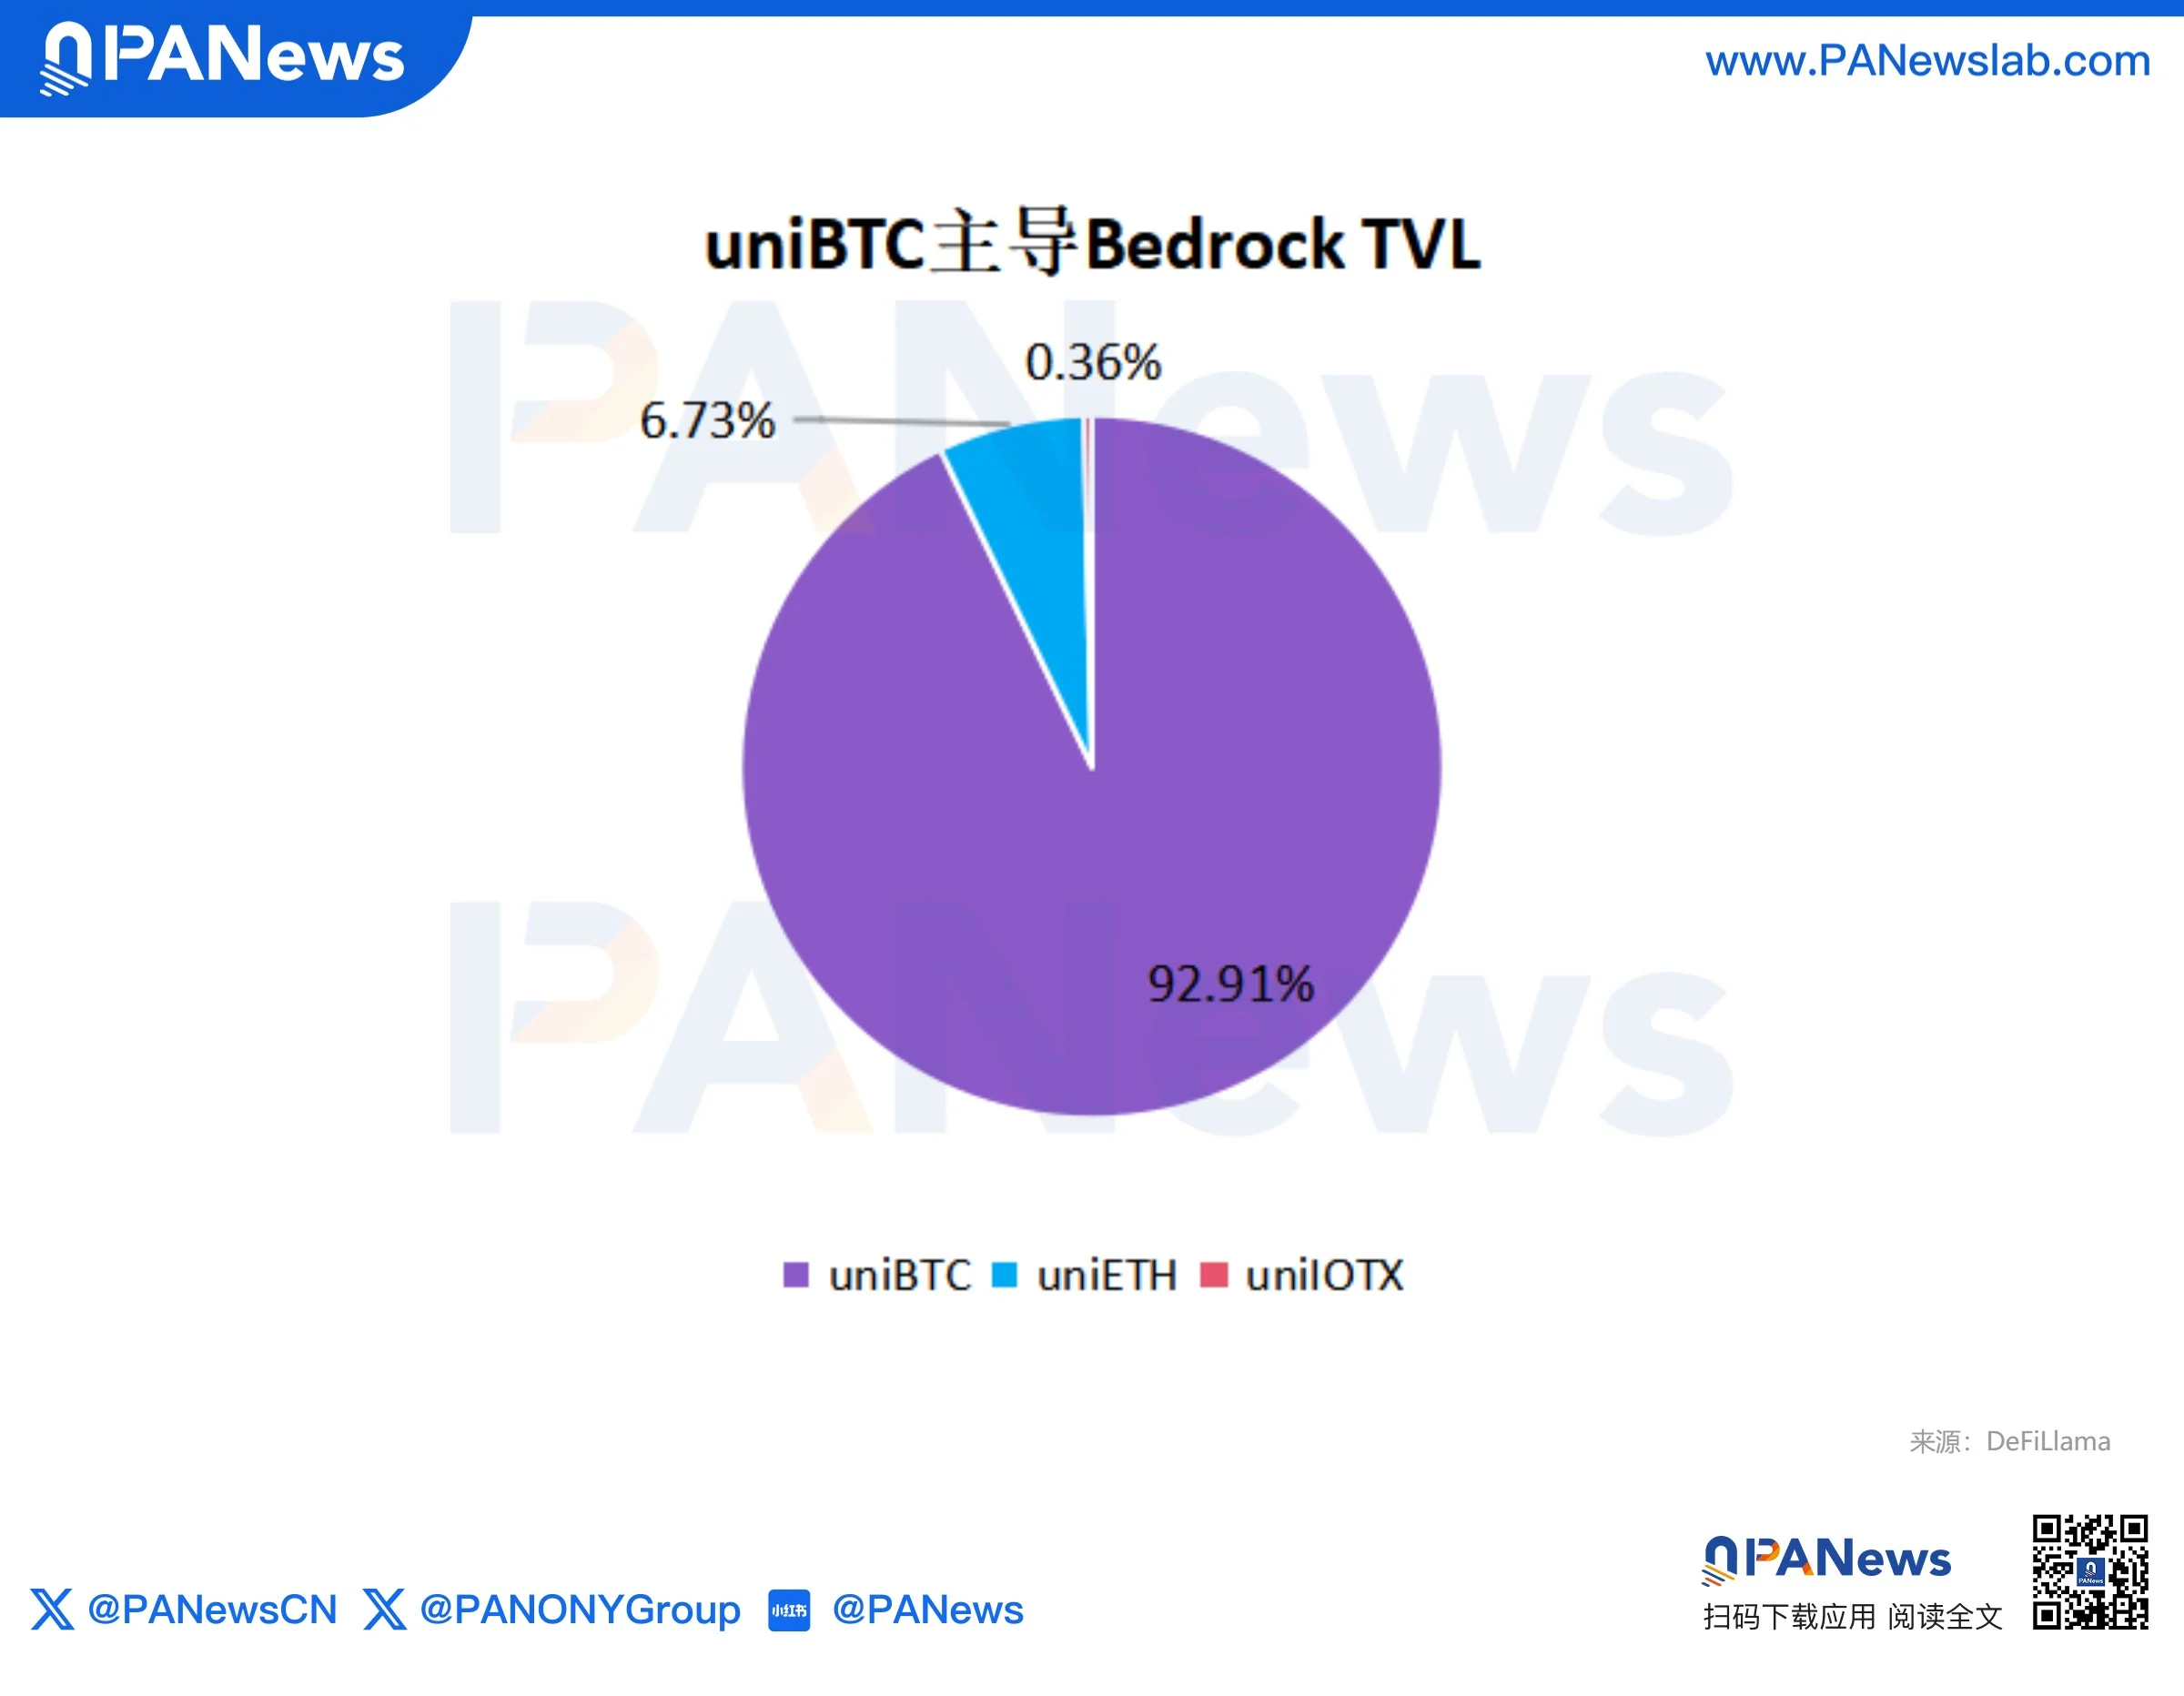
برگردیم به بِدراک: از مجموع TVL ۴۰۸ میلیون دلاری آن، تنها uniBTC سهمی به ارزش ۳۷۹ میلیون دلار دارد که حدود ۹۴٪ را تشکیل میدهد و مهمترین ورودی دارایی است؛ در حالی که محصول پرچمدار سابق uniETH تنها ۲۷٫۵ میلیون دلار TVL دارد و به یک محصول فرعی تبدیل شده است.
در ۲۴ ژوئن، نسخه ۲٫۰ بِدراک جهتگیری استراتژیک خود را شفافتر کرد: ساخت «موتور هوشمند بازده» برای سرمایه بیتکوین. این موتور از طریق Vaultهای بازدهی، سرمایه بیتکوین را در استراتژیهای متنوعی مانند اعتبار مؤسساتی، پایه دلتا-خنثی، دیفای و داراییهای واقعی (RWA) تخصیص میدهد و تلاش میکند تا شیار سودی مستقل از چرخه اتریوم ایجاد کند.
جالب اینجاست که ستون فقرات درآمد و سود بِدراک همچنان کسب درآمد از استیکینگ uniETH است. امسال، درآمد ناخالص پروتکل ۶۴۷٬۸۰۰ دلار و سود ناخالص آن ۷۶٬۸۰۰ دلار بوده است. هرچند کارمزدهای بازخرید uniBTC سهم بیشتری در سود نسبت به سهمشان در درآمد دارند و کشش بالاتری در تبدیل به سود نشان میدهند، اما درآمد و سود پروتکل همچنان بهطور قابل توجهی به پاداشهای استیکینگ uniETH وابسته است.
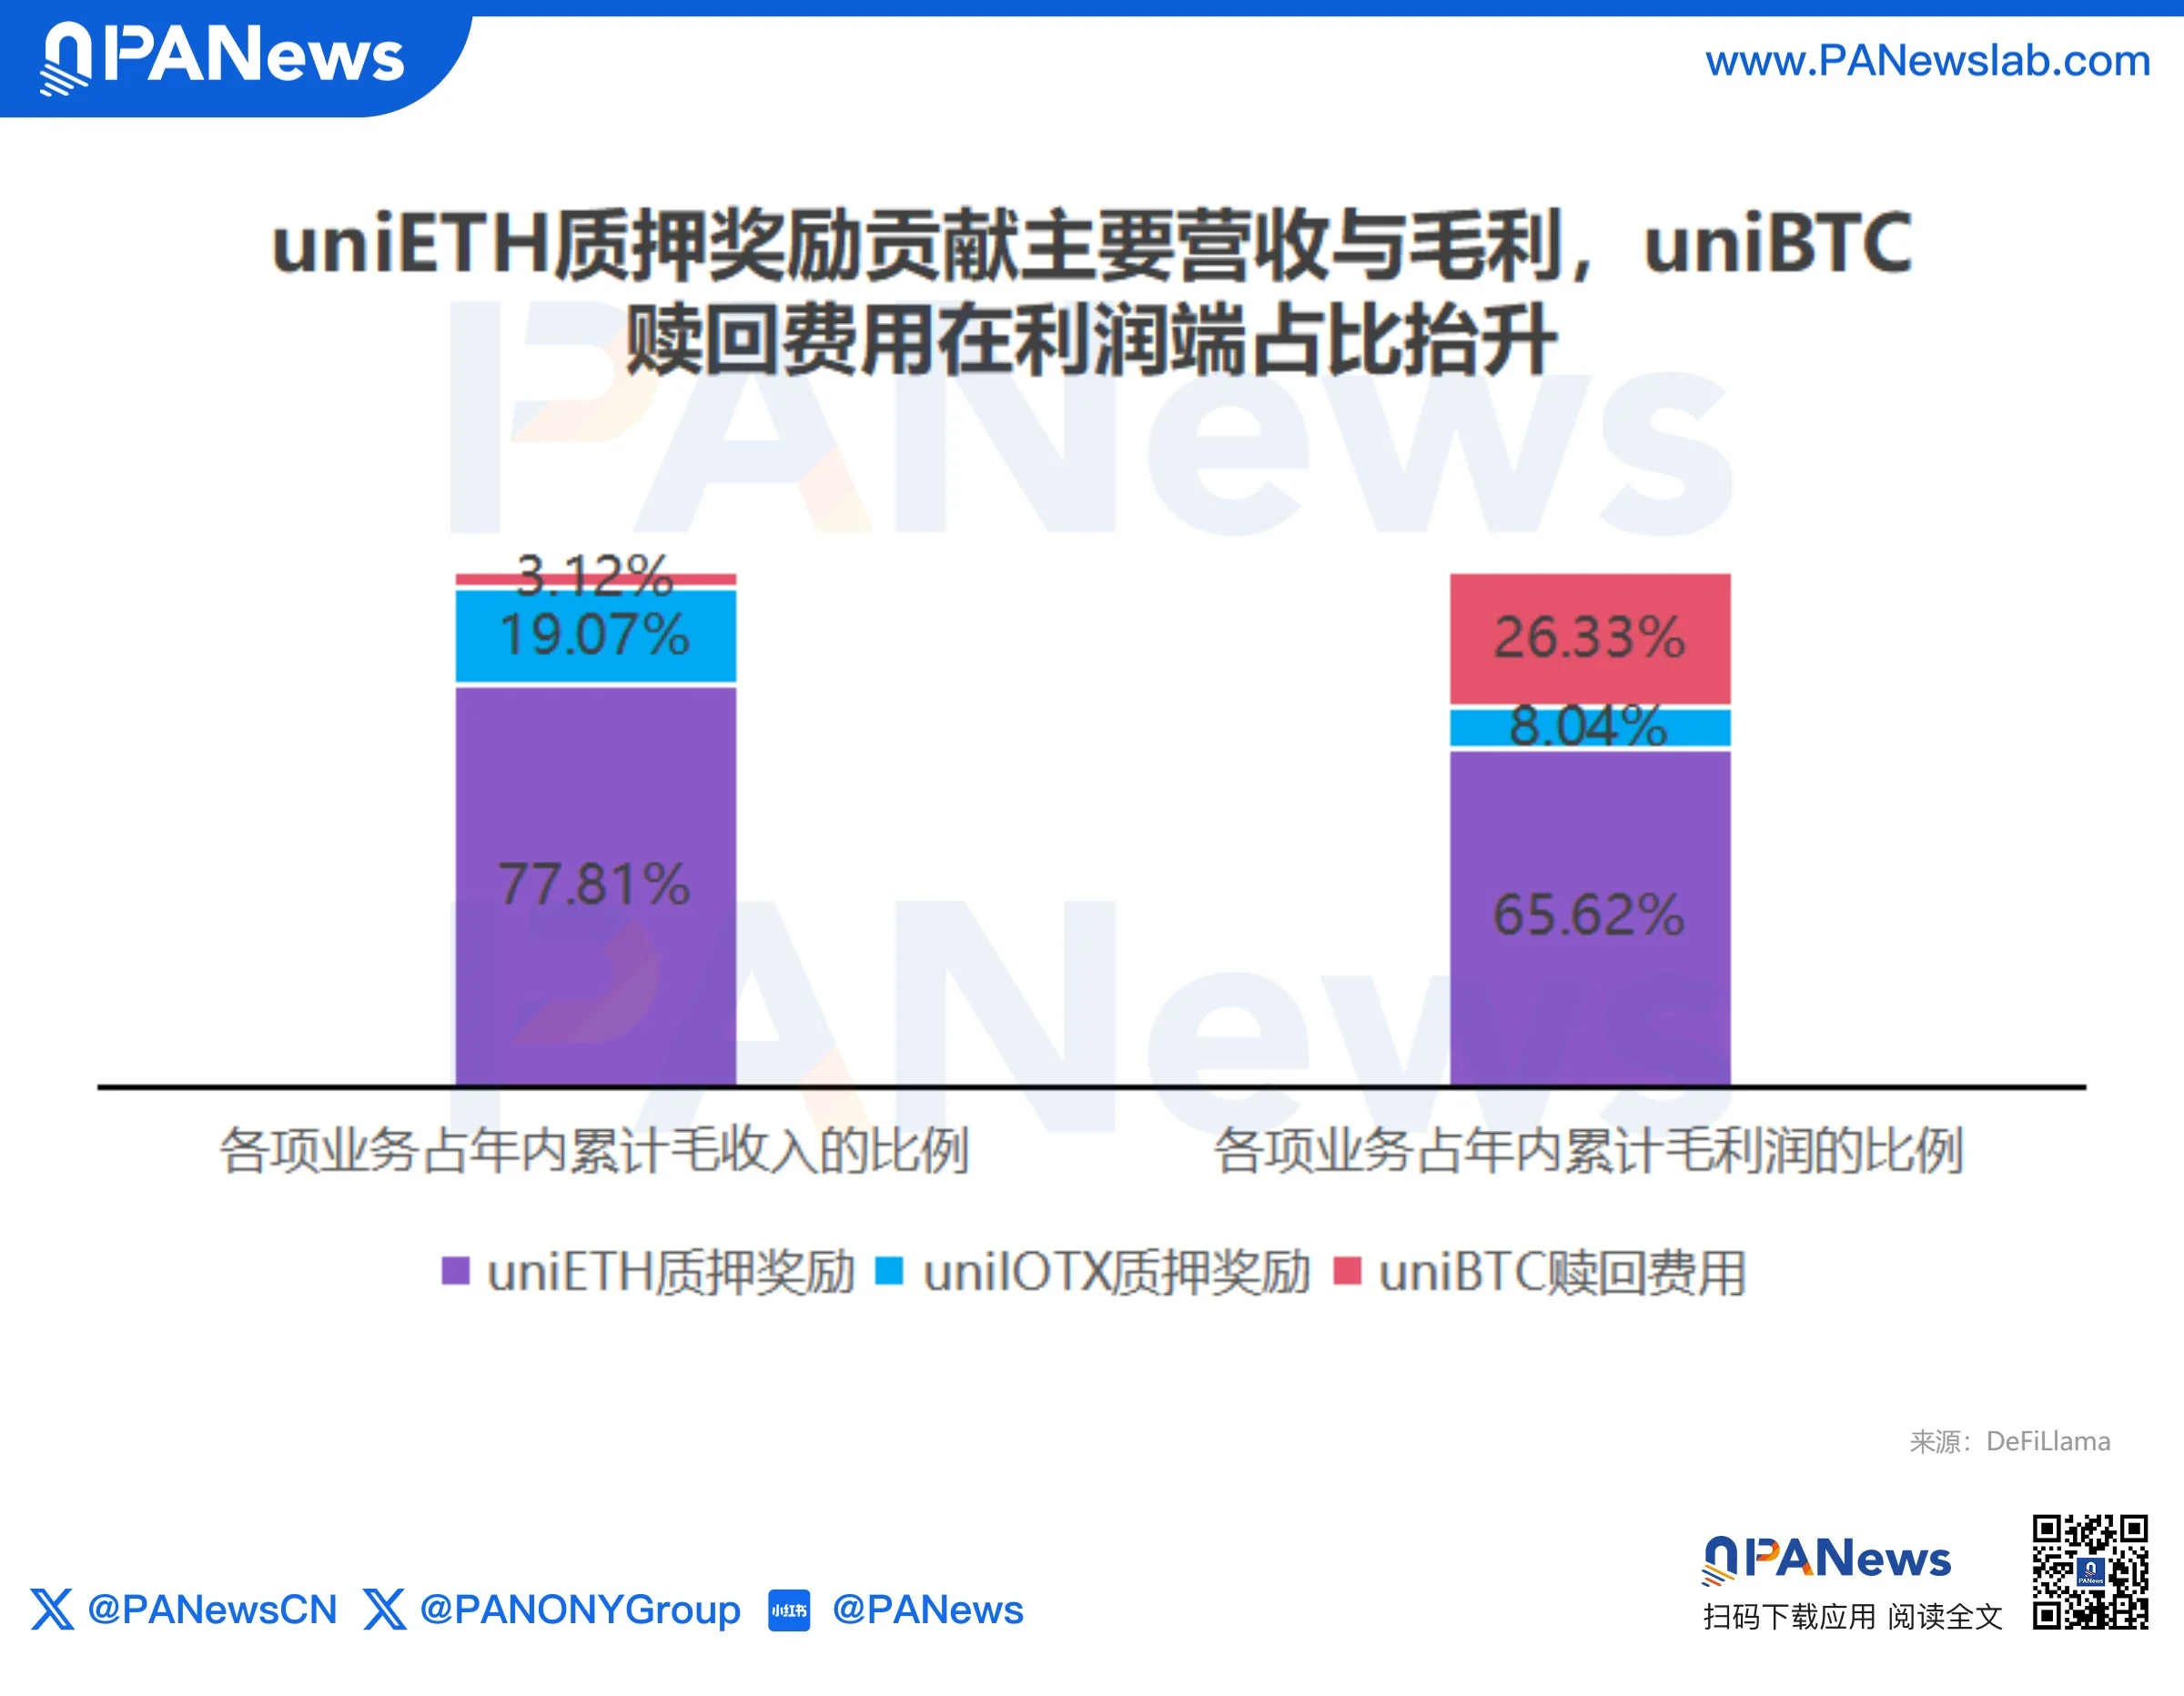
از مقایسه افقی، uniETH که اکنون به خط فرعی تقلیل یافته، با TVL کمتر درآمد و سود بیشتری نسبت به uniBTC کسب میکند، در حالی که محصول پرچمدار uniBTC عملکردی کمی ضعیفتر از انتظارات داشته است. چالشی که بِدراک در مرحله بعد باید حل کند، احتمالاً این است که چگونه uniBTC بتواند اثر «اهرم سود» مشابه uniETH ایجاد کند.
اجماع پنج پروتکل: تبدیل LRT از «محصول» به «ورودی سرمایه»
پنج بازیگر پیشرو، پنج مسیر تغییر جهت، جهتگیریهای متفاوت — اما منطق بنیادی بسیار یکسان است.
اولاً، منطق بازده تغییر کرده است. در گذشته، نقطه فروش LRTها «بازده سهگانه» بود: بازده پایه استیکینگ + بازده ریاستیکینگ + افتتاحیههای امتیازی. اما زمانی که تقاضا برای AVS (خدمات تأییدفعال) از انتظارات کمتر بود، انگیزههای امتیازی کاهش یافت و ریسکهای کاهش (slashing) افزایش یافت، بازده اضافی دیگر قادر به جبران قرار گرفتن در معرض ریسک جدید نبود و مدل رشد جذب سرمایه قفلشده از طریق بازده به پایان خود رسید.
دوماً، پروتکلها از صدور دارایی به مدیریت دارایی جابجا میشوند. Vaultهای ساختاریافته رنزو، Vaultهای استراتژی Gain کُلپ و Vaultهای بازدهی بیتکوین بِدراک همگی در واقع تلاش میکنند «کارمزد مدیریت/کارمزد عملکرد برای تخصیص سرمایه کاربران» کسب کنند. کارایی درآمدی هر واحد سرمایه جایگزین TVL خواهد شد و معیار جدیدی برای پایش خواهد بود.
سوماً، زیرساخت به مسیر دیگری برای درآمدزایی تبدیل شده است. پافر روی زیرساختهای پیشتأیید (Preconf) و Based Rollup شرطبندی میکند، در حالی که سول به سمت ترمینال معاملاتی مبتنی بر هوش مصنوعی تغییر جهت داده است — هر دو از منطق «قفلکردن داراییها» فاصله گرفته و به سمت تقاضای زیرساختی «پردازش تراکنشها، پشتیبانی از سفارشها و ارائه قابلیتها» حرکت میکنند. سقف درآمد دیگر توسط بازده استیکینگ محدود نمیشود، بلکه به مقیاس معاملات و نفوذ محصول وابسته است.
بهعبارت ساده، LRTها در حال تبدیل شدن به یک نقطه ورودی سرمایه زیربنایی هستند: سرمایه کاربران از طریق ریاستیکینگ به بازده پایه و قابلیت ترکیبپذیری دست مییابد، در حالی که پروتکلها از طریق محصولات ساختاریافته، اعتبار، معاملات و خدمات زیرساختی لایهبالاتر درآمد کسب میکنند.
داستانهای دوره جدید همگی در پی «جریان نقدی قابل توضیح» هستند.


