یک معاملهگر کمّی با امپراتوری ۴۰ میلیارد دلاری کالشی روبرو میشود و پردهی تقلب در حجم معاملات را برمیدارد
 Tapbit Wire
مشکل ناشی از یک پاسخ
روز پیشدیروز، شخصیت شناختهشدهٔ رمزارزی و سرپرست بخش بازار رمزارز کالشی، ایکو-بست، عکسی در توییتر با عنوان «همهجا، آیا ۹۶٫۷٪ مقدار زیادی است؟» منتشر کرد.
این عدد از نموداری گرفته شده بود که سهم بازار بازارهای پیشبینی را توسط آرتمیس جمعآوری کرده بود. کالشی سهم عمدهای از نمودار را اشغال کرده بود، درحالیکه پلیمارکت در بالای آن فشرده شده بود. بنی در پاسخ زیر نوشت که سهچهارم حجم معاملات ساختگی است و دستیابی به این سهم را آسان میکند.
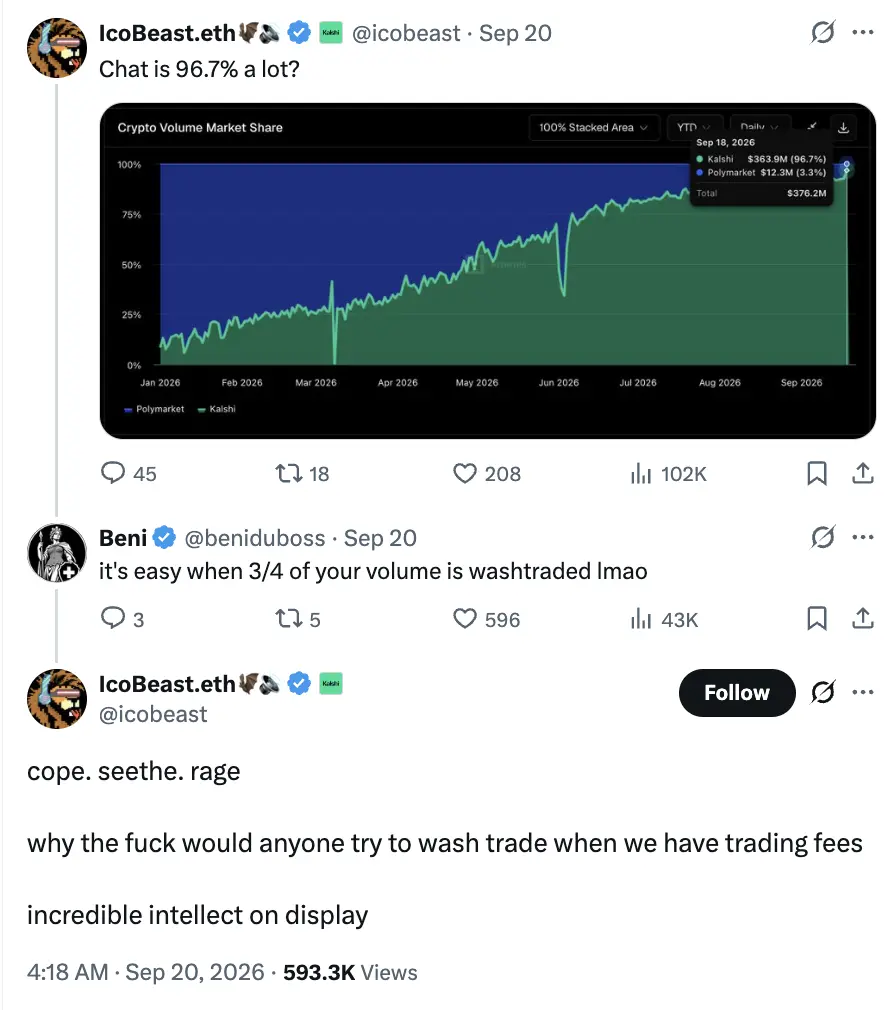
سپس ایکو-بست پاسخی ارائه داد که بعداً بارها نقلقول شد: «ما حقالزحمهٔ معاملات را جمعآوری میکنیم؛ کیست که هنوز حجم را ساختگی اعلام کند؟» همچنین به هوش طرف مقابل انتقاد کرد.
در ابتدا بنی او را شخصیتی تبلیغکنندهٔ کالشی برای دریافت پول تلقی کرد و پیشنهاد داد که دقیقتر فکر کند و توییت را حذف کند. ایکو-بست پاسخ داد که در کالشی کار میکند، بخش رمزارز این شرکت را طی یک سال گذشته از صفر ساخته و میداند این حجم واقعی است. سپس عبارت «چند دقیقه وقت بگذارید و پیش از حذف پست فکر کنید» را به بنی بازگرداند.
شاید این توییتی باشد که ایکو-بست بیشترین پشیمانی را در دوران حرفهایاش تجربه کرده است، چراکه فردی را ناراحت کرده که نباید ناراحت میشد.
بنی بلافاصله پاسخی طولانی ارسال کرد. اولین پاسخ به حقالزحمههای معاملاتی مربوط بود: در برنامهٔ بازپرداخت قراردادهای دائمی کالشی، اعضای واجدشرایط مجاز به پرداخت ۰٫۳ نقطه پایه هنگام اجرای سفارش (تیکر) و دریافت خالص ۰٫۳ نقطه پایه هنگام اجرای سفارش محدود (میکر) هستند. فرض کنید مبلغ اسمی ۱ میلیون دلار بین دو عضو معامله شود؛ تیکر ۳۰ دلار پرداخت میکند و میکر ۳۰ دلار دریافت میکند؛ درنتیجه کل حقالزحمهٔ پلتفرم معاملاتی صفر میشود.
حقالزحمههای «پلتفرم» که ایکو-بست اشاره کرده بود کجا رفتهاند؟
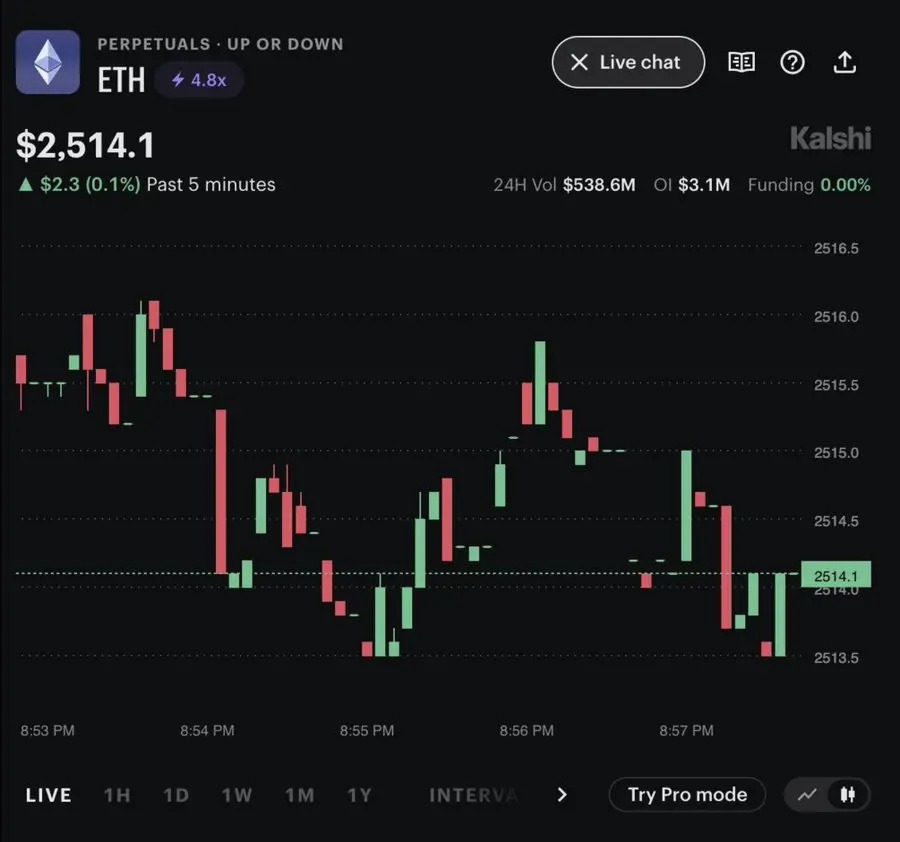
بعداً بنی صفحهٔ قرارداد دائمی اتریوم را منتشر کرد: حجم معاملات ۲۴ ساعته ۵۳۸٫۶ میلیون دلار با علاقهمندی باز ۳٫۱ میلیون دلار. مبلغ معاملهشده در آن روز معادل حدود ۱۷۴ برابر موقعیتهای موجود بود. سپس سفارشهای تکرارشوندهٔ ۵۵۰۰ دلاری را یافت و بهطور عمومی این معاملات با مبلغ ثابت را متهم به ایجاد حجم ساختگی کرد.
ایکو-بست بعداً تفاوت مهمی اضافه کرد: ابتدا سهم بازار پیشبینی را ارائه کرده بود، درحالیکه بنی دربارهٔ بازپرداختها و علاقهمندی باز مربوط به قراردادهای دائمی صحبت کرده بود. بازار پیشبینی فاقد بازپرداخت ۰٫۳ نقطه پایهای است که بنی اشاره کرده بود.
مشکل این است که توضیح ایکو-بست تنها به بخش بازار پیشبینی محدود شد و به تقلب حجم در بازار قراردادها پاسخی نداد. بنی این نقطه را گرفت و حمله را ادامه داد؛ درنتیجه کالشی مجبور شد توضیحات بیشتری ارائه دهد.
معاملهگر نابغه
حساسیت بنی نسبت به سفارشها و حقالزحمهها از تجربهٔ کاریاش نشأت میگیرد.
در یک مصاحبهٔ پادکستی، بنی یادآور شد که ابتدا برای بازی پوکر آنلاین با بیتکوین آشنا شد. بعداً دوستان پوکرش از خرید و فروش رمزارزها سود کردند و او وارد بازار رمزارز شد. پس از ضرر کردن در معاملات قراردادی، به سمت آربیتراژ بین صرافیها روی آورد و تدریجاً کتاب سفارشها و مکانیزمهای معاملاتی را مطالعه کرد.
در روزهای اول معاملات در صرافی کریپتوپیا، او واریزهای توکنهای کوچک را در پلتفرم معاملاتی زیر نظر داشت. هنگامی که شخصی سکهها را انتقال میداد، احتمال فروش بعدی وجود داشت؛ بنابراین او سفارشهای خرید را در قیمتهای پایینتر ثبت میکرد و منتظر میماند تا طرف مقابل کتاب سفارش نازک را بشکند. برای بهرهبرداری از چنین فرصتهایی، از اکسپلورر بلاک برای دریافت دادهها از وبسایتهای مختلف و وارد کردن آنها به صفحات گسترده و سیستمهای هشدار استفاده میکرد.
بعداً با سرمایهگذاران همکاری کرد تا رباتهای ساخت بازار را در بازار مونرو روی صرافی تریداوگر اجرا کند. منطق اولیه ساده بود: قیمتها را از سایر بازارها استخراج کرده، حاشیهای کافی برای پوشش کارمزدها اضافه میکرد و در دو طرف بازار (خرید و فروش) قیمتگذاری میکرد. با افزایش تجربهاش، بازه و حاشیه قیمتگذاری را بر اساس واریزهای بزرگ تنظیم میکرد. در حساب او، این کسبوکار گاهی حدود ۶۵ تا ۷۰ درصد از حجم معاملات بازار مونرو در آن صرافی را تشکیل میداد.
در طول ارتقای «اتصال» اتریوم، بنی بهطور همزمان ۴۳ بازار قرارداد اتریوم را رصد کرد و مشاهده کرد که قیمت در یکی از پلتفرمهای قراردادی هر ۲۶ دقیقه یکبار حدود ۲ درصد افزایش یافته و سپس به سطح قبلی بازمیگردد. او و دوستانش بر اساس این الگو حدود ۱۸ ساعت معامله کردند تا زمانی که این فرصت ناپدید شد.
این حریفی است که ایکوبیست جذب کرده است: یک استاد که به دنبال ناکارآمدیهای بازار است.
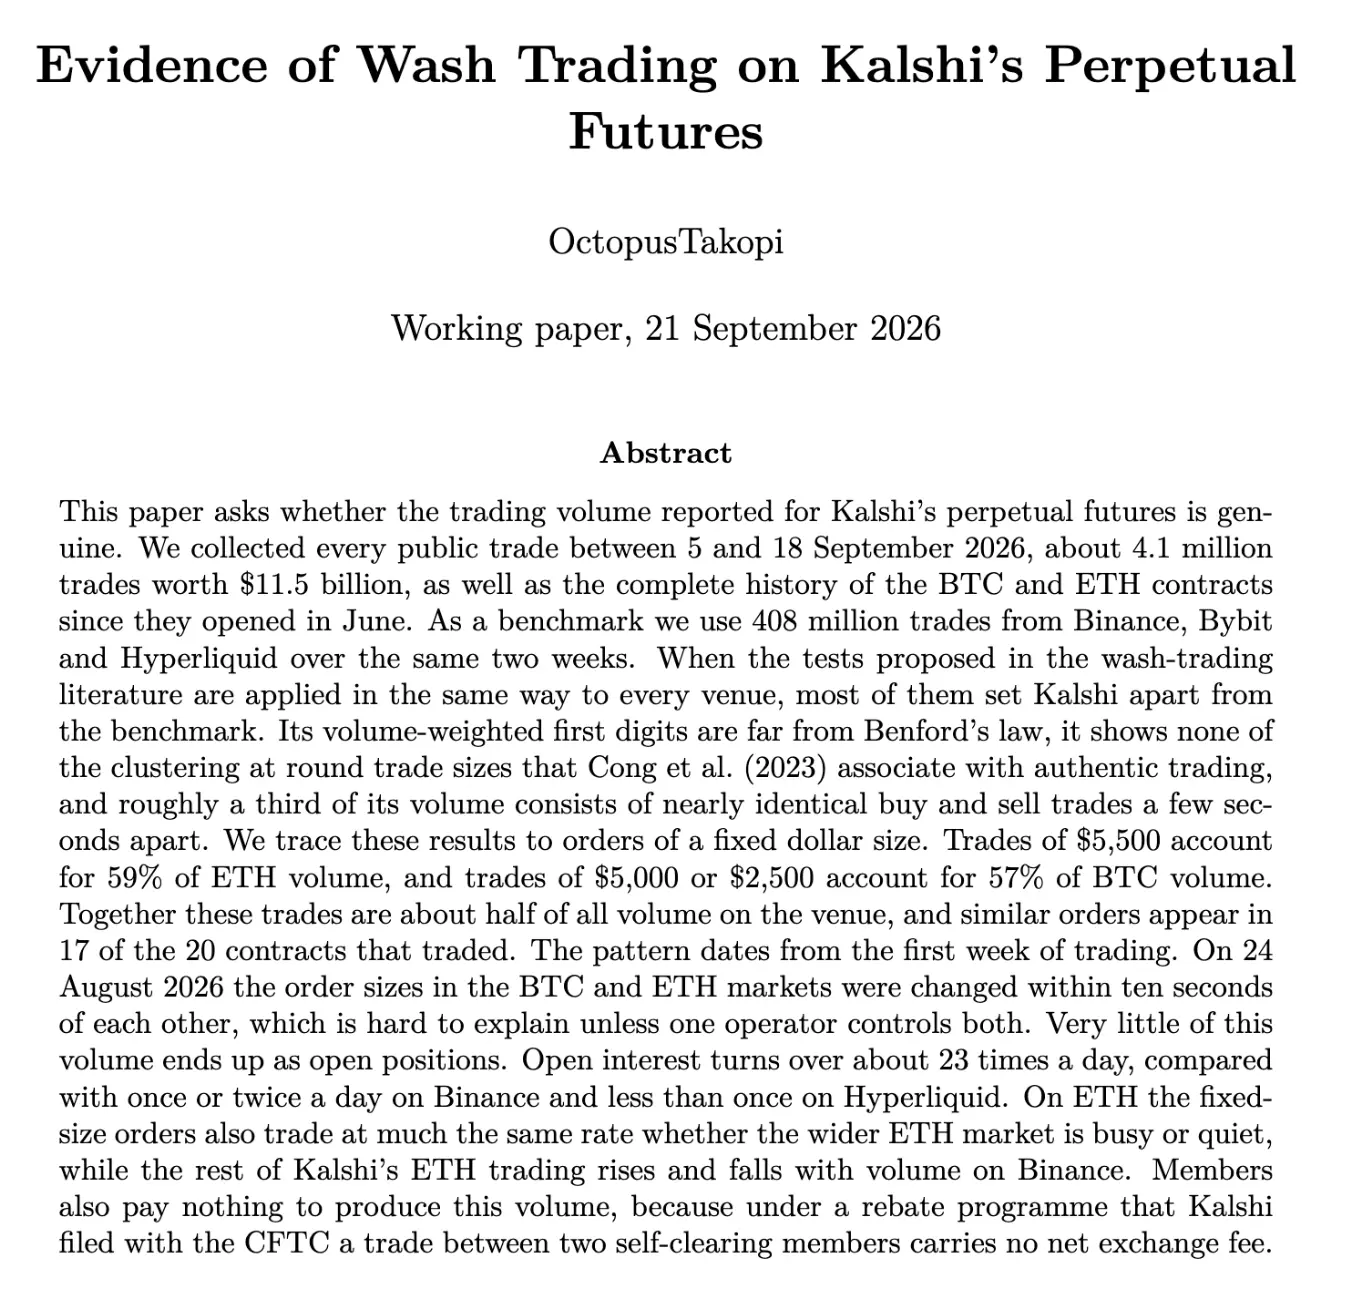
دوست بنی، تاجر کمّی دیگری به نام اُکتوپوس، بعداً یک مقالهٔ کاری منتشر کرد که ادعاهای علیه کالشی را در قالب نمودارها تصویرسازی کرده است.
حجم معاملات ثابت
این پژوهش حدود ۴٫۱ میلیون معاملهٔ عمومی قراردادهای دائمی کالشی را از ۵ تا ۱۸ سپتامبر جمعآوری کرد که حجم اسمی معاملات آن حدود ۱۱٫۴۸۶ میلیارد دلار بود و با حدود ۴۰۸ میلیون معامله در بایننس، بایبیت و هایپرلیکوئید در همان دوره مقایسه شد.
آسانترین یافتهٔ قابل درک این است که حجم معاملات بهطور غیرعادی حول چند مقدار دلاری متمرکز شده است.
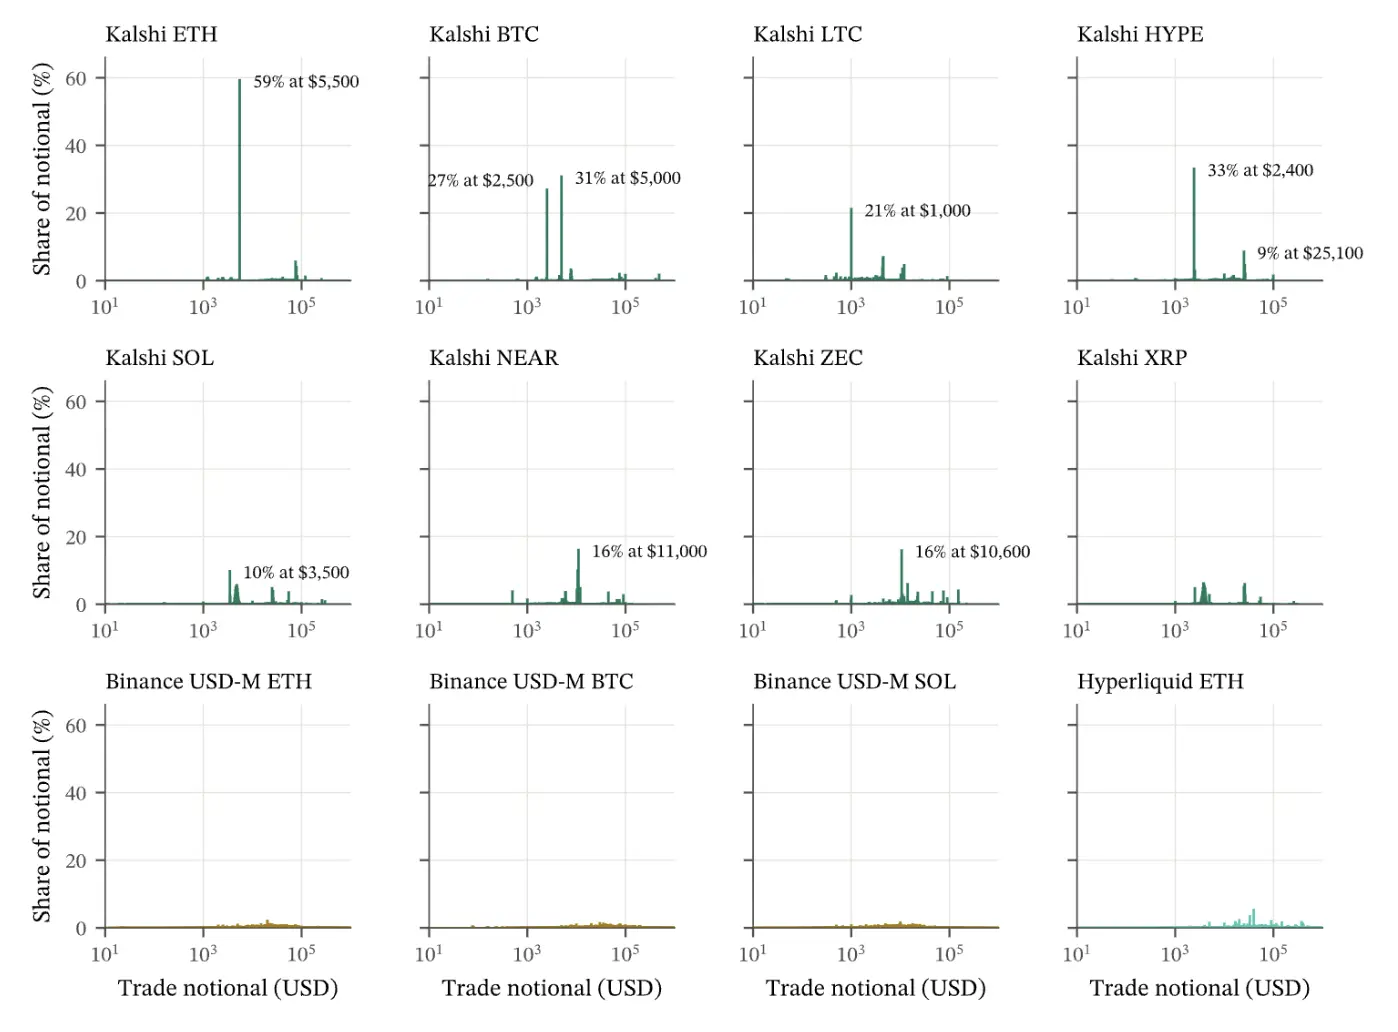
منبع: اُکتوپوستاکوپی، شکل ۳ مقاله، صفحهٔ ۷. محور افقی نشاندهندهٔ مبلغ هر معامله و محور عمودی نشاندهندهٔ سهم نسبی هر محدودهٔ مبلغی از کل حجم معاملات است.
در بازار اتریوم، سفارشهای حول ۵۵۰۰ دلار ۵۹ درصد از حجم معاملات را تشکیل میدادند. در بازار بیتکوین، سفارشهای حول ۵۰۰۰ و ۲۵۰۰ دلار با هم حدود ۵۷ درصد از حجم معاملات را تشکیل میدادند. تنها این سه نوع سفارش با مبالغ ثابت، حدود ۵۱ درصد از حجم نمونهٔ معاملات کالشی را تشکیل میدادند. این موضوع که حجم معاملات ساختگی است، از پیش معلوم بود، اما گستردگی آن شگفتانگیز بود.
قرار دادن سفارشهای با مبلغ ثابت رایج است؛ برنامههای ساخت بازار و آربیتراژ نیز ممکن است این کار را انجام دهند. سؤال بعدی این است که چرا این سفارشها بیش از نیمی از حجم کل یک بازار را تشکیل میدهند و همزمان در بازارهای مختلف تغییر میکنند؟
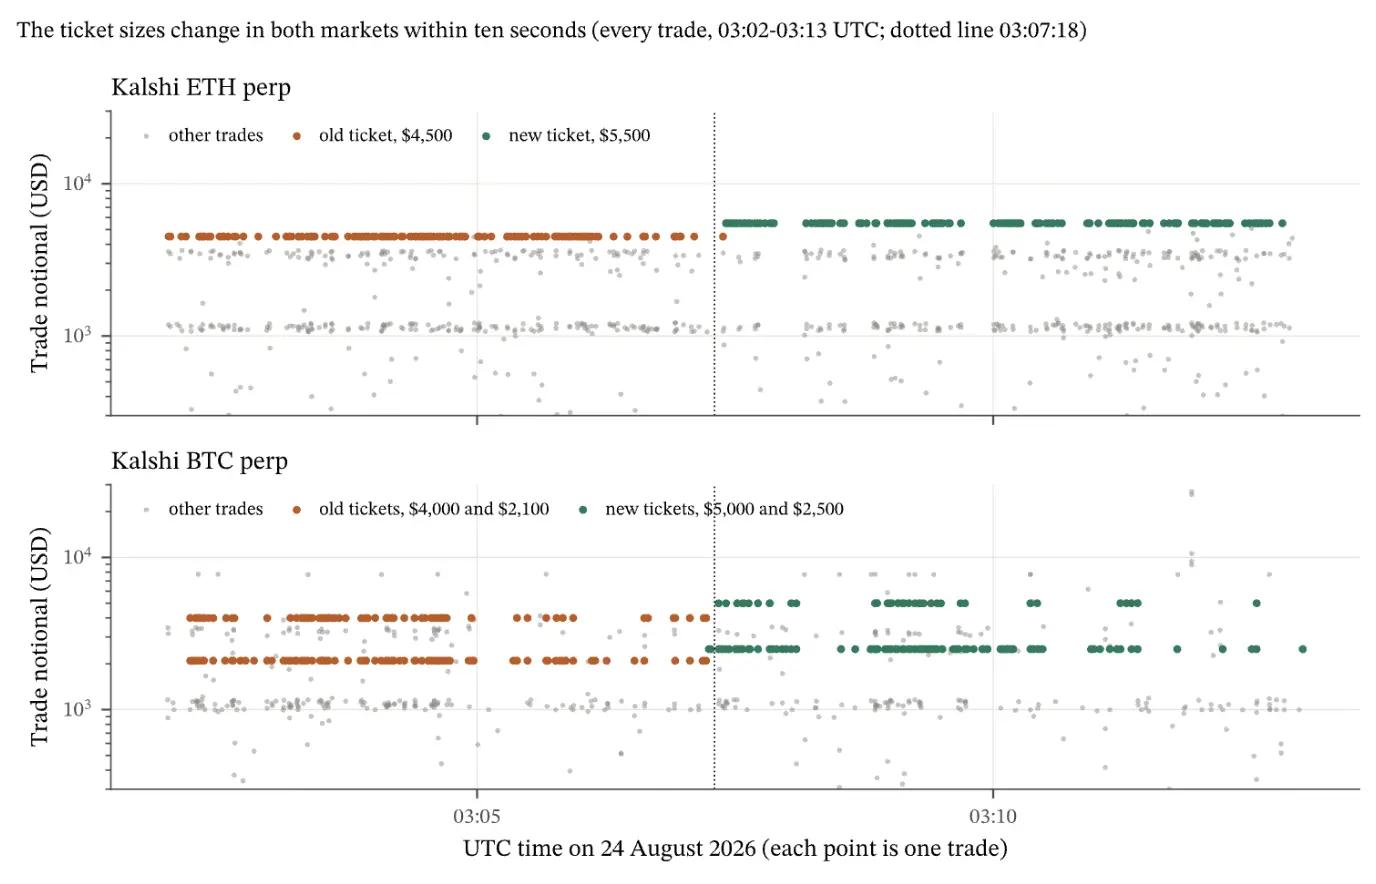
منبع: شکل ۸ مقاله، صفحهٔ ۱۲. هر نقطه نشاندهندهٔ یک معامله است؛ نارنجی نشاندهندهٔ مقادیر قدیمی و سبز نشاندهندهٔ مقادیر جدید است.
در ۲۴ اوت، مبلغ سفارش ثابت اتریوم از ۴۵۰۰ دلار به ۵۵۰۰ دلار تغییر کرد؛ و دو مقدار ثابت بیتکوین از ۴۰۰۰ و ۲۱۰۰ دلار به ۵۰۰۰ و ۲۵۰۰ دلار تغییر یافت. این دو بازار تغییر را در ظرف حدود ده ثانیه انجام دادند. خط افقی نارنجی در نمودار پایان یافت و بلافاصله خط سبز ظاهر شد.
این رفتار شبیه به عملکرد یک اپراتور واحد است که پارامترهای برنامهٔ قیمتگذاری را تغییر میدهد. اعضای تیم کالشی فکر میکردند که قرار دادن همیشگی سفارشهای ۴۵۰۰ دلاری کمی بیش از حد ساختگی است، بنابراین عدد «۴۵۰۰» را در کد به «۵۵۰۰» تغییر دادند. حتی تمایلی به تغییر خود برنامه نداشتند و به جای آن اعداد تصادفیتری انتخاب کردند تا تشخیص دادهشدن سختتر باشد.
فاصلههای زمانی ردی دیگری نیز باقی گذاشتند.
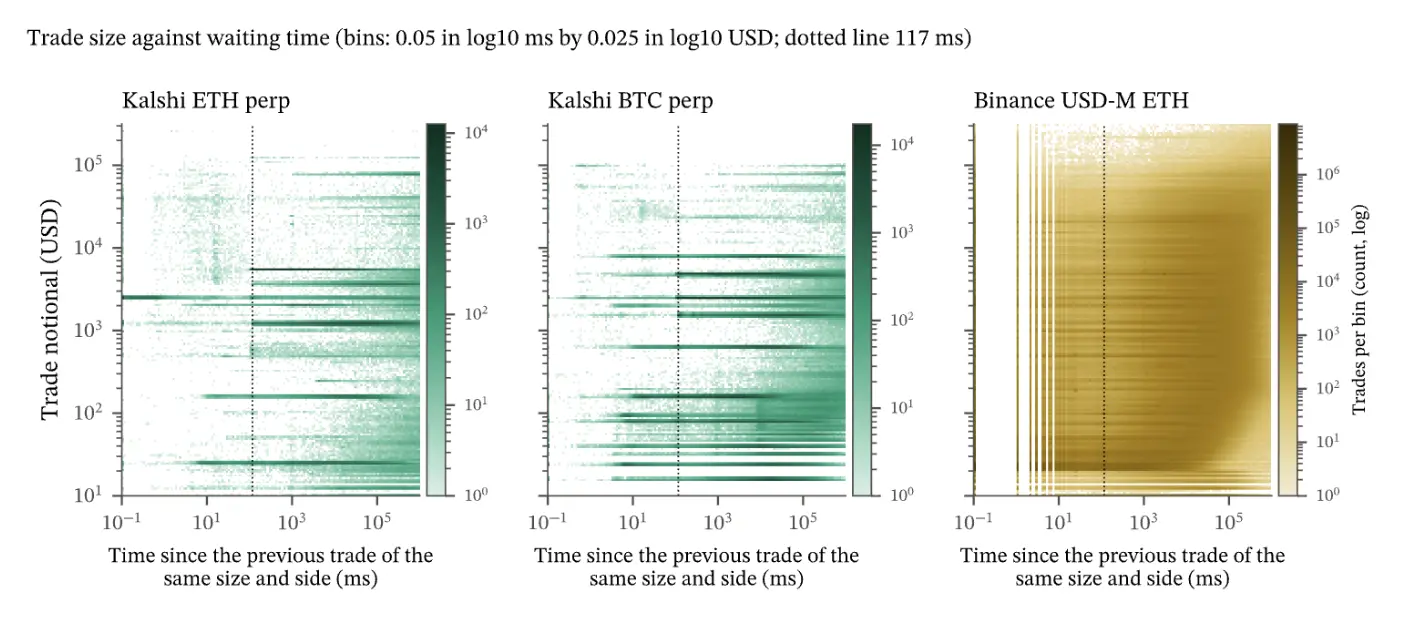
منبع: شکل ۱۰ مقاله، صفحهٔ ۱۴. محور افقی زمان از آخرین معاملهٔ با همان مقدار و جهت را نشان میدهد و خط ممتد حدود ۱۱۷ میلیثانیه را علامتگذاری کرده است.
در این سفارشهای ثابت، فاصلهٔ زمانی بین معاملات متوالی در یک جهت تقریباً هرگز کمتر از ۱۱۷ میلیثانیه نبود. خطوط افقی تیرهٔ مربوطه تنها در نزدیکی خطچیندار ظاهر شدند. سایر معاملات با حجمهای مختلف و نمونههای مقایسهای از صرافی بایننس چنین مرزهای منظمی نداشتند.
مقاله توضیح میدهد که پس از اجرای یک قیمتگذاری، برنامه تقریباً به این مدت زمان برای تأمین دوبارهٔ قیمت بعدی نیاز دارد. این محدودیت زمانی ناشی از سرعت تأمین مجدد است و نباید بهمعنای اجرای هر معامله توسط ربات هر ۱۱۷ میلیثانیه تفسیر شود. با این حال، هنگامی که حجمهای ثابت، تغییرات همزمان پارامترها و ریتمهای مشابه تأمین مجدد با هم همپوشانی داشته باشند، توجیه این ادعا که «تعداد زیادی مشتری مستقل تصادفی دقیقاً به این شکل معامله میکنند» بسیار دشوار میشود.
حجم معاملات متناظر با علاقهٔ باز نیز غیرعادی کم است.
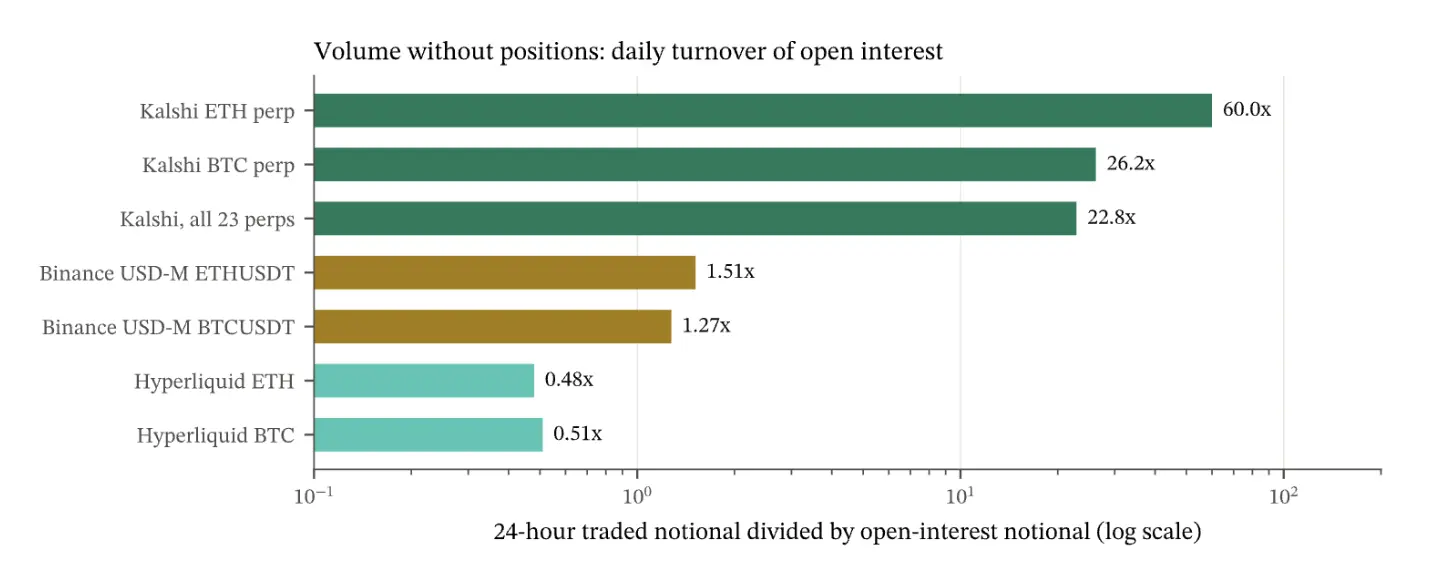
منبع: شکل ۱۲ مقاله، صفحهٔ ۱۵. کالشی و هایپرلیکوید از تصاویر لحظهای ۲۱ سپتامبر استفاده کردند، درحالیکه بایننس از میانگین روزانهٔ دو هفته استفاده نموده است؛ محور افقی به مقیاس لگاریتمی است.
حجم روزانهٔ معاملات اتریوم (ETH) در کالشی معادل ۶۰ برابر علاقهٔ باز است، درحالیکه برای بیتکوین (BTC) حدود ۲۶ برابر و برای تمام قراردادهای دائمی حدود ۲۳ برابر است. مقادیر متناظر برای BTC و ETH در بایننس حدود ۱ تا ۲ برابر و در هایپرلیکوید حدود ۰٫۵ برابر است. این یافته با مشاهدهٔ قبلی بنی از ۱۷۴ برابر همخوانی دارد.
ازنظر منطقی، هر معاملهٔ با حجم متفاوت، علاقهٔ باز را افزایش یا کاهش میدهد، درحالیکه تنها عملیات پوششیِ باز کردن موقعیتهای بلند و کوتاه با حجم یکسان، علاقهٔ باز را بدون تغییر نگه میدارد.
بنابراین، از میان ۲۲ معاملهٔ انجامشده در کالشی، اکثریت قاطع آنها عملیات ساختگی همزمان پوششی بلند/کوتاه بودهاند.
مقاله همچنین کشف کرد که سفارشهای ثابت اتریوم ارتباط ضعیفی با شرایط بازار خارجی دارند. ضریب همبستگی حجم معاملات ساعتی کالشی با حجم معاملات ساعتی اتریوم در بایننس تنها ۰٫۱۹ است، درحالیکه ضریب همبستگی معاملات غیرثابت اتریوم در کالشی ۰٫۷۲ است.
به عبارت دیگر، فعالیت بازار تأثیر بسیار کمتری بر این گروه از سفارشها داشته است. سفارشهای ثابت بیتکوین این انفصال را نشان نمیدهند، بنابراین این نکته فقط برای اتریوم قابل اعمال است.
این نتایج بهطور جمعی این قضاوت را تأیید میکنند که حجم معاملات قراردادهای دائمی کالشی به شدت متکی به تعداد کمی جریان معاملاتی مکانیزه است.
شواهد فراوان است؛ تقلب در حجم معاملات بازار قراردادهای خود کالشی یک واقعیت غیرقابل انکار است.
آیا اثر دومینو فعال شده است؟
پدیدههایی مانند عدم تطابق حجم معاملات و علاقهٔ باز مدتهاست که توسط کارشناسان صنعت ذکر شدهاند، اما قبلاً توجه کافی به آن جلب نشده بود، بنابراین ناظران فشاری نداشتند. اما شاید این بار وضعیت متفاوت باشد.
ارتباطات سیاسی کالشی ممکن است با گسترش اختلاف نظر، بازرسی بیشتری را به همراه داشته باشد. اگر مخالفان سیاسی این روند را ادامه دهند، شرکت مجبور خواهد شد به سؤالات مربوط به دادههای معاملاتی و همچنین روابط سیاسی خود پاسخ دهد.
علاوه بر این، کارگزاران بازار نیز ممکن است پیگیری کنند و از بازار خارج شوند. بنی به گزارشهایی دربارهٔ همکاری سهامی جامپ و کالشی اشاره کرده و رابطهٔ انگیزشی بین نقدینگی و ارزشگذاری پلتفرم را زیر سؤال برده است؛ در صورت افزایش توجه ناظران، جامپ ممکن است دوباره ارزیابی کند که ادامهٔ ارائهٔ نقدینگی ارزش انجام آن را دارد یا خیر.
حتی اگر یک کارگزار بازار باور داشته باشد که معاملاتش کاملاً مطابق مقررات است، پاسخ به پرسشها، بازنگری استراتژیها و توضیح روابط تجاری هزینهبر خواهد بود. اگر این هزینهها از مزایای همکاری بیشتر باشد، کاهش مقیاس یا خروج از بازار ممکن است بهترین انتخاب تجاری باشد.
طرف تأمین مالی نیز با همین مشکل روبهرو خواهد شد. وقتی حجم واقعی معاملات و کارمزدها نتوانند انتظارات رشد اولیه را پشتیبانی کنند، دور بعدی تأمین مالی ممکن است نیازمند بازرسی طولانیتر، شرایط سختگیرانهتر یا حتی پذیرش ارزشگذاری پایینتر باشد.
همه چیز چرخهای است؛ پروتکلهای غیرمتمرکز ارزشگذاریشدهٔ بیش از حد، بازیگران بزرگ دستکاریکنندهٔ TVL، و صرافیهای قرارداد دائمی که از روشهای ابتدایی برای باد کردن حجم معاملات استفاده میکنند؛ و وقتی آب کشیده میشود، همه برهنۀ حقیقت میشوند.
این بار، آیا کالشی میتواند با تنها یک عبارت «این فقط کار است» ناظران آمریکا را فریب دهد؟

