یک شرکت ناموفق صندوق ارز دیجیتال بیتکوین چگونه فرآیند حذف از معاملات را به پایان میرساند؟
 Tapbit Wire
از استراتژی تا بیتماین، در دو سال گذشته شاهد ظهور شرکتهای متعدد صندوق ارز دیجیتال (DAT) بودهایم — برخی با تأمین مالی مداوم مقدار عظیمی بیتکوین جمعآوری کردهاند، برخی دیگر روی الکوینهایی مانند اتریوم شرطبندی سنگین انجام دادهاند و برخی شرکتهای پیشتر غیرقابل توجهِ فهرستشده، با این مدل به نمایندگان داراییهای رمزی در بازار سهام عمومی تبدیل شدهاند.
این مدل زمانی بسیار مؤثر بود؛ طالما سهام شرکت بتواند بر ارزش داراییهای خالصش برتری قیمتی داشته باشد، میتواند ادامه تأمین مالی، خرید ارزهای دیجیتال و افزایش توجه بازار را ادامه دهد… اما آیا تاکنون به این فکر کردهاید که اگر یکروز این بازی دیگر امکانپذیر نباشد، یک شرکت صندوق ارز دیجیتال چگونه باید خارج شود؟
امروز با شرکت بریتانیایی ساتسوما شاهد پاسخ این سؤال هستیم: فروش بیتکوینها، تعطیلی کسبوکار، بازگرداندن اکثر سرمایه به سهامداران و سپس خروج داوطلبانه از بازار سهام.
با نزدیکشدن رسمی تاریخ برنامهریزیشده حذف از معاملات در ۱۴ سپتامبر، ساتسوما قرار است اولین مورد در دو سال اخیر از جمعآوریهای صندوقی ارزهای دیجیتال باشد که فرآیند «تصفیه بیتکوین → بازگرداندن سرمایه → حذف نهایی» را بهصورت فعال انجام دهد — هرچند موارد مشابهی پیش از این وجود داشته، اما پروفوسا تحت فشار حذف از معاملات توانست وضعیت فهرستشدهبودنش را حفظ کند و دیجیآسیا به دلیل ادغام و بازسازی اقدام به حذف از معاملات کرد که با وضعیت ساتسوما متفاوت است.
ساتسوما چگونه به این نقطه رسید؟
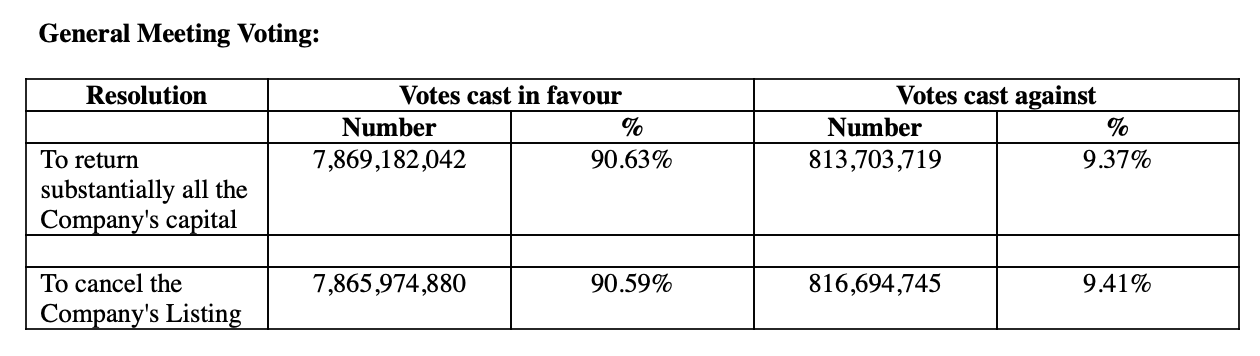
در ۲۰ تیر ۱۴۰۵، ساتسوما جلسهای از سهامداران برگزار کرد تا درباره دو قطعنامه ویژه رأیگیری کند: اولی بازگرداندن اکثر سرمایه شرکت به سهامداران و دومی لغو صلاحیت فهرستشدن شرکت در فهرست رسمی FCA.
نتایج غافلگیرکننده نبود؛ قطعنامه اول با ۹۰٫۶۳٪ و قطعنامه دوم با ۹۰٫۵۹٪ رأی موافق تصویب شد. پس از تصویب رأیگیری سهامداران، هیئت مدیره بلافاصله آمادهسازی برای تعطیلی فعالیتهای معاملاتی شرکت را آغاز کرد و فروش ۶۶۹ بیتکوین باقیمانده را شروع نمود.
این تصمیم ناگهانی نبود. در واقع، استراتژی صندوق بیتکوین ساتسوما مدتهاست در مشکل بود. پس از تغییر مسیر به سمت مدل صندوق، ساتسوما ۱۱۹۹ بیتکوین جمعآوری کرده بود، اما میانگین هزینه خرید آن از ۱۱۳۰۰۰ دلار فراتر رفته بود. با کاهش قیمت بیتکوین، ارزش داراییهای بیتکوین در ترازنامه شرکت سریعاً کاهش یافت و ارزشگذاریهای بازار سرمایه نیز افت کرد.
در دسامبر ۲۰۲۵، ساتسوما یکباره ۵۷۹ بیتکوین را فروخت که حدود نیمی از موجودی آن در آن زمان را تشکیل میداد و حدود ۴۰ میلیون پوند (معادل تقریبی ۹۳۰۵۷ دلار با نرخ فعلی ارز) دریافت کرد، اما هدف این معامله کاهش دفعی مواجهه با بیتکوین نبود، بلکه برای رفع فشار نقدینگی بود — شرکت باید وام قابل تبدیل حدود ۷۸ میلیون پوندی سررسید این ماه را بازپرداخت میکرد. با این حال، وضعیت پس از آن بهبود نیافت؛ قیمت بیتکوین ادامه کاهش یافت و فشار نقدینگی ساتسوما بهطور فزایندهای تشدید شد.
در این مرحله، معایب معکوس مدل صندوق بیتکوین در ساتسوما بهطور کامل آشکار شده بود — زمانی که شرکت برای بازپرداخت بدهیها مجبور به فروش بیتکوین میشد، چرخه اصلی «تأمین مالی → خرید ارز دیجیتال → تأمین مالی مجدد» ادامهپذیر نبود.
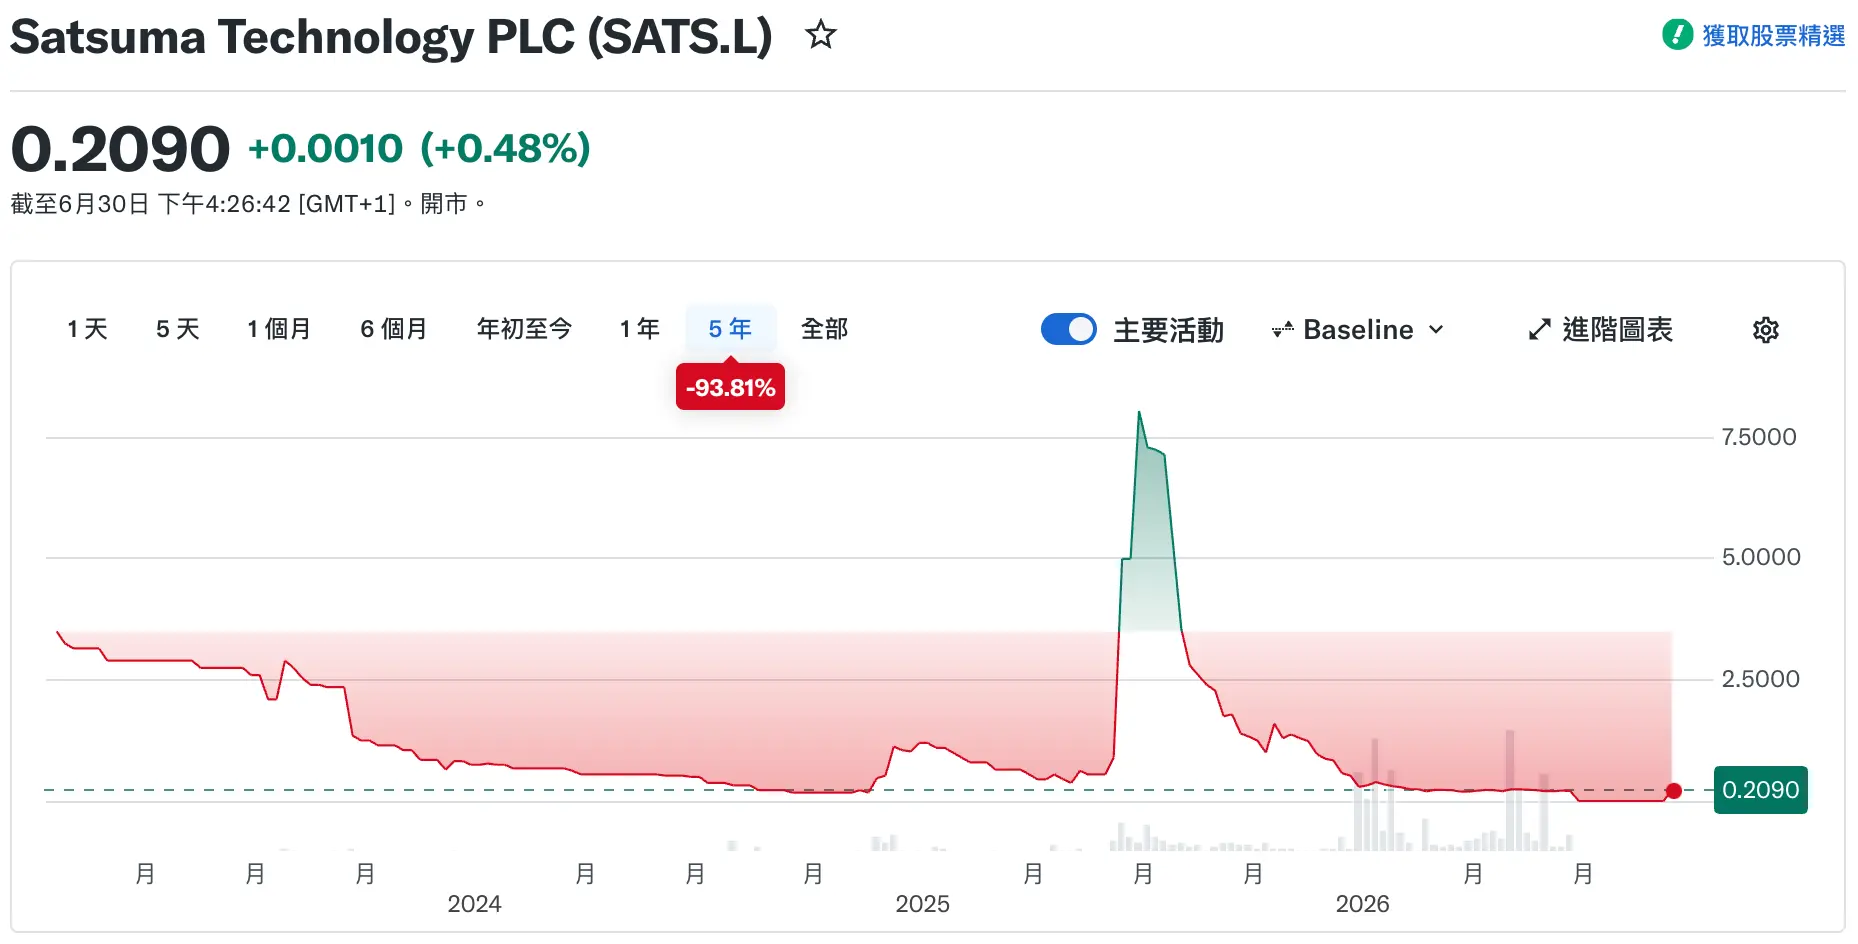
عملکرد قیمت سهام حتی برجستهتر بود. بر اساس اوج قیمت در ژوئن ۲۰۲۵، تا زمان رأیگیری حذف از معاملات در تیر امسال، قیمت سهام ساتسوما بهطور تجمعی حدود ۹۹٪ کاهش یافته بود و ارزش بازار آن حتی یکبار از ارزش بیتکوینهای در اختیارش پایینتر رفت.
به عبارتی، بازار دیگر تمایلی به پرداخت برتری قیمتی برای این شرکت صندوق بیتکوین نداشت و بنابراین اهمیت حفظ این موجودیت فهرستشده مورد سؤال قرار گرفت. در فروردین ۱۴۰۵، یکی از بزرگترین سهامداران نهادی ساتسوما، پانترا کپیتال، عموماً از شرکت خواست تا مدل صندوق را کنار بگذارد، بیتکوینهای باقیمانده را بفروشد و نقدینگی را به سهامداران بازگرداند. سپس سهامدارانی که بیش از ۲۰٪ سهام شرکت را در اختیار داشتند، بهصورت مشترک درخواست جلسه سهامداران را دادند و در نهایت پیشنهاد بازگرداندن سرمایه و حذف از معاملات را پیشبرد کردند.
در نهایت، بیش از ۹۰٪ سهامداران از بازگرداندن سرمایه و حذف از معاملات حمایت کردند و ساتسوما بهطور رسمی داستان خود را بهعنوان یک شرکت صندوق بیتکوین پایان داد.
یک شرکت DAT برای حذف داوطلبانه از معاملات چه مراحلی را باید طی کند؟
پرسش باقیمانده این است که چگونه فرآیند خارجشدن از بورس انجام شود و ساتسوما نمایشی کامل از آن برای بازار ارائه داده است.
اولین گام، تصویب قطعنامهای ویژه در جلسه عمومی سهامداران است. یک شرکت نمیتواند صرفاً بر اساس تصمیم هیئت مدیره، تصمیم به توقف فعالیت شرکت بورسی بگیرد. ابتدا ساتسوما باید از سهامداران رأیگیری کند تا موافقت آنها با بازپرداخت سرمایه و لغو صلاحیت معامله در بورس را جلب کند.
دومین گام، تعیین سهامداران نهایی مستحق دریافت بازپرداخت سرمایه و تعداد سهامهای آنهاست. ساتسوما انتخاب کرد که بازپرداخت را از طریق «سهام B» انجام دهد و پس از پایان دوره ثبتنام، تأیید شد که تعداد کل سهام ۱۱٬۲۳۵٬۸۷۴٬۷۰۰ عدد است. این موضوع اهمیت دارد زیرا میزان بازپرداخت هر سهم عمدتاً به دو متغیر بستگی دارد: میزان دارایی باقیمانده شرکت و تعداد سهامی که در توزیع شرکت میکنند.
سومین گام، فروش بیتکوین، توقف فعالیت شرکت و تسویه ترازنامه است که مهمترین مرحله در فرآیند خروج DAT نیز محسوب میشود؛ یعنی تبدیل شرکت بورسی دارای بیتکوین به یک شرکت تصفیهشونده که منتظر توزیع وجه نقد باقیمانده است. از ۲۴ تا ۳۱ ژوئیه، ساتسوما تمامی بیتکوینهای باقیمانده خود (۶۶۹ عدد) را به ارزشی حدود ۳۱٫۹۱ میلیون پوند استرلینگ (معادل تقریبی ۶۴٬۲۲۶ دلار آمریکا با نرخ ارز فعلی) فروخت.
چهارمین گام، تأیید طرح بازپرداخت سرمایه توسط دادگاه است که بخشی نسبتاً ویژه از فرآیند قانون شرکتهای انگلستان محسوب میشود. در ۸ سپتامبر، دادگاه عالی انگلستان لغو ۱۱٬۲۳۵٬۸۷۴٬۷۰۰ سهم «B» ساتسوما و بازپرداخت حدود ۳۰٫۷۲ میلیون پوند استرلینگ به سهامداران را تأیید کرد؛ بنابراین مبلغ بازپرداخت هر سهم «B» برابر با ۰٫۰۰۲۷۳۴ پوند استرلینگ تعیین شد.
پنجمین و آخرین گام، خارجشدن از بورس و تکمیل توزیع داراییها به سهامداران است. بر اساس زمانبندی قبلی اعلامشده توسط ساتسوما، شرکت در ۱۴ سپتامبر از بورس خارج میشود و سهامداران واجد شرایط انتظار دارند در ۲۸ سپتامبر «بازپرداخت» خود را دریافت کنند. تنها در این نقطه است که یک شرکت خزانهداری بیتکوینی میتواند بهطور واقعی خروج خود را کامل شده تلقی کند.
چالش دیگری برای شرکتهای خزانهداری
داستان ساتسوما را نمیتوان صرفاً بهعنوان نمونهای شکستخورده از مدل خزانهداری ارزهای دیجیتال درک کرد. در واقع، شرکتهای پیشرو مانند استراتژی و بیتماین همچنان مقیاس داراییهای خود را گسترش میدهند، اما برای DATهای کوچکتر با قابلیت جذب سرمایه محدود، وقتی قیمت بیتکوین کاهش مییابد و قیمت سهام زیر ارزش داراییهای خالص سقوط میکند و حتی جذب سرمایه دشوار میشود، «ادامه ذخیرهسازی سکهها» دیگر تنها پاسخ نیست.
از این منظر، نحوه خرید بیتکوین تنها نیمه اول سفر شرکتهای خزانهداری است؛ و نحوه خروج، نیمه دومی است که باید با آن روبرو شوند. فرآیند ساتسوما از رأیگیری سهامداران تا تصفیه بیتکوین، بازپرداخت سرمایه، تأیید دادگاهی و خروج نهایی از بورس، راهنمایی نسبتاً جامع از «فرآیند خروج» برای ورودیهای آینده فراهم کرده است.
با ورود روزافزون شرکتها به مسیر DAT، بازار ممکن است نیاز پیدا کند که به شاخص دیگری نیز توجه کند: یک شرکت خزانهداری نهتنها باید توانایی خرید بیتکوین را داشته باشد، بلکه باید توانایی بازگرداندن امن داراییها به سهامداران را نیز در صورت تغییر قوانین بازی داشته باشد.