¿Por qué el mercado de predicciones HIP-4 de Hyperliquid no logra alcanzar a Polymarket?
 Tapbit Wire
Datos al 5 de octubre de 2026. Precios, staking, libros de órdenes y operaciones provienen de la API de Hyperliquid; volumen por mercado proviene del archivo de operaciones del nodo publicado por Liquidiction; el volumen de Kalshi y Polymarket proviene de The Block. Los gráficos son idénticos a los de la versión en inglés, véase arriba.
Resumen
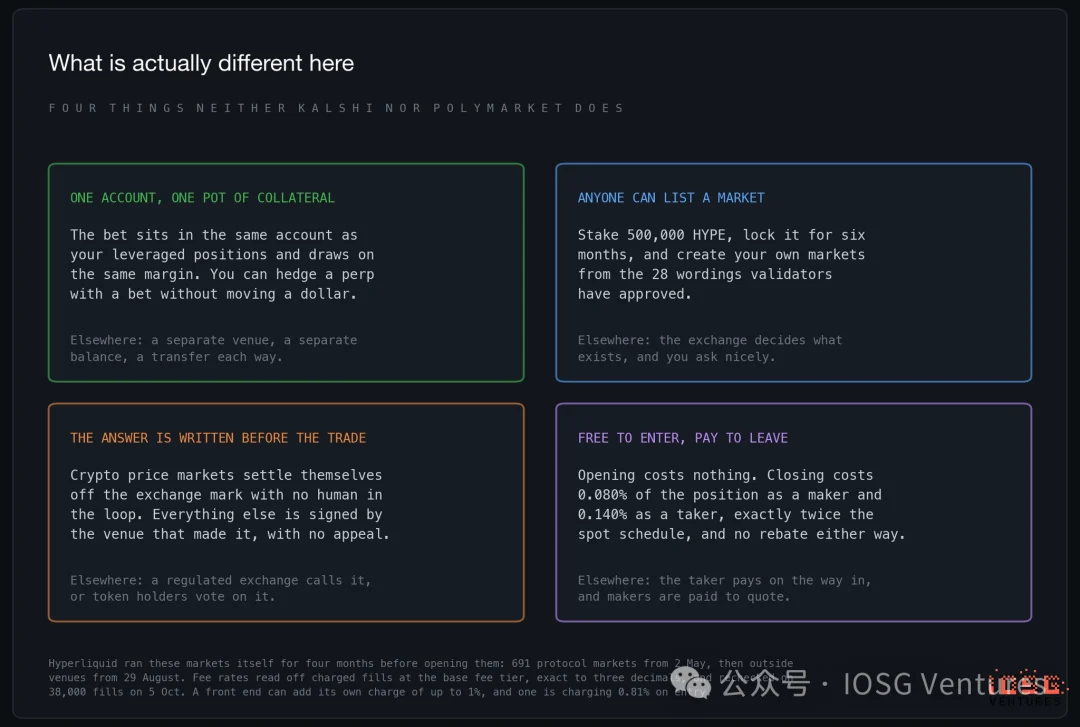
Lo que más se parece a HIP-4 no es Polymarket, sino un contrato de opciones junto a tu posición perpétua. Sí: los tokens de participación comparten cuenta con tu posición apalancada, usan el mismo margen y cotizan en el mismo motor de coincidencia, así que una apuesta y la posición que pretende cubrir siempre aparecen en la misma interfaz. Tres aspectos más lo distinguen: cualquiera que posea 500 000 HYPE puede abrir un mercado; las condiciones de liquidación están fijadas en una plantilla antes de la primera operación; la entrada es gratuita, mientras que la salida cuesta aproximadamente una décima de porcentaje —exactamente lo opuesto a cómo cobran Kalshi y Polymarket.
Durante los primeros cuatro meses, solo funcionaba Hyperliquid. Al lanzarse el 2 de mayo de 2026, todos los mercados eran operados directamente por el protocolo —691 en total— y no fue hasta el 29 de agosto cuando se abrió a entidades externas. Desde entonces, tres han depositado garantía, y aún no hay una cuarta.
Si puedes verlo o no depende de tu ubicación. Los mercados de predicción tienen una página aparte (app.hyperliquid.xyz/outcomes), y el frontend decide por región si incluirlos en la lista de trading junto a los perpétuos y spot. Desde una red coreana, se ve esta pestaña en la lista de mercados; en la red que probamos, no aparece ni en la lista ni en el menú, pero la página sí se abre y permite operar. Hyperliquid restringe el acceso frontend en varios países: una entrada invisible para ti puede ser visible para alguien en otro huso horario.
Del mayo hasta ahora, HIP-4 ha operado acumulativamente $317 millones —Kalshi lo hace en menos de cuatro horas. En septiembre, por cada $1 000 operados por Kalshi y Polymarket, HIP-4 operó unos 70 centavos.
Su diseño es su mejor parte; el problema es la escala. Más de una cuarta parte de todo el volumen de HIP-4 proviene de la ya finalizada Copa Mundial. El mercado diario de Bitcoin, que impulsó los primeros cuatro meses, cayó un 93 % desde su máximo de mayo. Nuevas entidades recuperaron septiembre hasta $51 millones, nivel equivalente al de julio, y la entidad que más contribuyó paga a los operadores unos 0,6 centavos por dólar operado. Octubre comenzó aún más lento, con un promedio de unos $1,25 millones diarios. Las comisiones totales del mercado rondan los $1 300 diarios —menos de la mitad del interés que gana una sola entidad solo por mantener su garantía inactiva.
I. Diseño del producto: cuatro diferencias con Kalshi y Polymarket
Tasa de comisión deducida de las operaciones realmente cobradas, por nivel base:
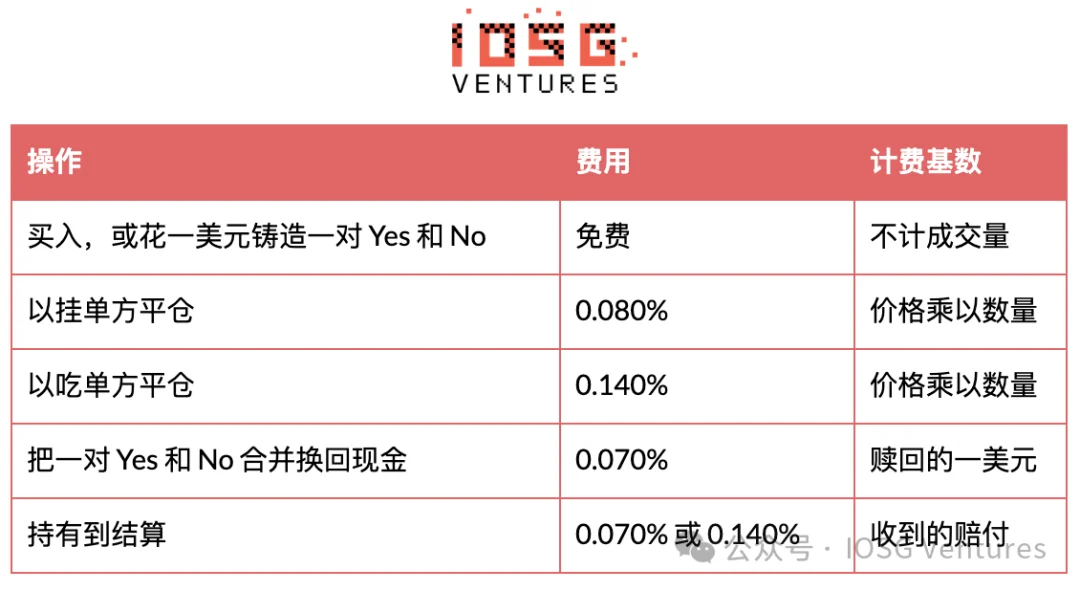
Esto es exactamente el doble de la tasa spot: nivel base spot es 0,070 % para tomadores y 0,040 % para creadores. Un lado se duplica y el otro se anula: una operación de ida y vuelta cuesta igual que en spot, pero toda la comisión se cobra al salir. Los descuentos habituales se multiplican directamente: un descuento de referido del 4 % reduce 0,140 % a 0,1344 %, y sumar un descuento por staking del 10 % da 0,12096 % —cada operación verificada coincidió al centavo. No hay reembolso para creadores, el único lugar donde estos están peor aquí que en cualquier otra parte de la bolsa.
Ninguna entidad ha elevado aún su coeficiente de comisión por encima del valor predeterminado, por lo que sus ingresos se descontan de la comisión del protocolo, no se añaden encima. La única comisión posible al entrar proviene de la app frontend: bajo las reglas spot, las comisiones de creadores están limitadas al 1 %, y una app cobra un 0,81 % al entrar —aproximadamente seis veces la comisión de salida del protocolo.
La liquidación merece un análisis más detenido, porque allí reside el riesgo de la entidad. Polymarket depende de votaciones de los titulares de tokens UMA para resolver disputas, lo que convirtió este año un mercado de Microstrategy de $375 millones en una dura batalla. Kalshi, como bolsa regulada, resuelve disputas internamente, con reguladores por encima. HIP-4 divide el asunto: los mercados basados en precios cripto leen el precio marcado en la bolsa en el minuto acordado y se liquidan automáticamente; todos los demás mercados se liquidan mediante la firma de quien los abrió —sin período de impugnación y sin posibilidad de que otro firme en su nombre.
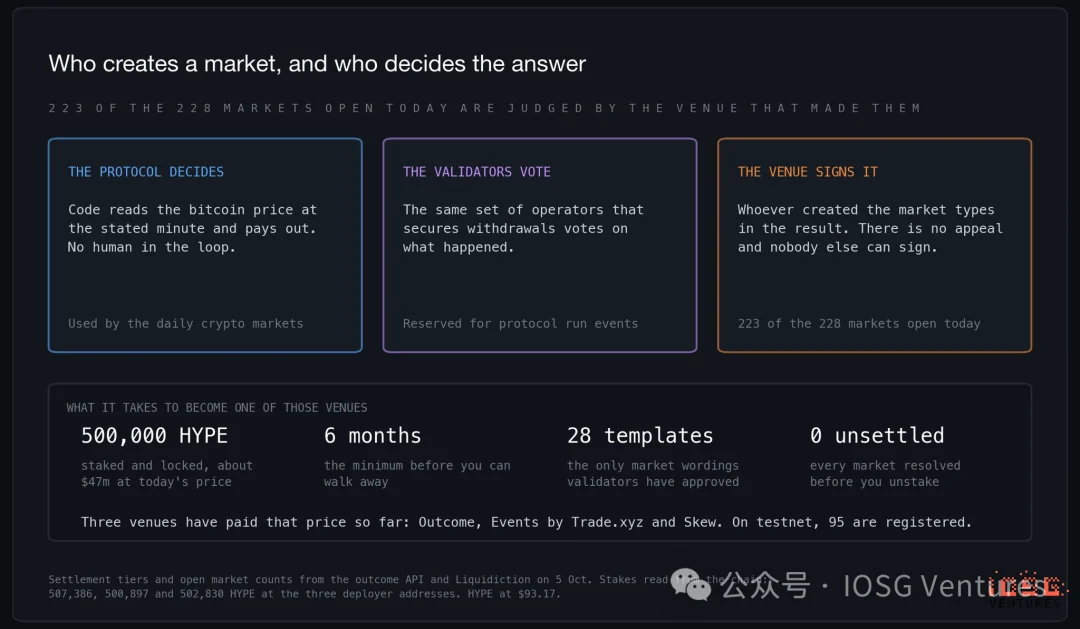
De los 228 mercados abiertos hoy, 223 entran en esta última categoría. La restricción es económica y temporal, no procedimental. Mientras una entidad tenga mercados sin liquidar, su garantía permanece bloqueada; no podrá retirarse durante seis meses; y solo puede usarse redacción previamente aprobada por validadores. Dicha redacción es deliberadamente extensa y pedante: la plantilla de «salida a bolsa de una empresa», por ejemplo, enumera una página completa de condiciones sobre qué constituye incluso una cotización. Redactar reglas antes de operar evita discusiones posteriores. Entregar la pluma a una parte identificada sin vía de apelación es, efectivamente, peor que tener un procedimiento —pero solo si dicho procedimiento no falla por sí mismo.
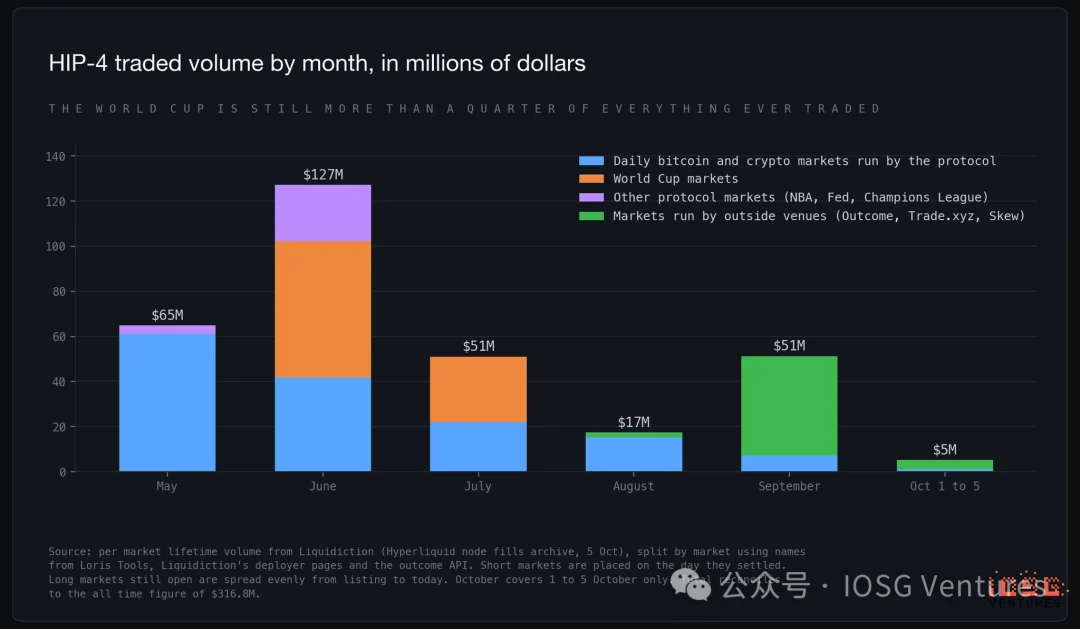
Junio fue el pico, y la causa fue la Copa Mundial. Solo los mercados de fútbol negociaron 89,5 millones de USD, el 28 % del volumen acumulado de HIP-4. Tras finalizar la Copa Mundial, el volumen cayó más del 80 % en dos meses. En septiembre se recuperó a 51 millones de USD, con toda la recuperación proveniente de plataformas externas; los primeros cinco días de octubre negociaron 5 millones de USD.
Bajo estos eventos, el protocolo ha operado el mismo mercado diariamente desde mayo: ¿estará Bitcoin por encima de un precio determinado a las seis de la mañana del día siguiente? Este es probablemente el producto más característico de Hyperliquid y cayó durante cuatro meses seguidos antes de tocar fondo.
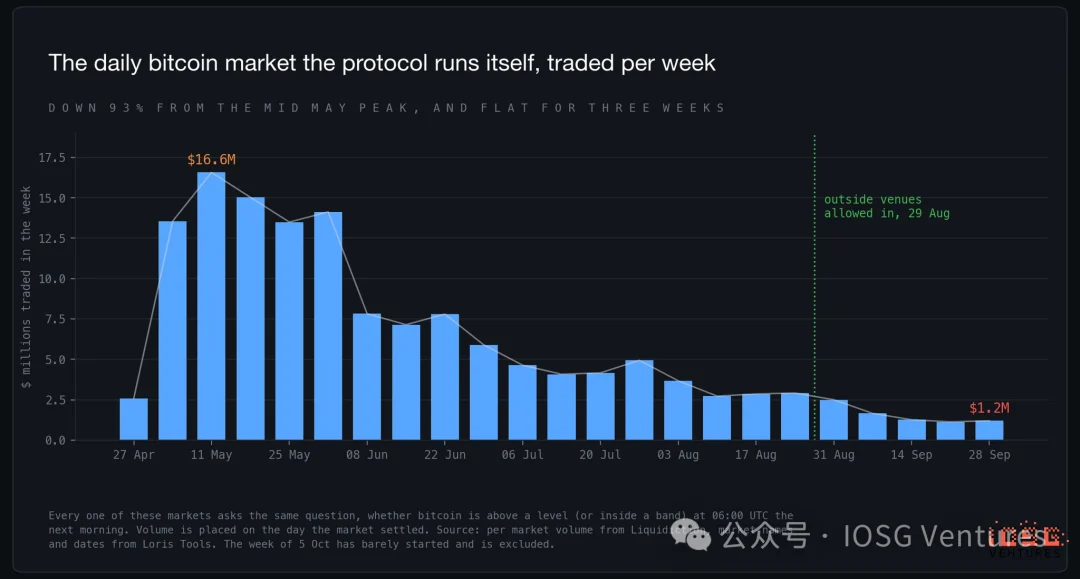
La semana del 11 de mayo negoció 16,6 millones de USD; la semana del 28 de septiembre, solo 1,2 millones de USD, y las dos semanas anteriores fueron similares. Plantear la misma pregunta cada día reduce progresivamente el interés, hasta que casi nadie queda antes de que se detenga. Lo que sea que HIP-4 llegue a ser, no será esto.
II. Cinco semanas de despliegue abierto:
Volumen impulsado por subvenciones y listados duplicados
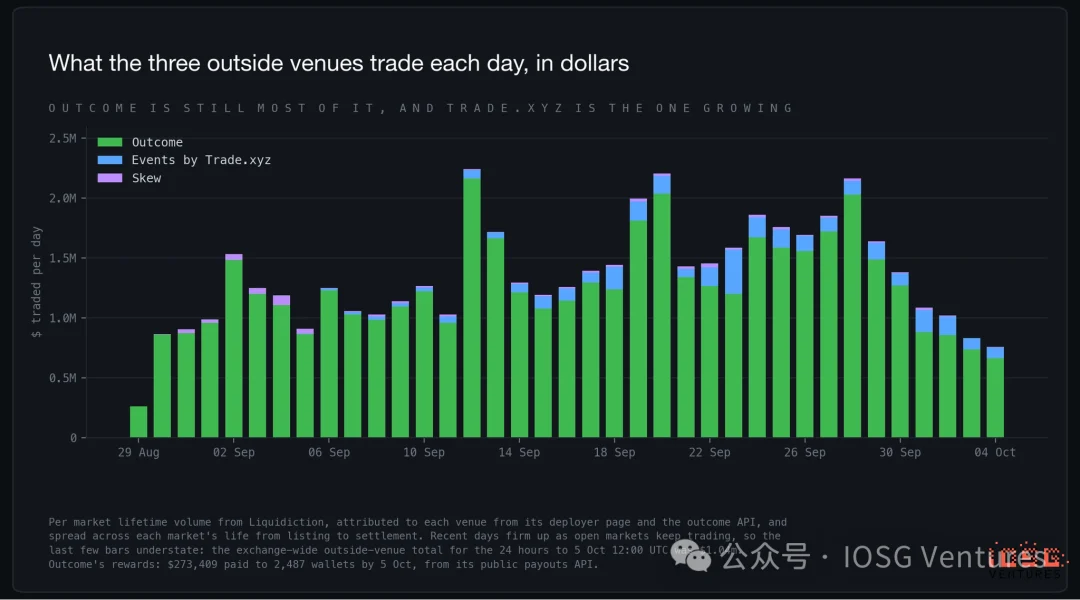
Outcome fue el primero en activarse el 29 de agosto. Skew registró mercados al día siguiente y apenas ha negociado desde entonces. Events, bajo Trade.xyz, se registró el 5 de septiembre y se abrió al público el 10. En todo HIP-4, el día más reciente muestra que Outcome representa el 68 %, Trade.xyz el 21 %, los mercados operados por el protocolo el 10 % y el resto corresponde a Skew. Considerando únicamente plataformas externas, Outcome ha acaparado el 92 % desde el 29 de agosto, mientras que Trade.xyz ha pasado de cero a casi una cuarta parte el día más reciente. Su selección de mercados es la más opinada: contratos binarios sobre su propia acción y precios perpetuos de materias primas, la NFL y las únicas preguntas de la plataforma sobre si Anthropic y OpenAI cotizarán antes de sus fechas límite.
Este volumen debe descontarse. Outcome tiene un programa de recompensas de 1 millón de USD que paga a creadores de mercado y operadores por mercado y día, pero solo para órdenes que incluyan su propio código de aplicación. Al 5 de octubre, ha pagado 273.409 USD a 2.487 billeteras —unos 7.400 USD diarios, aproximadamente el 0,6 % del volumen total de Outcome y cuatro veces el costo de una ida y vuelta. Ya se ha gastado una cuarta parte del presupuesto, y los pagos diarios no muestran señales de desaceleración. Las plataformas externas negociaron entre 1 y 2 millones de USD diarios en septiembre, con mayor actividad los fines de semana; en octubre bajó a unos 1 millón de USD diarios, mientras las recompensas siguen fluyendo.
El listado abierto también ha generado los primeros mercados duplicados. Tanto Outcome como Trade.xyz listaron la reunión de la Reserva Federal en octubre, y en los últimos siete días Outcome negoció 354.000 USD allí frente a 90 USD en Trade.xyz. Ambos también listaron un conjunto de preguntas sobre la capitalización bursátil del primer día de Anthropic, sin que ninguno negociara mucho. Cualquiera puede listar una pregunta, lo que significa que dos plataformas pueden listar la misma, sin que sus libros de órdenes se fusionen. El volumen fluye hacia la que ofrece subsidios.
El contenido negociado se inclina hacia los deportes. En los últimos 30 días, fútbol, fútbol americano y esports representaron el 45 % del volumen, las preguntas sobre precios de criptomonedas el 42 %, acciones y materias primas el 7 %, y la Fed el 6 %. El interés abierto está aún más sesgado: dos tercios del capital en riesgo está en deportes, principalmente en mercados estacionales como la Premier League, la Liga de Campeones y los campeones de la NFL, mientras que los precios de criptomonedas representan solo el 17 %.
Las plantillas disponibles crecen más rápido que las plataformas. Los validadores han aprobado 28 plantillas, frente a 18 a mediados de septiembre, añadiendo spreads y over/unders, el Balón de Oro, enfrentamientos cara a cara entre dos modelos de IA en un ranking y la capitalización bursátil del primer día para nuevas cotizaciones. La próxima actualización de red duplicará el límite de cada plataforma a 200 mercados simultáneos y 1.000 nuevos por día. La testnet ya tiene 95 desplegadores registrados; la mainnet aún tiene tres.
III. Origen de las órdenes: siete de cada diez pasan por Outcome
Para que una aplicación frontal coloque órdenes en tu nombre, autorizas una clave de firma independiente, nombrada según la aplicación. Así, una billetera registrada en outcome.xyz lleva permanentemente una etiqueta como Outcome-9d3c74de, visible públicamente para cualquiera. El inicio de sesión móvil de la propia bolsa funciona igual, mostrándose como Mobile QR; la versión de escritorio firma cada paso con tu clave personal y no deja etiqueta. Solo analizamos Outcome, pues representa cerca del 90 % del volumen de plataformas externas y solo su respuesta tiene peso.
Aproximadamente el 70 % del volumen proviene de billeteras registradas en outcome.xyz, cerca de una quinta parte de billeteras sin etiqueta y una décima parte de scripts y herramientas de terceros que nombraron sus propias claves. Cuanto mayor es la escala, mayor es la participación de Outcome: tres cuartas partes del monto entre las 20 billeteras principales, y cerca de la mitad entre el resto. Esto es exactamente lo que produce un programa de recompensas: solo recompensa órdenes enviadas mediante el código de Outcome, y los creadores de mercado que reciben recompensas son precisamente las billeteras más grandes.
Este método tiene limitaciones. Una etiqueta solo indica que la billetera se registró alguna vez mediante una aplicación, no que una operación concreta haya sido dirigida por ella. Además, la quinta parte sin etiqueta no puede considerarse usuarios de la página oficial de la bolsa: la mayoría cotiza ambos lados simultáneamente en muchos libros de órdenes —scripts que firman con sus propias claves. La muestra consta de 121 billeteras extraídas de operaciones recientes en los 60 libros de órdenes más activos, ponderadas por el volumen de 48 horas, sesgada naturalmente hacia creadores de mercado. Las comisiones tampoco responden la pregunta. Menos del 1 % del monto en la muestra pagó una comisión de constructor —nueve dólares en dos días—, mientras que el código propio de Outcome no cobra nada y una aplicación de enrutamiento gratuito es indistinguible de la ausencia de aplicación.
IV. Comparación con Kalshi y Polymarket: una brecha de aproximadamente 1.400×, y sigue ampliándose
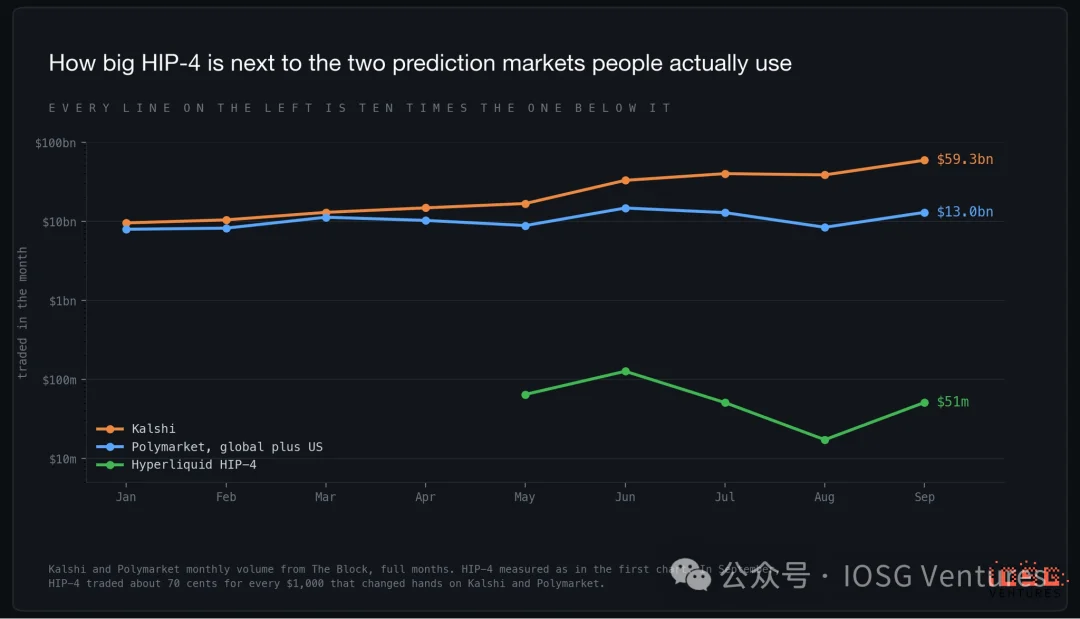
La brecha es de aproximadamente 1.400× y, en términos monetarios, sigue ampliándose, incluso mientras HIP-4 crece. Kalshi negoció 59.300 millones de USD en septiembre, un aumento de 20.600 millones respecto a agosto. Polymarket, incluido su negocio estadounidense, negoció 13.000 millones de USD, siendo ahora la mayor parte en su aplicación estadounidense. HIP-4 negoció 51 millones de USD.
La ventaja de los actuales operadores no radica en el diseño del mercado; ganan por dos factores que realmente impulsan el volumen: uno es la cobertura de eventos relevantes —miles de ellos, listables en cuestión de horas tras su aparición en las noticias—; el otro es la distribución: aplicaciones, marcas, audiencias deportivas y, en el caso de Kalshi, un entorno compatible que los brokers estadounidenses pueden integrar directamente. HIP-4 cuenta con 28 plantillas, tres lugares de negociación y una base de usuarios ya acostumbrada a los contratos perpetuos.
Los actuales operadores también comienzan a acercarse a Hyperliquid. A principios de septiembre, Polymarket lanzó contratos perpetuos para usuarios fuera de EE.UU.: 67 mercados sobre criptomonedas, acciones, índices y materias primas, con apalancamiento hasta 20×. Ofrecer apuestas y posiciones apalancadas bajo un mismo techo era exclusividad de HIP-4. Ahora es una carrera de funciones, y Polymarket entró con ventaja en los eventos.
V. La economía: las tarifas a nivel de mercado son menos de la mitad del rendimiento anual por staking de un solo lugar de negociación
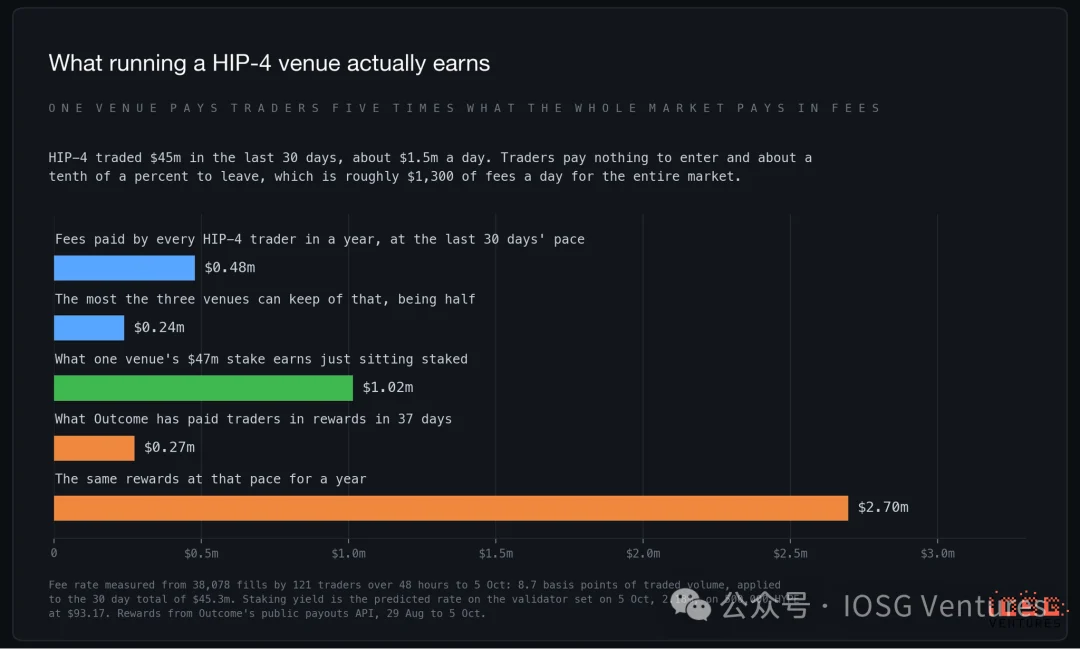
Con la tasa de los últimos 30 días, todos los operadores de HIP-4 juntos pagan unos 480 000 USD anuales en tarifas. Los lugares de negociación reciben como máximo la mitad, repartida entre tres partes. El capital que debe bloquearse para ingresar al lugar genera 1 millón de USD al año sin hacer nada; y el lugar con mayor volumen paga recompensas por valor de 2,7 millones de USD anuales para atraer ese volumen.
Según estas cifras, ningún lugar opera como negocio. Están comprando una opción cuyo valor reside en que Hyperliquid afirma que los desplegadores podrán aumentar sus tarifas más adelante, que el volumen puede crecer hasta sostenerlas y que los comparables privados del sector están valorados en 22 000 y 21 000 millones de USD, mientras que Kalshi supuestamente negocia una valoración de 40 000 millones. Pero sigue siendo una opción, cuyo costo de mantenimiento es una participación de 47 millones de USD que expirará sin valor si el volumen nunca llega.
VI. Conclusión: diseño líder, mercado aún no consolidado
Los bloques están bien construidos; el mercado aún no ha llegado.
En los aspectos que elegiría un ingeniero, Hyperliquid ha desarrollado el mejor producto: una sola cuenta, un único margen compartido, apuestas y posiciones de cobertura en la misma interfaz; términos de liquidación escritos en una plantilla antes de la primera operación; opciones «Sí» y «No» sobre la misma pregunta comparten el libro de órdenes, evitando así la fragmentación de liquidez. Nada de lo ocurrido en los últimos cinco meses sugiere que el diseño sea el cuello de botella.
El argumento más sólido a su favor es que nunca se necesita salir de la plataforma: margen, cobertura y apuestas están en una sola cuenta. Para un equipo que ya opera contratos perpetuos en Hyperliquid, añadir una posición predictiva requiere un clic, sin cambiar de plataforma, sin gestionar nuevos saldos ni transferencias. Independientemente del resultado frente a Kalshi, esto tiene valor y explica por qué persistirá a cierta escala, incluso si nunca se convierte en un negocio. Sin embargo, ya no es tan único como en agosto: Polymarket ahora ofrece apalancamiento junto a sus apuestas y partió desde el lado que ya tenía usuarios.
Todavía no es lo bastante profundo. En los 25 libros de órdenes más activos, el spread mediano entre oferta y demanda es de 0,29 centavos, con unos 4 700 USD dentro de un centavo del mejor precio de venta. Una compra de mercado de 1 000 USD se ejecuta apenas unos pocos puntos básicos por encima del mejor precio de venta; una compra de 10 000 USD cuesta un 2 % a un 3 % adicional, y en cuatro o cinco de esos 25 libros ni siquiera se puede ejecutar con las cotizaciones visibles. Las operaciones minoristas funcionan bien aquí; el dinero grande no. Los market makers siguen actualizando sus cotizaciones, y las órdenes límite pacientes obtendrán mejores resultados, pero un libro de órdenes tan poco profundo es exactamente lo que cabe esperar de un mercado de cinco meses.
También tiene poco que ofrecer. El volumen de los mercados predictivos depende de temas, y estos surgen bien de equipos editoriales que listan cientos de eventos semanales, bien de calendarios deportivos. HIP-4 dispone de 28 formulaciones aprobadas, tres lugares de negociación que cada uno ha apostado 47 millones de USD para usarlas y dos de ellos ya listan las mismas preguntas. Kalshi puede abrir un mercado sobre una noticia en menos de un día.
La base de usuarios también es específicamente inadecuada. Cada dirección opera ocho veces al día: eso corresponde a un equipo profesional, no al público general apostador. Si el objetivo es una herramienta de pagos limitados para operadores de criptomonedas, está bien; es lo que este diseño hace mejor. Si el objetivo es captar a la masa que Kalshi y Polymarket disputan, no funciona; y el hecho de que dos tercios del capital en riesgo esté concentrado en mercados futbolísticos de temporada muestra que los lugares siguen orientándose en esa dirección.
La trayectoria más probable es la más sencilla: HIP-4 seguirá siendo una función de Hyperliquid, generando ingresos modestos, cuyo valor radica en que los operadores de contratos perpetuos no necesitan abrir cuentas en otro sitio. Vale la pena hacerlo, pero no justifica valorarlo como un negocio de mercados predictivos.