Trader cuantitativo confronta al imperio Kalshi de 40 000 millones, desvelando la fraude en el volumen operado
 Tapbit Wire
Problemas causados por una réplica
Anteayer, el KOL cripto y jefe del segmento de mercados cripto de Kalshi, IcoBeast, publicó una imagen en Twitter con el pie: «¿Es mucho el 96,7 %?»
Esta cifra procedía de un gráfico sobre cuota de mercado de mercados de predicción elaborado por Artemis. Kalshi ocupaba la mayor parte, mientras Polymarket quedaba comprimido arriba. Beni respondió abajo indicando que tres cuartas partes del volumen eran ficticias, lo que facilitaba alcanzar dicha cuota.
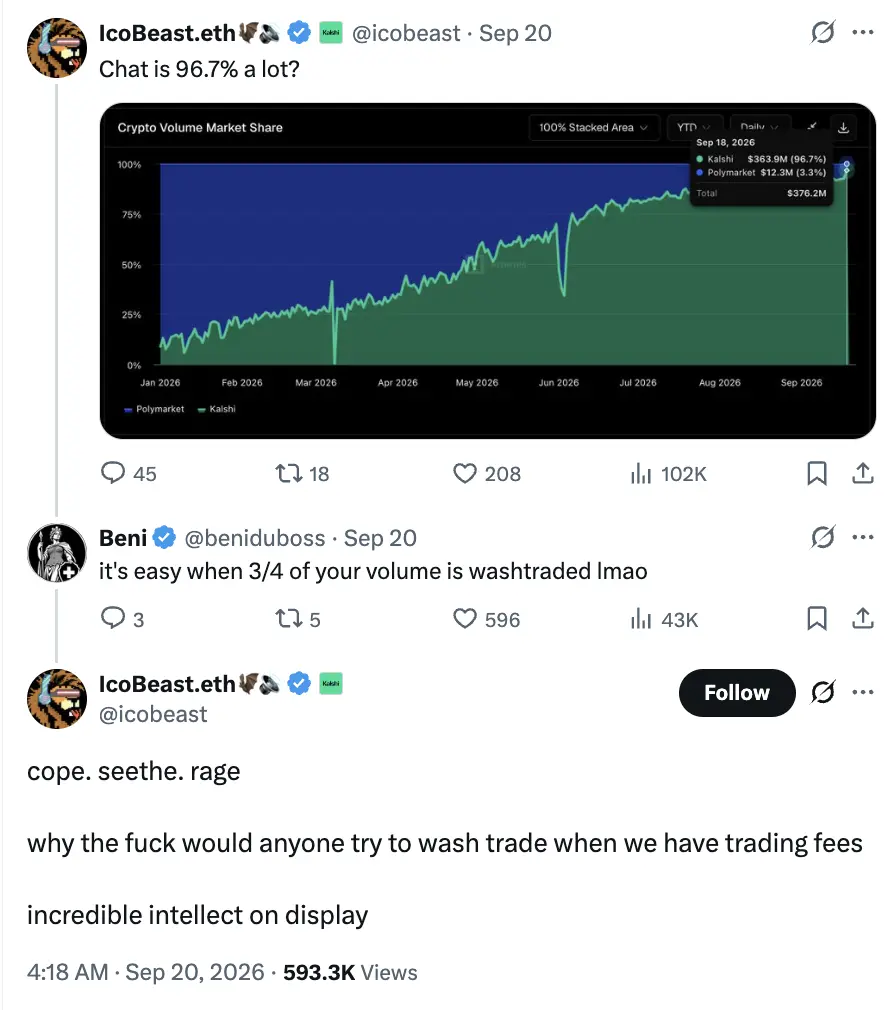
Luego, IcoBeast dio una réplica que después se citaría repetidamente: «Cobramos comisiones operativas; ¿quién diablos fabricaría volumen?». También criticó la inteligencia del otro.
Al principio, Beni lo consideró un KOL que promocionaba Kalshi por dinero y le aconsejó pensarlo bien y borrar el tuit. IcoBeast replicó que trabajaba en Kalshi, había construido desde cero su negocio cripto durante el último año y sabía que ese volumen era real. Luego devolvió a Beni la frase: «Tómate unos minutos para pensarlo antes de borrar la publicación».
Este podría ser el tuit que más lamentó IcoBeast en su carrera, pues enfureció a alguien a quien no debía.
Beni publicó inmediatamente una respuesta extensa. Su primera réplica atacó las comisiones: en el programa de reembolsos de contratos perpétuos de Kalshi, los miembros elegibles pagan 0,3 puntos base al tomar órdenes y reciben netos 0,3 puntos base cuando sus órdenes límite se ejecutan. Si se negocian $1 millón entre dos miembros, el tomador paga $30 y el creador recibe $30, dando una comisión total nula para la plataforma.
¿Dónde están las «comisiones de plataforma» que mencionó IcoBeast?
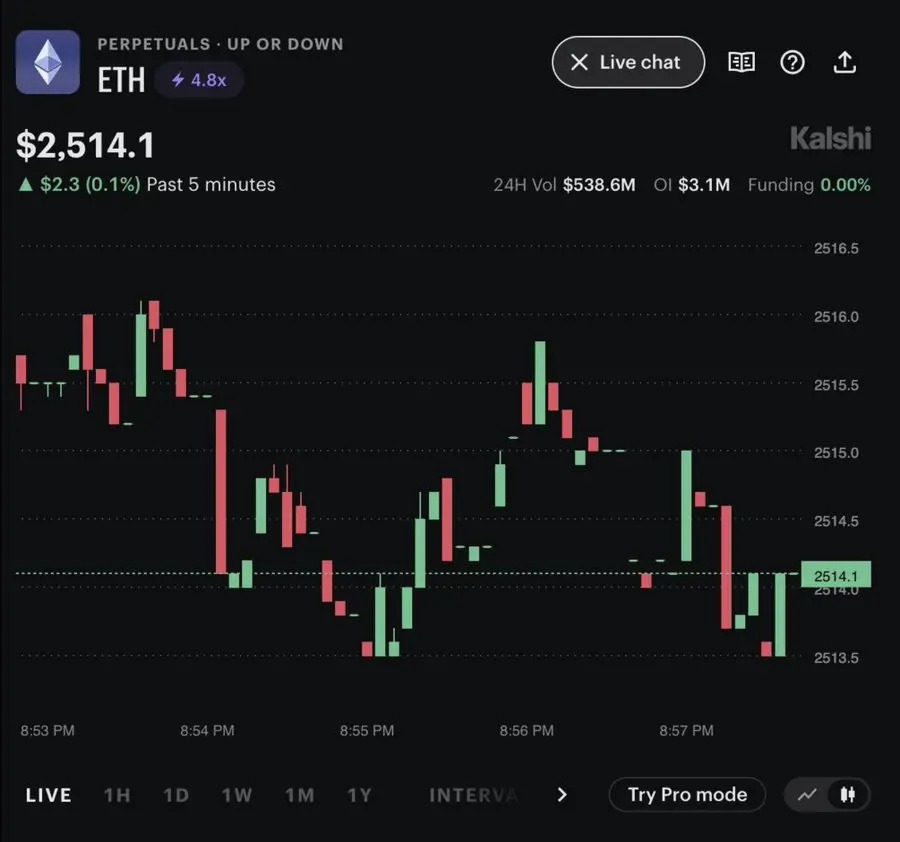
Luego, Beni publicó la página del contrato perpétuo de ETH: volumen operado en 24 h de $538,6 millones, con interés abierto de solo $3,1 millones. El volumen diario equivalía a unas 174 veces las posiciones existentes. Luego halló órdenes repetidas de $5 500 y acusó públicamente que esos volúmenes fijos generaban actividad ficticia.
Más tarde, IcoBeast añadió una distinción clave: inicialmente presentó la cuota de mercado de predicción, mientras Beni analizó reembolsos e interés abierto de contratos perpétuos. Los mercados de predicción no tienen el reembolso de 0,3 puntos base que mencionó Beni.
El problema es que la aclaración de IcoBeast solo abordó el negocio de mercados de predicción, sin responder al volumen ficticio en el mercado de contratos. Beni aprovechó este punto y siguió atacando, obligando a Kalshi a explicar cada vez más.
Trader genial
La sensibilidad de Beni hacia órdenes y comisiones proviene de su experiencia laboral.
En una entrevista podcast, Beni recordó que conoció Bitcoin primero para jugar póker online. Luego, sus amigos de póker empezaron a ganar dinero comprando y vendiendo criptomonedas, y él entró en el mercado cripto. Tras perder dinero operando contratos, pasó al arbitraje entre plataformas y poco a poco estudió libros de órdenes y mecanismos operativos.
En los primeros días del comercio en Cryptopia, vigilaba los depósitos de tokens pequeños en la plataforma. Cuando alguien transfería monedas, había posibilidad de vender después; él colocaba órdenes de compra a precios más bajos, esperando a que la otra parte atravesara el libro de órdenes poco profundo. Para aprovechar esas oportunidades, usaba un explorador de bloques para alimentar datos de distintos sitios web a hojas de cálculo y sistemas de alerta.
Más tarde, colaboró con inversores para operar bots de market making en el mercado de Monero en TradeOgre. La lógica inicial era sencilla: tomar precios de referencia de otros mercados, añadir un spread suficiente para cubrir comisiones y cotizar en ambos sentidos. Con la experiencia, ajustó el rango y margen de cotización según grandes depósitos. En su cuenta, este negocio llegó a representar entre el 65 % y el 70 % del volumen de operaciones en ese mercado de Monero.
Durante la actualización «The Merge» de Ethereum, Beni observó simultáneamente 43 mercados de contratos ETH y descubrió que el precio en una plataforma subía unos 2 % cada 26 minutos antes de volver a bajar. Él y sus amigos operaron siguiendo este patrón durante unas 18 horas hasta que la oportunidad desapareció.
Este es el oponente al que atrajo IcoBeast: un experto en buscar ineficiencias de mercado.
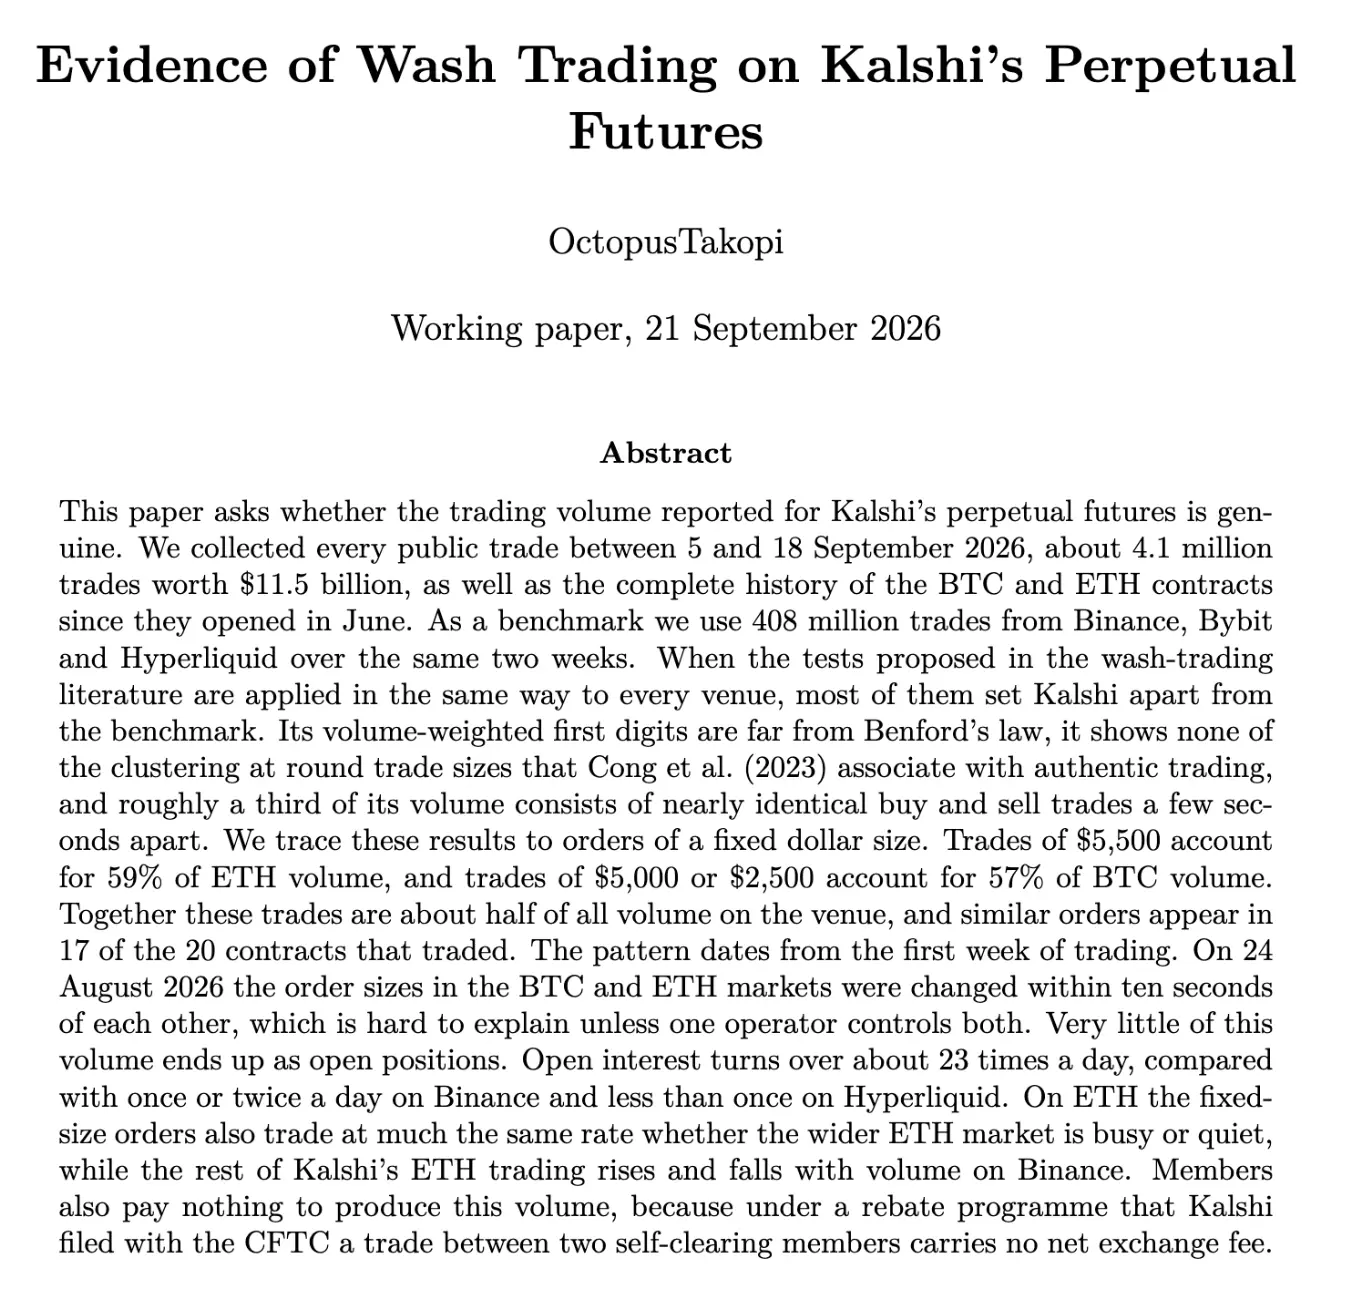
Un amigo de Beni, otro trader cuantitativo llamado Octopus, publicó posteriormente un documento técnico que visualizó las acusaciones contra Kalshi mediante gráficos.
Volumen operado fijo
Esta investigación recopiló unos 4,1 millones de operaciones públicas de contratos perpetuos de Kalshi del 5 al 18 de septiembre, por un monto nominal de unos 11 486 millones de dólares, comparándolo con unos 408 millones de operaciones en Binance, Bybit e Hyperliquid en el mismo periodo.
El hallazgo más fácil de entender es que el volumen operado está anormalmente concentrado en varios montos específicos.
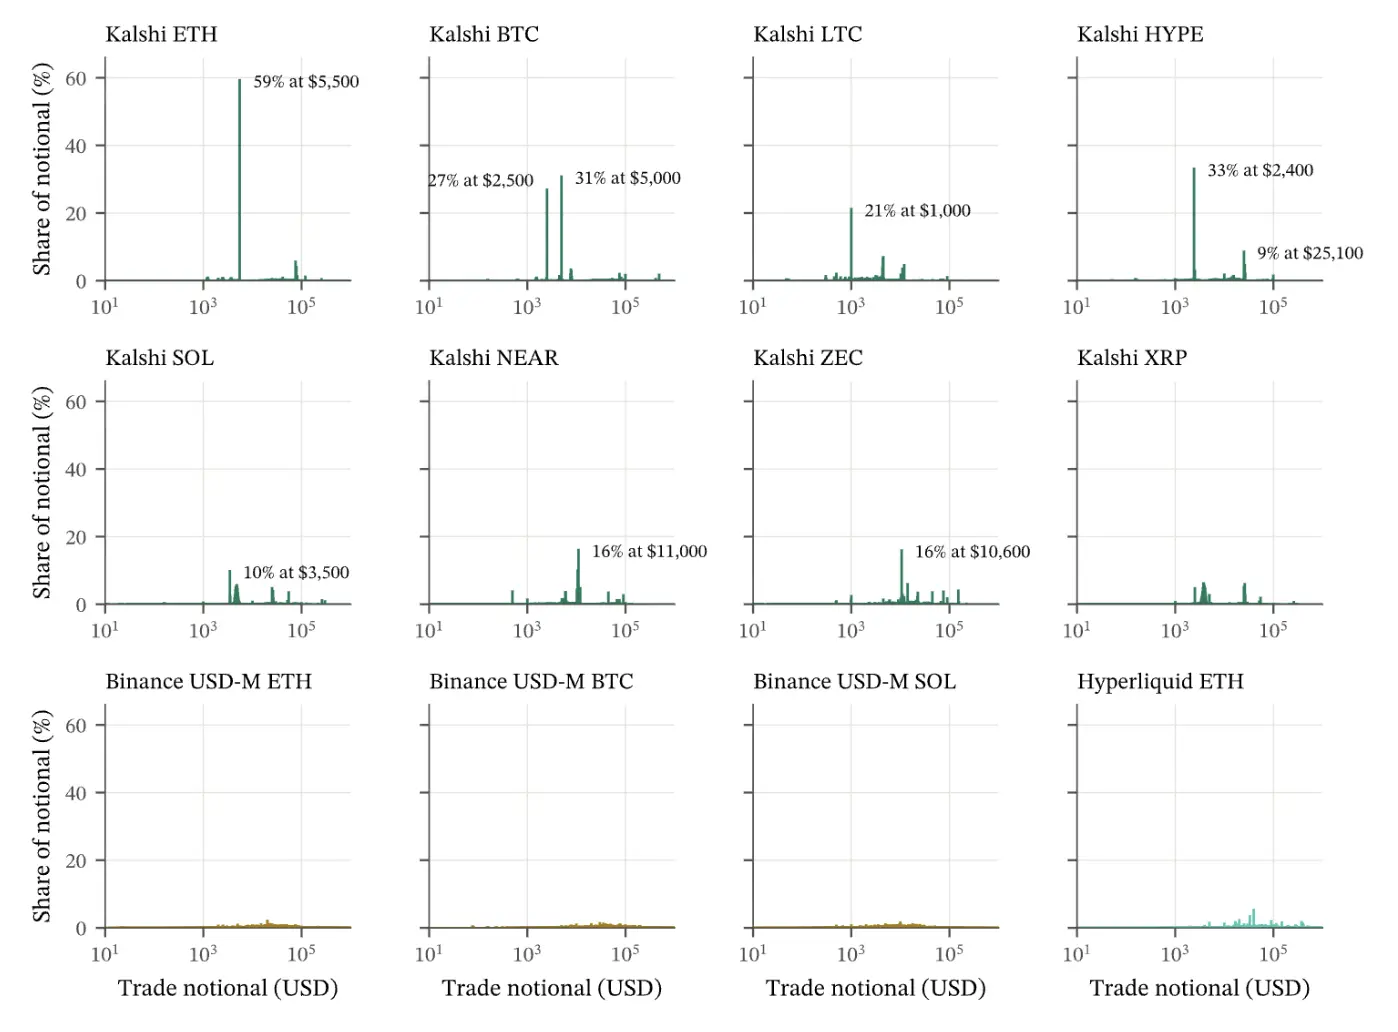
Fuente: OctopusTakopi, Figura 3 del documento, página 7. El eje horizontal representa el monto de cada operación y el vertical, la proporción del rango correspondiente respecto al volumen total operado.
En el mercado de ETH, las órdenes cercanas a los 5500 dólares aportaron el 59 % del volumen operado. En el de BTC, las órdenes cercanas a los 5000 y 2500 dólares sumaron un 57 %. Solo estos tres tipos de órdenes fijas representaron el 51 % del volumen muestral de Kalshi. Ya se sabía que el volumen era ficticio, pero sorprendió su extensión.
Colocar órdenes de monto fijo es común; los programas de market making y arbitraje lo hacen. La siguiente pregunta es: ¿por qué representa más de la mitad del volumen total de un mercado entero y cambia simultáneamente en distintos mercados?
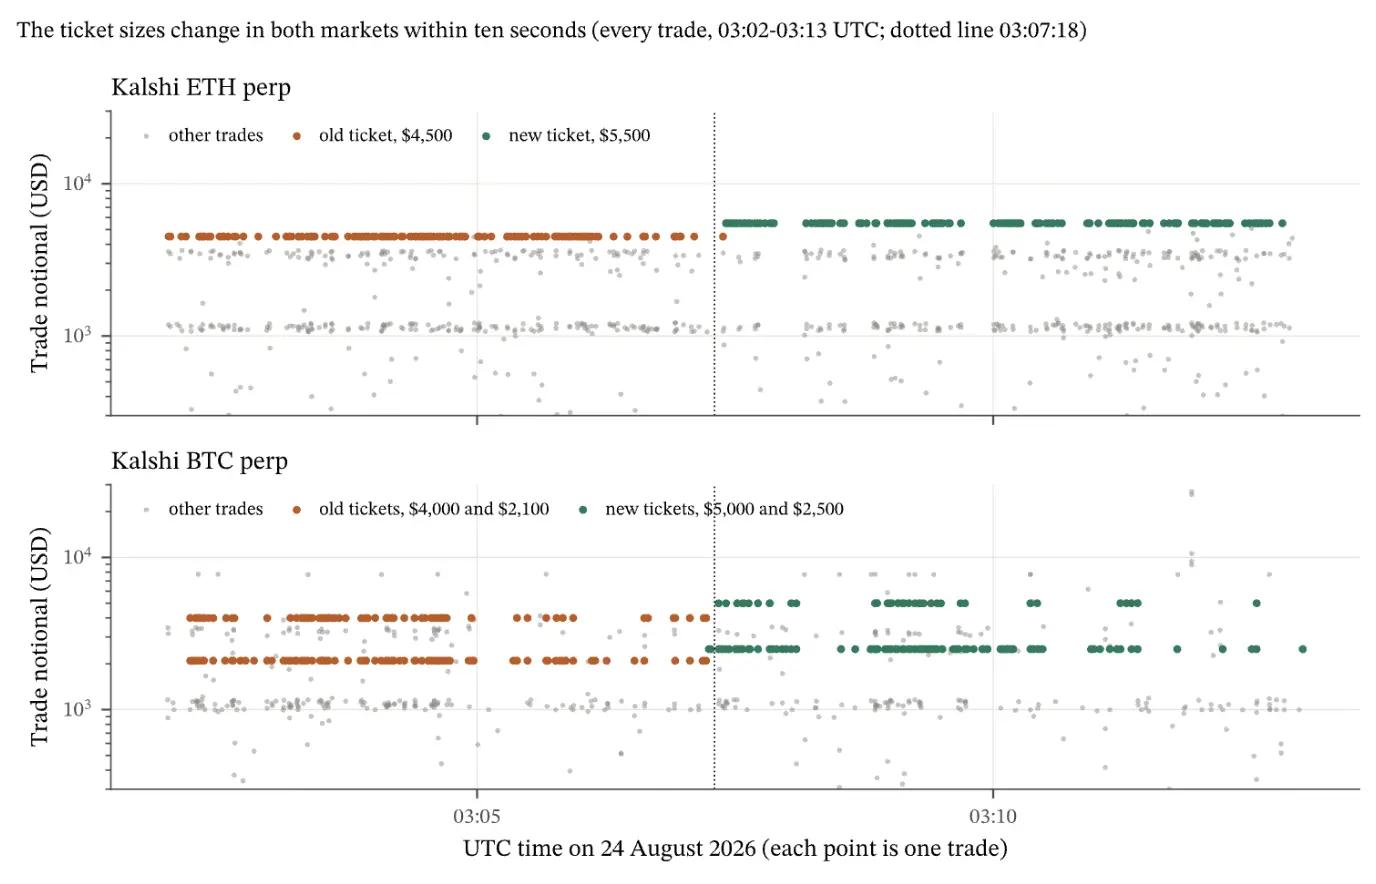
Fuente: Figura 8 del documento, página 12. Cada punto representa una operación; naranja indica montos antiguos y verde, nuevos.
El 24 de agosto, el monto fijo de órdenes de ETH pasó de 4500 a 5500 dólares; los dos montos de BTC cambiaron de 4000 y 2100 a 5000 y 2500 dólares. Ambos mercados realizaron el cambio en unos diez segundos. La línea horizontal naranja del gráfico terminó y apareció inmediatamente la verde.
Esto recuerda a un operador único modificando los parámetros del programa de cotización. Los miembros del equipo de Kalshi consideraron que colocar siempre órdenes de 4500 dólares era demasiado evidente, así que cambiaron «4500» por «5500» en el código. Ni siquiera se molestaron en modificar el programa, optando por números aleatorios más difíciles de detectar.
Los intervalos de tiempo dejaron otro conjunto de pistas.
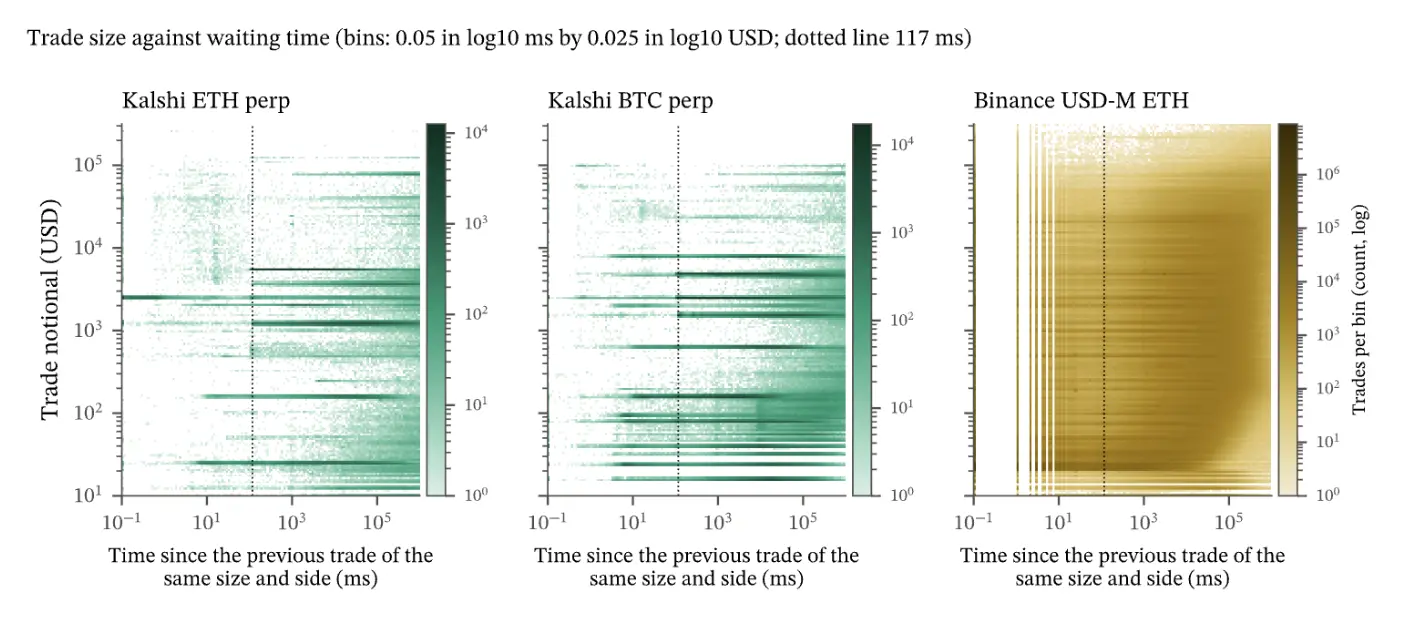
Fuente: Figura 10 del documento, página 14. El eje horizontal representa el tiempo transcurrido desde la última operación del mismo monto y dirección; la línea discontinua marca unos 117 milisegundos.
En estos órdenes fijos, las operaciones consecutivas en la misma dirección casi nunca tenían un intervalo inferior a 117 milisegundos. Las correspondientes líneas horizontales oscuras solo comenzaron a aparecer cerca de la línea discontinua. Las operaciones de otros montos y las muestras comparativas de Binance no presentaban esos mismos límites nítidos.
El artículo explica que, tras ejecutarse una cotización, el programa necesita aproximadamente ese tiempo para reponer la siguiente. Describe el límite temporal impuesto por la velocidad de reposición y no debe interpretarse como si el bot ejecutara una operación cada 117 ms. Sin embargo, cuando coinciden montos fijos, cambios sincronizados de parámetros y ritmos similares de reposición, resulta difícil sostener que «un gran número de clientes independientes actúan así por casualidad».
El volumen operado correspondiente al interés abierto también es inusualmente bajo.
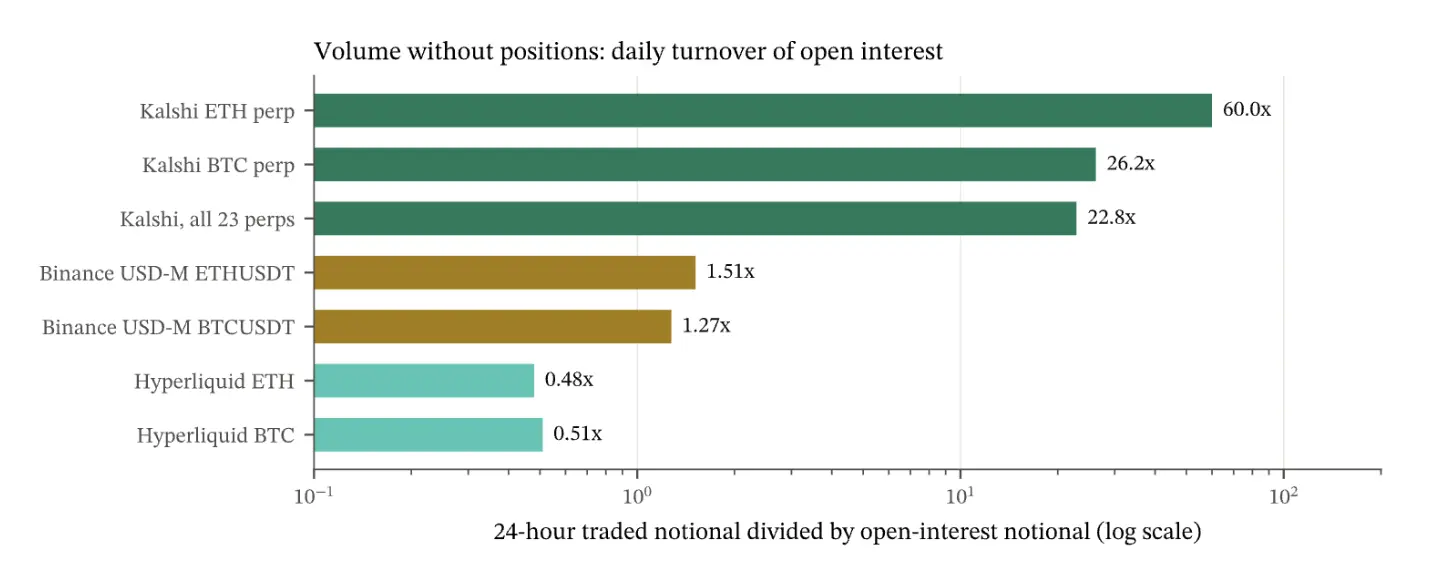
Fuente: Figura 12 del artículo, página 15. Kalshi y Hyperliquid usaron instantáneas del 21 de septiembre, mientras que Binance empleó valores diarios medianos durante dos semanas; el eje horizontal está en escala logarítmica.
El volumen diario de ETH en Kalshi equivale a 60 veces su interés abierto, mientras que para BTC es unas 26 veces y para todos los contratos perpetuos, unas 23 veces. En Binance, los valores correspondientes para BTC y ETH son de 1 a 2 veces, y en Hyperliquid, aproximadamente 0,5 veces. Esto confirma la observación previa de Beni de 174 veces.
Lógicamente, cada operación de distinto monto aumentaría o disminuiría el interés abierto, mientras que solo las operaciones de cobertura —apertura simultánea de posiciones largas/cortas con igual monto— lo mantendrían invariable.
Por tanto, entre las 22 operaciones ocurridas en Kalshi, la inmensa mayoría fueron operaciones fabricadas de cobertura larga/corta simultánea.
El artículo también halló que los órdenes fijos de ETH tenían una débil conexión con las condiciones externas del mercado. El volumen horario de operaciones de Kalshi mostró un coeficiente de correlación de solo 0,19 con el volumen horario de ETH en Binance, mientras que para las demás operaciones de ETH no fijas en Kalshi fue de 0,72.
Es decir, la actividad del mercado tuvo un impacto significativamente menor sobre este grupo de órdenes. Los órdenes fijos de BTC no mostraron esa desconexión, por lo que esta observación aplica únicamente a ETH.
Estos resultados respaldan colectivamente la conclusión de que el volumen operado en los contratos perpetuos de Kalshi depende fuertemente de unos pocos flujos automatizados.
La evidencia es abrumadora: es un hecho innegable que Kalshi fabrica volumen en su propio mercado de contratos.
¿Se ha desencadenado el efecto dominó?
Fenómenos como la disparidad entre volumen operado e interés abierto han sido señalados por expertos del sector durante mucho tiempo, pero hasta ahora no atrajeron suficiente atención, por lo que los reguladores no sufrieron presión al respecto. Pero quizás esta vez sea distinto.
Las conexiones políticas de Kalshi podrían atraer mayor escrutinio a medida que la controversia se amplíe. Si los opositores políticos siguen esta pista, la empresa deberá responder preguntas tanto sobre sus datos operativos como sobre sus vínculos políticos.
Además, los creadores de mercado podrían retirarse también. Beni citó informes sobre cooperación accionaria entre Jump y Kalshi, cuestionando la relación entre liquidez y valoración de la plataforma; si aumenta la atención regulatoria, Jump podría reconsiderar si sigue siendo rentable seguir suministrando liquidez.
Incluso si un creador de mercado considera que sus operaciones son plenamente conformes, responder consultas, revisar estrategias y explicar relaciones comerciales implica costos. Si estos superan los beneficios de la colaboración, reducir la participación o retirarse puede convertirse en la mejor decisión comercial.
El lado del financiamiento enfrentará el mismo problema. Cuando el volumen real de transacciones y comisiones no sustenta las expectativas originales de crecimiento, la siguiente ronda de financiación podría requerir una debida diligencia más larga, condiciones más estrictas o incluso aceptar valoraciones más bajas.
Todo es un ciclo: protocolos DeFi sobrevalorados, grandes actores manipulando el TVL, PerpDEX usando métodos torpes para inflar el volumen operado, y cuando baja la marea, todos quedan al descubierto.
Esta vez, ¿podrá Kalshi engañar a los reguladores estadounidenses con una simple frase: «es solo negocio»?

