La fiebre del restaking se enfria mientras la presión de márgenes ajustados obliga a cinco protocolos líderes a pivotar colectivamente
 Tapbit Wire
Los protocolos LRT (restaking líquido), antaño calificados como el «motor de rendimiento de Ethereum», experimentan una transformación colectiva.
El 29 de septiembre, un anuncio del líder LRT ether.fi enfrió el mercado del restaking. El protocolo, antes considerado referencia en su categoría, anunció que desinvertiría formalmente su negocio de restaking al final del trimestre y pivotaría totalmente hacia una neobanca (neobanca cripto). Su CEO, Mike Silagadze, lo expresó con claridad: el restaking ya no ofrece oportunidades significativas de rendimiento y conlleva riesgos de seguridad no despreciables, por lo que retirarse es la opción racional.
Al 30 de septiembre, el mercado total del restaking líquido tenía un valor total bloqueado (TVL) de aproximadamente $1.450 millones, pero los ingresos generados por todos los protocolos de esta categoría en una semana ascendieron solo a unos $100.000.
ether.fi no es el primero en retirarse, ni será el último. Los cinco principales protocolos del segmento de restaking líquido —Kelp, Renzo, Swell, Puffer y Bedrock— están abandonando progresivamente la etiqueta única «LRT» para iniciar una segunda etapa vital para su supervivencia.
Kelp: Un año reescrito por hackers, de ganar spreads a vender liquidez
Como segundo protocolo LRT líder tras ether.fi, el giro de Kelp transmite una fuerte sensación de ser forzado.
El ataque al puente multi cadena del 18 de abril fue un cisne negro para Kelp y todo el mercado LRT. Al falsificar mensajes multi cadena, el atacante acuñó unos 116.500 rsETH de la nada, por un valor de unos $293 millones. Este incidente no solo afectó gravemente el balance de Kelp, sino que también activó una alerta de seguridad para toda la industria del restaking.
Tras superar la crisis, Kelp comenzó a reforzar activamente sus defensas. En mayo anunció una reducción de la huella multi cadena de rsETH, concentrando su soporte en redes con mayor seguridad e integración ecosistémica, y cerró progresivamente el puente rsETH en múltiples cadenas. Incluso antes, Kernel, un producto de restaking en BNB del mismo ecosistema KernelDAO que Kelp, fue descontinuado anticipadamente, suspendiéndose por completo los nuevos depósitos desde marzo.
No obstante, Kelp no abandonó el mercado de rendimientos: simplemente cambió de rumbo, pasando de vender «rendimiento por restaking» a vender «liquidez crediticia a corto plazo».
Su enfoque ahora se centra en dos nuevos negocios: el vault de estrategia Gain y la establecoin KUSD. KUSD es un producto nuevo aún sin lanzar. Según sus comunicaciones oficiales, es una herramienta institucional de liquidez para liquidaciones a corto plazo: las instituciones obtienen fondos a corto plazo para pagos, transferencias y liquidaciones transfronterizas, y los devuelven con intereses tras completar las operaciones, obteniendo el rendimiento principalmente de la actividad real de liquidación.
Tras el hackeo, el TVL de Kelp cayó de casi $1.500 millones a poco más de $1.100 millones actualmente, una caída del ~25 %. Aun así, tras ether.fi, Kelp sigue siendo el protocolo con mayor TVL en el segmento LRT. Este año, sus ingresos brutos acumulados ascienden a $26,52 millones. Sin embargo, la inmensa mayoría corresponde a recompensas por staking de ETH y tokens EIGEN que deben distribuirse a los usuarios; solo el 5 % corresponde realmente al protocolo como ingreso disponible. Así, su beneficio neto es de solo $1,41 millones.
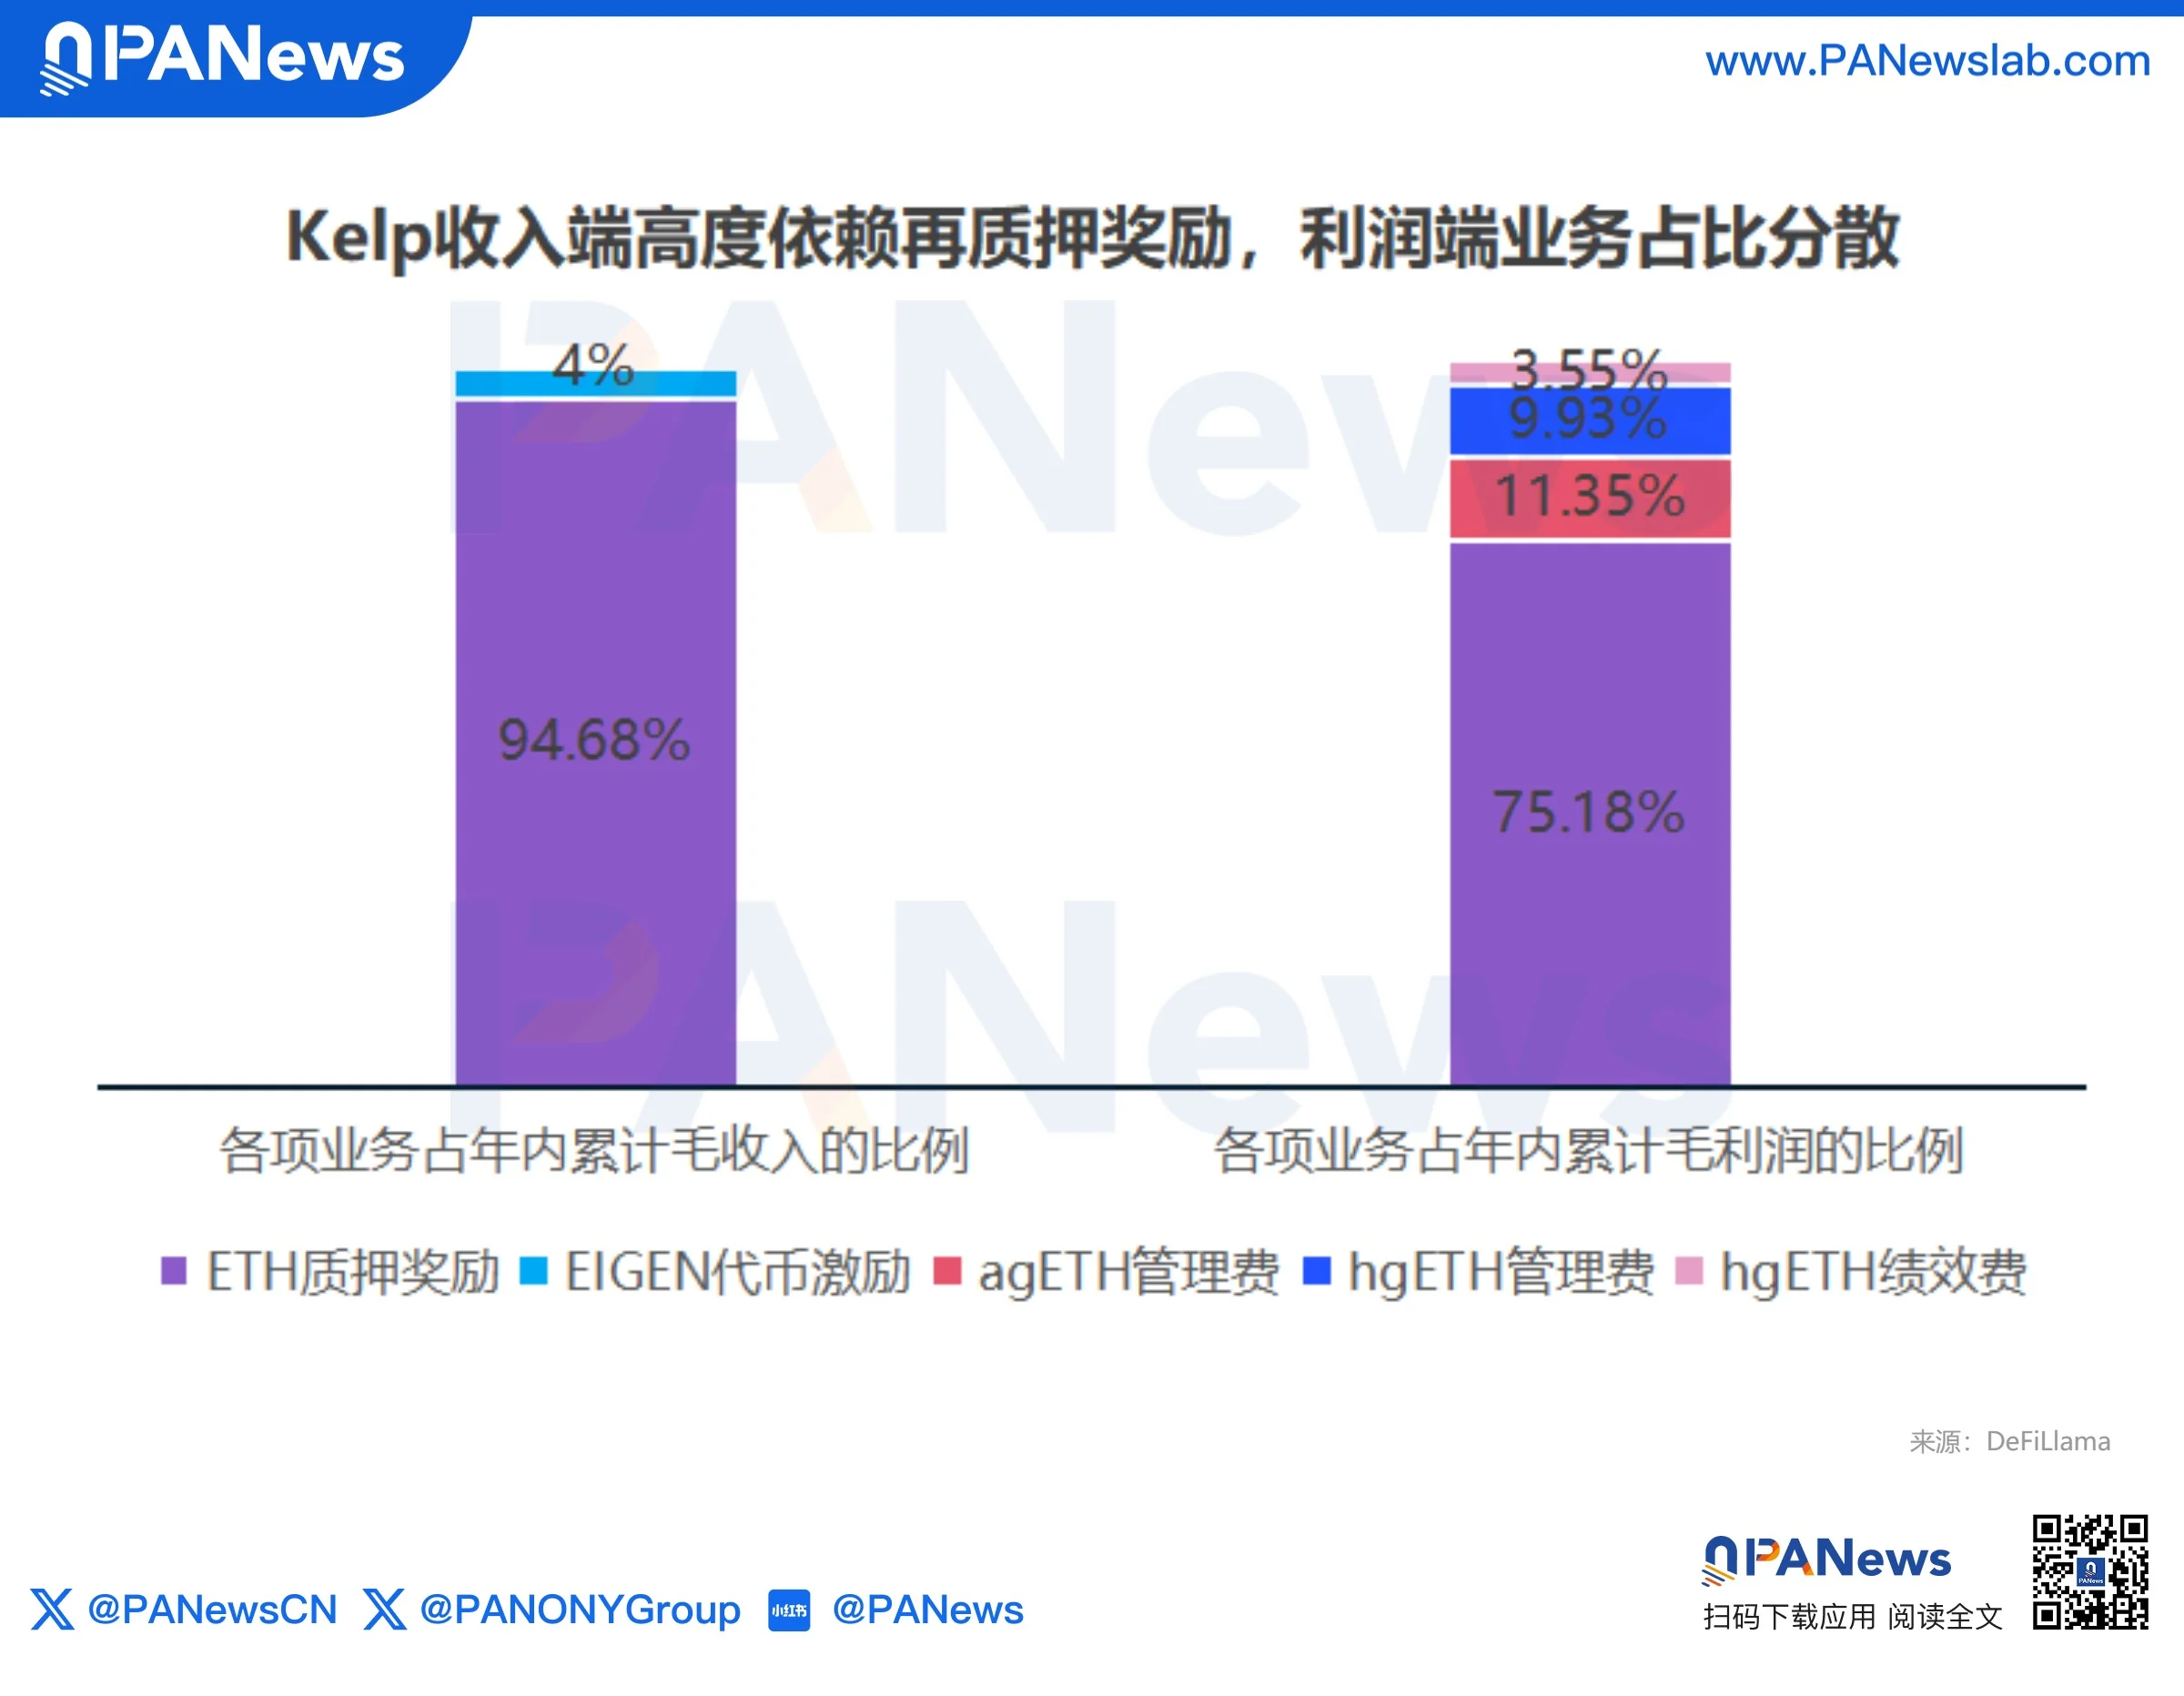
Cabe destacar que la tasa de retención de comisiones de gestión para productos de la serie Gain, como agETH y hgETH, es del 100 %, y su TVL es de solo unos $30 millones. Es decir, estos vaults de estrategia generan casi el 25 % de los beneficios con tan solo el ~2,5 % del TVL y el ~1,3 % de los ingresos.
Renzo: De emisor LRT a proveedor de productos estructurados on-chain
En comparación con el cambio reactivo de Kelp, Renzo está pivotando de forma proactiva.
El 9 de septiembre, Renzo Protocol adoptó oficialmente el nombre Renzo Finance, elevando su posicionamiento de «protocolo LRT» a «plataforma on-chain de rendimientos estructurados». Su sistema de productos se dividió en tres módulos: Staking Suite, Reserve Vaults y Enterprise Suite.
Detrás del cambio de nombre hay un cambio de lógica empresarial. Antes, ezETH era la columna vertebral absoluta y todo giraba en torno a la emisión de LRT; ahora, los LRT se convertirán gradualmente en una capa de entrada de activos y una base de stock, desplazándose el foco de crecimiento hacia productos estructurados de rendimiento gestionados activamente.
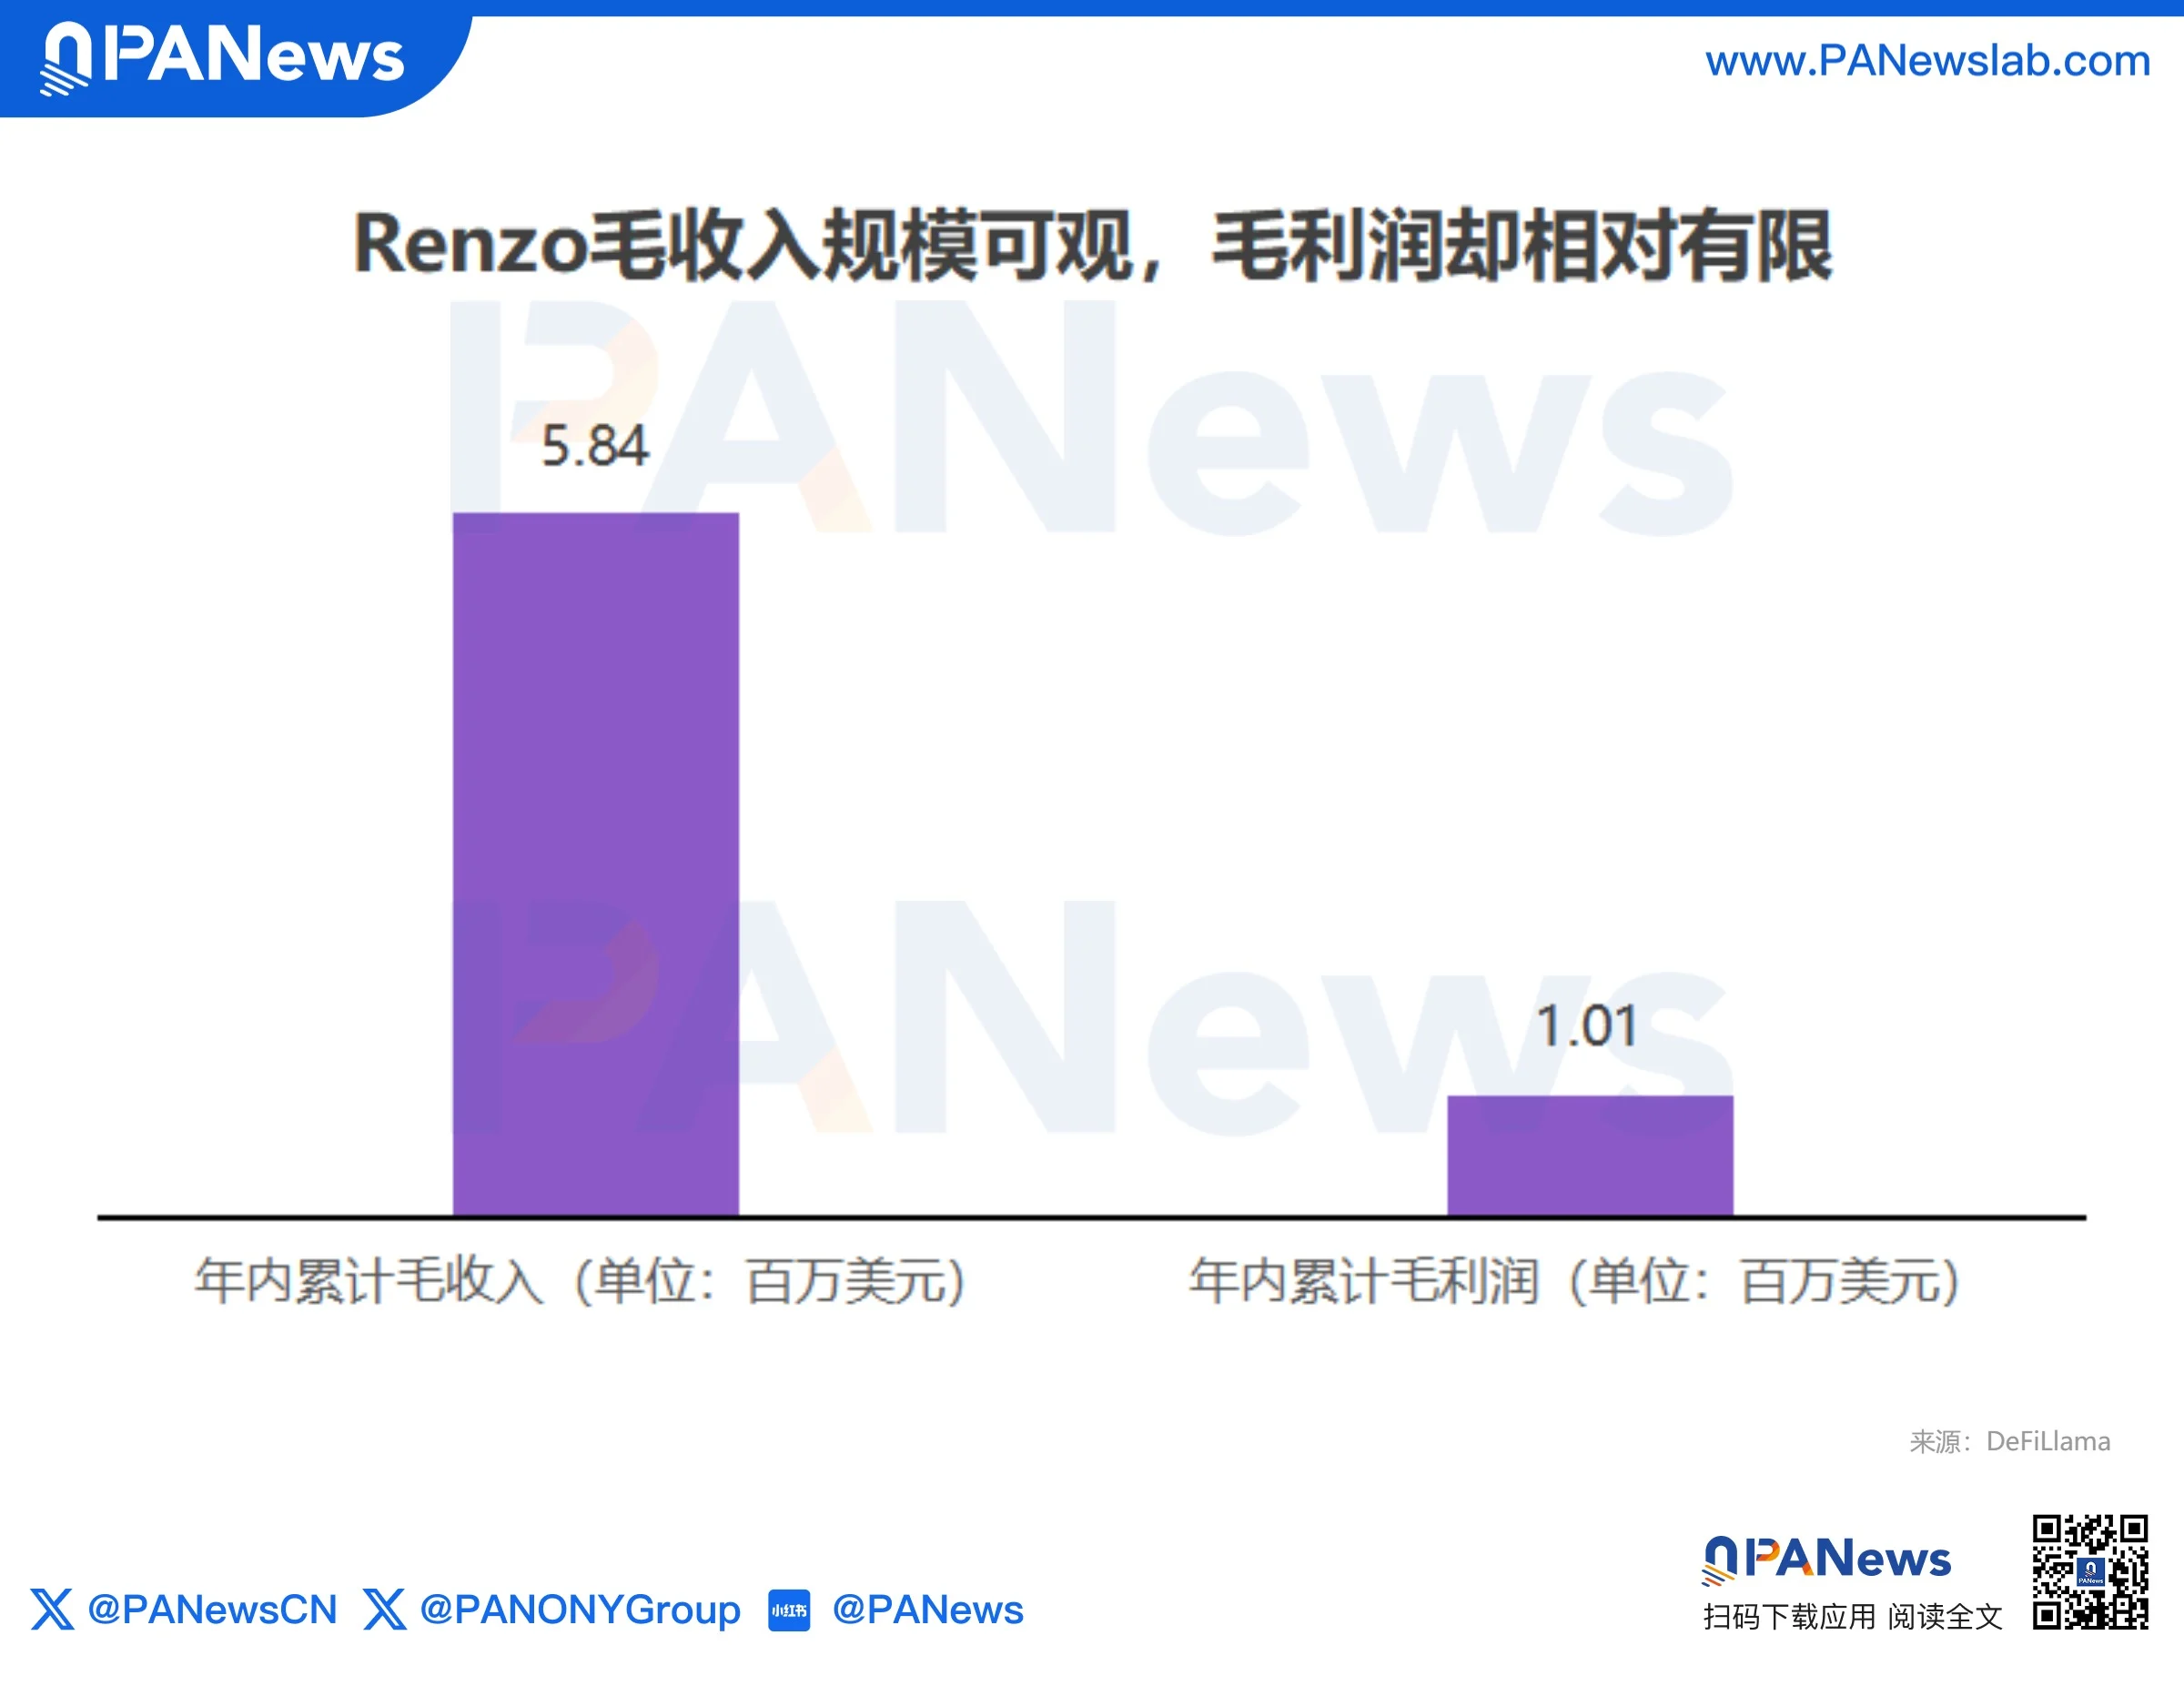
Este año, los ingresos brutos acumulados de Renzo ascienden a 5,84 millones de USD, con una ganancia bruta de 1,01 millones de USD. Los ingresos del protocolo han alcanzado cierta escala, pero su eficiencia de conversión en beneficios es baja.
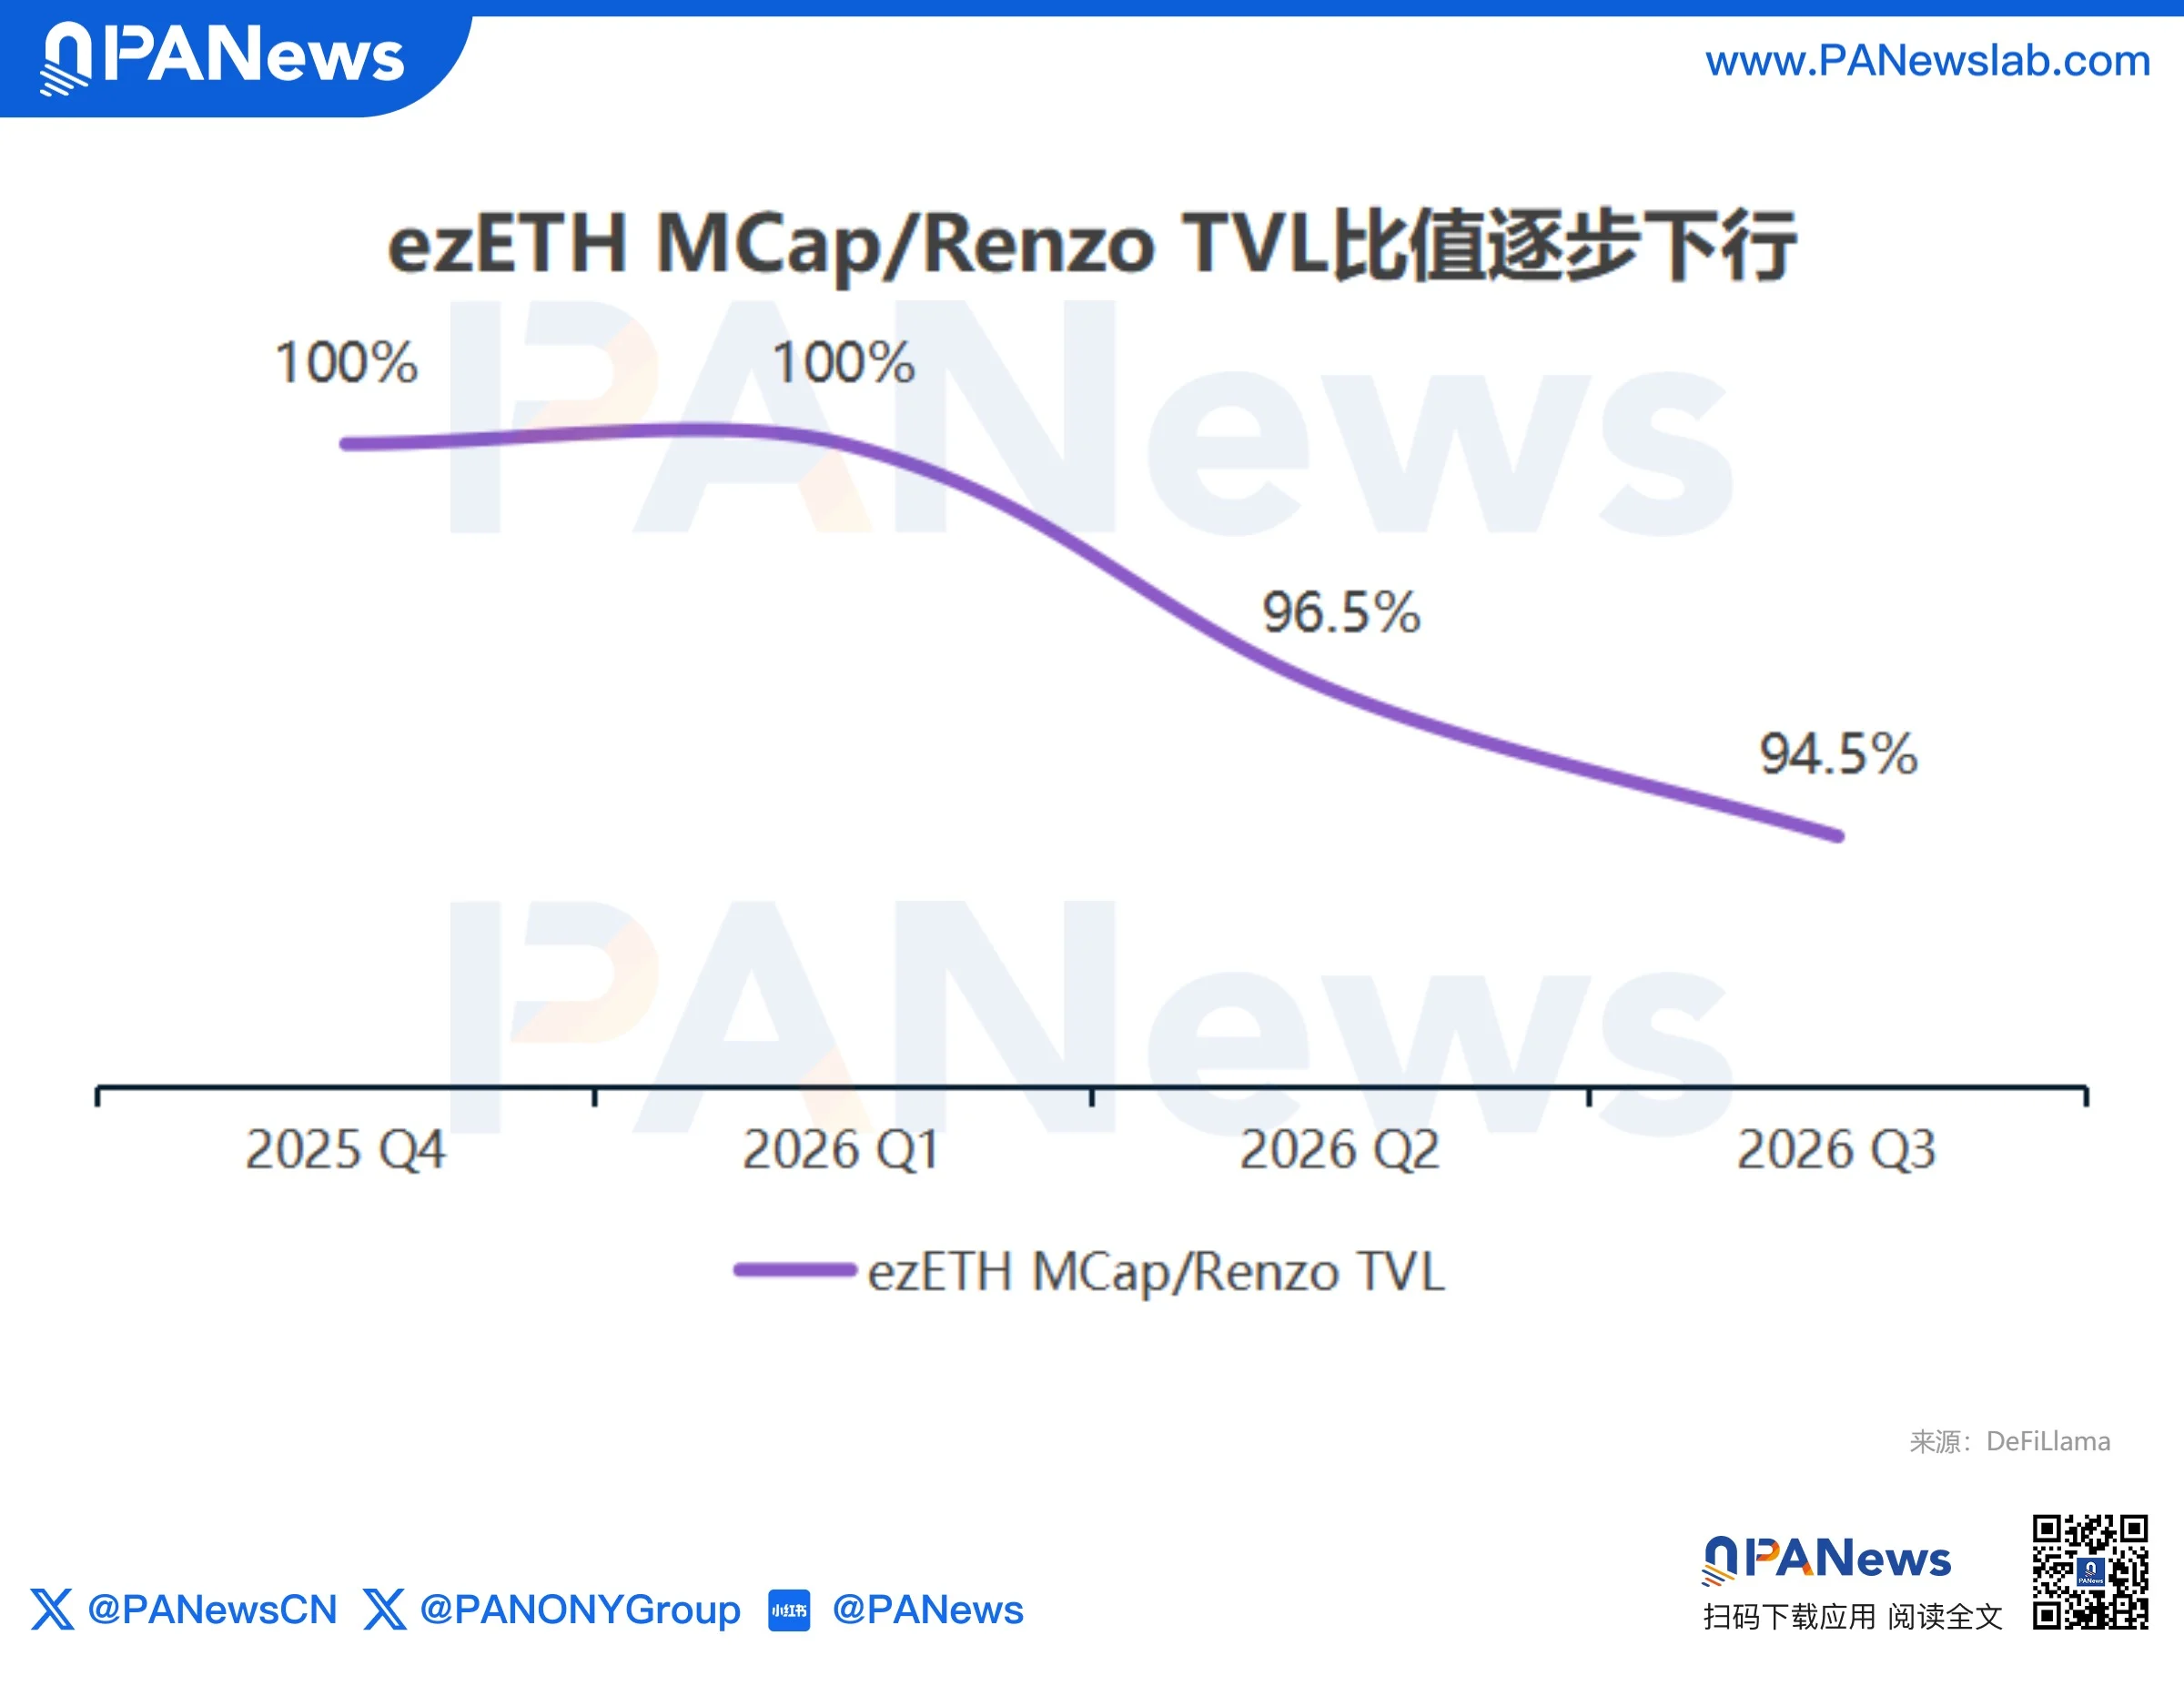
Además, desde el cuarto trimestre del año pasado, la relación entre la capitalización bursátil de ezETH y el TVL de Renzo ha ido debilitándose progresivamente. Aunque su participación sigue siendo muy alta, ahora ha caído al 94,5 %, lo que indica que ezETH ya no es el principal impulsor del crecimiento del protocolo.
El cambio de rumbo también avanza a gran velocidad. El mismo día del rebranding, Renzo lanzó «Renzo Basis», un depósito de rendimiento delta neutral sobre la base de fondos en Hyperliquid, diseñado específicamente para aprovechar oportunidades de arbitraje entre tasas de financiación y la prima spot; una semana después, el protocolo anunció su expansión a Lighter en Robinhood Chain, posicionándose para operaciones de base en perpétuos accionarios on-chain.
En esencia, esto se asemeja al modelo de «productos estructurados» de la industria tradicional de gestión de activos: Renzo actúa como gestor estratégico, seleccionando y construyendo estrategias comerciales con distintos perfiles riesgo-rendimiento, empaquetándolas en productos estandarizados de depósitos a los que los usuarios pueden suscribirse, y obteniendo comisiones de gestión y por rendimiento. ezETH ya no debe asumir toda la misión de crecimiento: es simplemente uno de los activos subyacentes.
Swell: Cierra su L2 y apuesta por una terminal de trading con IA
El giro de Swell es el más agresivo.
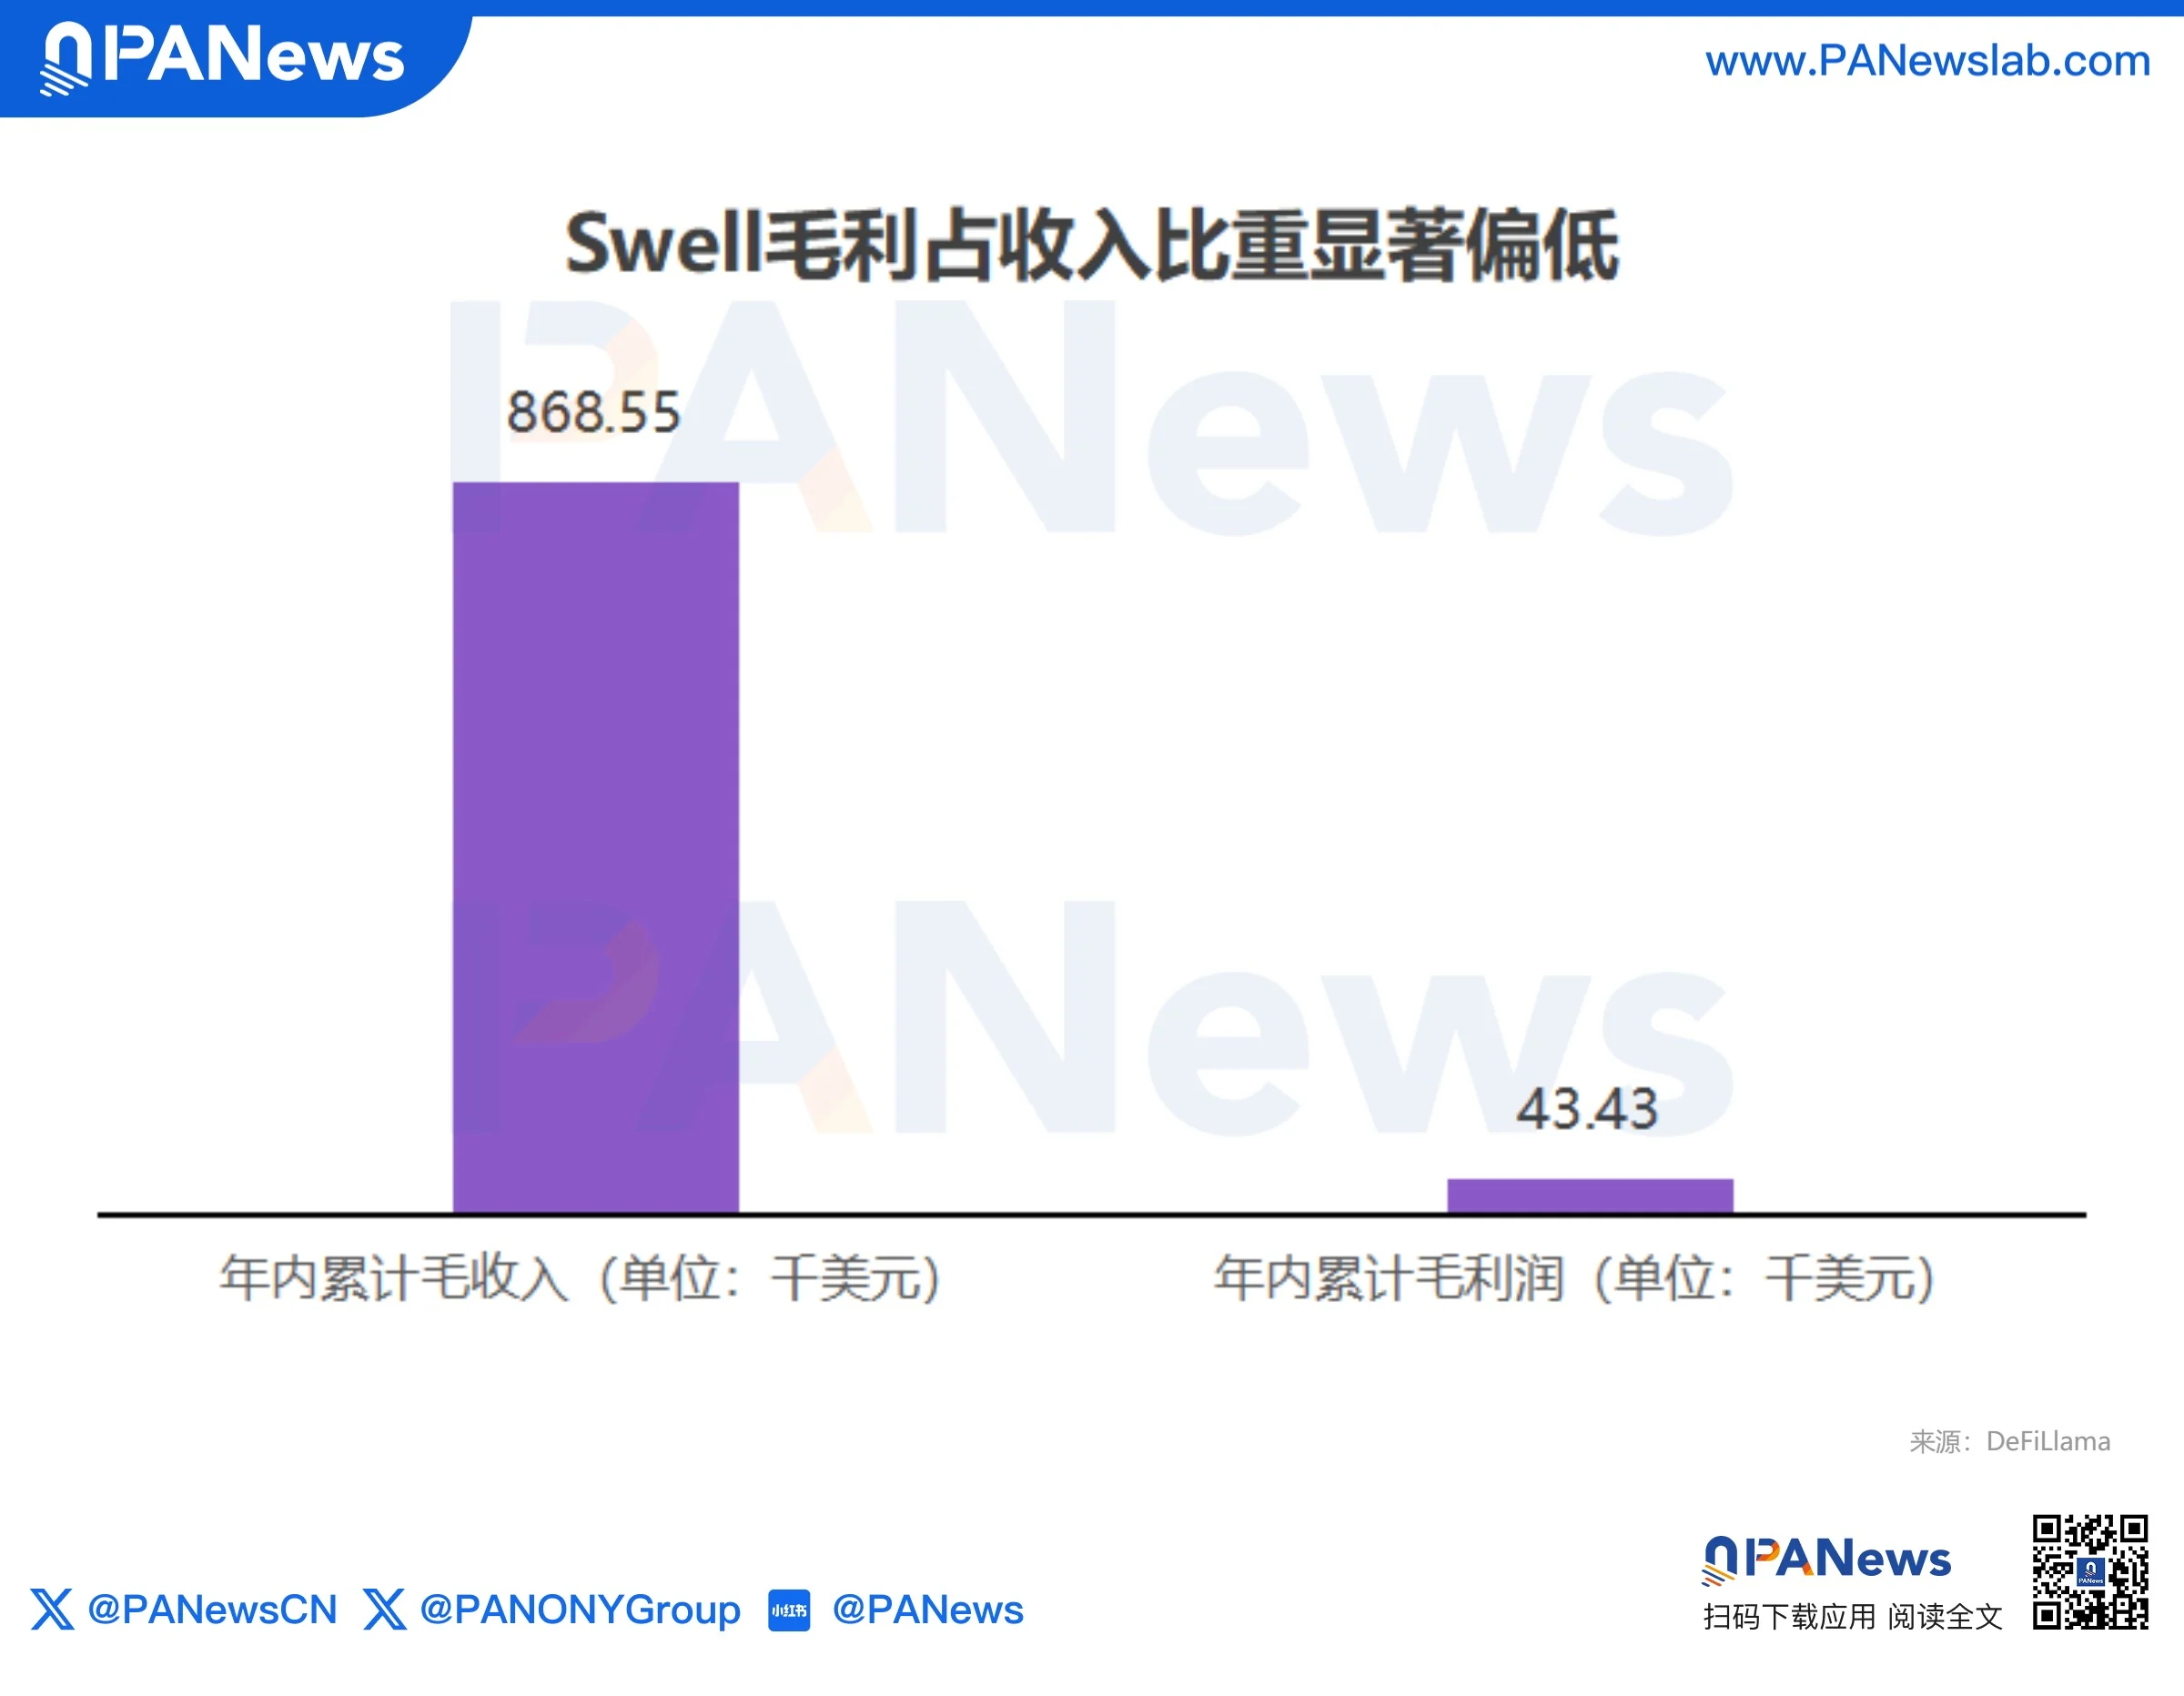
Este año, los ingresos brutos acumulados de Swell ascienden a 868 600 USD, con una ganancia bruta de solo 43 400 USD. Los costos están erosionando fuertemente los ingresos, lo que indica una débil capacidad de conversión y presión sobre la calidad de los beneficios.
De hecho, Swell anunció el cierre de Swellchain ya el 28 de abril. Esta capa 2, construida sobre Optimism Superchain y antaño considerada con grandes expectativas como una «cadena dedicada al restaking», fue declarada muerta menos de un año después de su lanzamiento. El equipo explicó que el ecosistema de restaking maduró mucho más lentamente de lo previsto, mientras que la escalabilidad de Ethereum L1 y las bajas tarifas de transacción redujeron también la necesidad de desplegar una L2. En lugar de persistir en un mercado saturado, resultó mejor concentrar los recursos técnicos y comerciales en su otra línea de negocio, Faro.
Y Faro ya no tiene relación alguna con los LRT.
Faro es una aplicación no custodial de inteligencia comercial con IA, construida sobre Hyperliquid. Agrega información multidimensional —como datos on-chain, sentimiento social e indicadores de mercado—, genera estrategias comerciales y permite a los usuarios ejecutar operaciones directamente en Hyperliquid con un solo clic.
En resumen, Swell pasa de «ofrecer activos generadores de rendimiento» a «ofrecer servicios comerciales». Su modelo de ingresos también cambia: de obtener márgenes por staking a percibir comisiones por suscripción, por ejecución de operaciones y por captura futura de valor del ecosistema.
Sin embargo, este cambio aún está en sus primeras etapas, y queda por verificar si Faro logrará convertir su volumen de operaciones en Hyperliquid en flujo de efectivo para el protocolo.
Puffer: Sale de la carrera por el rendimiento y apuesta por la infraestructura de ejecución de Ethereum
Mientras sus pares buscan crecimiento en el lado de los activos y en el de los usuarios, Puffer ha optado por afianzarse: profundizar en la capa de infraestructura de Ethereum y transformarse en proveedor de servicios de infraestructura.
Actualmente, la matriz de productos de Puffer abarca cuatro módulos: LRT, servicios institucionales (Puffer Institutional), preconfirmaciones (Preconf) y Rollup basado en UniFi. El negocio de LRT sigue existiendo, pero principalmente como configuración básica para clientes institucionales. El 12 de marzo, Puffer colaboró con Anchorage Digital, una plataforma regulada de activos digitales, para ofrecer a las instituciones un canal de inversión cumplimentario en pufETH, adoptando una estrategia B2B.
Más destacable es el Rollup basado en UniFi. Puffer abandonó el enfoque de secuenciador centralizado, ampliamente adoptado en la industria, e introdujo una arquitectura de Rollup donde los validadores de Ethereum L1 ordenan directamente las transacciones, eliminando así las barreras de composabilidad cruzada y los riesgos de censura de los secuenciadores centralizados a nivel fundamental, y permitiendo interacciones atómicas nativas y retiros instantáneos entre L2 y L1.
El 23 de septiembre, Puffer anunció una asociación estratégica con Google Cloud, que actuará como operador de puerta de entrada empresarial para su sistema Preconf Gateway, ofreciendo servicios de preconfirmación subsegundo para transacciones; una semana después, el 30 de septiembre, Puffer volvió a asociarse con Anchorage Digital para integrar infraestructura institucional de custodia y liquidación en Puffer UniFi. Esto marca la evolución de Puffer de un simple protocolo LRT a un proveedor de servicios de infraestructura para la capa de ejecución de Ethereum.
Este año, los ingresos brutos acumulados de Puffer ascienden a 1,14 millones de USD, con una ganancia bruta de 57 200 USD. Las recompensas por staking apenas generan beneficios, lo que indica que los ingresos reales del protocolo dependen principalmente de diversas comisiones por servicios.
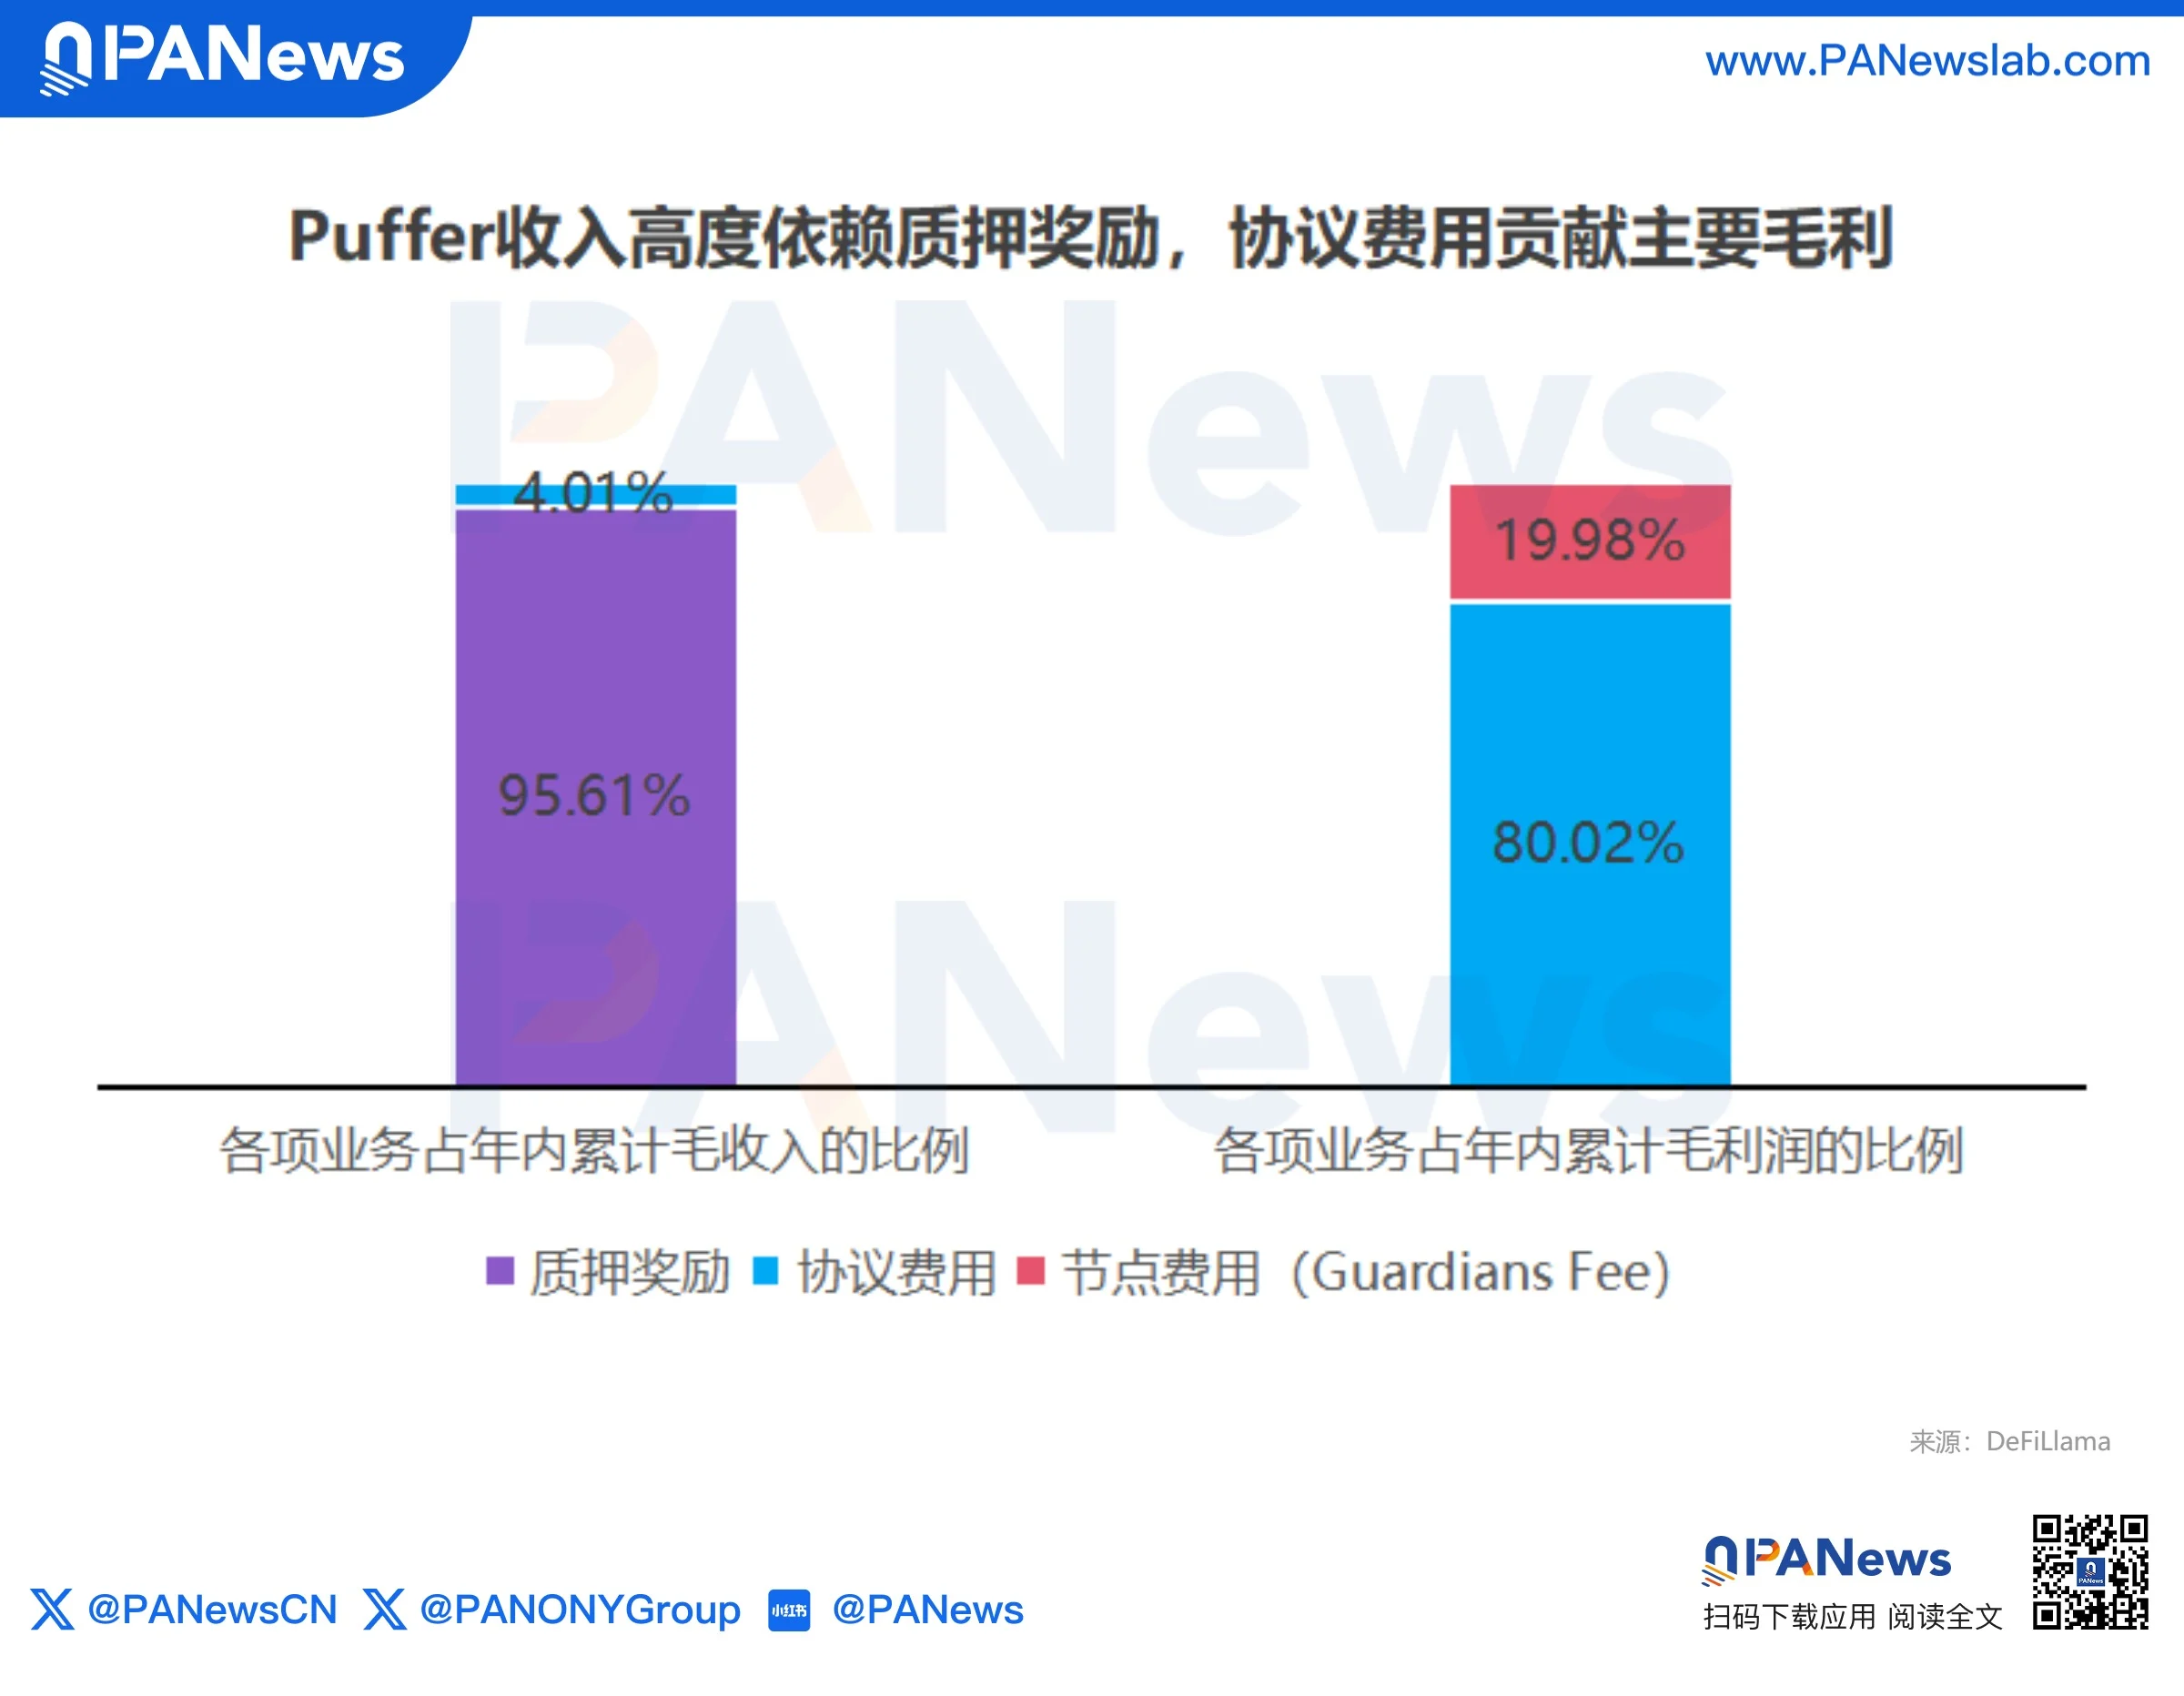
La ganancia del negocio de restaking es prácticamente nula, pero si llega a convertirse en infraestructura de liquidación y compensación para plataformas de trading, agentes de IA y pagos institucionales, sus fuentes de ingresos pasarían de mínimas comisiones por servicios a múltiples flujos como comisiones de secuenciación, preconfirmación e infraestructura.
Por supuesto, contar la historia de la infraestructura es más fácil que ejecutarla. La fase de inversión del cambio está lejos de haber terminado, y la monetización comercial aún tomará tiempo.
Bedrock: Reconstruyendo el motor de rendimientos con Bitcoin y escapando del ciclo de Ethereum
Bedrock, por el contrario, ha tomado un camino distinto: una gran migración de activos, usando Bitcoin para reemplazar a Ethereum y construyendo un sistema de rendimientos independiente.
Entre todos los protocolos líderes de LRT, Bedrock ha realizado el cambio más exhaustivo en el enfoque de activos. Hoy, su narrativa oficial se centra casi por completo en BTC, y ETH ya no es el protagonista.
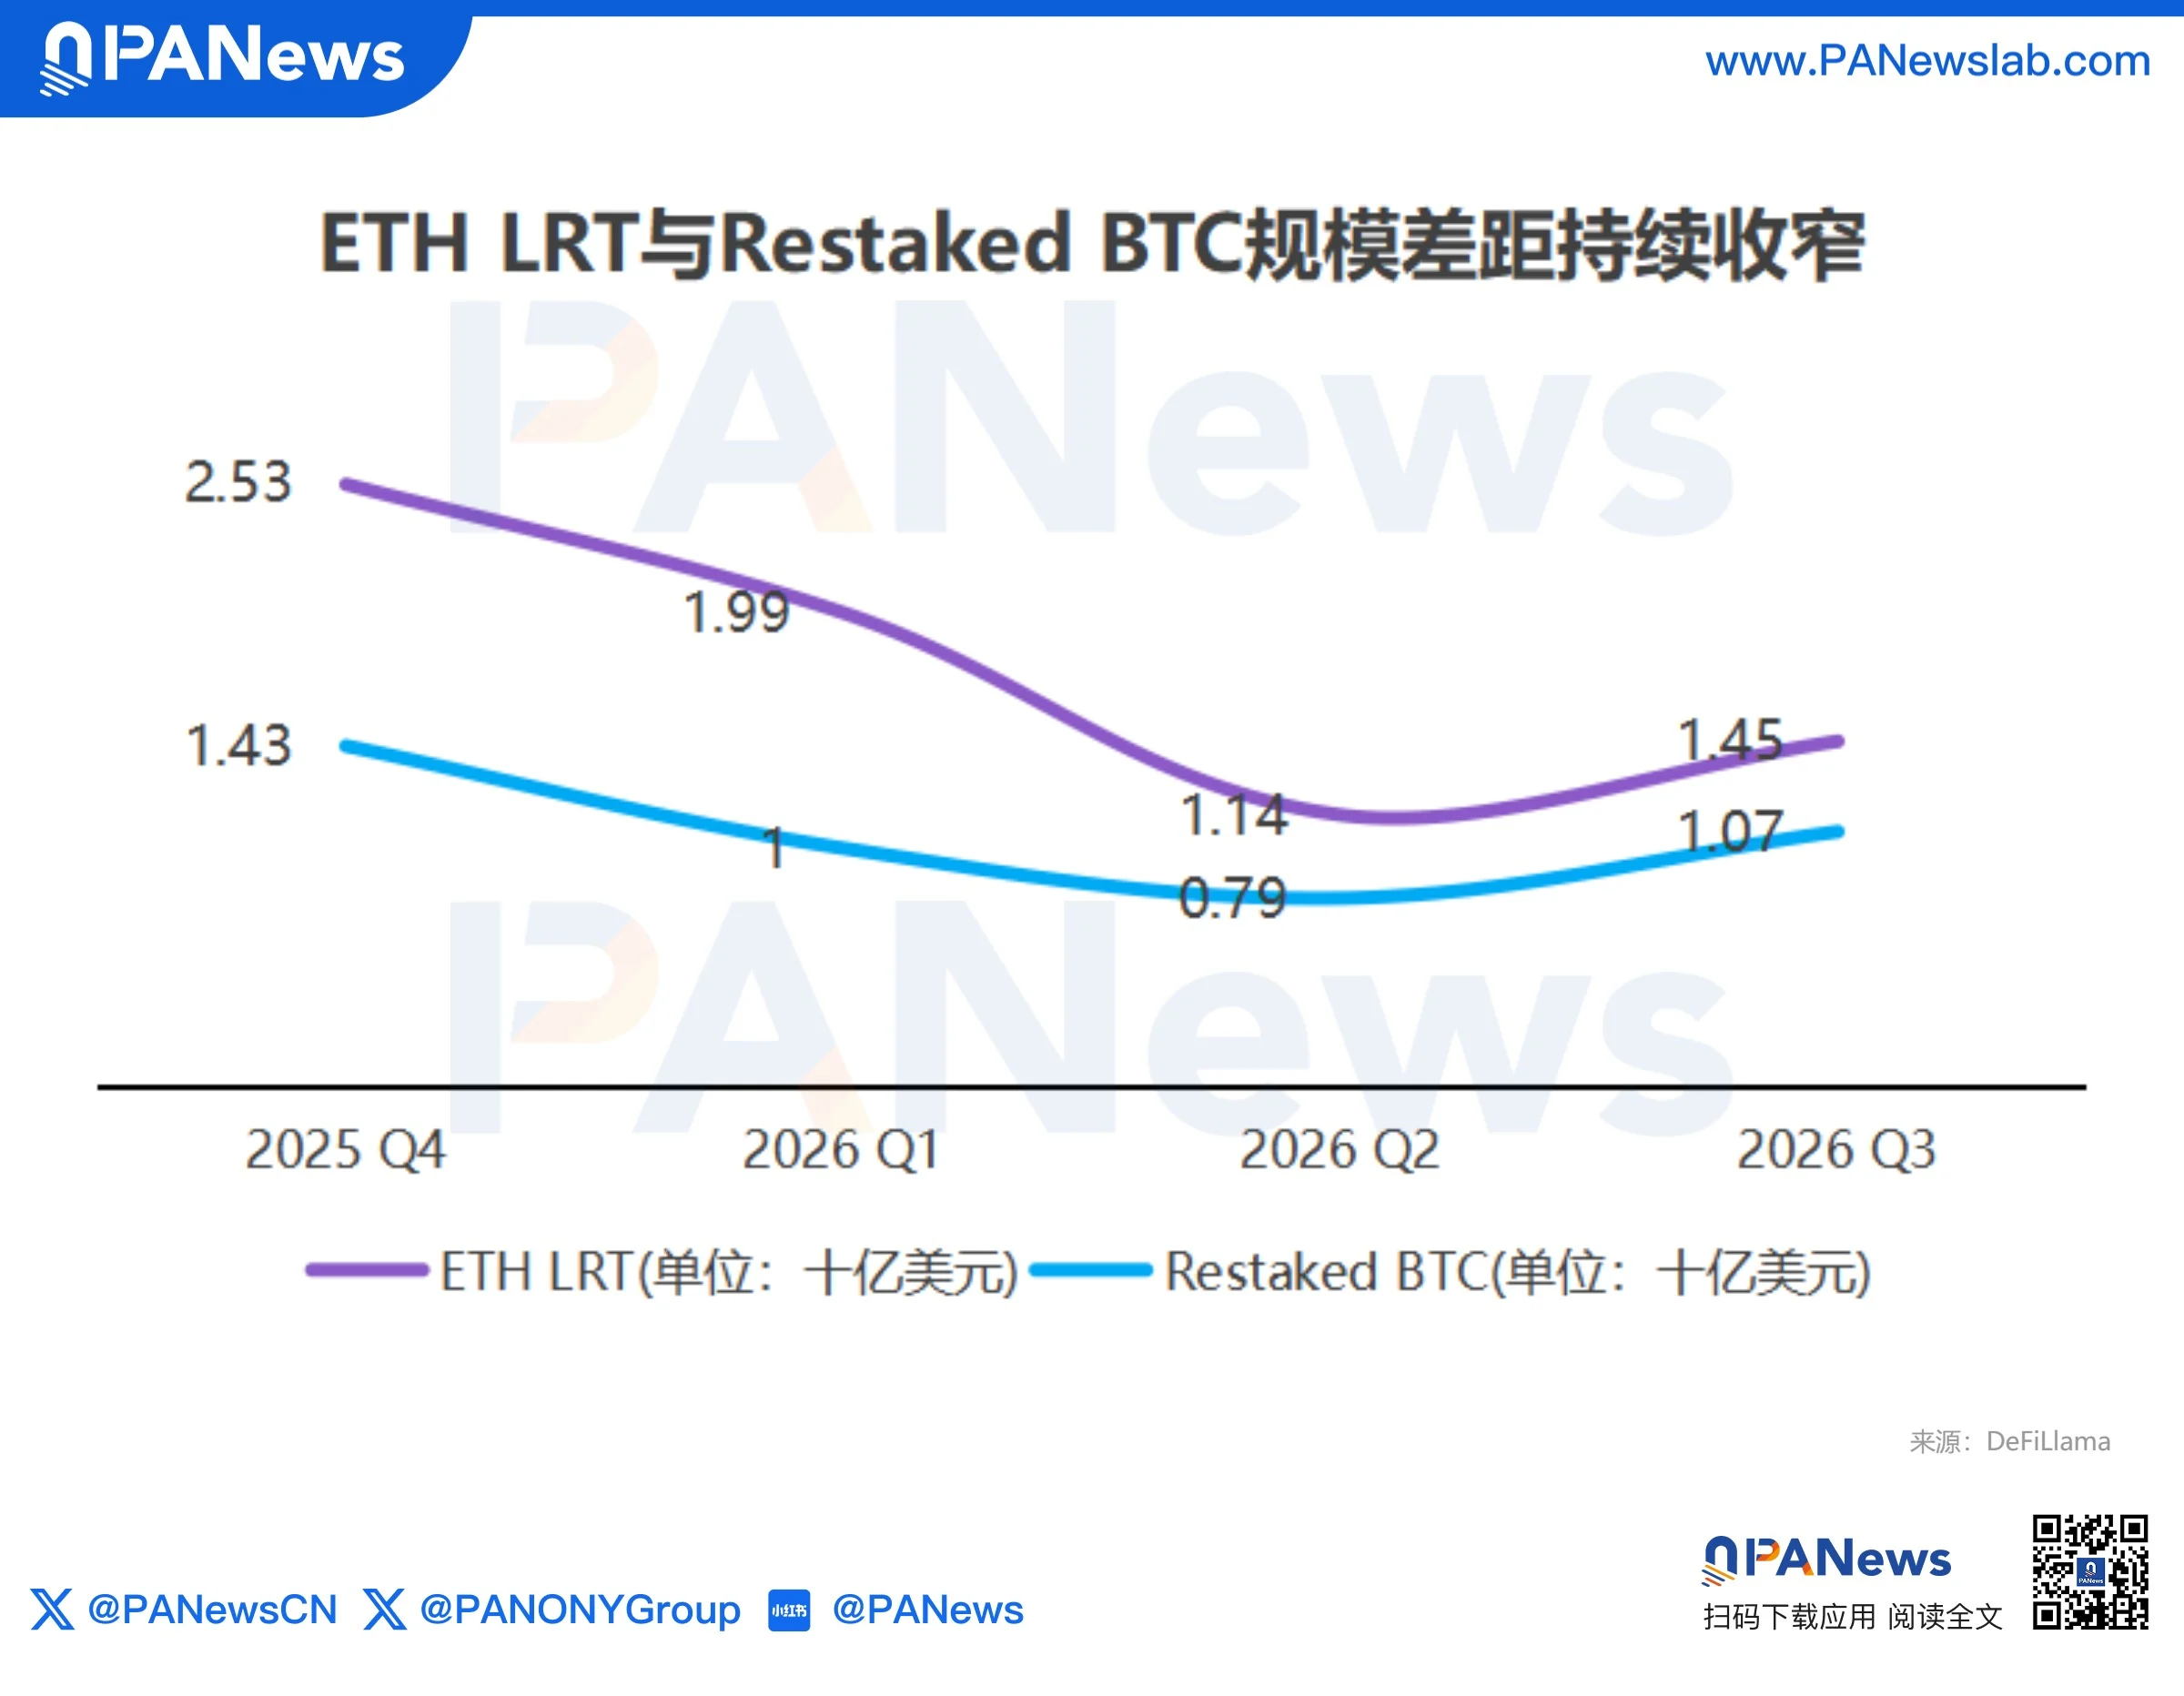
Los datos de DeFiLlama muestran que el TVL de la pista de BTC restaked superó los 1000 millones de USD, mientras que la pista de LRT de ETH alcanza unos 1400 millones de USD. Al subir uno y bajar el otro, la brecha entre ambos se estrecha progresivamente.
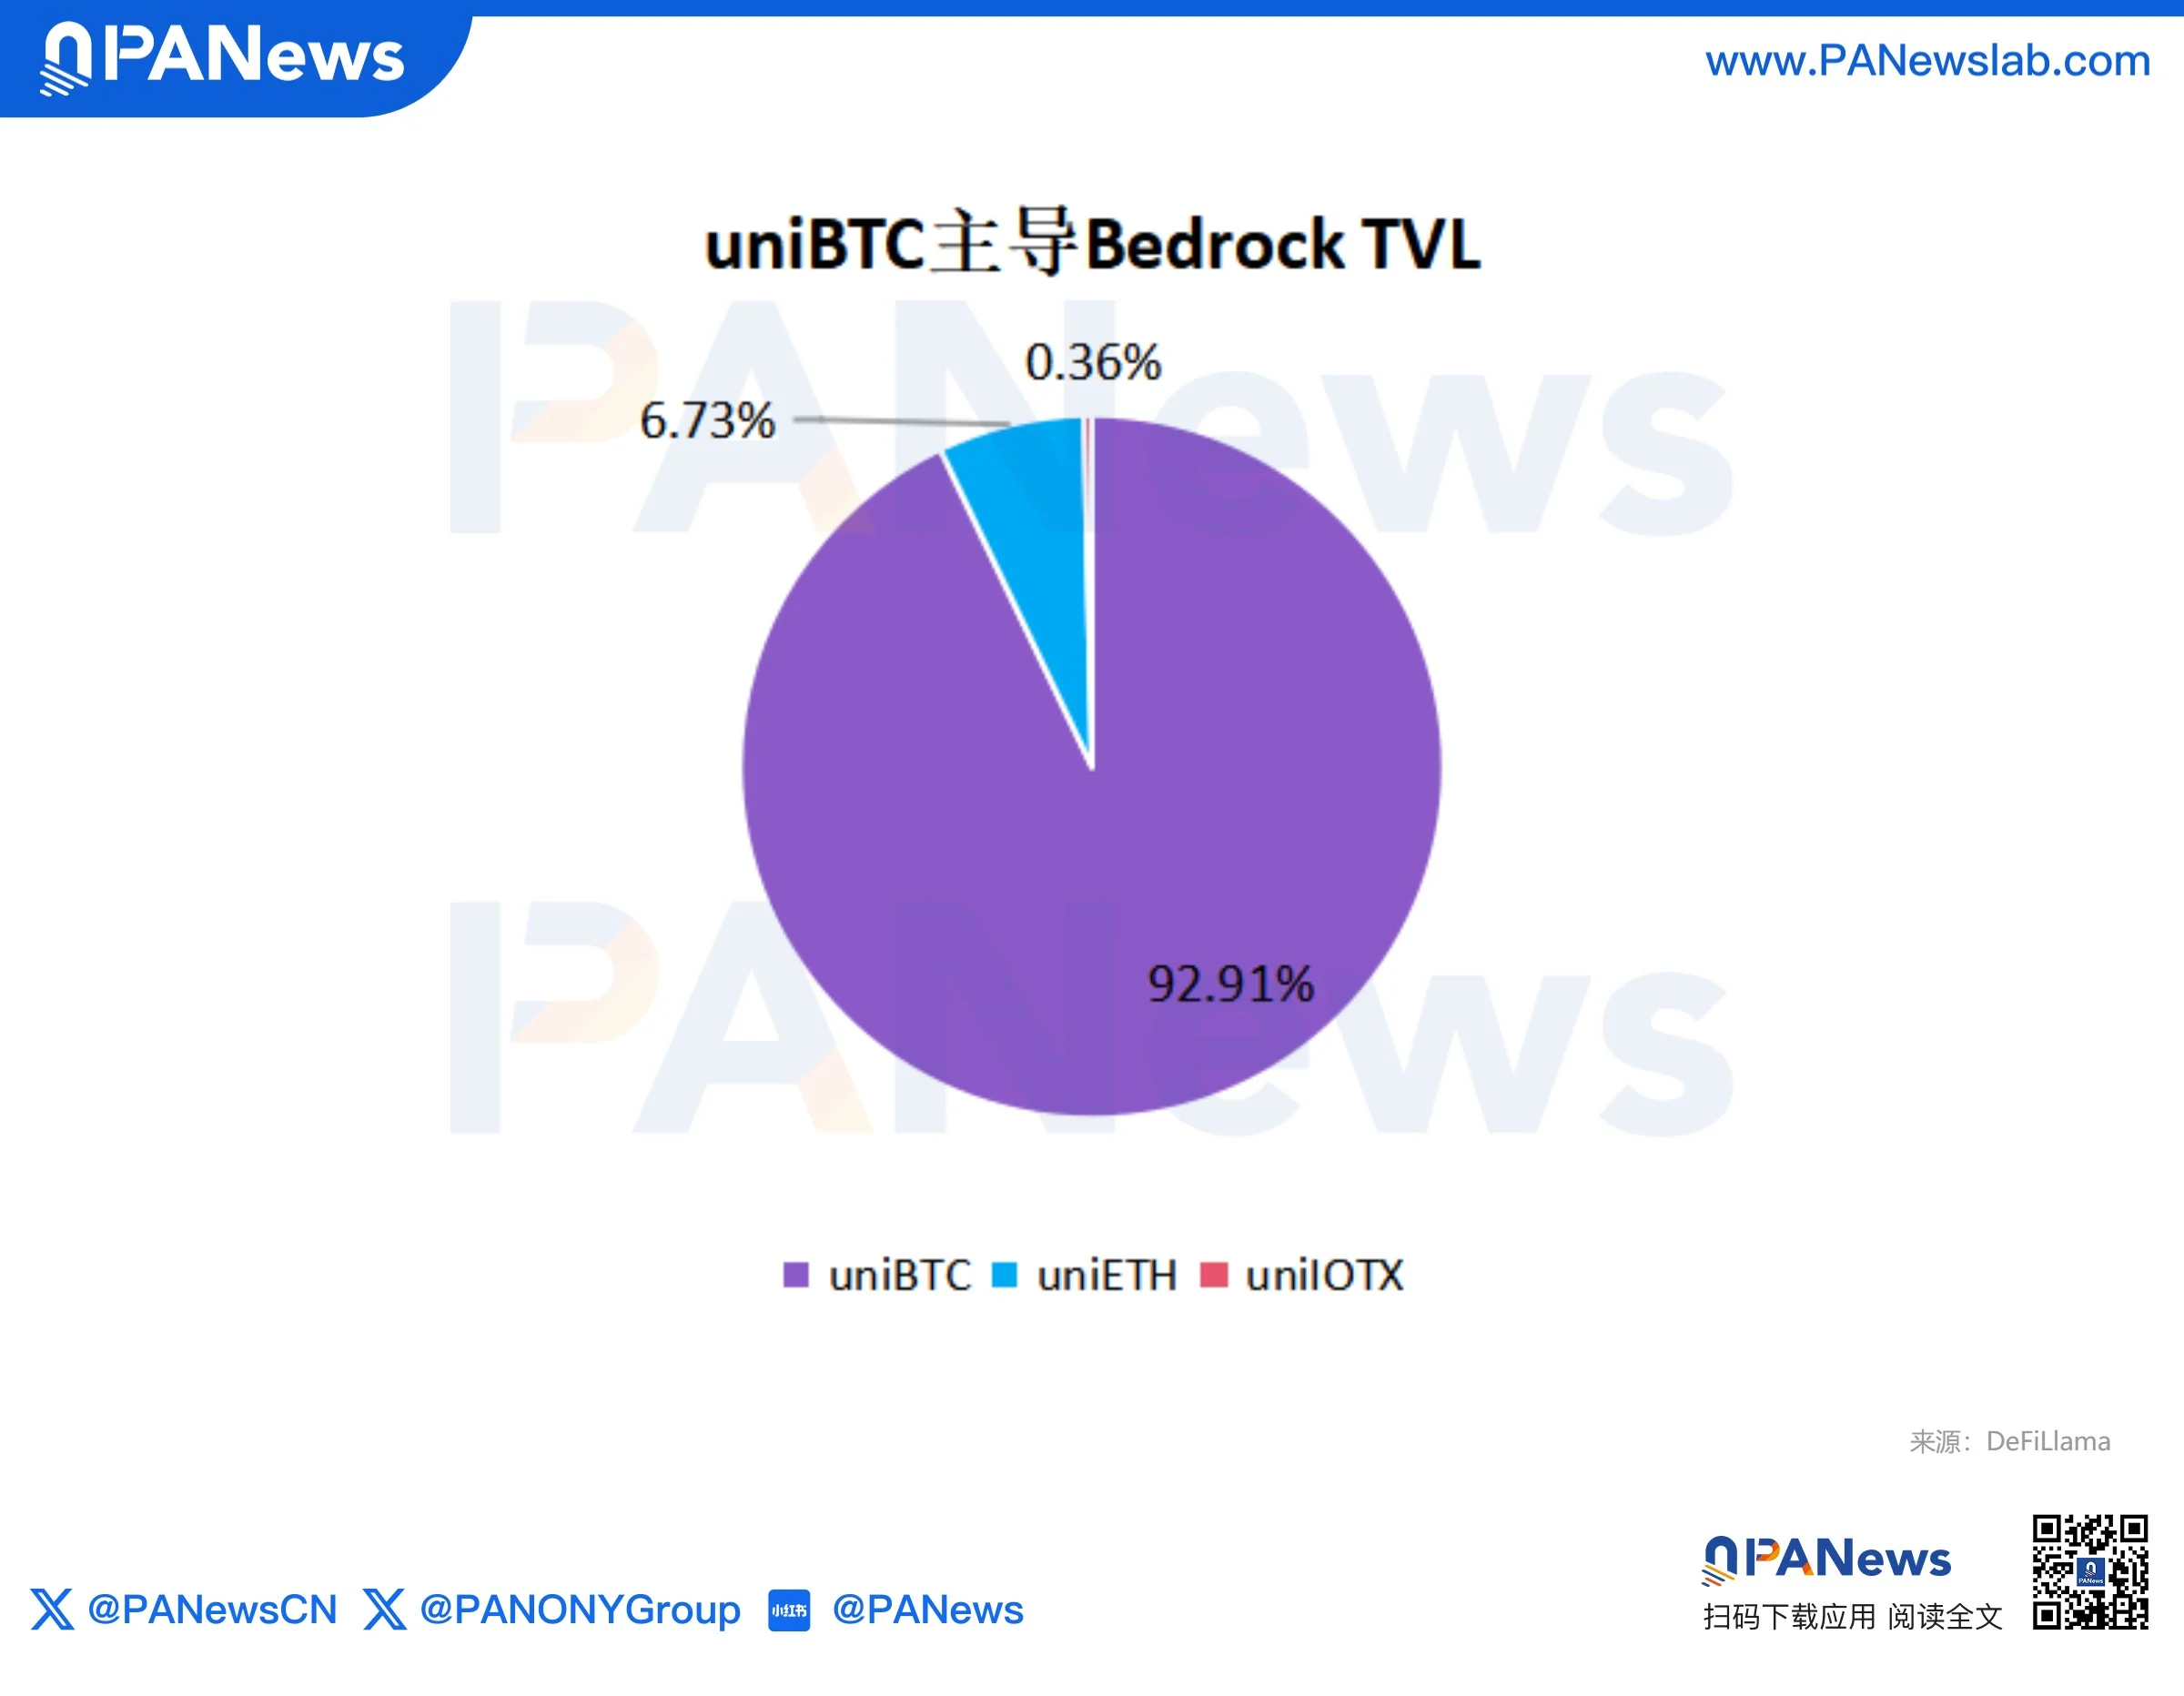
Volviendo a Bedrock, de sus 408 millones de USD de TVL, uniBTC representa solo 379 millones de USD, casi el 94 %, convirtiéndose en la entrada de activo más importante; el producto insignia anterior, uniETH, cuenta únicamente con 27,5 millones de USD de TVL, reducido a un producto secundario.
El 24 de junio, la versión 2.0 de Bedrock aclaró aún más su dirección estratégica: construir un «motor inteligente de rendimientos» para el capital en Bitcoin. Mediante Yield Vaults, asigna capital en Bitcoin a estrategias diversificadas como crédito institucional, base delta neutral, DeFi y activos del mundo real (RWA), intentando crear una ventaja competitiva de rentabilidad independiente del ciclo de Ethereum.
Curiosamente, el pilar de los ingresos y beneficios de Bedrock sigue siendo el negocio de staking de uniETH. Este año, los ingresos brutos acumulados del protocolo ascienden a 647 800 USD, con un beneficio bruto de 76 800 USD. Aunque las tarifas de canje de uniBTC contribuyen mucho más al beneficio que a los ingresos, mostrando mayor elasticidad en la conversión de beneficio, los ingresos y beneficios del protocolo siguen dependiendo fuertemente de las recompensas por staking de uniETH.
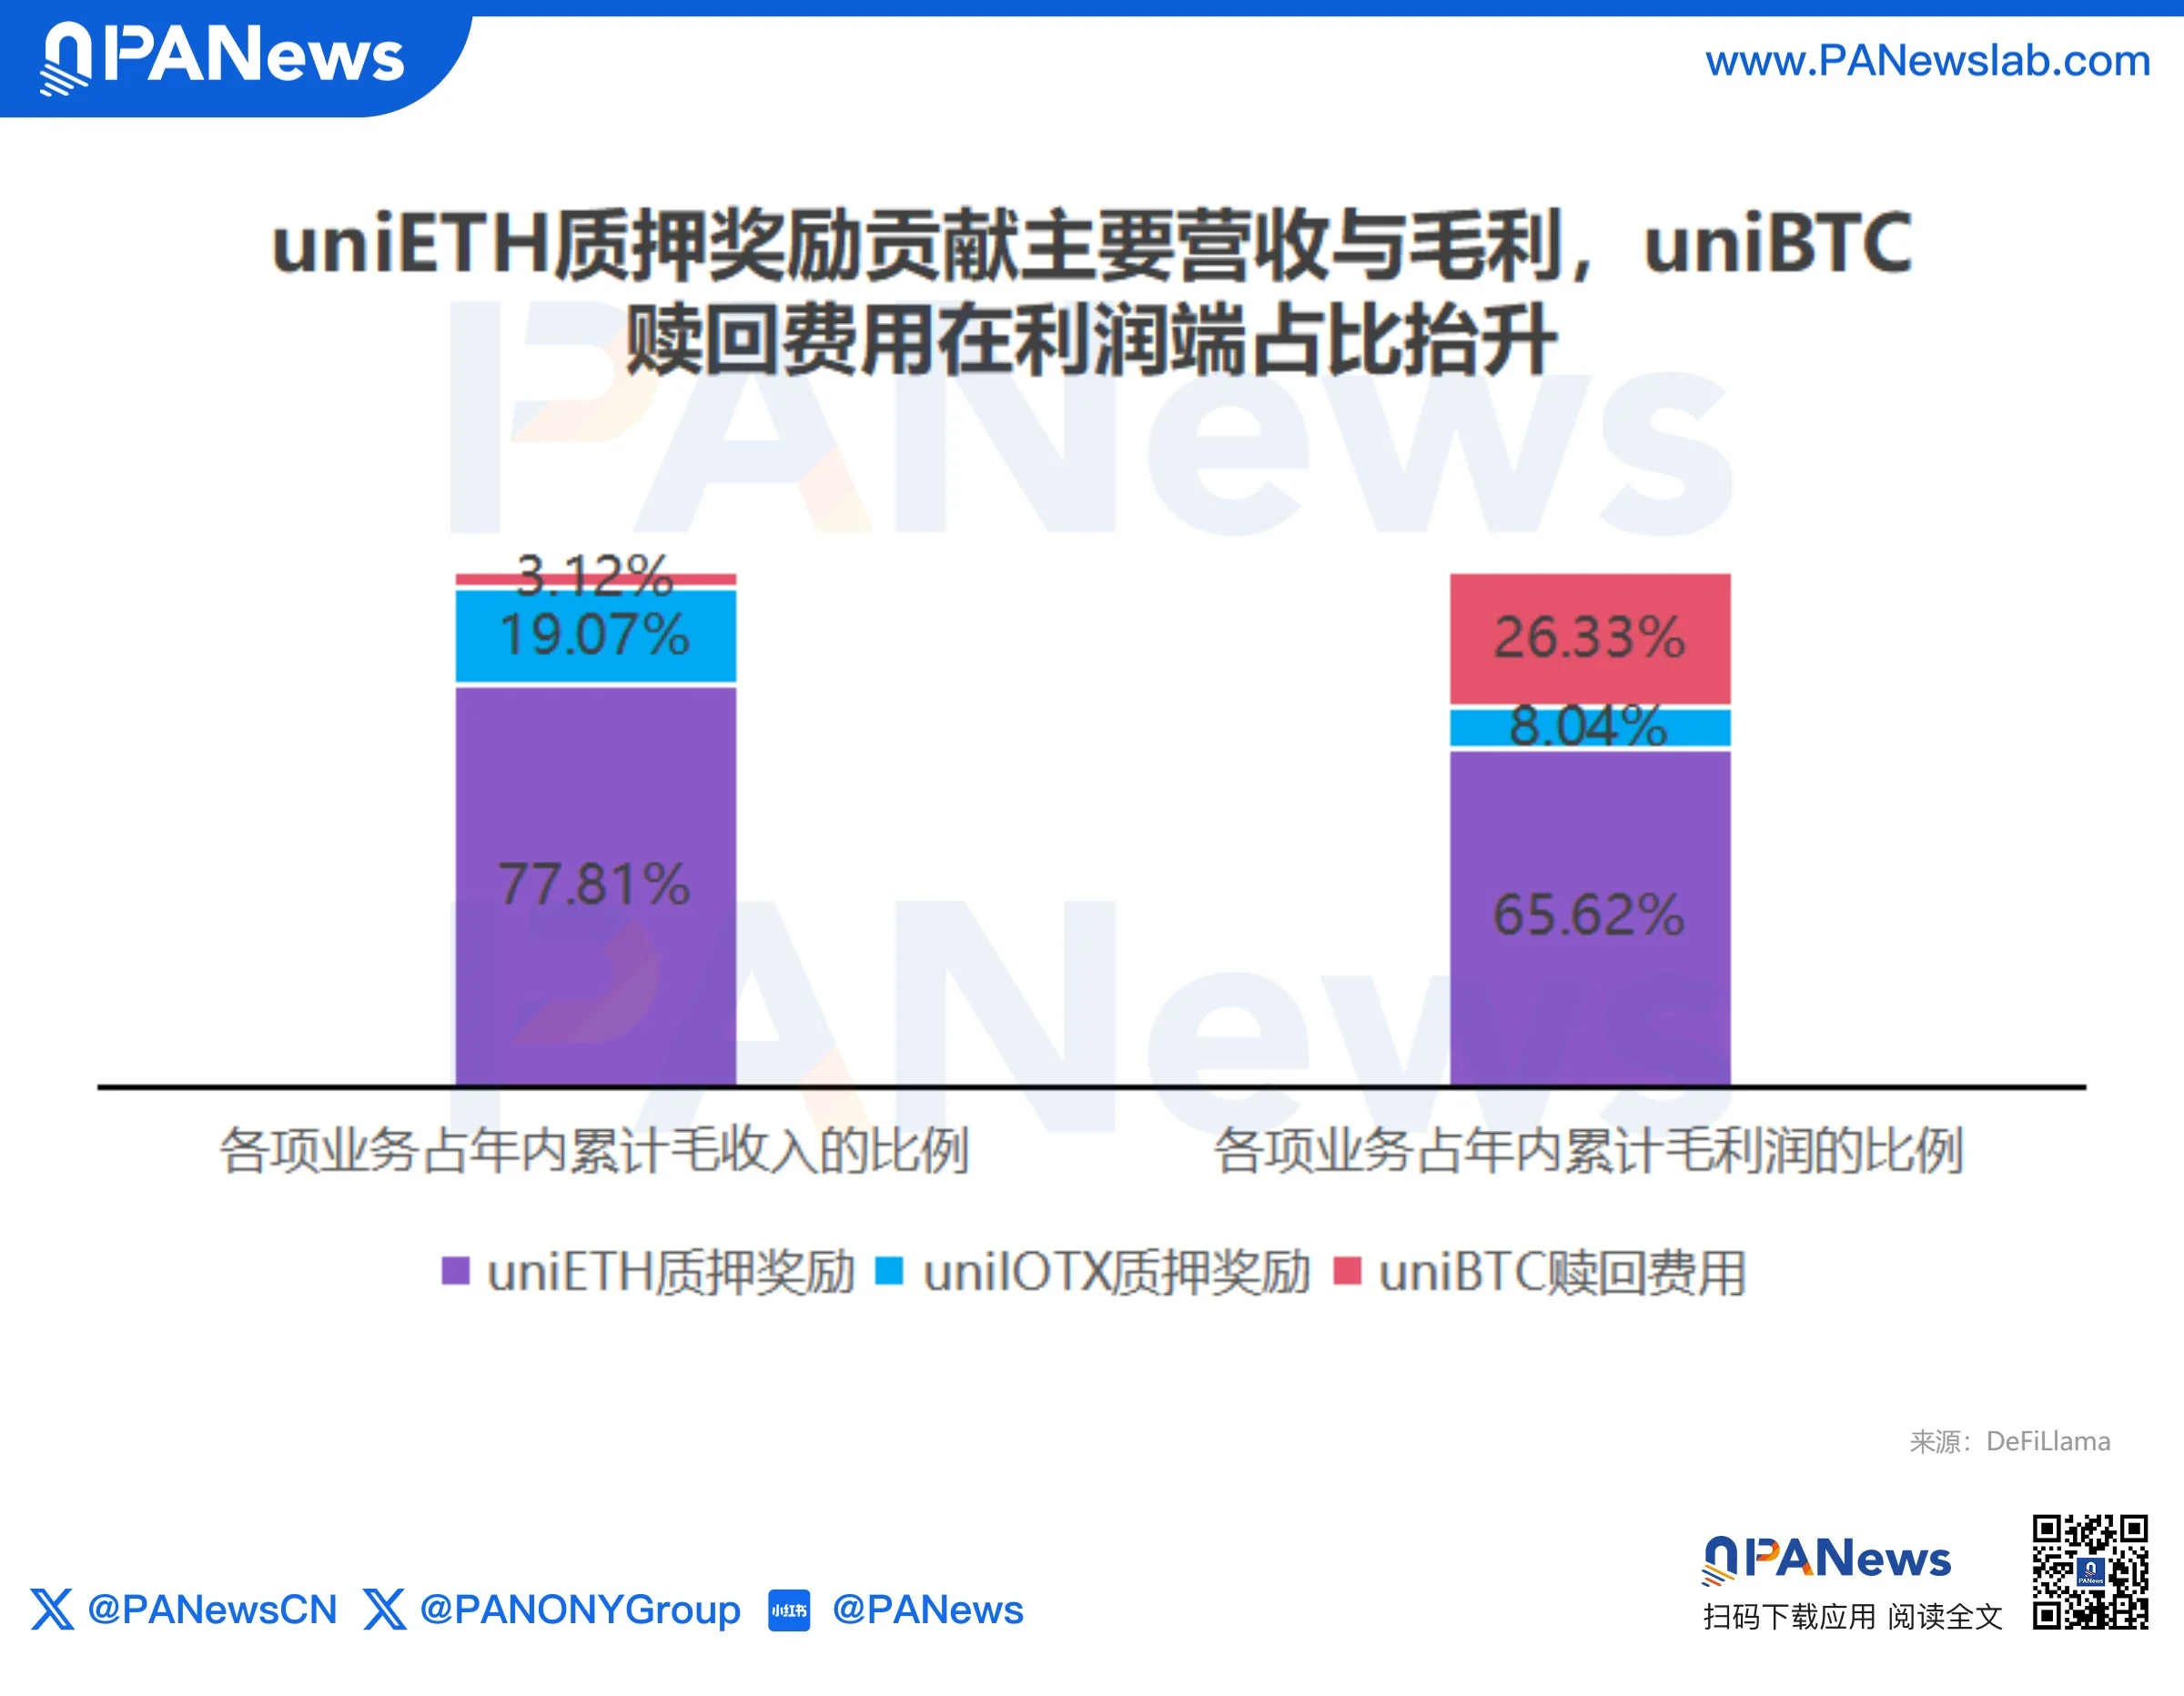
Desde una comparación horizontal, uniETH —ahora relegado a una línea secundaria— genera más ingresos y beneficios con menos TVL, mientras que el producto insignia uniBTC ha quedado ligeramente por debajo de las expectativas. El desafío que Bedrock deberá resolver en la próxima fase podría ser cómo lograr que uniBTC genere un «efecto de apalancamiento de beneficios» similar al de uniETH.
El consenso de cinco protocolos: transformar los LRT de un «producto» en un «punto de entrada de capital»
Cinco actores líderes, cinco caminos de giro, direcciones distintas, pero con una lógica subyacente muy coherente.
Primero, la lógica de rendimiento ha cambiado. Antes, el punto fuerte de los LRT era el «rendimiento triple»: rendimiento base por staking + rendimiento por restaking + recompensas por puntos. Pero cuando la demanda de AVS (servicios activamente validados) quedó por debajo de lo esperado, las incentivos por puntos disminuyeron y los riesgos de slashing aumentaron, el rendimiento adicional ya no pudo compensar la nueva exposición al riesgo, y el modelo de crecimiento basado en atraer capital bloqueado mediante rendimientos llegó a su fin.
Segundo, los protocolos están pasando de la emisión de activos a la gestión de activos. Las vaults estructuradas de Renzo, las vaults de estrategia Gain de Kelp y las vaults de rendimiento en Bitcoin de Bedrock buscan esencialmente generar «tarifas de gestión/tarifas de rendimiento por la asignación de capital de los usuarios». La eficiencia de ingresos por unidad de capital sustituirá al TVL como nueva métrica clave a observar.
Tercero, la infraestructura se ha convertido en otra vía de monetización. Puffer apuesta en las preconfirmaciones Preconf y la infraestructura Based Rollup, mientras que Swell cambia su enfoque hacia una terminal de trading con IA: ambos alejan su lógica de «bloqueo de activos» hacia la demanda de infraestructura de «procesamiento de transacciones, ejecución de órdenes y generación de capacidades». El techo de ingresos ya no está limitado por el rendimiento del staking, sino que depende de la escala de trading y la penetración del producto.
En resumen, los LRT se están transformando en un punto de entrada de capital subyacente: los fondos de los usuarios obtienen rendimiento base y componibilidad mediante el restaking, mientras que los protocolos generan ingresos a través de productos estructurados, crédito, trading e infraestructura construidos sobre ellos.
Las historias del nuevo ciclo persiguen todas un «flujo de caja explicado».


