BlackRock: La Reserva Federal sube los tipos de interés por primera vez en años. ¿Qué ocurre con las acciones y los bonos?
 Tapbit Wire
Título original: Primera subida de tipos de la Fed en años: qué podría significar para las carteras de inversores
Autor original: Kristy Akullian
Nota editorial: La Reserva Federal volvió a subir los tipos de interés tras varios años.
En su reunión de septiembre, la Reserva Federal elevó el rango objetivo de la tasa de fondos federales en 25 puntos básicos, hasta el 3,75 %–4,00 %. El trasfondo de esta decisión no es complejo: la inflación sigue por encima del objetivo, los precios de la energía vuelven a subir y el mercado laboral estadounidense aún no muestra deterioro evidente.
Pero, para los inversores, la pregunta más importante no es «¿cuánto se subió esta vez?», sino: si EE.UU. vuelve a un entorno de tipos altos, ¿cómo se comportarán las acciones y los bonos?
Kristy Akullian, directora de Estrategia de Inversión iShares para América en BlackRock, responde en su último informe sin pesimismo. Históricamente, la primera subida de tipos no ha implicado necesariamente caídas en acciones y bonos; al contrario, siempre que la economía siga siendo resistente y la volatilidad de los tipos sea manejable, pueden surgir oportunidades de inversión incluso en un entorno de tipos altos.
A continuación se presenta una traducción del texto original:
La Reserva Federal ha reanudado las subidas de tipos de interés.
En septiembre, la Reserva Federal elevó el rango objetivo de la tasa de fondos federales en 25 puntos básicos, hasta el 3,75 %–4,00 %, la primera subida desde julio de 2023.
BlackRock identifica tres razones principales detrás de esta subida: la inflación general sigue elevada, el alza de los precios energéticos está impulsando nuevamente las presiones inflacionarias y el mercado laboral estadounidense permanece resistente.
Por tanto, la Reserva Federal aún tiene margen para seguir conteniendo la inflación sin tener que preocuparse inmediatamente por un deterioro marcado de la economía y el empleo.
No obstante, para el mercado ya ha surgido una pregunta más relevante: si los tipos vuelven a subir, ¿caerán necesariamente las acciones y los bonos?
La respuesta de BlackRock es: no necesariamente.
Una subida de tipos no implica que las acciones y los bonos deban caer
El mercado suele interpretar las subidas de tipos como negativas.
La razón es sencilla: al subir los tipos, aumentan los costes de financiación empresarial y las valoraciones bursátiles pueden verse presionadas; además, el alza de los rendimientos de los bonos puede hacer caer los precios de los bonos existentes.
Sin embargo, según los datos históricos, la relación entre las subidas de tipos y la caída de activos no es tan directa.
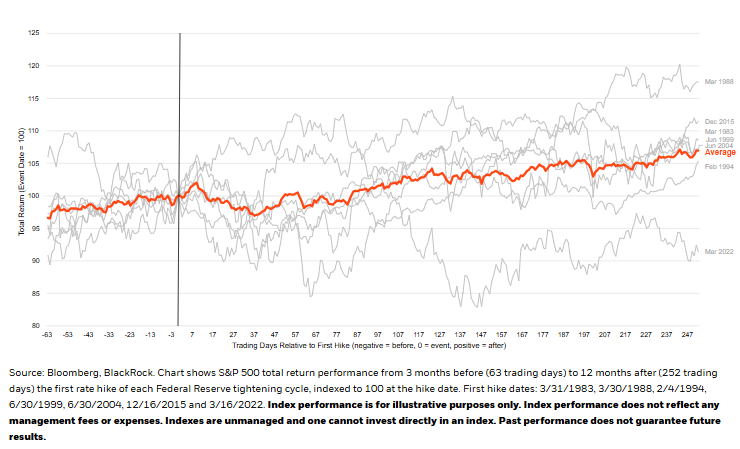
BlackRock analizó siete ciclos de subidas de tipos por parte de la Reserva Federal desde 1983. Los resultados muestran que, en los 12 meses posteriores a la primera subida, las acciones estadounidenses subieron un 4,7 % de media, los bonos estadounidenses un 3,07 % y los bonos de alto rendimiento un 4,68 %.
Esto, por supuesto, no significa que «las subidas de tipos beneficien realmente al mercado». Más exactamente, una única subida de tipos no determina por sí sola la dirección de los precios de los activos durante el próximo año.
La Reserva Federal suele subir los tipos cuando la economía aún es relativamente fuerte. Si los beneficios empresariales siguen creciendo y el mercado laboral no se ha deteriorado significativamente, el propio impulso de crecimiento económico puede compensar parte de la presión derivada de tipos más altos.
Por tanto, en lugar de juzgar simplemente si «las subidas de tipos son alcistas o bajistas», la pregunta más importante es: ¿por qué sube la Reserva Federal los tipos? ¿Y puede la economía soportar tipos más altos?
Para los bonos, tipos más altos también significan rendimientos más altos.
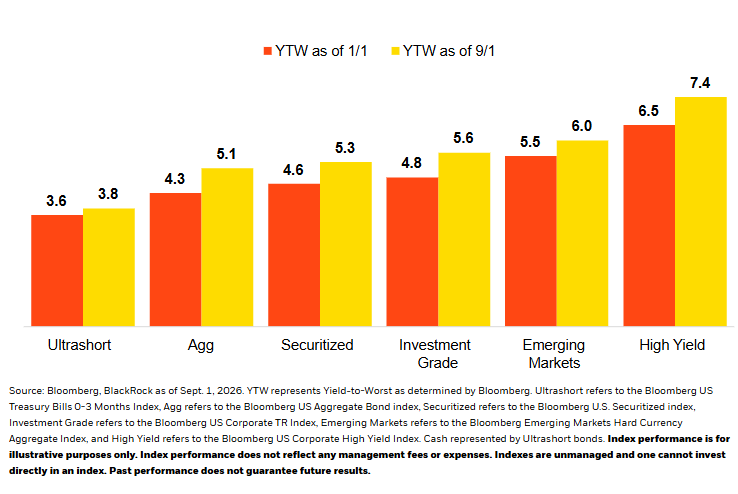
Una de las mayores diferencias entre este ciclo de subidas de tipos y años anteriores es que los bonos ya ofrecen ingresos por intereses más elevados. BlackRock considera que el actual tipo sin riesgo más alto y los rendimientos reales más altos constituyen un punto de partida más atractivo para los activos de renta fija.
Es decir, aunque los tipos crecientes puedan reducir los precios de los bonos existentes, los inversores que adquieran nuevos bonos obtendrán rendimientos más altos.
Por tanto, los tipos más altos no son necesariamente una mala noticia para los bonos. Actualmente, BlackRock prefiere bonos de mayor calidad crediticia, como bonos grado de inversión y bonos de alto rendimiento de mayor calidad, centrándose en obtener rentabilidad mediante ingresos por cupón, no apostando excesivamente a aumentos de precio.
No obstante, la gran emisión de bonos del Tesoro estadounidense y de bonos corporativos podría seguir impulsando al alza los tipos a largo plazo; por ello, BlackRock considera que los inversores no deberían apostar simplemente ahora por una caída rápida de los tipos a largo plazo, sino gestionar con mayor flexibilidad la duración de los bonos.
Cabe destacar que los rendimientos reales a largo plazo ya se encuentran actualmente en un nivel relativamente alto. BlackRock señala que el rendimiento real de los bonos indexados a la inflación del Tesoro estadounidense a 30 años (TIPS) supera el 3 %.
Esto significa que, incluso sin depender de un aumento sustancial del precio de los bonos, estos últimos comienzan ya a ofrecer rendimientos reales relativamente interesantes a largo plazo.
Lo que realmente temen las acciones estadounidenses quizá no sean tanto los tipos de interés altos.
En comparación con los bonos, los problemas que enfrentan las acciones son algo más complejos.
BlackRock mantiene una postura relativamente positiva hacia las acciones estadounidenses, argumentando que los beneficios empresariales siguen siendo sólidos y que, históricamente, las acciones no entran automáticamente en tendencia bajista solo por la primera subida de tipos de la Reserva Federal.
Los datos de BlackRock muestran que, en los siete ciclos anteriores de subidas de tipos, el S&P 500 tendió globalmente al alza en los 12 meses posteriores a la primera subida.
Pero aquí hay una condición previa muy importante: los tipos no deben fluctuar violentamente. El mercado puede adaptarse gradualmente a un entorno de tipos más altos, pero estables. Por ejemplo, si los inversores ya anticipan que el tipo de política se mantendrá cerca del 4 % durante cierto tiempo, ese nivel acabará reflejándose progresivamente en las valoraciones bursátiles y en los costes de financiación empresarial.
El verdadero problema surge cuando el mercado sigue reevaluando constantemente hasta dónde llegarán los tipos. Si la inflación supera repetidamente las expectativas, los inversores elevan continuamente sus previsiones sobre los tipos futuros y los rendimientos de los bonos del Tesoro estadounidense a largo plazo suben rápidamente, entonces las valoraciones bursátiles también deben ajustarse constantemente.
Por tanto, lo que realmente preocupa a BlackRock no es solo si los tipos son altos, sino si experimentarán bruscas fluctuaciones.
En este entorno, BlackRock prefiere grandes empresas con mayor calidad de beneficios capaces de pagar dividendos de forma estable, mientras que adopta una postura más cautelosa frente a las acciones de pequeñas empresas, más sensibles a los costes de financiación.
Comprar acciones y bonos juntos ya no diversifica tanto el riesgo como antes
Otro aspecto que está cambiando es la relación entre acciones y bonos.
Una razón clave por la que el portafolio tradicional 60/40 se volvió popular es que, en el pasado, acciones y bonos solían compensarse mutuamente: cuando la economía empeoraba, las acciones caían, pero al mismo tiempo la Reserva Federal podía bajar las tasas, lo que hacía subir los precios de los bonos y compensaba parcialmente las pérdidas accionarias. Sin embargo, en años recientes esta relación se ha vuelto menos estable.
Según datos de BlackRock y Morningstar, entre 2010 y 2019 el coeficiente de correlación entre acciones y bonos fue de aproximadamente -0,22; desde 2020, este valor ha subido a 0,51, lo que indica que, recientemente, es más frecuente que acciones y bonos suban o bajen simultáneamente.
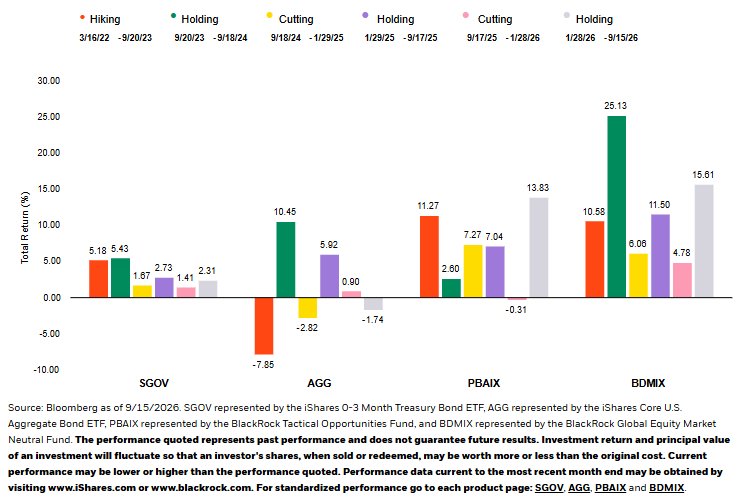
La razón es que el principal riesgo para el mercado ha cambiado.
Si el mercado teme principalmente una recesión económica, los bonos suelen beneficiarse cuando caen las acciones. Pero si lo que más preocupa es la inflación, la situación puede ser muy distinta: la inflación creciente impulsa al alza las tasas de interés, lo que hace bajar los precios de los bonos y, al mismo tiempo, las tasas más altas también reducen las valoraciones accionarias.
Por eso BlackRock considera que el portafolio tradicional «acciones + bonos» ya no es tan estable como antes, y que deben incorporarse otros activos o estrategias con fuentes distintas de rentabilidad para diversificar mejor el riesgo.
A continuación, no se trata solo de si la Fed volverá a subir tasas
La previsión base de BlackRock es que la Fed podría subir tasas una vez más en 2026, aunque actualmente no prevé un ciclo agresivo de alzas.
Para el mercado, lo realmente relevante a observar no son «una o dos subidas más», sino tres variables clave.
La primera es si la inflación seguirá aumentando.
Si los precios de la energía bajan progresivamente y la inflación se desacelera, disminuirá la presión sobre la Fed para seguir subiendo tasas; por el contrario, si la inflación se extiende más, el mercado podría tener que revisar al alza sus expectativas sobre las tasas.
La segunda es si la economía y los beneficios empresariales resisten las altas tasas de interés.
Históricamente, las acciones han seguido subiendo tras las alzas de tasas, especialmente si la economía sigue creciendo. Si empleo, consumo y beneficios empresariales se debilitan significativamente a la vez, la utilidad de la experiencia histórica también disminuirá.
Finalmente, y lo más importante según este informe de BlackRock: lo que realmente hay que vigilar no son las altas tasas de interés, sino su brusca inestabilidad.
Si la economía sigue resistiendo y el mercado se adapta gradualmente a un entorno de tasas más altas pero estables, las acciones podrían seguir subiendo y los bonos ofrecer rendimientos mediante cupones más altos. Pero si la inflación sigue fluctuando, obligando al mercado a revisar constantemente al alza sus expectativas de tasas y haciendo subir rápidamente las tasas a largo plazo, tanto acciones como bonos podrían volver a presionarse.
Por tanto, lo verdaderamente relevante en este ciclo de alzas no es solo cuándo actuará la Fed próximamente, sino si las altas tasas pueden mantenerse estables y cuánto más podrá soportarlas la economía estadounidense.