Se espera que los nuevos empleos de septiembre caigan a 90 000: el verdadero «punto crítico» de la nómina no agrícola de esta noche podría ser una revisión significativa a la baja de los datos de agosto
El informe estadounidense de nómina no agrícola de septiembre se publicará el viernes (2 de octubre), último dato laboral antes de la reunión de la Reserva Federal sobre tasas de interés del 28 de octubre. No obstante, la valoración del mercado de su impacto ha caído a un mínimo reciente: la experiencia histórica muestra que cuando el mercado está menos preocupado, a menudo es cuando los datos pueden agitarlo más.
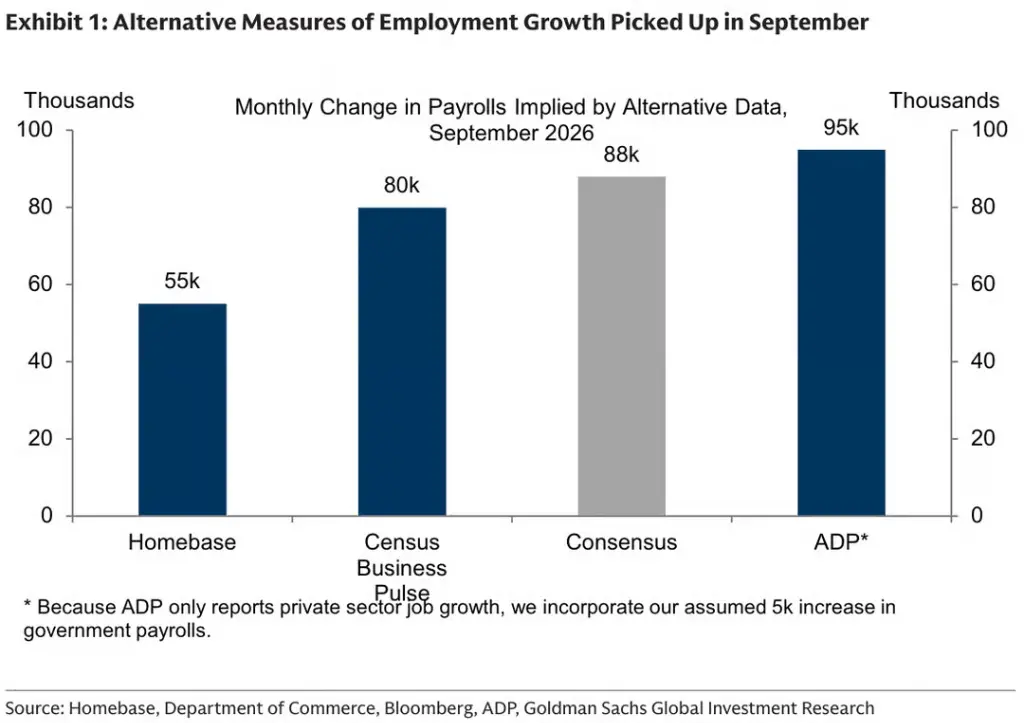
La previsión mediana en Wall Street es un aumento de 90 000 empleos, una caída significativa respecto a los 162 000 de agosto. El mercado está muy atento a si los datos de agosto se revisarán notablemente a la baja, ya que ajustes estacionales inusuales exageraron anteriormente el desempeño general del empleo, generando gran incertidumbre sobre el efecto base de los datos de septiembre.
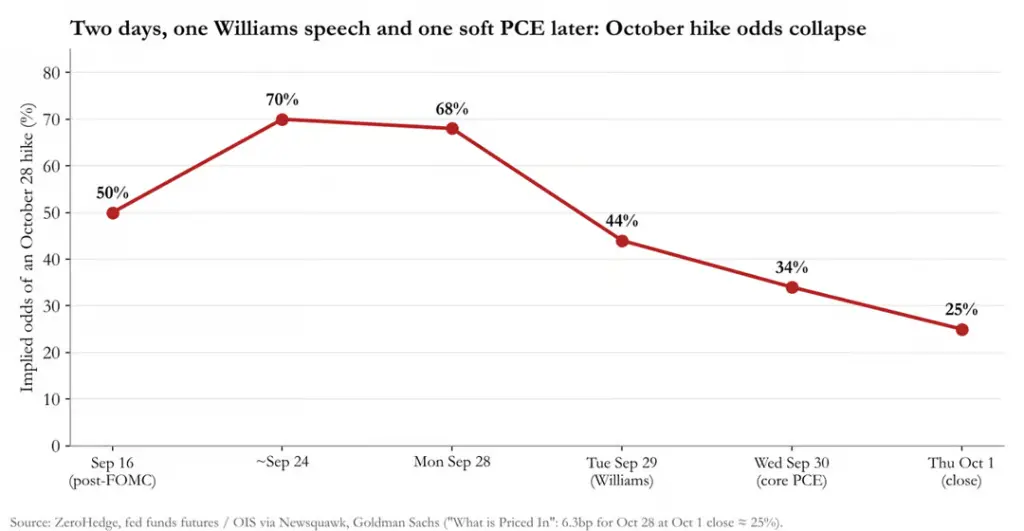
Al mismo tiempo, las expectativas sobre la política de la Reserva Federal han experimentado un giro brusco esta semana: el lunes, el mercado asignaba cerca de un 70 % de probabilidad a un alza de tasas en octubre, pero tras declaraciones del presidente de la Fed de Nueva York, Williams, de que «no tiene prisa por subir tasas», y tras la publicación moderada del PCE subyacente de agosto, al cierre del jueves la probabilidad de alza en octubre había caído al 25 %, y Goldman Sachs retrasó su previsión de la próxima subida a diciembre.
Los ajustes estacionales son la mayor fuente de incertidumbre de este informe. Barclays estima que, si los datos de agosto se ajustaran con los factores estacionales de este año, el «impresionante» aumento de 162 000 se convertiría en una disminución de 74 000, lo que indica una sobreestimación grave de los datos de agosto. En este contexto, una revisión a la baja de los datos de agosto determinará directamente la interpretación de los de septiembre.
Para el mercado, el verdadero riesgo podría no estar en la parte corta de las tasas, sino en los bonos a largo plazo. Datos de Goldman Sachs indican que los fondos de estrategias sistemáticas (CTA) mantienen actualmente cortos globales en bonos por unos 390 000 millones de dólares, con posiciones cortas en bonos del Tesoro estadounidenses a 10 años en un máximo histórico del 99 % y del 100 % en los de 30 años. Si los datos de nómina no agrícola son débiles o la tasa de desempleo sube al 4,2 %, una cobertura masiva de posiciones cortas por fondos sistemáticos podría desencadenar fluctuaciones violentas en el mercado de bonos.
Cifras esperadas: consenso bajo, discrepancias importantes
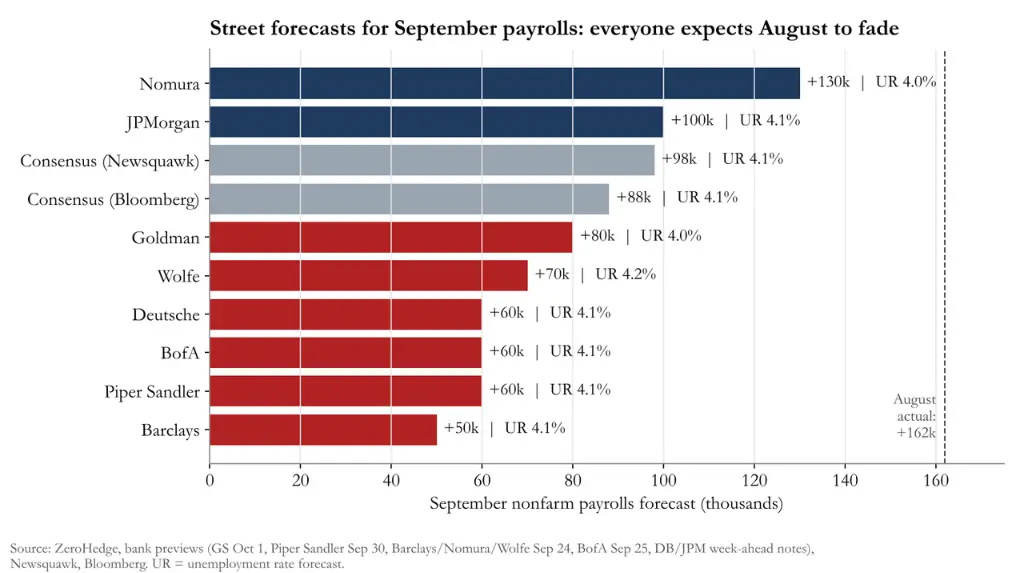
El rango de previsiones de 80 instituciones de Wall Street varía desde los +50 000 de Barclays hasta los +130 000 de Nomura; casi todas están por debajo de los datos de agosto y la mayoría, por debajo del consenso.
Los datos clave esperados son los siguientes:
Empleo no agrícola: +90 000 (valor anterior +162 000); promedio móvil de 3 meses: 71 000, de 6 meses: 107 000, de 12 meses: 50 000
Empleo privado: +81 000 (valor anterior +127 000)
Tasa de desempleo: 4,1 % (valor anterior 4,14 %, sin redondear)
Tasa de participación laboral: 61,6 % (sin cambios respecto al valor anterior)
Salario medio por hora: +0,3 % mensual, +3,2 % interanual (valor anterior +3,1 %)
Goldman Sachs prevé un aumento de +80 000 empleos, ligeramente por debajo del consenso pero por encima de la media de tres meses, y reduce su previsión de la tasa de desempleo al 4,0 %, citando una caída en el número de solicitudes continuas de desempleo. Goldman Sachs también espera que los salarios horarios medios suban solo +0,2 % mensual, atribuyéndolo a «efectos calendáricos desfavorables».
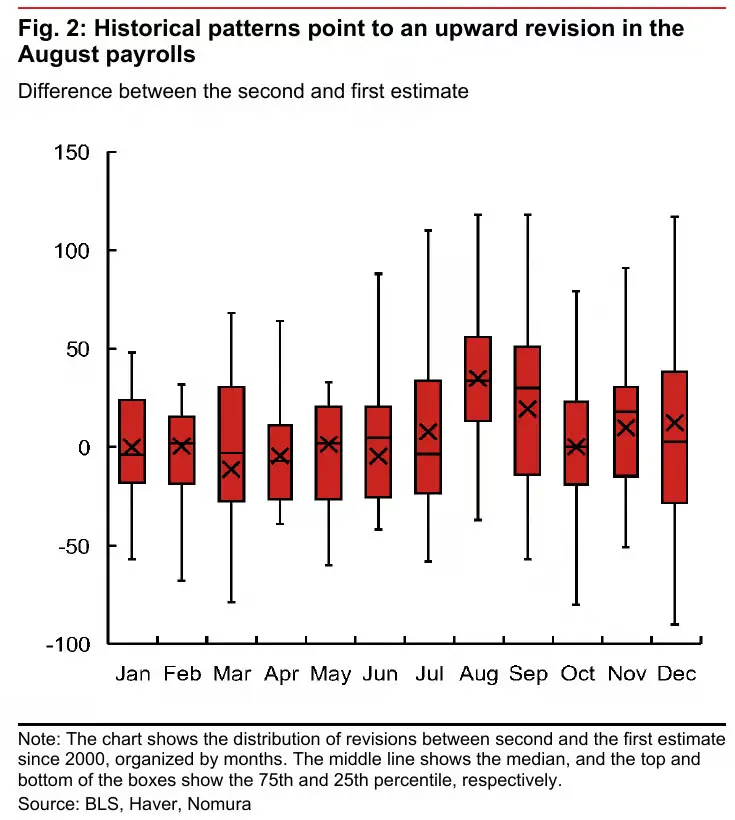
La previsión de Nomura de +130 000 es la más alta de Wall Street, argumentando que agosto es históricamente el mes con mayores probabilidades de revisiones al alza de los datos iniciales.
Tasa de desempleo y salarios: los detalles determinan la reacción del mercado
El rango previsto para la tasa de desempleo es del 4,0 % al 4,2 %, con discrepancias derivadas del valor sin redondear del 4,14 % en agosto.
Goldman Sachs y Nomura prevén un 4,0 %, basándose en la caída de las solicitudes continuas;
Wolfe Research prevé un 4,17 %, que redondea al 4,2 %;
Bank of America prevé un 4,1 %, pero advierte sobre una posible corrección tras el repunte de 569 000 en la encuesta de empleo doméstico de agosto, lo que podría elevar la tasa de desempleo al 4,2 %; y añade que «incluso un 4,2 % es coherente con fundamentos saludables del mercado laboral»;
Deutsche Bank advierte que, si la tasa de participación laboral sube ligeramente, podría hacer que la tasa de desempleo redondee al 4,2 %.
Respecto a los salarios, tanto Goldman Sachs como Nomura esperan un aumento mensual del +0,2 %, mientras que Deutsche Bank supera el consenso con una previsión del +0,4 %. El indicador amplio de salarios de Goldman Sachs muestra un aumento interanual del +3,5 % y un incremento anualizado para el tercer trimestre del +3,1 %. Wolfe Research señala que el crecimiento salarial sigue «por debajo del rango preferido por la Fed (3,5 %-4,0 %)», calificándolo de «sorprendentemente moderado».
Ajuste estacional: agosto «inflado», septiembre presenta riesgos bidireccionales
Los factores estacionales son la principal dificultad interpretativa de este informe.
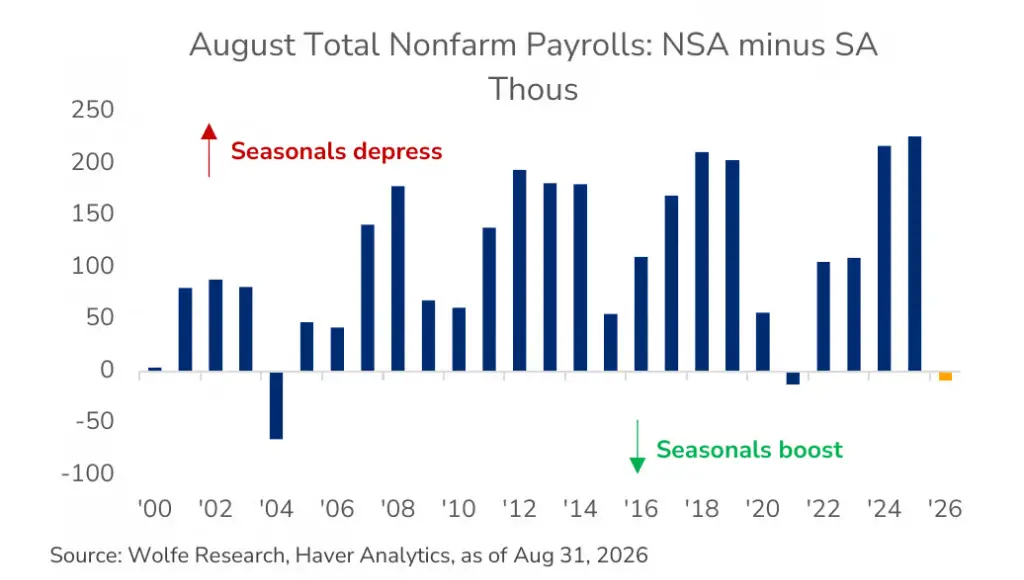
Wolfe Research señala que, en un agosto típico, los ajustes estacionales suelen reducir los datos ajustados en más de 100 000. Sin embargo, en agosto de este año, el factor estacional elevó los datos —la primera vez desde 2021.
La economista de Bank of America Shruti Mishra ofreció la explicación más clara:
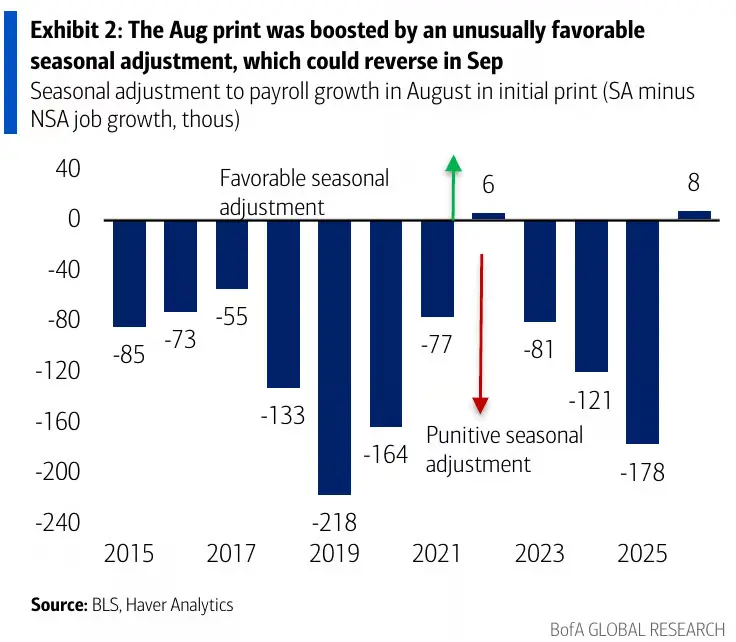
El aumento del empleo sin ajustar en agosto fue realmente inferior al del mismo período del año pasado, pero este año el ajuste estacional fue «casi nulo», mientras que el de agosto de 2025 fue de -178 000, haciendo que el aumento sin ajustar de este año se reflejara casi íntegramente en los datos ajustados.
Bank of America atribuye esta anomalía a diferencias en el periodo de la encuesta: agosto de 2026 tuvo un intervalo de cuatro semanas, mientras que tanto 2024 como 2025 tuvieron cinco semanas.
La conclusión de Barclays forma una cadena lógica clara:
Si los datos de agosto se revisan a la baja → los de septiembre podrían ser sorprendentemente sólidos; si no se revisan a la baja → los de septiembre podrían ser débiles.
Bank of America recomienda a los inversores «no dejarse engañar por los números destacados» y mantiene su estimación de crecimiento de empleo potencial en un nivel saludable de «+100 000».
Además, Bank of America destaca un riesgo negativo potencial: unos 200 000 titulares del EPT haitiano perdieron su autorización laboral el 27 de julio, concentrados principalmente en los sectores de servicios alimentarios, atención sanitaria, transporte y comercio minorista. Su escenario base es una presión gradual, aunque reconoce que «el impacto en los datos de septiembre podría superar las expectativas».
Indicadores de alta frecuencia del mercado laboral: en general positivos, salvo la confianza del consumidor
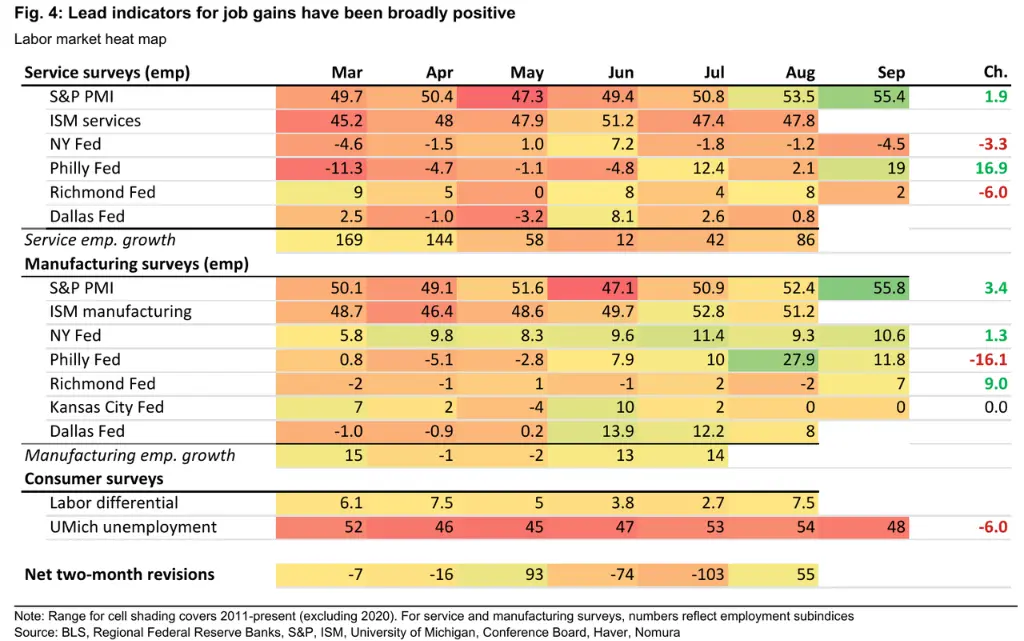
Varios indicadores de alta frecuencia muestran que el mercado laboral sigue siendo resistente:
Solicitudes iniciales de desempleo: la semana de referencia fue de 198 000, inferior a las 207 000 de la ventana de encuesta de agosto; las solicitudes continuadas cayeron a 1,719 millones, el mínimo desde marzo de 2023, lo que respalda la previsión de una tasa de desempleo del 4,0 %.
ADP: El empleo privado aumentó en 90 000 (esperado: 70 000; anterior: 36 000), la primera aceleración desde mayo, liderada por educación/salud y ocio/hospitalidad.
Revelio: septiembre +56 900, superior al dato revisado de agosto (+40 600), liderado por administración pública, salud y construcción.
Despidos Challenger: 43 000 anuncios en septiembre, el menor nivel desde 2022, aunque los planes de contratación son los más bajos para ese período desde 2011.
PMI: El Flash PMI de S&P Global muestra el crecimiento más rápido del empleo desde junio de 2022; el subíndice de empleo manufacturero ISM subió a 52,7.
La única señal contraria proviene de las encuestas de confianza del consumidor. En la encuesta de la Federación Mundial de Grandes Empresas, la brecha entre «empleo abundante» y «difícil de encontrar» se redujo a solo +1,7, y el valor neto de las expectativas de empleo a seis meses cayó a -14,4, lo que sugiere que los consumidores perciben que el mercado laboral sigue debilitándose.
Política de la Reserva Federal: del «salto» a la «subida de tasas»
Tras la primera subida de tasas en tres años, la mediana del gráfico de puntos de la Reserva Federal indica otra subida en 2026. El mercado la había precificado para octubre, pero luego retrocedió rápidamente.
Actualmente, el consenso del mercado ha cambiado a «saltar octubre y subir tasas en diciembre». Los economistas de Goldman Sachs consideran que, como se espera que el PCE subyacente caiga al 3,0 % a fin de año (por debajo del 3,4 % previsto por la Fed), «es muy probable que el FOMC concluya que no se necesitan más subidas».
Barclays también espera una pausa en octubre y una subida en diciembre. El escenario base de Deutsche Bank es una subida en diciembre y otra en marzo del próximo año.
Bank of America cita las recientes declaraciones de Waller sobre la resistencia del mercado laboral y considera que este informe «probablemente no cambiará radicalmente las expectativas de una subida en octubre, y el mercado se centrará más en los datos del IPC».
Las posiciones cortas en el mercado de bonos son el principal punto de activación potencial
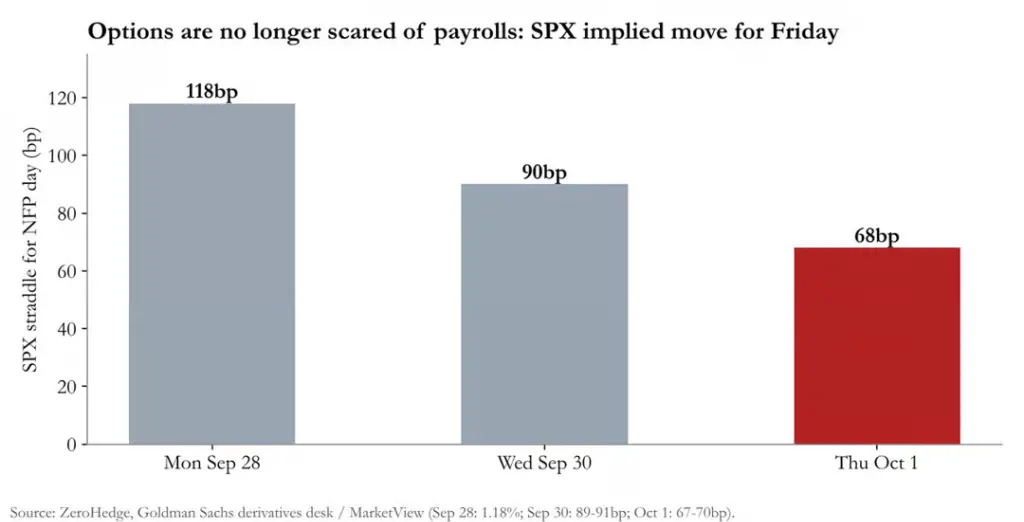
El mercado de opciones ha comprimido notablemente la cotización para este informe. Según el equipo de derivados de Goldman Sachs, la volatilidad implícita de las estrategias straddle del S&P 500 bajó del 1,18 % el lunes al 0,67-0,70 % el jueves, por debajo del promedio de los últimos ocho días hábiles (0,72 %). Las straddle del Nasdaq 100 están en torno al 0,95 %.
En el mercado de divisas, la volatilidad implícita del USD/JPY es de aproximadamente 42 puntos básicos y la del EUR/USD, de unos 38 puntos básicos; ambas se acercan al extremo superior del rango de volatilidad realizada anual: el mercado de divisas es actualmente el único que aún precia sorpresas.
Rich Privorotsky, de Goldman Sachs, señaló que la presión real recae en la parte larga, no en la corta:
«Tipos de interés: no hay absolutamente ninguna compra en la parte larga. Los datos del PCE son débiles, pero apenas han alterado su trayectoria… El verdadero problema es que la parte larga simplemente no le importa.»
Esto convierte el riesgo posicional en la variable más preocupante. Brian Garrett, de Goldman Sachs, afirmó que el modelo CTA del banco indica que los fondos sistemáticos mantienen cortos globales en bonos por unos 390 000 millones de dólares, con posiciones cortas en bonos del Tesoro estadounidense a 10 años en un máximo histórico del 99 % y en bonos a 30 años del 100 %.
Si los datos son «justo adecuados» (de 40 000 a 100 000 empleos creados y tasa de desempleo entre el 4,0 % y el 4,1 %), tanto las acciones como los bonos subirán moderadamente;
Si los datos están «sobrecalentados» (más de 120 000 empleos creados y tasa de desempleo del 4,0 %), las expectativas de un aumento de tipos en octubre volverán rápidamente al mercado;
Si los datos están «sobreenfriados» (menos de 20 000 empleos creados o tasa de desempleo superior al 4,2 %), no solo desaparecerán por completo las expectativas de subida de tipos, sino que también provocarán una fuerte cobertura de posiciones cortas en bonos por parte de los fondos CTA.
Respecto a las acciones, Nelson Armbrust, de Goldman Sachs, señaló que el S&P 500 está a solo un 2 % de su máximo histórico y afirmó: «Cualquier alivio en los tipos de interés actuará como catalizador para que el mercado bursátil suba». Andrew Tyler, de JPMorgan, advirtió sobre riesgos simétricos: unos datos ADP fuertes podrían llevar a un aumento inesperado en la nómina no agrícola, momento en que el mercado podría volver a la lógica de «la buena noticia es mala noticia».
Es destacable que la revisión de los datos de agosto podría tener un impacto en el mercado mayor que los datos encabezados de septiembre. Si los datos de agosto se revisan significativamente a la baja, confirmará que los ajustes estacionales distorsionaron las verdaderas tendencias laborales, lo que replanteará el juicio del mercado sobre todo el ciclo laboral.
El mercado presta mucha atención a si los datos de agosto se revisarán significativamente a la baja, ya que los ajustes estacionales inusuales anteriormente exageraron el desempeño general del empleo, generando gran incertidumbre sobre el efecto base de los datos de septiembre.
 Tapbit Wire