Warum kann Hyperliquids HIP-4-Vorhersagemarkt Polymarket nicht einholen?
 Tapbit Wire
Datenstand: 5. Oktober 2026. Preise, Staking, Orderbücher und Trades stammen von der Hyperliquid-API; Markt-Volumina stammen aus dem Node-Trade-Archiv von Liquidiction; Kalshi- und Polymarket-Volumina von The Block. Diagramme identisch mit englischer Version (siehe oben).
Zusammenfassung
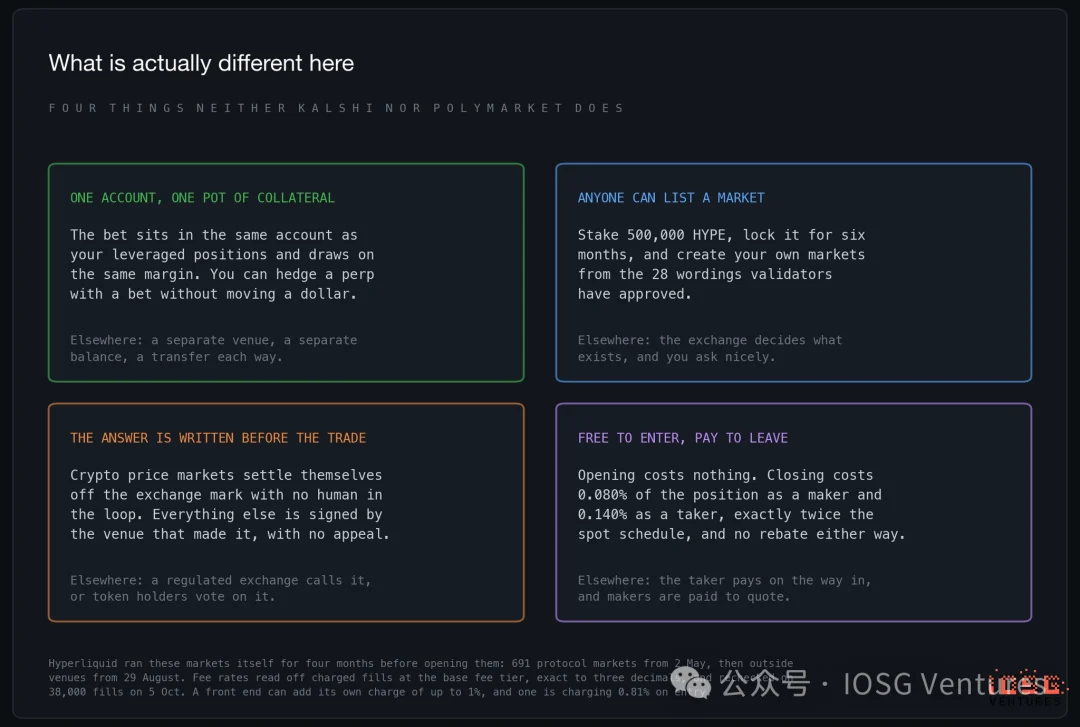
HIP-4 ähnelt weniger Polymarket als vielmehr einem Optionskontrakt neben Ihrer Perpetual-Position. Ja-Anteile befinden sich im selben Konto wie Ihre Hebelposition, nutzen dieselbe Margin und handeln auf derselben Matching-Engine – Wette und zugehörige Absicherung sind daher stets in derselben Oberfläche integriert. Drei weitere Merkmale unterscheiden es: Jeder mit 500.000 HYPE-Staking darf einen Markt eröffnen; Abwicklungsbedingungen sind vor dem ersten Trade in einer Vorlage festgelegt; Markteintritt ist kostenlos, Ausstieg kostet etwa 0,1 % – exakt umgekehrt zu Kalshi und Polymarket.
In den ersten vier Monaten betrieb allein Hyperliquid selbst. Bei Start am 2. Mai 2026 wurden sämtliche Märkte direkt vom Protokoll verwaltet – insgesamt 691; erst am 29. August wurde externen Anbietern Zugang gewährt. Seitdem haben drei Anbieter gestaked; ein vierter fehlt noch immer.
Ob Sie es sehen können, hängt vom Standort ab. Vorhersagemärkte haben eine eigene Seite (app.hyperliquid.xyz/outcomes); die Frontend-Oberfläche entscheidet regional, ob sie in der Handelsliste neben Perpetuals und Spot erscheint. Über ein koreanisches Netzwerk ist dieser Tab in der Marktliste sichtbar; im getesteten Netzwerk fehlt er sowohl in der Liste als auch im Menü – die Seite selbst bleibt jedoch zugänglich und handelbar. Hyperliquid beschränkt den Frontend-Zugriff in mehreren Ländern – ein Eintrag, den Sie nicht sehen, kann für jemanden zwei Zeitzonen entfernt durchaus sichtbar sein.
Von Mai bis heute wurde HIP-4 insgesamt für 317 Mio. USD gehandelt – Kalshi erreicht diesen Betrag in unter vier Stunden. Im September betrug das HIP-4-Volumen pro 1.000 USD bei Kalshi und Polymarket rund 70 Cent.
Das Design ist sein größter Vorzug; das Problem ist die Skalierung. Über ein Viertel des gesamten HIP-4-Volumens stammt bereits vom abgeschlossenen WM-Turnier. Der tägliche Bitcoin-Markt, der die ersten vier Monate trug, ist seit dem Mai-Höchststand um 93 % eingebrochen. Neue Anbieter brachten September auf 51 Mio. USD – auf Juli-Niveau; der volumenstärkste Anbieter vergütet Händlern rund 0,6 Cent pro gehandeltem Dollar. Oktober startete noch langsamer mit durchschnittlich ca. 1,25 Mio. USD täglich. Die gesamten Marktgebühren liegen bei rund 1.300 USD täglich – weniger als die Hälfte der Zinsen, die ein einzelner Anbieter allein durch ungenutztes Staking erwirtschaftet.
I. Produkt-Design: Vier Unterschiede zu Kalshi und Polymarket
Abgeleitete Gebührensätze aus tatsächlich belasteten Trades nach Basisstufe:
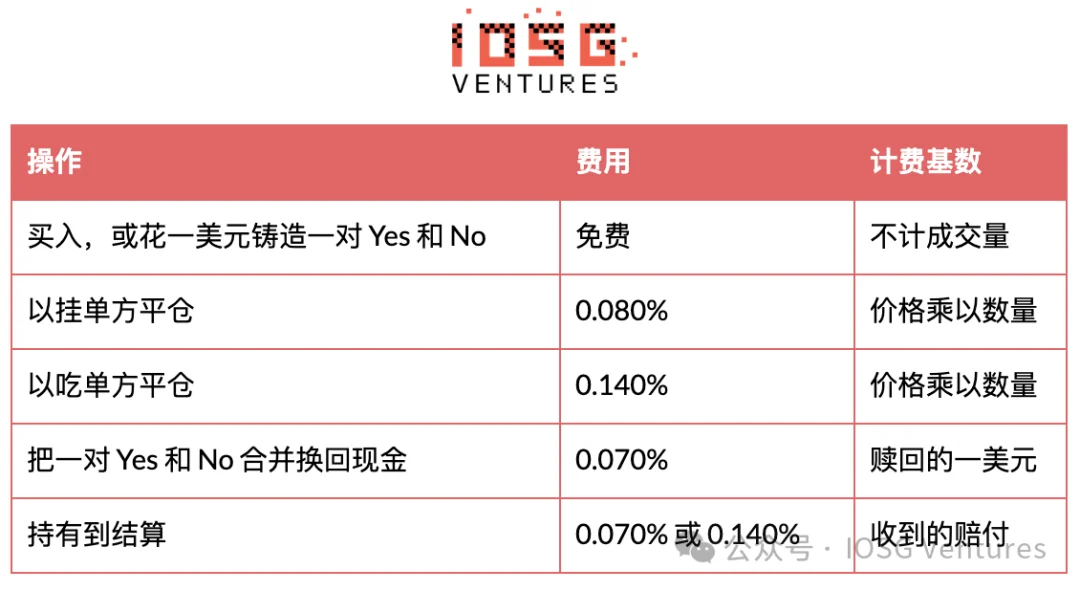
Dies entspricht exakt dem doppelten Spot-Satz: Spot-Basisstufe beträgt 0,070 % Taker, 0,040 % Maker. Eine Seite verdoppelt, die andere auf null gesetzt – ein Round-Trip kostet genauso viel wie beim Spot, nur vollständig beim Ausstieg erhoben. Gängige Rabatte multiplizieren sich einfach: Ein 4 %iger Empfehlungs-Rabatt senkt 0,140 % auf 0,1344 %; ein zusätzliches 10 %iges Staking-Rabatt ergibt 0,12096 % – jede geprüfte Transaktion stimmte bis auf den Cent überein. Es gibt keine Maker-Rabatte; hier sind Market Maker schlechter gestellt als an jeder anderen Stelle der Börse.
Bisher hat kein Anbieter seinen Gebührenfaktor über den Standardwert erhöht; damit wird die Anbieter-Einnahme aus der Protokollgebühr herausgerechnet, nicht zusätzlich erhoben. Die einzige mögliche Eintrittsgebühr stammt von der Frontend-App: Nach Spot-Regeln sind Builder-Gebühren auf 1 % begrenzt; eine App verlangt 0,81 % beim Eintritt – rund sechsmal so viel wie die Protokoll-Ausstiegsgebühr.
Die Abwicklung verdient besondere Aufmerksamkeit, denn hier liegt das Risiko des Anbieters. Polymarket verlässt sich auf UMA-Token-Inhaber zur Abstimmung, was Anfang dieses Jahres einen 375-Mio.-USD-Microstrategy-Markt in einen erbitterten Streit verwandelte. Kalshi, als regulierte Börse, entscheidet selbst, oberhalb davon stehen Regulierungsbehörden. HIP-4 teilt dies auf: Krypto-Preismärkte lesen den Exchange-Marktpreis zur vereinbarten Minute und werden automatisch abgewickelt; alle anderen Märkte werden durch die Unterschrift des Eröffners abgewickelt – ohne Streitzeitraum und ohne Möglichkeit, stellvertretend zu unterschreiben.
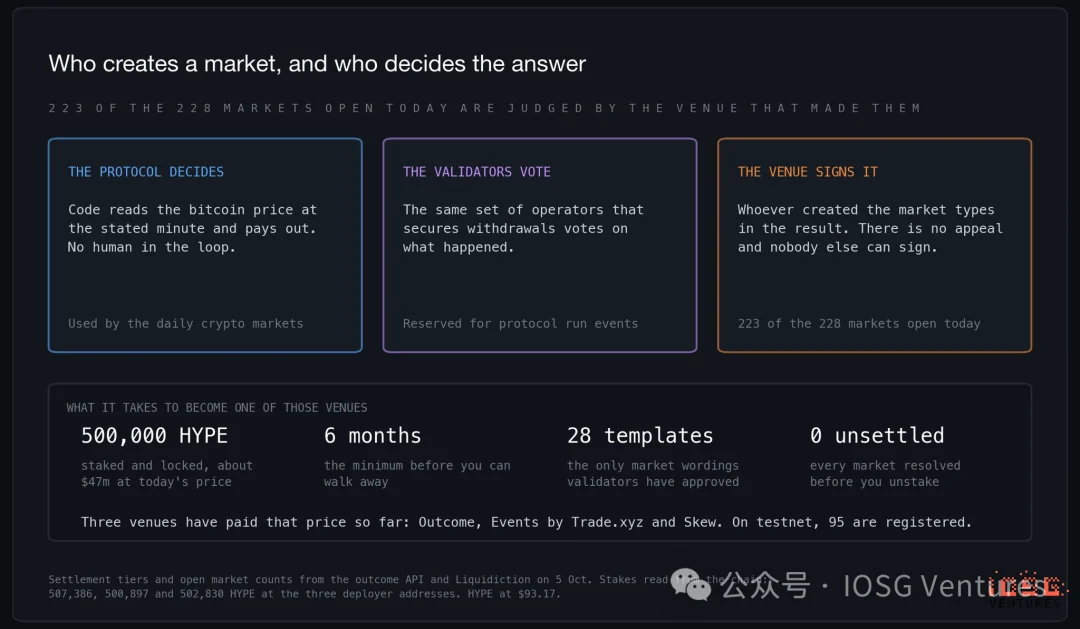
Von den aktuell 228 offenen Märkten fallen 223 in letztere Kategorie. Die Einschränkung liegt in Geld und Zeit, nicht im Verfahren. Solange ein Anbieter ungeklärte Märkte hat, bleibt sein Staking gesperrt; Auszahlung ist erst nach sechs Monaten möglich; zudem dürfen nur von Validatoren vorab genehmigte Formulierungen verwendet werden. Diese sind bewusst lang und pedantisch – die Vorlage „Unternehmens-Börsengang“ listet beispielsweise eine ganze Seite Bedingungen dazu auf, was überhaupt als Listing gilt. Regeln vor dem Handel zu definieren ist besser als Streit danach. Die Feder einem benannten Partei ohne Rechtsmittel zu überlassen, ist tatsächlich schlechter als ein Verfahren – aber nur, falls dieses Verfahren selbst versagt.
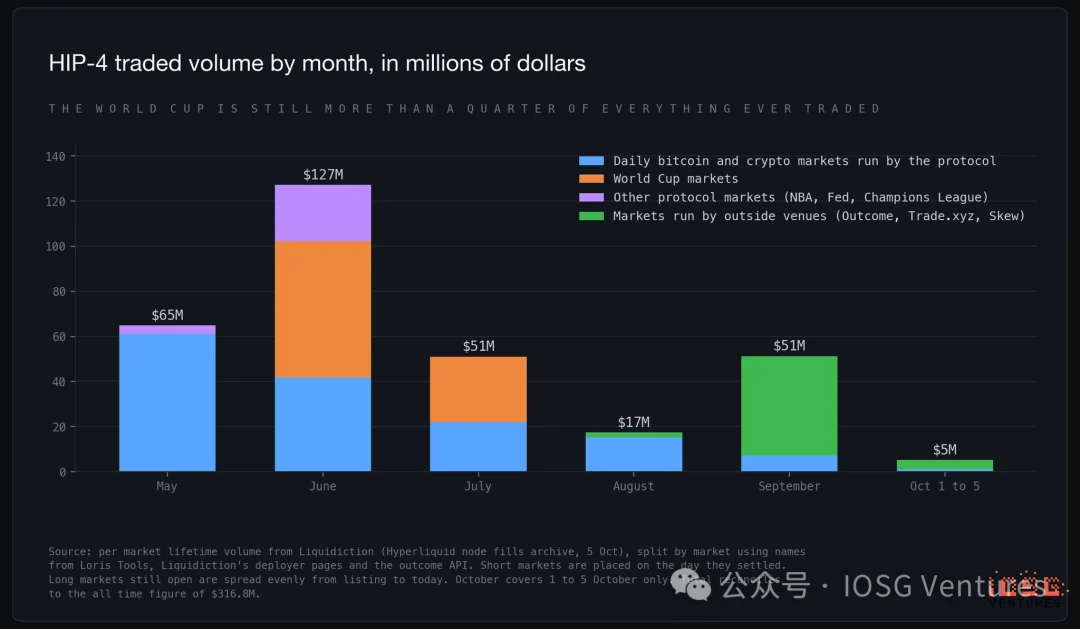
Juni war der Höhepunkt – Grund war die Fußball-Weltmeisterschaft. Allein die Fußballmärkte erzielten ein Handelsvolumen von 89,5 Mio. USD, was 28 % des kumulierten HIP-4-Volumens entspricht. Nach Ende der WM brach das Volumen innerhalb von zwei Monaten um über 80 % ein. Im September erholte es sich auf 51 Mio. USD, wobei die gesamte Erholung von externen Plattformen stammte; in den ersten fünf Oktober-Tagen wurden 5 Mio. USD gehandelt.
Hinter diesen Ereignissen läuft das Protokoll seit Mai täglich denselben Markt: Wird Bitcoin morgen um 6 Uhr früh über einem bestimmten Preis liegen? Dies ist wahrscheinlich das „hyperliquid-este“ Produkt und fiel vier Monate lang kontinuierlich, bevor es seinen Tiefststand erreichte.
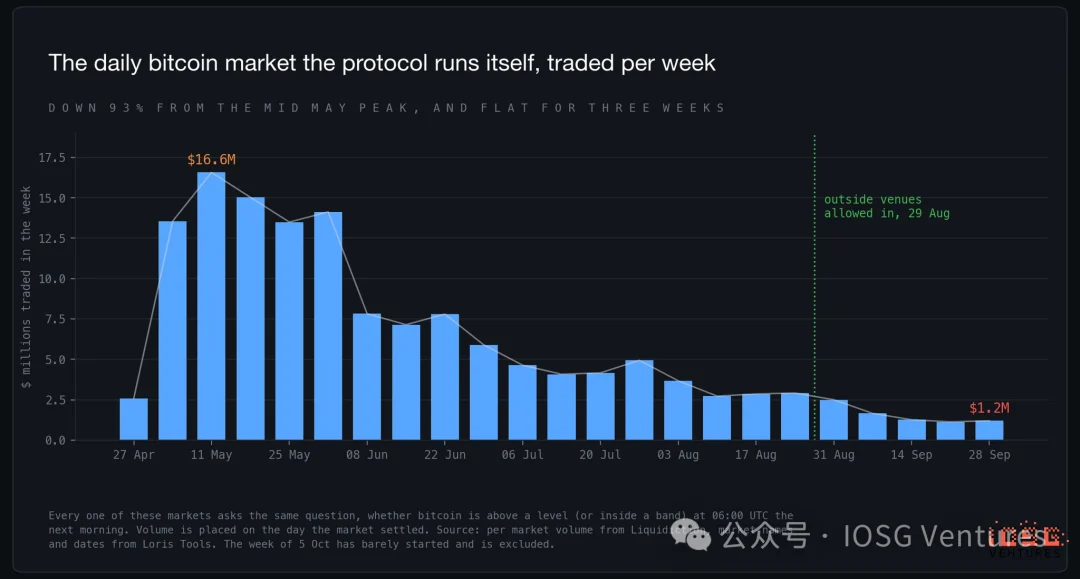
In der Woche vom 11. Mai wurden 16,6 Mio. USD gehandelt; in der Woche vom 28. September nur noch 1,2 Mio. USD – die beiden vorherigen Wochen lagen ähnlich. Stellt man täglich dieselbe Frage, sinkt die Aufmerksamkeit, bis fast niemand mehr übrig bleibt – dann wird eingestellt. Was auch immer aus HIP-4 wird: So wird es nicht sein.
II. Fünf Wochen offener Bereitstellung:
Subventionsgetriebenes Volumen und doppelte Einträge
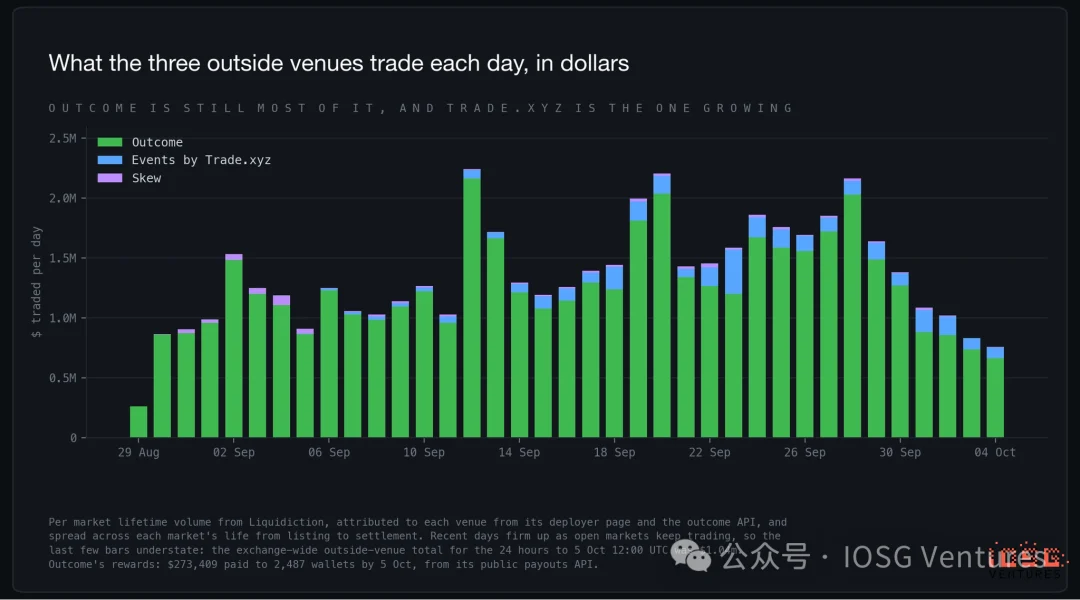
Outcome ging als Erster am 29. August live. Skew registrierte Märkte am nächsten Tag und handelte kaum noch danach. Events (unter Trade.xyz) wurde am 5. September registriert und am 10. öffentlich freigegeben. Auf HIP-4 entfielen zuletzt 68 % auf Outcome, 21 % auf Trade.xyz, 10 % auf protokolleigene Märkte und der Rest auf Skew. Bei externen Plattformen allein entfielen seit dem 29. August 92 % auf Outcome, während Trade.xyz von null auf nahezu ein Viertel am jüngsten Tag wuchs. Seine Markt-Auswahl ist am stärksten positioniert: binäre Verträge auf eigenen Aktien- und Rohstoff-Perpetual-Preise, die NFL sowie einzige Börsenfragen zu möglichen Listing-Terminen von Anthropic und OpenAI.
Dieses Volumen ist zu relativieren. Outcome betreibt ein 1-Mio.-USD-Reward-Programm, das Maker und Trader pro Markt und Tag belohnt – aber nur für Orders mit eigenem App-Code. Bis zum 5. Oktober zahlte es 273.409 USD an 2.487 Wallets – rund 7.400 USD/Tag, etwa 0,6 % des gesamten Outcome-Volumens und viermal so viel wie eine Roundtrip-Gebühr. Ein Viertel des Budgets ist bereits verbraucht; tägliche Auszahlungen zeigen keinerlei Verlangsamung. Externe Plattformen handelten im September täglich 1–2 Mio. USD (am meisten an Wochenenden); im Oktober sank dies wieder auf ca. 1 Mio. USD/Tag – während die Belohnungen weiterlaufen.
Die offene Eintragung führte auch zu ersten doppelten Märkten. Sowohl Outcome als auch Trade.xyz listeten die Fed-Sitzung im Oktober – in den letzten sieben Tagen handelte Outcome dort 354.000 USD, Trade.xyz nur 90 USD. Beide listeten zudem Fragen zum Marktwert von Anthropic am Erstlisting-Tag – ohne nennenschen Handel. Jeder darf eine Frage eintragen, also können zwei Plattformen dieselbe Frage listen, ohne dass sich die Orderbücher vereinen. Das Volumen fließt zur Plattform mit Subventionen.
Der Handelsinhalt verschiebt sich zunehmend in Richtung Sport. In den letzten 30 Tagen entfielen 45 % des Volumens auf Fußball, American Football und Esports, 42 % auf Krypto-Preisfragen, 7 % auf Aktien und Rohstoffe und 6 % auf die Fed. Die offene Position ist noch stärker verzerrt: Zwei Drittel des risikobehafteten Kapitals liegen auf Sportmärkten – vor allem saisonale Märkte wie Premier League, Champions League und NFL-Meister – während Krypto-Preise nur 17 % ausmachen.
Die verfügbaren Vorlagen wachsen schneller als die Plattformen. Validatoren haben mittlerweile 28 Vorlagen genehmigt (gegenüber 18 Mitte September), darunter Spreads und Over/Unders, Ballon-d’Or-Fragen, direkte Duell-Märkte zwischen zwei KI-Modellen auf einer Rangliste sowie Marktkapitalisierung am Erstlisting-Tag für Unternehmen. Der nächste Netzwerk-Upgrade verdoppelt die Kapazität jeder Plattform auf 200 gleichzeitige Märkte und 1.000 neue Märkte pro Tag. Auf dem Testnet gibt es bereits 95 registrierte Deployer; auf dem Mainnet sind es noch drei.
III. Order-Quelle: Sieben von zehn stammen von Outcome
Um eine Frontend-App im Namen des Nutzers Orders platzieren zu lassen, autorisiert dieser einen separaten Signaturschlüssel, benannt nach der App. Eine Wallet, die bei outcome.xyz registriert ist, trägt daher dauerhaft ein öffentlich sichtbares Tag wie „Outcome-9d3c74de“. Auch die eigene Mobile-Anmeldung der Börse funktioniert so (als „Mobile QR“); beim Desktop wird jeder Schritt mit dem eigenen Schlüssel signiert – ohne Tag. Wir analysierten ausschließlich Outcome, da es rund 90 % des externen Plattform-Volumens ausmacht und nur seine Daten Gewicht haben.
Etwa 70 % des Volumens stammen von Wallets, die bei outcome.xyz registriert sind; rund ein Fünftel von ungetaggten Wallets und ein Zehntel von Skripten oder Drittanbietertools mit eigenem Schlüsselnamen. Je größer die Skala, desto höher Outcome Anteil: Dreiviertel des Volumens der Top-20-Wallets, etwa die Hälfte bei den restlichen. Genau das bewirkt ein Reward-Programm: Es belohnt nur Orders über Outcome-Code – und die Market Maker, die diese Belohnungen einsammeln, sind zufälligerweise die größten Wallets.
Diese Methode hat Grenzen. Ein Tag bedeutet nur, dass die Wallet einmal über eine App registriert wurde – nicht, dass ein konkreter Trade über sie lief. Und das ungetaggte Fünftel lässt sich nicht als Nutzer der offiziellen Börsenseite betrachten: Die meisten quoten simultan beide Seiten vieler Orderbücher – Skripte mit eigenem Schlüssel. Die Stichprobe umfasst 121 Wallets aus jüngsten Trades der 60 aktivsten Orderbücher, gewichtet nach 48-Stunden-Volumen – natürlicher Bias hin zu Market Makern. Gebühren klären die Frage ebenfalls nicht: Unter 1 % des Stichproben-Volumens zahlte eine Builder-Gebühr – neun Dollar in zwei Tagen – während Outcome-Code kostenlos ist; eine gebührenfreie Routing-App ist von keiner App nicht unterscheidbar.
IV. Benchmarking gegen Kalshi und Polymarket: Eine Lücke von rund 1.400× – und sie wächst weiter
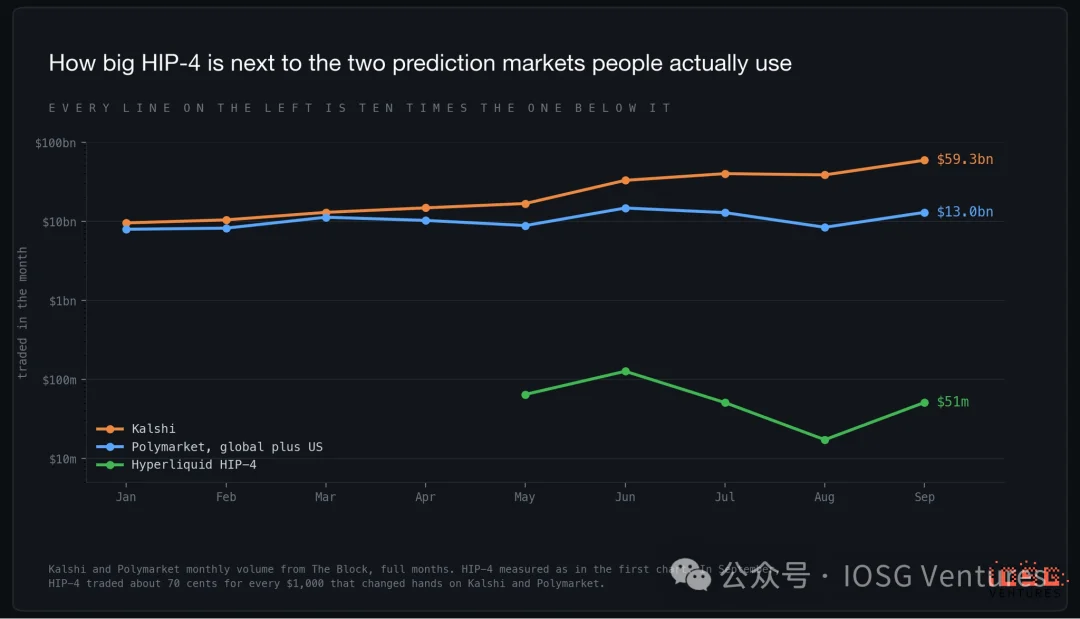
Die Lücke beträgt rund das 1.400-Fache – und in absoluten Dollarwerten wächst sie weiter, obwohl HIP-4 selbst zunimmt. Kalshi handelte im September 59,3 Mrd. USD (plus 20,6 Mrd. USD gegenüber August). Polymarket (inkl. US-Geschäft) handelte 13 Mrd. USD, wobei der Großteil nun über die US-App läuft. HIP-4 erreichte 51 Mio. USD.
Der Vorteil der etablierten Anbieter liegt nicht im Marktdesign; sie gewinnen durch die beiden Faktoren, die tatsächlich das Handelsvolumen antreiben: Erstens Ereignisse, die Menschen interessieren – Tausende davon, innerhalb von Stunden nach Bekanntwerden der Nachricht auflistbar. Zweitens Distribution: Apps, Marken, Sportpublikum und im Fall von Kalshi eine regulatorisch konforme Schnittstelle, die US-Broker direkt integrieren können. HIP-4 umfasst 28 Vorlagen, drei Plattformen und eine Nutzerbasis, die bereits Perpetuals handelt.
Die etablierten Anbieter bewegen sich zudem langsam in Richtung Hyperliquid. Anfang September startete Polymarket Perpetuals für Nutzer außerhalb der USA – 67 Märkte zu Krypto, Aktien, Indizes und Rohstoffen mit Hebel bis zu 20×. Wetten und Hebelpositionen unter einem Dach waren bisher exklusiv HIP-4. Jetzt ist es ein Wettlauf um Funktionen – und Polymarket betritt ihn mit der führenden Position bei Ereignissen.
V. Die Ökonomie: Gesamtmarktgebühren liegen unter der Hälfte der Staking-Rendite einer einzelnen Plattform
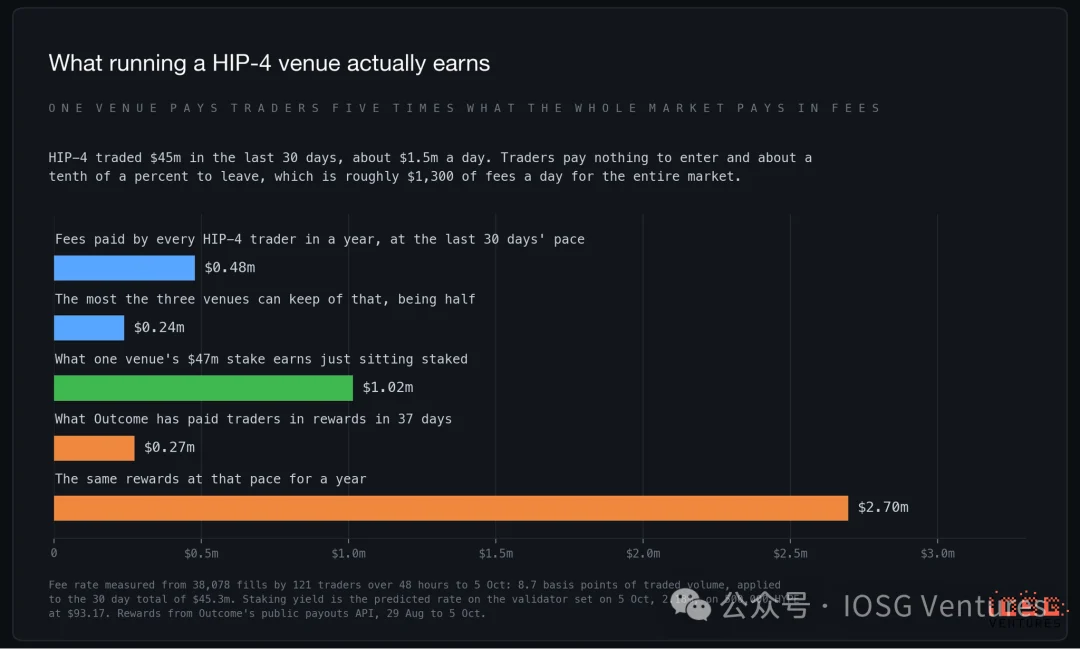
Bei der aktuellen Rate der letzten 30 Tage zahlen alle HIP-4-Händler zusammen jährlich rund 480.000 US-Dollar an Gebühren. Die Plattformen erhalten höchstens die Hälfte, aufgeteilt auf drei Parteien. Der Einsatz, den eine Plattform leisten muss, um teilzunehmen, erwirtschaftet allein durch Stillhalten 1 Million US-Dollar pro Jahr; die Plattform mit dem höchsten Handelsvolumen zahlt zudem jährlich 2,7 Millionen US-Dollar an Belohnungen, um dieses Volumen zu generieren.
Nach diesen Zahlen betreibt keine Plattform ein eigenständiges Geschäft. Sie erwerben vielmehr eine Option – deren Wert darin liegt, dass Hyperliquid Deployern später höhere Gebührensätze ermöglicht, das Volumen wachsen kann, um Gebühren zu tragen, und private Vergleichswerte des Sektors bei 22 Mrd. bzw. 21 Mrd. US-Dollar liegen – Kalshi soll laut Berichten aktuell Verhandlungen im Wert von 40 Mrd. US-Dollar führen. Dennoch bleibt es eine Option – mit einer Tragkosten von 47 Mio. US-Dollar Einsatz, der wertlos verfällt, falls das Volumen ausbleibt.
VI. Fazit: Führendes Design, Markt noch nicht eingetroffen
Die Bausteine sind gut gefertigt; der Markt ist noch nicht da.
Entlang der Dimensionen, die ein Ingenieur wählen würde, hat Hyperliquid das bessere Produkt gebaut: Ein Konto, ein Marginkonto, Wette und zugehörige Absicherungsposition auf derselben Oberfläche; Abwicklungsbedingungen bereits vor dem ersten Trade in einer Vorlage festgelegt; Ja- und Nein-Antworten zur selben Frage teilen ein Orderbuch – so wird Liquidität nicht geteilt. Nichts in den vergangenen fünf Monaten deutet darauf hin, dass das Design der Engpass ist.
Das stärkste Argument dafür ist, dass man nie wechseln muss: Margin, Hedging und Wetten erfolgen allesamt über ein Konto – für ein Trading-Desk, das bereits Perpetuals auf Hyperliquid handelt, ist eine Prognoseposition nur ein Klick entfernt, ohne Plattformwechsel, neue Kontostände oder Rücküberweisungen. Unabhängig vom Ergebnis gegen Kalshi hat dies einen Wert – und erklärt, warum HIP-4 auch dann weiterbestehen wird, wenn es niemals ein eigenständiges Geschäft wird. Doch es ist weniger einzigartig als noch im August: Polymarket bietet nun neben Wetten auch Hebel an – und startete von der Seite mit bereits bestehenden Nutzern.
Die Liquidität reicht noch nicht aus. Bei den 25 aktivsten Orderbüchern beträgt die mittlere Bid-Ask-Spanne 0,29 Cent; etwa 4.700 US-Dollar liegen innerhalb eines Cents über dem besten Ask. Ein Market-Buy von 1.000 US-Dollar wird nur um wenige Basispunkte über dem besten Ask ausgeführt; ein Kauf von 10.000 US-Dollar kostet 2–3 % mehr – und bei vier oder fünf dieser 25 Orderbücher ist er überhaupt nicht gegen sichtbare Quotes ausführbar. Retail-Größenordnungen funktionieren problemlos; Großgeld hingegen nicht. Market Maker geben ständig neue Quotes ab, geduldige Limit-Orders schneiden besser ab – doch ein derart dünnes Orderbuch ist typisch für einen Markt im Alter von fünf Monaten.
Zudem gibt es noch zu wenig Handelsobjekte. Das Handelsvolumen an Prognosemärkten ergibt sich aus Themen – diese stammen entweder von einem Redaktionsteam, das wöchentlich Hunderte Ereignisse auflistet, oder aus einem Sportkalender. HIP-4 verfügt über 28 zugelassene Formulierungen; jeweils drei Plattformen staken 47 Mio. US-Dollar, um sie nutzen zu dürfen – zwei davon listen bereits dieselben Fragen. Kalshi kann innerhalb eines Nachmittags einen Markt zu einer Nachricht eröffnen.
Auch die Nutzerbasis ist spezifisch falsch: Jede Adresse handelt im Schnitt acht Mal pro Tag – das ist ein Trading-Desk, kein breites Wettpublikum. Falls das Ziel ein kapitalbegrenztes Instrument für Krypto-Trader ist, ist das völlig in Ordnung – genau dafür ist dieses Design optimiert. Falls jedoch das Publikum gemeint ist, um das Kalshi und Polymarket konkurrieren, funktioniert es nicht – und die Tatsache, dass zwei Drittel des risikobehafteten Kapitals auf ganzjährigen Football-Märkten ruhen, zeigt, dass die Plattformen weiterhin in diese Richtung drängen.
Der wahrscheinlichste Weg ist der naheliegende: HIP-4 bleibt eine Funktion von Hyperliquid, erwirtschaftet Nebeneinnahmen und bringt seinen Wert dadurch ein, dass Perpetual-Trader kein separates Konto eröffnen müssen. Das lohnt sich – aber nicht, um es als eigenständiges Prognosemarktgeschäft zu bewerten.