Goldrausch beim Restaking kühlt ab, da schmale Margen fünf führende Protokolle kollektiv zum Kurswechsel zwingen
 Tapbit Wire
LRT-(Liquid-Resstaking-)Protokolle, einst als „Rendite-Motor von Ethereum“ gefeiert, durchlaufen eine kollektive Transformation.
Am 29. September goss die Ankündigung des LRT-Führers ether.fi kaltes Wasser auf den Restaking-Markt. Das Protokoll, einst als Maßstab der Branche angesehen, kündigte an, sein Restaking-Geschäft bis Quartalsende formell abzustoßen und sich vollständig zu einer Neobank (krypto-basierte Neobank) zu wandeln. CEO Mike Silagadze formulierte es deutlich: Restaking bietet keine nennenswerten Renditechancen mehr und birgt nicht unerhebliche Sicherheitsrisiken – daher sei der Ausstieg die rationale Entscheidung.
Stand 30. September betrug die gesamte gesperrte Wertsumme (TVL) des Liquid-Resstaking-Marktes rund 1,45 Mrd. USD; der Protokollumsatz des gesamten Segments belief sich jedoch in einer Woche nur auf etwa 100.000 USD.
ether.fi ist nicht das erste Protokoll, das sich abwendet – und wird auch nicht das letzte sein. Die fünf führenden Protokolle im Liquid-Resstaking-Bereich – Kelp, Renzo, Swell, Puffer und Bedrock – legen sukzessive das alleinige „LRT-Label“ ab und beginnen eine zweite Phase, die reine Überlebensfrage ist.
Kelp: Ein Jahr, neu geschrieben durch Hacker – vom Spread-Erwerb zum Liquiditätsverkauf
Als zweitgrößtes LRT-Protokoll nach ether.fi erfolgt Kelps Kurswechsel unter starkem Zwang.
Der Cross-Chain-Bridge-Angriff am 18. April war ein schwarzer Schwan für Kelp und den gesamten LRT-Markt. Durch gefälschte Cross-Chain-Nachrichten prägte der Angreifer rund 116.500 rsETH aus dem Nichts – im Wert von ca. 293 Mio. USD. Der Vorfall belastete nicht nur Kelps Bilanz schwer, sondern löste zudem bei der gesamten Branche einen Sicherheitsalarm für Restaking-Geschäfte aus.
Nachdem Kelp diese Krise überstanden hatte, begann es proaktiv, seine Front zu verstärken. Im Mai kündigte es an, rsETHs Cross-Chain-Präsenz zurückzufahren und die Unterstützung auf Netzwerke mit höherer Sicherheit und stärkerer Ökosystemintegration zu konzentrieren; gleichzeitig wurde rsETH-Bridging auf mehreren Chains sukzessive eingestellt. Noch früher wurde Kernel – ein BNB-Resstaking-Produkt innerhalb desselben KernelDAO-Ökosystems wie Kelp – vorzeitig beendet; seit März sind neue Einzahlungen vollständig ausgesetzt.
Kelp verließ jedoch nicht den Renditemarkt – es wechselte lediglich die Spur: von „Restaking-Rendite“ zu „kurzfristiger Kreditliquidität“.
Der Fokus liegt nun auf zwei neuen Geschäftsfeldern: dem Gain-Strategie-Vault und der stabilen KUSD-Währung. KUSD ist ein noch nicht gestartetes neues Produkt. Gemäß offiziellen Angaben handelt es sich um ein institutionenorientiertes Instrument für kurzfristige Abrechnungsliquidität: Institutionen erhalten kurzfristige Mittel für Zahlungen, Überweisungen und grenzüberschreitende Abrechnungen und tilgen diese nach Abschluss der Transaktionen zuzüglich Zinsen; die Rendite stammt hauptsächlich aus echten Abrechnungsaktivitäten.
Nach dem Hack sank Kelps TVL von fast 1,5 Mrd. USD auf heute knapp über 1,1 Mrd. USD – ein Rückgang von rund 25 %. Dennoch bleibt Kelp nach ether.fi weiterhin das Protokoll mit der höchsten TVL im LRT-Bereich. Dieses Jahr betrug Kelps kumulierter Bruttoumsatz 26,52 Mio. USD. Der Großteil davon entfällt jedoch auf ETH-Staking- und EIGEN-Token-Belohnungen, die an Nutzer ausgezahlt werden müssen; lediglich 5 % fließen tatsächlich dem Protokoll als verwertbares Einkommen zu. Damit beträgt der Protokollgewinn nur 1,41 Mio. USD.
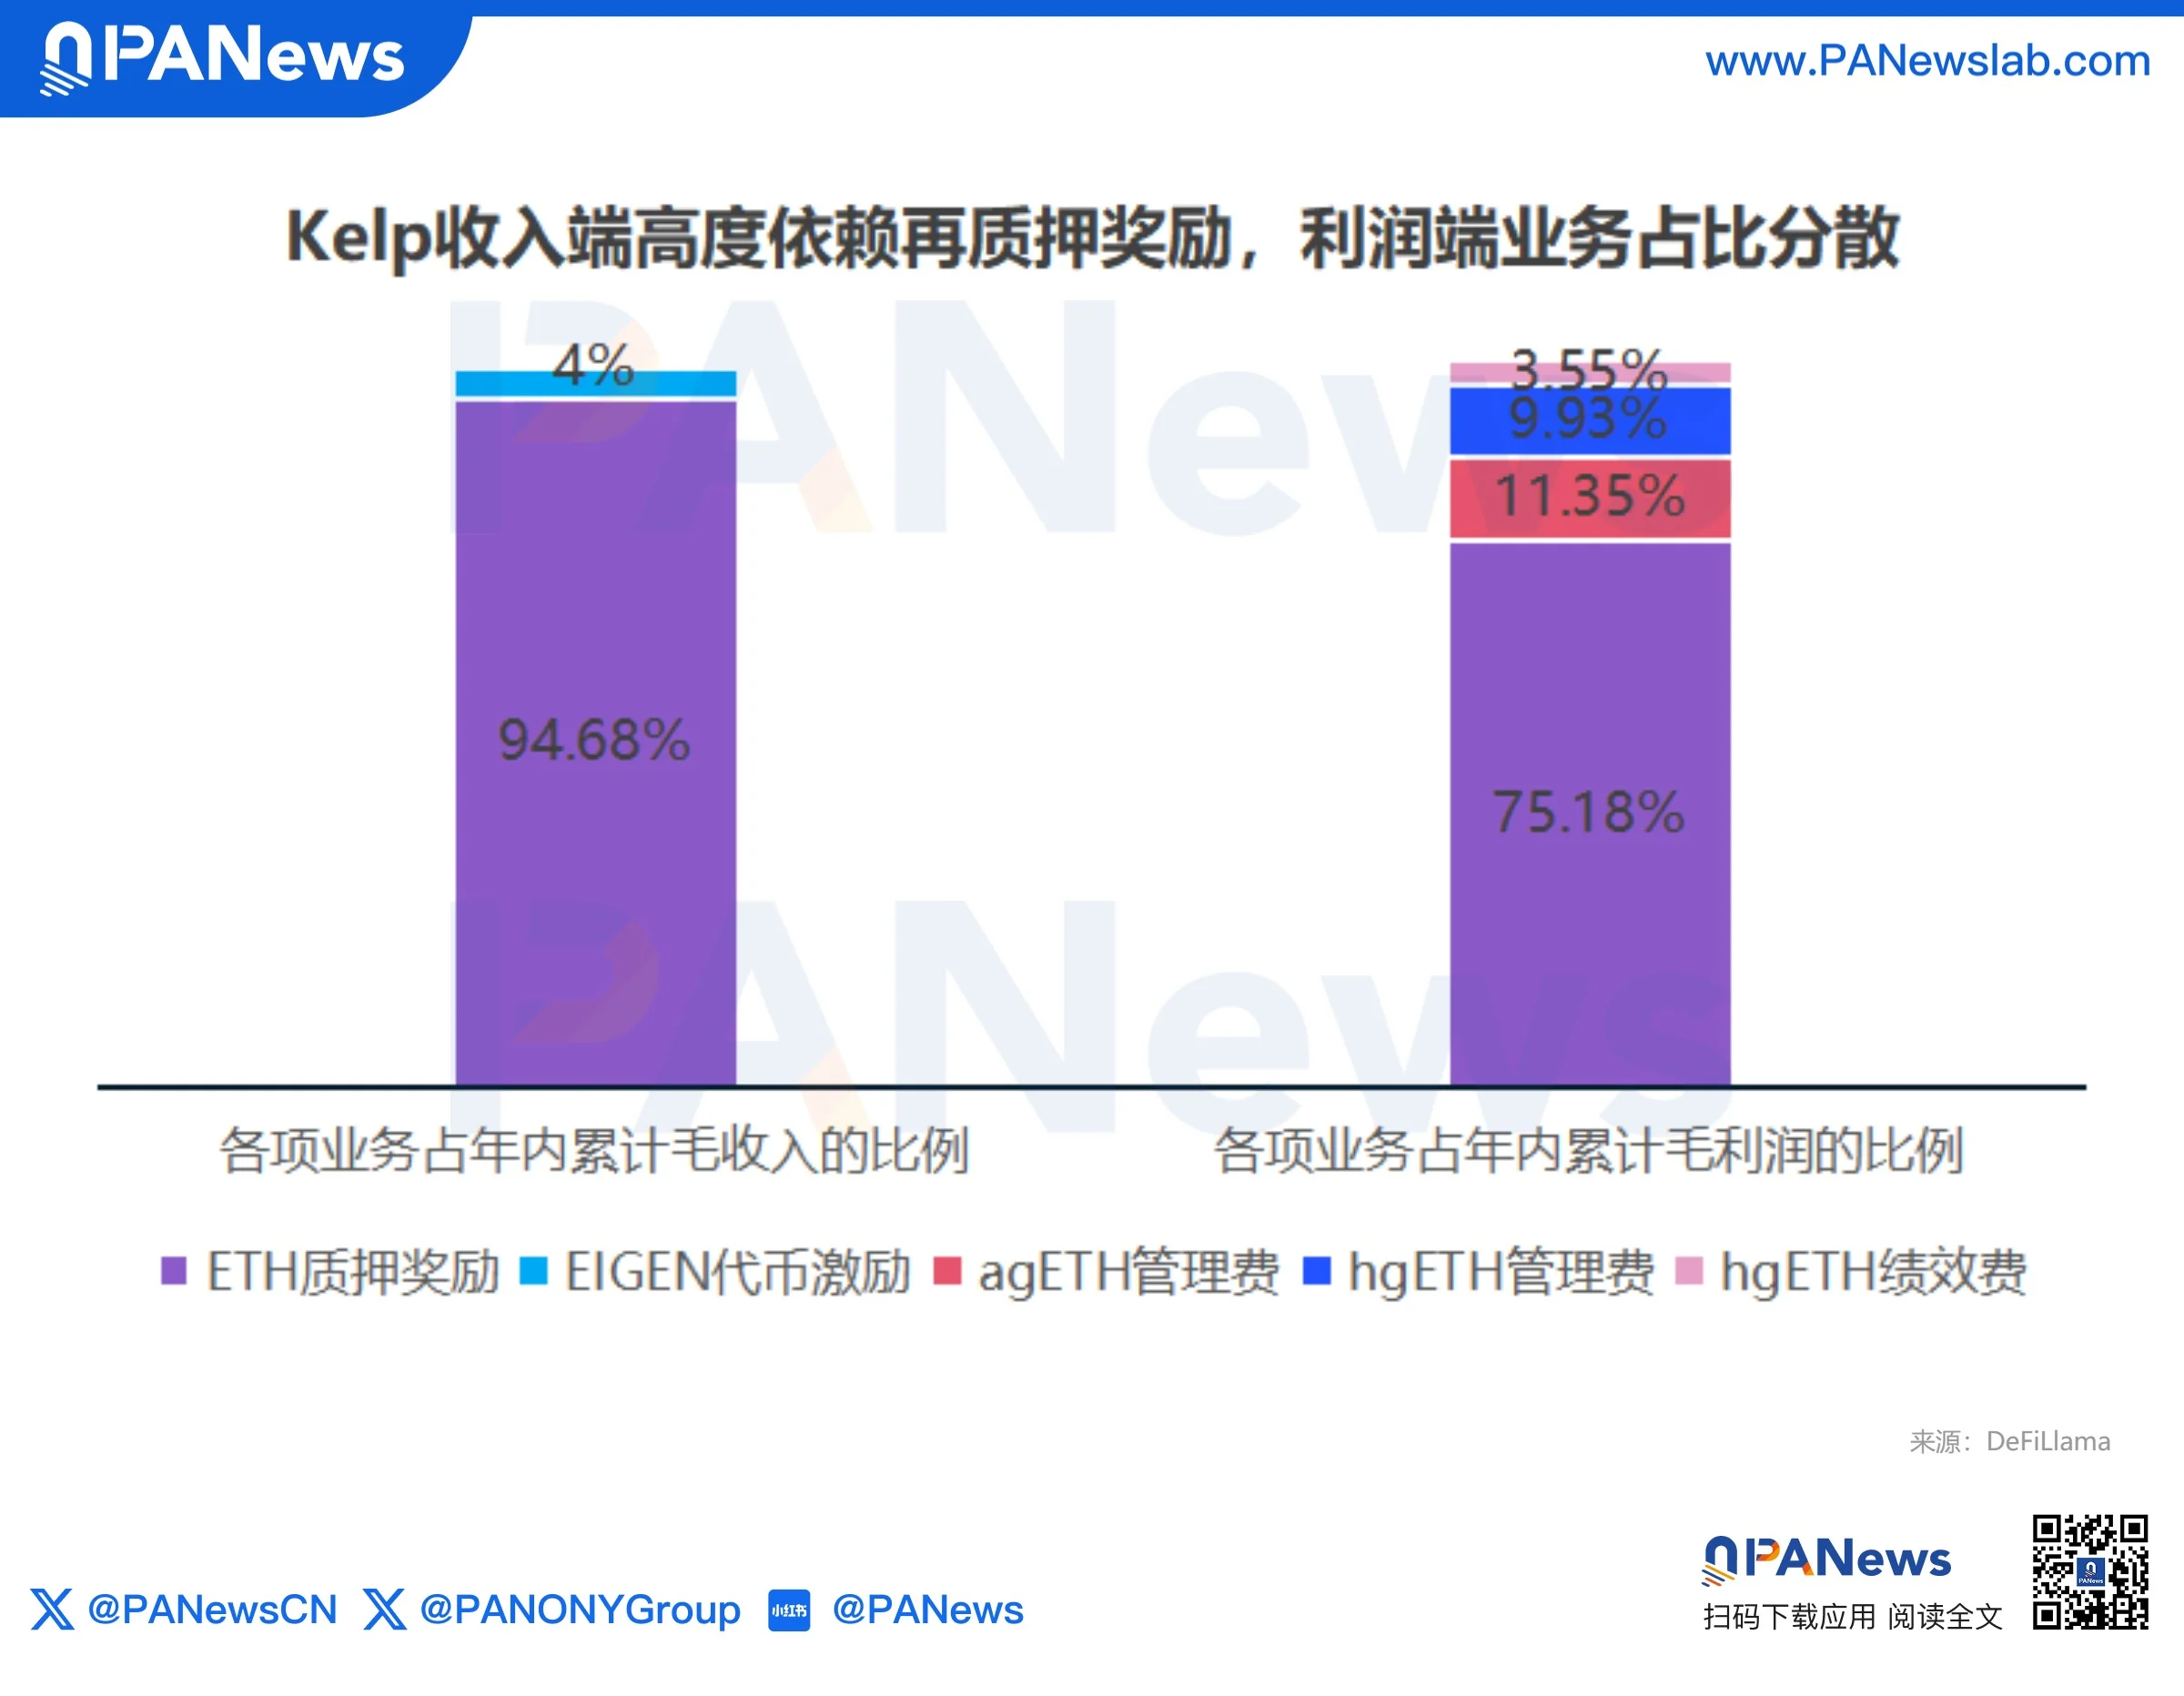
Bemerkenswert ist, dass die Verwaltungsgebühren-Rückbehaltungsrate für Gain-Produkte wie agETH und hgETH bei 100 % liegt, während deren TVL nur etwa 30 Mio. USD beträgt. Das heißt: Die Strategie-Vaults generieren nahezu 25 % des Gewinns mit nur etwa 2,5 % der TVL und 1,3 % des Umsatzes.
Renzo: Vom LRT-Issuer zur on-chain-strukturierten Produktplattform
Im Vergleich zu Kelps reaktiver Umorientierung agiert Renzo proaktiv.
Am 9. September stellte das Renzo-Protokoll sich offiziell als Renzo Finance neu vor und hob seine Positionierung von einer „LRT-Plattform“ zu einer „on-chain-strukturierten Renditeplattform“ an. Das Produktsystem gliedert sich nun in drei Module: Staking-Suite, Reserve-Vaults und Enterprise-Suite.
Hinter der Namensänderung steht ein Wandel der Geschäftslogik: Bisher war ezETH die absolute Kernkomponente, und das gesamte Geschäft drehte sich um die Ausgabe von LRTs; künftig werden LRTs schrittweise zu einer Asset-Einstiegsschicht und Basisposition, während der Wachstumsschwerpunkt auf aktiv verwalteten strukturierten Renditeprodukten liegt.
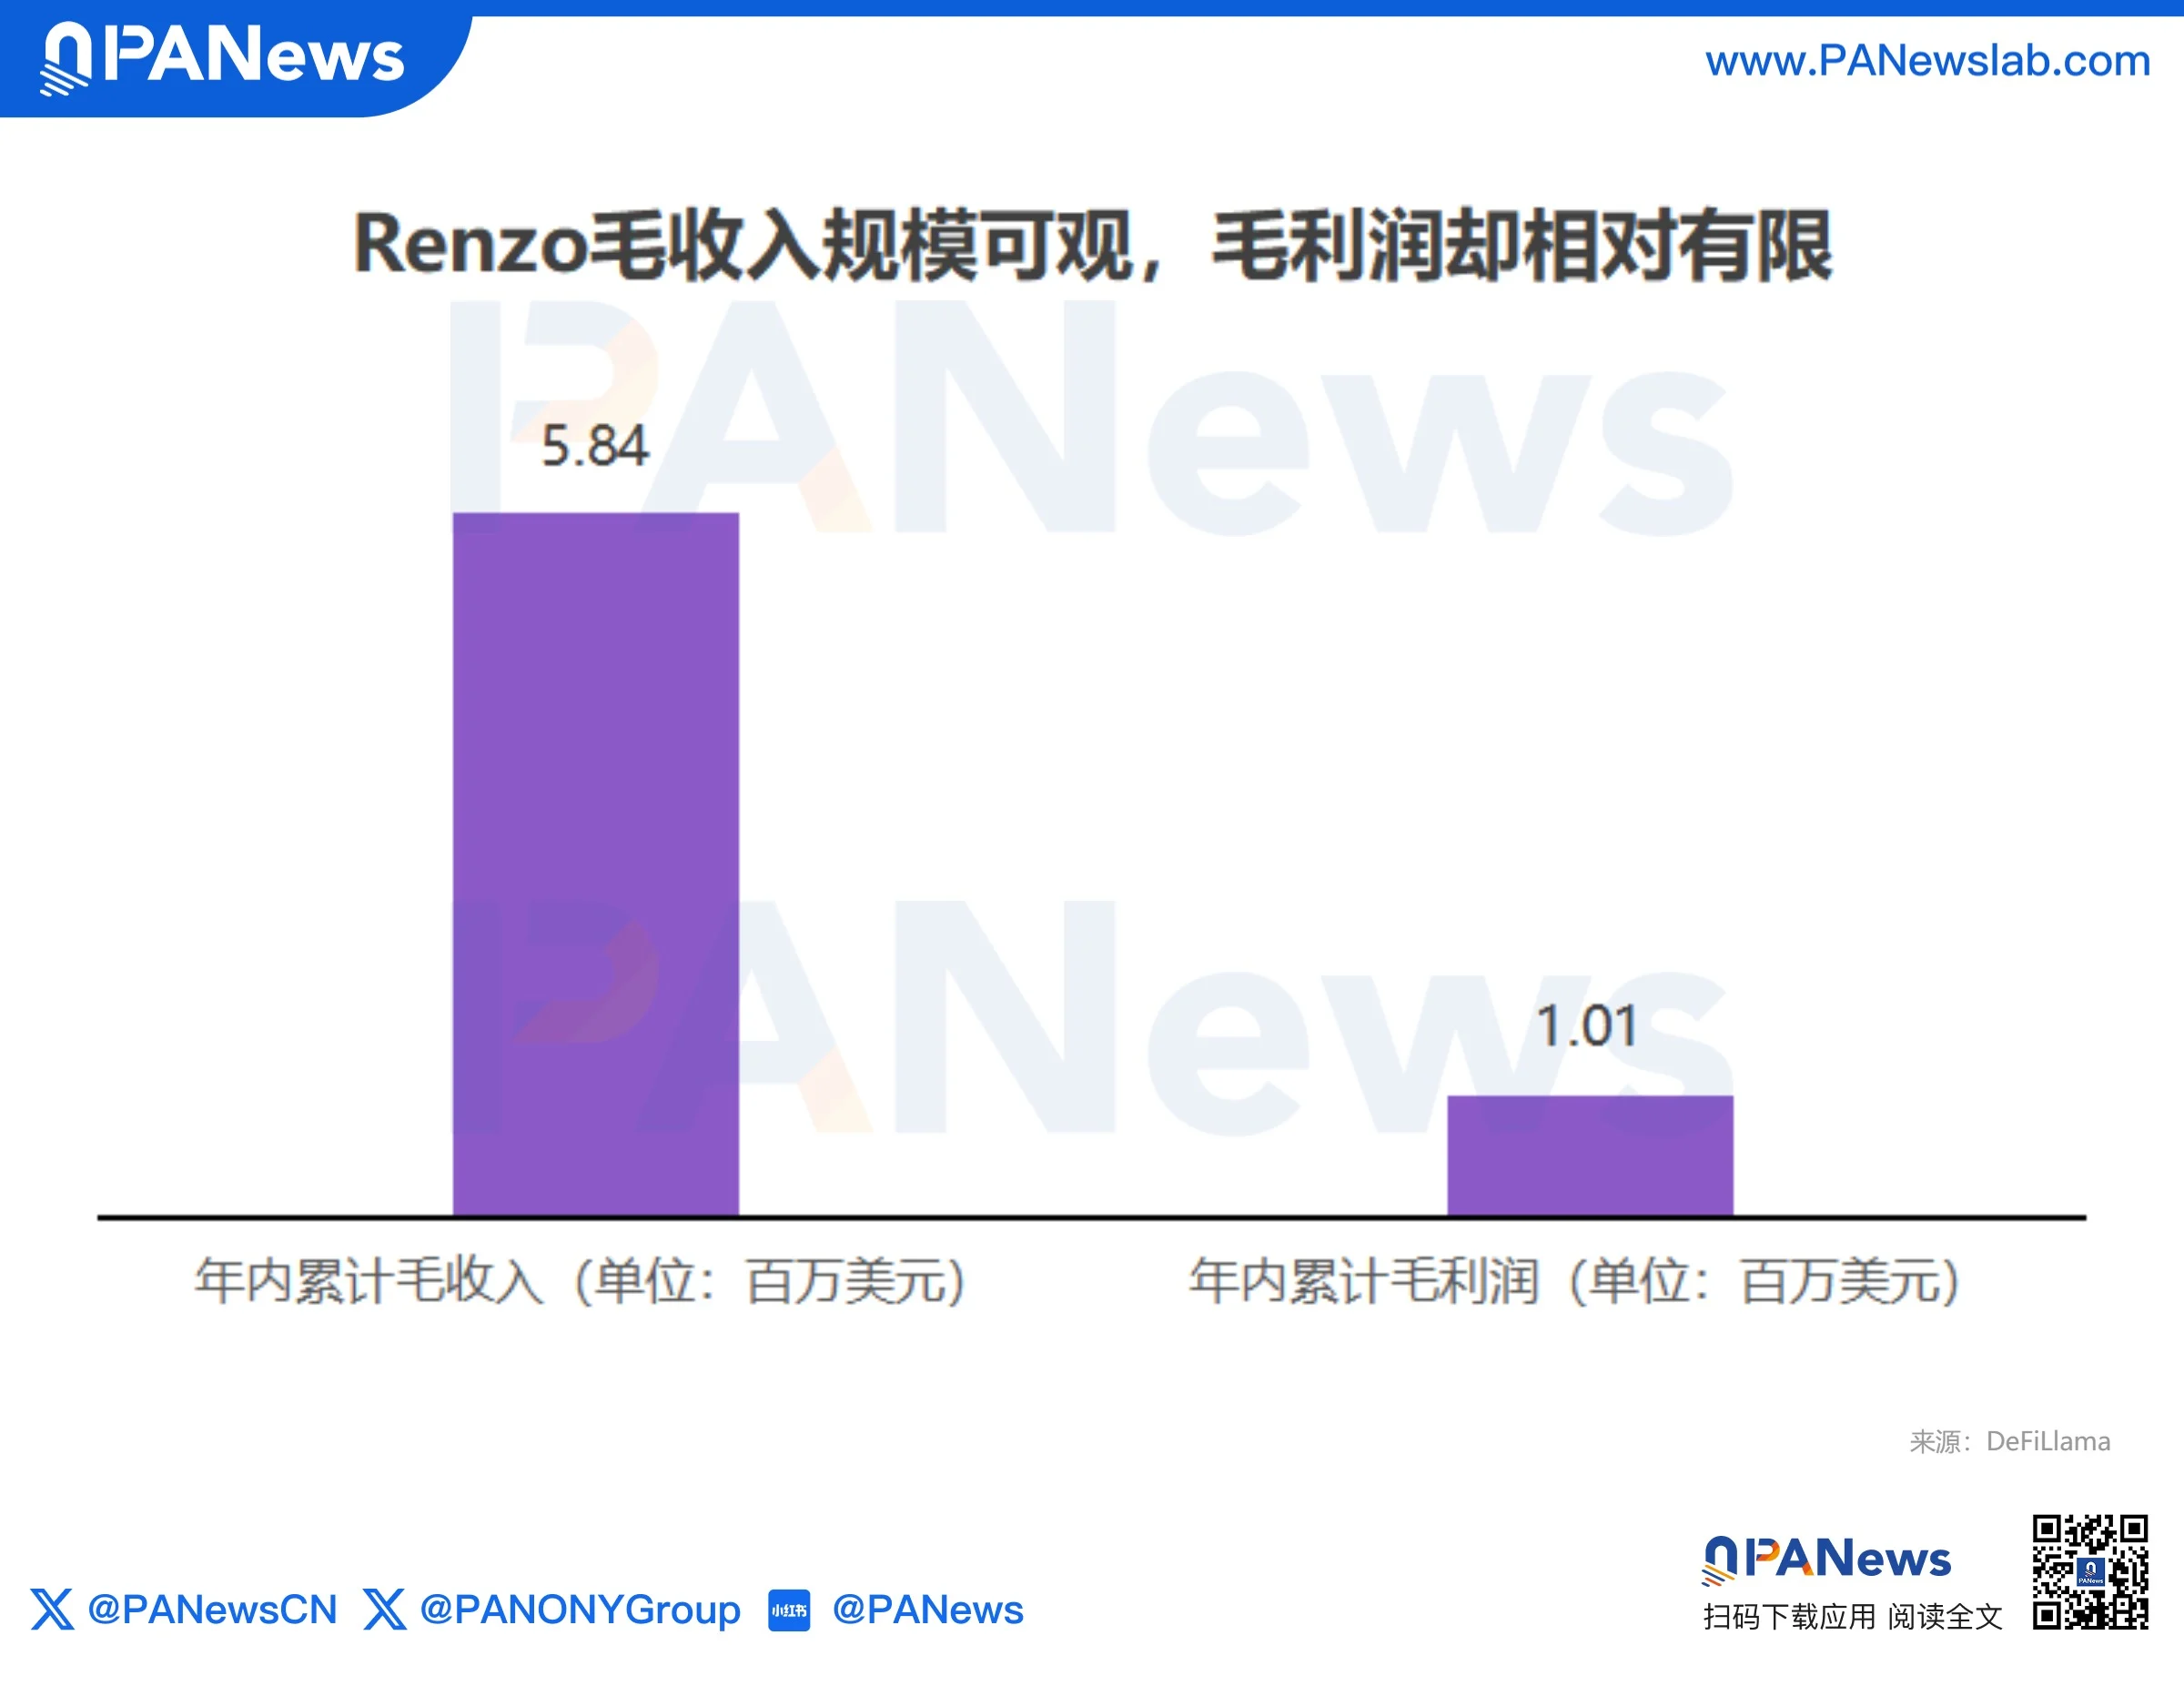
In diesem Jahr beträgt Renzos kumulierter Bruttoumsatz 5,84 Mio. USD, der Bruttogewinn 1,01 Mio. USD. Der Protokollumsatz hat eine gewisse Größe erreicht, doch die Gewinnumwandlungseffizienz bleibt gering.
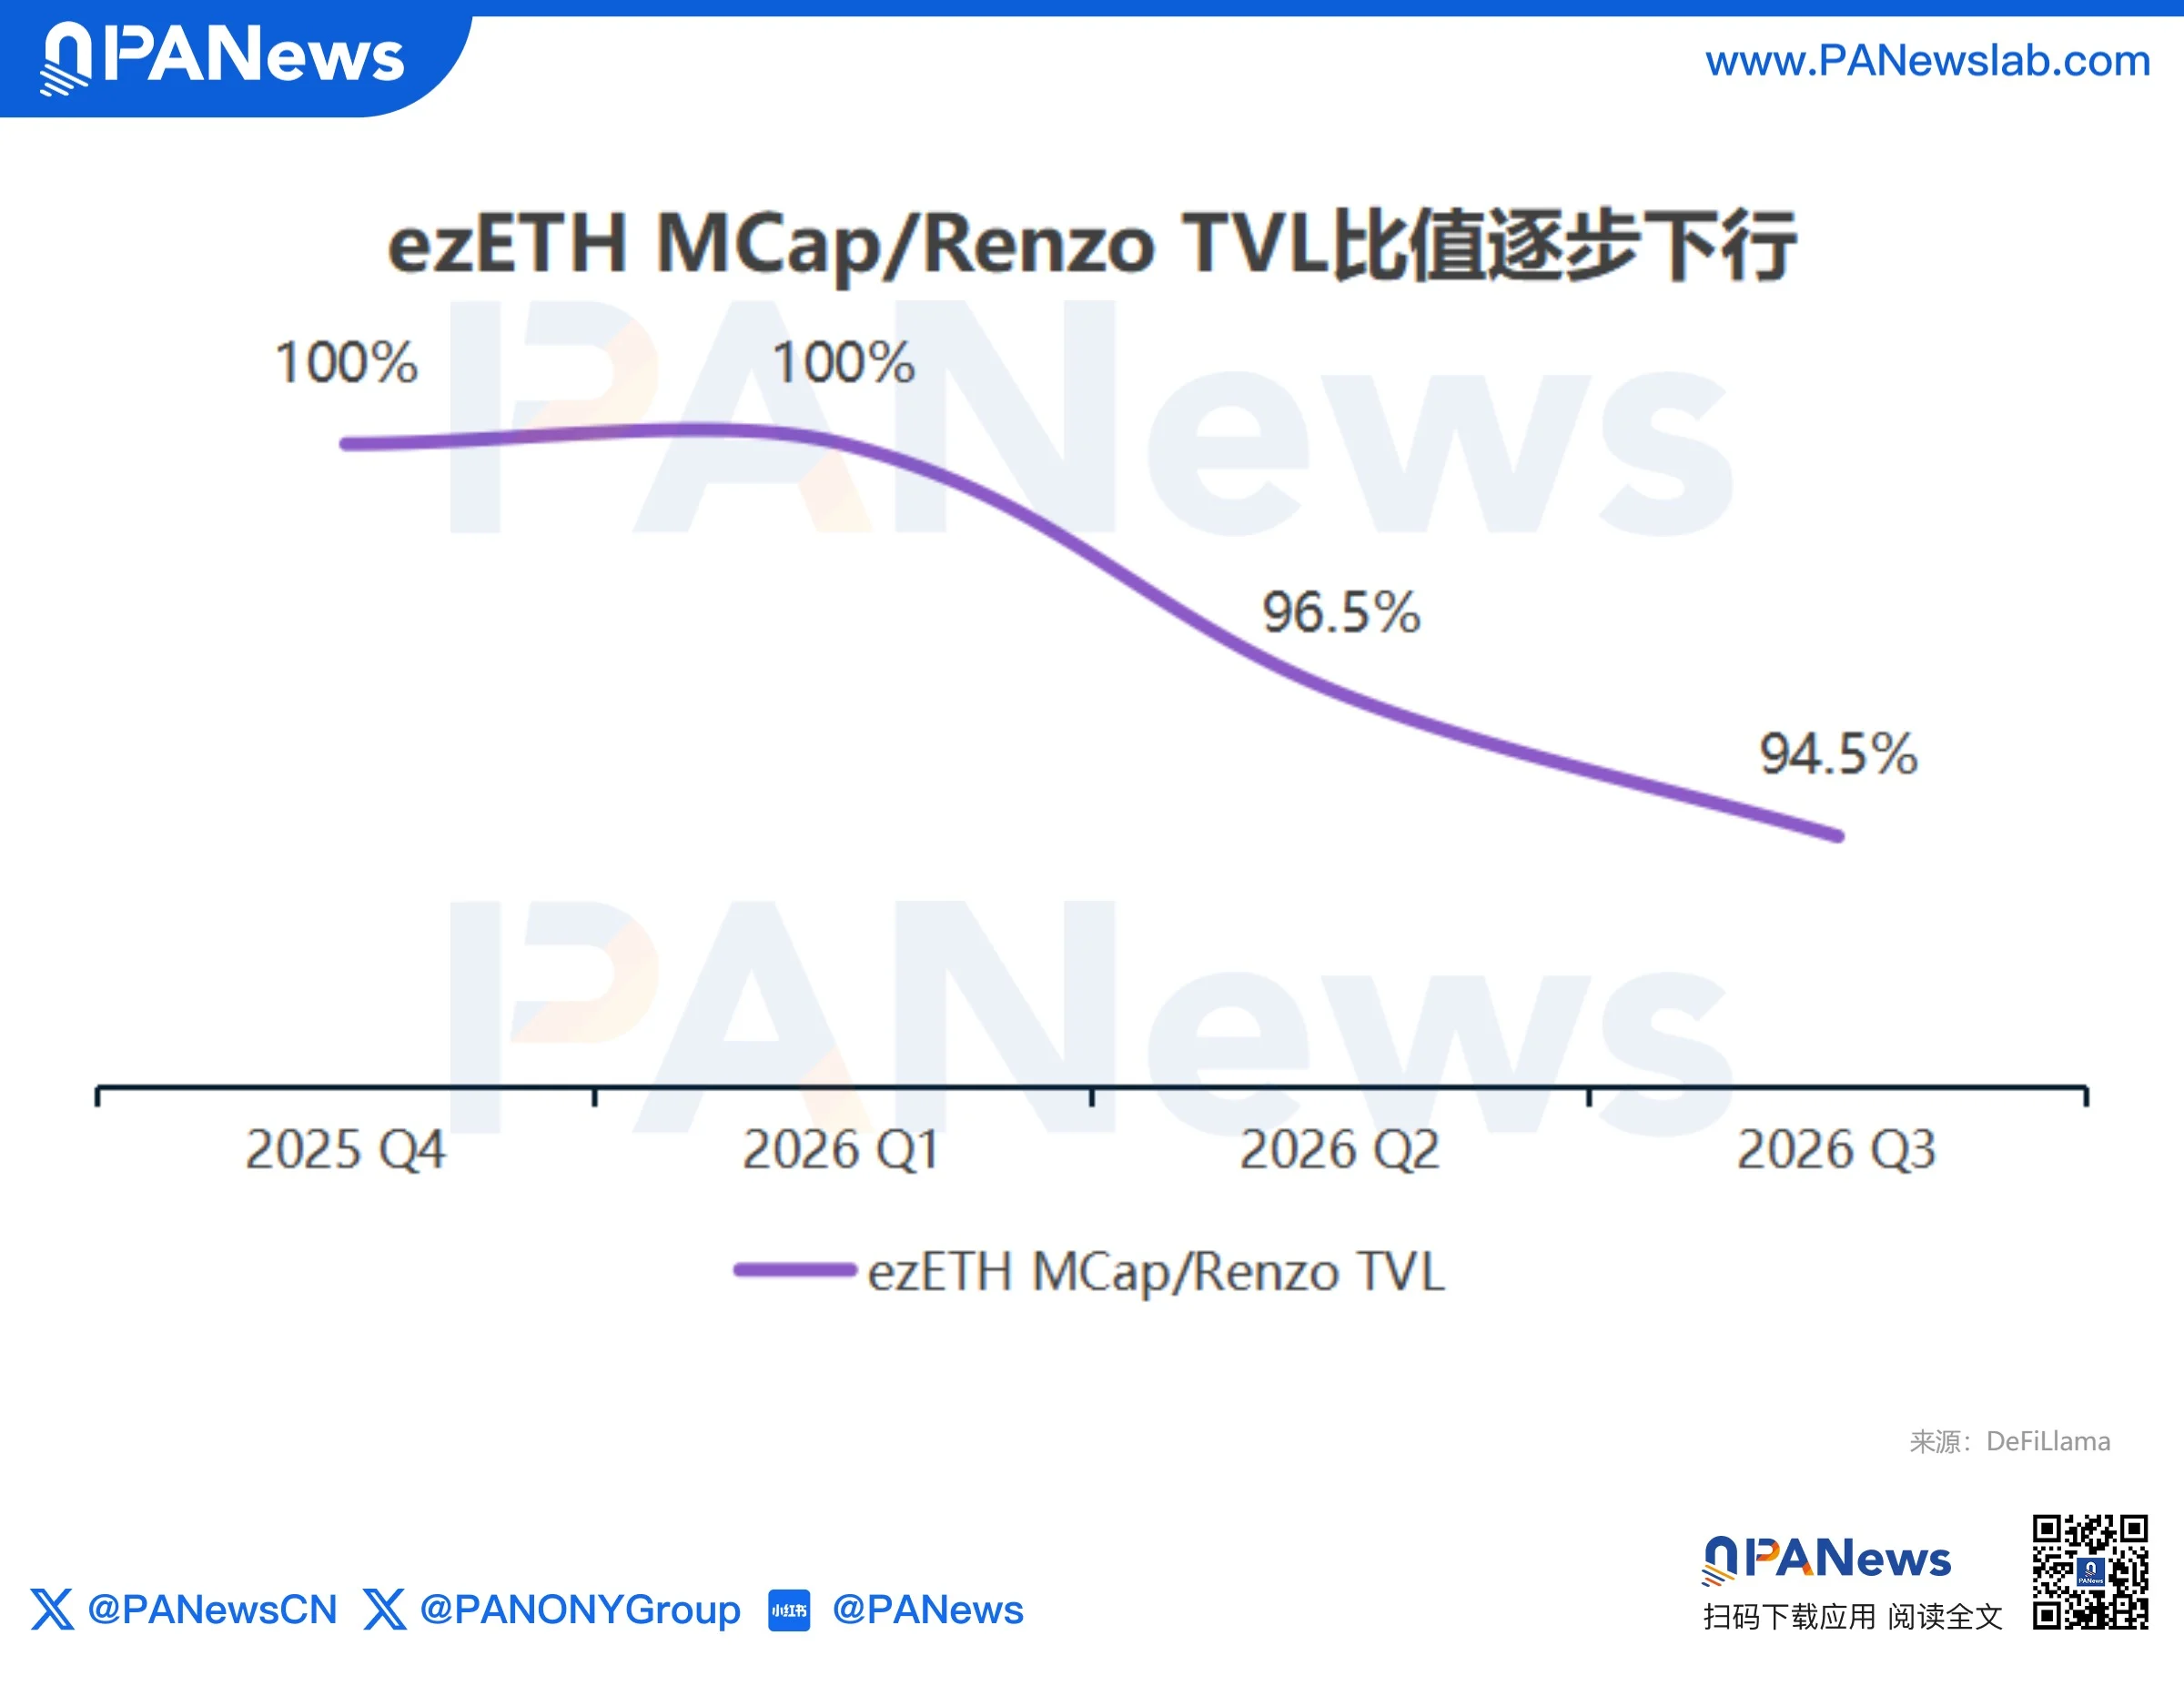
Zusätzlich schwächte sich seit Q4 letzten Jahres das Verhältnis von ezETH-Marktkapitalisierung zu Renzo-TV-L stetig ab. Obwohl der Anteil weiterhin extrem hoch ist, fiel er mittlerweile auf 94,5 % – ein Hinweis darauf, dass ezETH nicht mehr der Hauptwachstumstreiber des Protokolls ist.
Die Neuausrichtung erfolgt zudem rasch: Am selben Tag der Neupositionierung lancierte Renzo „Renzo Basis“, eine delta-neutrale Basis-Yield-Vault auf Hyperliquid zur gezielten Nutzung von Arbitragechancen zwischen Funding-Rates und Spot-Basis; eine Woche später kündigte das Protokoll seine Expansion auf Lighter innerhalb der Robinhood Chain an, um sich für Basis-Trading mit on-chain-Aktien-Perpetuals zu positionieren.
Im Kern ähnelt dies dem Modell traditioneller strukturierter Produkte im Asset-Management: Renzo agiert als Strategiemanager, selektiert und konstruiert Handelsstrategien mit unterschiedlichen Risiko-Rendite-Profilen, verpackt sie in standardisierte Vault-Produkte für Nutzerabonnements und erzielt Verwaltungs- sowie Performancegebühren. ezETH muss nicht länger die gesamte Wachstumsmission tragen – es ist lediglich ein zugrundeliegender Vermögenswert.
Swell: Schließung des L2 und Wette auf ein KI-Handelsterminal
Swell’s Neuausrichtung ist die aggressivste.
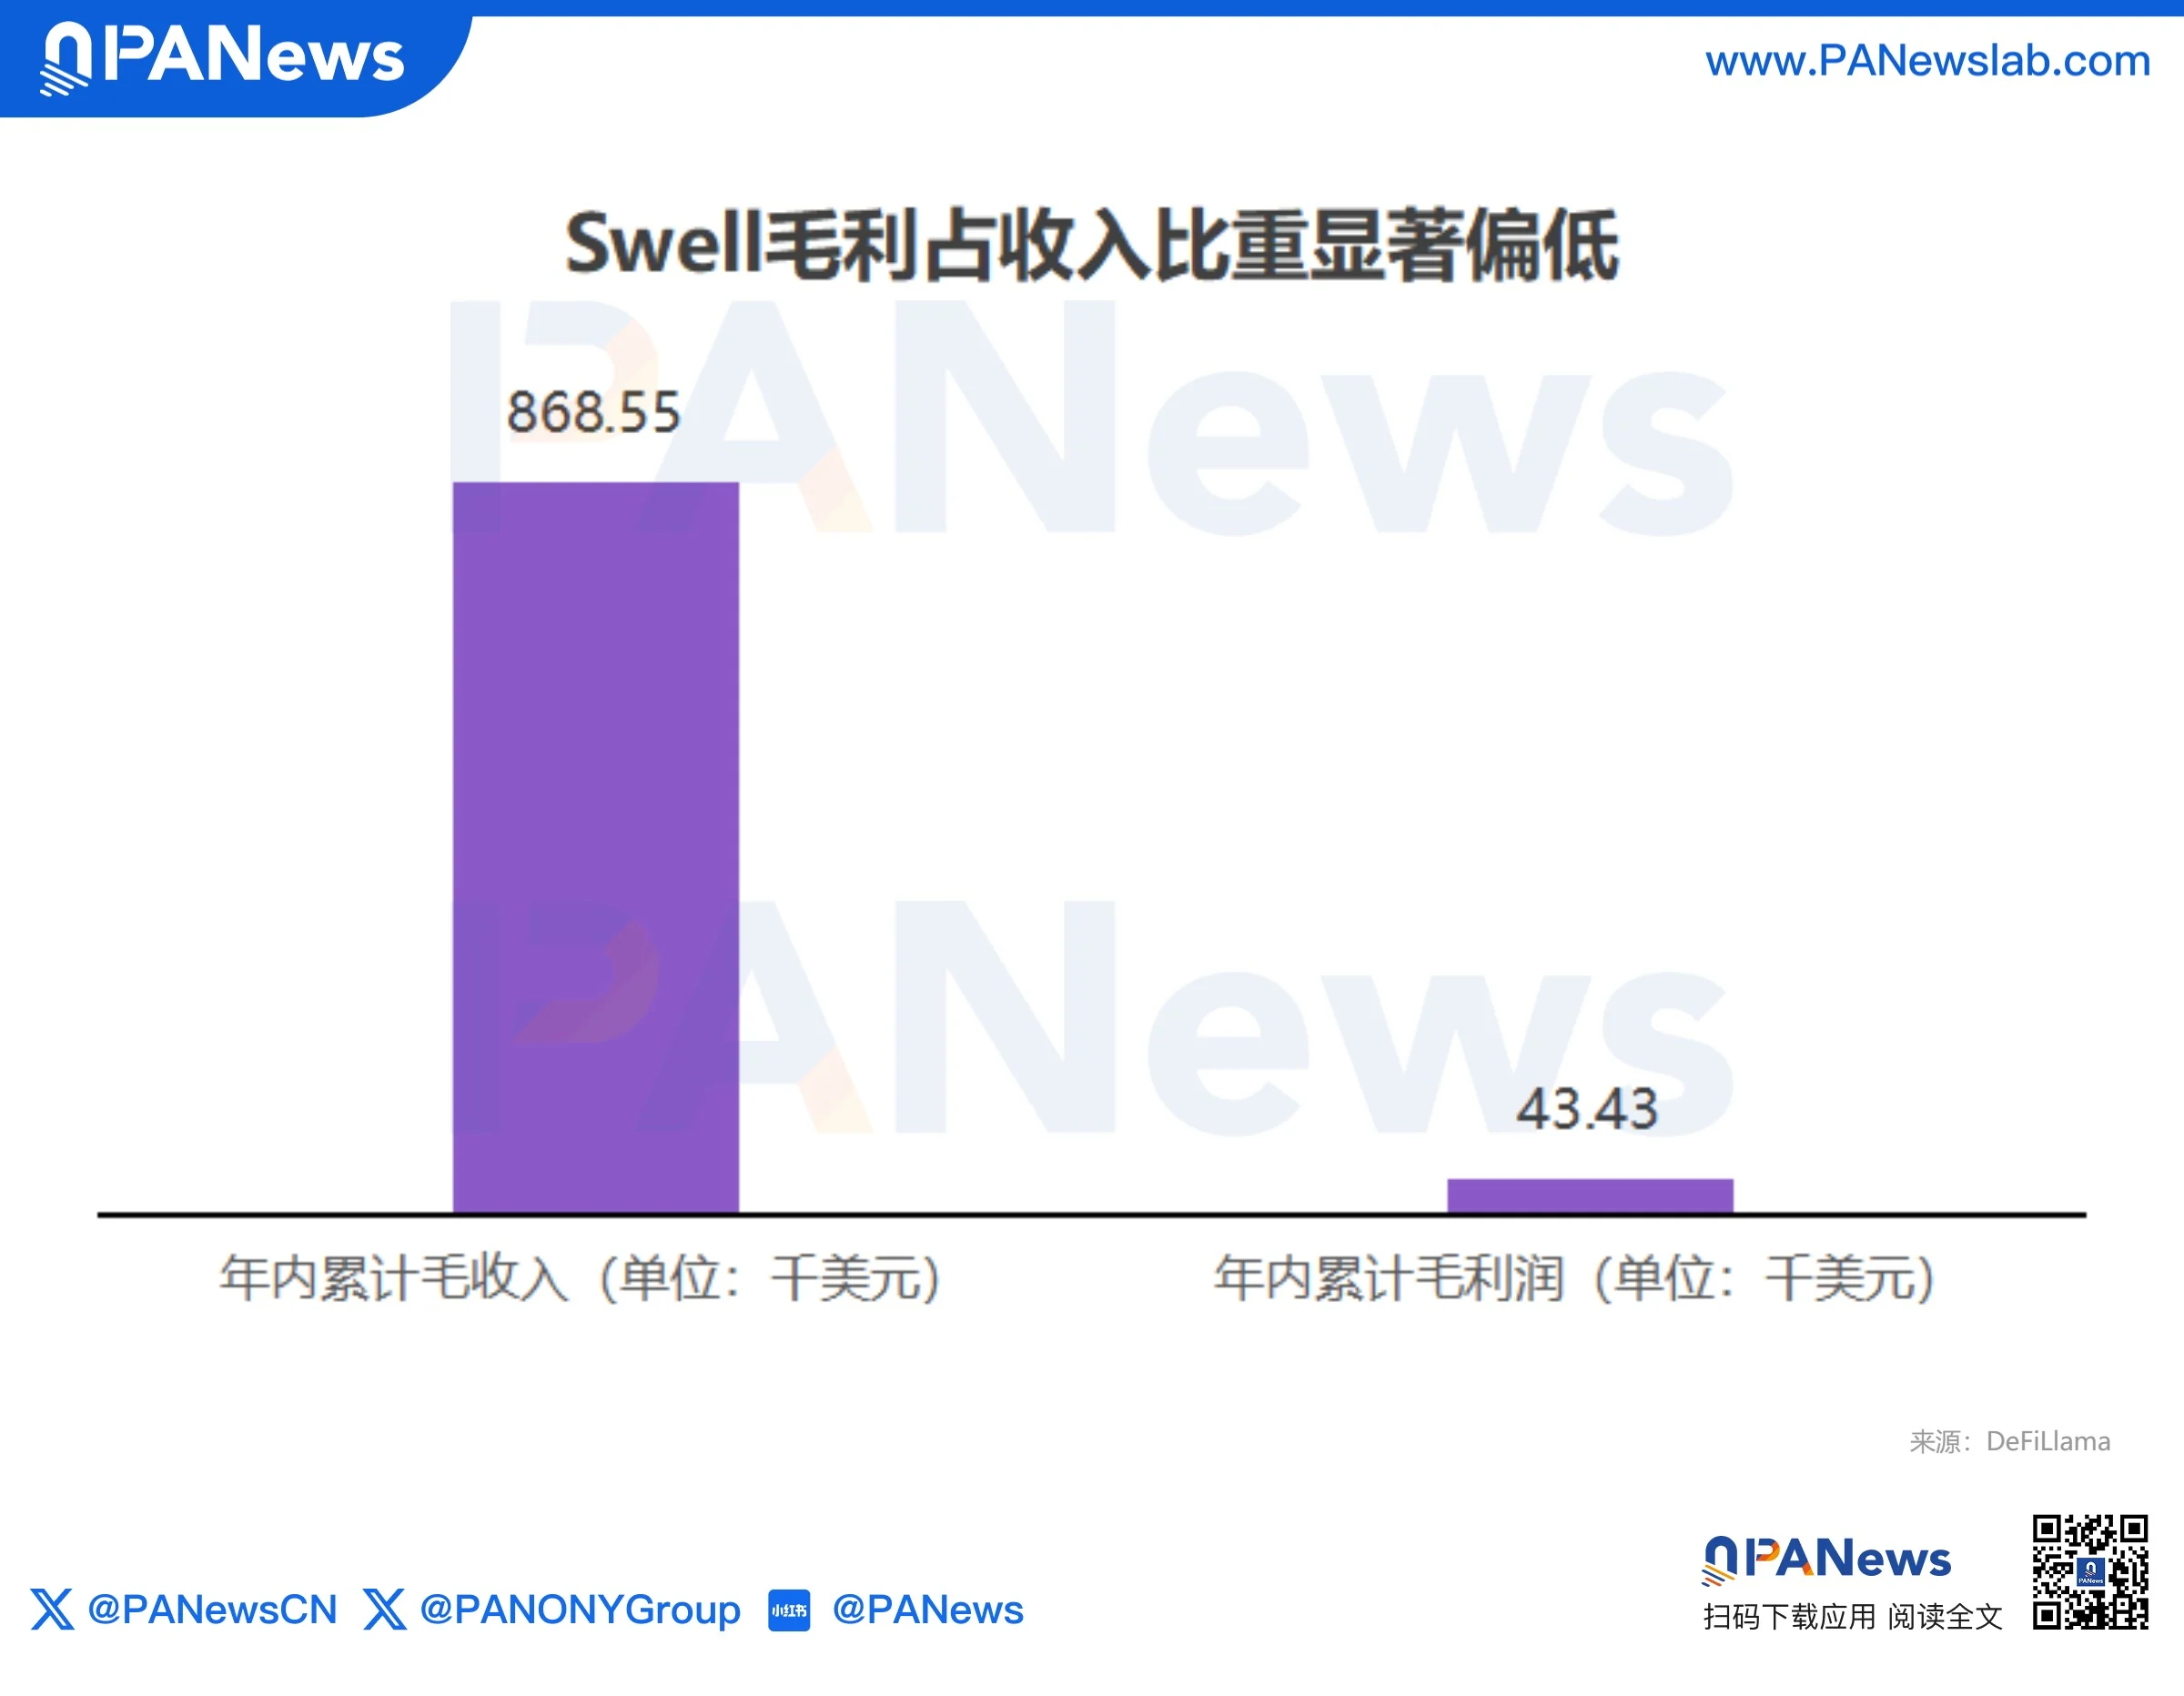
In diesem Jahr betrug Swells kumulierter Bruttoumsatz 868.600 USD, der Bruttogewinn nur 43.400 USD. Die Kosten schmälern den Umsatz deutlich – ein Zeichen schwacher Umsatzumwandlungsfähigkeit und Druck auf die Ertragsqualität.
Tatsächlich kündigte Swell bereits am 28. April die Einstellung von Swellchain an. Diese auf der Optimism Superchain basierende Layer-2, einst mit hohen Erwartungen als „dedizierte Restaking-Chain“ lanciert, wurde weniger als ein Jahr nach Start für beendet erklärt. Das Team begründete dies damit, dass das Restaking-Ökosystem weit langsamer reifte als erwartet, während gleichzeitig die Skalierung von Ethereums L1 und niedrige Transaktionsgebühren die Notwendigkeit einer L2 verringerten. Statt in einem überlaufenen Markt zu kämpfen, sei es sinnvoller, Engineering- und Geschäftsressourcen auf die andere Geschäftslinie Faro zu konzentrieren.
Faro hat jedoch nichts mehr mit LRTs zu tun.
Faro ist eine nicht-kustodiale KI-Handelsintelligenz-Anwendung auf Hyperliquid. Sie aggregiert multidimensionale Informationen wie On-Chain-Daten, Social-Sentiment und Marktindikatoren, generiert Handelsstrategien und ermöglicht Nutzern den direkten One-Click-Handel über Hyperliquid.
Kurz gesagt: Swell wechselt vom „Anbieten von Yield-Assets“ zum „Anbieten von Handelsdienstleistungen“. Das Umsatzmodell verschiebt sich vom Erzielen von Staking-Spreads hin zu Abonnementgebühren, Handelsausführungsgebühren und künftiger Ökosystem-Wertabschöpfung.
Die Neuausrichtung befindet sich jedoch noch in frühen Stadien; ob Faro seinen Handelsvolumenanteil auf Hyperliquid in Protokoll-Cashflow umwandeln kann, steht noch unter Beweis.
Puffer: Ausbruch aus dem Yield-Wettlauf und Wette auf Ethereum-Execution-Infrastruktur
Während Mitbewerber Wachstum auf der Asset- und Nutzerseite suchen, entschied sich Puffer für Fundamentarbeit: Vertiefung in Ethereums Infrastrukturebene und Transformation zum Infrastrukturdienstleister.
Derzeit umfasst Puffers Produktmatrix vier Module: LRT, institutionelle Dienstleistungen (Puffer Institutional), Preconfirmations (Preconf) und UniFi Based Rollup. Das LRT-Geschäft existiert weiter, dient aber primär als Basis-Konfiguration für institutionelle Kunden. Am 12. März ging Puffer eine Partnerschaft mit Anchorage Digital, einer regulierten Digital-Asset-Plattform, ein, um Institutionen einen complianten pufETH-Investmentskanal anzubieten – via B2B-Ansatz.
Besonders bemerkenswert ist UniFi Based Rollup: Puffer verzichtete auf den branchenweit verbreiteten zentralisierten Sequencer-Ansatz und führte eine Rollup-Architektur ein, bei der Ethereum-L1-Validatoren direkt die Transaktionsreihenfolge festlegen – wodurch Komposabilitätsbarrieren zwischen Chains und Zensurrisiken zentralisierter Sequencer auf Grundlagenebene entfallen und native atomare Interaktion sowie sofortige Abhebungen zwischen L2 und L1 möglich werden.
Am 23. September kündigte Puffer eine strategische Partnerschaft mit Google Cloud an, das als Enterprise-Grade-Gateway-Operator für das Preconf-Gateway-System fungiert und subsekundäre Preconfirmation-Dienste für Transaktionen bereitstellt; eine Woche später, am 30. September, kooperierte Puffer erneut mit Anchorage Digital, um Puffer UniFi institutionengerechte Custody- und Settlement-Infrastruktur bereitzustellen. Damit vollzieht Puffer die Evolution von einem reinen LRT-Protokoll hin zum Infrastrukturdienstleister für Ethereums Execution-Layer.
In diesem Jahr betrug Puffers kumulierter Bruttoumsatz 1,14 Mio. USD, der Bruttogewinn 57.200 USD. Staking-Reward tragen nahezu nichts zum Gewinn bei – ein Hinweis darauf, dass die eigentlichen Erträge des Protokolls hauptsächlich auf diversen Servicegebühren beruhen.
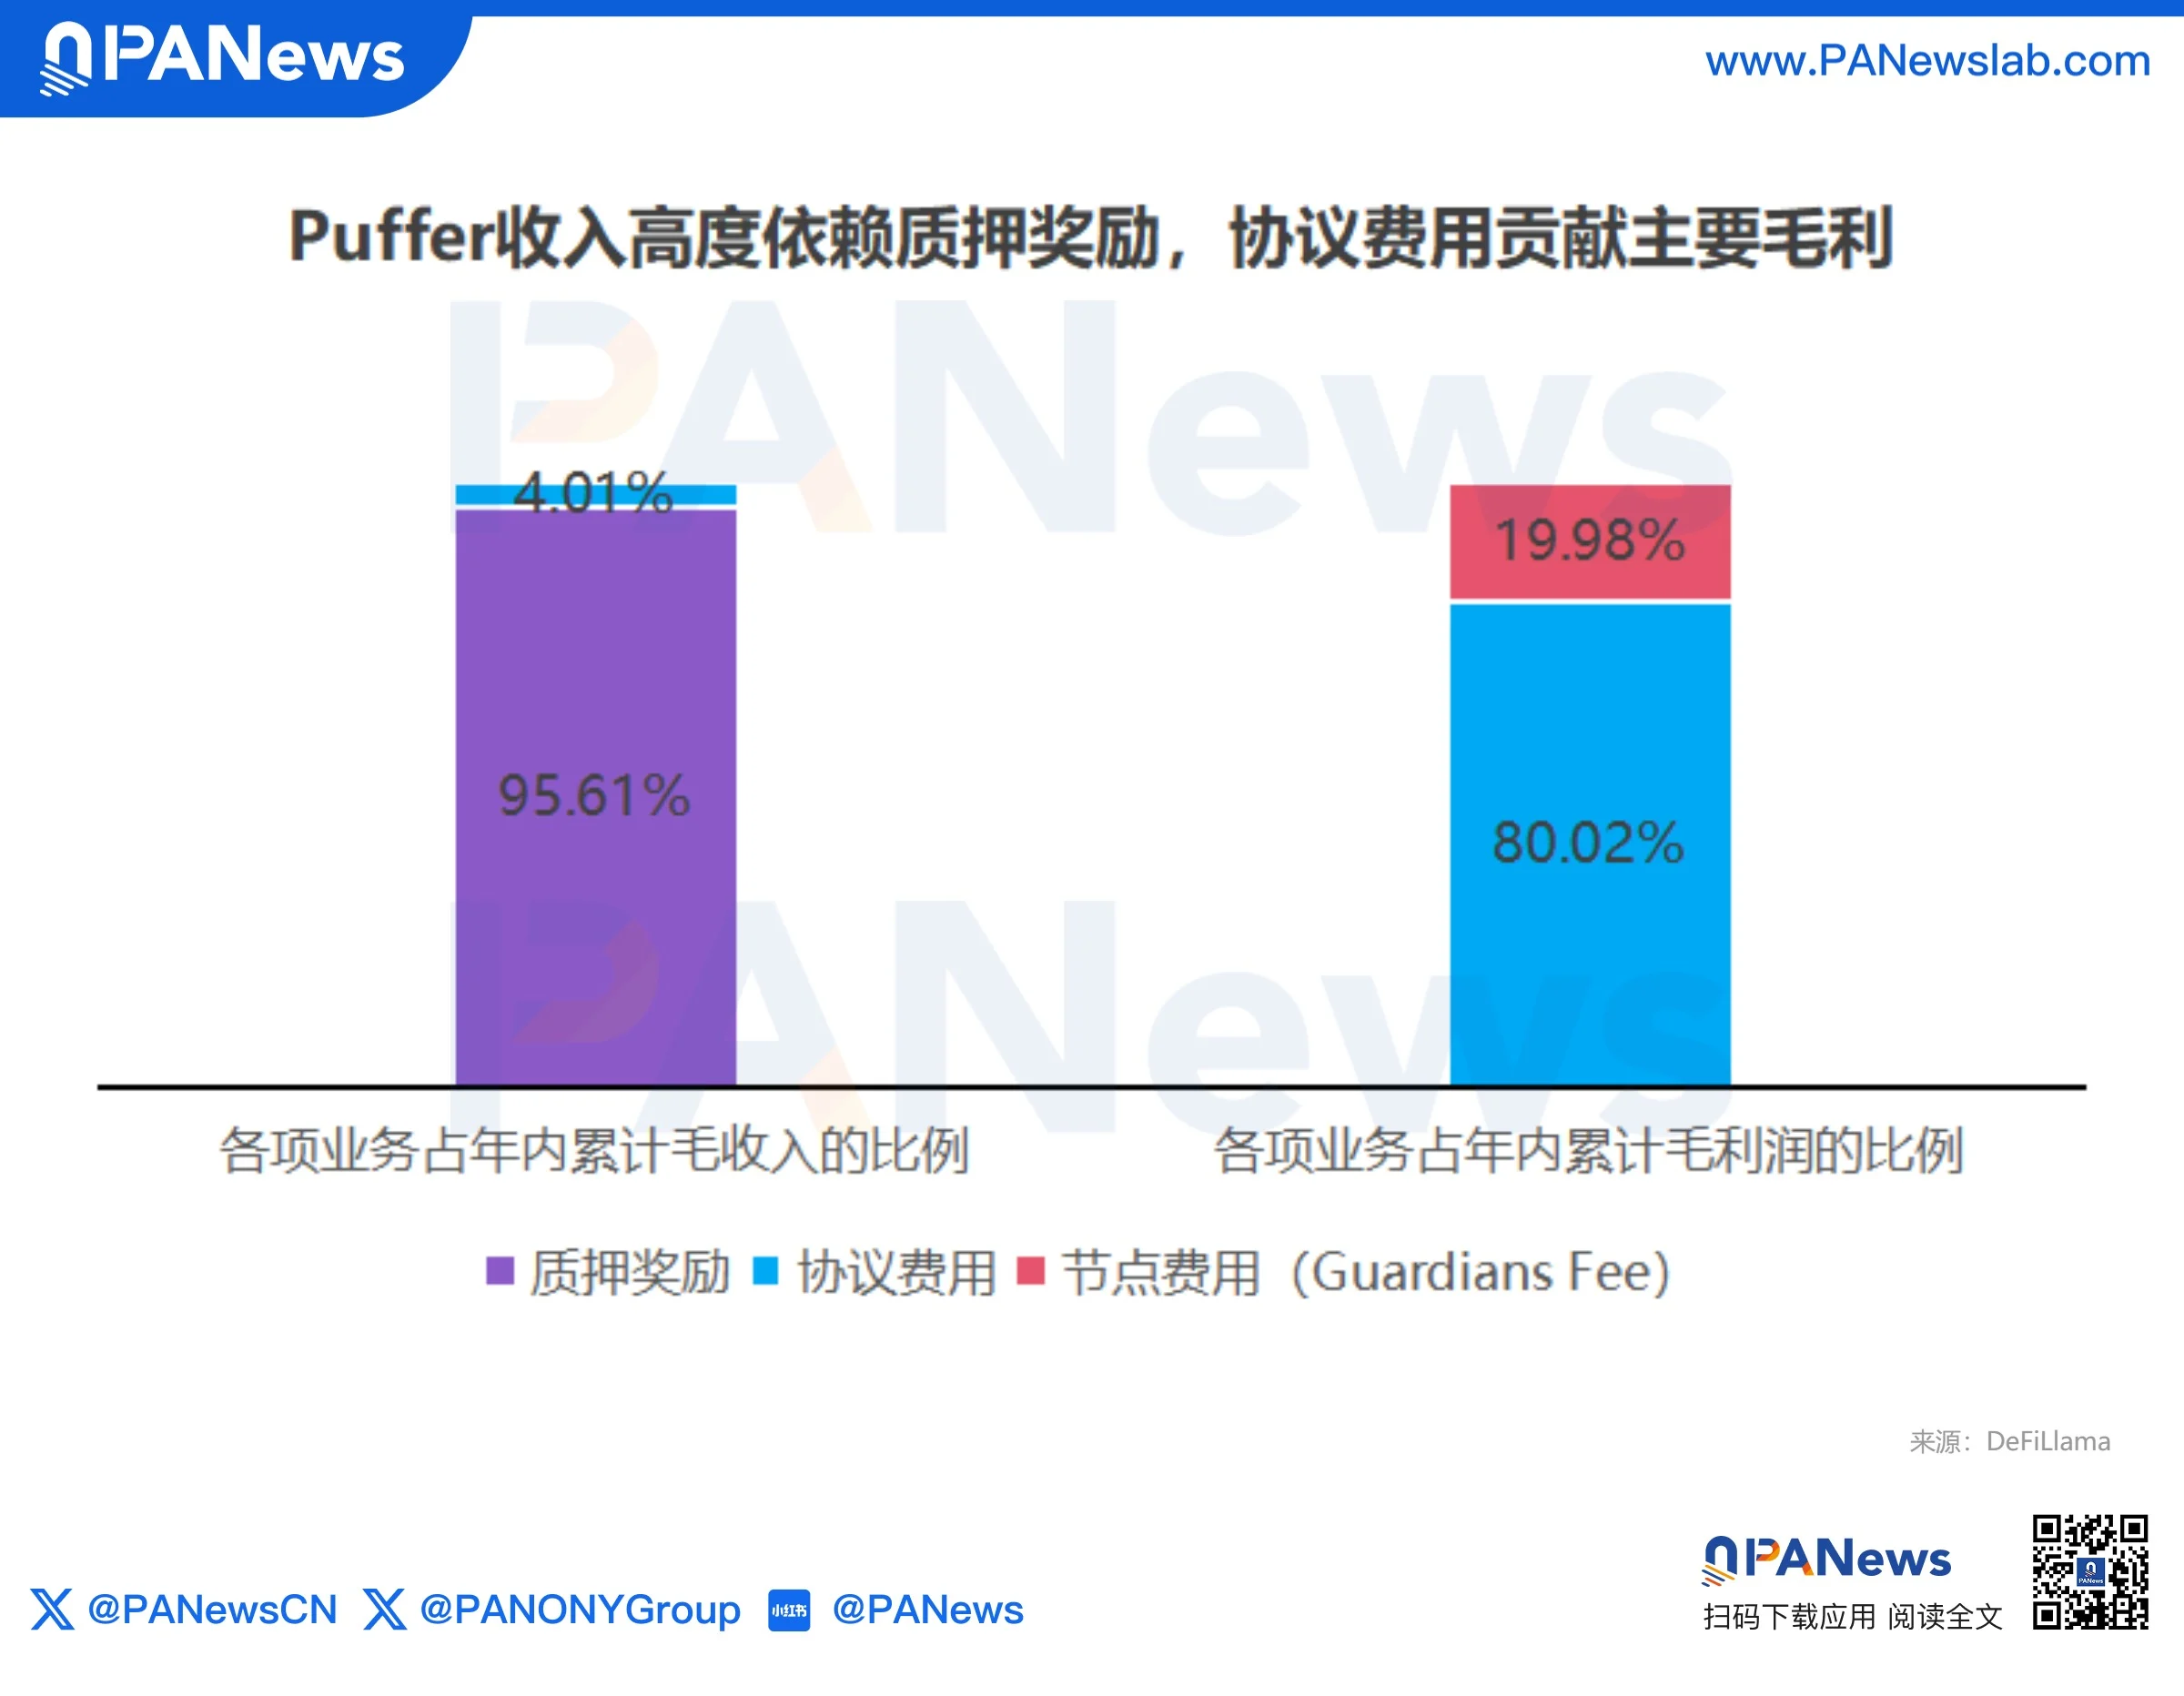
Der Gewinn aus dem Restaking-Geschäft ist praktisch null; wird Puffer jedoch zur Clearing- und Settlement-Infrastruktur für Handelsplattformen, KI-Agenten und institutionelle Zahlungen, erweitern sich die Einnahmequellen von spärlichen Servicegebühren auf mehrere Ströme wie Sequencing-Gebühren, Preconfirmation-Gebühren und Infrastrukturgebühren.
Natürlich ist die Infrastruktur-Geschichte leichter erzählt als umgesetzt: Die Investitionsphase der Neuausrichtung ist längst nicht abgeschlossen, und die kommerzielle Monetarisierung wird weiter Zeit benötigen.
Bedrock: Neuaufbau der Rendite-Engine mit Bitcoin und Ausbruch aus dem Ethereum-Zyklus
Bedrock hingegen verfolgt einen anderen Weg – eine große Migration von Vermögenswerten – und ersetzt Ethereum durch Bitcoin, um ein eigenständiges Renditesystem aufzubauen.
Unter allen führenden LRT-Protokollen hat Bedrock die gründlichste Verschiebung des Vermögensschwerpunkts vollzogen. Heute richtet sich seine offizielle Narrative nahezu ausschließlich auf BTC; ETH ist nicht mehr die zentrale Figur.
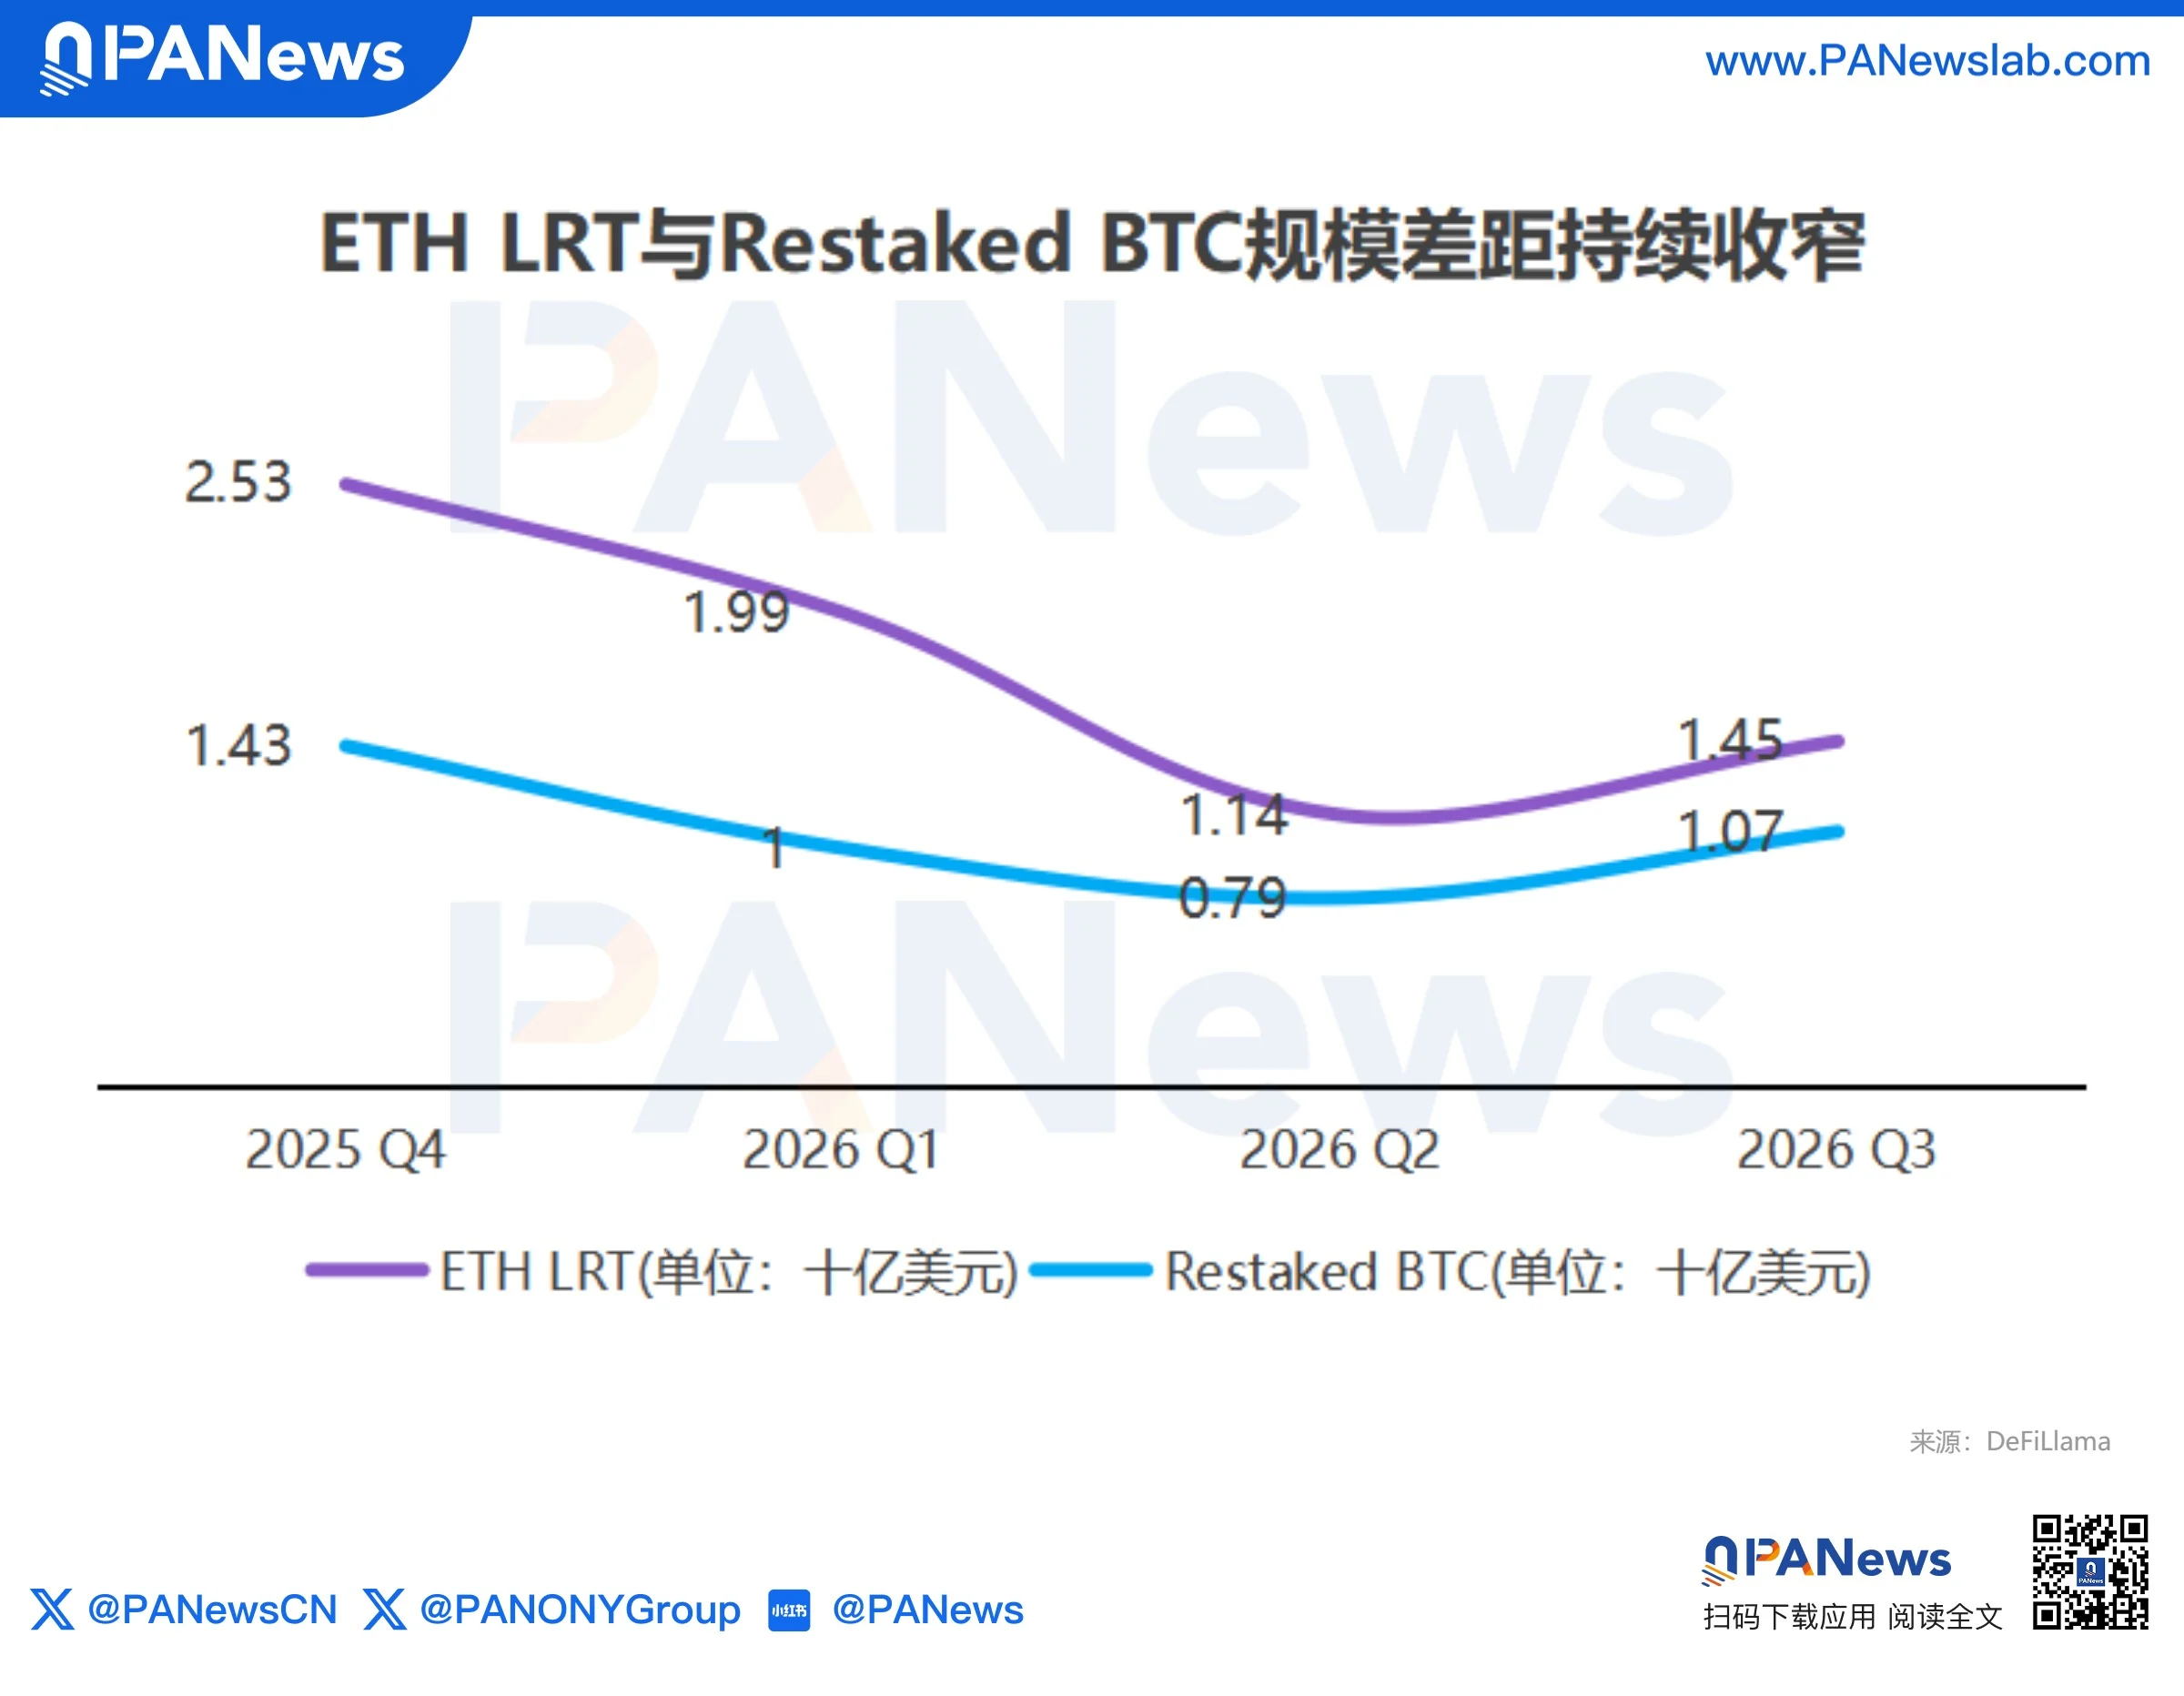
Laut DeFiLlama-Daten hat die TVL der Restaked-BTC-Spur die Marke von 1 Mrd. USD überschritten, während die ETH-LRT-Spur bei rund 1,4 Mrd. USD liegt. Während die eine steigt und die andere fällt, schließt sich die Lücke zwischen beiden kontinuierlich.
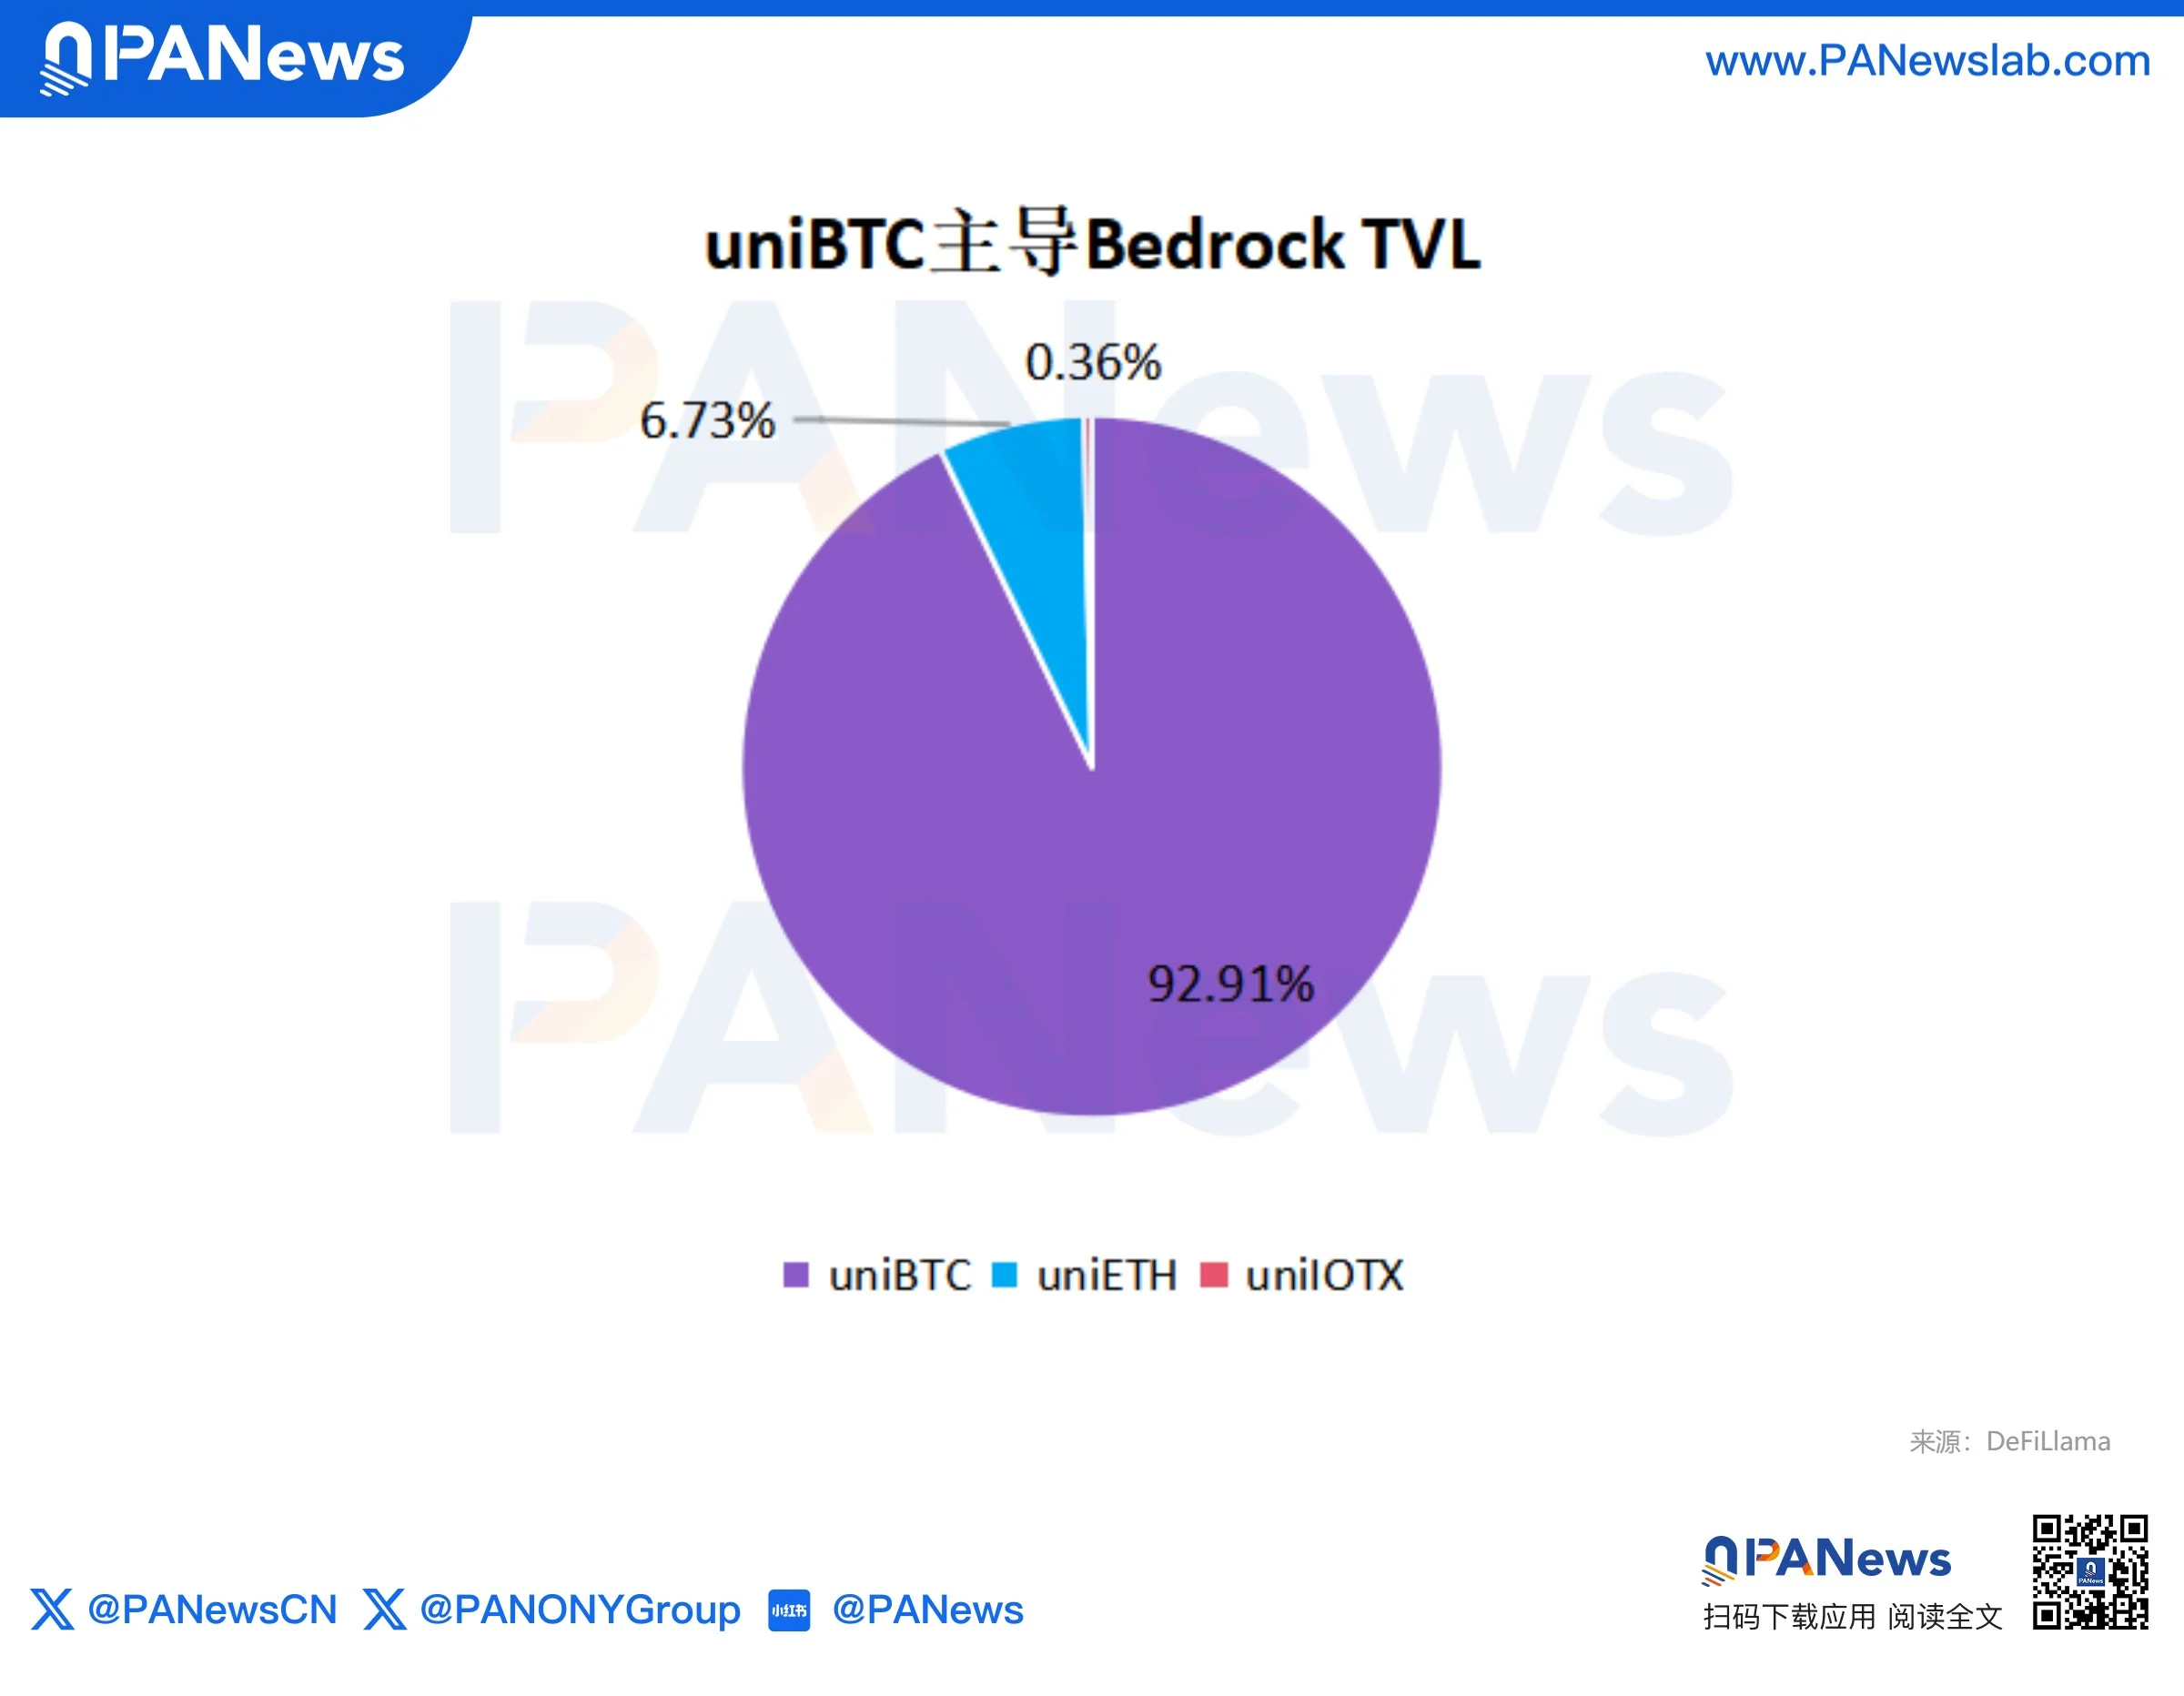
Zurück zu Bedrock: Von dessen TVL von 408 Mio. USD entfallen allein 379 Mio. USD auf uniBTC – fast 94 % – was es zum wichtigsten Vermögenswert macht; das einstige Flaggschiffprodukt uniETH verfügt nur noch über eine TVL von 27,5 Mio. USD und ist damit zu einem Nebenprodukt geworden.
Am 24. Juni präzisierte Bedrocks Version 2.0 ihre strategische Ausrichtung weiter: den Aufbau einer „intelligenten Rendite-Engine“ für Bitcoin-Kapital. Über Yield Vaults verteilt es Bitcoin-Kapital auf diversifizierte Strategien wie institutionelle Kredite, delta-neutrale Basisgeschäfte, DeFi und RWAs – mit dem Ziel, eine Gewinn-Moat unabhängig vom Ethereum-Zyklus aufzubauen.
Interessanterweise bleibt die uniETH-Staking-Geschäftseinheit nach wie vor die tragende Säule von Bedrocks Umsatz und Gewinn. In diesem Jahr betrug der kumulierte Bruttoumsatz des Protokolls 647.800 USD, der Bruttogewinn 76.800 USD. Obwohl uniBTC-Rücktauschgebühren zwar deutlich stärker zum Gewinn beitragen als zu ihrem Umsatzanteil – was eine höhere Gewinnkonversionselastizität zeigt – beruhen Umsatz und Gewinn des Protokolls nach wie vor stark auf den uniETH-Staking-Auszahlungen.
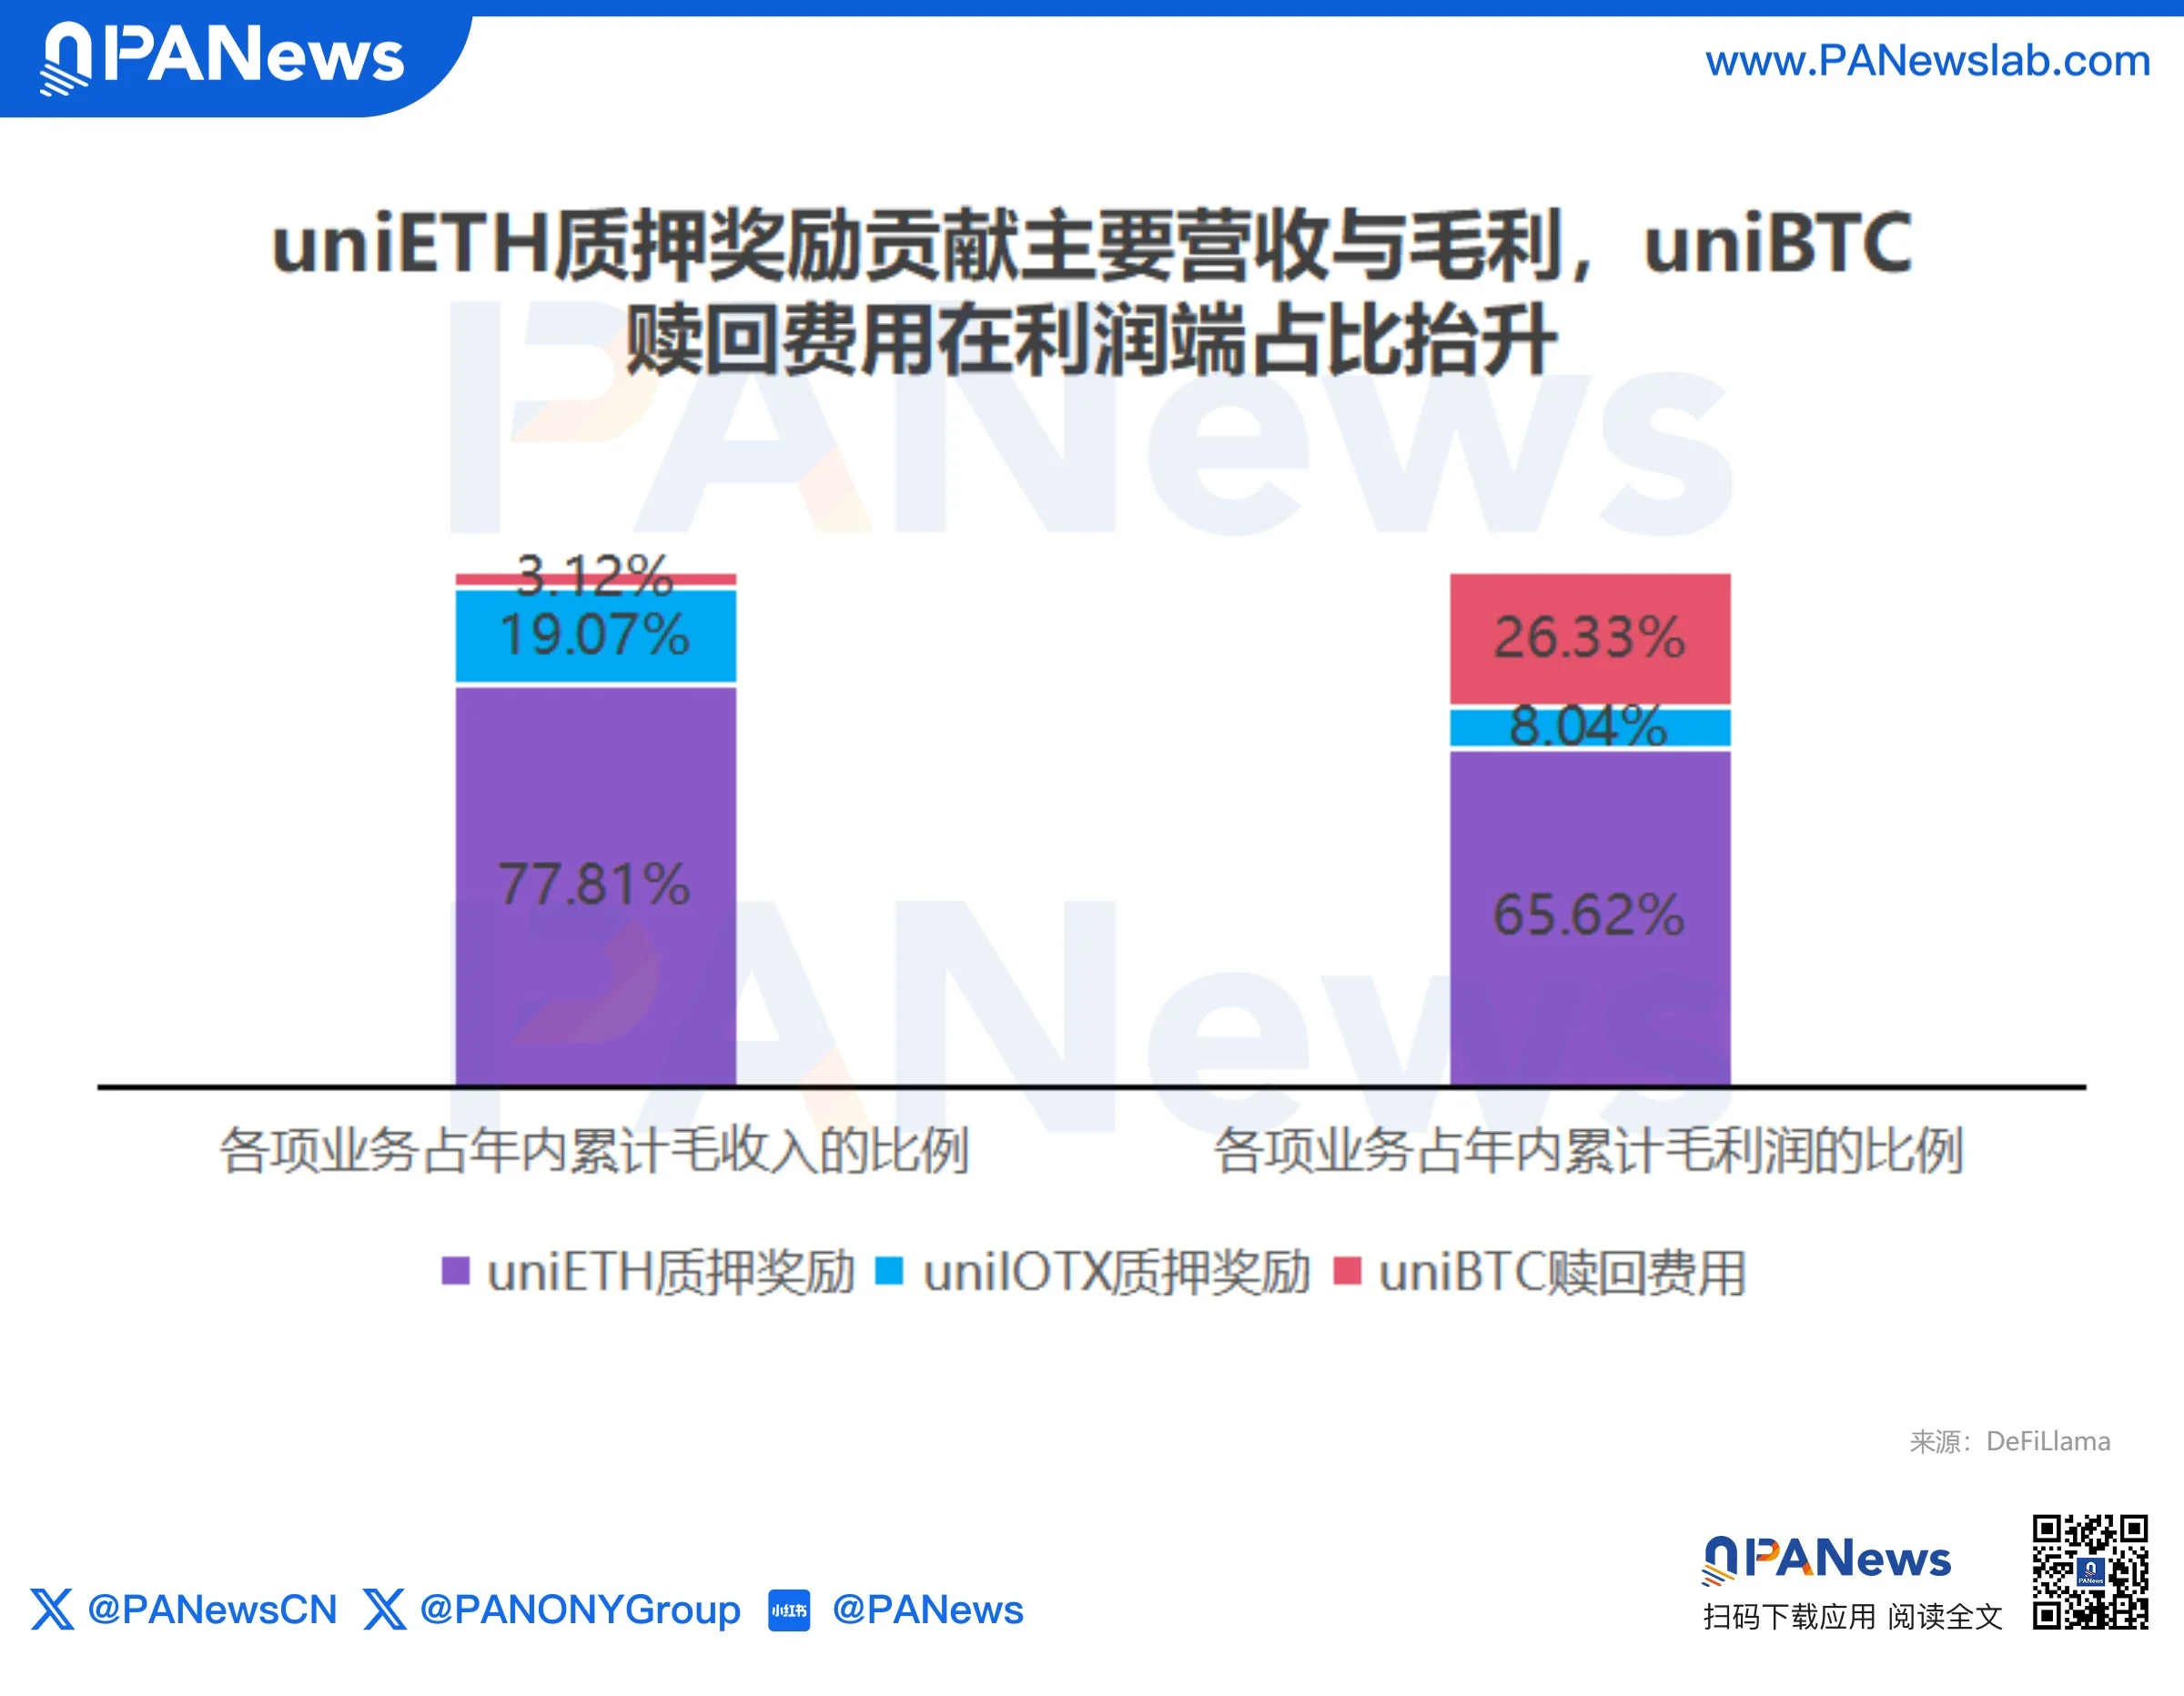
Im horizontalen Vergleich erwirtschaftet uniETH, das mittlerweile zur Nebenlinie degradiert wurde, bei geringerer TVL sogar mehr Umsatz und Gewinn, während das Flaggschiffprodukt uniBTC leicht unter Erwartungen bleibt. Die nächste Herausforderung für Bedrock könnte daher sein, uniBTC einen ähnlichen „Gewinn-Hebeleffekt“ wie bei uniETH zu ermöglichen.
Konsens aller fünf Protokolle: LRTs von einem „Produkt“ zu einem „Kapitaleinstiegspunkt“ wandeln
Fünf führende Akteure, fünf Wendepunkte, unterschiedliche Richtungen – doch die zugrundeliegende Logik ist hochgradig konsistent.
Erstens hat sich die Rendite-Logik geändert. Früher war der Verkaufsargument für LRTs die „Dreifachrendite“: Basis-Staking-Rendite + Restaking-Rendite + Punkte-Airdrops. Doch als die Nachfrage nach AVS (aktiv validierten Diensten) hinter den Erwartungen zurückblieb, sanken die Punkteanreize und stiegen die Slash-Risiken – sodass die zusätzliche Rendite die neu entstandene Risikoexposition nicht mehr abdecken konnte. Das Wachstumsmodell, Kapital durch Rendite anzulocken, hat damit sein Ende erreicht.
Zweitens verschieben sich Protokolle vom Asset-Emissions- zum Asset-Management-Modell. Renzos strukturierte Vault, Kelps Gain-Strategie-Vaults und Bedrocks Bitcoin-Rendite-Vaults zielen letztlich alle darauf ab, „Verwaltungsgebühren/Performancegebühren für die Kapitalallokation der Nutzer“ zu erzielen. Die Umsatzeffizienz pro Kapitaleinheit wird die TVL als neue Kenngröße ablösen.
Drittens wird Infrastruktur zu einem weiteren Monetarisierungsweg. Puffer setzt auf Preconf-Vorbestätigungen und Based-Rollup-Infrastruktur, Swell pivotiert hin zu einem KI-basierten Handelsterminal – beide bewegen sich weg von der Logik des „Asset-Lockings“ hin zur Infrastruktur-Nachfrage nach „Transaktionsverarbeitung, Orderabwicklung und Leistungsoutput“. Die Umsatzobergrenze ist nicht mehr durch Staking-Renditen begrenzt, sondern hängt von Handelsvolumen und Produktverbreitung ab.
Einfach gesagt: LRTs degenerieren zu einem zugrundeliegenden Kapitaleinstiegspunkt – Nutzerkapital erhält Basisrendite und Komposabilität durch Restaking, während Protokolle über strukturierte Produkte, Kredit-, Handels- und Infrastrukturdienstleistungen Einnahmen generieren.
Die Geschichten des neuen Zyklus verfolgen alle „nachvollziehbare Cashflows.“


