Quantitativer Trader konfrontiert das 40-Milliarden-Kalshi-Imperium und enthüllt Betrug bei Handelsvolumen
 Tapbit Wire
Ärger durch eine Erwiderung
Vorübermorgen postete der Krypto-KOL und Leiter des Kalshi-Krypto-Marktsegments, IcoBeast, auf Twitter ein Bild mit dem Kommentar: „Leute, ist 96,7 % viel?“
Diese Zahl stammte aus einem Chart zur Marktanteilsverteilung von Predictions-Märkten von Artemis. Kalshi nahm den Großteil ein, Polymarket war oben eingeengt. Beni antwortete darunter, dass drei Viertel des Volumens gefälscht seien – wodurch dieser Anteil leicht erreichbar sei.
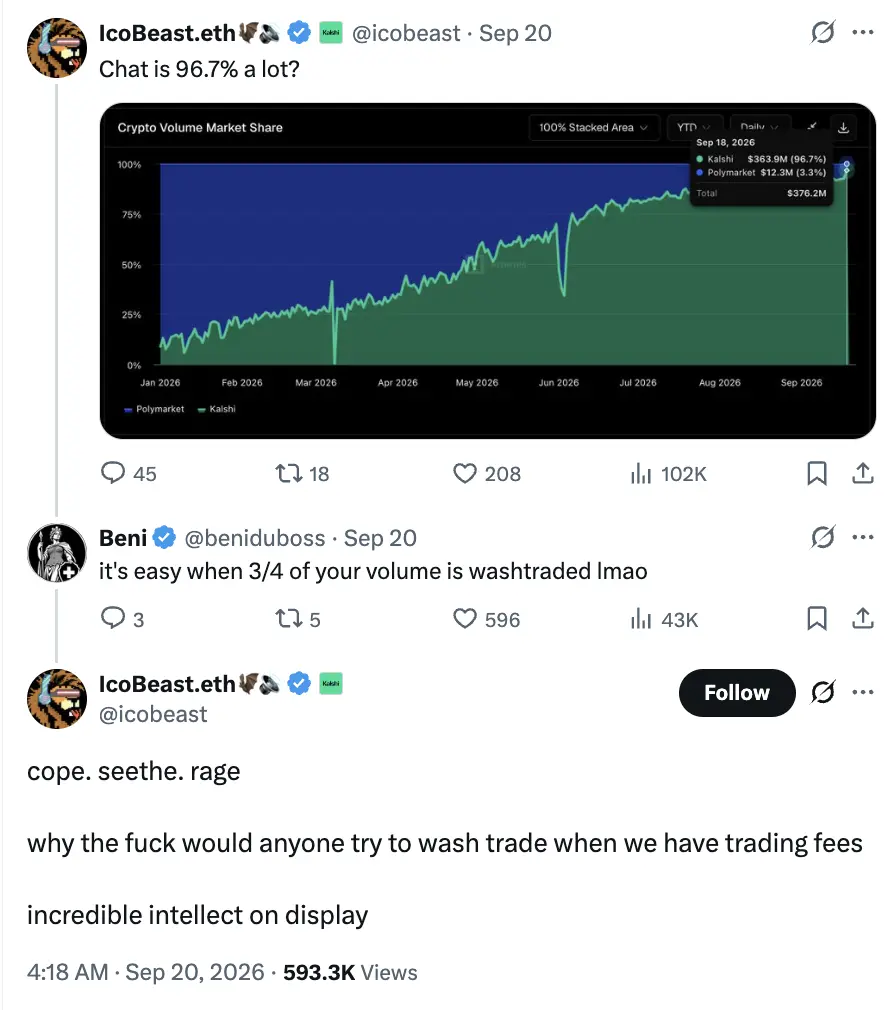
Daraufhin lieferte IcoBeast eine Erwiderung ab, die später wiederholt zitiert wurde: „Wir erheben Handelsgebühren – wer würde denn bitte Volumen fälschen?“ Zudem machte er sich über die Intelligenz des anderen lustig.
Zunächst hielt Beni ihn für einen KOL, der Kalshi gegen Bezahlung bewirbt, und riet ihm, nochmal nachzudenken und den Tweet zu löschen. IcoBeast konterte, er arbeite bei Kalshi, habe das Krypto-Marktgeschäft des Unternehmens im vergangenen Jahr von Grund auf aufgebaut und wisse, dass dieses Volumen echt sei. Er gab den Satz „Nehmen Sie sich ein paar Minuten Zeit zum Nachdenken, bevor Sie den Beitrag löschen“ an Beni zurück.
Dies war wohl der Tweet, den IcoBeast in seiner Karriere am meisten bereute – denn er hatte jemanden verärgert, den er besser nicht verärgert hätte.
Beni antwortete umgehend ausführlich. Die erste Erwiderung bezog sich auf die Handelsgebühren: Im Kalshi-Perpetual-Contract-Rabattprogramm dürfen berechtigte Mitglieder beim Aufgeben von Market-Orders 0,3 Basispunkte zahlen und erhalten beim Ausführen von Limit-Orders netto 0,3 Basispunkte. Bei einem Nennbetrag von 1 Mio. USD zwischen zwei Mitgliedern zahlt der Taker 30 USD, der Maker erhält 30 USD – die Gesamtgebühr der Plattform beträgt also null.
Wo blieben die „Plattformgebühren“, auf die IcoBeast verwiesen hatte?
Anschließend veröffentlichte Beni die Seite zum ETH-Perpetual-Contract: ein 24-Stunden-Handelsvolumen von 538,6 Mio. USD bei einer offenen Position (Open Interest) von nur 3,1 Mio. USD. Das tägliche Handelsvolumen entsprach etwa dem 174-Fachen der bestehenden Positionen. Er identifizierte wiederholt auftauchende Orders über genau 5.500 USD und beschuldigte diese festen Beträge öffentlich, künstliches Volumen zu generieren.
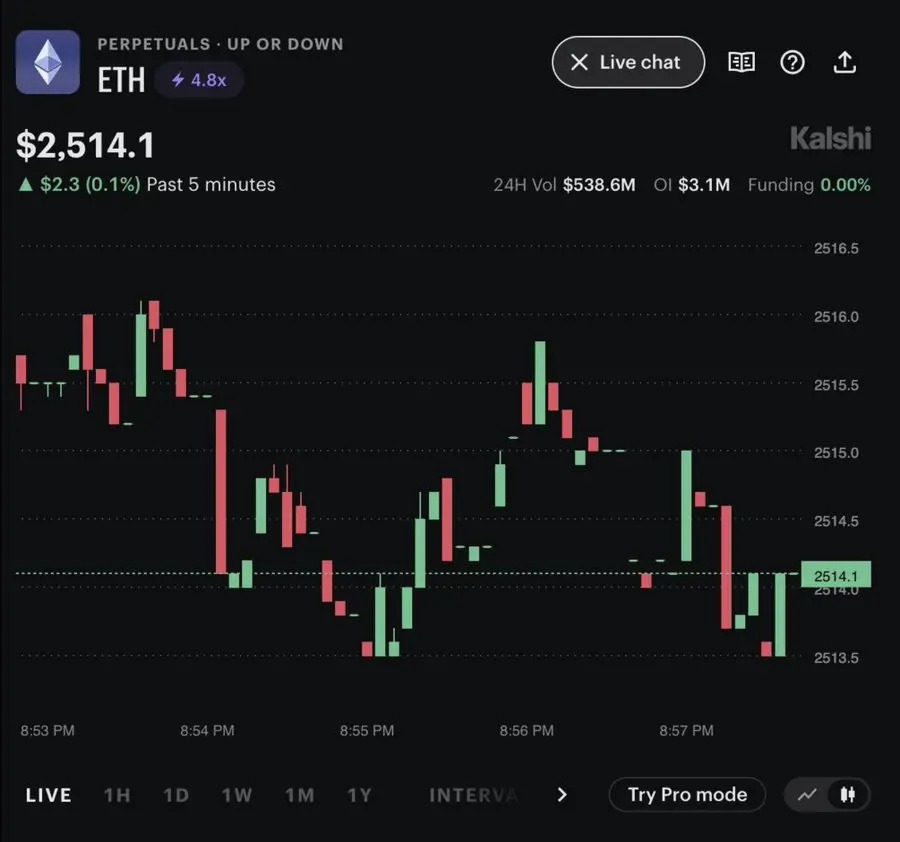
IcoBeast führte später eine wichtige Unterscheidung ein: Er hatte ursprünglich den Marktanteil bei Predictions-Märkten genannt, während Beni Rabatte und Open Interest bei Perpetual-Contracts diskutierte. Der Predictions-Markt kennt nicht den von Beni erwähnten Rabatt von 0,3 Basispunkten.
Das Problem: IcoBeasts Klarstellung bezog sich nur auf das Predictions-Markt-Geschäft, nicht aber auf die Volumenfälschung im Kontraktmarkt. Beni griff diesen Punkt sofort auf und intensivierte seine Kritik – Kalshi musste immer mehr erklären.
Genialer Trader
Benis Sensibilität für Orders und Gebühren resultiert aus seiner Berufserfahrung.
In einem Podcast-Interview erinnerte sich Beni, Bitcoin zunächst zum Online-Poker kennengelernt zu haben. Später verdienten seine Pokerkollegen Geld mit Kauf und Verkauf von Kryptowährungen – so stieg auch er in den Kryptomarkt ein. Nach Verlusten beim Kontrakt-Handel wandte er sich Arbitrage zwischen Handelsplattformen zu und studierte schrittweise Orderbücher und Handelsmechanismen.
In den frühen Tagen des Handels auf Cryptopia überwachte er die Einzahlungen kleiner Tokens auf der Handelsplattform. Sobald jemand Coins einzahlte, bestand die Möglichkeit eines anschließenden Verkaufs; er platzierte Kaufaufträge zu niedrigeren Preisen und wartete darauf, dass die Gegenpartei das dünne Orderbuch durchbrach. Um solche Chancen zu nutzen, verwendete er einen Block-Explorer, um Daten von verschiedenen Websites in Tabellenkalkulationen und Alarm-Systeme einzuspeisen.
Später arbeitete er mit Investoren zusammen, um Market-Making-Bots im Monero-Markt auf TradeOgre zu betreiben. Die anfängliche Logik war einfach: Referenzpreise von anderen Märkten heranziehen, einen Spread hinzufügen, der die Gebühren abdeckt, und auf beiden Seiten anzubieten. Mit zunehmender Erfahrung passte er Bereich und Margen der Angebote anhand großer Einzahlungen an. In seinem Konto machte dieses Geschäft zeitweise etwa 65 % bis 70 % des Handelsvolumens im Monero-Markt dieser Plattform aus.
Während des Ethereum-„Merge“-Upgrades beobachtete Beni gleichzeitig 43 ETH-Futuresmärkte und stellte fest, dass der Preis auf einer Kontraktplattform alle 26 Minuten um ca. 2 % anstieg, bevor er wieder fiel. Er und seine Freunde handelten rund 18 Stunden lang nach diesem Muster, bis die Gelegenheit verschwand.
Dies ist der Gegner, den IcoBeast angezogen hat: ein Meister, der nach Marktineffizienzen sucht.
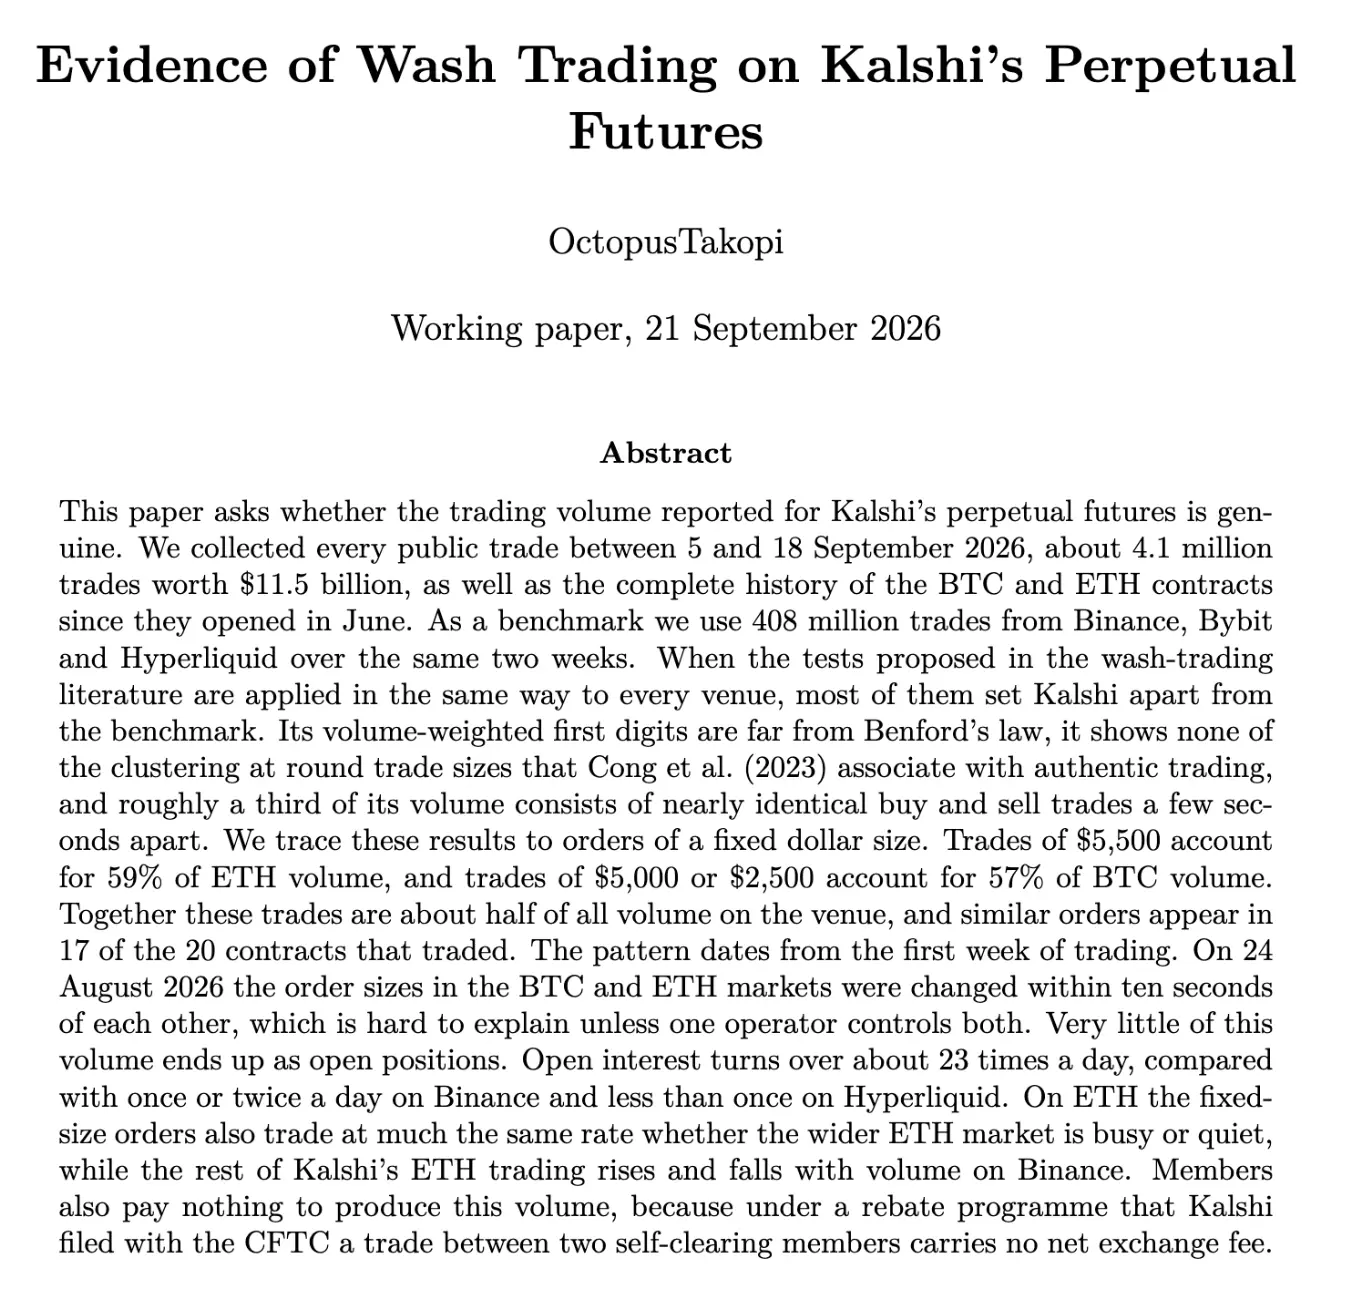
Bennis Freund, ein weiterer quantitativer Händler namens Octopus, veröffentlichte später ein Working Paper, das die Vorwürfe gegen Kalshi in Diagrammen visualisierte.
Gefälschtes Handelsvolumen
Diese Untersuchung sammelte rund 4,1 Millionen öffentliche Trades von Kalshis Perpetual-Contracts vom 5. bis 18. September mit einem Nennhandelsvolumen von rund 11,486 Milliarden US-Dollar und verglich sie mit rund 408 Millionen Trades auf Binance, Bybit und Hyperliquid im selben Zeitraum.
Die leichtestverständliche Erkenntnis ist, dass das Handelsvolumen ungewöhnlich stark um mehrere Dollarbeträge konzentriert ist.
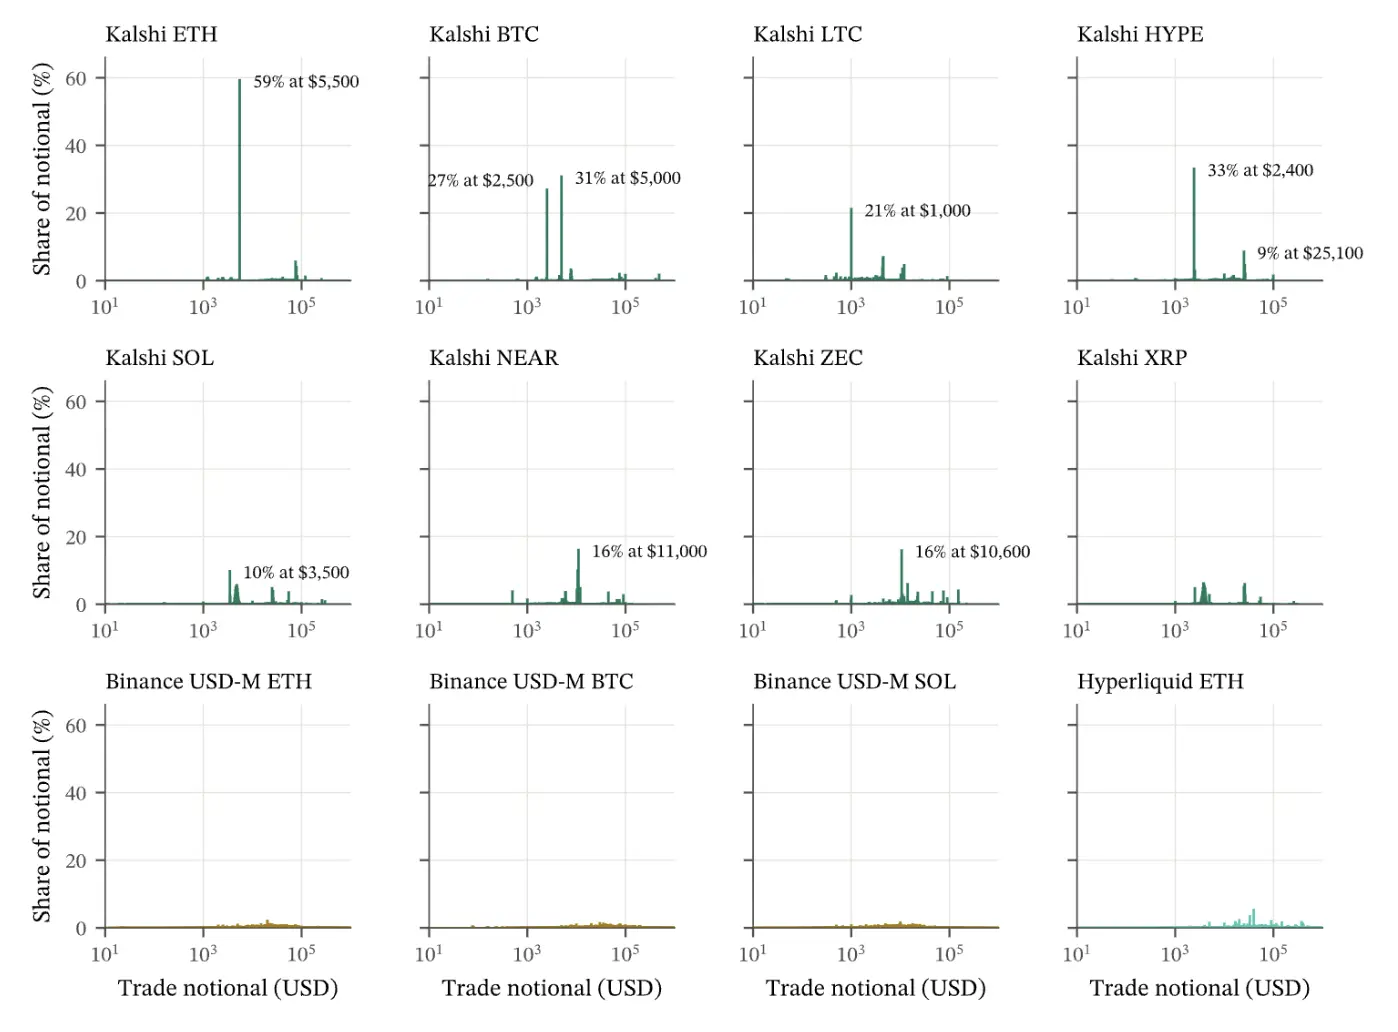
Quelle: OctopusTakopi, Abbildung 3 des Papers, Seite 7. Die horizontale Achse zeigt den Betrag pro Trade, die vertikale Achse den Anteil des jeweiligen Betragsbereichs am gesamten Handelsvolumen.
Im ETH-Markt trugen Aufträge um 5.500 US-Dollar 59 % zum Handelsvolumen bei. Im BTC-Markt entfielen Aufträge um 5.000 US-Dollar und 2.500 US-Dollar gemeinsam auf etwa 57 % des Handelsvolumens. Allein diese drei Typen fixer Beträge machten rund 51 % des untersuchten Handelsvolumens bei Kalshi aus. Dass das Volumen gefälscht war, war bekannt – doch wie weit verbreitet es war, überraschte.
Das Platzieren von Aufträgen mit festem Betrag ist üblich; Market-Making- und Arbitrage-Programme tun dies oft. Die nächste Frage lautet: Warum macht es mehr als die Hälfte des gesamten Markt-Volumens aus und ändert sich gleichzeitig über verschiedene Märkte hinweg?
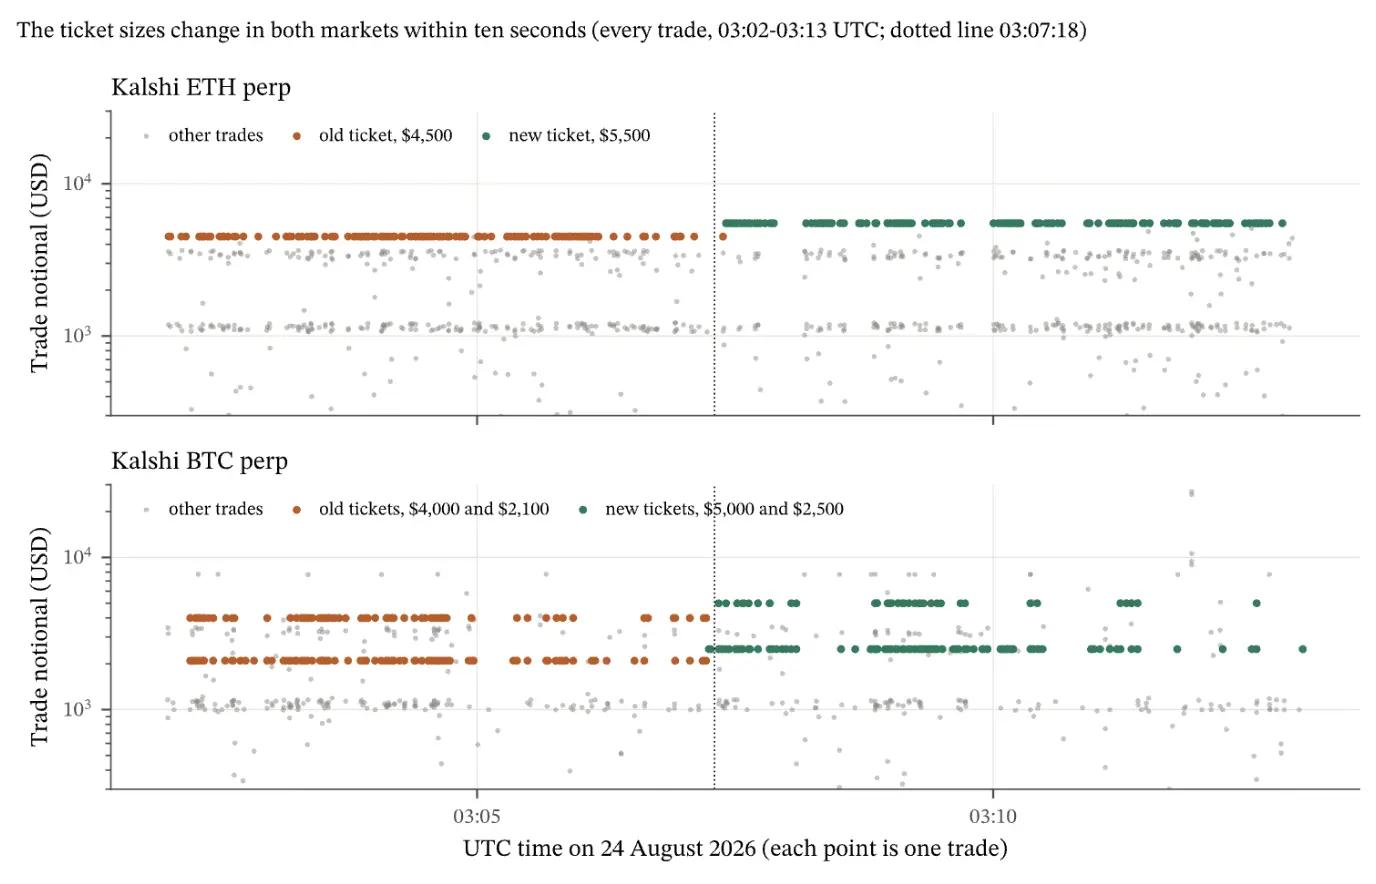
Quelle: Abbildung 8 des Papers, Seite 12. Jeder Punkt steht für einen Trade; orange repräsentiert alte Beträge, grün neue Beträge.
Am 24. August wechselte der feste Auftragsbetrag für ETH von 4.500 US-Dollar auf 5.500 US-Dollar; die beiden BTC-Beträge wechselten von 4.000 US-Dollar und 2.100 US-Dollar auf 5.000 US-Dollar und 2.500 US-Dollar. Beide Märkte vollzogen den Wechsel innerhalb von etwa zehn Sekunden. Die orangefarbene horizontale Linie im Diagramm endete, und die grüne Linie erschien sofort.
Dies ähnelt einem einzelnen Operator, der die Parameter des Quoting-Programms anpasst. Kalshis Teammitglieder fanden es offenbar zu offensichtlich, ständig Aufträge über 4.500 US-Dollar zu platzieren, und änderten daher die Zahl „4500“ im Code einfach in „5500“. Sie bemühten sich nicht einmal, das Programm anzupassen, sondern wählten stattdessen schwerer auffindbare Zufallszahlen.
Die Zeitabstände hinterließen eine weitere Spur.
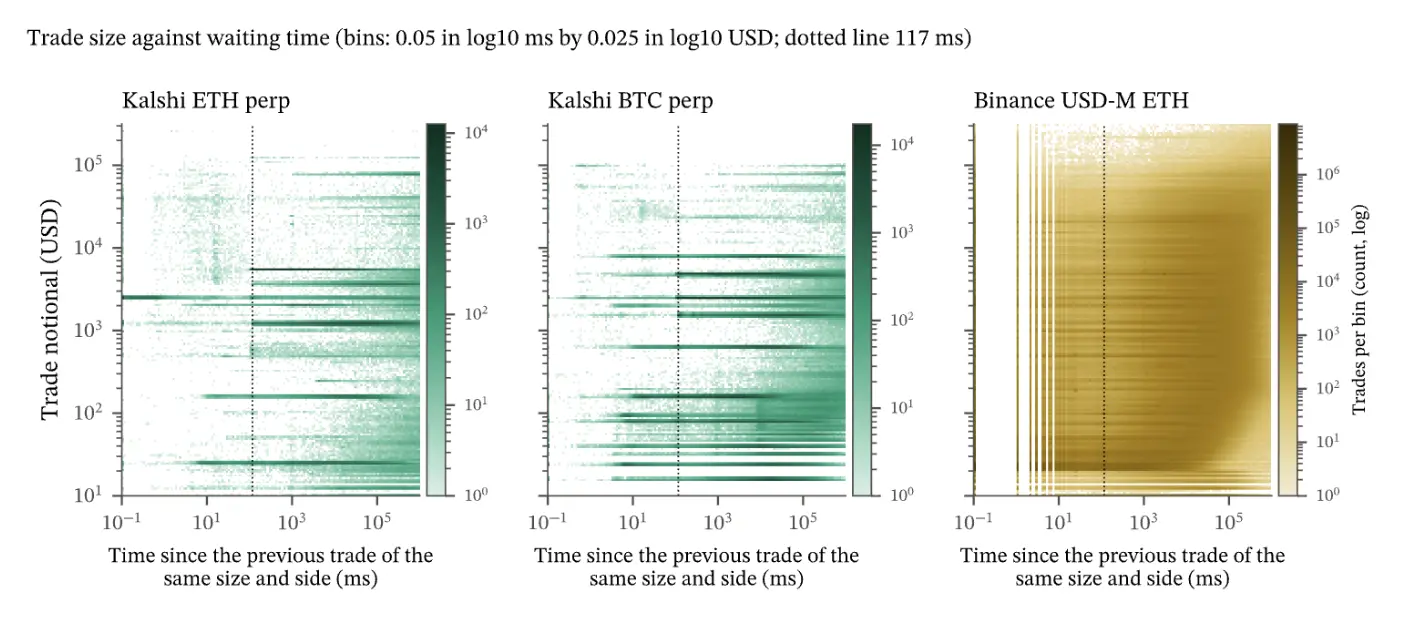
Quelle: Abbildung 10 des Papers, Seite 14. Die horizontale Achse zeigt die Zeit seit dem letzten Trade mit demselben Betrag und derselben Richtung; die gestrichelte Linie markiert etwa 117 Millisekunden.
Bei diesen festen Orders lagen aufeinanderfolgende Trades in gleicher Richtung fast nie unter 117 Millisekunden auseinander. Die entsprechenden dunklen horizontalen Linien traten erst nahe der gestrichelten Linie auf. Trades anderer Volumina sowie Vergleichsdaten von Binance wiesen nicht dieselben klaren Grenzen auf.
Der Artikel erläutert, dass das Programm nach Ausführung eines Quotes etwa diese Zeit benötigt, um das nächste Quote wieder aufzufüllen. Dies beschreibt die durch die Auffüllgeschwindigkeit vorgegebene Zeitschranke und darf nicht als feste Handelsfrequenz von 117 ms missverstanden werden. Doch wenn feste Beträge, synchronisierte Parameteränderungen und ähnliche Auffüllrhythmen zusammenfallen, lässt sich kaum noch glaubhaft behaupten, „eine große Zahl unabhängiger Kunden handele zufällig genau so.“
Das zum Open Interest gehörende Handelsvolumen ist ebenfalls ungewöhnlich gering.
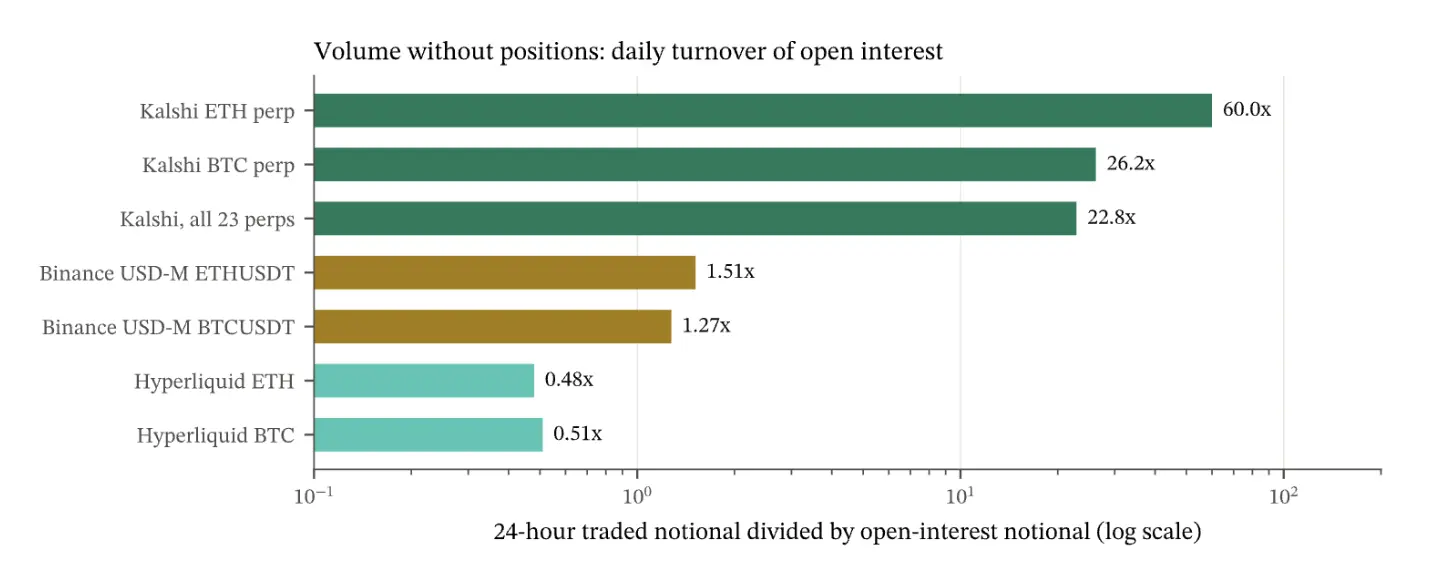
Quelle: Abbildung 12 der Studie, Seite 15. Kalshi und Hyperliquid verwendeten Snapshots vom 21. September, Binance die medianen täglichen Werte über zwei Wochen; die horizontale Achse ist logarithmisch skaliert.
Kalshis tägliches ETH-Handelsvolumen entspricht 60-mal dem Open Interest, BTC ca. 26-mal und alle Perpetuals insgesamt ca. 23-mal. Bei Binance betragen die Werte für BTC und ETH ca. das 1- bis 2-Fache, bei Hyperliquid ca. das 0,5-Fache. Dies bestätigt Benis frühere Beobachtung von 174-mal.
Logischerweise erhöht oder verringert jeder Trade unterschiedlicher Größen das Open Interest, während nur Hedging-Operationen mit gleichem Long- und Short-Volumen das Open Interest unverändert lassen.
Von den 22 auf Kalshi ausgeführten Trades waren daher die überwiegende Mehrheit simultane Long/Short-Hedging-Operationen zur künstlichen Volumenerzeugung.
Die Studie stellte außerdem fest, dass die festen Orders für ETH nur schwach mit externen Marktbedingungen korrelierten. Das stündliche Handelsvolumen von Kalshi wies mit dem stündlichen ETH-Handelsvolumen von Binance lediglich einen Korrelationskoeffizienten von 0,19 auf, während dieser für Kalshis sonstige, nicht festbetragsbasierte ETH-Trades bei 0,72 lag.
Anders gesagt: Die Marktaktivität beeinflusste diese Ordergruppe deutlich weniger. Bei BTC zeigten die festen Orders keine solche Entkopplung – dieser Aspekt gilt daher ausschließlich für ETH.
Diese Ergebnisse stützen gemeinsam die Einschätzung, dass das Handelsvolumen von Kalshis Perpetuals stark von wenigen mechanisierten Handelsströmen abhängt.
Die Beweise sind erdrückend; es ist eine unbestreitbare Tatsache, dass Kalshi das Handelsvolumen in seinem Kontraktmarkt manipuliert.
Ist der Dominoeffekt ausgelöst worden?
Phänomene wie Diskrepanzen zwischen Handelsvolumen und Open Interest werden von Brancheninsidern schon lange erwähnt – doch bisher widmete ihnen zu wenig Aufmerksamkeit, sodass Regulierungsbehörden nicht unter Druck gerieten. Diesmal könnte es jedoch anders sein.
Kalshis politische Verbindungen könnten bei ausweitender Kontroverse verstärkte Aufmerksamkeit nach sich ziehen. Falls politische Gegner diesen Aspekt weiter verfolgen, muss das Unternehmen sowohl Fragen zu Handelsdaten als auch zu politischen Beziehungen beantworten.
Zudem könnten Market Maker ebenfalls folgen und sich zurückziehen. Beni zitierte Berichte über eine Aktienkooperation zwischen Jump und Kalshi und hinterfragte das Anreizverhältnis zwischen Liquiditätsbereitstellung und Plattformbewertung; steigt die regulatorische Aufmerksamkeit, könnte Jump neu bewerten, ob die Fortsetzung der Liquiditätsbereitstellung noch lohnt.
Selbst wenn ein Market Maker seine Handelsaktivitäten als vollständig konform ansieht, verursachen die Beantwortung von Anfragen, die Überprüfung von Strategien und die Erläuterung geschäftlicher Beziehungen Kosten. Übersteigen diese die Kooperationsvorteile, wird ein Rückzug oder eine Reduzierung der Aktivität zur besten Geschäftsoption.
Auch die Finanzierungsseite steht vor denselben Herausforderungen: Wenn reales Handelsvolumen und Gebühren die ursprünglichen Wachstumserwartungen nicht mehr stützen können, könnte die nächste Finanzierungsrunde längere Due-Diligence-Prüfungen, strengere Auflagen oder sogar niedrigere Bewertungen erfordern.
Alles ist ein Kreislauf: Überbewertete DeFi-Protokolle, große Akteure, die TVL manipulieren, PerpDEX, die grobe Methoden zur Volumenaufblähung nutzen – und wenn die Flut zurückgeht, bleibt jeder entblößt.
Diesmal kann Kalshi die US-Regulierungsbehörden wohl nicht länger mit dem Spruch „Es ist einfach nur Geschäft“ täuschen.

