Wie schließt ein gescheiterter BTC-Tresorunternehmen den Delisting-Prozess ab?
 Tapbit Wire
Von Strategy bis Bitmine: In den letzten zwei Jahren sahen wir den Aufstieg zahlreicher Kryptowährungs-Tresorunternehmen (DAT) – einige sammelten massiv BTC durch kontinuierliche Finanzierung, andere setzten stark auf Altcoins wie ETH, wieder andere bisher unauffällige börsennotierte Unternehmen verwandelten sich mittels dieses Modells in öffentliche Krypto-Vermögensverwalter.
Dieses Modell war einst sehr effektiv: Solange die Aktie eines Unternehmens einen Premiumkurs über ihrem bilanziellen Nettovermögen erzielte, konnte es weiter finanzieren, Coins kaufen und so die Marktaufmerksamkeit steigern … Doch haben Sie sich jemals gefragt: Was geschieht, wenn dieses Spiel eines Tages nicht mehr funktioniert – wie soll ein Kryptowährungs-Tresorunternehmen dann aussteigen?
Heute sehen wir diese Antwort am britisch notierten Unternehmen Satsuma: BTC verkaufen, Geschäft schließen, den Großteil des Kapitals an Aktionäre zurückführen – und freiwillig vom Aktienmarkt zurückziehen.
Mit dem geplanten Delisting-Termin am 14. September rückt Satsuma als erster Fall der letzten zwei Jahre der Tresor-Blase näher, der aktiv den Prozess „BTC liquidiert → Kapital zurückgeführt → letztlich delistet“ abschließt – obwohl es ähnliche Fälle gab: Profusa hielt unter Delisting-Druck den Börsenstatus, DigiAsia delistete sich im Zuge einer Fusion und Umstrukturierung, was sich von Satsumas Situation unterscheidet.
Wie kam es bei Satsuma soweit?
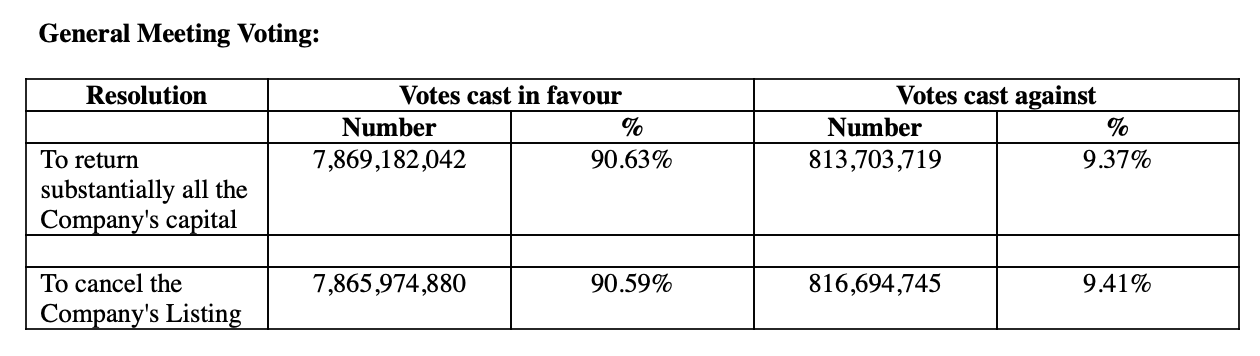
Am 20. Juli 2026 hielt Satsuma eine Aktionärsversammlung ab, um über zwei Sonderbeschlüsse abzustimmen: Erstens die Rückführung des Großteils des Unternehmenskapitals an die Aktionäre; zweitens die Streichung der Notierung auf der FCA-Offiziellen Liste.
Das Ergebnis überraschte nicht: Der erste Beschluss erhielt 90,63 % Zustimmung, der zweite 90,59 %. Nach Zustimmung durch die Aktionäre begann der Vorstand unverzüglich mit der Einstellung der Handelstätigkeiten und verkaufte die verbliebenen 669 BTC.
Dies war keine plötzliche Entscheidung. Tatsächlich befand sich Satsumas BTC-Tresorstrategie schon lange in Schwierigkeiten. Seit dem Wechsel zum Tresormodell hatte Satsuma 1199 BTC angehäuft, doch lag der durchschnittliche Anschaffungspreis bei über 113.000 USD. Mit fallenden BTC-Kursen sank der bilanzielle Wert der BTC-Aktiva rasch – ebenso die Bewertungen durch die Kapitalmärkte.
Im Dezember 2025 verkaufte Satsuma auf einmal 579 BTC – etwa die Hälfte seiner damaligen Bestände – für rund 40 Mio. GBP (ca. 93.057 USD zum aktuellen Wechselkurs). Dies geschah jedoch nicht zur aktiven Reduzierung der BTC-Exposition, sondern zur Bewältigung von Liquiditätsdruck: Das Unternehmen musste eine fällige Wandelschuldverschreibung über ca. 78 Mio. GBP tilgen. Die Lage verbesserte sich danach nicht; BTC fiel weiter, der Cashflow-Druck bei Satsuma verschärfte sich zunehmend.
Zu diesem Zeitpunkt traten die kontraproduktiven Nachteile des BTC-Tresormodells bei Satsuma voll zutage: Sobald das Unternehmen BTC verkaufen musste, um Schulden zu begleichen, wurde der ursprüngliche Zyklus „Finanzierung → Coins kaufen → Refinanzierung“ kaum noch aufrechtzuerhalten.
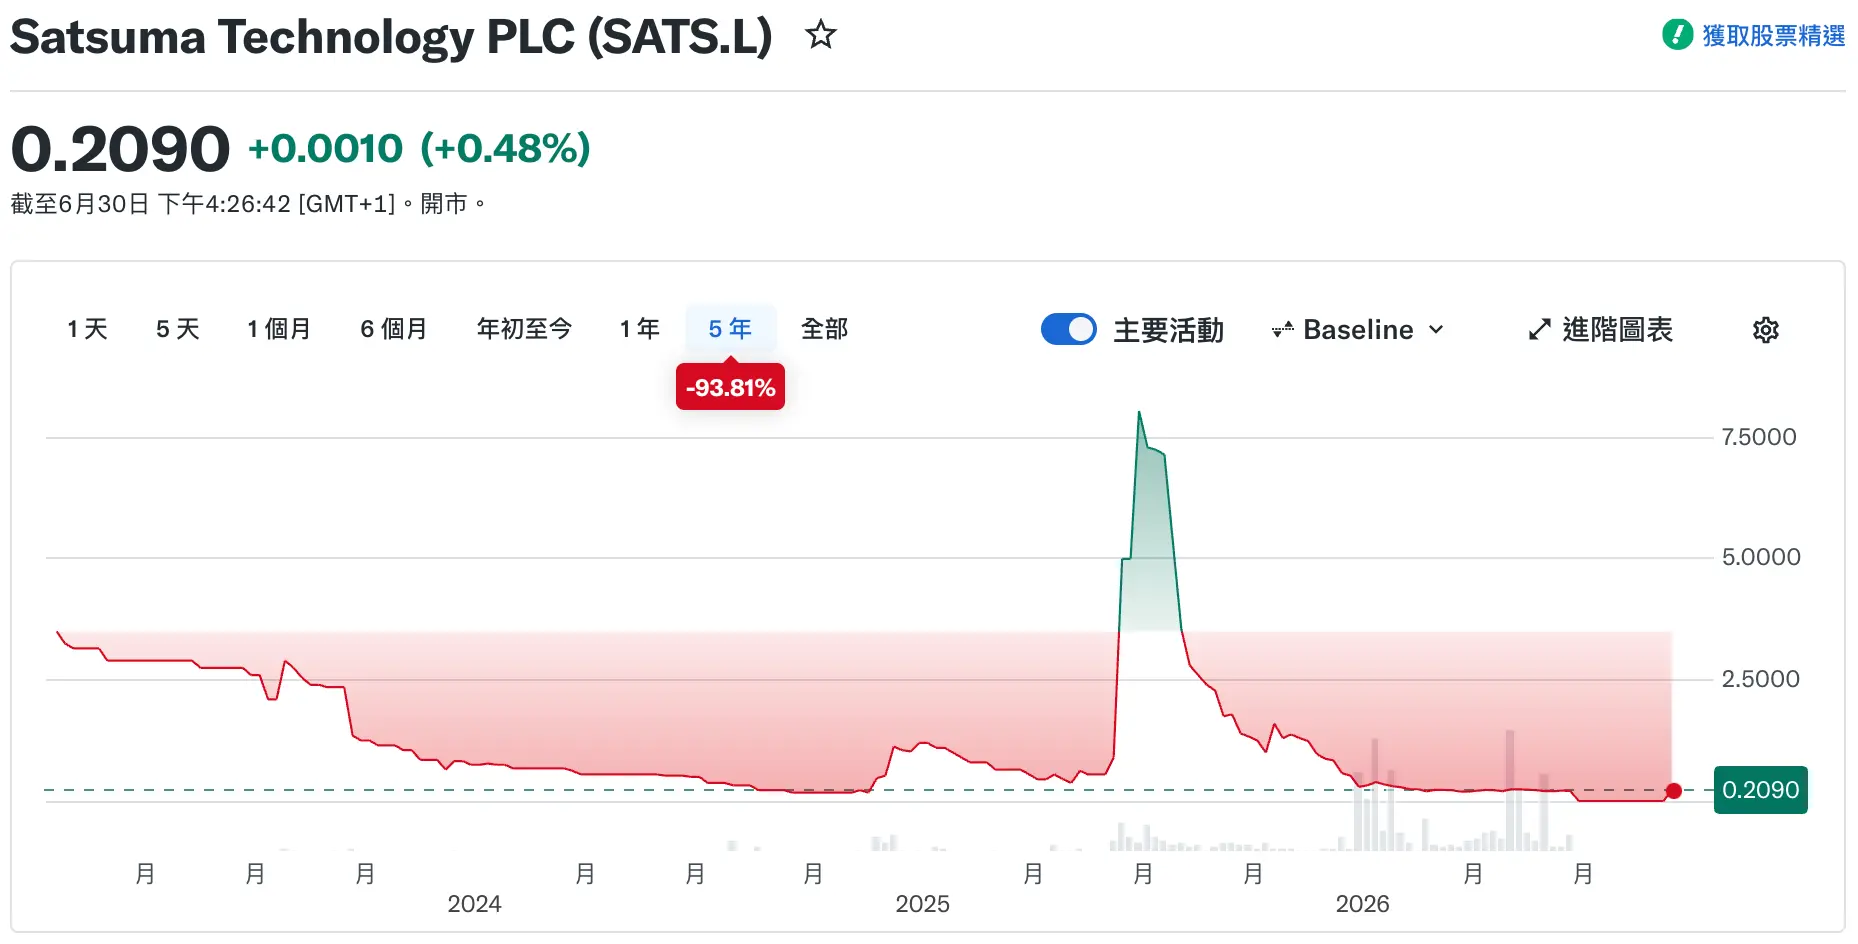
Die Entwicklung des Aktienkurses war noch extremer: Von seinem Höchststand im Juni 2025 bis zur Abstimmung über das Delisting im Juli dieses Jahres war der Kurs von Satsuma kumulativ um rund 99 % eingebrochen; der Marktwert sank zeitweise sogar unter den Wert der gehaltenen BTC.
Anders formuliert: Der Markt war nicht mehr bereit, für dieses BTC-Tresorunternehmen einen Premiumkurs zu zahlen – damit stellte sich zunehmend die Frage nach dem Sinn einer Fortführung dieser börsennotierten Struktur. Im April 2026 forderte Pantera Capital, einer der größten institutionellen Aktionäre Satsumas, öffentlich den Verzicht auf das Tresormodell, den Verkauf der restlichen BTC und die Rückzahlung des Bargelds an die Aktionäre. Daraufhin verlangten Aktionäre mit über 20 % Anteil gemeinsam eine Aktionärsversammlung, die schließlich den Vorschlag zur Kapitalrückführung und zum Delisting vorantrieb.
Letztlich unterstützten über 90 % der Aktionäre die Kapitalrückführung und das Delisting – und Satsuma beendete offiziell seine Geschichte als BTC-Tresorunternehmen.
Welche Schritte muss ein DAT zur freiwilligen Delisting-Anmeldung durchführen?
Die verbleibende Frage ist, wie die Streichung erfolgen soll; Satsuma hat hierfür dem Markt eine vollständige Demonstration geliefert.
Der erste Schritt besteht darin, dass die Hauptversammlung eine außerordentliche Resolution fasst. Ein Unternehmen kann nicht einfach aufgrund einer Entscheidung des Verwaltungsrats beschließen, die börsennotierte Gesellschaft zu schließen. Zunächst mussten die Aktionäre von Satsuma darüber abstimmen, ob sie einer Kapitalrückzahlung und der Aufhebung der Börsenzulassung zustimmen.
Der zweite Schritt ist die Ermittlung der endgültigen berechtigten Aktionäre für die Kapitalrückzahlung sowie der anzuzahlenden Aktien. Satsuma wählte die Kapitalrückzahlung über „B-Aktien“; nach Abschluss der Anmeldefrist belief sich die endgültig bestätigte Stückzahl auf 11.235.874.700 Aktien. Dies ist entscheidend, da die pro Aktie auszuzahlende Summe hauptsächlich von zwei Faktoren abhängt: dem verbleibenden Vermögen des Unternehmens und der Anzahl der am Verteilungsverfahren beteiligten Aktien.
Der dritte Schritt umfasst den Verkauf der BTC, die Geschäftsaufgabe und die Bilanzbereinigung – zugleich der kritischste Schritt im DAT-Ausstiegsprozess: Die börsennotierte Gesellschaft mit BTC-Bestand wird in eine Abwicklungs-Gesellschaft verwandelt, die auf die Auszahlung des verbleibenden Bargelds wartet. Vom 24. bis 31. Juli verkaufte Satsuma sämtliche verbliebenen 669 BTC für insgesamt rund 31,91 Mio. £ (ca. 64.226 $ zum aktuellen Wechselkurs).
Der vierte Schritt ist die gerichtliche Bestätigung des Kapitalrückzahlungsplans – ein relativ besonderer Aspekt des britischen Gesellschaftsgesetzes. Am 8. September genehmigte das High Court of England die Streichung von 11.235.874.700 „B-Aktien“ durch Satsuma sowie die Rückzahlung von rund 30,72 Mio. £ an die Aktionäre; damit betrug die Rückzahlung je „B-Aktie“ 0,002734 £.
Der fünfte und letzte Schritt ist die Streichung vom Handel und die abschließende Vermögensverteilung an die Aktionäre. Gemäß dem von Satsuma zuvor angekündigten Zeitplan erfolgt die Streichung am 14. September; die berechtigten Aktionäre erhalten ihre „Rückerstattung“ voraussichtlich am 28. September. Erst dann gilt ein BTC-Tresorunternehmen als vollständig ausgestiegen.
Eine weitere Herausforderung für Tresorunternehmen
Die Geschichte von Satsuma lässt sich nicht einfach als gescheitertes Beispiel des Kryptowährungs-Tresor-Modells verstehen. Denn führende Unternehmen wie Strategy und Bitmine bauen ihr Vermögen weiter aus; kleinere DATs mit begrenzten Finanzierungsmöglichkeiten jedoch stehen vor der Situation, dass bei fallendem BTC-Kurs auch der Aktienkurs unter den Nettowert sinkt und selbst die Beschaffung von Kapital schwer wird – dann ist „weiteres Horten von Coins“ keine einzige Lösung mehr.
In gewissem Sinne ist der Kauf von BTC nur die erste Hälfte der Reise eines Tresorunternehmens; der Ausstieg bildet die zweite, unvermeidliche Hälfte. Der Prozess von Satsuma – von der Aktionärsabstimmung über die Liquidation der BTC, die Kapitalrückzahlung, die gerichtliche Genehmigung bis hin zur endgültigen Streichung – liefert zukünftigen Marktteilnehmern ein recht umfassendes „Ausstiegs-Handbuch“.
Je mehr Unternehmen den DAT-Pfad betreten, desto stärker muss der Markt womöglich auch einen weiteren Indikator ins Blickfeld rücken: Ein Tresorunternehmen muss nicht nur in der Lage sein, BTC zu kaufen, sondern auch, Vermögenswerte bei veränderten Spielregeln sicher an die Aktionäre zurückzugeben.