Die Linera-Community-Fundraising ist unerwartet abgekühlt – warum verkauft sich das „a16z-Konzept“ schlecht?
 Tapbit Wire
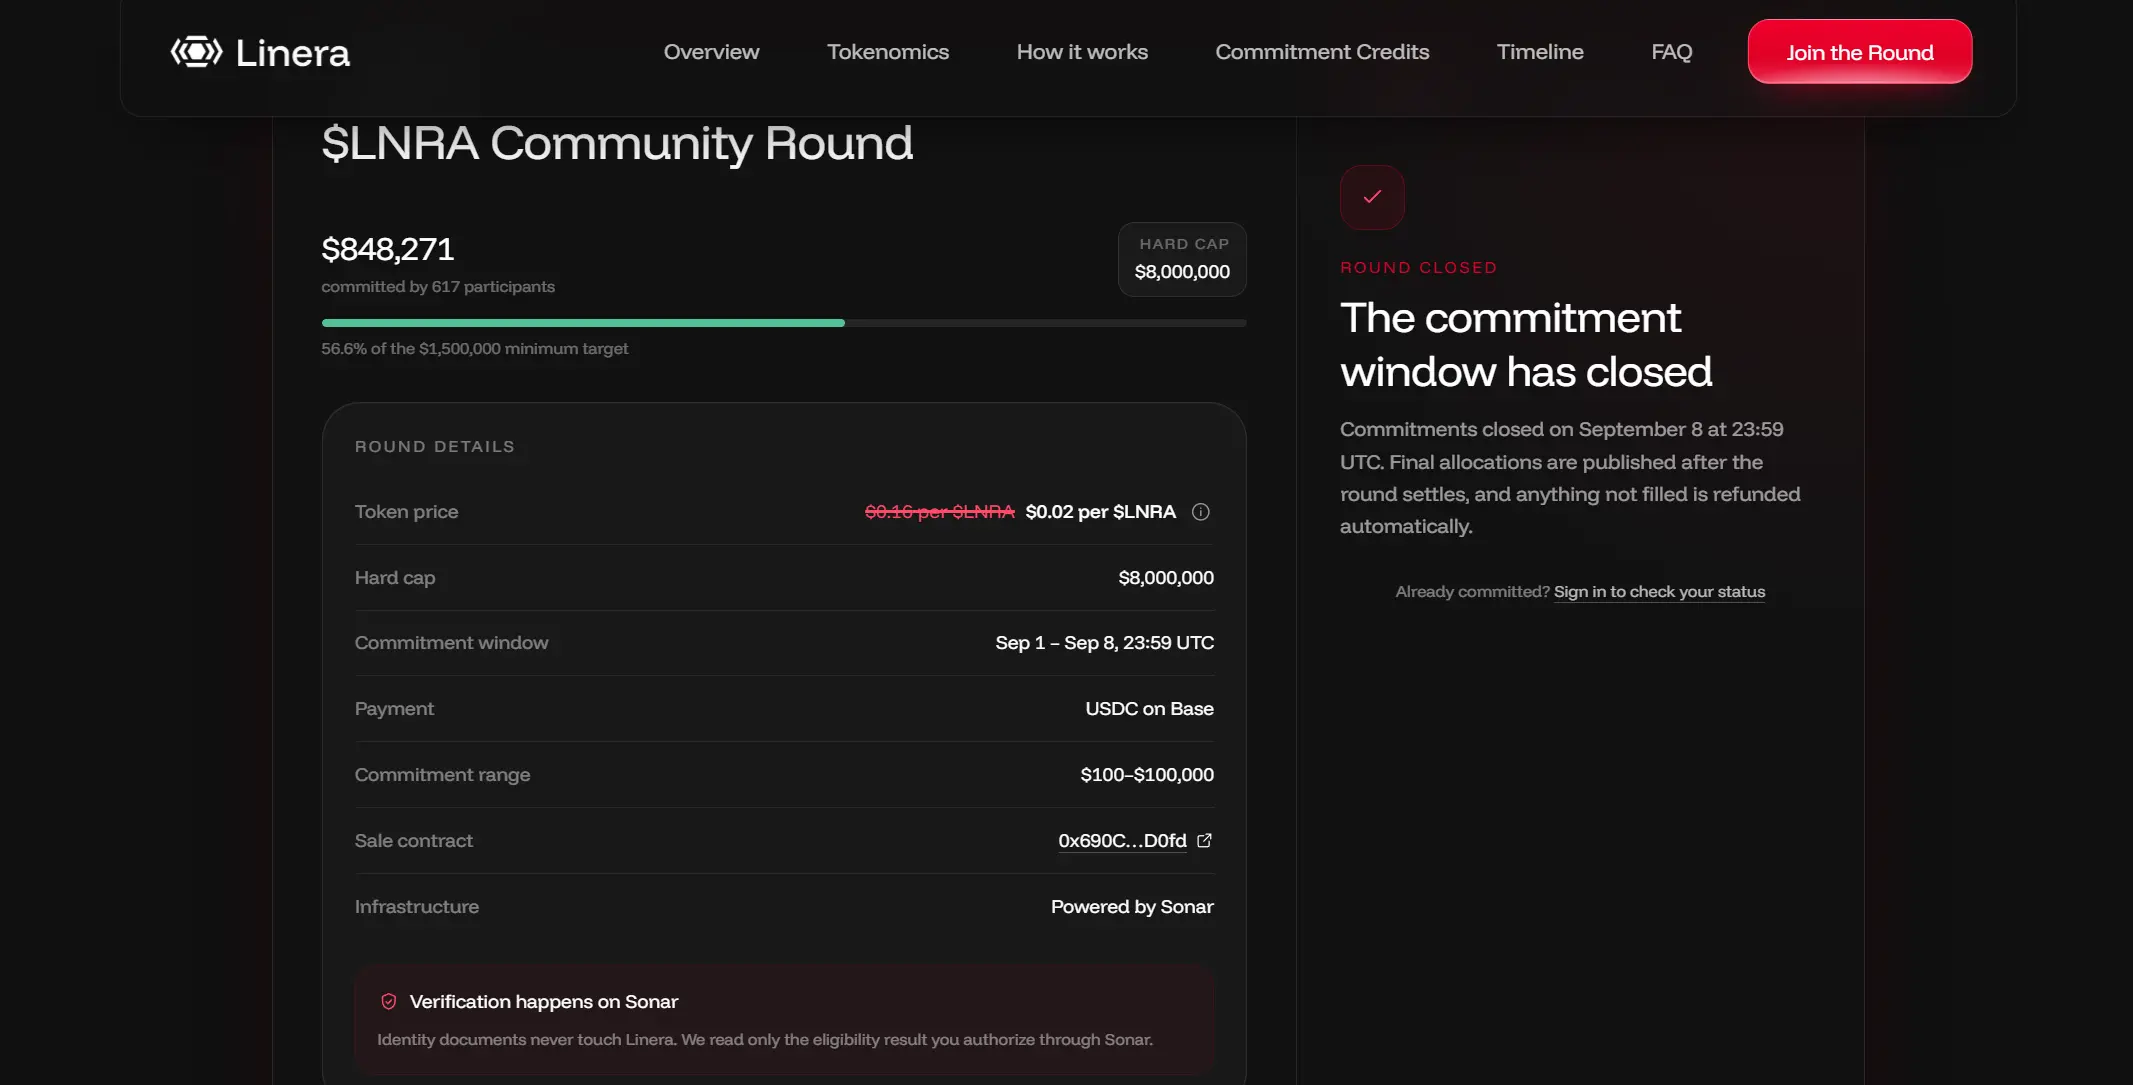
Am 9. September kündigte Linera das Ende der $LNRA-Community-Fundraising-Runde an und berichtete über insgesamt 848.000 US-Dollar aus 617 Teilnehmern in 69 Ländern – knapp unter dem Mindestziel von 1,5 Mio. US-Dollar. Die offizielle Mitteilung bestätigte die vollständige Rückzahlung an die Teilnehmer-Wallets.
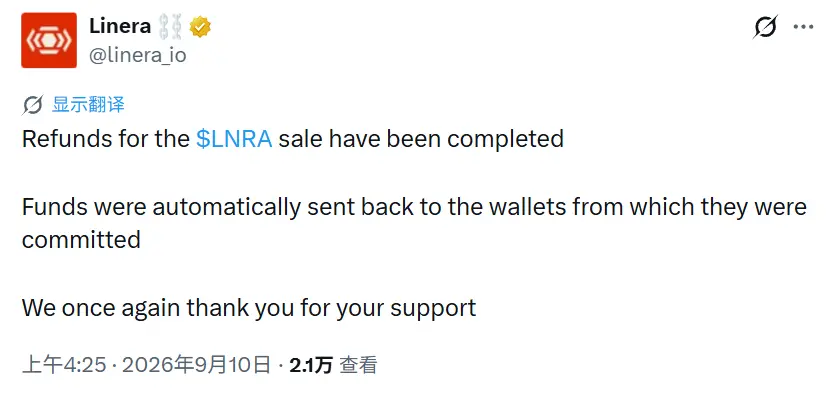
Linera wird von Institutionen wie a16z unterstützt, hat in zwei Finanzierungsrunden über 10 Mio. US-Dollar eingesammelt und galt einst als Kandidat für die nächste öffentliche Blockchain im Kapitalmarkt. Der Community-Preis betrug 0,16 US-Dollar; der offizielle Promo-Preis lag bei nur 0,02 US-Dollar, zudem gab es Badge-Boni zur Anreizung. Trotzdem wurde die Schwelle von 1,5 Mio. US-Dollar nicht erreicht – der Markt glaubt diesmal nicht mehr an die Traumrate!
Vom Diem-Erbe bis zu Predictions-Märkten: Linera in den letzten drei Jahren
Laut offiziellen Angaben ist Linera eine Layer-1-Blockchain mit Mikrochain-Architektur, bei der jeder Nutzer und jede App ihre eigene leichte Ausführungs-Chain für parallele Verarbeitung nutzt.
Von 2022 bis 2023 positionierte man Linera als hochperformante Next-Gen-Blockchain mit Fokus auf Echtzeitanwendungen und geringerer Latenz. Gründer Mathieu Baudet forschte zuvor bei Meta im Bereich FastPay; die offizielle Mitteilung behauptet, diese Arbeit sei nun in eine funktionierende Blockchain umgesetzt worden.
In dieser Zeit entwickelte Meta auch Diem – das Nachfolgeprojekt der früheren Libra-Stablecoin-Initiative, das später wegen regulatorischer Probleme gestoppt wurde. Nach der Auflösung des Diem-Teams gründeten einige Mitglieder Aptos und Sui (beide nutzen Move), während Linera Rust verwendet.
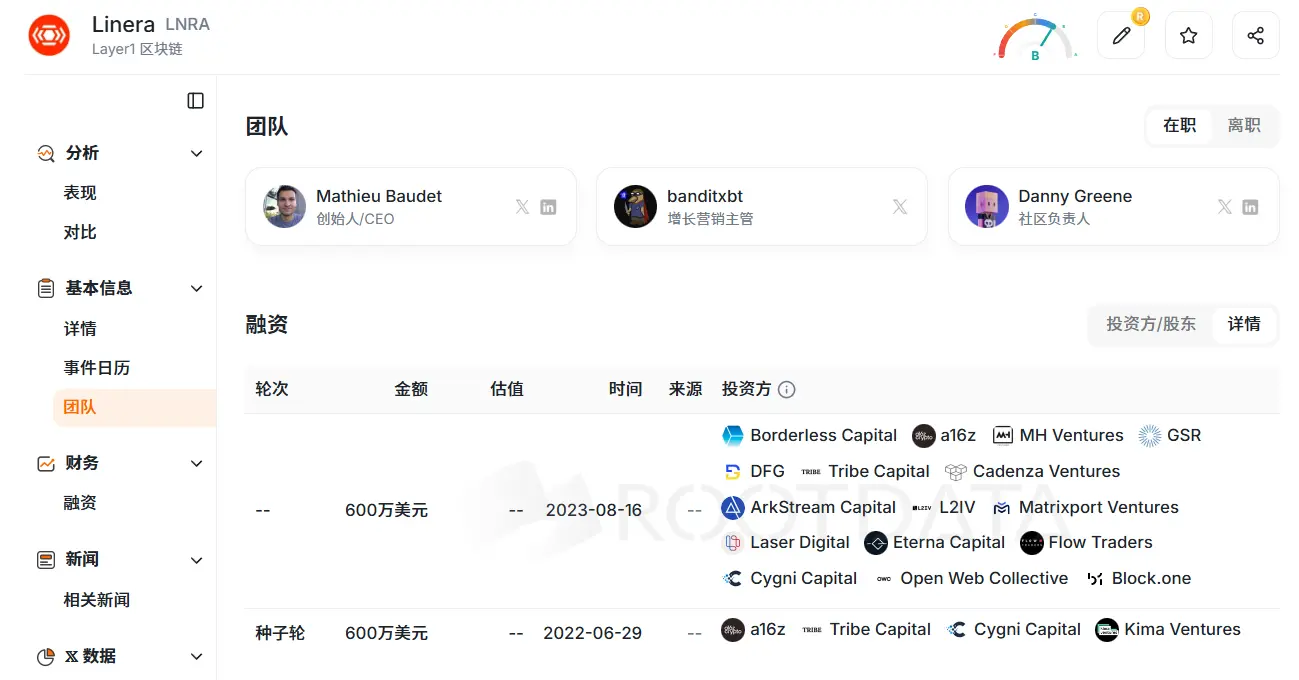
Bei der Finanzierung schloss Linera im Juni 2022 eine Seed-Runde über 6 Mio. US-Dollar ab mit Investoren wie a16z, Tribe Capital, Cygni Capital und Kima Ventures. Im August 2023 folgten weitere 6 Mio. US-Dollar mit weiterer Beteiligung von a16z sowie Borderless Capital, GSR, DFG, Matrixport Ventures und Flow Traders – insgesamt ca. 12 Mio. US-Dollar.
Der Mainnet ist nach über drei Jahren noch nicht gestartet; stattdessen ergänzte das Produktteam später einen kurzzyklischen On-Chain-Predictions-Markt namens Linera Markets, bei dem Preisschwankungen alle Minute stattfinden – u. a. für BTC, ETH und SOL.
Im August veröffentlichte Baudet eine Neuformulierung der Narrative: Kurzzyklische Predictions-Märkte – etwa die Fünf-Minuten-BTC-Preisschwankung – seien allgemein beliebter als erwartet. Linera Markets mit einer Ein-Minute-Marktstruktur wurde vom Testprodukt zur externen Hauptnarrative erhoben, um Anwendungen zu schaffen und Chain-Einnahmen zu generieren.
Die offizielle Mitteilung besagt, dass Linera Markets seit über 25 Wochen im Testnet läuft, mit rund 85 Mio. Transaktionen und über 50.000 Nutzern; auf der Verkaufsseite heißt es, die tägliche Teilnahme überschreite 8.000 Personen.
Daraufhin startete der öffentliche Verkauf der Community-Runde: Die Voranmeldung öffnete Ende August, das Fenster am 1. September – ursprünglich bis zum 8., dann um zehn Stunden verlängert. Das Mindestziel lag bei 1,5 Mio. US-Dollar, die Obergrenze bei 8 Mio. US-Dollar.
Laut offizieller Verkaufsseite müssen Teilnehmer zunächst die Identitätsverifizierung auf Sonar abschließen, dann USDC auf der Base-Chain verwenden; Mindestkauf: 100 US-Dollar, Wallet-Obergrenze im offenen Pool ca. 100.000 US-Dollar. US-Investoren müssen akkreditiert sein und ihr Kapital zwölf Monate sperren; in einigen Regionen ist die Registrierung nicht möglich.
Das Testnet-Badge entspricht einem separaten Airdrop (ca. 1 % der Gesamttokens); während der Community-Runde hatten Badge-Inhaber Vorrang im reservierten Pool, andere Nutzer traten in den offenen Pool ein – Überschüsse wurden anteilig verteilt.
Der Community-Preis betrug 0,16 US-Dollar – entspricht einer vollständig verwässerten Bewertung von 160 Mio. US-Dollar. Die ersten 1,6 Mio. US-Dollar Kaufvolumen gewährten den Founder-Status; nach Mainnet-Start und Abschluss einer Transaktion in der offiziellen App vor Token-Generierung erhielten Nutzer Belohnungen im Verhältnis 7:1 aus der Community-Reserve – berechnet zu 0,02 US-Dollar pro Token.
Die Ergebnisse dieses Community-Verkaufs waren jedoch enttäuschend. Am Tag nach Öffnung des Fensters betrug das Abonnementvolumen etwa 1,1 % der Hardcap, wobei viele Nutzer die früheren Projektbehauptungen zur Benchmarking-Leistung führender Handelsanwendungen und zur Ausrichtung mit Bewertungen institutioneller Runden in Frage stellten.
Einige kritisierten zudem, dass die Verkaufsregeln schwer verständlich seien – insbesondere die Anwendbarkeit zusätzlicher Token und die Entsperrzeiten blieben unklar; zudem wurden zahlreiche Adressen aus Asien während des KYC-Prozesses gesperrt. Der KOL On-chain Expert meinte, Linera hätte – gestartet im selben Zyklus wie Aptos und Sui – möglicherweise als lukratives Airdrop-Ziel wahrgenommen werden können; aktuell zeigen Privatanleger jedoch weniger Bereitschaft, institutionelle Narrative zu übernehmen.
Insgesamt wurden 848.000 US-Dollar eingesammelt – etwa 56,6 % der Mindestschwelle und rund 10,6 % der Hardcap; die offizielle Ankündigung bestätigte, dass das Mindestziel verfehlt wurde. Chief Product Officer Ryan Trost erklärte, das Team umfasse etwa fünf Personen mit begrenzten Ausgaben; das Ziel dieser Runde sei es gewesen, Token an Kernnutzer zu verteilen, die sich vor Erzielung von Einnahmen engagieren wollten. Der durchschnittliche Kaufbetrag von Testnetz-Nutzern lag höher als erwartet, doch die Zahlen zeigen, dass diese Runde rückerstattet werden muss.
Der Primärmarkt kühlt ab – nicht nur bei Linera
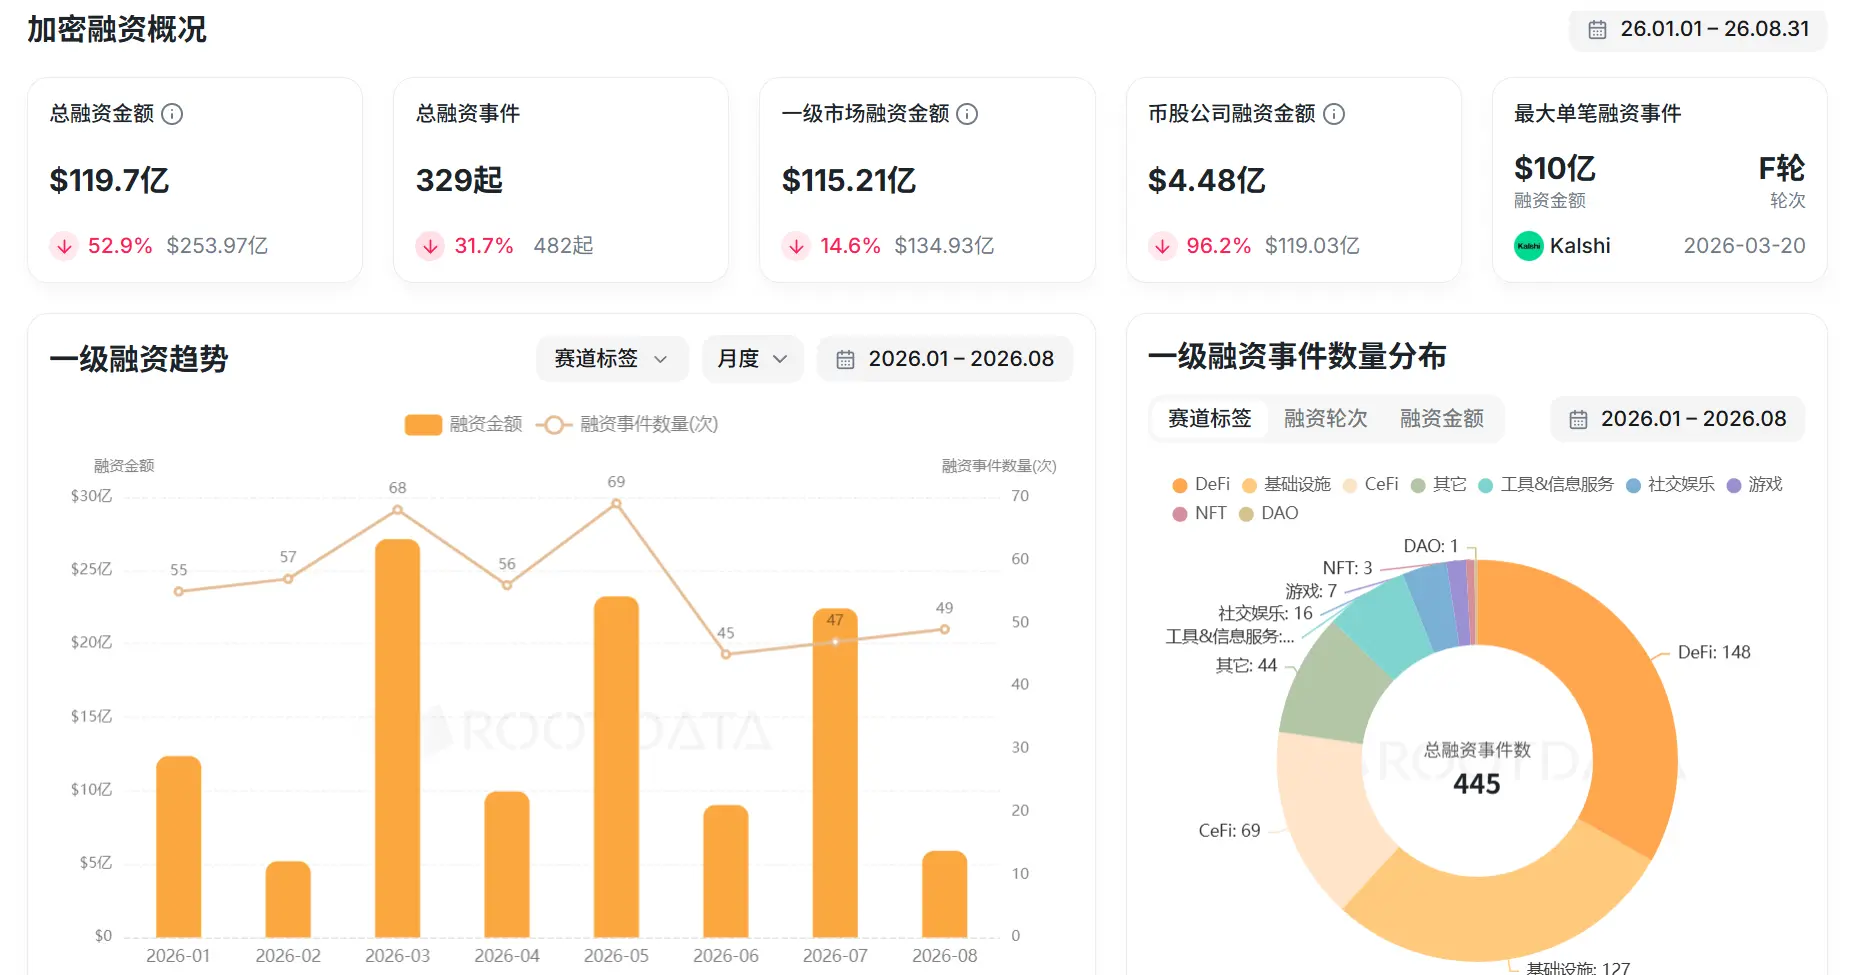
Betrachtet man den Kontext breiter, ist Lineras Situation kein Einzelfall. Laut RootData belief sich die gesamte offengelegte Finanzierung in der Kryptoindustrie von Januar bis August 2026 auf rund 11,97 Mrd. US-Dollar – ein Rückgang von ca. 52,9 % gegenüber dem Vorjahr; davon entfielen etwa 11,52 Mrd. US-Dollar auf den Primärmarkt (−14,6 % Jährlich) und 329 Finanzierungsrunden (−31,7 % Jährlich). Die Struktur des Kryptomarktes hat sich verändert: Die Gesamtfinanzierung wird weiterhin von wenigen Großtransaktionen getragen, während institutionelle Investitionen zunehmend konzentriert sind.
Öffentliche Verkäufe, an denen Privatanleger direkt teilnehmen können, sind noch deutlicher geschrumpft. Daten zur öffentlichen Platzierung zeigen: Im ersten Quartal 2026 beliefen sich ICOs, IDOs und IEOs auf insgesamt rund 390 Mio. US-Dollar bei 105 Events. Bis Anfang Juni sank dies auf rund 58 Mio. US-Dollar bei 37 Events – sowohl das Aufkommen als auch die Anzahl der Events lagen deutlich unter dem Niveau des ersten Quartals. Im ersten Quartal 2025 erreichte man noch rund 849 Mio. US-Dollar bei 429 Events.
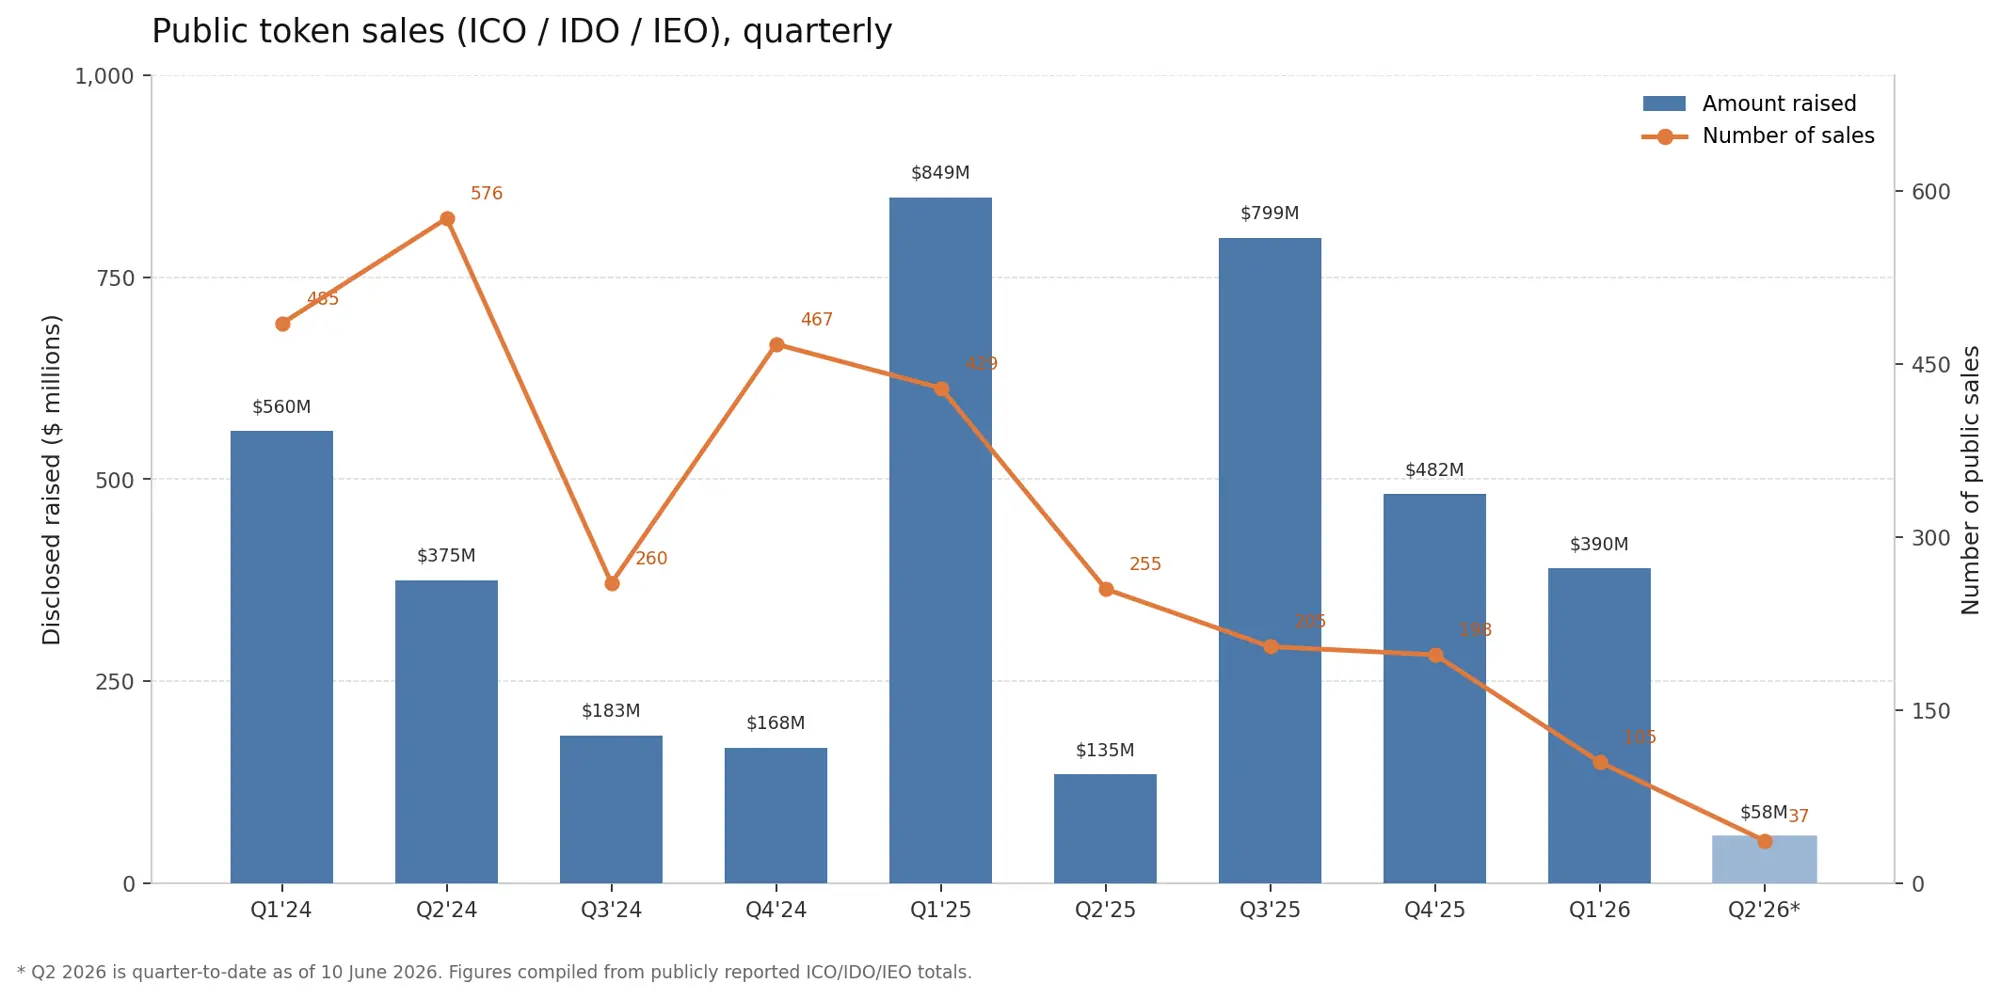
Dies zeigt, dass das Kapital, das bereit ist, frühzeitige Unsicherheiten im Primärmarkt einzugehen, zurückgeht – verbliebene Mittel wählen Projekte zunehmend selektiv aus.
Auch viele Starprojekte entwickelten sich am Sekundärmarkt enttäuschend. MegaETH wurde vor dem Marktstart auf eine FDV von 6 Mrd. US-Dollar spekuliert, startete offiziell am 30. April dieses Jahres mit einer Eröffnungs-FDV zwischen 1,6 und 2 Mrd. US-Dollar und erreichte am Listing-Tag ihr Höchstniveau. Zum Zeitpunkt der Erstellung lag der Preis bei 0,037 US-Dollar, die FDV bei nur 370 Mio. US-Dollar – ein Rückgang von 80 % vom Höchststand.
Monad sammelte 2024 in einer von Paradigm geführten Finanzierungsrunde rund 225 Mio. US-Dollar ein und absolvierte im November 2025 einen öffentlichen Verkauf auf Coinbase mit einem Volumen von rund 269 Mio. US-Dollar. Nach dem Launch stieg die FDV zeitweise auf nahezu 4,7 Mrd. US-Dollar, liegt aktuell aber bei rund 2,3 Mrd. US-Dollar – ein Rückgang von 52 % vom Höchststand.
Plasma nutzte dasselbe Sonar-System für den öffentlichen Verkauf wie Linera, zielte auf 50 Mio. US-Dollar ab, wurde aber mit 373 Mio. US-Dollar stark überzeichnet und zu einer FDV von 500 Mio. US-Dollar bewertet. Am ersten Handelstag stieg der Token auf ein Allzeithoch von 1,68 US-Dollar pro Token, fiel danach jedoch stark ab und notiert aktuell bei rund 0,084 US-Dollar – ein Minus von 95 % vom Höchststand. Zum Zeitpunkt der Erstellung beträgt die voll dilutierte Bewertung rund 650 Mio. US-Dollar; nahezu sämtliche nach dem Listing entstandene Aufwertung ist damit verloren.
Früher war der Primärmarkt bereit, für Geschichten zu zahlen: War die Erzählung überzeugend genug und die Liquidität hoch, konnten öffentliche Platzierungen vollständig platziert oder sogar überzeichnet werden. Seit Beginn dieses Jahres sinken jedoch Umfang und Zahl öffentlicher Verkäufe gleichzeitig. Linera trat mit Bewertungen aus dem alten Zyklus und einer neuen Erzählung ein – doch der Gesamtmarkt ist nicht mehr bereit, die Traumrate zu kaufen.
Die Erzählung lässt sich aktuell schwer verkaufen
Tatsächlich stehen auch bereits gestartete Public Chains vor Herausforderungen. Da immer leistungsfähigere neue Chains auf den Markt drängen, ähnelt der Blockspace alter Chains zunehmend einem homogenen Gut; Nutzer und Transaktionsgebühren werden von wenigen Netzwerken mit Anwendungen abgezogen. Allein hohe Durchsatzraten und Zero-Knowledge-Beweise reichen nicht mehr aus, um neue Bewertungen zu begründen.
Daher beginnen auch alte Chains, eigene Produkte zu entwickeln.
Am 8. September veröffentlichte die Ethereum-Layer-2-Lösung Scroll im Governance-Forum einen Fortschrittsbericht: Sie plant, schrittweise von einer allgemeinen zkEVM zu einem dedizierten Netzwerk rund um das KI-Produkt Compass überzugehen – mit einer Übergangsphase von etwa neun Monaten. Dies ist noch kein formaler Vorschlag; weitere Schritte zur Netzwerkumstellung sowie Entscheidungen, die einer DAO-Abstimmung bedürfen, werden separat vorgeschlagen.
Zu den Produkten zählen die nutzerorientierte Plattform Compass, die Compass-API mit Anbindung an über dreißig große Modelle, die Datenschutzschicht CENO sowie das Zahlungsabwicklungsprodukt USX. Das Team berichtet, CENO habe bereits mit über dreißig potenziellen Kunden Kontakt aufgenommen, zwölf davon befinden sich aktuell in einer Proof-of-Concept-Phase, während Compass noch in der frühen Phase der Verbraucher-Validierung steht.
Ähnliche Initiativen beschränken sich nicht auf dieses Beispiel allein. MegaETH hat seinen spekulativen MegaMafia-Accelerator eingestellt und fokussiert sich nun auf selbstentwickelte Consumer-Anwendungen; zudem werden Einnahmen aus dem Stablecoin USDm für Rückkäufe und Burn-Vorgänge genutzt. Auch Arbitrum, Sei und Sophon diskutieren Maßnahmen, um Anwendungen und Transaktionsgebühren wieder stärker in ihre eigenen Systeme zu integrieren.
Xiao Feng von Wanxiang Blockchain schrieb dieses Jahr, dass etwa 90 % der Krypto-Projekte immer noch klare Nutzer, nachhaltige Einnahmen oder regulatorische Compliance fehlen. Die nächste Phase wird sich auf Einnahmen, Stabilität und Verbindungen zur Realwirtschaft konzentrieren, da Whitepapers und Performance-Kennzahlen allein die Bewertungen nicht mehr stützen können.
Käufer bieten nicht mehr anhand der Größe der Geschichte, sondern fokussieren sich stärker darauf, ob es Nutzer und Einnahmen gibt. Mit anderen Worten: Der Weg, allein durch Narrative die FDV aufzublähen, ist kaum noch gangbar. Die Richtung des Kryptokapitalmarkts hat sich verändert.