CPI entfacht Erwartungen an Zinserhöhung! Kryptomarkt erlebt Doppelschlag mit fast 100.000 Liquidationen
 Tapbit Wire
Das US-Arbeitsministerium veröffentlichte am Freitag die August-CPI: Gesamtpreise stiegen um 3,4 % gegenüber dem Vorjahr und um 0,4 % gegenüber dem Vormonat – beides entsprach den Markterwartungen. Die Kern-CPI (ohne Nahrungsmittel und Energie) verlangsamte sich auf 2,4 % J/J, der niedrigste Wert seit März 2021; jedoch stieg sie M/M um 0,3 %, über der erwarteten Rate von 0,2 %. Benzinpreise erhöhten sich M/M um 3,9 % und trugen zu mehr als einem Drittel des gesamten monatlichen Anstiegs bei; der Energieindex stieg M/M um 2,1 %.
An den Aktienmärkten fielen vor Veröffentlichung der Daten die asiatisch-pazifischen Märkte durchgängig: Der Nikkei 225 schloss 1,93 % tiefer, der koreanische KOSPI 1,76 % tiefer; die vier wichtigsten chinesischen A-Aktienindizes eröffneten niedriger und schlossen ebenfalls im Minus. Nach Veröffentlichung stiegen US-Aktien zunächst, gaben dann aber nach – letztlich schlossen alle drei Hauptindizes im Plus: S&P 500 +0,9 %, Dow Jones und Nasdaq je ca. +1 %. Dennoch verzeichneten alle drei Indizes wöchentlich ein Minus.
Zudem schloss die Rendite der 10-jährigen US-Staatsanleihe bei 4,974 % – nahe der 5 %-Marke – verglichen mit 4,783 % vor einer Woche. Brent-Rohöl schloss an diesem Tag bei 104,61 USD je Barrel; die wöchentliche Steigerung betrug über 8 %, getrieben durch Houthi-Angriffe auf saudische Energieanlagen und Transportrisiken in der Straße von Hormus.
Der Kryptomarkt zeigte ein Muster aus erstem Rückgang, anschließender Erholung und danach erneutem Rückgang. Bitcoin sackte nach Datenveröffentlichung kurz auf ca. 76.000 USD ab, erreichte dann einen Hochstand von 79.837 USD; der 50-Tage-Durchschnitt überschnitt kurzfristig den 200-Tage-Durchschnitt. Doch mit rasch steigenden Zinserhöhungs-Erwartungen fiel der Kurs wieder – der ‚Goldene Schnitt‘ wurde noch am selben Tag ungültig. Ethereum stieg kurzzeitig wieder über 2.600 USD und zeigte damit mehr Widerstandskraft als Bitcoin.
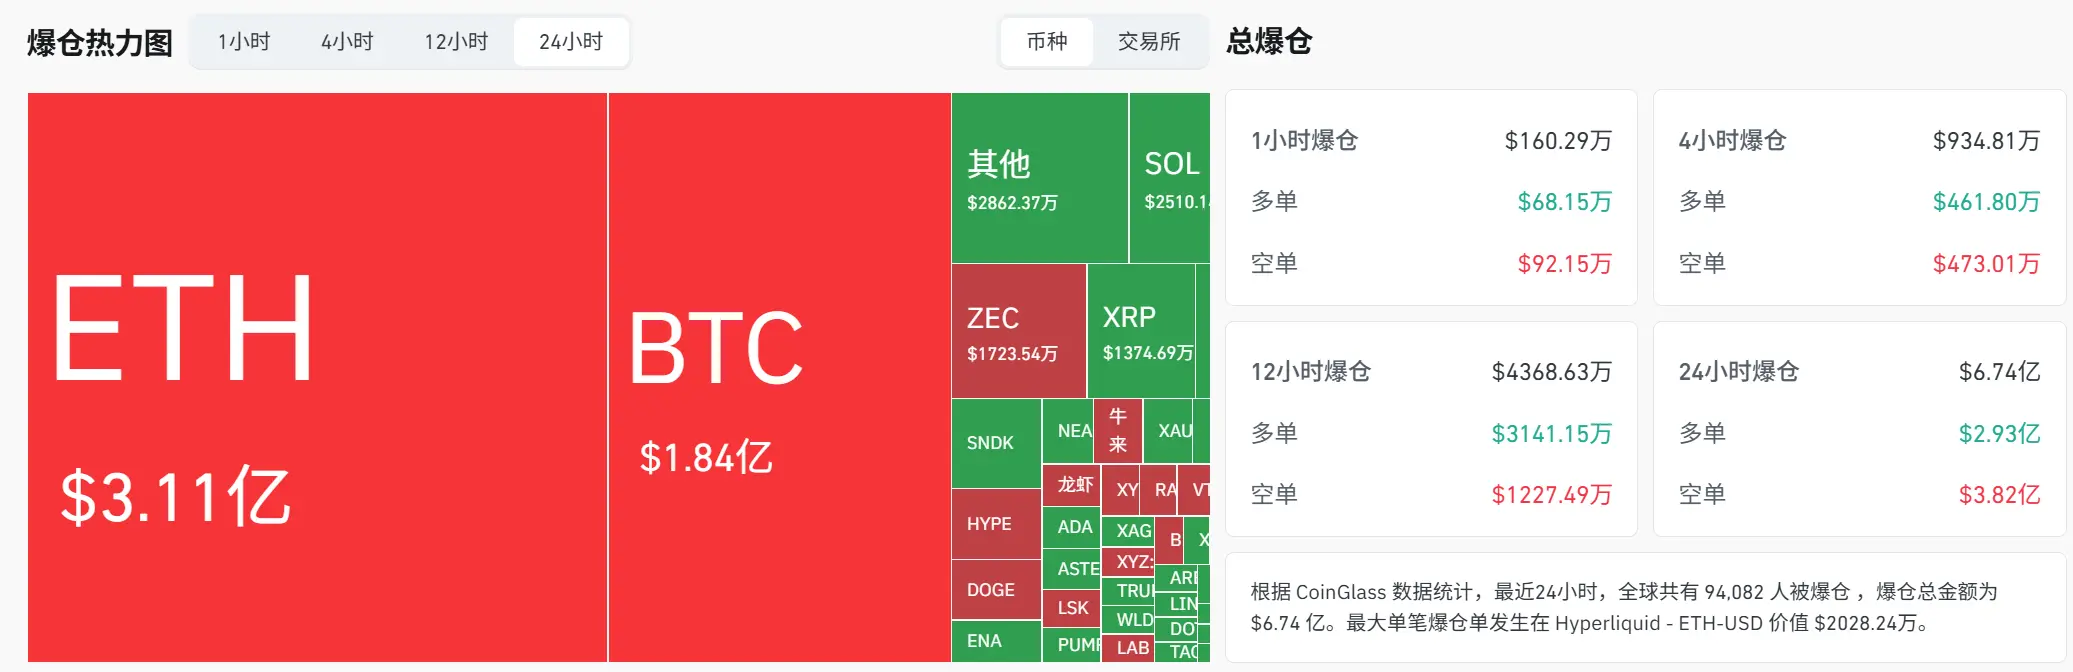
Laut Coinglass-Daten belief sich die gesamte Liquidation innerhalb von 24 Stunden zum Zeitpunkt der Berichterstattung auf 674 Mio. USD; rund 94.000 Trader wurden liquidiert. Ethereum führte mit 311 Mio. USD Liquidationen, Bitcoin mit 184 Mio. USD. Die größte Einzel-Liquidation erfolgte bei Hyperliquid im ETH-USD-Handel mit ca. 20,28 Mio. USD.
Wahrscheinlichkeit für Zinserhöhung steigt auf 80 % – Entscheidung der Fed nächste Woche ungewiss
Für die Fed war das Gewicht der August-CPI bereits vor Veröffentlichung hoch. Analysten der Bank of America bezeichneten die August-NFP-Daten als Vorspeise; die eigentliche Hauptmahlzeit, die die Richtung der Sitzung vom 15.–16. September bestimmen werde, sei die CPI. Sie gehen davon aus, dass außer einer deutlichen Überraschung nach unten bei der Beschäftigung die NFP-Daten kaum noch entscheidend für eine Zinserhöhung sein werden – und halten ihre Prognose für eine Erhöhung im September aufrecht. Die danach veröffentlichten NFP-Daten (+162.000) lagen etwa dreimal über der Erwartung und beschleunigten die Diskussion um eine Zinserhöhung bereits vorab.
Nach Veröffentlichung der CPI verschob sich die Marktmeinung zur nächsten Fed-Sitzung klar in eine ‚hawkish‘ Richtung. Aktuelle Polymarket-Daten zeigen eine 80%-Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte am 16. September, eine 21%-Chance für unveränderte Zinsen und ca. 1 % für eine Erhöhung um mehr als 50 BP; die Wahrscheinlichkeit für Zinssenkungen liegt unter 1 %. Vor der CPI-Veröffentlichung war unveränderte Zinsen lange Zeit die wahrscheinlichste Option – bis sie zum Zeitpunkt der Datenveröffentlichung rasch von der Erhöhungsoption überholt wurde.
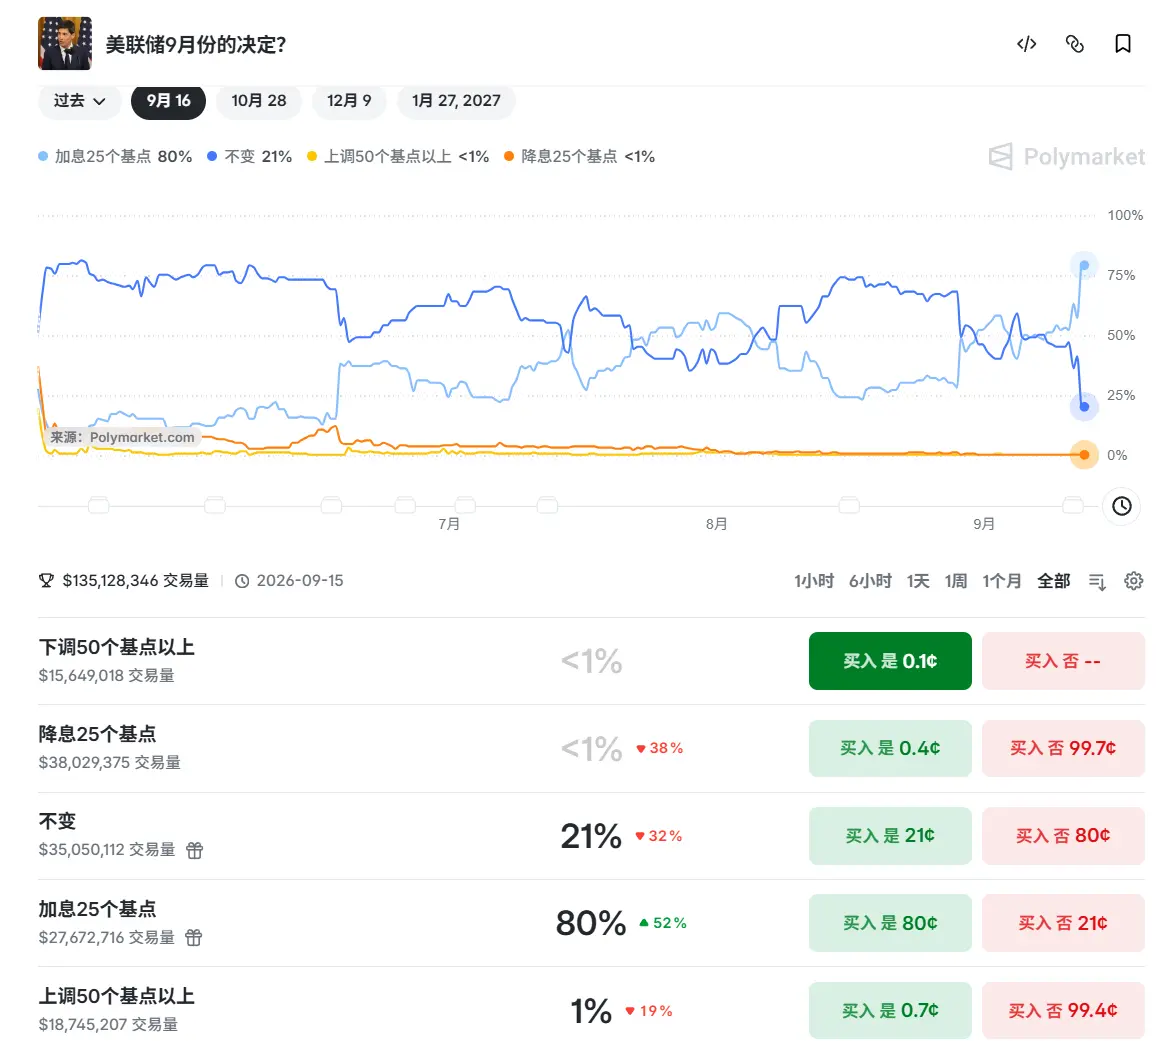
CICC Research stellt fest, dass die August-CPI bereits die Fed-Zinserhöhungs-Schwelle erreicht hat; man erwartet eine Erhöhung um 25 BP am 16. September sowie möglicherweise eine Senkung der Arbeitslosenprognose und eine Erhöhung der Inflationsprognose – ein klares Signal für eine restriktivere Haltung. Das Finanzblog Zero Hedge betont: Die Kern-CPI ist heiß, die ‚Super-Kern-CPI‘ noch heißer – Preise für Bildungs- und Kommunikationsdienstleistungen stiegen historisch stark, insbesondere Mobilfunktarife erreichten Rekordhöhen.
Alexandra Wilson-Elizondo von Goldman Sachs bemerkte, dass die CPI zwar oberflächlich den Erwartungen der Anleger entsprach, doch die Spannung vor der Zinsentscheidung nächste Woche erhöhte. Sie sieht darin kaum Hinweise darauf, dass die Inflation kurzfristig wieder auf Zielkurs zurückkehrt – und dass einige aktuelle Inflationsdruckfaktoren nicht vollständig widergespiegelt sind.
Energie bleibt hier eine exogene Variable. Houthi-Angriffe auf saudische Energieanlagen, Transportrisiken in der Straße von Hormus sowie die Schließung saudischer Ost-West-Ölpipelines verschärfen weiterhin die Versorgungsbedenken. Hohe Ölpreise kombiniert mit hohen Zinsen führen Wall Street nun dazu, die Frage neu zu stellen: Wie lange bleiben die Zinsen hoch – und können Politikmaßnahmen die Inflation eindämmen, ohne Wirtschaft und Unternehmensgewinne massiv zu belasten?
RBC Capital Markets korrigierte seinen Zinspfad für dieses Jahr von früheren Zinssenkungserwartungen auf drei Zinserhöhungen. Man geht davon aus, dass hohe Zinsen Unternehmensgewinne und Aktienbewertungen weiter belasten könnten. Nick Timiraos, Fed-Mundstück, schrieb kürzlich, Anleger seien sich praktisch einig, dass die Fed nächste Woche erstmals seit drei Jahren die Zinsen anheben wird – die schwierigere Frage sei vielmehr, was danach kommt.
Fast niemand innerhalb der Fed glaubt, dass eine einzelne Erhöhung um 25 BP ausreichen würde, um die Inflation zu senken. Falls nächste Woche erhöht wird, interpretieren dies die meisten Anleger als Korrektur des bisherigen Zinsniveaus – die Erhöhung wäre dann eher der Beginn einer Korrektur und daher wohl kein Einzelfall. Seit den 1990er-Jahren hat die Fed selten nur einmal und dann sofort gestoppt.
Im Juli hatte Waller erklärt, die Fed sei nicht gut im Feintuning – Analysten folgerten daraus, dass ein Fed-Chef, der Feintuning skeptisch sieht, nach einer Erhöhung um 25 BP kaum erklären würde, die Mission sei erfüllt. Der Markt erwartet nun, dass bis Juni nächsten Jahres mindestens drei Erhöhungen erfolgen – mehr als die vorherige Erwartung von zwei.
Bei Risikoanlagen resultierte die Erholung am Freitag hauptsächlich aus einem klareren politischen Kurs, da die Inflationsdrucke selbst noch nicht wirklich nachgelassen haben. Die Verringerung der politischen Unsicherheit erklärt, warum US-Aktien trotz steigender Erwartungen an Zinserhöhungen dennoch im Plus schließen konnten. Der eigentliche Preisfestlegungszeitpunkt liegt weiterhin in der Entscheidung, dem Dot-Plot und der Pressekonferenz von Waller am 16. September.
Bitcoins Goldener Kreuz: Ein-Tages-Phänomen – Widerstand bei 82.000 USD entsteht
Der Kryptomarkt reagierte auf diese Daten heftiger. In den vier Stunden nach der CPI-Veröffentlichung fiel Bitcoin zunächst auf 76.000 USD, erholte sich dann und durchbrach 79.000 USD, bevor es wieder auf rund 77.600 USD sank. Laut Coinglass-Daten wurden in diesen vier Stunden 471 Mio. USD liquidiert, darunter 348 Mio. USD Short- und 123 Mio. USD Long-Positionen – ein typischer Doppel-Liquidationsfall.
Der bekannte Trader Killa veröffentlichte Statistiken, wonach Bitcoin nach den letzten drei US-CPI-Veröffentlichungen innerhalb von acht Tagen jeweils um mehr als 5 % stieg. Er glaubt, dass der aktuelle Markt bereits negative Nachrichten eingepreist hat und die Bärenfalle gesetzt ist.
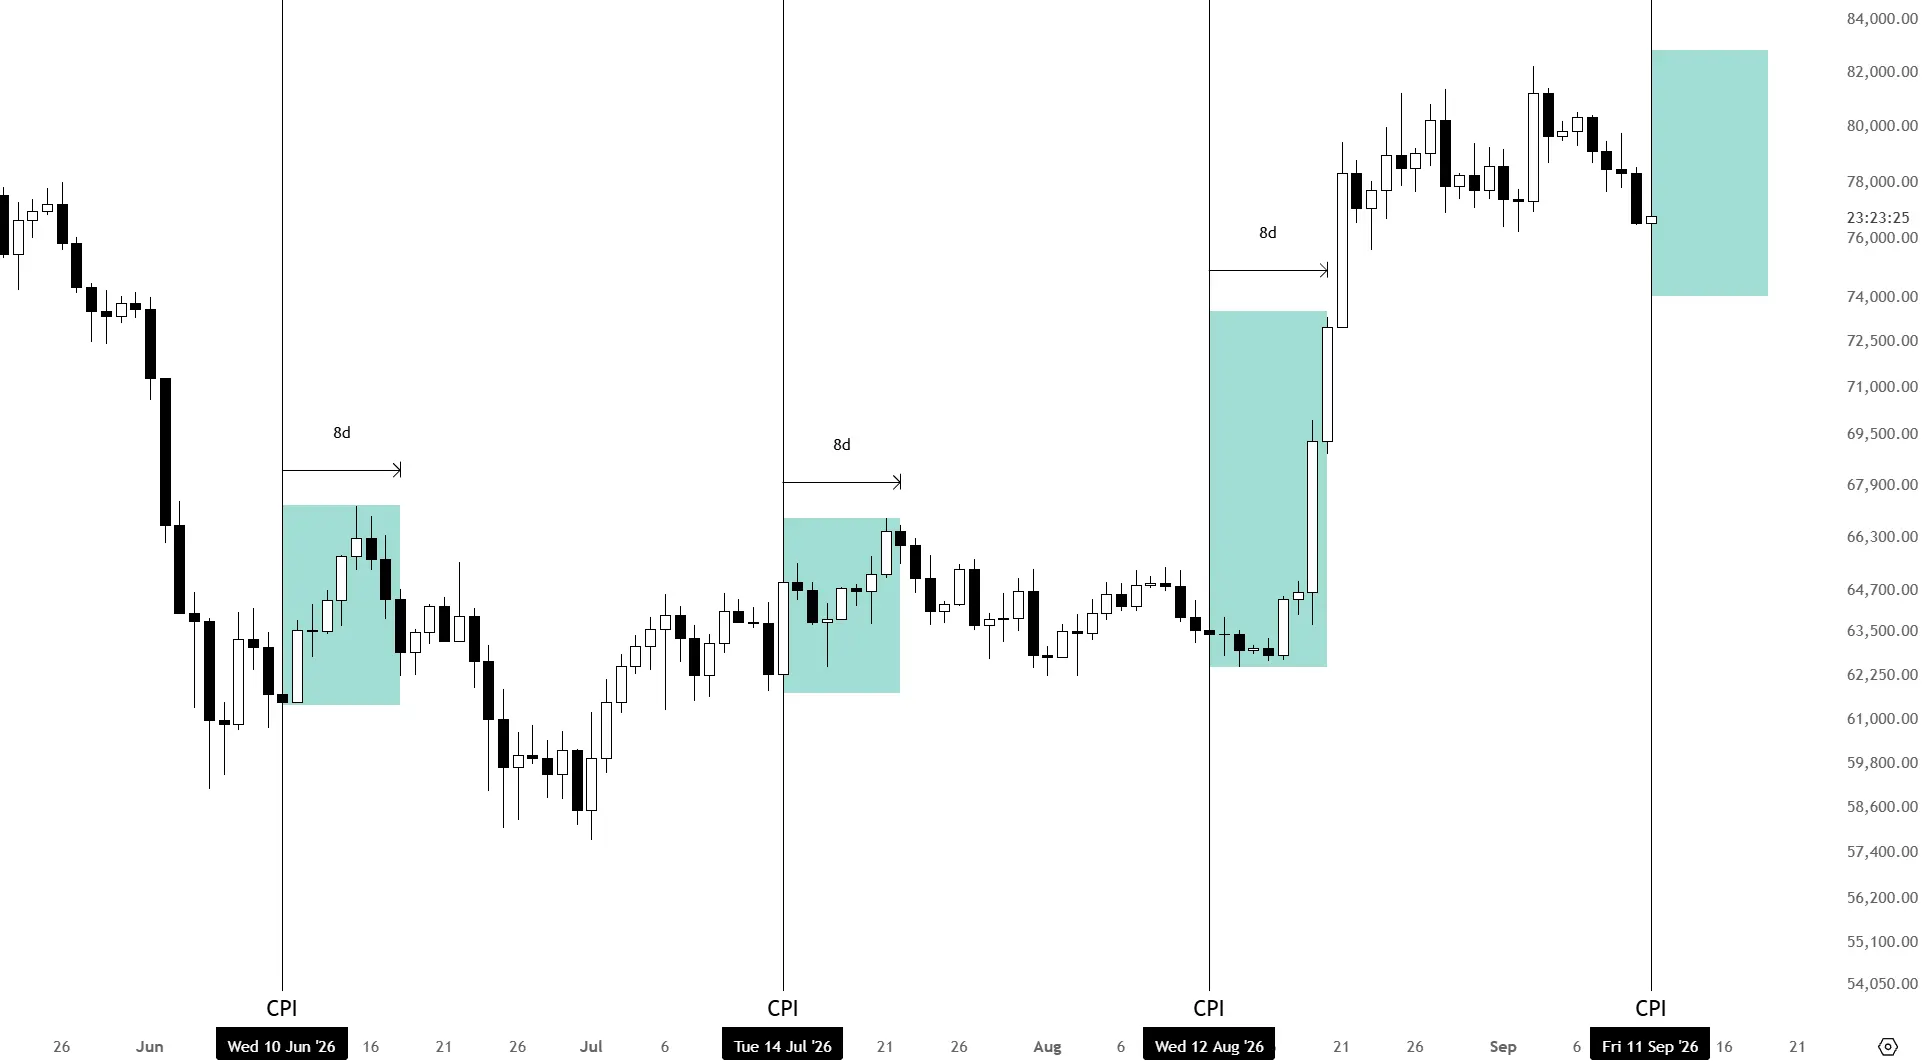
Langfristig zeigte der Kryptomarkt kürzlich erhebliche Volatilität. Laut Coinglass stieg Bitcoin im August um 24,95 % – die beste monatliche Performance des Jahres – doch die Dynamik schwächte sich im September ab: Innerhalb des Monats gab es einen Rückgang um 1,83 %.
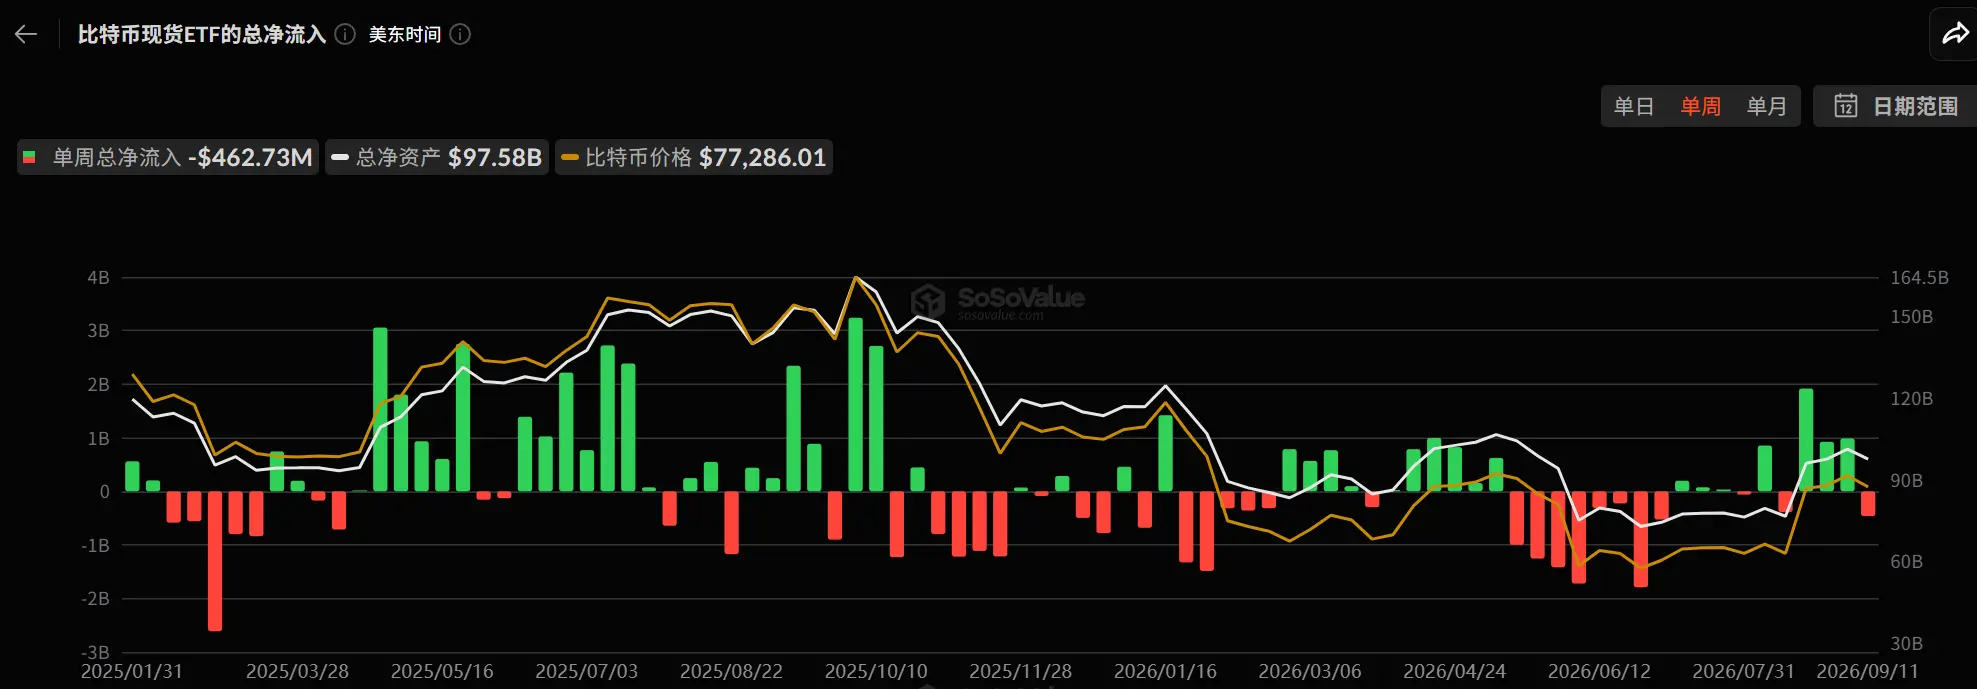
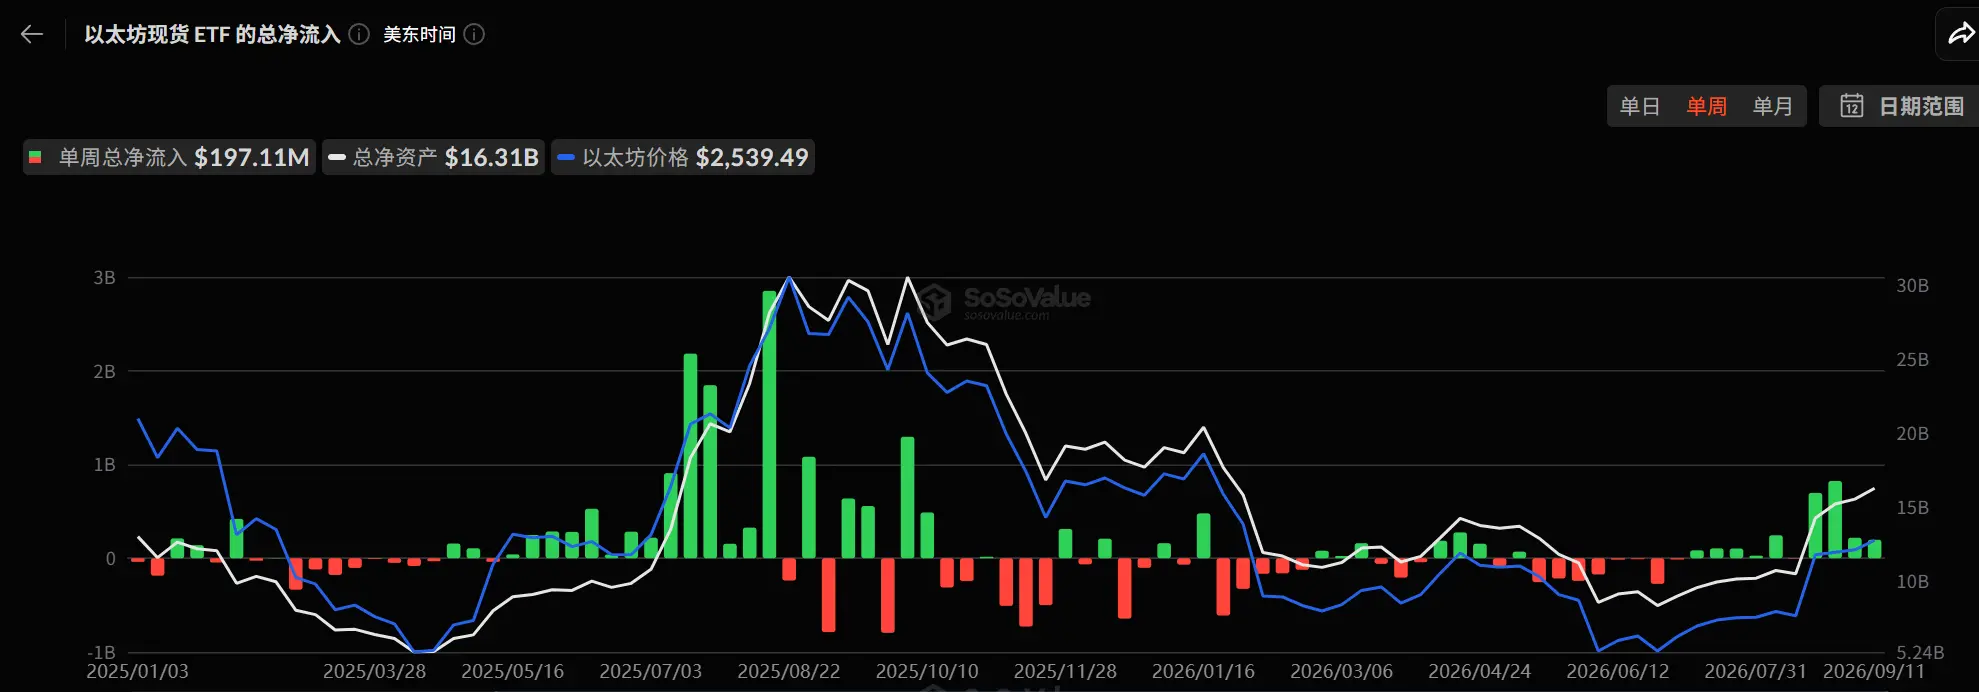
Bei Kapitalströmen zeigte sich eine Divergenz zwischen Bitcoin- und Ethereum-Spot-ETFs. Laut SoSoValue-Daten verzeichneten Bitcoin-Spot-ETFs in jener Woche ein Nettoabfluss von 463 Mio. USD; das Nettovermögen betrug etwa 97,58 Mrd. USD, was einem Bitcoin-Kurs von ca. 77.286 USD entspricht. Ethereum-Spot-ETFs verzeichneten im selben Zeitraum einen Nettozufluss von 197 Mio. USD; das Nettovermögen lag bei etwa 16,31 Mrd. USD, entsprechend einem Kurs von ca. 2.539 USD.
Bei börsennotierten Treasury-Unternehmen verlangsamte sich laut SoSoValue-Daten zum 8. September (Ostzeit) die Aufstockung der Bitcoin-Bestände weltweit deutlich: Der Nettokauf betrug ohne Mining-Unternehmen 267 Mio. USD – ein Rückgang um 48 % gegenüber der Vorwoche. Die Gesamtbestände börsennotierter Unternehmen beliefen sich auf 1.119.973 Bitcoins, ein Rückgang um 2,38 % gegenüber der Vorwoche; der Marktwert lag bei ca. 87,77 Mrd. USD und machte 5,6 % des zirkulierenden Bitcoin-Marktwerts aus.
Davon erfolgte Strategies letzte Aufstockung am 31. August mit 4.600 Bitcoins; der Gesamtbestand beträgt nun 845.050 Bitcoins und weist aktuell einen leichten Gewinn auf. Laut Strategy’s jüngster 8-K-Meldung hat das Unternehmen dieses Jahr rund 20,9 Mrd. USD eingenommen und liegt damit an vierter Stelle bei den US-Aktienemissionen, hinter SpaceX, Alphabet und Intel. Im Gegensatz dazu erhöhte das Ethereum-Treasury-Unternehmen Bitmine seine Bestände gegen den Trend weiter: Letzte Woche wurden 28.086 Ethereum hinzugekauft; der Gesamtbestand liegt nun bei 5.929.200 Ethereum mit einer Durchschnittskosten von 3.347 USD – aktuell ergibt sich ein unrealisierter Verlust von ca. 5 Mrd. USD.
Technisch gesehen stieg Bitcoin am 12. September kurzfristig auf 79.837 USD, wobei der tägliche 50-Tage-Durchschnitt kurz über den 200-Tage-Durchschnitt stieg, bevor der Kurs wieder fiel und der Goldene Kreuz verschwand. Dies ist der erste tägliche Goldene Kreuz seit November 2025 und zugleich die schnellste Ungültigkeit – gleichzeitig kühlt die kurzfristige Dynamik ab. Ähnliche Goldene Kreuze im Februar 2021, Oktober 2023 und Mai 2025 wurden jeweils von Korrekturen gefolgt, was zeigt, dass der Goldene Kreuz eher ein nachlaufendes Signal ist und ein Großteil der Kursgewinne oft bereits realisiert ist, wenn er erscheint.
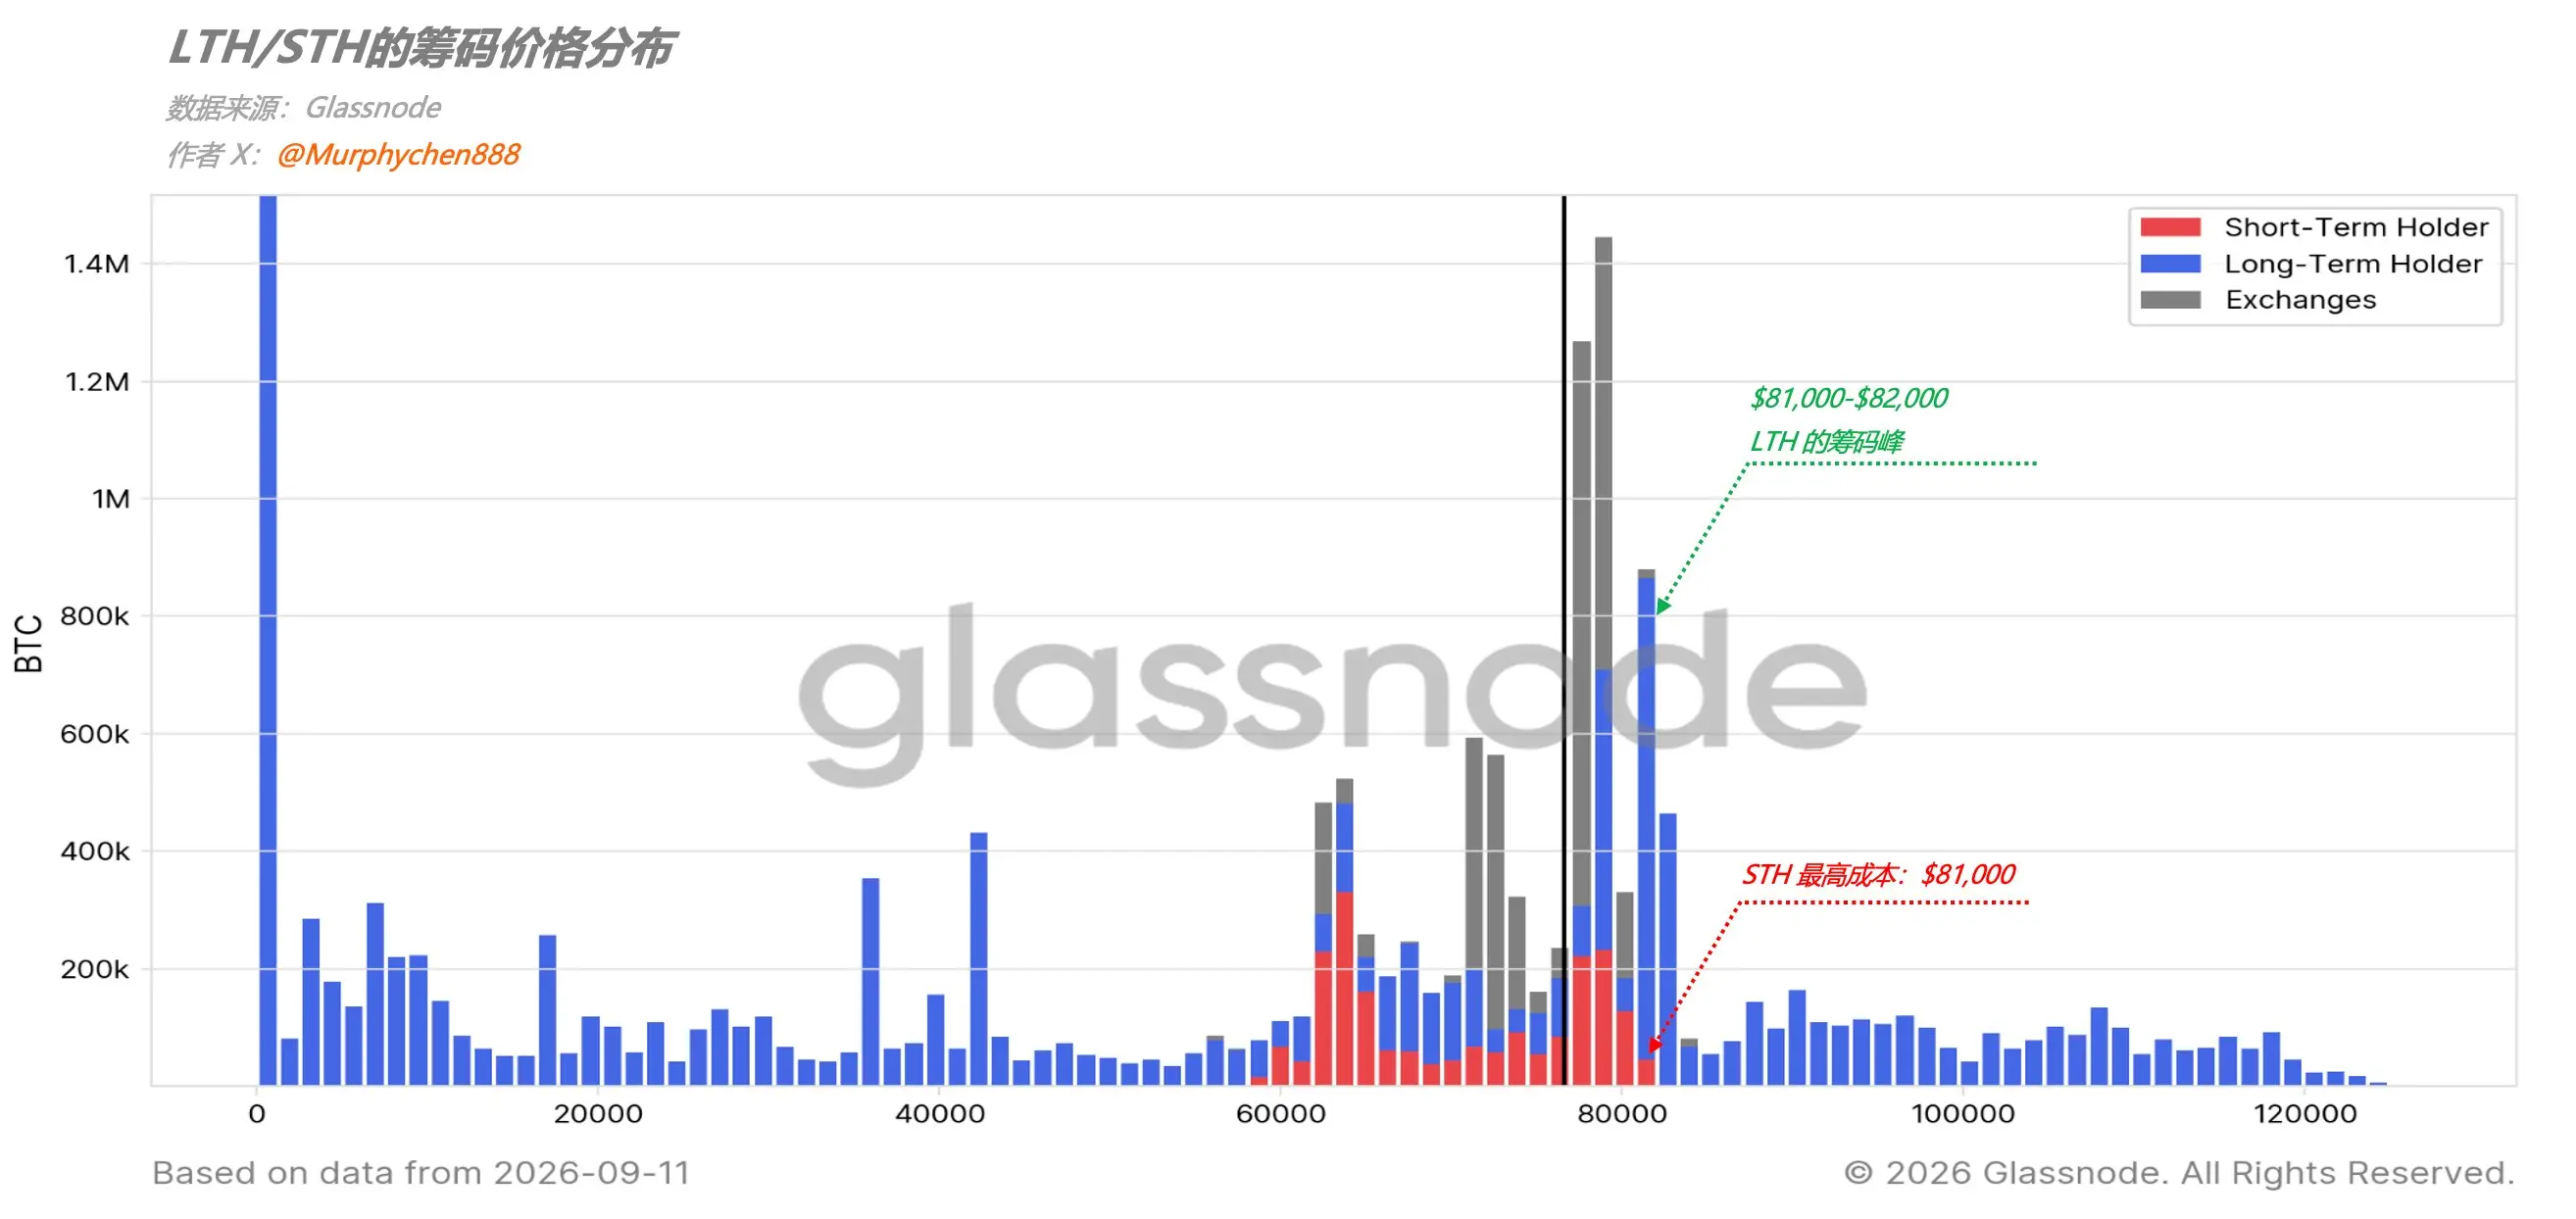
Auf Chain-Ebene wies Analyst Murphy darauf hin, dass die Chips kurzfristiger Halter hauptsächlich im Bereich von 59.000 bis 81.000 USD liegen. Ein Durchbruch über 82.000 USD würde bedeuten, dass dieser gesamte Bestand profitabel wird – was kurzfristige Kapitalströme zum Ausstieg motivieren könnte. Auch der Höchststand der Chips langfristiger Halter liegt im Bereich von 81.000 bis 82.000 USD, darunter viele passiv gehaltene Positionen nach Verlustfällen – sodass ein Ausstieg beim Annähern an die Kosten einfacher wird. Der Whale-Bereich mit über 100.000 Bitcoins konzentriert sich in zwei Zonen um 40.000 USD, der Rest sammelt sich im Bereich von 78.000 bis 82.000 USD.
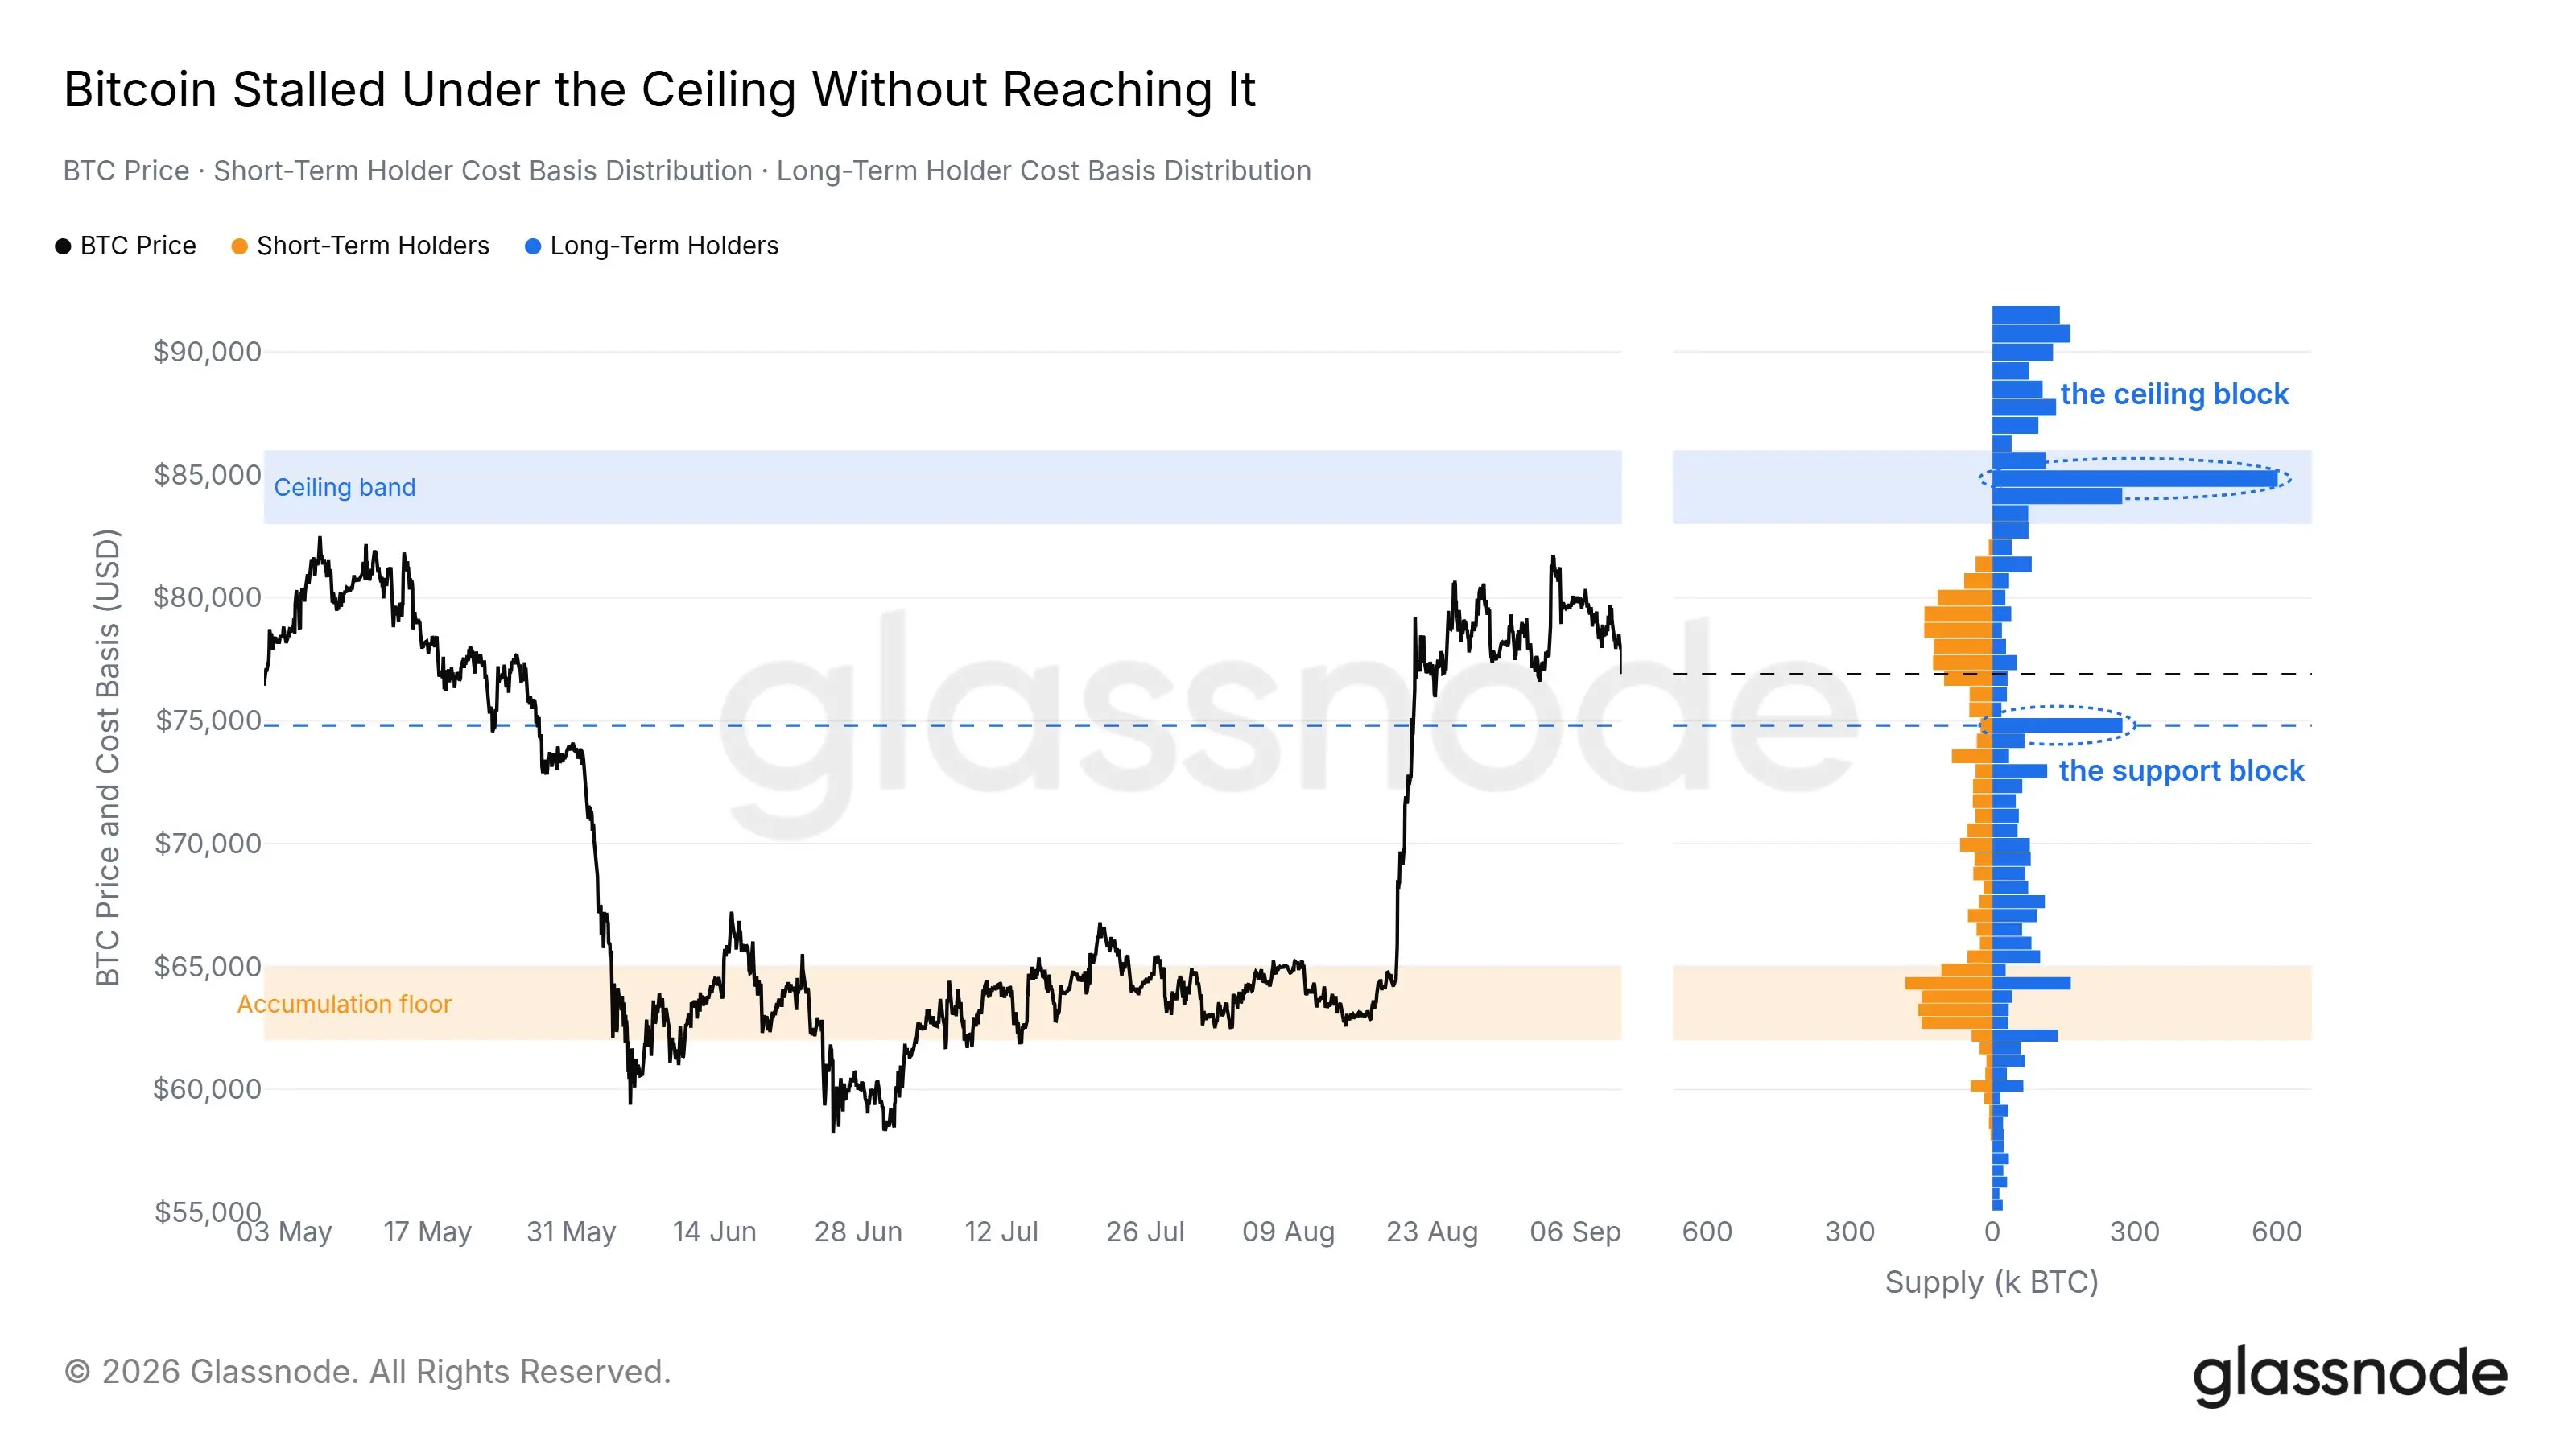
Glassnode stellt fest, dass Bitcoin derzeit durch Angebotsdruck langfristiger Halter im Bereich von 83.000 bis 85.000 USD begrenzt wird. Ein Bruch unter diesen neu gebildeten Chip-Konzentrationsbereich macht 75.000 USD zum Schlüsselbeobachtungspunkt; weitere Kurseinbrüche könnten zur Akkumulationszone um 60.000 USD zurückführen.
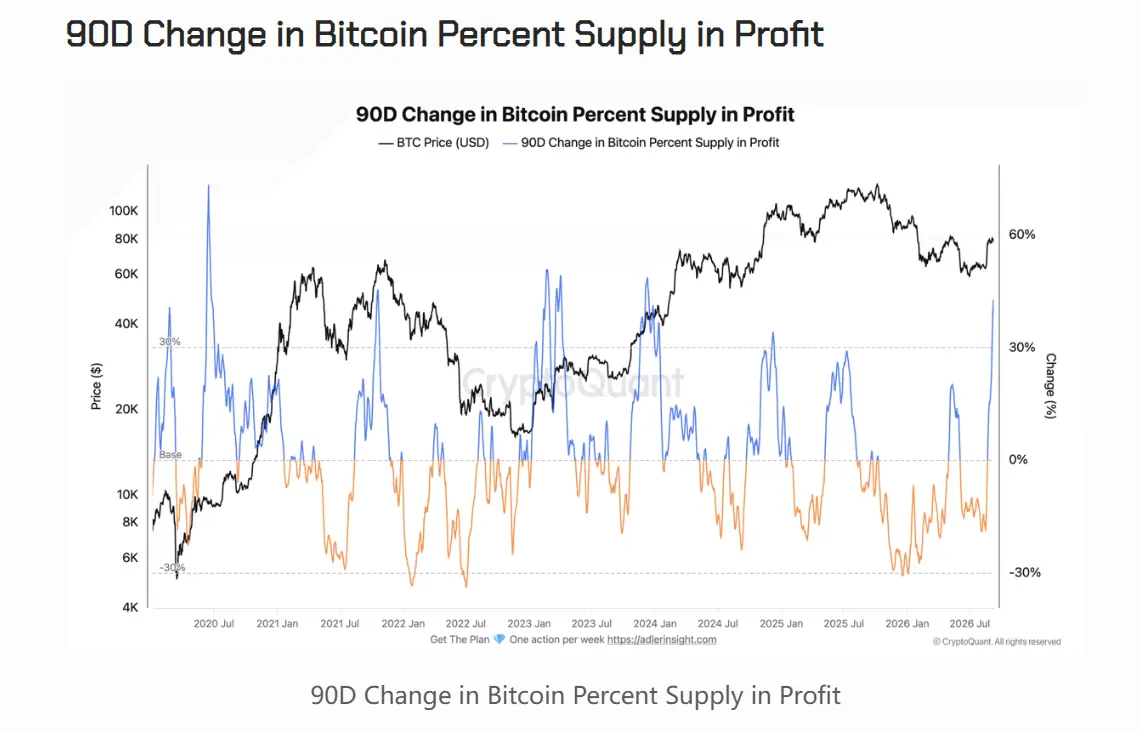
CryptoQuant-Analyst Axel Adler Jr. stellte fest, dass der Anteil der Bitcoin-Vorräte im Gewinn von rund 47 % Ende Juni auf etwa 69 % gestiegen ist. Die 90-Tage-Veränderung drehte sich zudem rasch von -19 % Anfang August auf etwa +41 % – einer der schnellsten Erholungen in der Bitcoin-Geschichte.
Der nächste regulatorische Termin fällt mit der Zinsentscheidung zusammen. Zach Pandl, Research Director bei Grayscale, erklärte, dass der US-CLARITY Act – zur Schaffung umfassender Regeln für den Kryptomarkt – am 15. September im Senat einer Verfahrensabstimmung unterliegt, für die 60 Stimmen erforderlich sind. Da die Republikaner derzeit 53 Sitze halten, ist weiterhin Zusammenarbeit mit den Demokraten nötig. Selbst falls der Gesetzesentwurf dieses Jahr nicht verabschiedet wird, werden die Regelungen zu Stablecoins, Tokenausgabe, tokenisierten Wertpapieren und Perpetual-Futures weiter präzisiert.
Coinbase-CEO Brian Armstrong betonte, dass das Ziel von 400.000 USD für Bitcoin bis 2030 nach wie vor realistisch sei; persönlich gehe er davon aus, dass das Zyklustief bereits erreicht sein könnte. Er fügte hinzu, dass unabhängig vom Abstimmungsergebnis am 15. September SEC und CFTC bereits bereit seien, auf Grundlage ihrer bestehenden Befugnisse Regelungen voranzutreiben – sodass die Branche möglicherweise bereits vor oder nach der Abstimmung neue regulatorische Klarheit gewinnt.