BlackRock: Die Fed erhöht die Zinsen erstmals seit Jahren. Was bedeutet das für Aktien und Anleihen?
 Tapbit Wire
Originaltitel: Erste Zinserhöhung der Fed seit Jahren: Was sie für Anlegerportfolios bedeuten könnte
Originalautorin: Kristy Akullian
Redaktioneller Hinweis: Die Federal Reserve hat die Zinsen nach mehreren Jahren erneut angehoben.
Bei der Sitzung im September hob die Federal Reserve den Zielkorridor für den Leitzins um 25 Basispunkte auf 3,75–4,00 % an. Der Hintergrund dieser Entscheidung ist nicht kompliziert: Die Inflation liegt weiter über dem Ziel, die Energiepreise steigen erneut, und der US-Arbeitsmarkt zeigt noch keine deutliche Schwächung.
Für Anleger stellt sich jedoch die wichtigere Frage nicht „um wie viel wurde diesmal erhöht“, sondern: Wie entwickeln sich Aktien und Anleihen, falls die USA in ein Umfeld hoher Zinsen zurückkehren?
Kristy Akullian, Leiterin der iShares-Investmentstrategie für Amerika bei BlackRock, gibt in ihrem jüngsten Bericht eine nicht pessimistische Antwort. Historisch gesehen führte die erste Zinserhöhung nicht zwangsläufig zu Kursrückgängen bei Aktien und Anleihen; im Gegenteil: Solange die Konjunktur robust bleibt und die Zinsvolatilität beherrschbar ist, können sich auch in einem Hochzinsumfeld Investitionsmöglichkeiten ergeben.
Im Folgenden die Übersetzung des Originaltexts:
Die Federal Reserve hat die Zinsen erneut angehoben.
Im September hob die Federal Reserve den Zielkorridor für den Leitzins um 25 Basispunkte auf 3,75–4,00 % an – die erste Erhöhung seit Juli 2023.
BlackRock sieht drei Hauptgründe für diese Zinserhöhung: Die Gesamtinflation bleibt hoch, steigende Energiepreise erhöhen den Preisdruck erneut, und der US-Arbeitsmarkt bleibt robust.
Daher hat die Federal Reserve noch Spielraum, die Inflation weiter einzudämmen, ohne sich unmittelbar um eine deutliche Konjunktur- und Beschäftigungsschwächung sorgen zu müssen.
Für den Markt stellt sich jedoch bereits eine wichtigere Frage: Steigen die Zinsen erneut, müssen dann zwangsläufig Aktien und Anleihen fallen?
BlackRock antwortet: Nicht zwangsläufig.
Eine Zinserhöhung bedeutet nicht automatisch fallende Aktien und Anleihen
Der Markt deutet Zinserhöhungen üblicherweise negativ.
Der Grund ist einfach: Bei höheren Zinsen steigen die Finanzierungskosten für Unternehmen, was Druck auf Aktienkurse ausüben kann; gleichzeitig können steigende Renditen bei Anleihen bestehende Anleihekurse senken.
Doch historische Daten zeigen keinen direkten Zusammenhang zwischen Zinserhöhungen und Vermögenswertverlusten.
BlackRock analysierte sieben Zinserhöhungszyklen der US-Notenbank seit 1983. Danach stiegen die US-Aktien im ersten Jahr nach der ersten Zinserhöhung im Durchschnitt um 4,7 %, US-Anleihen um durchschnittlich 3,07 % und Hochzinsanleihen um durchschnittlich 4,68 %.
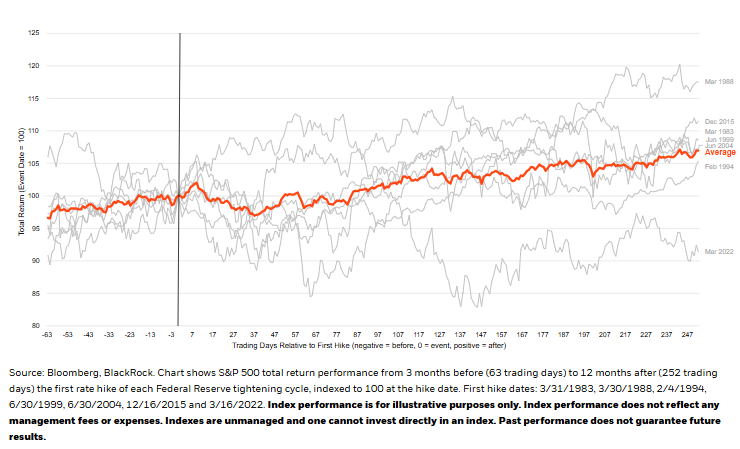
Das bedeutet natürlich nicht, dass „Zinserhöhungen tatsächlich gut für den Markt sind“. Genauer gesagt kann eine einzelne Zinserhöhung allein die Richtung der Vermögenswerte im nächsten Jahr nicht bestimmen.
Die US-Notenbank erhöht normalerweise die Zinsen, wenn die Konjunktur noch relativ robust ist. Steigen die Unternehmensgewinne weiter und verschlechtert sich der Arbeitsmarkt nicht deutlich, kann das interne Wachstum des Wirtschaftsraums einen Teil des Drucks durch höhere Zinsen ausgleichen.
Statt also pauschal zu beurteilen, ob „Zinserhöhungen bullisch oder bärisch sind“, stellt sich vielmehr die entscheidende Frage: Warum erhöht die US-Notenbank die Zinsen – und kann die Wirtschaft höhere Zinsen verkraften?
Für Anleihen bedeuten höhere Zinsen auch höhere Renditen.
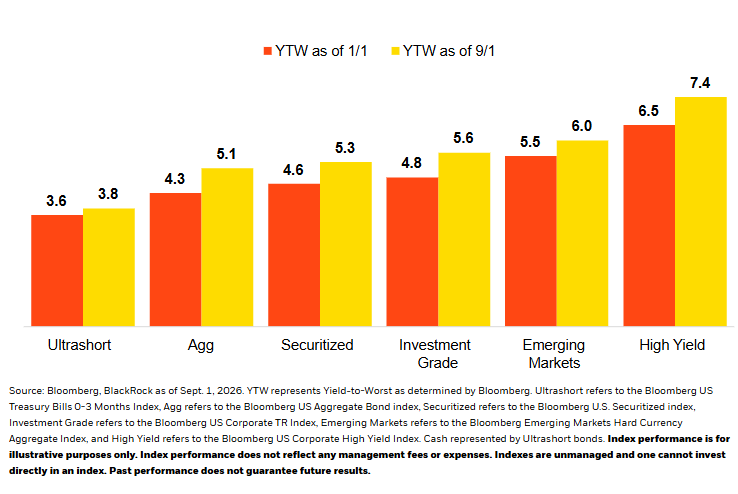
Ein zentraler Unterschied dieses Zinserhöhungszyklus zu früheren Jahren ist, dass Anleihen bereits höhere Zinseinkünfte bieten können. BlackRock sieht in der derzeit höheren risikofreien Rendite und den realen Renditen einen attraktiveren Ausgangspunkt für festverzinsliche Wertpapiere.
Das heißt: Obwohl steigende Zinsen die Kurse bestehender Anleihen drücken können, erhalten Anleger bei Neuemissionen höhere Renditen.
Höhere Zinsen sind daher nicht rein negativ für Anleihen. BlackRock bevorzugt derzeit Anleihen mit hoher Bonität – etwa Investment-Grade-Papiere und hochqualitative Hochzinsanleihen – und betont Erträge aus Kuponzahlungen statt übermäßiger Spekulation auf Kurssteigerungen.
Allerdings könnte die starke Emission von US-Staatsanleihen und Unternehmensanleihen langfristige Zinsen weiter nach oben treiben. BlackRock rät daher davon ab, aktuell einfach auf einen raschen Rückgang langfristiger Zinsen zu setzen, sondern empfiehlt eine flexiblere Duration-Steuerung.
Es ist bemerkenswert, dass langfristige reale Zinsen derzeit bereits auf einem relativ hohen Niveau liegen. BlackRock verweist darauf, dass die reale Rendite der 30-jährigen US-TIPS (Treasury Inflation-Protected Securities) über 3 % liegt.
Das bedeutet: Selbst ohne große Kurssteigerungen beginnen langfristige Anleihen bereits, beachtliche reale Erträge zu generieren.
Was US-Aktien wirklich besorgt, sind möglicherweise nicht unbedingt hohe Zinsen.
Im Vergleich zu Anleihen sind die Herausforderungen für Aktien komplexer.
BlackRock bleibt gegenüber US-Aktien insgesamt positiv: Die Unternehmensgewinne bleiben stark, und historisch gesehen geraten Aktien nicht automatisch in eine Abwärtsspirale, sobald die US-Notenbank zum ersten Mal die Zinsen anhebt.
BlackRock-Daten zeigen, dass der S&P 500 in den vergangenen sieben Zinserhöhungszyklen im ersten Jahr nach der ersten Zinserhöhung tendenziell stieg.
Doch hier gilt eine wichtige Voraussetzung: Die Zinsen dürfen sich nicht heftig schwanken. Der Markt kann sich schrittweise an ein höheres, aber stabiles Zinsniveau anpassen. So wird etwa ein erwartetes Leitzinsniveau von rund 4 % langfristig in Bewertungen und Finanzierungskosten der Unternehmen reflektiert.
Die eigentliche Schwierigkeit entsteht, wenn der Markt ständig neu einschätzen muss, wie hoch die Zinsen letztlich steigen werden. Überschreitet die Inflation wiederholt die Erwartungen, korrigieren Anleger ihre Zinsprognosen nach oben und steigen langfristige US-Staatsanleiherenditen rasch – dann müssen auch Aktienbewertungen stetig angepasst werden.
BlackRock konzentriert sich daher weniger darauf, ob die Zinsen hoch sind, sondern vielmehr darauf, ob sie plötzlich stark schwanken könnten.
In diesem Umfeld bevorzugt BlackRock große Unternehmen mit hoher Gewinnqualität und stabilen Dividenden; Small-Cap-Aktien, die stärker von Finanzierungskosten beeinflusst werden, werden dagegen eher zurückhaltend bewertet.
Aktien- und Anleihenkauf zusammen diversifiziert das Risiko möglicherweise nicht mehr wie früher
Ein weiterer sich wandelnder Faktor ist die Beziehung zwischen Aktien und Anleihen.
Ein wichtiger Grund für die Beliebtheit des klassischen 60/40-Portfolios war, dass Aktien und Anleihen sich früher oft gegenseitig absicherten: Bei einer Konjunkturschwäche fielen Aktien meist; gleichzeitig senkte die Fed jedoch möglicherweise die Zinsen, wodurch Anleihekurse stiegen und einen Teil der Aktienverluste ausglichen. In den letzten Jahren ist diese Beziehung jedoch instabiler geworden.
Laut Daten von BlackRock und Morningstar betrug der Korrelationskoeffizient zwischen Aktien und Anleihen von 2010 bis 2019 etwa -0,22; seit 2020 stieg dieser Wert auf 0,51 – also häufiger gemeinsame Kurssteigerungen oder -einbrüche.
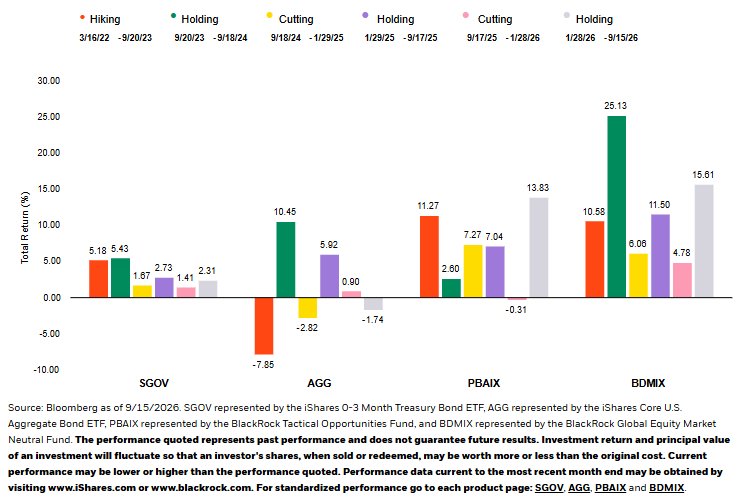
Der Grund: Das zentrale Markt-Risiko hat sich verändert.
Bei Sorge vor einer Rezession profitieren Anleihen meist, wenn Aktien fallen. Bei Inflationsangst hingegen sieht es anders aus: Steigende Inflation treibt die Zinsen hoch, Anleihekurse sinken – und höhere Zinsen drücken zugleich die Aktienbewertungen.
Daher vertritt BlackRock die Ansicht, dass das traditionelle „Aktien + Anleihen“-Portfolio möglicherweise nicht mehr so stabil ist wie früher und ergänzt werden muss – durch andere Vermögenswerte oder Strategien mit unterschiedlichen Renditequellen zur besseren Risikostreuung.
Als Nächstes geht es nicht nur um weitere Zinserhöhungen der Fed
BlackRocks Basisszenario: Die Fed könnte 2026 noch einmal die Zinsen anheben, sieht aber derzeit keine sehr aggressive Zinserhöhungsphase.
Für den Markt ist weniger entscheidend, ob es „eine oder zwei Erhöhungen“ gibt, sondern drei wesentliche Variablen.
Erstens: Wird die Inflation weiter steigen?
Falls Energiepreise allmählich sinken und die Inflation erneut abkühlt, verringert sich der Druck auf die Fed, die Zinsen weiter zu erhöhen; breitet sich die Inflation hingegen weiter aus, muss der Markt seine Zinserwartungen nach oben korrigieren.
Zweitens: Können Konjunktur und Unternehmensgewinne hohe Zinsen verkraften?
Historisch stiegen Aktien nach Zinserhöhungen oft weiter – meist bei anhaltendem Wirtschaftswachstum. Schwächen sich Beschäftigung, Konsum und Gewinne jedoch deutlich gleichzeitig ab, verliert die historische Erfahrung an Aussagekraft.
Schließlich – und laut diesem BlackRock-Bericht am wichtigsten: Nicht hohe Zinsen sind das eigentliche Risiko, sondern plötzliche Zinsvolatilität.
Bleibt die Konjunktur robust und passt sich der Markt schrittweise an ein höheres, aber stabiles Zinsniveau an, können Aktien weiter steigen und Anleihen durch höhere Kupons Renditen liefern. Doch bei schwankender Inflation, die ständige Nachjustierungen der Zinserwartungen und einen raschen Anstieg langfristiger Zinsen auslöst, geraten sowohl Aktien als auch Anleihen erneut unter Druck.
Entscheidend in diesem Zinserhöhungszyklus ist daher nicht nur der Zeitpunkt der nächsten Fed-Entscheidung, sondern vor allem: ob hohe Zinsen stabil bleiben können und wie lange die US-Wirtschaft sie noch verkraftet.