Neue Stellen im September sollen auf 90.000 sinken: Der eigentliche „Explosionspunkt“ der heutigen Nichtlandwirtschaftlichen Beschäftigungszahlen könnte sein, ob die August-Daten deutlich nach unten revidiert werden
Der US-Beschäftigungsbericht für Nichtlandwirtschaftsbereiche im September wird am Freitag (2. Oktober) veröffentlicht – die letzte Beschäftigungsdaten vor der Zinsentscheidung der Fed am 28. Oktober. Doch die Marktbewertung seiner Auswirkung ist auf ein aktuelles Tief gefallen: Historisch gesehen lösen Daten oft dann die stärksten Marktbewegungen aus, wenn die Marktteilnehmer am wenigsten besorgt sind.
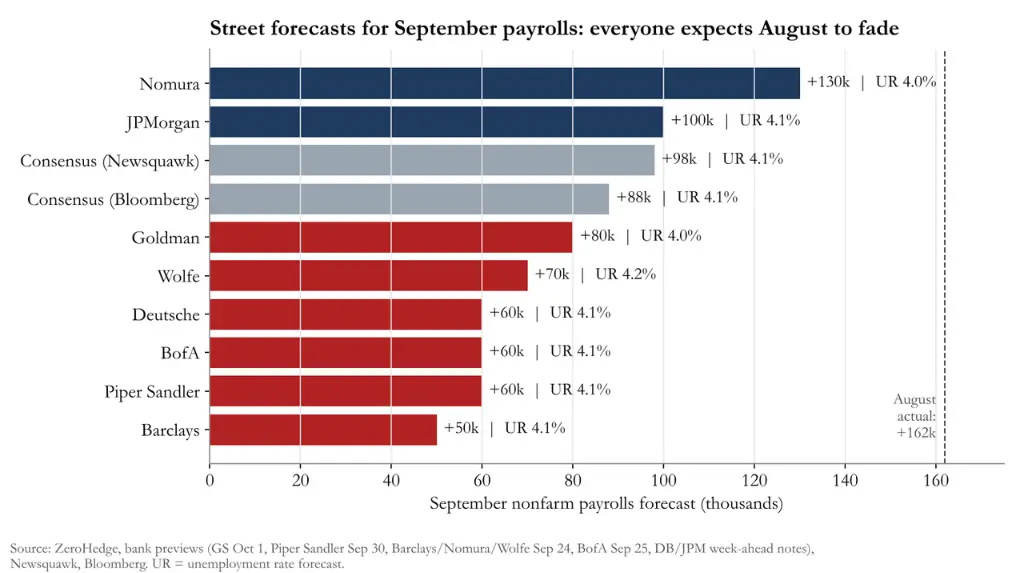
Die durchschnittliche Erwartung an der Wall Street liegt bei +90.000 neuen Stellen – ein deutlicher Rückgang gegenüber +162.000 im August. Besonders im Fokus steht, ob die August-Daten deutlich nach unten revidiert werden, da ungewöhnliche saisonale Anpassungen zuvor die Gesamtbeschäftigungsentwicklung übertrieben hatten und somit große Unsicherheit bezüglich des Basis-Effekts für September besteht.
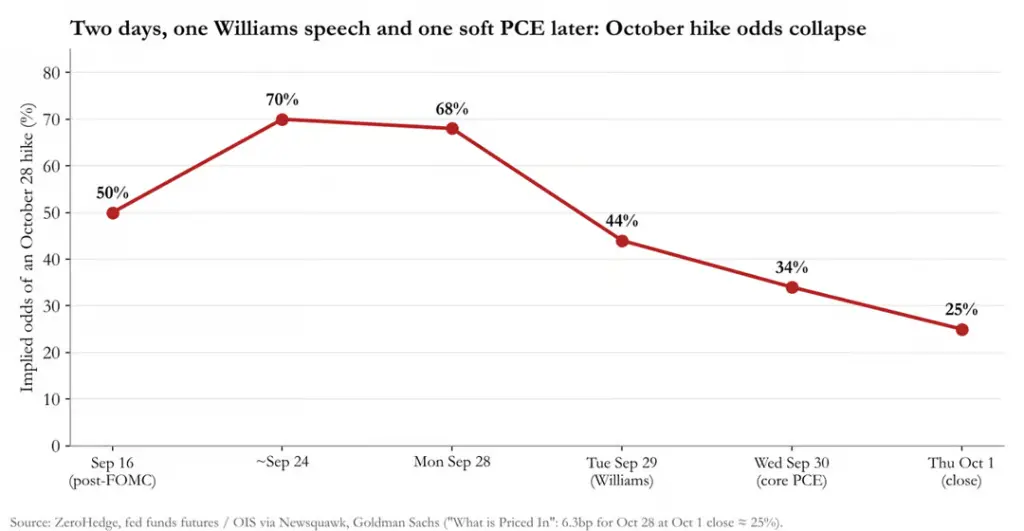
Gleichzeitig hat sich die Erwartungshaltung zur Fed-Politik in der vergangenen Woche stark gewandelt: Am Montag lag die Wahrscheinlichkeit einer Zinserhöhung im Oktober bei rund 70 %; nach Äußerungen von New York Fed-Präsident Williams, er sei „nicht eilig, die Zinsen anzuheben“, und dem moderaten August-Wert der Kern-PCE-Inflationsrate sank die Wahrscheinlichkeit bis Donnerstagabend auf etwa 25 % – Goldman Sachs verschob seine nächste Zinserhöhung nun auf Dezember.
Saisonanpassungen sind die größte Unsicherheitsquelle in diesem Bericht. Barclays schätzt, dass die „beeindruckenden“ +162.000 im August bei Anwendung der diesjährigen saisonalen Faktoren zu einem Rückgang von −74.000 würden – was auf eine massive Überschätzung der August-Daten hindeutet. Ob diese daher nach unten revidiert werden, bestimmt unmittelbar die Interpretation der September-Zahlen.
Für den Markt liegt das eigentliche Risiko möglicherweise nicht an der Kurzfristseite der Zinskurve, sondern bei langlaufenden Anleihen. Daten von Goldman Sachs zeigen, dass CTA-Trendstrategie-Fonds derzeit weltweit rund 390 Mrd. USD an Short-Positionen in Anleihen halten; die Short-Position bei US-10-Jahres-Anleihen liegt historisch bei 99 %, bei 30-Jahres-Anleihen sogar bei 100 %. Bei schwachen Nichtlandwirtschaftsdaten oder einem Anstieg der Arbeitslosenquote auf 4,2 % könnte eine groß angelegte Short-Covering durch systematische Fonds heftige Schwankungen am Anleihenmarkt auslösen.
Die Prognosen von 80 Institutionen an der Wall Street reichen von Barclays’ +50.000 bis Nomuras +130.000; fast alle liegen unter dem August-Wert, die meisten darunter auch unter dem Konsens.
Goldman Sachs erwartet einen Anstieg um +80.000 Arbeitsplätze – leicht unter dem Konsens, aber über dem Dreimonatsdurchschnitt – und senkt zugleich seine Prognose für die Arbeitslosenquote auf 4,0 %, da die Zahl der fortlaufenden Arbeitslosenansprüche gesunken ist. Goldman Sachs erwartet zudem, dass die durchschnittlichen Stundenlöhne nur um +0,2 % monatlich steigen, was auf „nachteilige Kalendereffekte“ zurückgeführt wird.
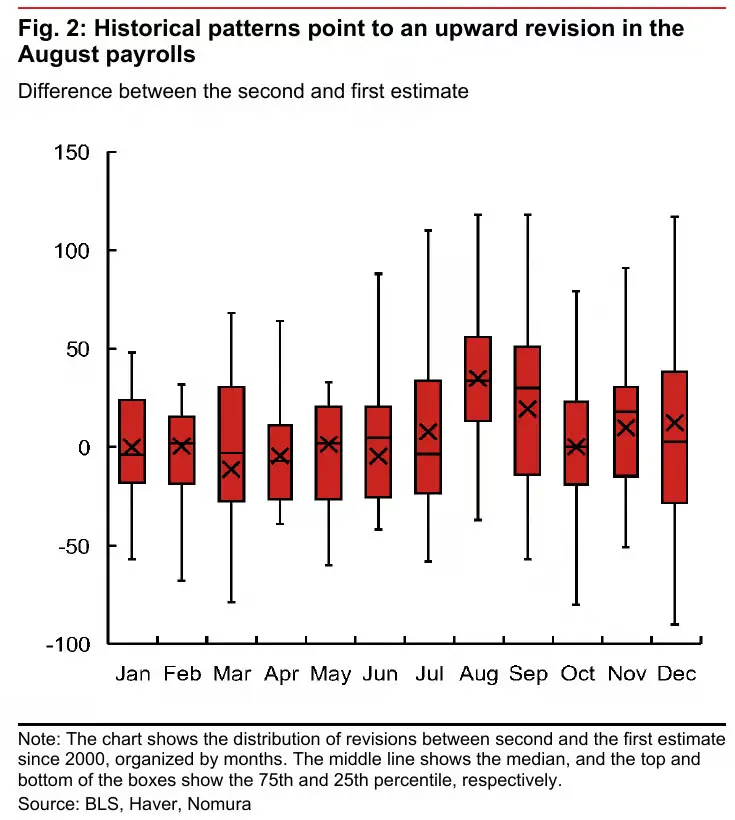
Nomuras Prognose von +130.000 ist die höchste an der Wall Street; Begründung: August ist historisch gesehen der Monat mit den stärksten Aufwärtskorrekturen der Erstschätzungen.
Arbeitslosenquote und Löhne: Details bestimmen die Marktreaktion
Die Prognosespanne für die Arbeitslosenquote liegt zwischen 4,0 % und 4,2 %; die Abweichungen resultieren aus dem ungerundeten Wert von 4,14 % im August.
Goldman Sachs und Nomura erwarten 4,0 %, basierend auf dem Rückgang der fortlaufenden Ansprüche;
Wolfe Research erwartet 4,17 %, gerundet 4,2 %;
Bank of America erwartet 4,1 %, warnt jedoch vor einer möglichen Korrektur nach dem Sprung um 569.000 im August-Bevölkerungsbericht – dies könnte die Arbeitslosenquote auf 4,2 % treiben; zudem heißt es: „Selbst 4,2 % ist mit einer gesunden Grundlage des Arbeitsmarkts vereinbar“;
Deutsche Bank warnt, dass ein leichter Anstieg der Erwerbsbeteiligung die Arbeitslosenquote auf 4,2 % runden könnte.
Zu den Löhnen: Sowohl Goldman Sachs als auch Nomura erwarten einen monatlichen Anstieg von +0,2 %, während Deutsche Bank über dem Konsens liegt und +0,4 % prognostiziert. Goldmans breiterer Lohnindikator zeigt einen Jahreszuwachs von +3,5 % und eine quartalsweise annualisierte Steigerung von +3,1 %. Wolfe Research betont, dass das Lohnwachstum „unter dem von der Fed bevorzugten Bereich von 3,5–4,0 %“ bleibe – was „überraschend moderat“ sei.
Saisonbereinigung: August „aufgebläht“, September birgt bidirektionale Risiken
Saisonfaktoren sind die zentrale interpretatorische Schwierigkeit dieses Berichts.
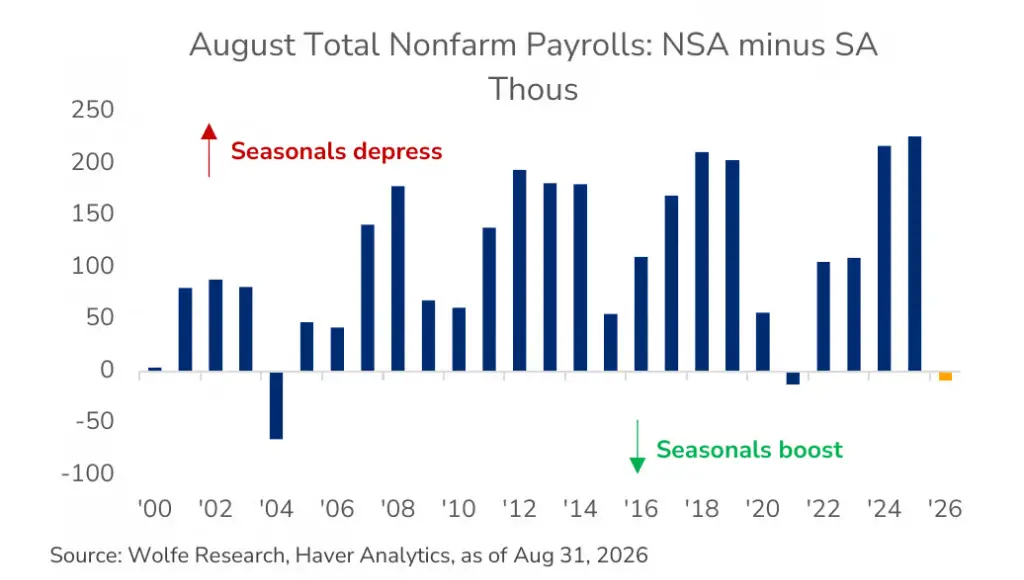
Wolfe Research weist darauf hin, dass saisonale Anpassungen im typischen August die saisonbereinigten Zahlen üblicherweise um mehr als 100.000 senken. In diesem August jedoch hob der saisonale Faktor die Daten sogar an – dies ist erstmals seit 2021 der Fall.
Die Ökonomin Shruti Mishra von Bank of America liefert die klarste Erklärung:
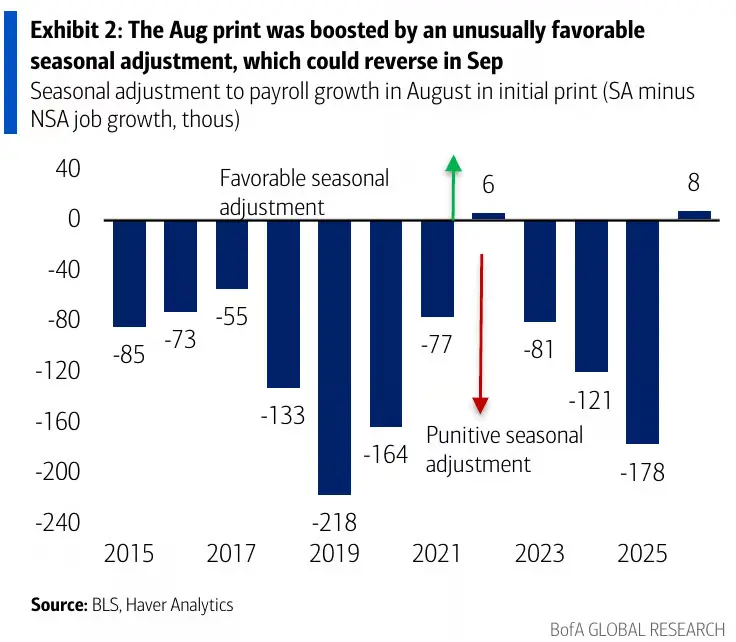
Der nicht saisonbereinigte Beschäftigungszuwachs im August lag tatsächlich unter dem Vorjahreswert; die saisonale Anpassung dieses Jahres war jedoch „nahe null“, während sie für August 2025 bei −178.000 lag – wodurch der diesjährige unadjustierte Zuwachs nahezu vollständig in die saisonbereinigten Zahlen einging.
Bank of America führt diese Anomalie auf Unterschiede im Erhebungszeitraum zurück: August 2026 hatte ein vierwöchiges Erhebungsintervall, während sowohl 2024 als auch 2025 fünf Wochen umfassten.
Barclays zieht eine klare logische Schlussfolgerung:
Falls die August-Daten nach unten korrigiert werden → könnten die September-Daten unerwartet stark ausfallen; falls keine Korrektur erfolgt → könnten die September-Daten schwach sein.
Bank of America rät Anlegern, sich „nicht von Schlagzeilenzahlen täuschen zu lassen“, und behält ihre Prognose eines gesunden Beschäftigungszuwachses bei: „über 100.000+“.
Zudem weist Bank of America auf ein potenzielles Risiko hin: Rund 200.000 haitianische TPS-Inhaber verloren am 27. Juli ihre Arbeitserlaubnis – vorwiegend in Gastronomie, Gesundheitswesen, Verkehr und Einzelhandel. Das Basisszenario der Bank sieht eine schrittweise Belastung vor; sie räumt jedoch ein, dass „die Auswirkung auf die September-Daten die Erwartungen übertreffen könnte“.
Hochfrequente Arbeitsmarktkennzahlen: insgesamt positiv, Verbrauchervertrauen ist die Ausnahme
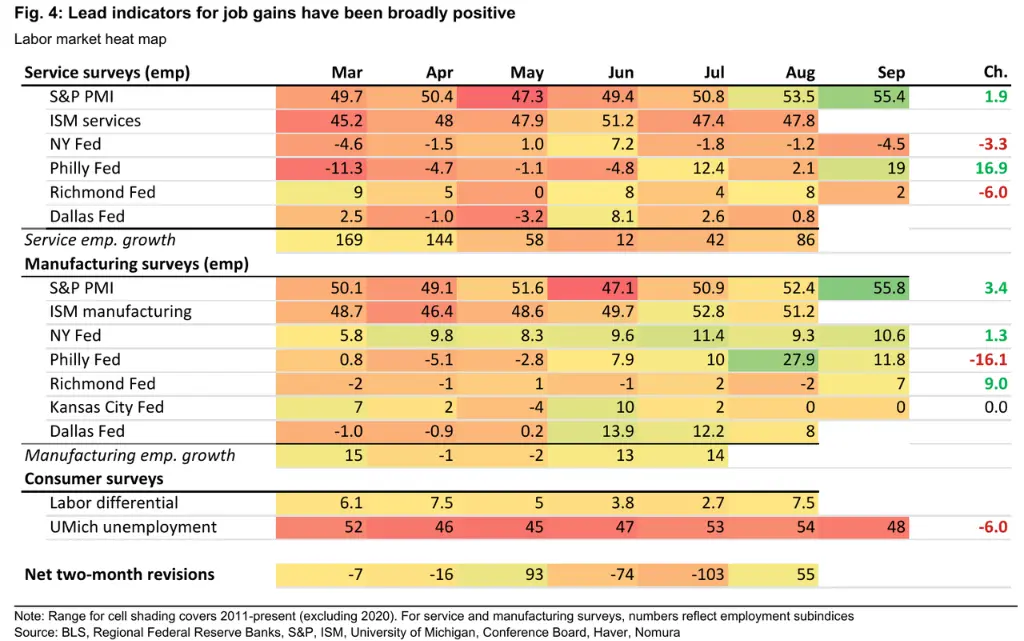
Mehrere hochfrequente Kennzahlen zeigen, dass der Arbeitsmarkt weiterhin robust ist:
Erstmalige Arbeitslosenmeldungen: Referenzwoche bei 198.000 (unter den 207.000 im August); fortlaufende Meldungen sanken auf 1,719 Mio., der niedrigste Wert seit März 2023 – stützt Prognose einer Arbeitslosenquote von 4,0 %.
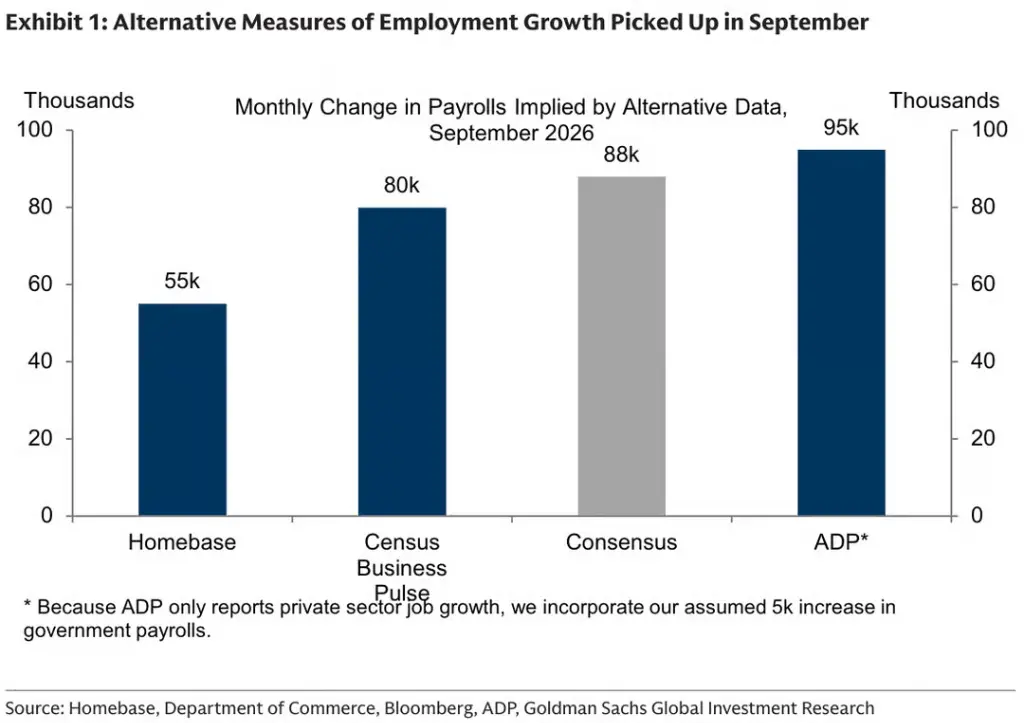
ADP: Privater Beschäftigungszuwachs um 90.000 (erwartet: 70.000; vorherige Werte: 36.000), erste Beschleunigung seit Mai – getragen von Bildung/Gesundheitswesen sowie Freizeit/Gastronomie.
Revelio: September +56.900 (höher als revidierte August-Werte +40.600); führend: öffentliche Verwaltung, Gesundheitswesen und Bau.
Challenger-Stellenabbau: Angekündigte Entlassungen im September: 43.000 – niedrigster Wert seit 2022; Einstellungspläne jedoch niedrigster Stand für diesen Zeitraum seit 2011.
PMI: S&P Global Flash-PMI zeigt schnellsten Beschäftigungszuwachs seit Juni 2022; ISM-Manufacturing-Beschäftigungsindex stieg auf 52,7.
Das einzige gegensätzliche Signal kommt von Verbrauchervertrauensumfragen: Im Weltverband großer Unternehmen schrumpfte die Differenz zwischen „ausreichender Beschäftigung“ und „schwer zu besetzenden Stellen“ auf nur +1,7; der Saldo der sechsmonatigen Beschäftigungserwartungen fiel auf -14,4 – Hinweis darauf, dass Verbraucher den Arbeitsmarkt weiterhin als schwächelnd wahrnehmen.
Fed-Politik: vom „Überspringen“ zum Zinserhöhungs-Szenario
Nach der ersten Zinserhöhung seit drei Jahren deutet der Median des Fed-Dotplots auf eine weitere Erhöhung im Jahr 2026 hin. Der Markt hatte dies zunächst für Oktober eingepreist, zog diese Erwartung aber rasch zurück.
Derzeit hat sich der Marktkonsens auf „Überspringen im Oktober, Zinserhöhung im Dezember“ verschoben. Goldman Sachs-Ökonomen gehen davon aus, dass der Kern-PCE bis Jahresende auf 3,0 % fällt (unter der Fed-Prognose von 3,4 %) – daher sei „die Wahrscheinlichkeit sehr hoch, dass der FOMC zu dem Schluss kommt, dass keine weiteren Zinserhöhungen nötig sind“.
Barclays erwartet ebenfalls eine Pause im Oktober und eine Zinserhöhung im Dezember. Das Basisszenario der Deutschen Bank sieht eine Zinserhöhung im Dezember und eine weitere im März nächsten Jahres vor.
Bank of America verweist auf Wallers jüngste Äußerungen zur Robustheit des Arbeitsmarkts und meint, dieser Bericht „wird wahrscheinlich keinen entscheidenden Einfluss auf die Preisbildung für eine Zinserhöhung im Oktober haben; der Markt wird sich stärker auf die CPI-Daten konzentrieren“.
Kurzpositionen im Anleihemarkt sind der größte potenzielle Auslöser
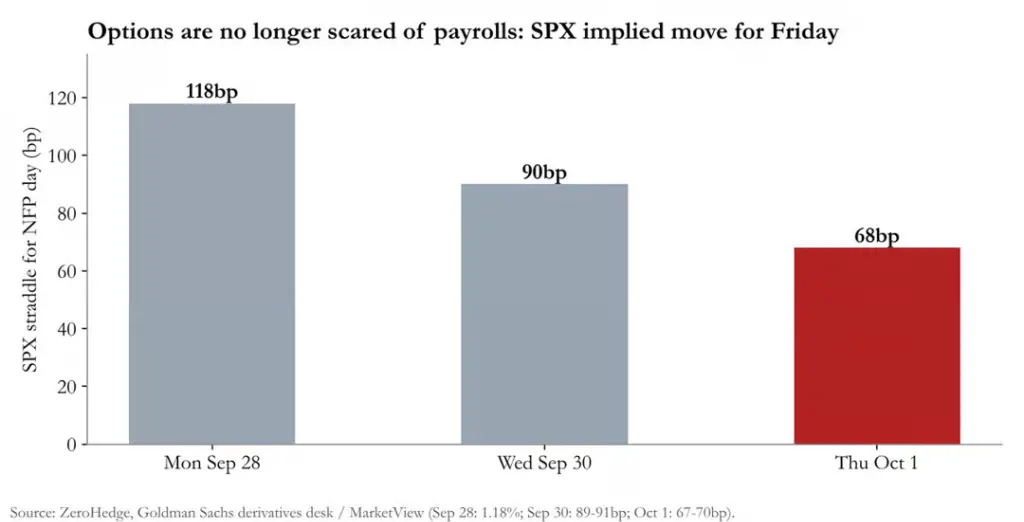
Der Optionsmarkt hat die Preise für diesen Bericht stark komprimiert. Laut Goldmans Sachs-Derivateteam fiel die implizite Volatilität der S&P-500-Straddles von 1,18 % am Montag auf rund 67–70 Basispunkte am Donnerstag – unter dem Durchschnitt der letzten acht Handelstage (72 Basispunkte). Die Nasdaq-100-Straddles liegen bei etwa 95 Basispunkten.
Am Devisenmarkt liegt die implizite Volatilität des USD/JPY bei etwa 42 Basispunkten und die des EUR/USD bei rund 38 Basispunkten – beide Werte befinden sich nahe dem oberen Ende der einjährigen realisierten Volatilitätsspanne; der Devisenmarkt ist derzeit der einzige, der weiterhin Überraschungen einpreist.
Rich Privorotsky von Goldman Sachs wies darauf hin, dass der eigentliche Druck am langen Ende und nicht am kurzen Ende lastet:
„Zinssätze: Am langen Ende gibt es absolut keine Käufe. Die PCE-Daten sind schwach, haben aber die Entwicklung am langen Ende kaum verändert … Das eigentliche Problem ist, dass das lange Ende einfach keine Beachtung schenkt.“
Dadurch wird das Positionsrisko zur besorgniserregendsten Variablen. Brian Garrett von Goldman Sachs erklärte, dass das CTA-Modell der Bank zeigt, dass systematische Fonds weltweit etwa 390 Mrd. USD an Anleihen-Shorts halten; die Short-Position bei US-Zehnjahres-Anleihen liegt historisch hoch bei 99 %, bei 30-Jahres-Anleihen sogar bei 100 %.
Bei „ausgewogenen“ Daten (40.000 bis 100.000 neue Jobs, Arbeitslosenquote 4,0–4,1 %) steigen Aktien- und Anleihemärkte moderat;
Bei „überhitzten“ Daten (mehr als 120.000 neue Jobs, Arbeitslosenquote 4,0 %) kehren Erwartungen an eine Zinserhöhung im Oktober rasch zurück;
Bei „zu kalten“ Daten (weniger als 20.000 neue Jobs oder Arbeitslosenquote über 4,2 %) verschwinden Zinserhöhungs-Erwartungen vollständig – und es kommt zu einem umfassenden Short-Squeeze bei den CTA-Anleihen-Shorts.
Für Aktien betonte Nelson Armbrust von Goldman Sachs, dass der S&P 500 nur noch etwa 2 % unter seinem historischen Hoch liegt, und fügte hinzu: „Jede Entlastung bei den Zinsen wird zum Auslöser für einen Aktienkursanstieg.“ Andrew Tyler von JPMorgan warnte vor Spiegelrisiken: Starke ADP-Daten könnten zu einer unerwarteten Aufwärtskorrektur der Nichtlandwirtschafts-Stellenzahlen führen – dann könnte der Markt zur Logik „gute Nachrichten sind schlechte Nachrichten“ zurückkehren.
Bemerkenswert ist, dass die Korrektur der August-Daten möglicherweise stärker auf den Markt wirkt als die September-Hauptzahlen selbst. Wird die August-Daten deutlich nach unten korrigiert, bestätigt dies, dass saisonale Anpassungen die tatsächlichen Beschäftigungstrends verzerrt haben – und prägt damit neu die Marktbeurteilung des gesamten Beschäftigungszyklus.
Der Markt verfolgt mit großer Aufmerksamkeit, ob die August-Daten deutlich nach unten korrigiert werden – denn ungewöhnliche saisonale Anpassungen hatten die Gesamtentwicklung der Beschäftigung zuvor übertrieben dargestellt, was große Unsicherheit bezüglich des Basis-Effekts für die September-Daten erzeugt.
 Tapbit Wire