Arc-Mainnet-Countdown: Eine Übersicht der Launchpads und Plattformtokens, die im Ökosystem Beachtung verdienen
 Tapbit Wire
Am 16. September öffnet Arc, die öffentliche Blockchain direkt von Circle, offiziell ihre Mainnet für die Öffentlichkeit.
Dies war ursprünglich eine große Erzählung traditioneller Finanzgiganten: Die gesamte Kette nutzt USDC als Gasgebühren und Preisstandard und betont deterministische Endgültigkeit in unter einer Sekunde; zur Liste der ersten Validatoren zählen prominent BlackRock, Visa, Mastercard, Standard Chartered und DTCC. Bei dem Vorverkauf setzten Institutionen mit einer FDV von 3 Mrd. USD auf die Zukunft dieser Kette.
Doch mit nur noch 48 Stunden bis zum Mainnet-Start treibt nicht die institutionelle Erzählung das Kapital an, sondern vielmehr der heimliche Kampf um Tokenausgaberechte zwischen Retail-Investoren auf der Kette. Aktuelle Daten bestätigen dies ebenfalls: Am 14. September stieg die Begeisterung der Nutzer für das frühzeitige Positionieren im Arc-Ökosystem von Circle weiter an; die Prämie für den damit verbundenen USDC-Tausch erreichte zeitweise das 1,8-Fache.
Institutionen sind im Whitepaper für den Aufbau des Abrechnungs- und Compliance-Rahmens verantwortlich, während Degens heftig um das „Recht, Gebühren einzuziehen“, auf dieser Plattform konkurrieren. PONS auf der Robinhood-Kette hat bereits die Vermögensschaffungswirkung demonstriert; wer das Tor zur Tokenausgabe kontrolliert, kann die höchsten Gebühren abschöpfen.
Derzeit hat Arc die frühe Bereitstellung für über hundert Institutionen und Ökosystem-Builder freigegeben. In sozialen Medien und diversen Handelsgruppen herrscht echtes FOMO rund um neue Launchpads – mit der Hoffnung, dass darunter eine führende Meme-Coin hervorgeht.
Doch bei Arc dreht sich zwar scheinbar alles um den Aufbau der „nächsten Pump.fun“, doch die zugrundeliegenden Kapitalströme sind völlig anders. Wir haben aktuelle Marktdaten zusammengetragen und die wichtigsten Launchpads nachfolgend zusammengefasst.
(Quelle: Twitter-Nutzer @TheMaran)
Zuvor muss jedoch klargestellt werden: Da Arcs öffentliche Mainnet erst am 16. September startet, woher stammen dann die Handelsvolumina von Zehntausenden bis Millionen Dollar, die derzeit in der Community für diese Launchpads kursieren?
Die Antwort liegt im zugrundeliegenden Testkanal.
Arc hatte zuvor eine „private Mainnet (frühe Bereitstellungsumgebung)“ für über hundert Institutionen und Ökosystempartner geöffnet. Die Handelsdaten, die derzeit in diversen Listen präsentiert werden, sind sämtlich „Schnappschüsse“ aus dieser geschlossenen Umgebung, die noch nicht der Öffentlichkeit zugänglich ist.
Entsprechend werden auch die Plattformtokens dieser Launchpads auf Arcs privater Mainnet mit Chain-ID 5042 ausgegeben. Diese Kette läuft tatsächlich; Verträge, Pools und Trades sind echte Deployments, doch der Zugriff ist der Öffentlichkeit nicht gestattet.
Die „öffentliche Mainnet“ am 16. September öffnet lediglich das Tor zu genau dieser Kette. Daher werden diese Plattformtokens nach dem 16. weiterbestehen und die Pools fortgeführt – weshalb sich viele bereits im Voraus positionieren.
Diese frühen Daten beweisen also lediglich, dass „die Pipeline dieses Launchpads funktioniert“, und bedeuten keinesfalls bereits eine spekulative Dichte wie auf einem echten Markt.
Mit diesem Hintergrund betrachten wir nun die unterschiedlichen Spielweisen und Stile der verschiedenen Launchpads auf Arc.
Modell 1: Sperrpool bei Tokenausgabe, ohne Bonding-Curves
Vertretene Projekte:
Tolly (@tollylabs)
ArcPad (@arcpad_meme)
Dieser Ansatz ist der direkteste: Kein langwieriger Pump.fun-Prozess, bei dem Tokens zunächst eine interne Pool-Marktkapitalisierung erreichen müssen, bevor sie „absolvieren“. Nach Ausgabe durch den Creator fließt das gesamte Angebot direkt in einen dauerhaft gesperrten USDC-Liquiditätspool und ist ab dem ersten Block handelbar.
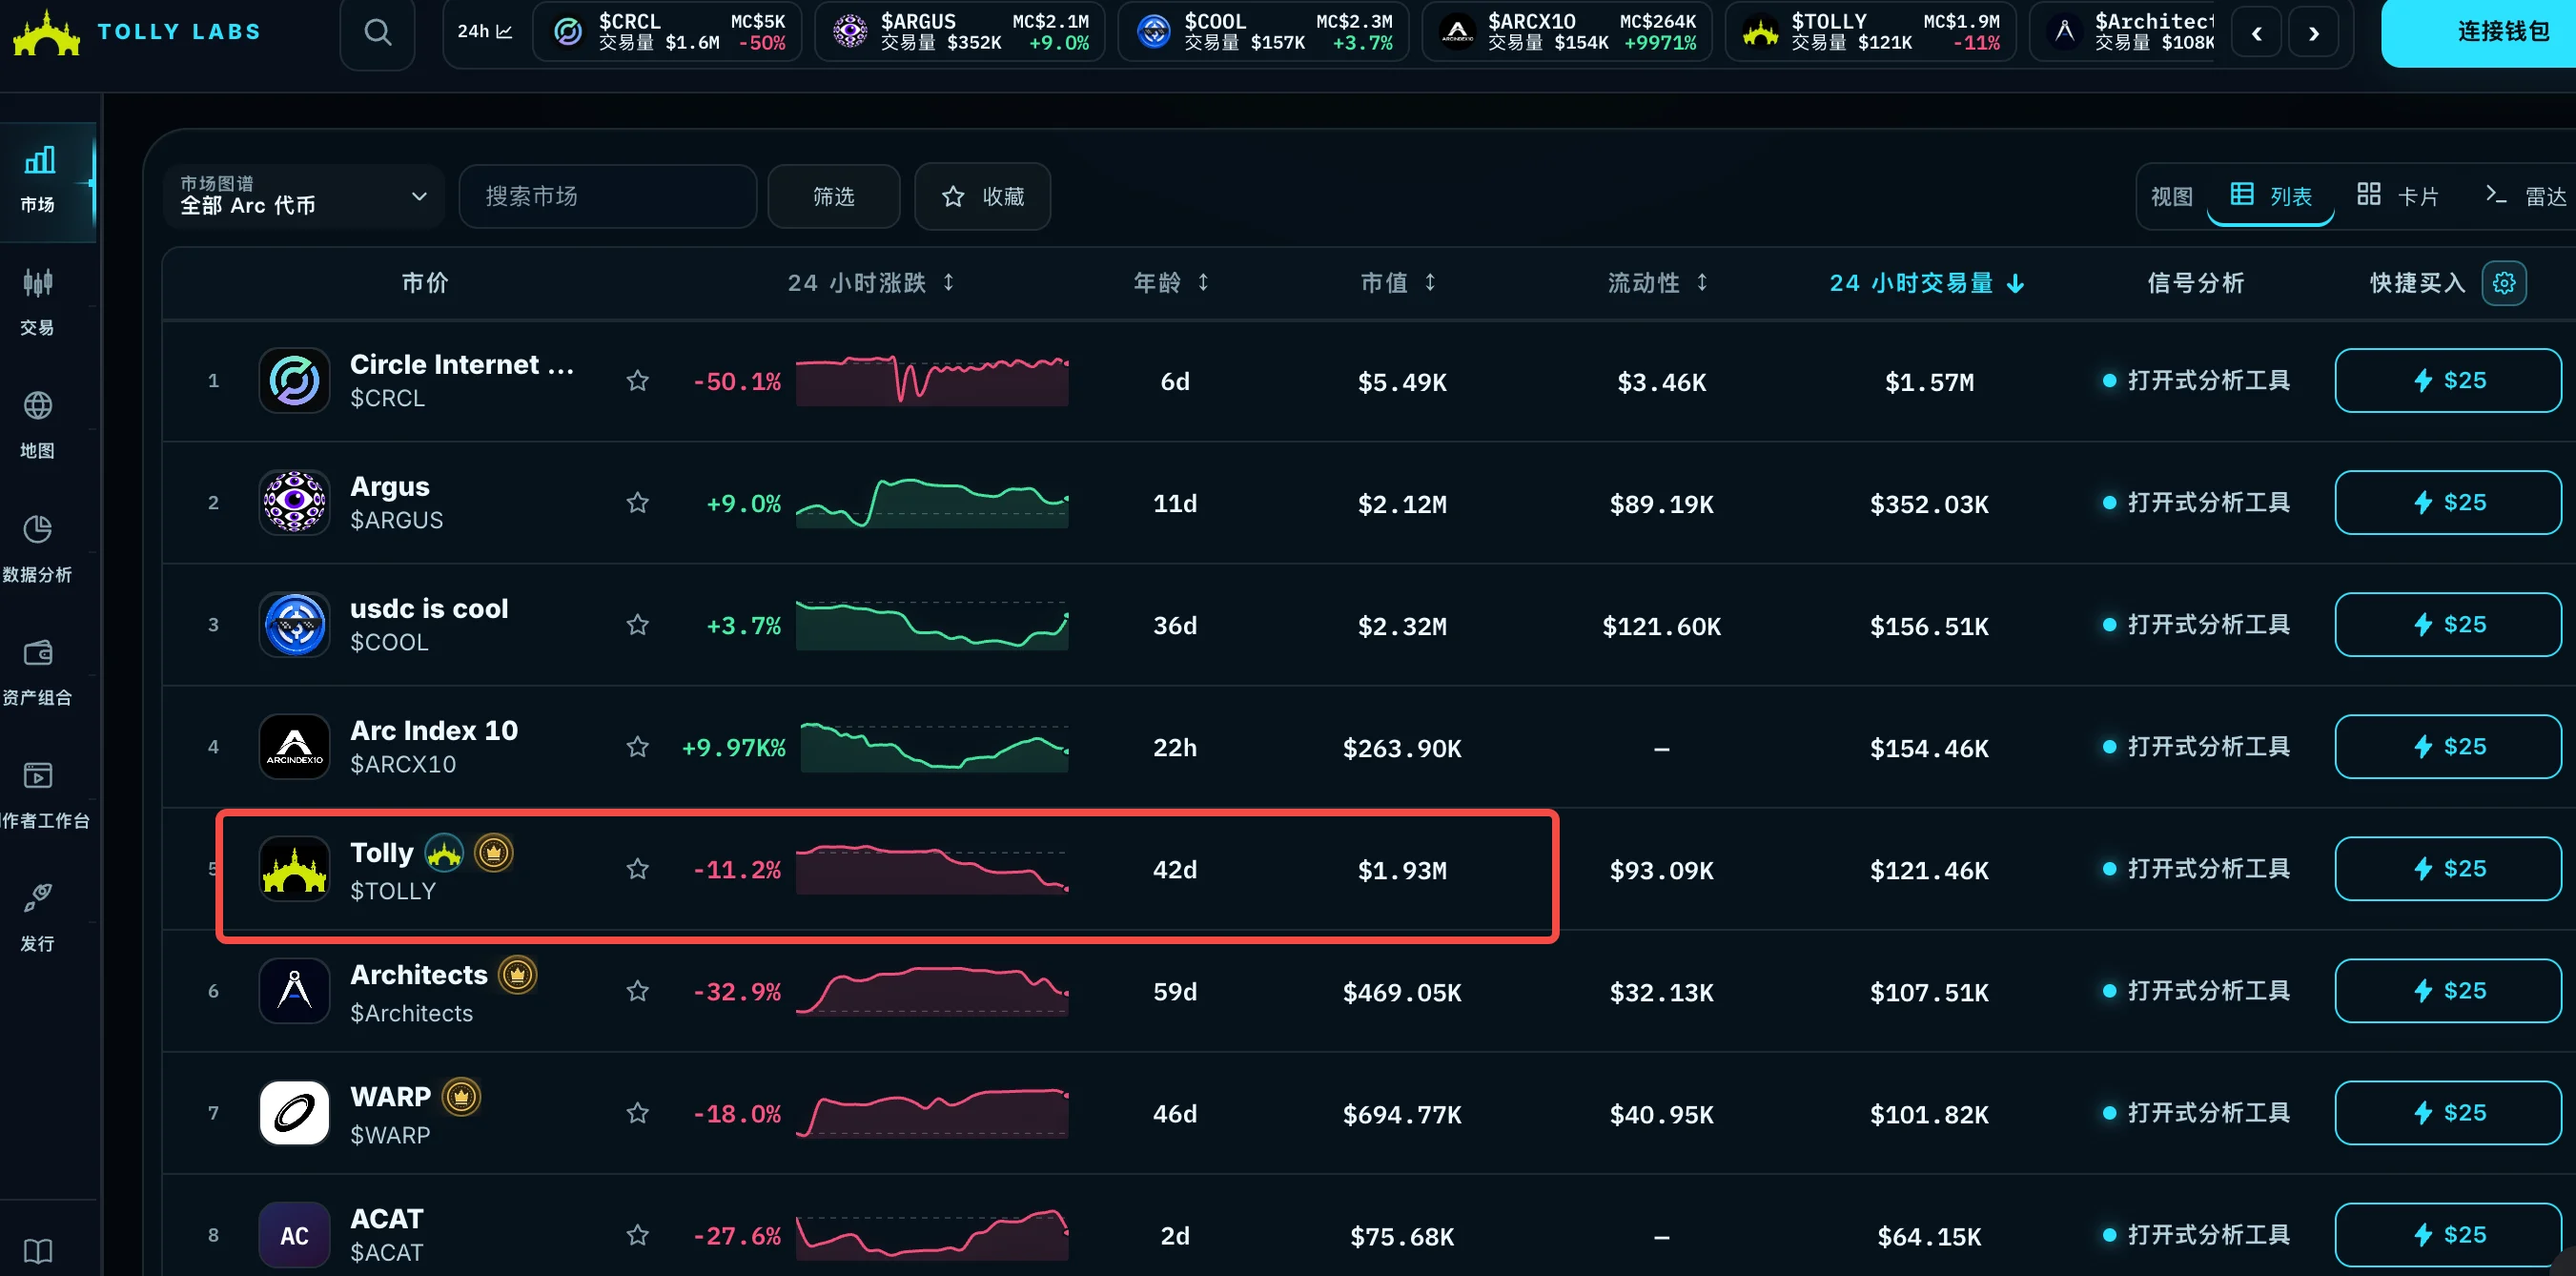
Tolly (@tollylabs): Aktuell stärkste echte Handelsdaten in der Vor-Deployment-Umgebung. Kaufgebühr ca. 1 %, präzise aufgeteilt (ca. 64 % an den Creator, 12 % an den Halterprämienpool, 10 % an das Protokoll, Rest für Rückkauf & Burn).
Daten-Snapshot: Kumuliertes Handelsvolumen in der Frühphase ca. 1,8 Mio. USD. Der Plattform-Token $TOLLY erreichte zeitweise eine Marktkapitalisierung von ca. 2,47 Mio. USD.
Plattform-Token TOLLY (Vertrag: 0xbc43ce8dec648ea298c4275559b81d6261c90b67)
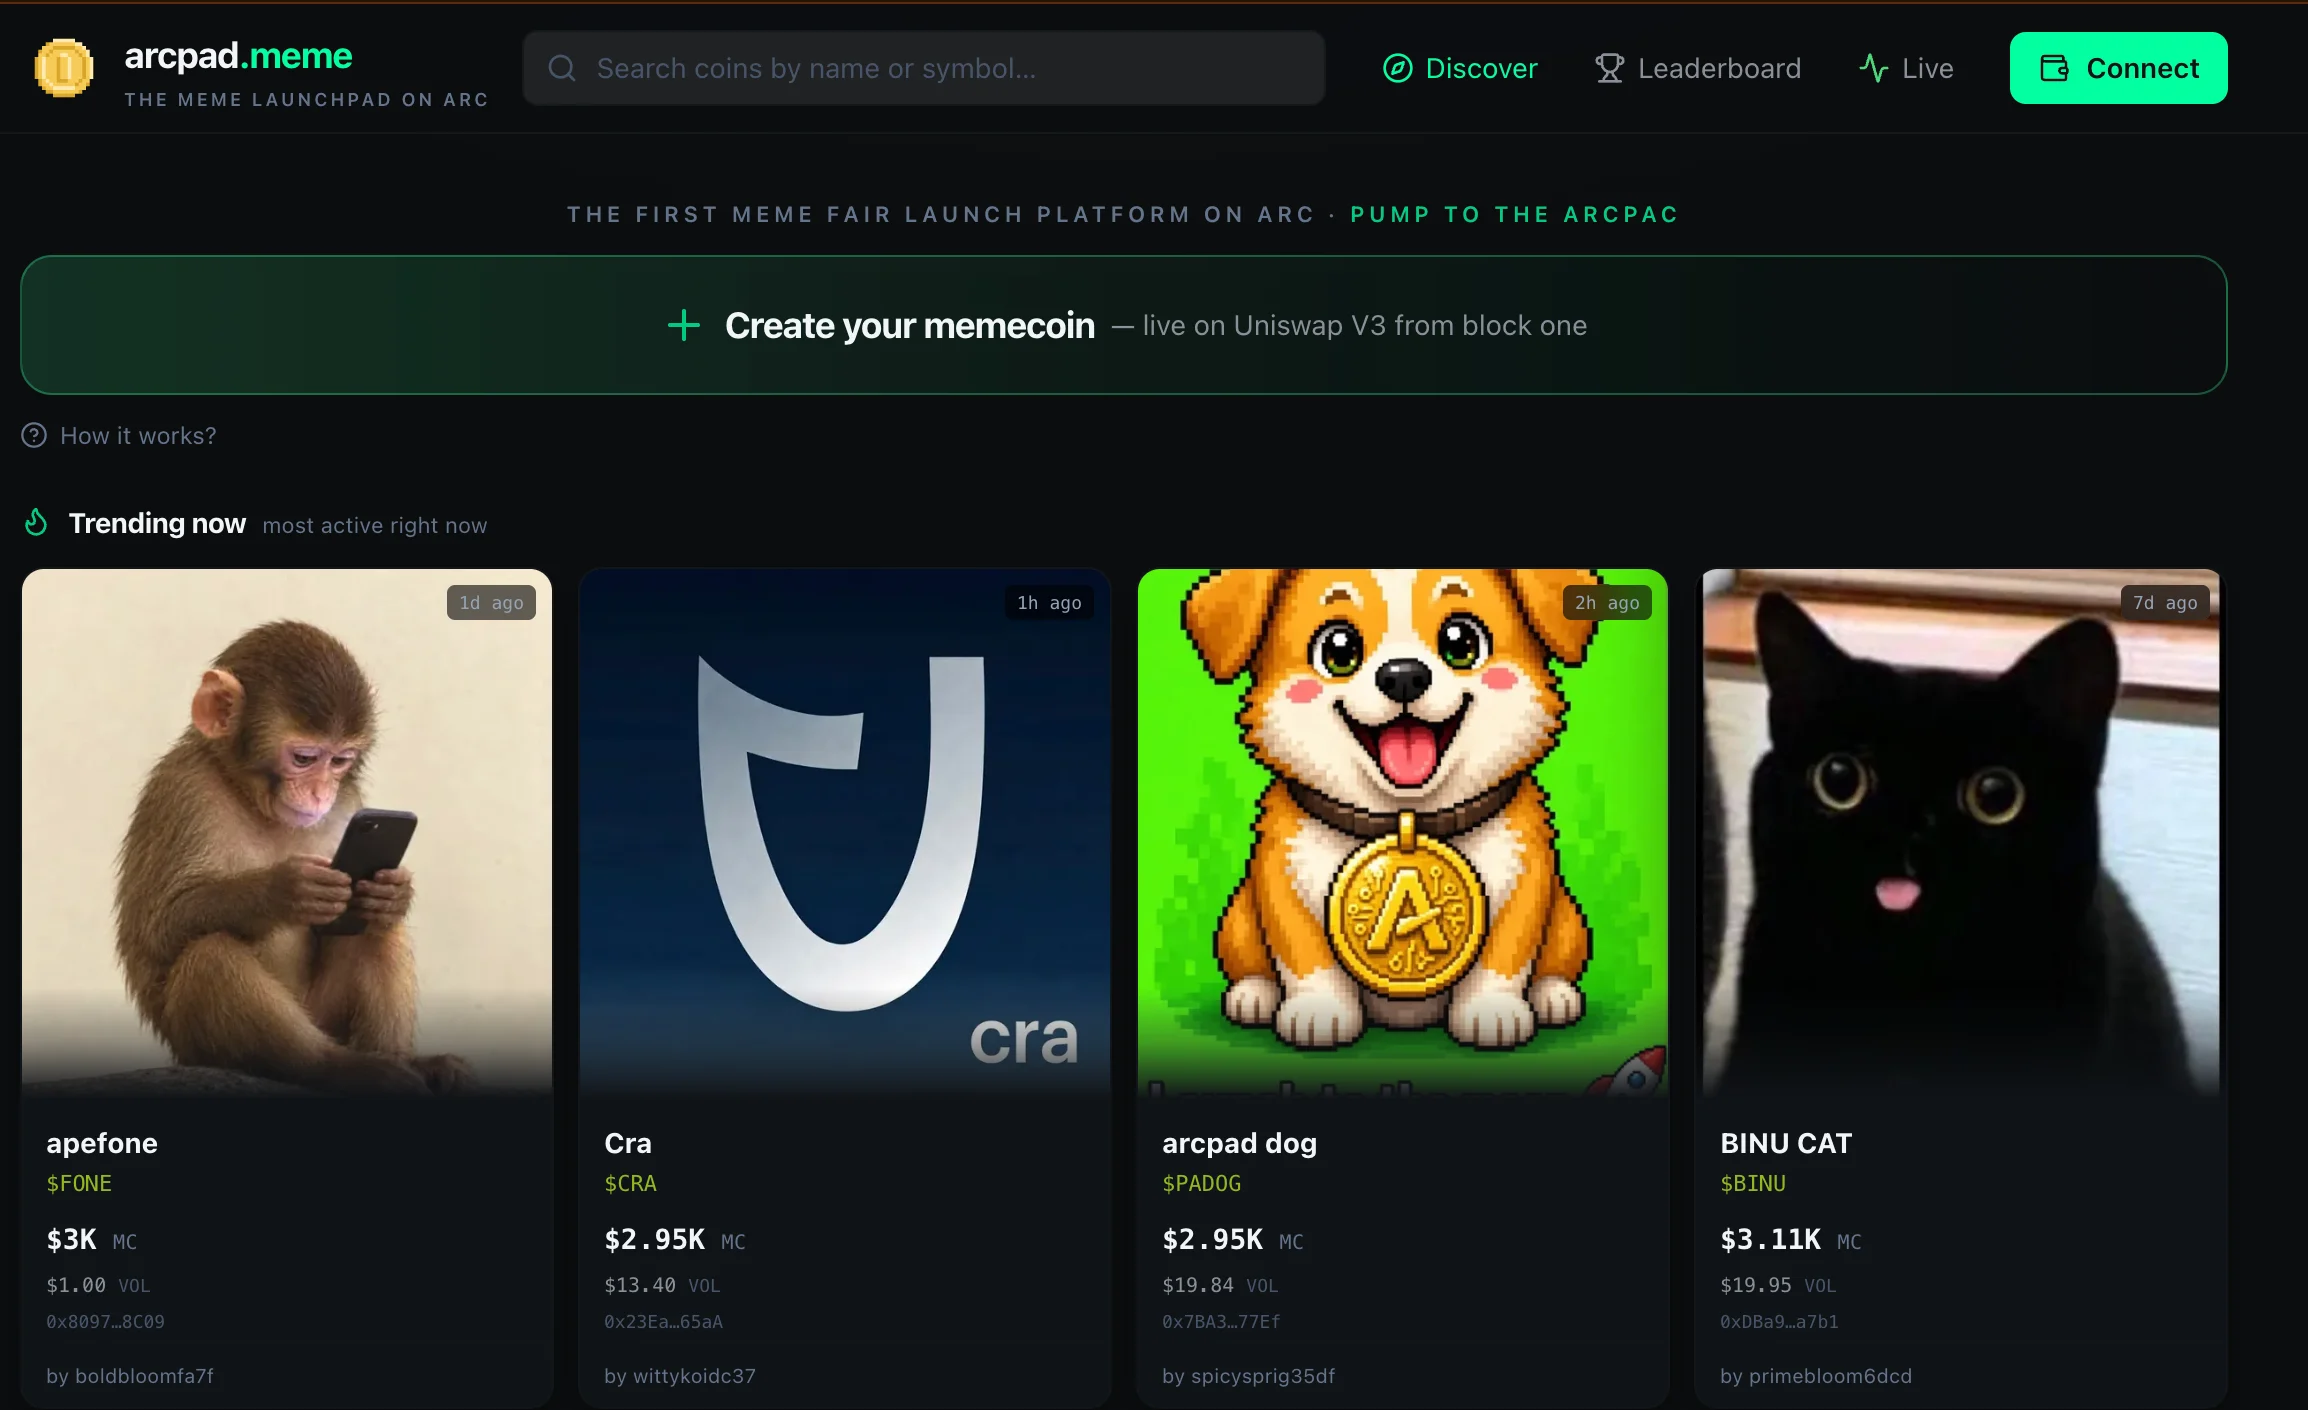
ArcPad (@arcpad_meme): Hat eine sauberere Architektur. Kein interner Pool; das gesamte Angebot wird direkt als einseitige Uniswap-V3-Position in einem Fee-Locker gesperrt. Anti-Sniping-Grenze pro Adresse: 2 %.
Daten-Snapshot: Der Preis für Sauberkeit ist ein extrem schwieriger Kaltstart. In der Frühphase nur ca. 15 Tokens mit Gesamthandelsvolumen unter 30.000 USD. Auf der offiziellen Website sind ca. 20 Tokens gelistet, alle mit Marktkapitalisierung von ca. 3.000 USD; Einzelhandel meist nur zehn bis zwanzig Dollar – praktisch vernachlässigt.
Modell 2: Bonding-Curve-Absolventen-Fraktion, der klassische Pump.fun-Weg
Vertreterprojekte:
Warp (@circlewarp)
Flipt (@Fliptfun)
Diese Fraktion kopiert Pump.funs Vorgehen: Tokens werden zunächst auf einer internen Bonding-Curve gehandelt; nach Erreichen einer Marktkapitalisierungsschwelle „absolvieren“ sie und Liquidität wechselt zu einer DEX. Vorteil: Interne Pool-Unterstützung beim Kaltstart. Nachteil: Die Absolvenzrate entscheidet alles – Tokens, die auf der Kurve steckenbleiben, sind gescheiterte Projekte.
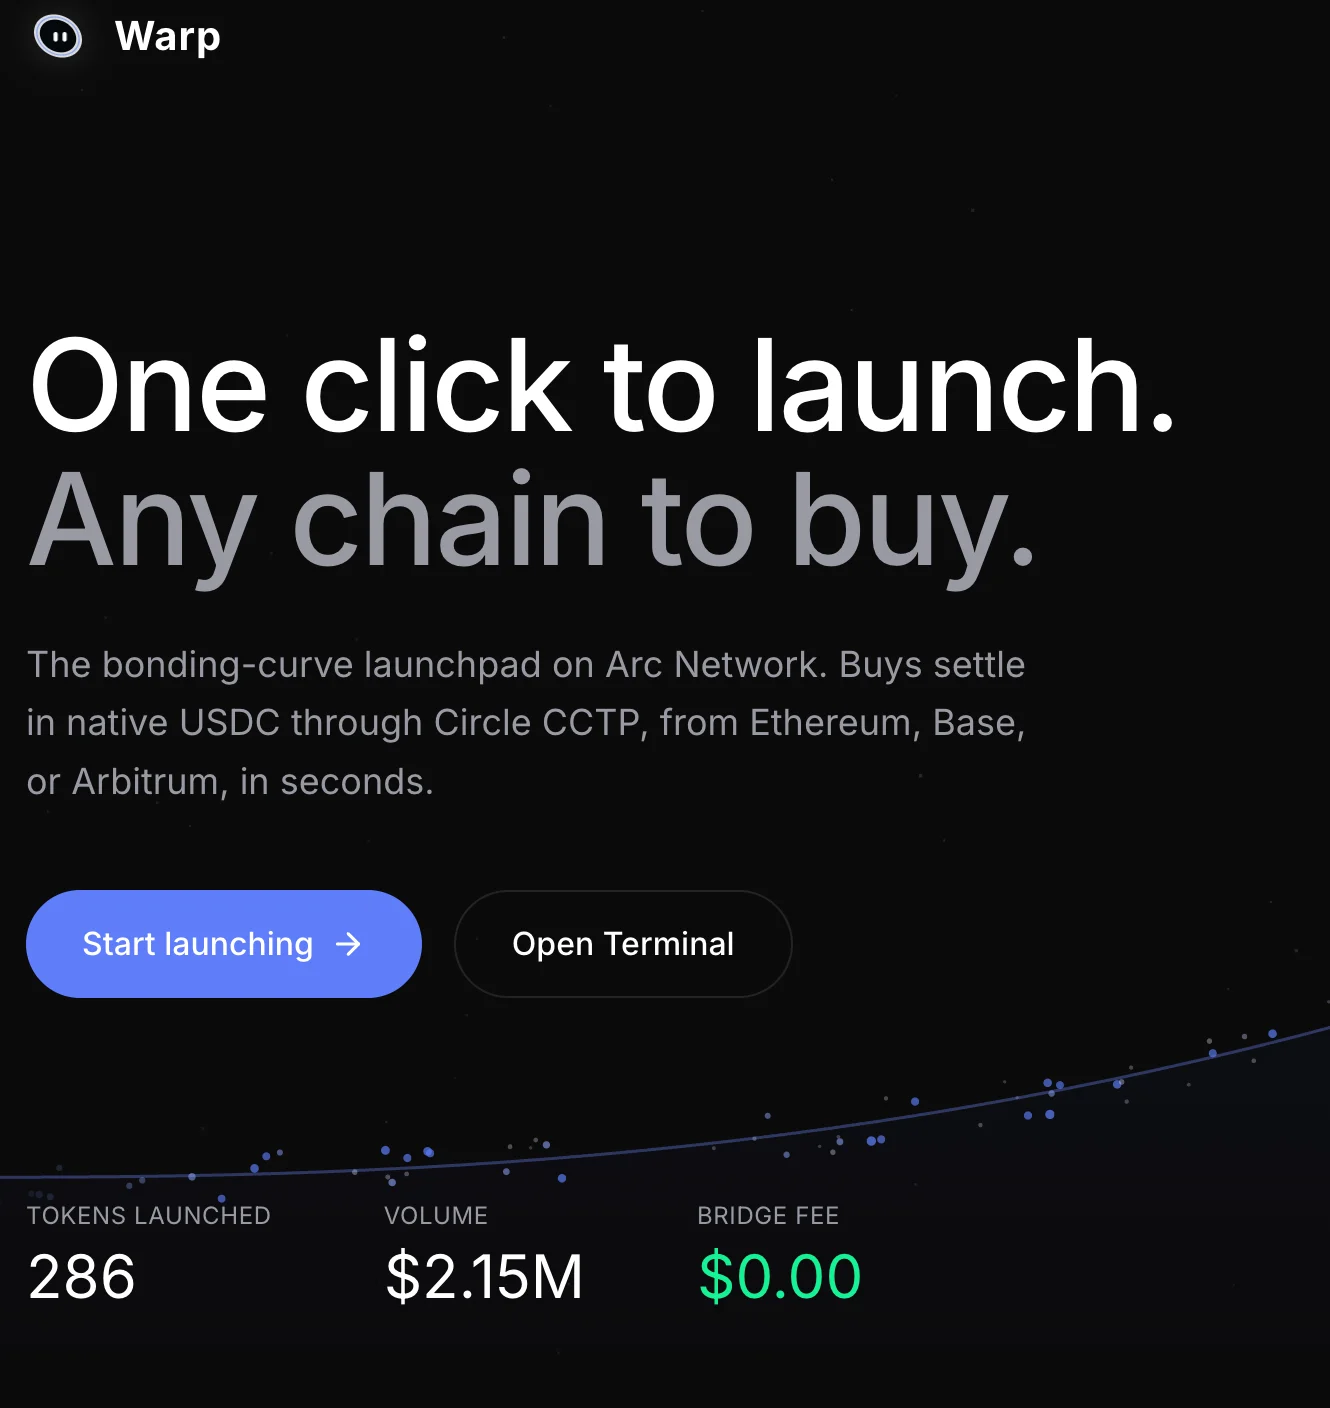
Warp (@circlewarp): Derzeit einzige Curve-Launchpad auf Arc mit vollständigem Absolvenzprozess. Nutzt USDC-basierte Bonding-Curve. Bei Marktkapitalisierung von ca. 69.000 USD erfolgt automatischer Wechsel zu WarpDex; LP wird verbrannt. Zusätzlicher Vorteil: Cross-Chain über Circles CCTP – USDC von Ethereum, Base und Arbitrum kann per Klick für neue Tokens auf Arc genutzt werden; Brückengebühren werden als null angezeigt.
Daten-Snapshot: Offizielle Website listet 286 gestartete Tokens mit kumuliertem Handelsvolumen von 2,15 Mio. USD. Doch 84 % davon stammen vom Plattform-Token WARP. In sechs Wochen nur ein einziger erfolgreicher Abschluss. Die hohe Absolvenzschwelle ist das größte Problem für neu startende Memes.
Plattform-Token WARP (Vertrag: 0x384c60f98ecd4c26345499345c03d677e40f115e), Marktkapitalisierung ca. 870.000 USD.
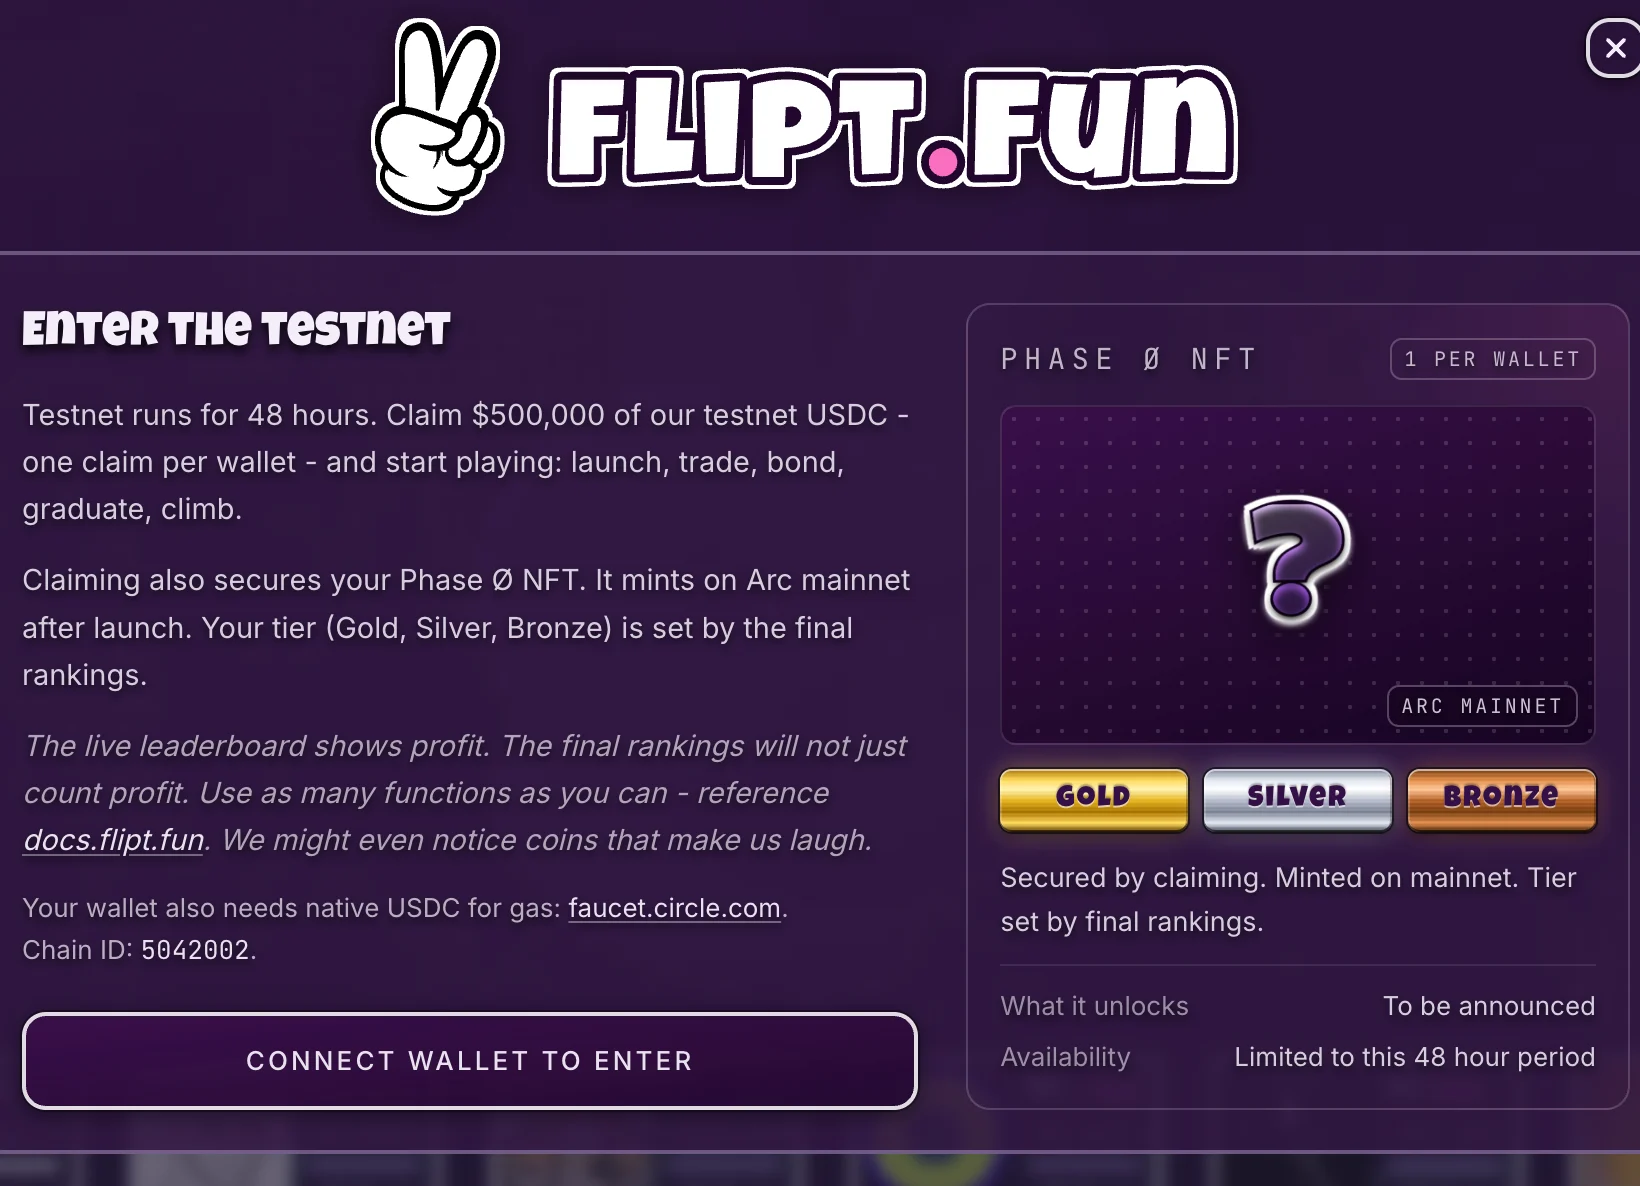
Flipt (@Fliptfun): Mainnet noch nicht live, aber Testnet offen – aktuell höchste Interaktionsaktivität. Wichtige Kurvenanpassung: Käufer erhalten kein auszahlbares Guthaben, sondern eine gebundene Position. Nach Abschluss teilen sie anteilig die Pool-Gebühren. Zum Ausstieg muss 90 Sekunden öffentlich gewartet werden – große Abhebungen werden sichtbar. Dumping wechselt vom Hinterzimmer zum offenen Spiel.
Daten-Snapshot: Absolvenz-Fundraising-Ziel ca. 6.375 USD, Absolvenz-Marktkapitalisierung ca. 30.000 USD, Curve-Handelsgebühr 1,25 %, davon 0,75 % an Bonders. Testnet-Dauer: 48 Std., je Wallet 500.000 Test-USDC abrufbar; nach Endplatzierung werden Gold-, Silber- und Bronze-NFTs vergeben (Mint nach Mainnet-Start).
Plattform-Token: Derzeit keiner.
Modell 3: Social-Bot-Fraktion – Token einfach per X-Post ausgeben
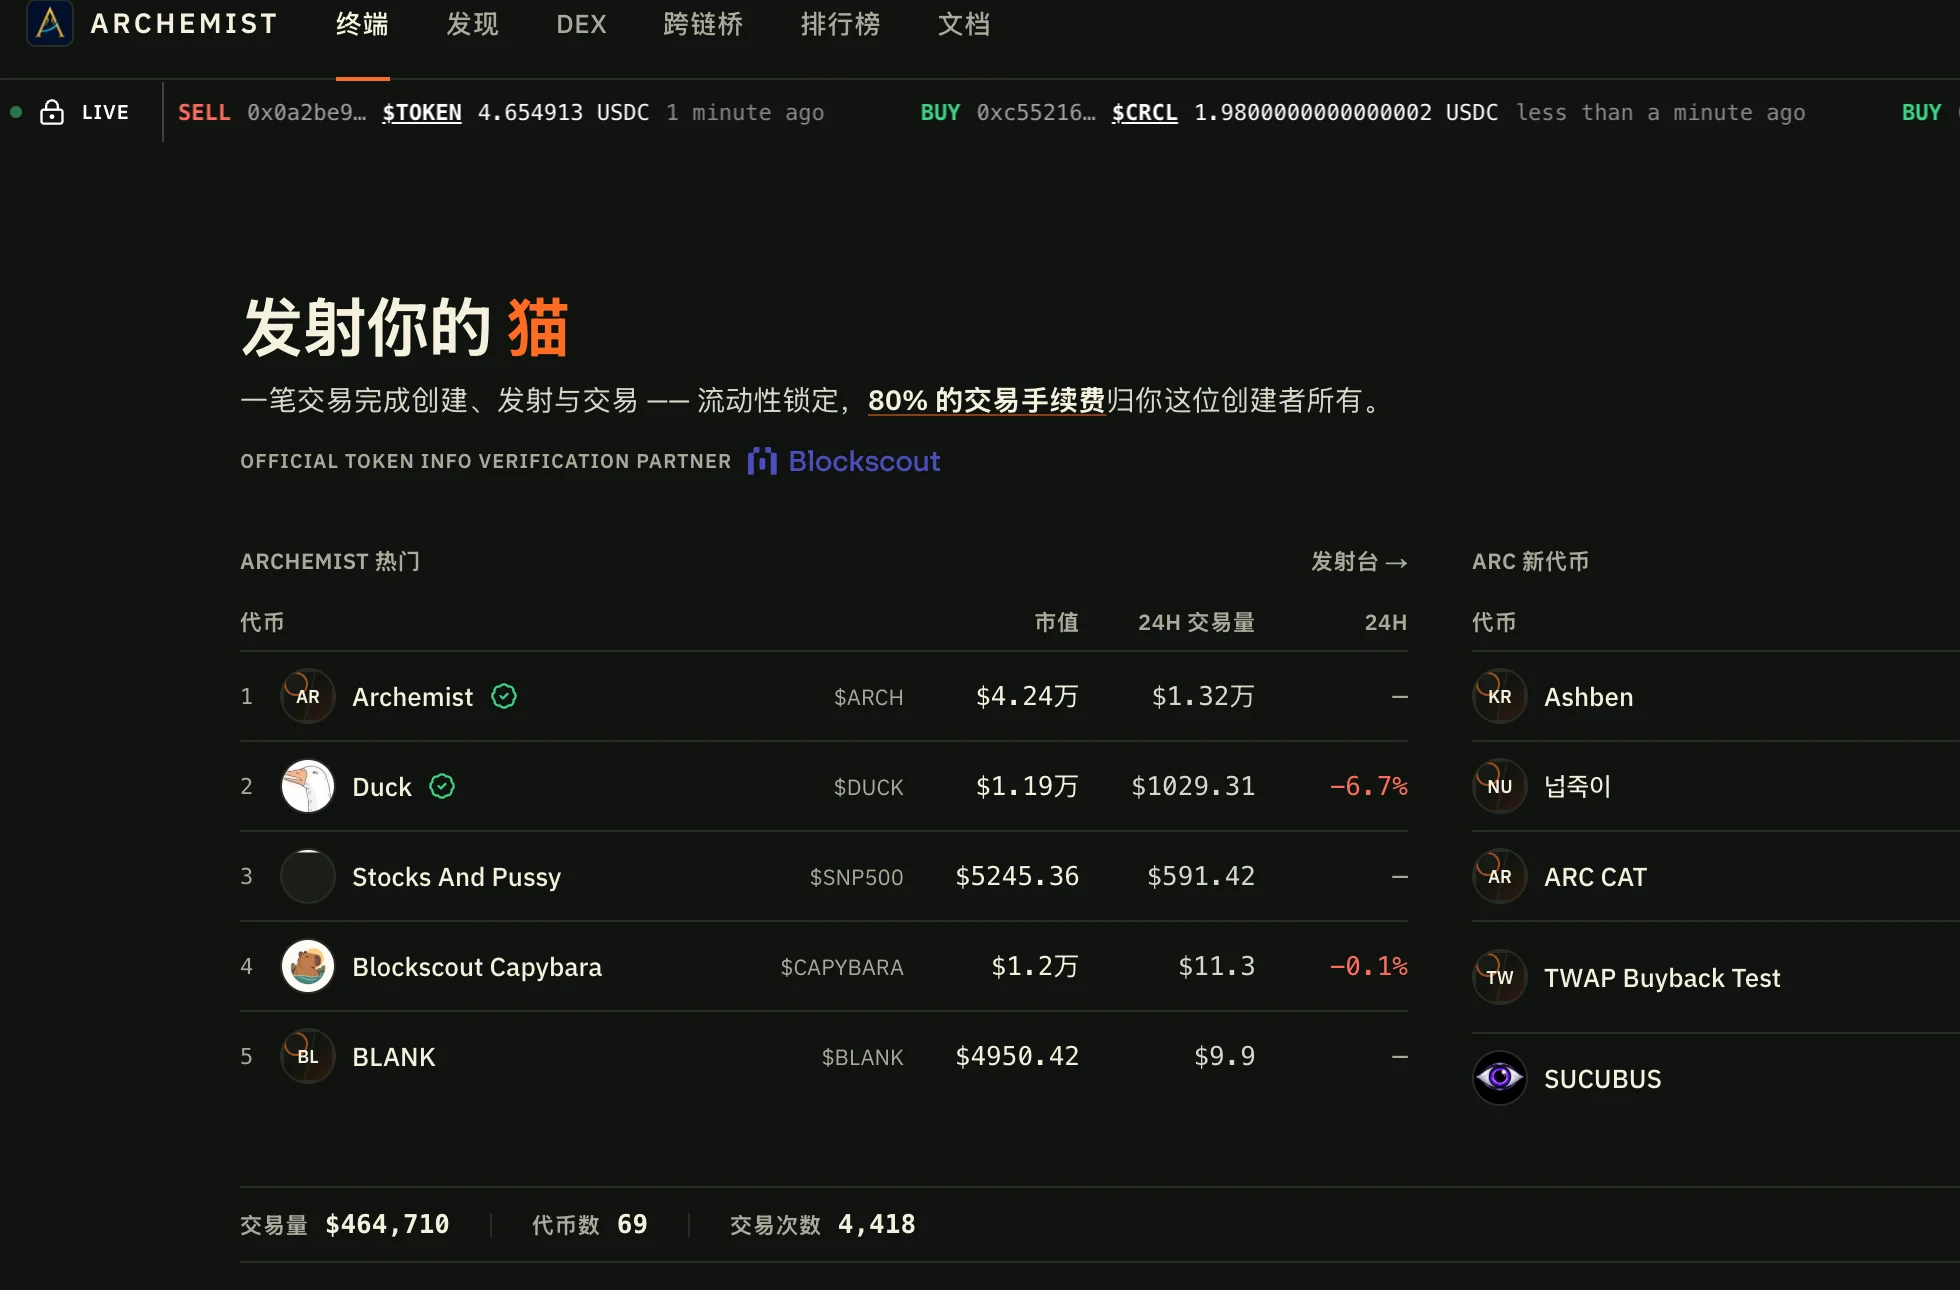
Beispielprojekt: Archemist (@Archemistdotfun)
Diese Fraktion senkt die Hürde für die Ausgabe von Tokens auf das Minimum. Keine Website nötig – einfach den Bot auf X (@-Mention) ansprechen; bereits ein einziger Tweet genügt für Erstellung, Start und Handel, wobei Liquidität automatisch gesperrt wird.
Ein weiterer Trumpf ist die Umsatzbeteiligung für Creator: bis zu 80 % der Handelsgebühren gehen an sie – ein klarer Anreiz für Token-Ersteller.
Datensnapshot: Das kumulierte Handelsvolumen in der Frühphase beträgt ca. 337.000 USD; es wurden etwa 49 Tokens gestartet. Rund 77 % des Volumens entfallen auf das Plattform-Token ARCH. Auf der Startseite der offiziellen Website wird angegeben, dass man mit dem Blockexplorer Blockscout für die Verifizierung von Token-Informationen kooperiert – so lässt sich die Vertragsinformation jedes Tokens direkt im Explorer prüfen.
Anmerkung: Zum Zeitpunkt der Erstellung zeigte der Counter auf der offiziellen Website null Handelsvolumen und null Tokens – wahrscheinlich aufgrund eines Datenresets vor dem Mainnet-Start, wodurch der Aussagewert früher Handelsdaten eingeschränkt ist.
Plattform-Token: ARCH-Vertragsadresse und Marktkapitalisierung sind derzeit nicht öffentlich verifizierbar; Nachbestätigung nach Mainnet-Start erforderlich.
Modell 4: Uniswap-V4-Fraktion – Dividenden direkt in die Handelsschicht integriert
Beispielprojekte: ubi.fun (@ubidotfun), Minara (@minarafun)
Diese Gruppe setzt auf Uniswap V4. Der Hook-Mechanismus von V4 ermöglicht Launchpads, Regeln wie dynamische Gebühren, Halter-Dividenden und automatische Rückkäufe direkt in die Handelsschicht einzubetten – ohne Token-Steuer. Ihr technisches Konzept ist das fortschrittlichste unter allen Fraktionen, doch aktuell ist sie auch die am wenigsten aktiv genutzte.
ubi.fun (@ubidotfun): Gibt an, der einzige Uniswap-V4-Launchpad auf Arc zu sein; Token-Erstellung gebührenfrei, Handelsgebühren fließen an Creator und berechtigte Halter – Ziel: „universelle Dividenden für Halter“. Auf der offiziellen Website heißt es klar, dass kein Plattform-Token existiert.
Datensnapshot: Bisher kein Plattform-Token. Im Aktivitätsfeed der Website dominieren kleine Käufe im Bereich von zehn bis 200 USD. Der jüngste Token-Start liegt 6 Tage zurück. Drittanbieter-Statistiken zufolge wurden insgesamt nur 3 Tokens gestartet, mit einem Gesamthandelsvolumen von ca. 4.800 USD; der Halter-Belohnungspool enthielt zeitweise lediglich 1,38 USD. Die Mechanik wirkt auf dem Papier überzeugend – bisher fehlt jedoch jegliche praktische Validierung durch Kapitalzufluss.
Minara (@minarafun): Ebenfalls auf Uniswap V4 basierend, mit Fokus auf USDC-native Liquidität und geringaufwändige Token-Ausgabe. In der Community kursieren Gerüchte über einen „Circle Ventures-Hintergrund“, doch das Projektteam hat dies nicht bestätigt – vorerst als Gerücht zu behandeln. Die offizielle Website ist online, doch die Token-Liste ist derzeit nahezu leer.
Datensnapshot: Bisher kein Plattform-Token, keine Handelsdaten vorhanden. Drittanbieter-Analysen weisen darauf hin, dass Creator bei Launch bis zu ca. 80 % der Token-Allokation erhalten können – eine für Käufer benachteiligende Regelung, die nach dem Mainnet-Start genau beobachtet werden sollte.
Modell 5: Token-Aktien-Paarung und andere
Die Analyse umfasst zwei Projekte mit Spielweisen, die sich von den vier oben genannten Fraktionen unterscheiden und unterschiedliche Risikoprofile aufweisen – daher separat behandelt.
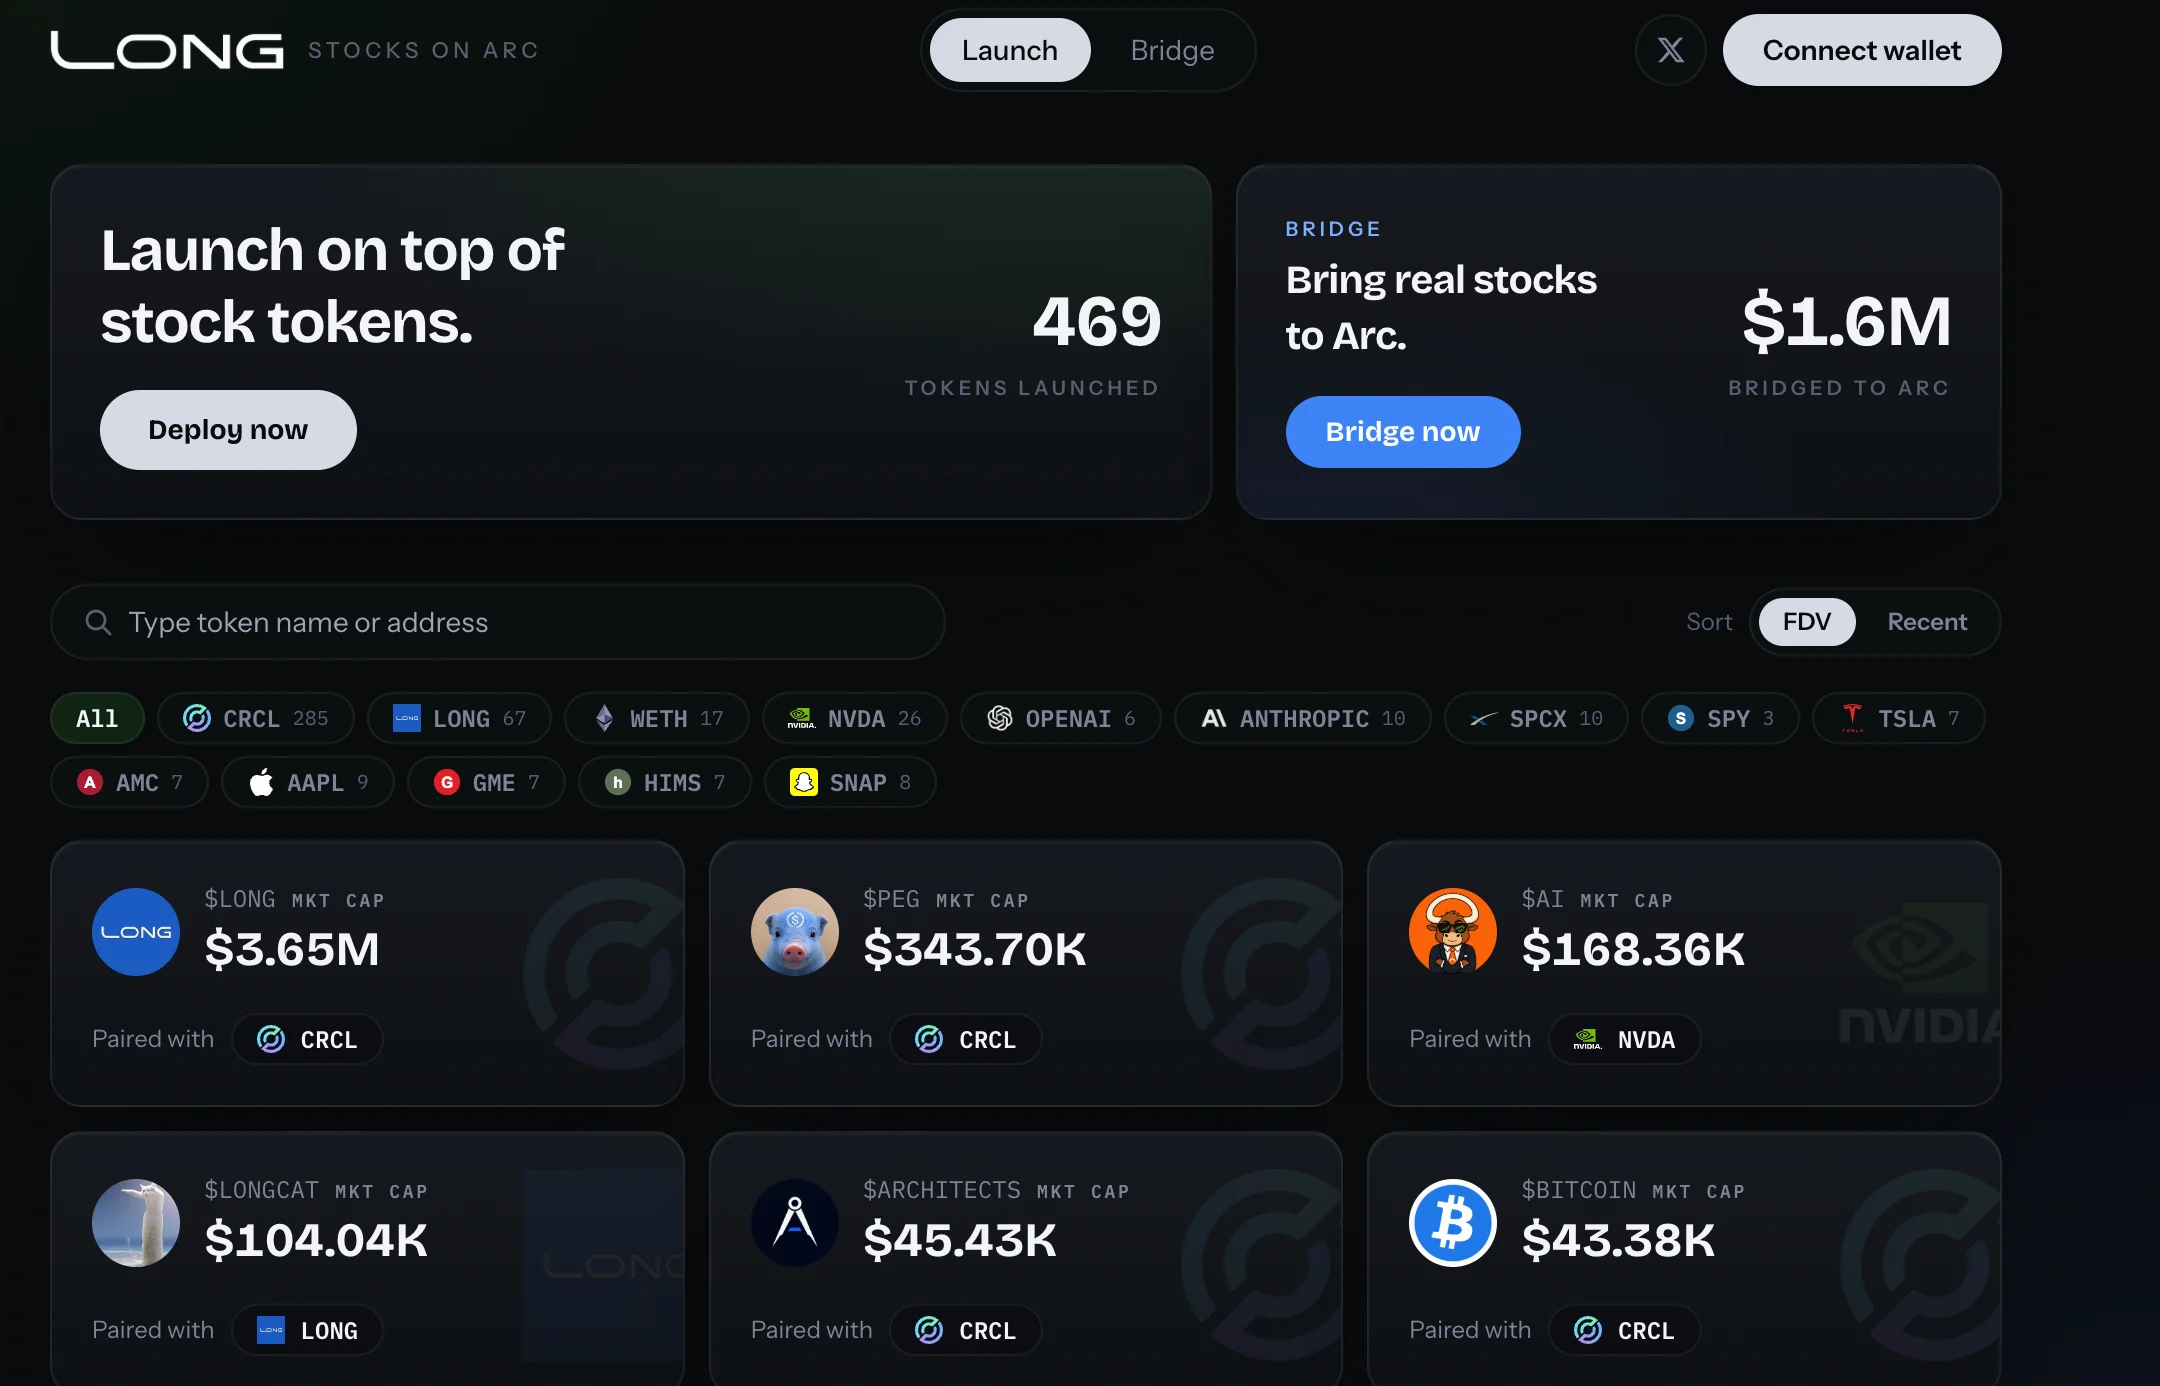
Long.supply (@Longdotsupply): Statt „Meme vs. USDC“ setzt es auf „Meme vs. Aktien-Tokens“.
Das Konzept: Zunächst werden Aktien-Tokens (CRCL, NVDA und sogar das nicht börsennotierte Anthropic) mittels einer eigenen Cross-Chain-Brücke nach Arc gebracht, dann werden Memes mit diesen Aktien-Tokens zu Handelspaaren verknüpft.
Auf der offiziellen Website wird ein Marktwert des Plattform-Tokens LONG (Vertrag: 0x2164bb17a2d38c1b5170e987b2c0416df1efc752) von ca. 3,61 Mio. USD angegeben – der höchste aller aktuellen Launchpad-Plattform-Tokens; Brückenreserven belaufen sich auf ca. 1,6 Mio. USD.
Ein kritischer Punkt: Woher stammen diese „Aktien“? Es handelt sich nicht um regulierte Aktien-Tokens à la Robinhood, sondern um vom Projektteam selbst ausgegebene Tokens – wer die zugrundeliegenden Vermögenswerte hält, ob gegen echte Aktien eingetauscht werden kann und ob das Team die Brücke eigenmächtig deaktivieren kann, bleibt öffentlich unbeantwortet. Weitere Beobachtung nach Mainnet-Start sinnvoll.
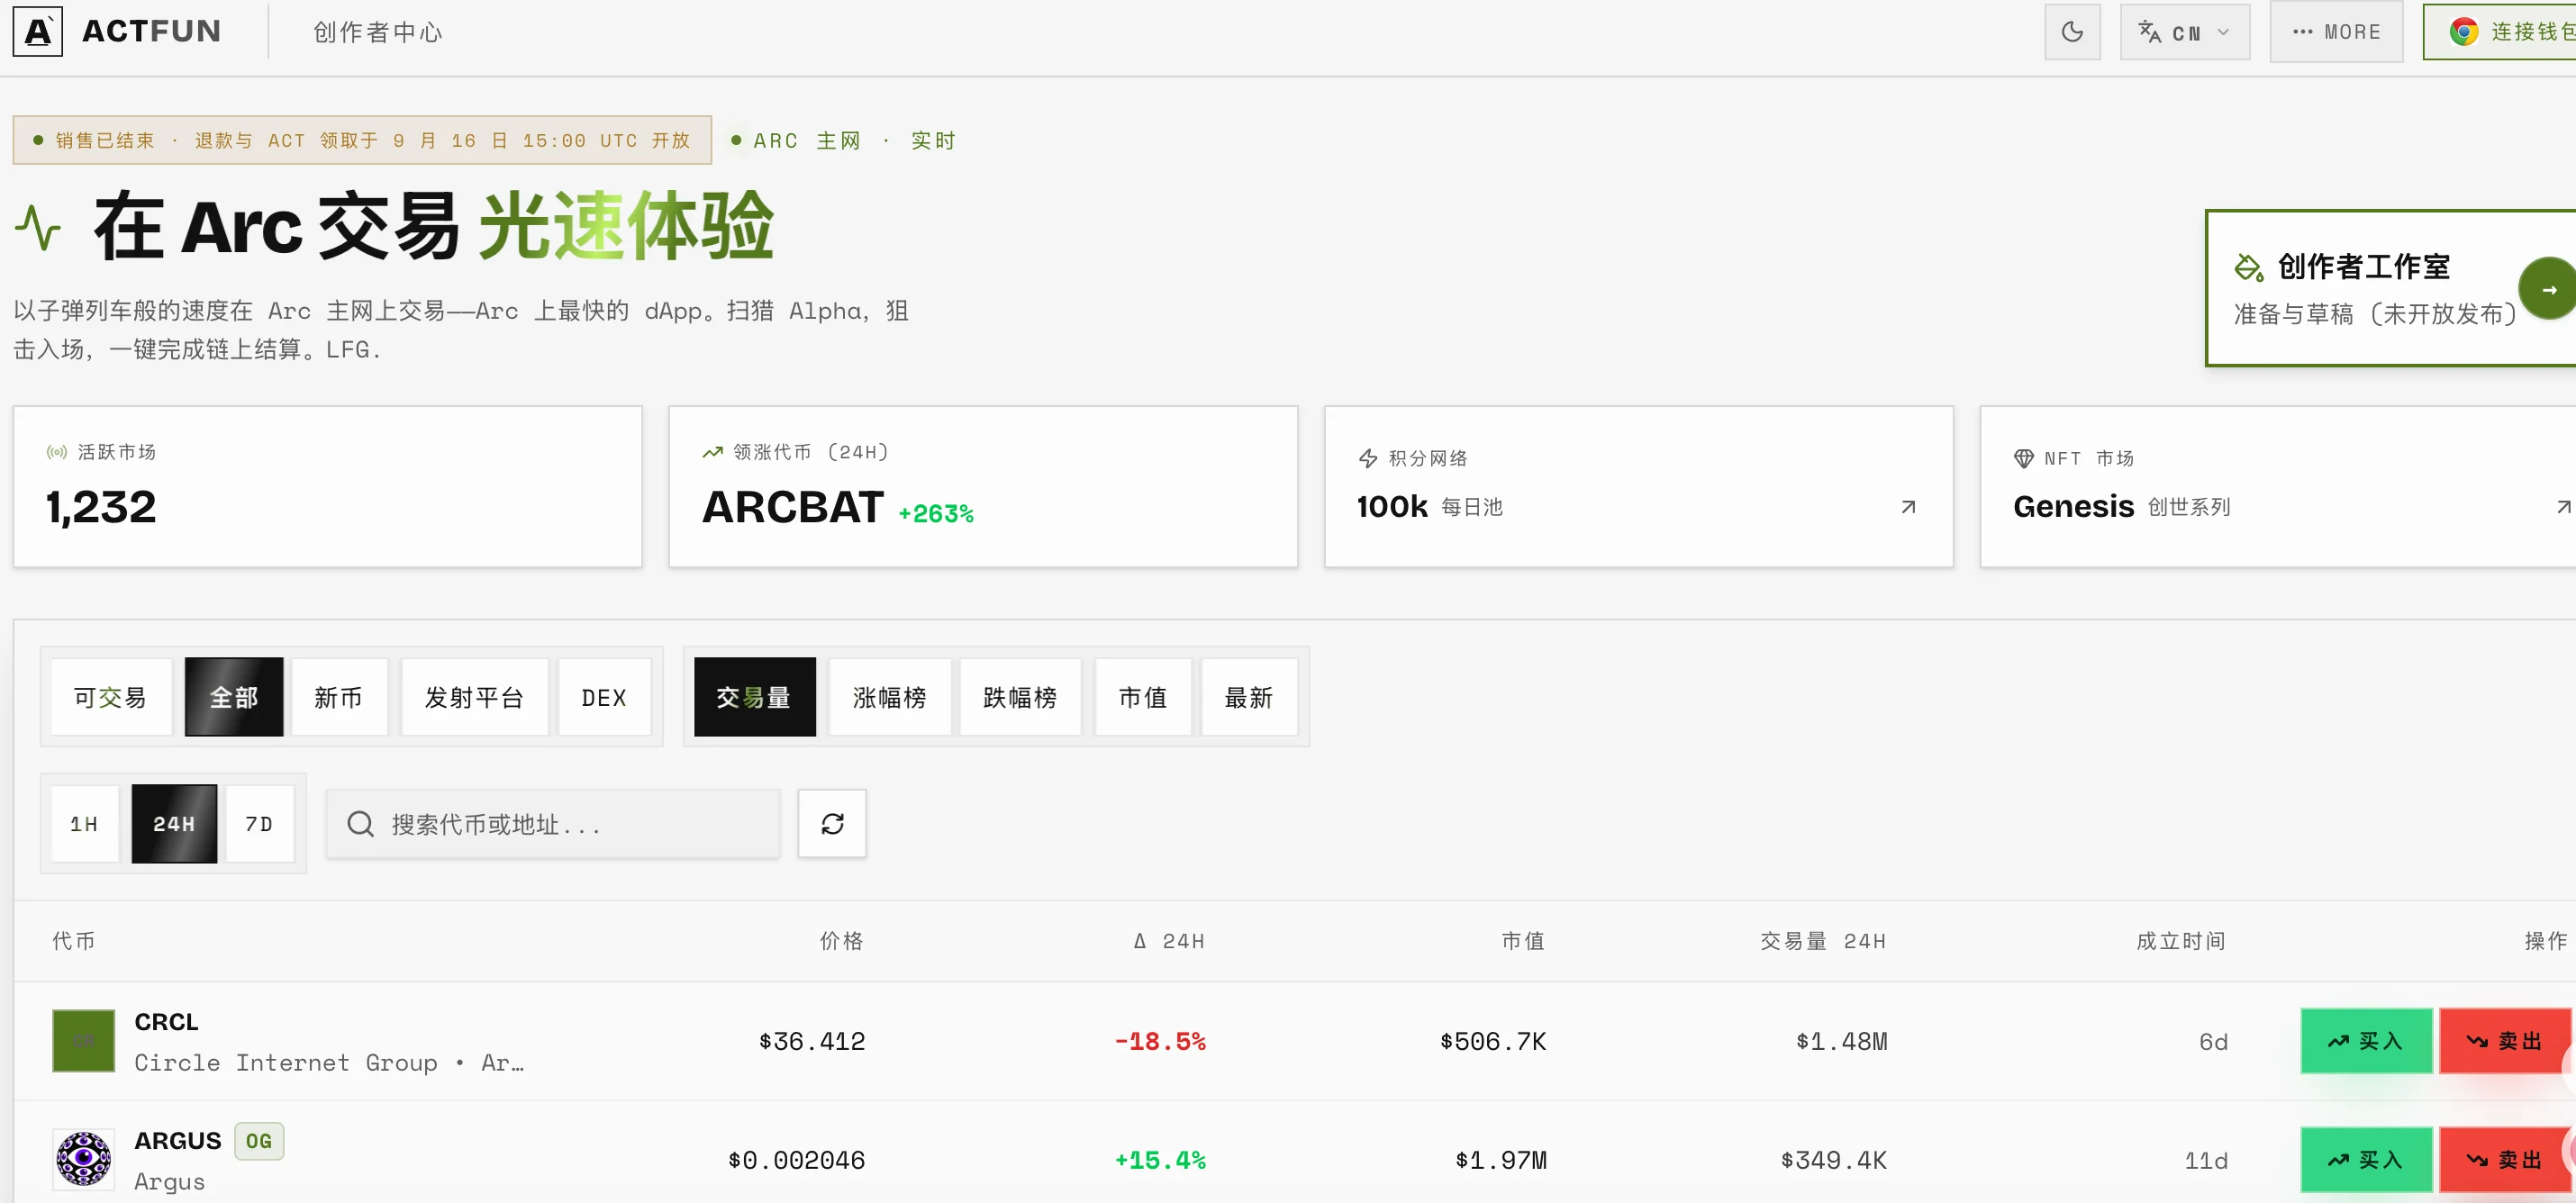
act.fun (@actfunxyz): Ein Launchpad, das zuvor noch nicht operativ war.
Derjenige, der seine Züge am besten zeitlich abstimmt. Die Plattform läuft bereits: Der ACT-Plattformtoken-Vorverkauf wurde auf der eigenen Plattform abgeschlossen und endete heute (14. September). Beide Tiers des 30.000-US-Dollar-Ziels waren vollständig ausgebucht: der Architect-Tier mit einem FDV von 50.000 US-Dollar und der Public-Tier mit einem FDV von 200.000 US-Dollar.
Der ACT-Vertrag wurde bekanntgegeben (0x177b47be2782575284211A000EDA4112807288a5); der offizielle Start ist für den 16. September vorgesehen – den Tag der Mainnet-Öffnung – wobei Ansprüche und Rückerstattungen gleichzeitig freigeschaltet werden. Damit wird effektiv eine Runde des Plattformtokens vor Öffnung der Mainnet-Tore verkauft.
Allerdings zeigen On-Chain-Code-Prüfungen, dass der Vertragsinhaber weiterhin Notauszahlungsrechte besitzt. Die vollständige Ausbuchung des Vorverkaufs deutet auf echte Begeisterung hin; doch solange die Berechtigungen nicht widerrufen sind, bleibt das Versprechen der „LP-Sperrung“ lediglich ein Versprechen.
Zudem wirkt die Seite etwas nach KI-generiertem Code …
Bis hierher lässt sich erkennen, dass sämtliches aktuelles Handelsvolumen und alle Marktkapitalisierungen nur Vorschauen in einer geschlossenen Umgebung durch einige hundert Adressen darstellen, die einen Aufpreis bezahlt haben, um teilnehmen zu können. Der eigentliche Test erfolgt am 16.
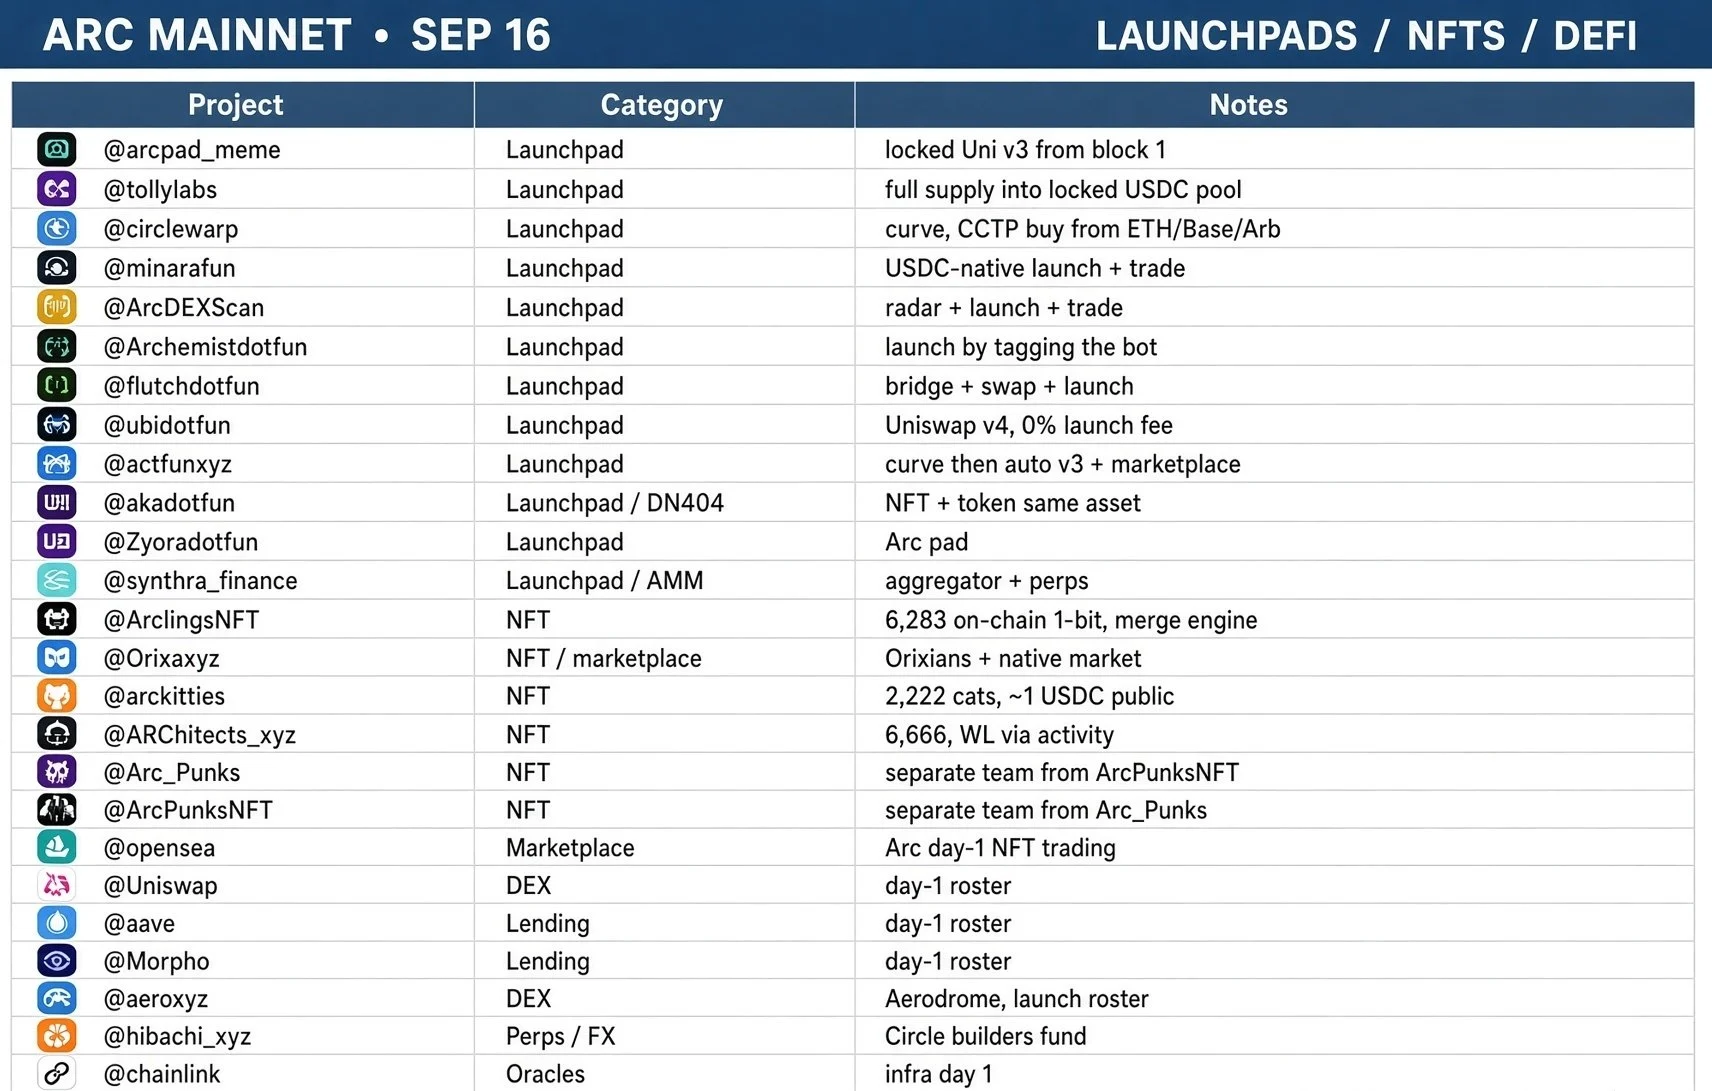
Aufgrund von Platzbeschränkungen konnten einige weitere vielversprechende Projekte nicht ausführlicher behandelt werden. Derzeit haben einige Analysten der Community eine Liste zusammengestellt und Launchpads bewertet – als Orientierungshilfe für Ihre Recherche.
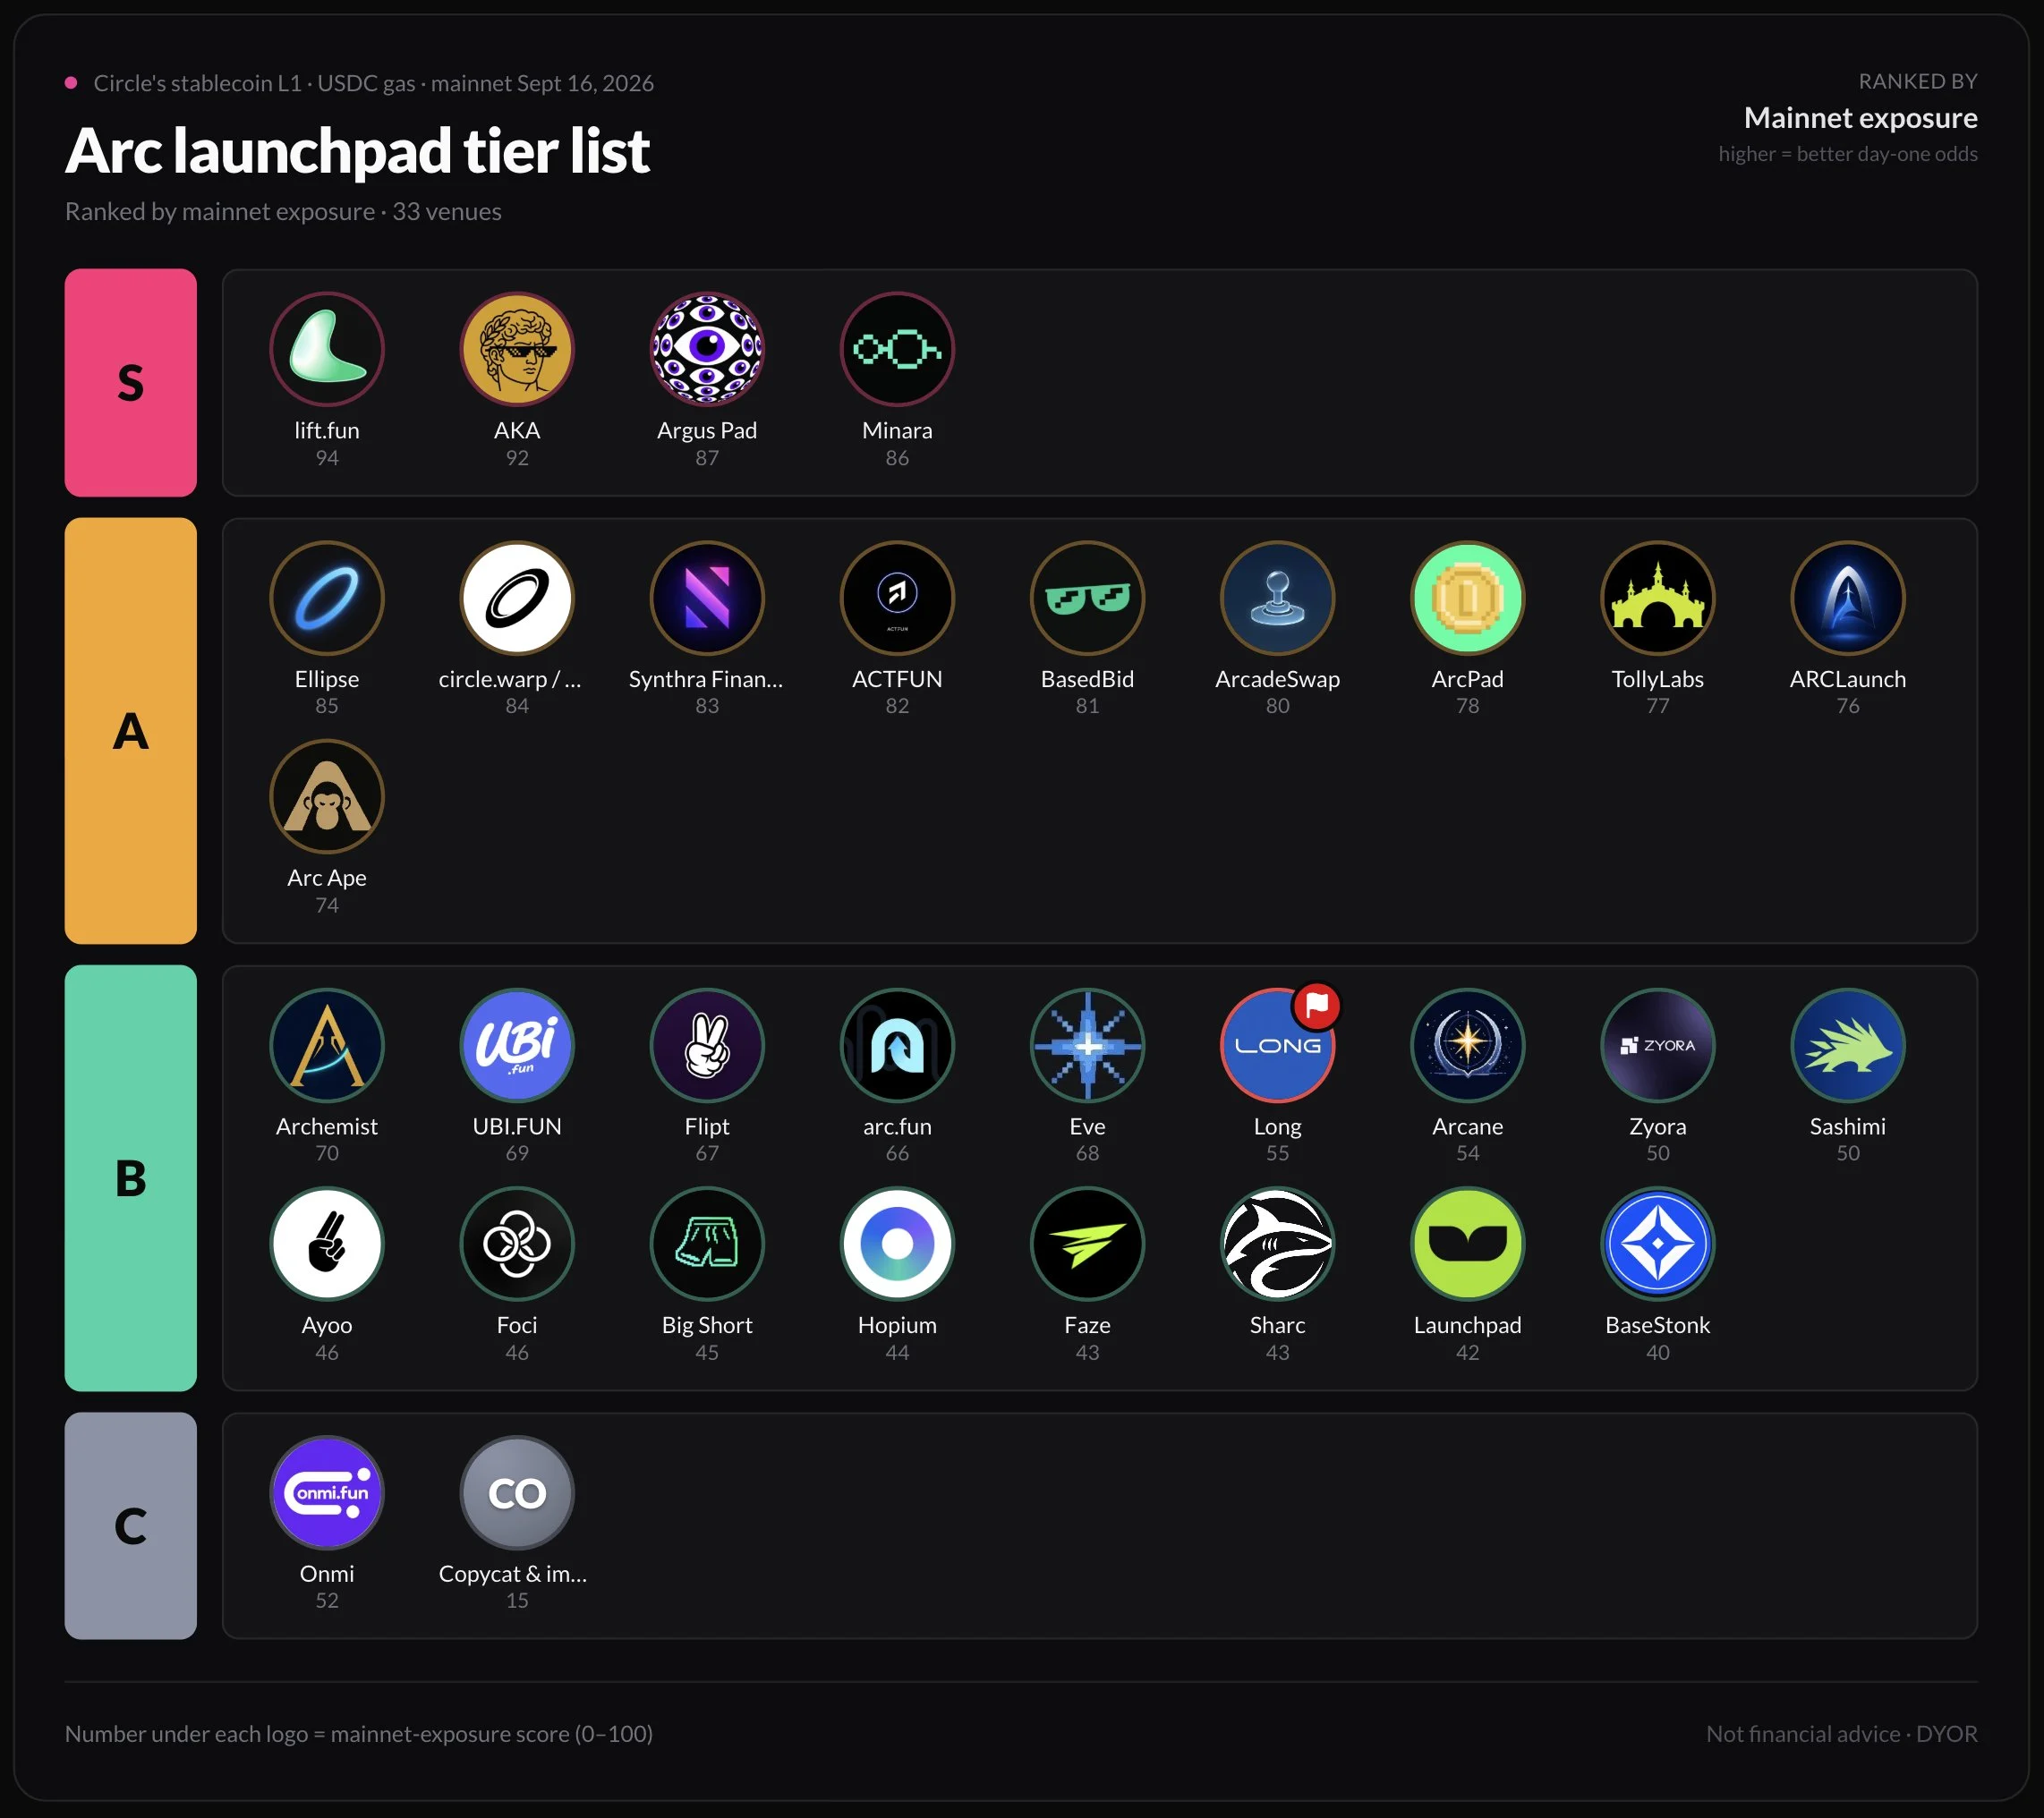
(Quelle: @Nick_Researcher)
Insgesamt sollten wir bei diesen Plattformen folgende Aspekte im Blick behalten:
Erstens: Welcher Launchpad erstmals unabhängiges Handelsvolumen für einen „Nicht-Plattform-Token“ generiert.
Derzeit ist das Volumen für Tolly, Warp und Archemist stark an ihre eigenen Plattformtokens gekoppelt. Wer als Erster einen Meme-Token lanciert, der allein auf seiner eigenen Hype-Welle handelt – unabhängig vom Plattformtoken –, gilt als echter „Wasserhahn“.
Zweitens: Erfüllung der Zusagen.
Flipts Mainnet, die LP-Sperrung und Berechtigungswiderrufung von act.fun sowie aka.funs „Wir sehen uns am 16.“ – diese Aussagen werden innerhalb von 48 Stunden verifiziert oder widerlegt.
Drittens: Wird die Arc-Chain selbst versagen?
Ob der offizielle RPC, der Explorer und Uniswap tatsächlich öffentlich zugänglich sind und ob USDC reibungslos ein- und ausgehen kann, bleibt unklar. Wir haben bereits zu viele Amateur-Operationen gesehen; trotz erstklassiger institutioneller Unterstützung zeigt sich die tatsächliche Leistungsfähigkeit erst am Tag X.
Schließlich die übliche Erinnerung: Alle in diesem Artikel erwähnten Projekte befinden sich in einem äußerst frühen Stadium. Die meisten Verträge wurden noch nicht auditiert. Daten vor dem Mainnet spiegeln nicht die öffentliche Mainnet-Leistung wider. Kryptoprojekte bergen erhebliche Risiken – bitte führen Sie daher Ihre eigene Recherche durch (DYOR).