AI交易何時止跌?市場關注Meta「大規模發債」背後的「囚徒困境」
 Tapbit Wire
過去一週,AI交易面臨新一波賣壓,美股與美債市場同步承壓。納斯達克指數創下數月來單日最差表現,美國高收益債風險溢價升至17個月高點,CCC級垃圾債收益率攀升至2020年以來最高。儘管股指表面波動有限,但基礎資產風險重估正加速進行。
引發市場擔憂的焦點之一,是Meta公布第三季財報後推出的龐大融資計畫。巴克萊銀行10月23日發布的研究報告指出,Meta選擇提前融資,部分原因在於AI生態系內其他企業已展開或計畫啟動融資,而資本市場吸收能力正日益受限。
這凸顯AI巨頭面臨的「囚徒困境」:各公司均有動機搶先融資,但若巨頭集體加快發債,新增供給恐推升融資成本,進而壓縮所有參與者的融資空間。與此同時,對沖基金持續去槓桿,AI相關信用資產利差亦持續擴大。
因此,AI交易何時止跌,不僅取決於科技巨頭的營收表現,更取決於市場能否消化密集的債券供給,以及上升的融資成本是否將進一步衝擊AI產業鏈。
股指看似平靜,AI部位卻遭集中清算
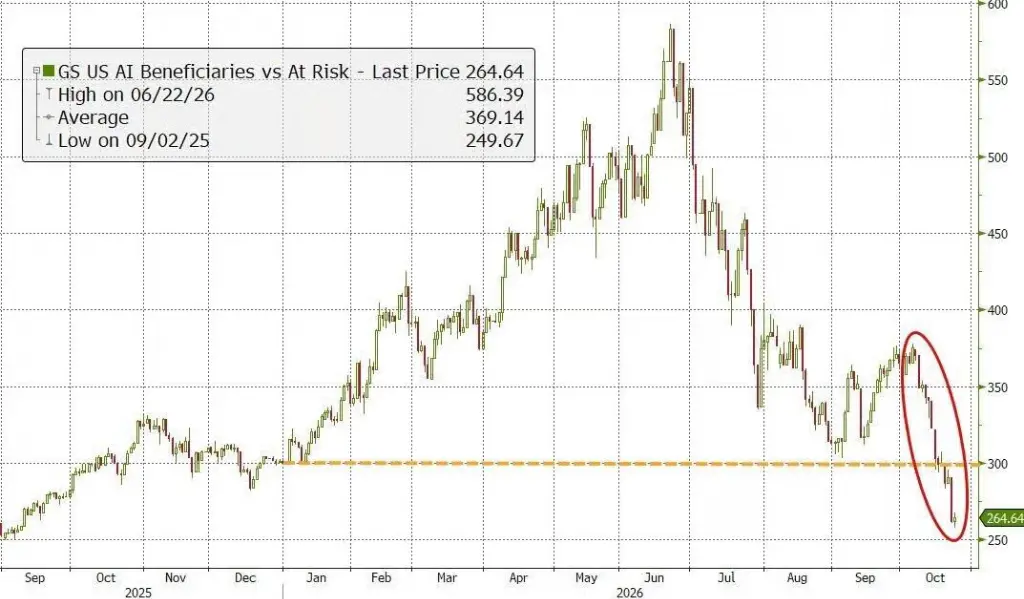
過去一週,指數表現掩蓋了個股間的嚴重分化。高盛數據顯示,其AI受益股與風險股多空組合自6月高點已下跌約55%,全年漲幅全數回吐;動量策略亦大幅回落,跌至2008年金融危機以來極端水準。
週四標普500指數下跌1.2%,但335檔成分股仍上漲;等權重標普500指數上漲0.7%,而市值加權SPY則收跌。高盛數據指出,對沖基金在前八個交易日中有七日執行去槓桿操作,週四拋售完全由多頭部位清算驅動。
這表明近期調整不僅是對AI估值的重新審視,更涉及擁擠部位的集中出清。然而,部位調整能否帶動持續反彈,仍取決於信用市場壓力是否緩解。
信用風險集中於低評等借款人
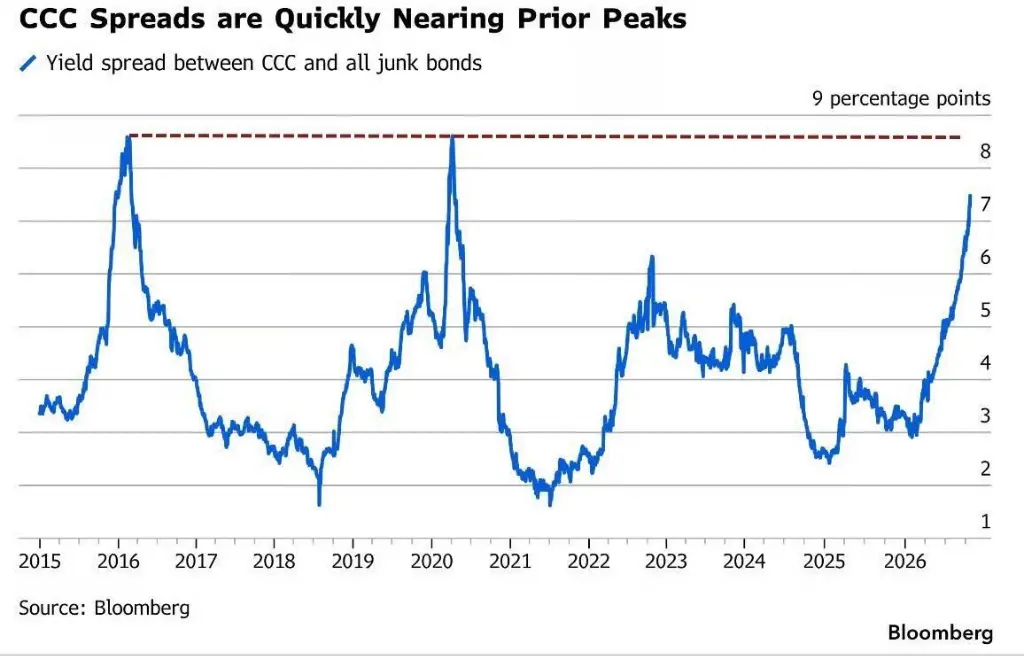
據彭博社報導,美國高收益債平均風險溢價已升至17個月高點,一級市場更出現今年最大規模發行取消潮;CCC級垃圾債收益率升至15.85%,創2020年以來新高,CCC與BB級債利差逼近2016年及2020年峰值。
槓桿貸款市場亦承壓。市價低於面值60美分的深度違約貸款規模,已升至2020年3月以來最高;摩根大通數據顯示,過去12個月,市價低於面值80美分的貸款規模暴增近90%。
值得注意的是,隨著CCC級債利差大幅擴大,整體信用市場並未同步惡化,顯示風險正集中於償債能力較弱的發行人。DoubleLine Capital企業信貸主管Robert Cohen指出,部分CCC級借款人可能邁向債務重組,但這不意味整體信用週期已逆轉。
高盛數據顯示,本輪行情中,從投資級與高收益信用衍生品,到低評等現金債券,各評等區間利差均達週期高點。CreditSights新加坡信貸主管R. Lakshmanan認為,在多重全球風險連續衝擊市場後,信用風險重定價正逐步形成持續趨勢。
Meta發債揭示AI融資「囚徒困境」
Meta的融資計畫,已將AI資本支出與信貸市場供應之間的矛盾推至檯面。公司將2026年預期資本支出區間收窄至1350億至1450億美元,並預計第四季支出達490億至590億美元;扣除股息後,自由現金流為負,管理層亦預期自今年秋季起需籌措數千億美元資金。
巴克萊報告指出,超大型科技公司的營收增長正逐步實現,但資本支出持續攀升,融資議題已從「能否募資」轉向「何時募、募多少、如何募」。
Meta於申報文件中表示,鑑於AI生態系內其他企業已啟動或規劃啟動融資,資本市場吸收能力日趨有限,提早融資已成務實必要之舉。
然而,當所有企業均選擇提早融資,個體理性決策可能轉化為整體市場壓力:新債供給大量湧入市場,推升發行成本,並限制信用利差收斂空間。為避免過度負債損害信用評等,企業亦開始評估股權融資、可轉債、資產支持證券(ABS)及表外融資等管道。
巴克萊認為,短期內AI相關融資供給將持續壓制信用利差收斂空間。
AI信用分化加劇,市場轉向個券定價
巴克萊估算,AI相關信用資產規模約6800億美元,涵蓋超大型科技企業、半導體、資料中心及硬體公司,占投資級債券指數市值約7.5%,卻貢獻約13%的指數存續期風險暴露(DTS)。
整體而言,AI信用資產相較投資級指數的利差溢酬約35個基點;到期逾10年的債券溢酬更達約55個基點。與此同時,AI發行人間的利差離散度過去一年由24個基點擴大至65個基點;即使剔除甲骨文(Oracle)與資料中心業者,該指標仍上升約60%,達37個基點。
自九月中旬以來,甲骨文、Meta、SpaceX及多家資料中心營運商的信用利差擴大程度顯著超越指數;微軟、谷歌與亞馬遜的短期債券則相對具韌性。市場已開始依據發行人融資需求、資產負債表狀況及長期風險進行區分,而非將AI視為單一信用主題。
收益率曲線亦反映長端壓力。巴克萊數據顯示,過去一年,超大型科技企業2年至5年、5年至10年、10年至30年各段平均收益率曲線分別陡峭化137%、140%與68%;其中Meta的10年至30年曲線利差達68個基點,為同類發行人中最陡峭者。
長端曲線陡峭化反映投資人對長期債務要求更高風險補償。隨著AI企業持續擴大資本支出,市場不僅須判斷投資能否轉化為營收,亦須評估融資規模、現金流改善時機,以及新債對融資成本的影響。
因此,AI交易能否止跌,取決於龐大融資是否能被市場消化、信用利差能否企穩,以及AI企業間風險分化是否持續擴大。在這些壓力緩解前,任何階段性反彈仍可能受制於融資成本上揚。