聯準會三年來首度升息,股市、黃金與比特幣將何去何從?
 Tapbit Wire
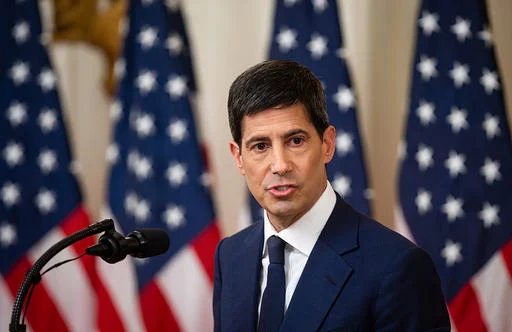
凱文・沃什首度出手。
9月16日下午2點,聯準會以12比0全票通過升息25個基點,將聯邦基金利率目標區間調升至3.75%–4.00%。此為自2023年7月以來首度升息,結束逾三年的暫停期。
市場早已完全反映此次25基點升息預期,CME FedWatch事前機率達92%。真正震撼來自會後公布的點陣圖及沃什記者會內容。
點陣圖:比升息更鷹派的訊號
經濟預測摘要(SEP)與點陣圖才是本次會議真正的「利器」。
18位委員中,12人認為今年還需再升息一次,4人主張兩次,僅2人支持維持現行水準;中位數點陣指向2026年底利率為4.1%,暗示至少還有一輪25基點升息。
長期預期亦偏鷹派:2027年中位數利率預期為3.9%(暗示2027年或有降息),長期中性利率區間鎖定於3.0%–4.0%,PCE通脹預計要到2029年才回落至2.0%目標。
換言之,聯準會認為當前通脹問題無法於一、兩個季度內解決,利率勢必在約4%水準維持至少一年,方能緩步下調。
為何此時升息?
沃什記者會措辭明確:「通脹太高,且已高企太久。」
數據佐證其判斷:8月PCE通脹約3.6%,遠超2%目標;核心PCE約3.2%,核心CPI約2.4%;柴油價飆至每加侖6美元;中東衝突持續推升能源價格,供給端價格壓力未見緩解跡象。
矛盾之處在於美國經濟本身並不疲弱:8月非農就業強勁、企業盈利健康、資本投資穩增。沃什特別指出:「本次升息決策,正值美國經濟顯現增強之時。」
這正是本次升息獨特之處:發生於「經濟尚可但通脹頑固」的尷尬階段。對市場而言,此情境比單純過熱更難定價,因聯準會可能先將利率推至限制性水準,待經濟開始放緩後才轉向。
各資產影響分析
美股:短期利空已消化,中期聚焦點陣圖落實
25基點升息本身對美股影響有限,因市場早已反映92%機率。決策公布後,標普500與納斯達克短暫上漲,屬典型「買消息、賣事實」反應。
但點陣圖才是真正的定價錨點。若今年再加息一次(中位數預期),聯邦基金利率將升至4.25%–4.50%區間,直接壓制估值倍數:若10年期美債收益率同步上行,分母端貼現率上升將壓縮成長股本益比。
結構性影響更關鍵:利率持續高於4%逾一年,意味「更高更久」再度回歸。2024年下半年至2025年上半年降息潮所帶來的估值修復空間,如今正被逐步收回。
最直接的受害者是高槓桿、低現金流的成長型企業;受益者則為銀行股(淨利息利差擴大)與能源股(油價驅動的通膨恰為其收入來源)。
黃金:短期承壓,長期邏輯不變
加息推升美元與實際收益率,此二者均為黃金主要逆風。
決策公布後美元走強,加劇黃金壓力;聯儲加息亦直接提高持有實物黃金的融資成本,推升精煉商、珠寶商及工業用戶的庫存融資負擔。
但黃金長期邏輯依然穩固:全球央行購金趨勢具結構性,不會因單次25個基點加息而逆轉;中東衝突與地緣政治風險持續提供避險需求;若聯儲預測成真——通膨直至2029年方回落至2%,未來三年市場將反覆重提黃金作為抗通膨工具的敘事。
短期拋壓、長期買點——這正是加息週期初期黃金的經典劇本。
比特幣:在《CLARITY法案》失敗之上,再遭雙重壓力測試
受《CLARITY法案》表決失利影響,比特幣已在加息前一日跌至75,850美元;加息宣布後BTC大致持穩,未進一步大跌,因市場前一日已消化大部分風險偏好收縮。
中長期對比特幣影響取決於一核心變數:實際利率走向。
當實際利率(名目利率減通膨)上升,持有零收益資產(如黃金與比特幣)的機會成本增加,資金將流出此類資產。目前名目利率為4%,PCE通膨為3.6%,實際利率僅約0.4%,仍極低;若聯儲續加息至4.25%–4.50%,同時通膨同步降至約3%,實際利率將升至1.25%–1.50%,對比特幣構成顯著壓力。
但比特幣亦有獨立敘事:2024年1月ETF獲批、2025年減半效應、機構持倉持續增長——這些供需結構性變數不會因單次加息消失。2023年聯儲維持高利率期間,比特幣仍從16,000美元漲至逾40,000美元。利率方向雖重要,卻從非唯一定價因子。
沃什時代的聯儲:與鮑威爾有何不同?
凱文·沃什接掌聯儲以來已參與三次FOMC會議,此次為其首次調整利率;此前兩次會議(6月與7月)均維持不變,但7月會議已有三名委員投票支持加息。
沃什與鮑威爾有兩項顯著差異:
他拒絕向市場提供前瞻指引。鮑威爾時期聯儲常透過措辭微調向市場暗示下一步行動;沃什明確拒斥此做法,意味每次FOMC會議皆可能成為懸念時刻,結構性推升市場波動。
他更聚焦通膨而非就業。
2021–2022年加息週期中,鮑威爾屢次強調「雙重使命」,並在就業數據惡化時傾向放緩緊縮步伐;沃什今日記者會幾乎全聚焦通膨,僅簡要提及就業市場韌性。這顯示即使未來就業數據走弱,沃什亦未必如鮑威爾般迅速轉向。
面對特朗普是否影響加息決策之問,沃什直接否認。川普第二任期屢次施壓聯儲降息,今日決策卻反向升息,這場遠距對峙遠未落幕。
過去兩年,許多投資人交易時假設利率下行是不可逆轉的趨勢:投資組合久期延長、本益比擴大、槓桿比率提高。今日升息打破了此一假設。若點陣圖預測屬實——通膨直至2029年才重返2%——未來三年的利率環境將遠比2024至2025年的降息通道更為複雜。
對投資人而言,核心結論只有一項:勿押注利率方向,而應對沖利率波動。在通膨頑固、經濟不疲軟、且聯準會主席拒絕提供前瞻性指引的世界中,每次FOMC會議皆可能改變定價錨點。