今晚,聯準會升息幾乎已成定局,市場緊盯沃勒發言:是否暗示將持續升息?
 Tapbit Wire
今晚,聯準會2023年首次升息幾乎已成定局,但真正牽動市場神經的,是沃勒在升息後的發言——或他未說出口的話。
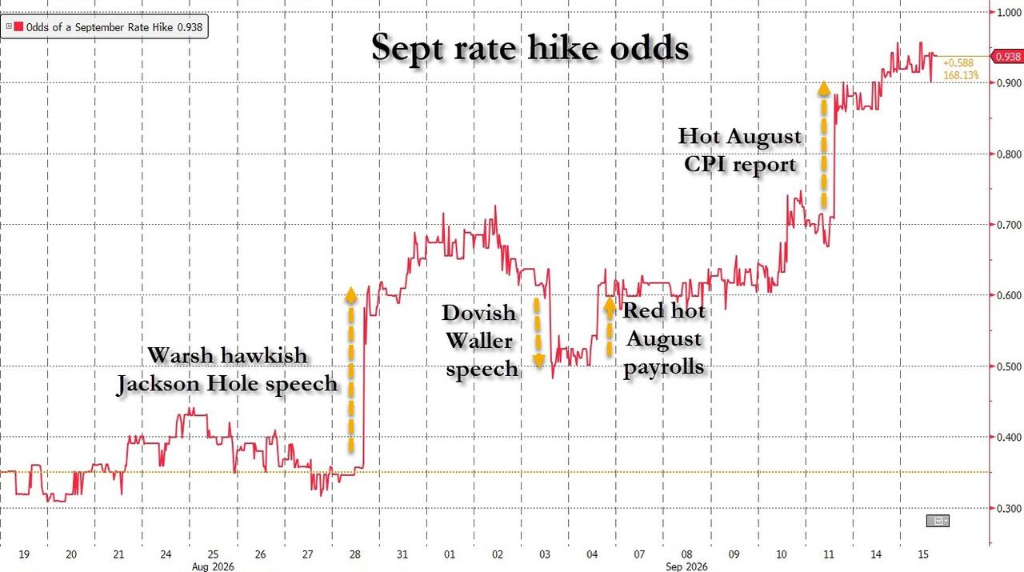
目前市場對本週聯準會升息25個基點的定價機率已逾90%,目標利率區間料將從3.5%–3.75%上調至3.75%–4.00%。此預期源自沃勒於傑克森霍爾會議的鷹派言論,加上八月非農就業數據大幅優於預期,以及八月核心CPI月增率超預期。升息本身已無懸念;市場真正關注的是:點陣圖今年還會顯示幾次升息?沃勒能否於記者會中提供明確政策路徑訊號?
花旗與高盛核心判斷高度一致:本次屬「鴿派式升息」,聯準會不太可能主動釋出持續升息訊號,點陣圖中值預期今年僅再升息一次。然而渣打銀行立場完全相反——該行認為九月升息本身就是政策錯誤,正確做法應是待關稅影響消退後再做進一步判斷。
與此同時,根據摩根大通與高盛策略分析:若聯準會如期升息卻拒絕提供明確前瞻指引,殖利率曲線可能陡峭化,並為股市提供適度支撐;若沃勒意外釋出強烈鷹派訊號暗示持續升息,將引發利率波動全面飆升;反之,若聯準會意外宣布按兵不動,不僅嚴重損害其政策公信力,更可能引發股市拋售,並因通膨擔憂導致長期美債殖利率顯著攀升。
值得注意的是,本次聯準會升息也可能引發政治摩擦;川普近期重申美國應擁有全球最低借款成本,而升息恐使沃勒再度面臨白宮批評。
升息邏輯:沃勒「被逼至牆角」
沃勒於八月底傑克森霍爾會議的演講,實質上已將其置於兩難境地。他明確指出,12個月PCE通膨率達3.7%,六個月年化率更達4.1%,均遠超目標;且逾半數PCE構成項目仍以逾3%速率上漲,警示除非明確朝2%通膨目標取得進展,否則聯準會「仍有工作待完成」。
兩週後,八月核心CPI月增0.3%,高於預期的0.2%,進一步鞏固升息預期。根據最新路透社調查,101位經濟學家中有85%預期聯準會將升息,貨幣市場定價之升息機率已逼近90%。
儘管如此,升息並非全然確定。聯準會理事沃勒於九月FOMC會議「靜默期」前的言論明顯偏鴿,表示若八月通膨數據顯示持續進展,他傾向維持利率不變;但他也補充,若通膨過熱,則會考慮升息。此外,牛津經濟研究院指出,連續三組溫和通膨數據提供了維持利率的理由,鴿派論點不容輕易忽略。
花旗與高盛:被動升息與「校準」語調
《華爾街日報》一篇文章指出,高盛預期聯準會將於九月FOMC會議升息25個基點,並非基於堅實經濟邏輯,更多是受市場定價「倒逼」所致。聯準會僅會對聲明作最小必要修改,避免提供未來路徑的前瞻指引,實質呈現「無訊號升息」。
高盛明確表示,此次聯邦基金利率調升缺乏堅實經濟基礎。其核心論點是:整體通膨超出2%目標的部分,均可歸因於將隨時間消退的一次性因素,包括關稅效應、能源及伊朗衝突影響、軟體與零組件價格效應等。高盛指出,核心PCE通膨自六月至八月已改善至年化約2.5%(含方法論修訂),正是一次性衝擊效應減退的早期跡象。
關於通膨廣度,高盛亦持異議。雖近期多類別物價年化漲幅逾3%,但高盛指出,排除關稅效應後,通膨廣度基本與歷史上2%通膨時期相當。此外,高盛「瓶頸追蹤指標」顯示,產業層級產能限制現已略低於疫情前水準,表明經濟未過熱——而經濟過熱通常是升息的核心理由。
高盛認為,八月CPI數據公布後,市場定價之升息機率已近90%,為避免按兵不動引發劇烈市場反應,聯準會將被迫升息——這是一次「被市場定價逼出」的升息,而非由基本面驅動的主動緊縮。
花旗基準預測指出,聯準會將把本次升息定義為「校準」,並暗示未來未必必然持續升息。伴隨升息的前瞻指引將不再指向政策利率進一步上調。沃勒很可能淡化本次升息為「小幅調整」或「校準」,並向市場暗示:若通膨顯現回歸目標跡象,進一步升息或非必要。
點陣圖:一次或兩次?懸念仍在
在缺乏明確政策指引的情況下,點陣圖與沃勒記者會已成為市場最大懸念。
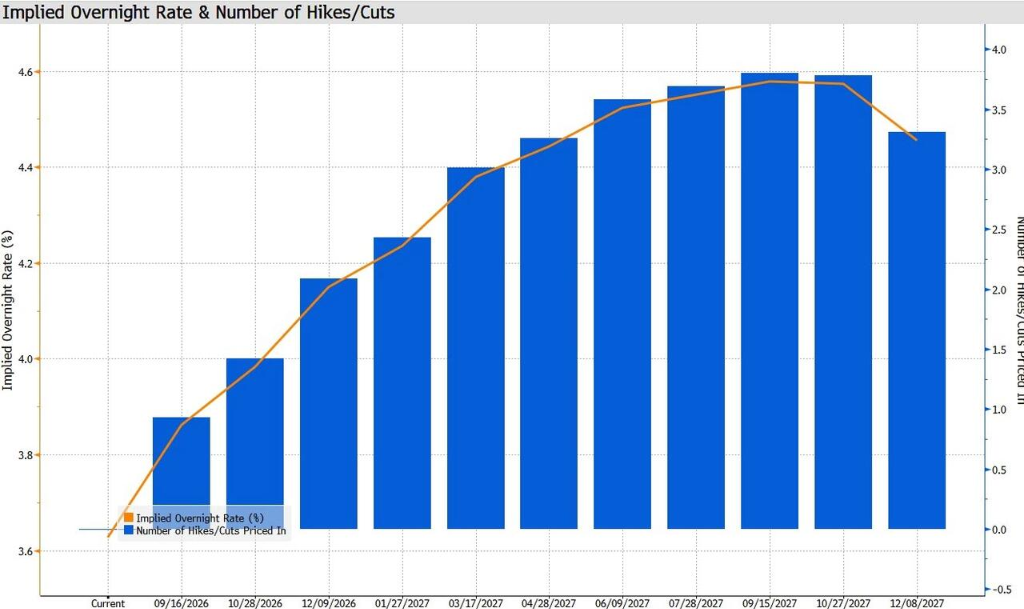
《新聯邦準備銀行新聞社》與《華爾街日報》的蒂米勞斯指出,聯儲局歷史上僅於1997年完成過一次「加息後暫停」操作,而歷史模式顯示,升息通常以連續多輪方式進行。前聯儲局副主席理察·克萊里達亦表示:「若下周升息,後續必有更多升息。」目前CME FedWatch數據顯示,市場已將2027年10月前累計約四次升息定價。
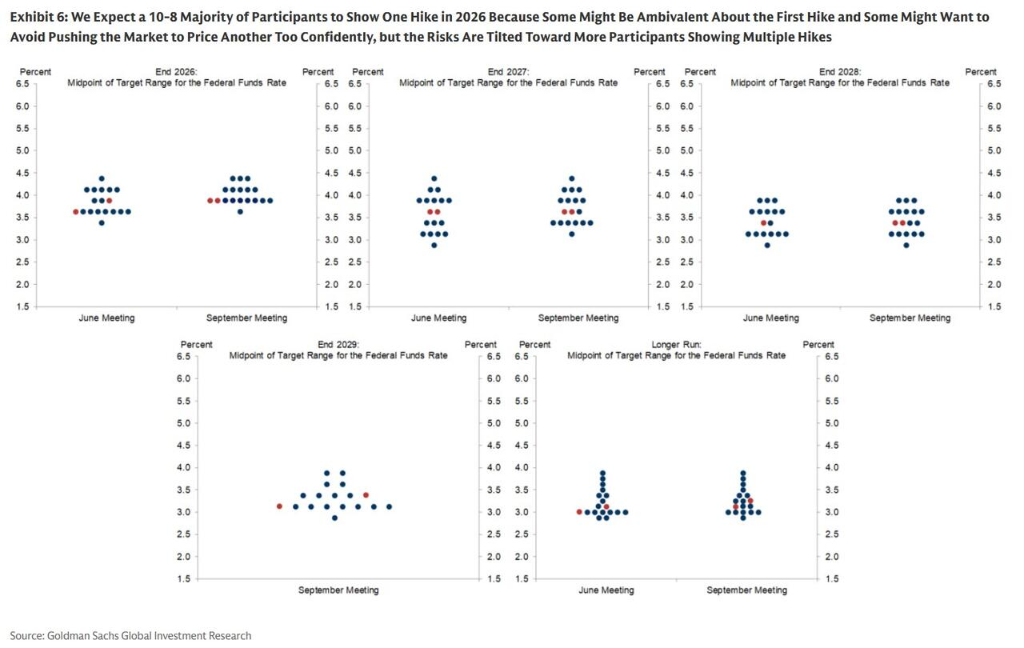
高盛預期點陣圖將顯示2026年僅一次升息的票數為10比8(沃勒及可能其他委員投零升息票)。此判斷基於部分委員對本次升息態度矛盾,另有人不願進一步推升市場對後續升息的預期。
然而高盛亦明確指出尾部風險:若更多委員視本周升息為對油價上漲與AI需求上升的正常回應,並認定其為一連串持續升息之起點,則多數支持兩次升息之風險不容忽視。
關於異議票,高盛預期沃勒將投下異議票,因核心PCE通膨率(含方法論修訂)近三個月年化值已降至約2.5%,低於他先前設定的「按兵不動」門檻2.8%。
與利率決議同步發布的經濟預測摘要(SEP)將是市場另一焦點。就通膨預測而言,花旗與高盛均預期因方法論修訂,核心PCE通膨預測將下調。高盛預期2026年核心PCE中位數預測將由6月的3.3%微幅下調至3.2%,為暫停升息提供數據支撐;2027年與2028年中位數點陣則各預期一次降息,分別維持於3.625%與3.375%。
高盛亦指出,本次會議中中性利率預估值或略為上調,並於未來一年逐步升至約3.25%–3.5%——部分原因在於經濟在較高利率下持續表現穩健,令部分委員認為當前利率已接近中性水準,且AI投資需求亦可能推升均衡利率。
沃勒記者會:市場最大不確定性
除點陣圖外,沃勒記者會將是今晚最大不確定性來源。值得注意的是,沃勒預期將再度拒絕提交個人預測,延續其一貫反對前瞻性指引的立場。
花旗警告,若沃勒僅強調「還有更多工作待完成」,卻未提供近期利率指引,市場可能視此為危險訊號。在此鷹派風險情境下,市場或預期聯儲局將於10月與12月FOMC會議均升息,甚至將進一步升息風險定價延伸至2027年。
高盛對此情境判斷更為具體:FOMC或希望引導市場降低對10月升息的預期(目前接近50%),但不會於聲明中明示;沃勒或於記者會表示,FOMC將「審慎評估」即將公布的數據、期待多份後續通膨報告,或觀察潛在通膨走勢演變——以上任何表述皆暗示委員會傾向再收集一段時間數據後再行動。
高盛補充指出,鑑於許多投資人視11月初中期選舉為10月升息的政治障礙,要阻止市場將10月升息設為「默認基準」並非難事。
沃勒於7月會議後記者會未能清晰說明按兵不動決定,遭市場批評,引發美國長期公債收益率跳升。若此次再顯模糊,市場反應恐更劇烈。
標準渣打:本次升息本身即為政策錯誤
標準渣打銀行於9月14日發布的報告採取完全相反立場,明確判定聯儲局本應於本次會議維持利率不變,並認為當前升息仍是「錯誤的政策選擇」。
標準渣打核心論點在於,當前核心通膨或被高估。該行追蹤的「超核心CPI」近期大幅回落,已重返2010年代正常區間;「鏈式核心CPI」近期與核心PCE顯著背離,而鏈式CPI更能反映實際消費支出,其近期走勢值得決策者關注。此外,聯儲局內部多項分析顯示關稅貢獻約0.7個百分點PCE通膨,而關稅收入預計於2025年第四季見頂,其通膨影響未來數月或逐漸減弱。
標準渣打亦指出,市場定價已形成對政策的反向制約,存在「市場預期驅動政策、政策又強化市場預期」之惡性循環風險。沃勒本人於傑克遜霍爾演講中即警示:若市場依賴聯儲局指引,而聯儲局又反過來倚賴市場價格,決策者恐忽略新經濟變化,提高政策失誤風險。
就投票邏輯而言,渣打銀行認為,7月FOMC會議上有三位委員支持升息;若要在9月達成升息,原先傾向按兵不動的委員中至少需有四位轉向,方能達成七票門檻。渣打銀行認為,目前數據尚不足以滿足此條件。
資產定價與波動率博弈:市場將如何反應?
高盛利率波動率研究團隊於9月15日報告指出,美國利率隱含波動率在近期收益率上漲期間整體維持克制,但上周拋售潮伴隨顯著波動率上升。在排除宏觀基本面廣泛因素後,當前美國利率隱含波動率已從公允價值區間下沿升至接近中點,顯示市場對政策路徑分布進一步擴大的情境更為脆弱。
高盛認為,若聯準會如預期升息25個基點,後續波動率走向將主要取決於《經濟預測摘要》(SEP)及記者會所傳遞的前瞻性指引。若點陣圖顯示今後一年將再升息一至兩次,並強調「數據依賴」,雖未必完全消除未來不確定性,但應可促使波動率下降、壓平曲線尾端。
高盛歷史研究顯示,當市場已計入75%–90%升息機率時,溫和鷹派驚喜(即如期升息)往往帶來較佳的波動率沽空報酬,支持「如期升息+適度訊號」情境下波動率將部分回落之判斷。
反之,若聯準會意外按兵不動,高盛認為將對整體波動率曲面造成更大衝擊——不僅無法立即降低未來升息預期,還將加劇短端不確定性,同時延續通膨擔憂與期限溢酬。上周歐洲央行會議提供參考:強勁鷹派訊號搭配升息,導致短端波動率急升,並蔓延至整條曲線。
在基準情境下,高盛預期,若後續通膨數據足夠溫和,聯準會將於本週會議後暫停升息,波動率亦將隨升息風險逐步消退而溫和下降。
根據摩根大通策略團隊的情境分析,若聯準會升息卻未提供前瞻性指引(基準情境),標普500指數預期上漲25至75個基點;若沃勒意外釋出「壓制通膨」的強烈訊號,股市可能下跌1%至2%。
最危險的尾部風險在於「意外不升息」:這不僅觸發短端利率的鴿派重估,更因通膨擔憂與信用受損,導致長端收益率飆升,收益率曲線陡峭化加劇,並引發股市拋售。