Neden Hyperliquid'in HIP-4 Tahmin Piyasası Polymarket'e yetişemiyor?
 Tapbit Wire
Veriler 5 Ekim 2026 tarihine ait. Fiyatlar, staking, emir defterleri ve işlemler Hyperliquid API'sinden; piyasa bazlı hacim Liquidiction tarafından yayınlanan düğüm işlem arşivinden; Kalshi ve Polymarket hacmi The Block'tan alınmıştır. Grafikler İngilizce sürümle aynıdır, yukarıya bakınız.
Özet
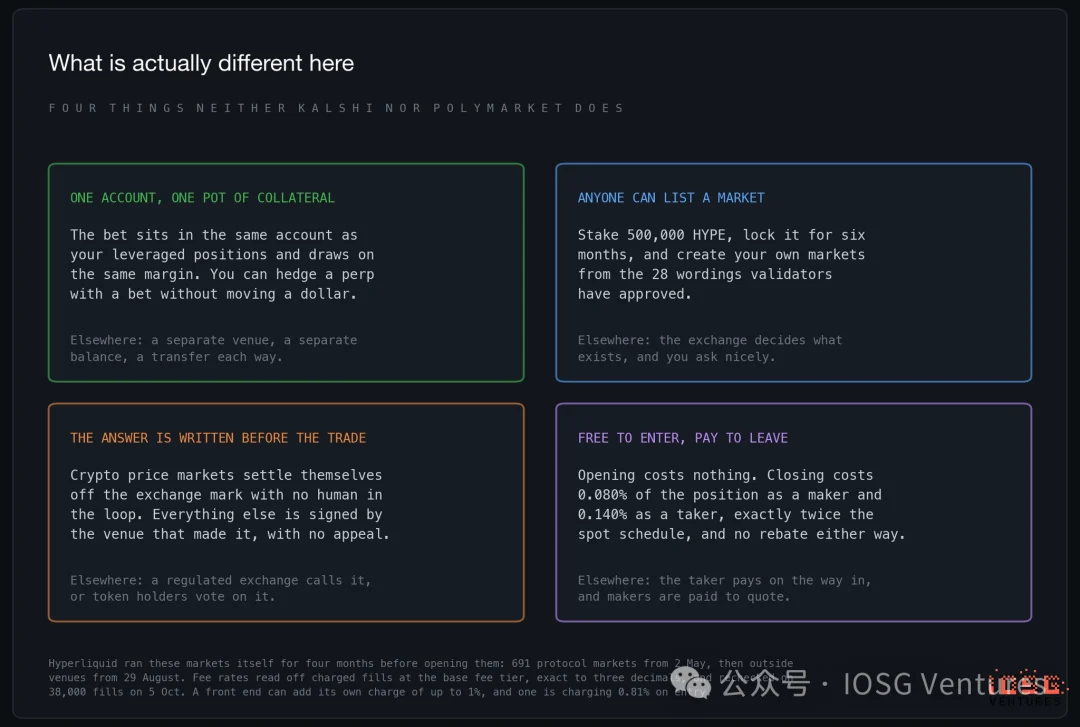
HIP-4'ün en çok andırdığı şey Polymarket değil, kaldıraçlı pozisyonunuzun yanına yerleştirilmiş bir opsiyon biletidir. Evet, paylar kaldıraçlı pozisyonunuzla aynı hesapta bulunur, aynı marjı kullanır ve aynı eşleştirme motorunda işlem görür; bu nedenle bir bahis ile bunu korumak için tasarlanmış pozisyon her zaman aynı arayüzdedir. Bunu ayıran üç diğer özellik daha vardır: 500.000 HYPE stake eden herkes bir piyasa açabilir; ödeme koşulları ilk işlemden önce şablona sabitlenir; giriş ücretsizdir, çıkış maliyeti yaklaşık %0,1'dir — bu, Kalshi ve Polymarket'in ücretlendirme mantığının tam tersidir.
İlk dört ay boyunca yalnızca Hyperliquid kendisi çalıştırılmıştır. 2 Mayıs 2026'da başlatıldığında tüm piyasalar protokol tarafından doğrudan işletilmiştir — toplamda 691 piyasa — ve 29 Ağustos'a kadar dış ortamlara açılmamıştır. O tarihten beri üç ortam stake yatırmıştır; dördüncü hâlâ yoktur.
Bunu görebilip görememeniz konumunuza bağlıdır. Tahmin piyasaları ayrı bir sayfada yer alır (app.hyperliquid.xyz/outcomes) ve ön uç, bu sayfayı vadeli ve spot piyasaların yanı sıra işlem listesine dahil edip etmeyeceğine bölgeye göre karar verir. Bir Kore ağından erişildiğinde bu sekme işlem listesinde görünür; test ettiğimiz ağda hem listede hem menüde eksiktir ama sayfa kendisi hâlâ açılabilir ve işlemler yapılabilir. Hyperliquid, ön uç erişimini birkaç ülkede kısıtlar — göremediğiniz bir giriş, iki saat dilimi ilerideki biri için görülebilir.
Mayıstan bugüne kadar HIP-4 toplamda 317 milyon ABD Doları işlem yaptı — Kalshi bunu dört saatten kısa sürede gerçekleştirir. Eylül ayında Kalshi ve Polymarket'in her 1.000 ABD Dolarlık işlemine karşılık HIP-4 yaklaşık 70 sent işlem yaptı.
Tasarım en güçlü yönüdür; sorun ölçeklemedir. Tüm HIP-4 hacminin çeyreğinden fazlası zaten biten Dünya Kupası'ndan gelmektedir. İlk dört ayı taşıyan günlük Bitcoin piyasası Mayıs zirvesine göre %93 düştü. Yeni ortamlar Eylül hacmini 51 milyon ABD Dolarına çıkardı, Temmuz seviyesine ulaştı; bu hacmin en çok katkı sağlayan ortamı, işlem başına yaklaşık 0,6 sent ödüyor. Ekim daha da yavaş başladı ve günlük ortalama işlem hacmi yaklaşık 1,25 milyon ABD Doları oldu. Tüm piyasadaki ücretler günlük yaklaşık 1.300 ABD Dolarıdır — bu, tek bir ortamın stake'ini pasif tutarak kazandığı faizden bile azdır.
I. Ürün Tasarımı: Kalshi ve Polymarket'ten Dört Fark
Gerçekten uygulanan işlemlerden ücret oranını temel seviyeye göre geriye doğru hesaplarsak:
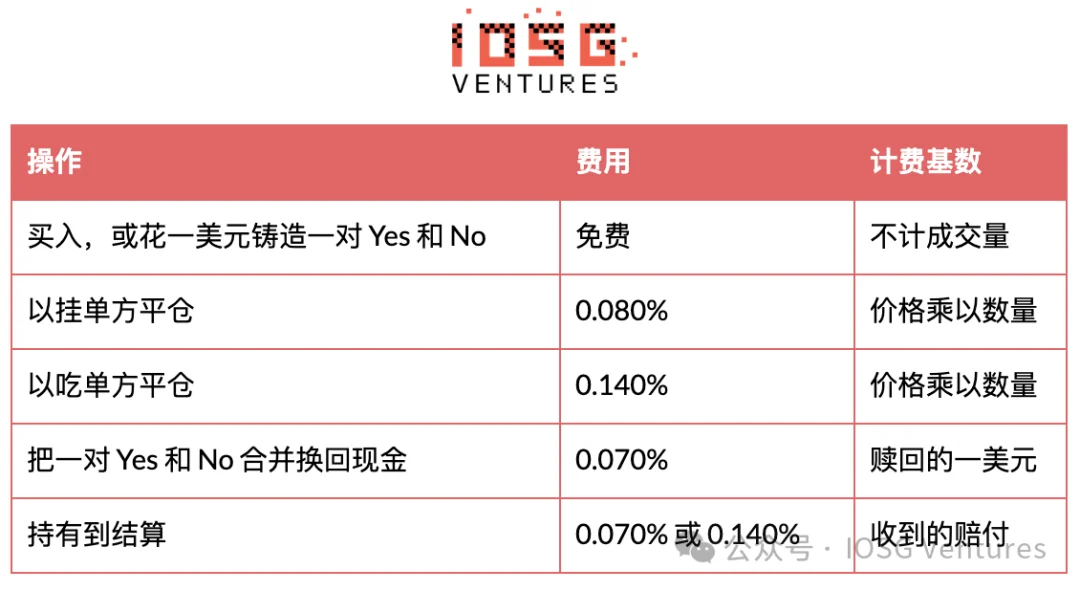
Bu, spot oranının tam iki katıdır: spot temel seviyesi alıcı için %0,070, satıcı için %0,040'tır. Bir taraf iki katına çıkarılırken diğeri sıfırlanır — yani gidiş-dönüş maliyeti spot ile aynıdır, ancak tamamı çıkışta tahsil edilir. Yaygın indirimler doğrudan çarpılarak uygulanır: %4 referans indirimi %0,140'ı %0,1344'e, %10 staking indirimiyle birlikte %0,12096'ya düşürür — kontrol ettiğimiz tüm işlemler kuruşa kadar tam olarak eşleşti. Satıcıya özel ödül (maker rebate) yoktur; bu, piyasaya katılanların borsanın diğer tüm noktalarına kıyasla burada en kötü durumda olduğu tek yerdir.
Henüz hiçbir ortam ücret katsayısını varsayılan değerden yukarı çıkarmadı; dolayısıyla ortam geliri protokol ücretinden kesilir, üstüne eklenmez. Girişte karşılaşabileceğiniz tek ücret ön uç uygulamasından kaynaklanabilir: spot kurallarına göre inşa edici (builder) ücretleri %1 ile sınırlandırılmıştır ve bir uygulama girişte %0,81 ücret talep eder — bu, protokolün çıkış ücretinin yaklaşık altı katıdır.
Ödeme (settlement), çünkü burada ortamın riski yer alır, daha yakından incelenmelidir. Polymarket, anlaşmazlıkları çözüme kavuşturmak için UMA token sahiplerinin oylamasına dayanır; bu yıl başlarında bu mekanizma 375 milyon ABD Dolarlık bir MicroStrategy piyasasını acı bir mücadele haline getirdi. Düzenlenmiş bir borsa olan Kalshi ise kendisi karar verir ve üzerinde regülatörler yer alır. HIP-4 bu konuyu böler: kripto fiyat piyasaları belirlenen dakikadaki borsa işaretleme fiyatını okur ve otomatik olarak ödenir; diğer tüm piyasaları açan tarafın imzasıyla ödenebilir — itiraz dönemi yoktur ve kimse adına imza atamaz.
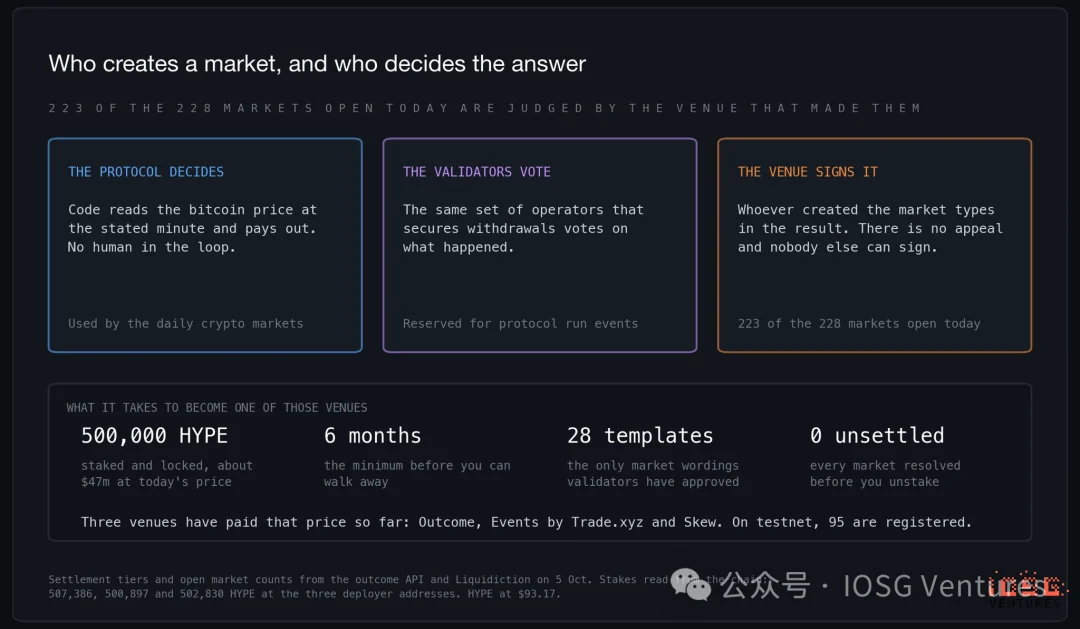
Bugün açık olan 228 piyasadan 223'ü ikinci kategoriye girer. Sınırlayıcı faktör prosedür değil, para ve zamandır. Ortamın henüz ödenmemiş piyasaları varsa stake'ı kilidli kalır; altı ay boyunca çekilemez; ayrıca sadece doğrulayıcılar tarafından onaylanmış metinler kullanılabilir. Bu metinler kasıtlı olarak uzun ve ayrıntılıdır — örneğin 'şirket IPO'su' şablonu bir上市 bile sayılabilmesi için tam bir sayfa koşul listeler. İşlem öncesi kurallar yazmak, sonrasında tartışmaktan daha iyidir. İtiraz yolu olmayan bir kişiye yetki vermek gerçekten bir prosedüre sahip olmaktan daha kötüdür — ancak bu prosedür kendisi bozulmadıkça.
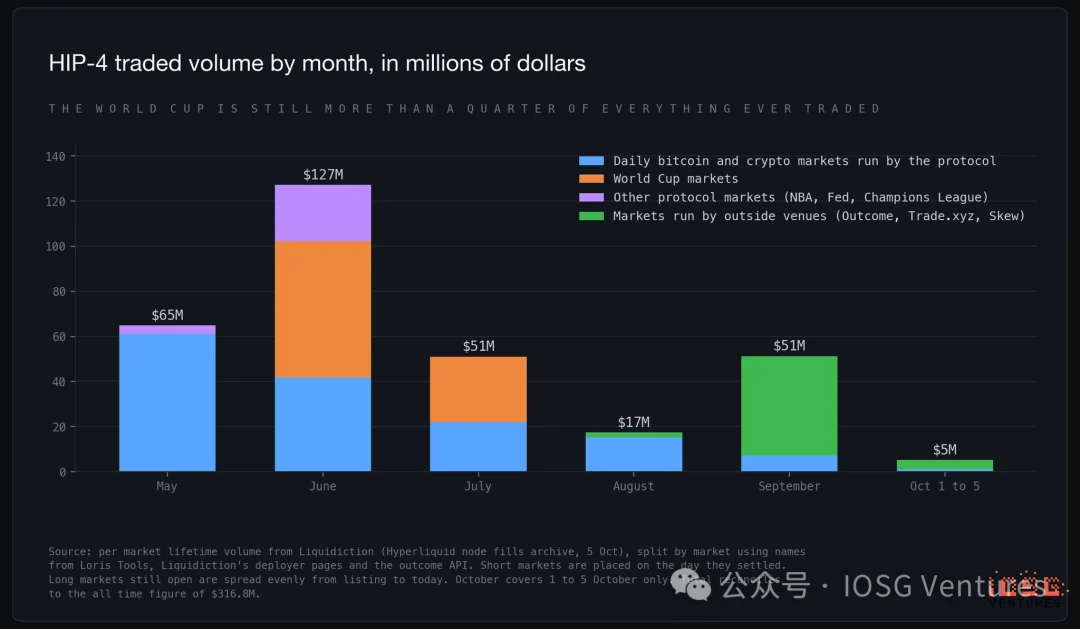
Zirve Haziran ayında gerçekleşti ve nedeni Dünya Kupasıydı. Sadece futbol piyasaları 89,5 milyon dolar işlem gördü; bu, HIP-4'ün toplam hacminin %28'ini oluşturuyordu. Dünya Kupası sona erdikten sonra hacim iki ayda %80'ten fazla düştü. Eylül ayında hacim 51 milyon dolara geri döndü; tüm toparlanma dış platformlardan geldi. Ekim ayının ilk beş günü 5 milyon dolarlık işlem hacmi kaydetti.
Bu gelişmelerin altında protokol, Mayıs ayından beri her gün aynı piyasayı işletiyor: Yarın sabah saat altıda Bitcoin belirli bir fiyattan yukarıda olacak mı? Bu muhtemelen Hyperliquid’a en çok benzeyen ürün ve dört ay boyunca düşüş yaşadıktan sonra tabana oturdu.
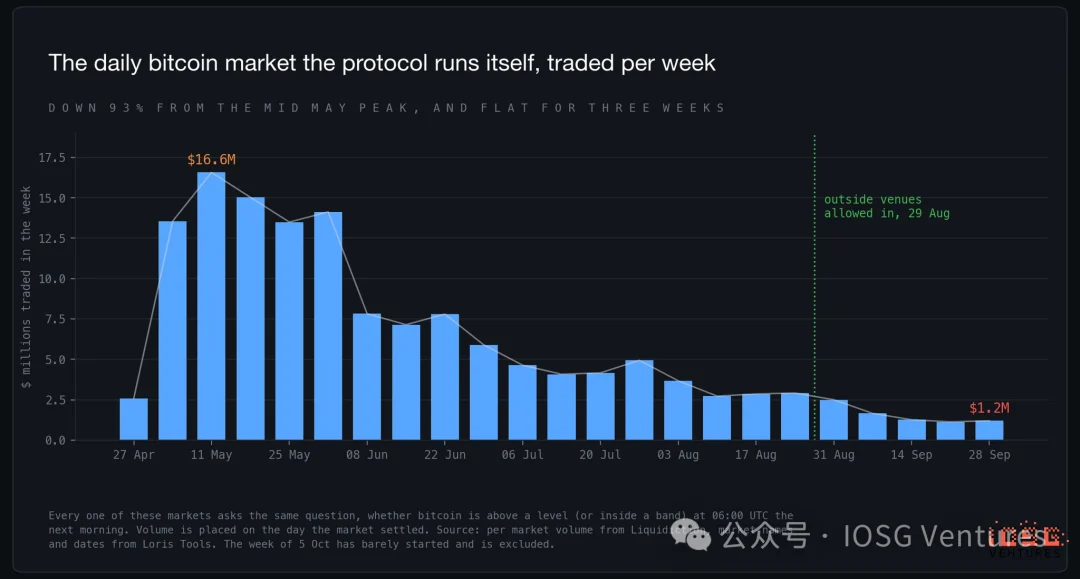
11 Mayıs haftasında 16,6 milyon dolarlık işlem yapıldı; 28 Eylül haftasında ise sadece 1,2 milyon dolar işlem gerçekleşti ve önceki iki hafta da buna benzer seviyelerdeydi. Aynı soruyu her gün sormak, giderek daha az kişinin ilgisini çekmesine neden olur; nihayetinde neredeyse kimse kalmadan durur. HIP-4’ün geleceği ne olursa olsun, bu şekilde olmayacak.
II. Beş Haftalık Açık Dağıtım:
Subsidili Hacim ve Yinelenen Piyasalar
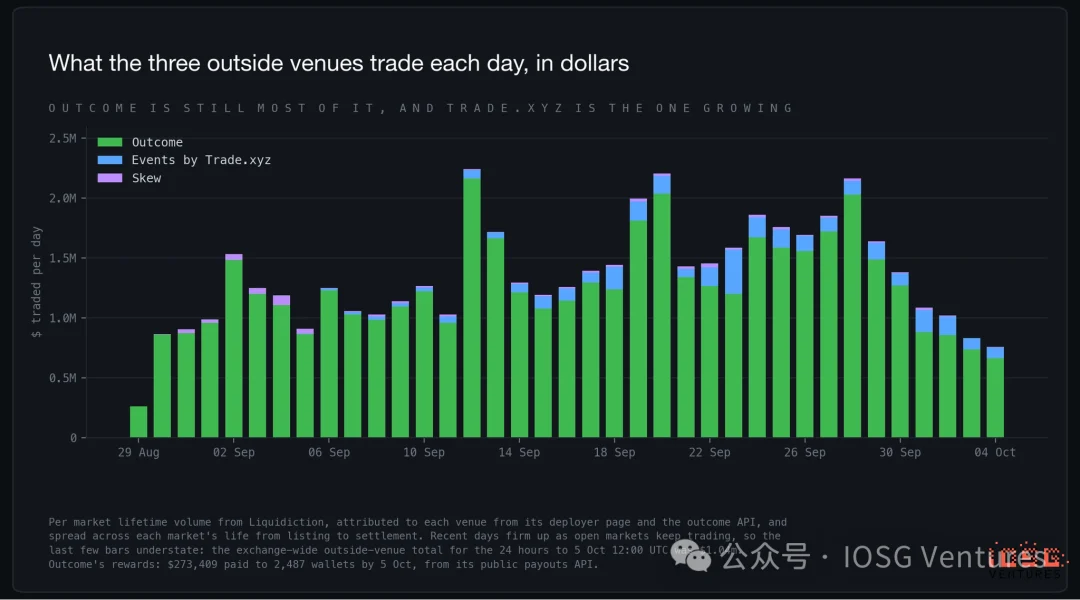
Outcome, 29 Ağustos’ta ilk olarak yayına girdi. Skew, ertesi gün piyasaları kaydetti ancak o zamandan beri neredeyse hiç işlem görmedi. Events, Trade.xyz kapsamında 5 Eylül’de kaydedildi ve 10 Eylül’de kamuya açıldı. Tüm HIP-4 içinde, en son gündeki verilere göre Outcome’un payı %68, Trade.xyz’in %21, protokol tarafından işletilen piyasaların %10’u ve geri kalanı Skew’a ait. Sadece dış platformları sayarsak, Outcome’un 29 Ağustos’tan bu yana payı %92’ye ulaştı; Trade.xyz ise sıfırdan başlayarak en son günde neredeyse %25’e yükseldi. Piyasa seçimi en görüşlü olanıdır: kendi hisse senedi ve emtia sürekli kontratları, NFL ve Anthropic ile OpenAI’nin süreleri dolmadan önce borsaya kote edilip edilmeyeceği üzerine borsanın tek soruları üzerine ikili sözleşmeler.
Bu hacim indirgenmelidir. Outcome, pazar başına ve gün başına yapıcılar ile tüccarlara ödüller veren 1 milyon dolarlık bir ödül programına sahiptir; ancak bu ödüller yalnızca kendi uygulama kodunu taşıyan emirler için ödenir. 5 Ekim itibarıyla, 2.487 cüzdana toplam 273.409 dolar ödendi — günlük yaklaşık 7.400 dolar, Outcome’un toplam hacminin %0,6’sı ve bir tur işlemenin maliyetinin dört katı. Bütçenin dörtte biri zaten harcandı ve günlük ödemelerde yavaşlama belirtisi yok. Dış platformlar Eylül ayında günlük 1–2 milyon dolar işlem yaptı; hafta sonları en yoğun dönemlerdi. Ekim’de bu rakam günlük yaklaşık 1 milyon dolara geriledi; ancak ödüller akışını sürdürdü.
Açık listeleme ayrıca ilk yinelenen piyasaları da doğurdu. Hem Outcome hem de Trade.xyz, Ekim ayındaki Fed toplantısını listeledi ve son yedi günde Outcome burada 354.000 dolar, Trade.xyz ise 90 dolar işlem yaptı. İkisi de Anthropic’un ilk gün piyasa değerini ilgilendiren bir dizi soruyu listeledi; ancak her iki tarafta da çok az işlem gerçekleşti. Herkes bir soru listeleyebilir; bu da iki platformun aynı soruyu listeleyebilmesi ve emir defterlerinin birleşmemesi anlamına gelir. Hacim, sübvansiyon ödeyen tarafa akar.
Ticaret içeriği sporlara doğru kayıyor. Son 30 günde futbol, Amerikan futbolu ve e-spor hacmin %45’ini oluşturdu; kripto fiyat soruları %42, hisse senetleri ve emtialar %7, Fed toplantısı ise %6’yı oluşturdu. Açık pozisyonlar daha da çarpık: risk altındaki sermayenin üçte ikisi sporlarda yer alıyor; bunların çoğu Premier Lig, Şampiyonlar Ligi ve NFL şampiyonluğu gibi sezon boyu süren piyasalarda; kripto fiyatları ise yalnızca %17’lik bir paya sahip.
Mevcut şablonlar, platformlardan daha hızlı artıyor. Doğrulayıcılar 28 şablon onayladı; bu sayı orta Eylül’de 18’di. Yayılım (spreads), üst-alt (over/unders), Ballon d’Or, liderlik listesinde iki yapay zeka modeli arasındaki karşılaştırmalar ve şirketlerin borsaya girişinin ilk günkü piyasa değeri gibi yeni şablonlar eklendi. Bir sonraki ağ güncellemesiyle her platformun eşzamanlı piyasa sınırı 200’e, günlük yeni piyasa sınırı 1.000’e çıkarılacak. Testnet’te zaten 95 kayıtlı dağıtıcı var; ana ağda ise hâlâ üç tane.
III. Emir Kaynağı: Yedi Tanesi Outcome Üzerinden Geçiyor
Bir ön uç uygulamasının sizin adınıza emir vermeyi başarabilmesi için ayrı bir imzalama anahtarı yetkilendirirsiniz; bu anahtar uygulamanın adıyla tanımlanır. Örneğin outcome.xyz üzerinde kayıtlı bir cüzdan, her zaman Outcome-9d3c74de gibi bir etiket taşır ve bu etiket herkese açıkça görünür. Borsanın kendi mobil girişi de aynı mantıkla çalışır: Mobil QR olarak görünür; masaüstü sürümü ise her adımı kendi anahtarınızla imzalar ve hiçbir etiket bırakmaz. Sadece Outcome’a baktık çünkü dış platformlardaki hacmin yaklaşık %90’ını oluşturuyor ve yalnızca onun yanıtı ağırlıklı kabul ediliyor.
Hacmin yaklaşık %70’i outcome.xyz üzerinde kayıtlı cüzdanlardan geliyor; yaklaşık beşte biri etiketsiz cüzdanlardan; onda biri ise kendi anahtarlarını adlandıran betikler ve üçüncü parti araçlardan. Ölçek büyüdükçe Outcome’un payı da artıyor: En büyük 20 cüzdan arasında bu oran %75, geri kalan arasında ise yaklaşık %50. Bu tam olarak bir ödül programının ürettiği sonuçtur: Sadece Outcome’un kodu üzerinden yönlendirilen emirler ödüllendirilir ve ödüller toplayan likidite sağlayıcılar aynı zamanda en büyük cüzdanlardır.
Bu yöntem sınırlamalara sahiptir. Bir etiket yalnızca cüzdanın bir zamanlar bir uygulama üzerinden kaydolduğunu gösterir; ancak belirli bir işlemin o uygulama tarafından yönlendirildiğini kanıtlamaz. Etiketsiz beşte birlik pay da resmi borsa sayfası kullanıcıları olarak kabul edilemez: Bunların çoğu birçok emir defterinde aynı anda iki tarafı da teklif eder — kendi anahtarlarıyla imzalayan betiklerdir. Örnek, son işlemlerden alınan 121 cüzdandır; bu cüzdanlar, son 60 en aktif emir defterinden, 48 saatlik hacme göre ağırlıklı olarak seçilmiştir ve doğal olarak likidite sağlayıcılara yöneliktir. Ücretler de soruyu cevaplamaz: Örnek içindeki tutarın %1’den azı bir inşa ücreti ödedi — iki günde dokuz dolar — oysa Outcome’un kendi kodu ücretsizdir ve ücretsiz yönlendirme uygulaması, hiçbir uygulama kullanılmamış gibi görünür.
IV. Kalshi ve Polymarket ile Karşılaştırma: Yaklaşık 1.400 Katlık Fark ve Hâlâ Genişliyor
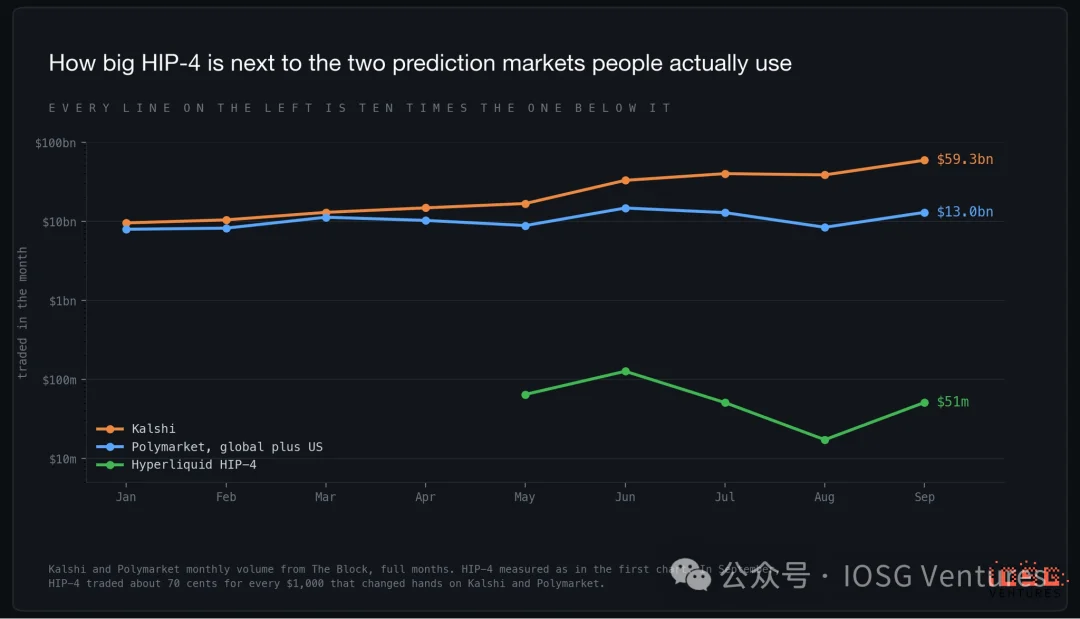
Fark yaklaşık 1.400 kat; ve dolar cinsinden ifade edildiğinde hâlâ genişliyor, HIP-4’ün kendisi büyürken bile. Kalshi, Eylül ayında 59,3 milyar dolar işlem yaptı; Ağustos’a kıyasla 20,6 milyar dolar artış oldu. Polymarket, ABD işini de dahil ederek 13 milyar dolar işlem yaptı; büyük kısmı artık ABD uygulamasında gerçekleşiyor. HIP-4 ise 51 milyon dolar işlem yaptı.
Yerli oyuncuların avantajı piyasa tasarımıyla değil, hacmi gerçekten belirleyen iki faktörle sağlanıyor. İlki, insanlar için önemli olan etkinliklerdir — binlerce etkinlik, haber patladığında saatler içinde listelenebiliyor. İkincisi dağıtımdır: uygulamalar, markalar, spor izleyici kitlesi ve Kalshi’nin durumunda ABD brokerlarının doğrudan entegre edebileceği uyumlu bir çerçeve. HIP-4’te 28 şablon, üç mekan ve zaten vadeli işlemler yapan bir kullanıcı tabanı bulunuyor.
Yerli oyuncular ayrıca Hyperliquid’a doğru ilerlemeye başladılar. Eylül başlarında Polymarket, ABD dışındaki kullanıcılar için vadeli sözleşmeleri başlattı — kripto para birimleri, hisseler, endeksler ve emtialar olmak üzere 67 piyasa, maksimum 20x kaldıraçla. Bahislerle kaldıraçlı pozisyonları tek çatı altında birleştirmek HIP-4’ün özgün özelliğiydi. Şimdi bu bir özellik yarışı haline geldi ve Polymarket, etkinlikleriyle önde girdi.
V. Ekonomi: Piyasa Genelindeki Ücretler, Tek Bir Mekânın Staking Getirisinin Yarısından Daha Az
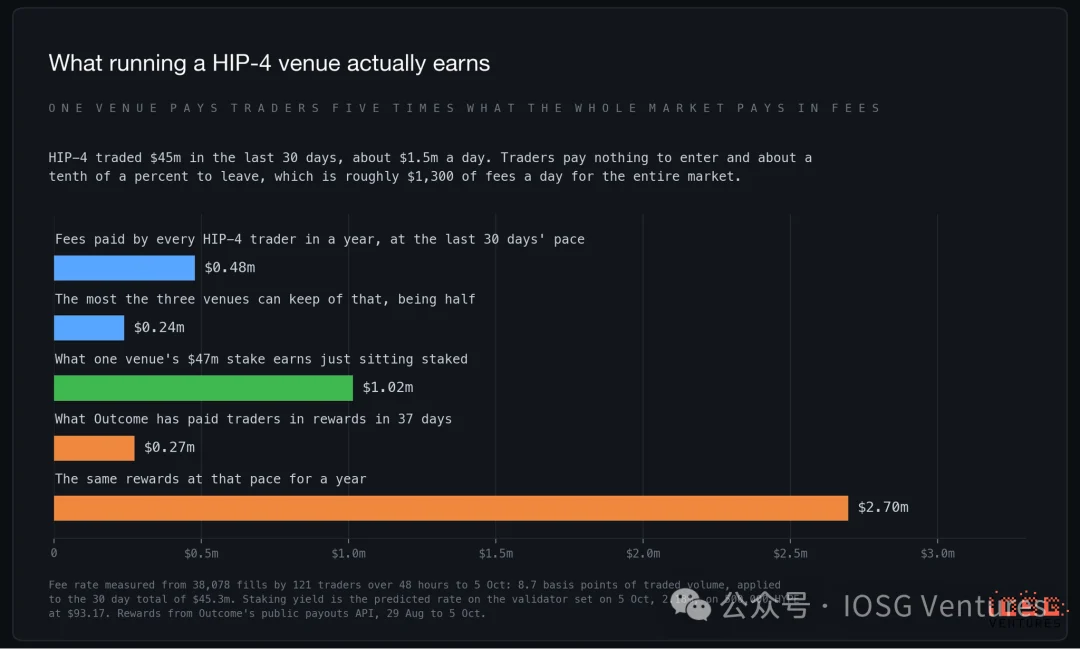
Son 30 günün hızıyla HIP-4’teki tüm tüccarlar birlikte yılda yaklaşık 480.000 dolar ücret ödüyor. Mekânlar en fazla bunun yarısını alıyor; bu miktar üç eşit paya bölünüyor. Bir mekânın giriş yapabilmesi için bloke etmesi gereken teminat yalnızca bekleyerek yılda 1 milyon dolar getiri sağlıyor; en yüksek hacimli mekân ise bu hacmi satın almak için yılda 2,7 milyon dolar ödül dağıtıyor.
Bu rakamlara göre hiçbir mekân karlı bir işletme işletmiyor. Bunun yerine bir seçenek satın alıyorlar ve bu seçeneğin değeri var: Hyperliquid, dağıtıcıların ileride kendi ücret oranlarını artırabileceğini, hacmin ücretleri destekleyecek düzeyde büyüyebileceğini ve sektörün özel piyasa kıyaslamalarının 22 milyar ve 21 milyar dolar değerlendirmeye sahip olduğunu söylüyor; Kalshi’nin ise 40 milyar dolara ulaşma görüşmeleri olduğu bildiriliyor. Ancak yine de bu bir seçenektir ve taşıma maliyeti, hacim hiç gelmezse değersiz hâle gelen 47 milyon dolarlık bir teminattır.
VI. Sonuç: Öncü Tasarım, Piyasa Henüz Gerçekleşmedi
Bloklar sağlam inşa edildi; piyasa henüz gelmedi.
Bir mühendisin seçeceği ölçütler açısından Hyperliquid daha üstün bir ürün inşa etti: tek hesap, tek marjin havuzu, bahis ile onu koruyan pozisyon aynı arayüzde; ilk işlem öncesinde şablona yazılan takas koşulları; aynı soru için Evet ve Hayır’ın tek bir emir defterinde yer alması, böylece likidite ikiye bölünmemiş oluyor. Geçtiğimiz beş ayda tasarımın darboğaz olduğu yönünde bir işaret yok.
En güçlü argüman, platformdan hiç çıkmak zorunda olmamanızdır. Marjin, koruma ve bahis hepsi tek bir hesapta yer alır — Hyperliquid’da zaten vadeli işlemler yapan bir masa için tahmin pozisyonu eklemek tek bir tıkla olur; başka bir platforma geçmek, yeni bakiyeler oluşturmak veya karşılıklı aktarımlar yapmak gerekmez. Kalshi ile karşılaşmanın sonucu ne olursa olsun, bunun bir değeri vardır ve bu nedenle bu sistem iş modeli olmasa bile belirli bir ölçekle devam edecektir. Ancak Ağustos ayında olduğu kadar benzersiz değil artık: Polymarket artık bahislerine paralel kaldıraç da sunuyor ve kullanıcı tabanına sahip taraf olarak yola çıktı.
Henüz yeterince derin değil. En aktif 25 emir defteri boyunca medyan alış-satış farkı 0,29 sent; en iyi tekliften bir sent içinde yaklaşık 4.700 dolarlık emir bekliyor. 1.000 dolarlık bir piyasa alış emri, en iyi teklifin yalnızca birkaç baz puan üzerinde gerçekleşir; 10.000 dolarlık bir alış emri %2–%3 daha fazla öder ve bu 25 emir defterinden dört-beşinde görünür teklifler karşısında tamamen karşılanamaz. Perakende ölçekli işlemler burada sorunsuz çalışır; büyük miktarlar için değil. Piyasa yapıcılar sürekli yeniden fiyat veriyor ve sabırlı limit emirleri bu rakamlardan daha iyi sonuç verebilir, ancak bu kadar ince bir emir defteri tam da beş aylık bir piyasaya özgüdür.
Ayrıca işlem yapılacak çok az şey var. Tahmin piyasası hacmi konulara dayanır ve konular ya haftada yüzlerce etkinlik listeleyen bir editöryal ekip ya da bir spor takvimi üzerinden gelir. HIP-4’te 28 onaylı ifade, her biri 47 milyon dolar teminat bloke eden üç mekân ve bunlardan ikisi zaten aynı soruları listeliyor. Kalshi bir haber hikâyesi üzerine bir piyasa öğleden sonra açabilir.
Kullanıcı tabanı da özellikle yanlış. Her adres günde sekiz kez işlem yapıyor — bu bir masa, bir bahis topluluğu değil. Hedef, kripto tüccarları için sınırlı ödeme aracıysa sorun yoktur; çünkü bu tasarım bunu en iyi şekilde yapar. Ancak hedef Kalshi ve Polymarket’in rekabet ettiği kalabalık ise işe yaramaz — ve risk altındaki sermayenin üçte ikisinin sezon boyu futbol piyasalarında durması, mekânların hâlâ bu yöne ittiğini gösteriyor.
En olası senaryo basit olanıdır. HIP-4, Hyperliquid’ın bir özelliği olarak kalacak, küçük bir gelir sağlayacak; değerinin kaynağı, vadeli işlem yapan tüccarların başka bir hesap açmalarına gerek kalmamasıdır. Bu yapılabilir ama bir tahmin piyasası işi olarak değerlendirilmeye değer değildir.