Nicel tüccar, işlem hacmi sahtekârlığının perdesini yıkan 40 milyar dolarlık Kalshi imparatorluğuyla yüzleşiyor
 Tapbit Wire
Bir Cevabın Yaptığı Sıkıntı
İki gün önce kripto KOL'u ve Kalshi Kripto piyasası bölümü başkanı IcoBeast, Twitter'da 'Herkes, %96,7 çok mu?' başlıklı bir görsel paylaştı.
Bu rakam, Artemis tarafından derlenen tahmin piyasaları pazar payı grafiğinden gelmekteydi. Kalshi grafiğin büyük bölümünü kaplamış, Polymarket ise üst kısımda sıkışmıştı. Beni, yorumunda hacmin üçte ikisinin sahte olduğunu belirterek bu payın kolayca elde edilebileceğini ifade etti.
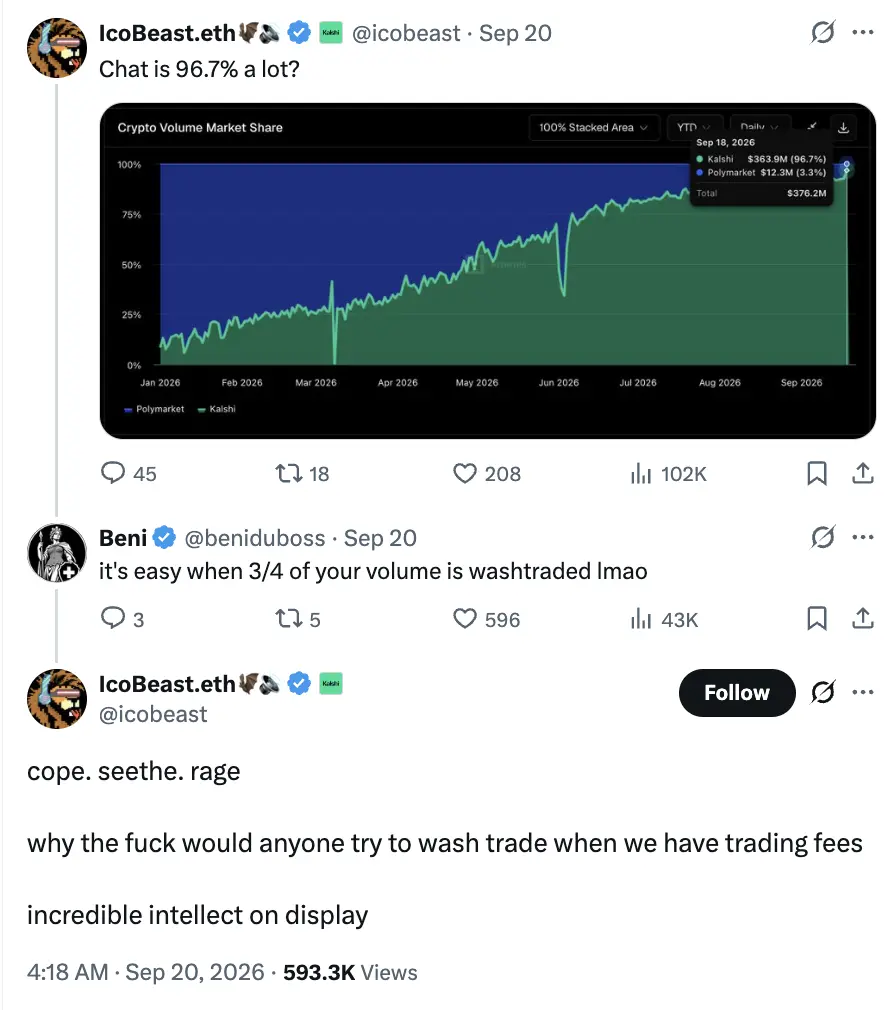
Daha sonra IcoBeast, daha sonra tekrar tekrar alıntılanacak bir cevap verdi: 'İşlem ücretleri topluyoruz; kim, hacmi sahte oluşturur ki?' Ayrıca diğer kişinin zekâsına da gönderme yaptı.
Başlangıçta Beni, onu para karşılığı Kalshi'yi tanıtan bir KOL olarak değerlendirdi ve düşünüp tweet'i silmesini önerdi. IcoBeast, Kalshi'de çalıştığını, geçen yıl boyunca şirketin kripto piyasası işini sıfırdan kurduğunu ve bu hacmin gerçek olduğunu söyledi. Ardından Beni'ye 'Gönderiyi silmeden önce birkaç dakika düşün' ifadesini geri çevirdi.
Bu, IcoBeast'in kariyerinde en çok pişmanlık duyduğu tweet olabilir; çünkü yanlış kişiyle tartışmıştı.
Beni hemen uzun bir yanıt yayınladı. İlk itirazı işlem ücretlerine yönelmişti: Kalshi'nin sürekli sözleşme iade programında, uygun üyelere emir verirken 0,3 baz puan ödeme, limit emirleri yerleştirildiğinde net 0,3 baz puan alma hakkı tanınmaktadır. İki üye arasında 1 milyon dolarlık nominal işlem yapıldığını varsayarsak, emir veren 30 dolar öder, emir alan 30 dolar alır; böylece toplam platform işlem ücreti sıfır olur.
IcoBeast'in bahsettiği 'platform ücretleri' nerede kaldı?
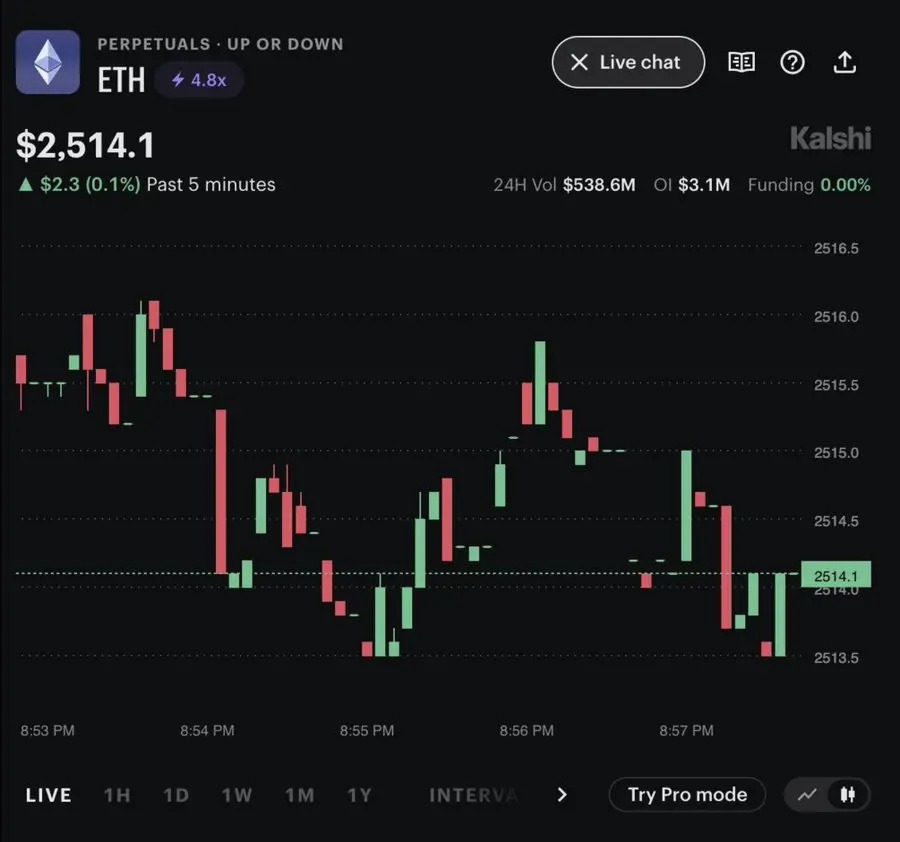
Daha sonra Beni, ETH sürekli sözleşmesi sayfasını paylaştı: 24 saatlik işlem hacmi 538,6 milyon dolar, açık pozisyon ise yalnızca 3,1 milyon dolar. O günkü işlem tutarı, mevcut pozisyonların yaklaşık 174 katına denk geliyordu. Ardından tekrarlayan 5.500 dolarlık emirleri tespit ederek bu sabit tutarlı işlemlerin hacim yarattığını açıkladı.
Daha sonra IcoBeast önemli bir ayrım yaptı: Başlangıçta tahmin piyasası pazar payını sunmuştu; Beni ise iade oranları ve açık pozisyonlarla ilgili sürekli sözleşmelerden bahsetmişti. Tahmin piyasasında Beni'nin bahsettiği 0,3 baz puanlık iade yoktur.
Sorun şu ki IcoBeast'in açıklaması yalnızca tahmin piyasası işini ele almış, sözleşme piyasasındaki hacim sahtekârlığına cevap vermemiştir. Beni bu noktayı yakalayarak saldırıya devam etmiş; Kalshi giderek daha fazla açıklama yapmak zorunda kalmıştır.
Dâhi Tüccar
Beni'nin emirler ve ücretlere karşı hassasiyeti, mesleki tecrübesinden kaynaklanmaktadır.
Bir podcast röportajında Beni, Bitcoin ile ilk kez online poker oynarken tanıştığını anlattı. Daha sonra poker arkadaşları kripto para birimlerini alıp satarak kazanmaya başladığında o da kripto piyasasına girdi. Sözleşme ticaretiyle para kaybettikten sonra borsalar arası arbitraj yapmaya geçti ve yavaş yavaş emir kitaplarını ve işlem mekanizmalarını incelemeye başladı.
Cryptopia'da ticaretin erken dönemlerinde, küçük token'ların borsadaki yatırımlarını izlerdi. Birisi coin'leri aktardığında, sonrasında satış olasılığı vardı; bu nedenle daha düşük fiyatlara alış emirleri verir, zayıf emir kitabını aşmak için diğer tarafı beklerdi. Böyle fırsatları yakalamak için farklı web sitelerinden veri almak üzere bir blok gezgini kullanır, bu verileri elektronik tablolara ve uyarı sistemlerine aktarırdı.
Daha sonra, TradeOgre'da Monero piyasasında piyasa yapıcı botlar çalıştırmak üzere yatırımcılarla birlikte çalıştı. Başlangıçtaki mantık basitti: diğer piyasalardan referans fiyatlar alınır, ücretleri karşılayacak kadar bir spread eklenir ve her iki yönde de teklif verilirdi. Tecrübesi arttıkça, büyük yatırımlara göre teklif aralığını ve marjını ayarladı. Hesabında bu iş, o borsadaki Monero piyasasının toplam işlem hacminin yaklaşık %65–%70'ini oluşturdu.
Ethereum'un 'The Merge' yükseltmesi sırasında Beni, 43 ETH vadeli sözleşme piyasasını aynı anda izledi ve bir sözleşme platformunda fiyatın her 26 dakikada bir %2 oranında sıçradığını, ardından geri düştüğünü fark etti. Bu kalıba dayalı olarak, arkadaşlarıyla birlikte yaklaşık 18 saat boyunca işlem yaptılar; fırsat ortadan kalkana kadar.
Bu, IcoBeast'in çektiği rakip: piyasa verimsizliklerini arayan bir ustası.
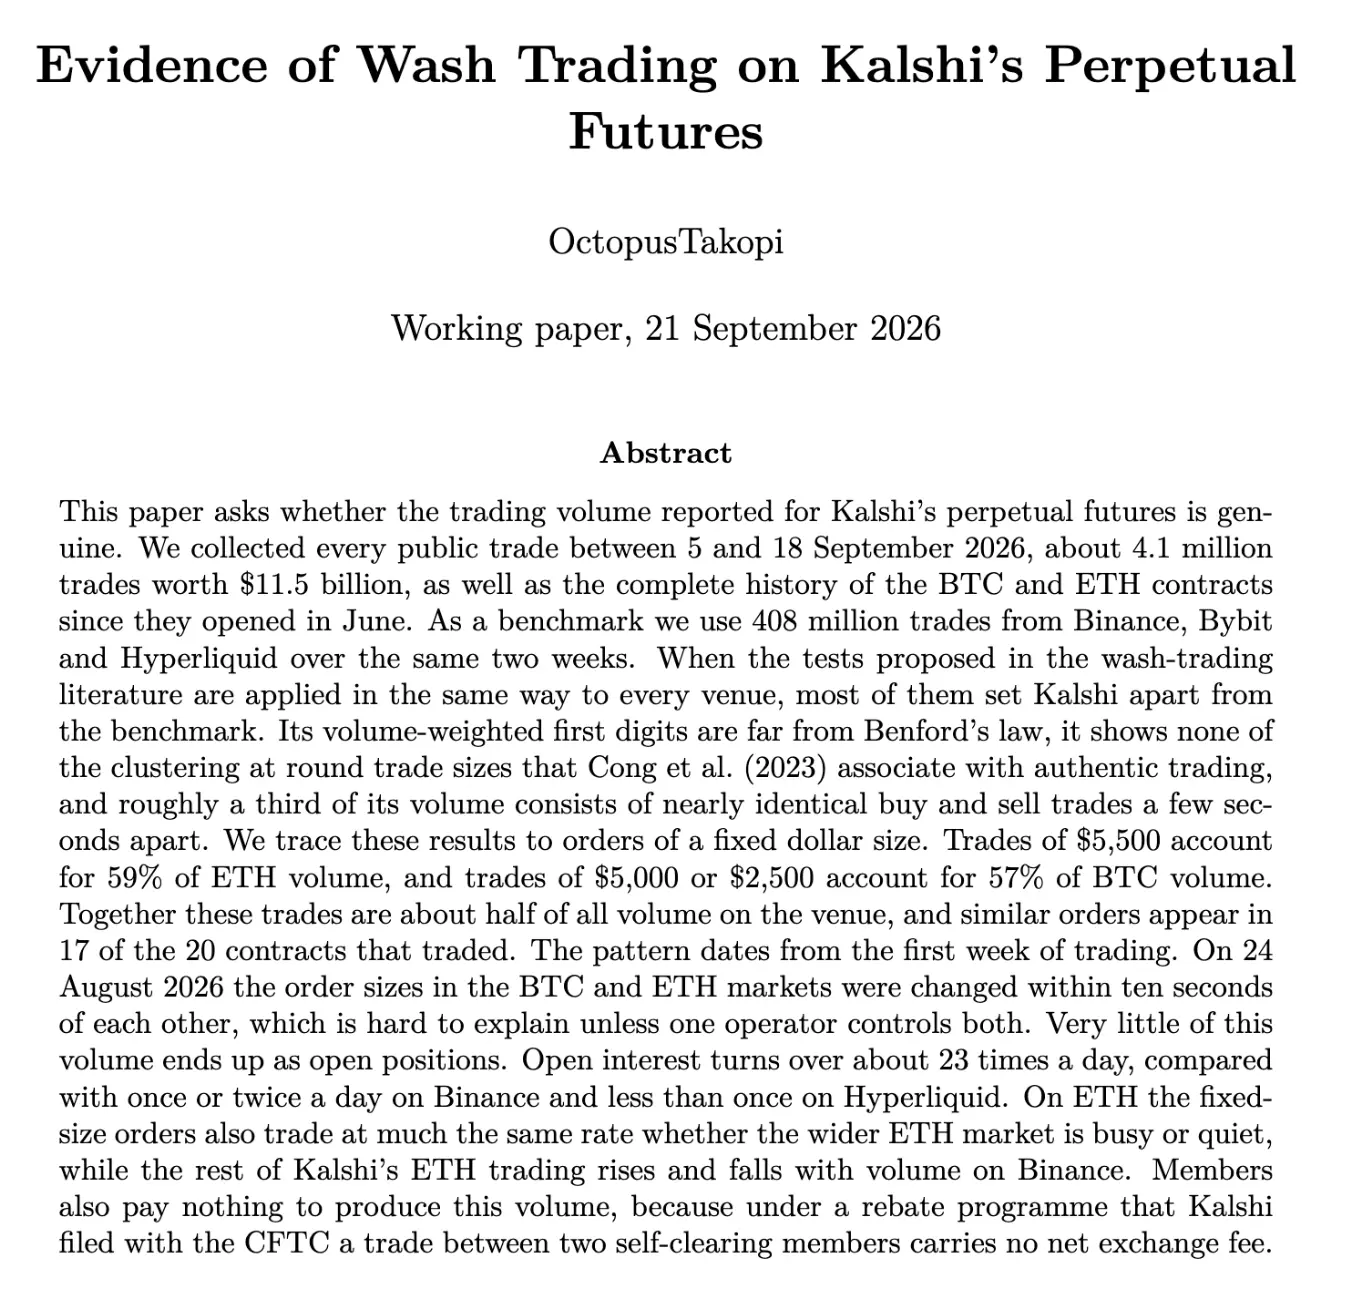
Beni'nin arkadaşı, nicel tüccar Octopus adı verilen başka bir kişi, Kalshi'ye yönelik suçlamaları grafiklerle görselleştiren bir çalışma kağıdı yayımladı.
Sabit İşlem Hacmi
Bu araştırma, 5–18 Eylül tarihleri arasında Kalshi'nin sürekli vadeli sözleşmelerinden yaklaşık 4,1 milyon halka açık işlemi topladı; nominal işlem tutarı yaklaşık 11,486 milyar dolardı. Aynı dönemde Binance, Bybit ve Hyperliquid'de gerçekleşen yaklaşık 408 milyon işlemle karşılaştırıldı.
Anlaşılması en kolay bulgu, işlem hacminin birkaç dolar tutarına aşırı yoğunlaştığıdır.
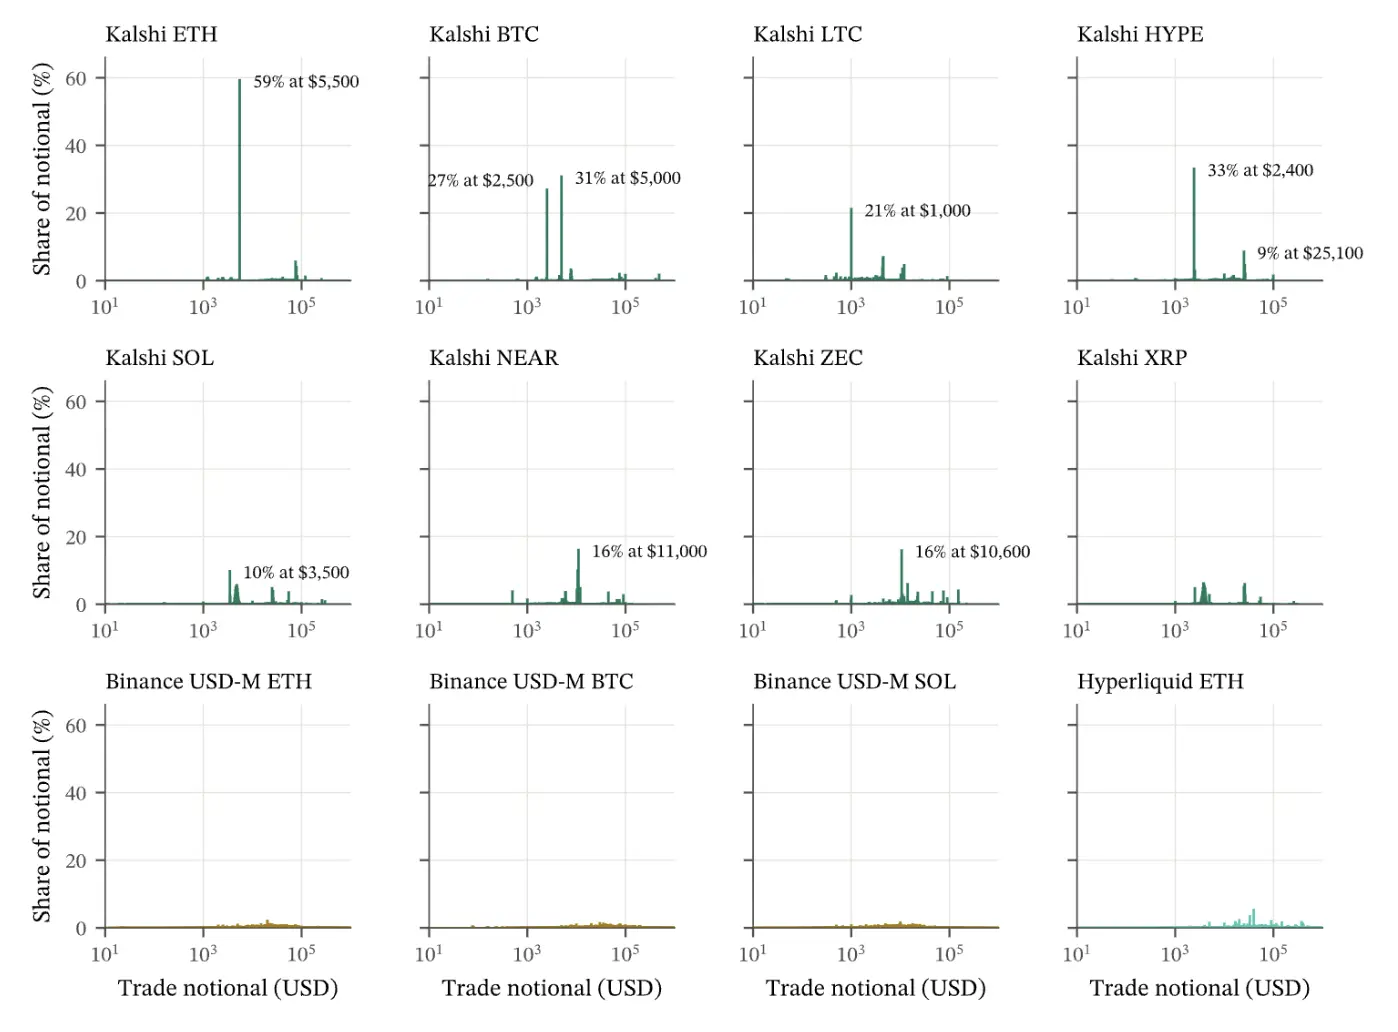
Kaynak: OctopusTakopi, Çalışma Kağıdı Şekil 3, Sayfa 7. Yatay eksen her işlemin tutarını, dikey eksen ise ilgili tutar aralığının toplam işlem hacmine oranını gösterir.
ETH piyasasında $5.500 civarındaki emirler işlem hacminin %59'unu oluşturdu. BTC piyasasında $5.000 ve $2.500 civarındaki emirler birlikte işlem hacminin yaklaşık %57'sini oluşturdu. Sadece bu üç sabit tutarlı emir türü, Kalshi örneğindeki işlem hacminin yaklaşık %51'ini oluşturdu. Hacmin sahte olduğu biliniyordu ama bunun ne kadar yaygın hale geldiği şaşırtıcıydı.
Sabit tutarlı emir vermek yaygındır; piyasa yapımı ve arbitraj programları bunu yapabilir. Sonraki soru şu: Neden bu durum, bir piyasaya ait toplam işlem hacminin yarısından fazlasını oluşturuyor ve farklı piyasalarda eşzamanlı olarak değişiyor?
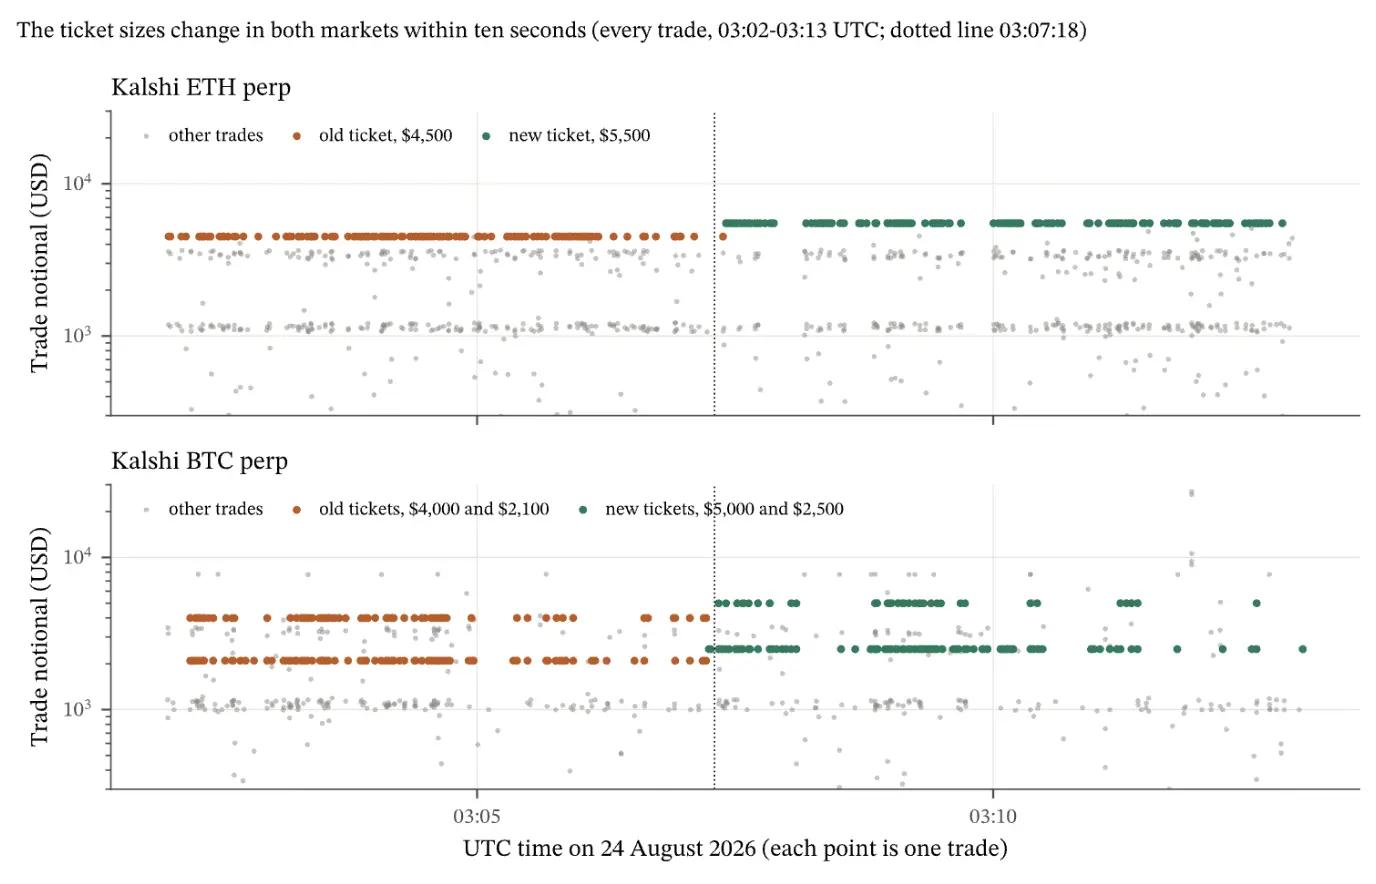
Kaynak: Çalışma Kağıdı Şekil 8, Sayfa 12. Her nokta bir işlemi temsil eder; turuncu eski tutarları, yeşil yeni tutarları gösterir.
24 Ağustos'ta ETH için sabit emir tutarı $4.500'den $5.500'e değişti; BTC için iki tutar grubu $4.000 ve $2.100'den $5.000 ve $2.500'e geçti. İki piyasa geçişi yaklaşık on saniyede tamamlandı. Grafikteki turuncu yatay çizgi sona erdi ve hemen yeşil çizgi belirdi.
Bu, tek bir operatörün teklif verme programının parametrelerini değiştirmesine benzer. Kalshi ekibi, sürekli $4.500'lük emirler vermenin biraz fazla sahte göründüğünü düşünerek koddaki '4.500' değerini '5.500' olarak değiştirdi. Programı bile değiştirmeye üşenerek, tespit edilmesi daha zor rasgele sayılar seçtiler.
Zaman aralıkları da başka bir iz bırakmıştır.
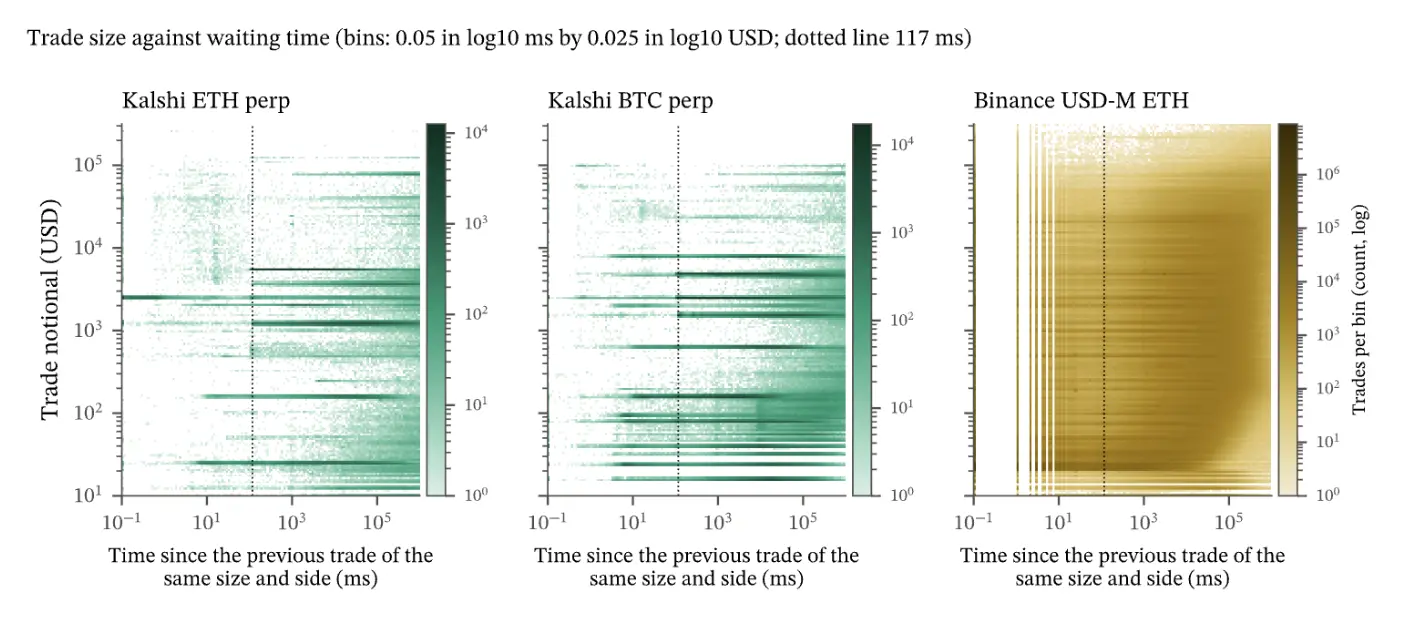
Kaynak: Çalışma Kağıdı Şekil 10, Sayfa 14. Yatay eksen, aynı tutar ve yöndeki son işlemden bu yana geçen süreyi gösterir; kesik çizgi yaklaşık 117 milisaniyeyi işaret eder.
Bu sabit emirlerde aynı yönde ardışık işlemler neredeyse hiç 117 milisaniyeden daha kısa aralıklarla gerçekleşmemiştir. Karşılık gelen koyu yatay çizgiler yalnızca kesik çizginin yakınında belirmeye başlamıştır. Diğer miktarlardaki işlemler ile Binance'den alınan karşılaştırma örnekleri bu kadar düzgün sınırlara sahip değildir.
Makale, bir fiyat teklifinin dolduktan sonra programın bir sonrakini tedarik etmesi için yaklaşık bu kadar süreye ihtiyaç duyduğunu açıklar. Bu süre, tedarik hızı tarafından oluşturulan bir üst sınırdır ve botun her 117 milisaniyede bir işlem yaptığı anlamına gelmez. Ancak sabit miktarlar, eşzamanlı parametre değişiklikleri ve benzer tedarik ritimleri çakıştığında, 'büyük sayıda bağımsız müşteri tesadüfen tam da bu şekilde işlem yapıyor' açıklamasını savunmak zorlaşır.
Açık pozisyona karşılık gelen işlem hacmi de olağanüstü derecede düşüktür.
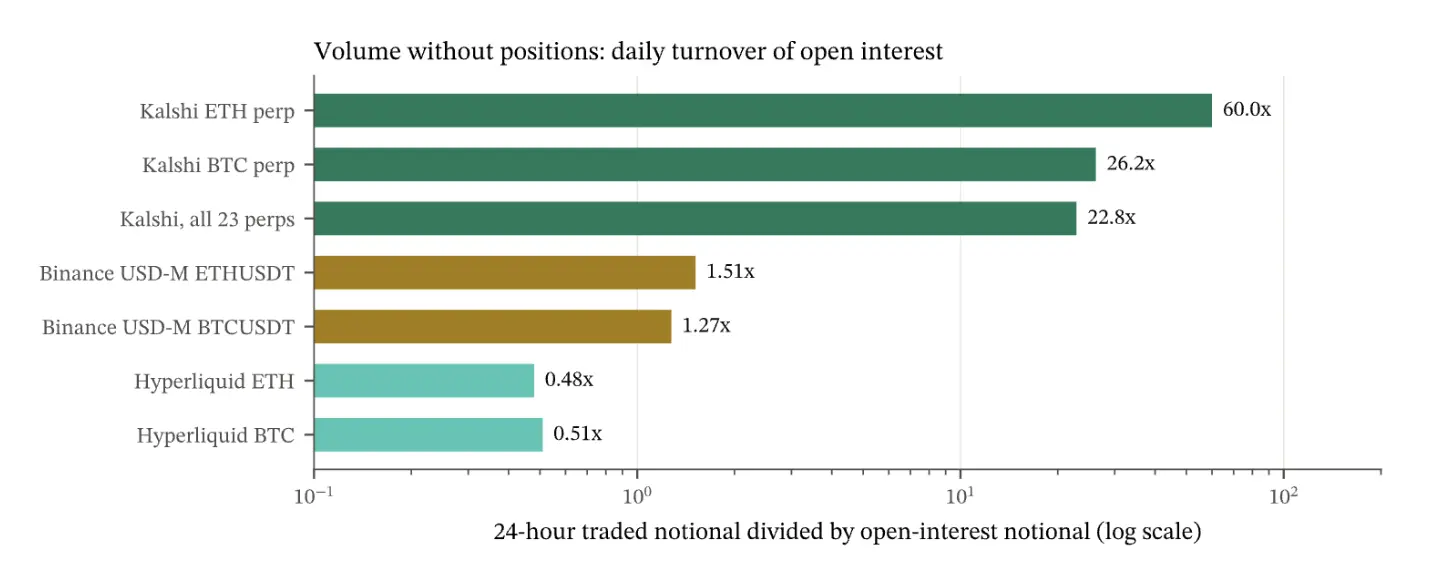
Kaynak: Makale Şekil 12, Sayfa 15. Kalshi ve Hyperliquid, 21 Eylül tarihinden alınan anlık verileri kullanırken Binance iki haftalık günlük ortalamaların medyanını kullanmıştır; yatay eksen logaritmik ölçekte gösterilmiştir.
Kalshi'nin günlük ETH işlem hacmi açık pozisyona 60 kat, BTC için ise yaklaşık 26 kat, tüm vadeli sözleşmeler için yaklaşık 23 kat kadardır. Binance'de BTC ve ETH için bu oranlar yaklaşık 1–2 kat, Hyperliquid'ta ise yaklaşık 0,5 kattır. Bu, Beni'nin daha önce belirttiği 174 kat değerini de destekler.
Mantıksal olarak, farklı miktarlarda yapılan her işlem açık pozisyonu artırır ya da azaltır; yalnızca eşit miktarlarda uzun ve kısa pozisyon açılması gibi koruma işlemleri açık pozisyonu değiştirmez.
Dolayısıyla Kalshi’de gerçekleşen 22 işlemin büyük çoğunluğu aynı anda yapılan uzun/kısa koruma işlemleriyle sahte işlem hacmi yaratma amacıyla yapılmıştır.
Makale ayrıca ETH için sabit miktarlı emirlerin dış piyasa koşullarıyla zayıf bir bağlantısı olduğunu tespit etmiştir. Kalshi'nin saatlik ETH işlem hacmi ile Binance'in saatlik ETH işlem hacmi arasındaki korelasyon katsayısı yalnızca 0,19 iken, Kalshi'nin diğer sabit olmayan miktarlı ETH işlemlerinde bu katsayı 0,72'dir.
Yani piyasada yaşanan yoğunluk bu emir grubunu çok daha az etkilemiştir. BTC için sabit emirlerde aynı kopukluk gözlenmemiştir; bu nedenle bu durum yalnızca ETH için geçerlidir.
Bu sonuçlar birlikte değerlendirildiğinde, Kalshi vadeli sözleşmelerinin işlem hacminin küçük sayıda mekanik işlem akışına dayandığı yargısını destekler.
Deliller aşırı derecede güçlüdür; Kalshi’nin kendi sözleşme piyasasında işlem hacmini sahte ürettiği inkâr edilemez bir gerçektir.
Domino Etkisi Tetiklendi mi?
İşlem hacmi ile açık pozisyon arasındaki uyumsuzluk gibi olgular endüstri içi uzmanlar tarafından uzun zamandır dile getirilmektedir; ancak daha önce yeterince dikkat çekmemiş, bu nedenle düzenleyiciler bu konuda baskı altında kalmamıştır. Ancak bu sefer durum farklı olabilir.
Tartışma genişledikçe Kalshi'nin siyasi bağlantıları daha fazla inceleme çekebilir. Siyasi rakipler bu konuyu takip etmeye devam ederse şirket hem işlem verileri hem de siyasi ilişkilerle ilgili sorulara aynı anda yanıt vermek zorunda kalacaktır.
Ayrıca piyasa yapıcılar da aynı yönde hareket ederek çekilme eğilimi gösterebilir. Beni, Jump ile Kalshi arasında hisse ortaklığına ilişkin raporları aktararak likidite ile platform değerlendirmesi arasındaki teşvik ilişkisini sorgulamıştır; düzenleme odaklı ilgi artarsa Jump, likidite sağlamaya devam etmenin hâlâ değerli olup olmadığını yeniden değerlendirebilir.
Piyasa yapıcısı, işlemlerinin tamamen uygun olduğunu düşünse bile, soruşturmaları yanıtlamak, stratejileri gözden geçirmek ve iş ilişkilerini açıklamak maliyet doğurur. Bu maliyetler iş birliğinden sağlanan faydaları aşırsa, operasyonları küçültmek veya tamamen çekilmek en iyi iş kararı olabilir.
Finansman tarafı da aynı sorunla karşılaşacaktır. Gerçek işlem hacmi ve ücretler orijinal büyüme beklentilerini destekleyemeyecekse, bir sonraki finansman turu daha uzun due diligence süreci, daha katı koşullar veya hatta daha düşük değerlendirmeleri kabul etmeyi gerektirebilir.
Her şey bir döngüdür: Aşırı değerlenmiş DeFi protokolleri, TVL'yi manipüle eden büyük oyuncular, işlem hacmini kabataslak yöntemlerle şişiren PerpDEX'ler; dalga çekilince herkes çıplak kalır.
Bu kez Kalshi, yalnızca 'bu sadece iş' ifadesiyle ABD düzenleyicilerini kandırabilecek mi?

