Restaking altın çılgınlığı, ince marj sıkıştırması nedeniyle beş öncü protokolün birlikte yön değiştirmesine yol açarak soğuyor
 Tapbit Wire
Bir zamanlar Ethereum’un 'getiri motoru' olarak övülen LRT (sıvı restaking) protokolleri, kolektif bir dönüşüm yaşıyor.
29 Eylül’de LRT lideri ether.fi’den yapılan açıklama, restaking piyasasına soğuk su döktü. Bir zamanlar bu alandaki ölçüt olarak kabul edilen protokol, restaking işini bu çeyrek sonuna kadar resmi olarak devrederek tamamen bir Neobank’a (kripto neobank’ı) dönüştürüleceğini duyurdu. CEO Mike Silagadze açıkça ifade etti: Restaking artık anlamlı getiri fırsatları sunmuyor ve önemsiz olmayan güvenlik riskleri taşıyor; bu nedenle çıkış mantıklı bir seçimdir.
30 Eylül itibarıyla sıvı restaking piyasasının toplam kilitli değeri (TVL) yaklaşık 1,45 milyar ABD Doları iken, tüm bu alanda bir haftada üretilen protokol geliri yalnızca yaklaşık 100.000 ABD Dolarıydı.
ether.fi ilk ayrılan değil ve sonuncusu da olmayacak. Sıvı restaking alanında öncü konumdaki beş protokol—Kelp, Renzo, Swell, Puffer ve Bedrock—tek başına 'LRT etiketini' birer birer soyarak hayatta kalma meselesi olan ikinci bir safhaya geçiyorlar.
Kelp: Hackerlar tarafından bir yıl yeniden yazıldı; yayma getirilerinden likidite satışına
ether.fi’nin hemen ardından gelen öncü LRT protokolü olan Kelp’in yön değişimi zorunlu bir izlenim veriyor.
18 Nisan’daki çapraz zincir köprü saldırısı, Kelp için ve tüm LRT piyasası için bir siyah kuğu olayı oldu. Saldırgan, çapraz zincir mesajlarını sahteleyerek yaklaşık 116.500 rsETH’yi havadan yaratıp yaklaşık 293 milyon ABD Doları değerinde varlık elde etti. Bu olay, Kelp’in bilançosuna ağır bir darbe indirmekle kalmayıp, sektör genelinde restaking işinin güvenlik alarmını da çalıştırdı.
Bu felaketten sağ çıkarak Kelp, önünü aktif olarak güçlendirmeye başladı. Mayıs ayında rsETH’nin çapraz zincir yayılımını azaltacağını duyurdu; desteklediği ağları daha yüksek güvenlik ve ekosistem entegrasyonuna sahip olanlarla sınırladı ve birden fazla zincirde rsETH köprüsünü sırayla kapattı. Daha önce bile, Kelp ile aynı KernelDAO ekosisteminde yer alan BNB restaking ürünü Kernel, Mart’tan beri yeni mevduatlara tamamen kapatılarak planın öncesinde sonlandırılmıştı.
Ancak Kelp, getiri piyasasından çıkmadı—sadece yön değiştirdi: 'restaking getirisi' satmak yerine 'kısa vadeli kredi likiditesi' satmaya geçti.
Odak noktası artık iki yeni işe kaydı: Gain stratejisi kasası ve KUSD istikrarlı币. KUSD henüz başlatılmamış yeni bir ürün. Resmi açıklamalara göre, bu ürün kurumsal odaklı kısa vadeli ödeme likiditesi aracıdır: Kurumlar, ödemeler, havaleler ve sınır ötesi yerleşim için kısa vadeli fon alır; işlemlerini tamamladıktan sonra faizli olarak geri öder; getiri ise temelde gerçek yerleşim faaliyetlerinden gelir.
Saldırıdan sonra Kelp’in TVL’si neredeyse 1,5 milyar dolardan bugünkü 1,1 milyar dolara düştü; bu da yaklaşık %25’lik bir düşüş demek. Bununla birlikte, ether.fi hariç Kelp, hâlâ LRT alanında en yüksek TVL’ye sahip protokoldür. Bu yıl Kelp’in birikimli brüt geliri 26,52 milyon ABD Doları. Ancak bu brüt gelirin büyük çoğunluğu kullanıcıya dağıtılması gereken ETH staking ve EIGEN token ödüllerinden oluşuyor; protokolün kullanabileceği gelir sadece %5 oranında. Sonuç olarak protokol karı yalnızca 1,41 milyon ABD Doları.
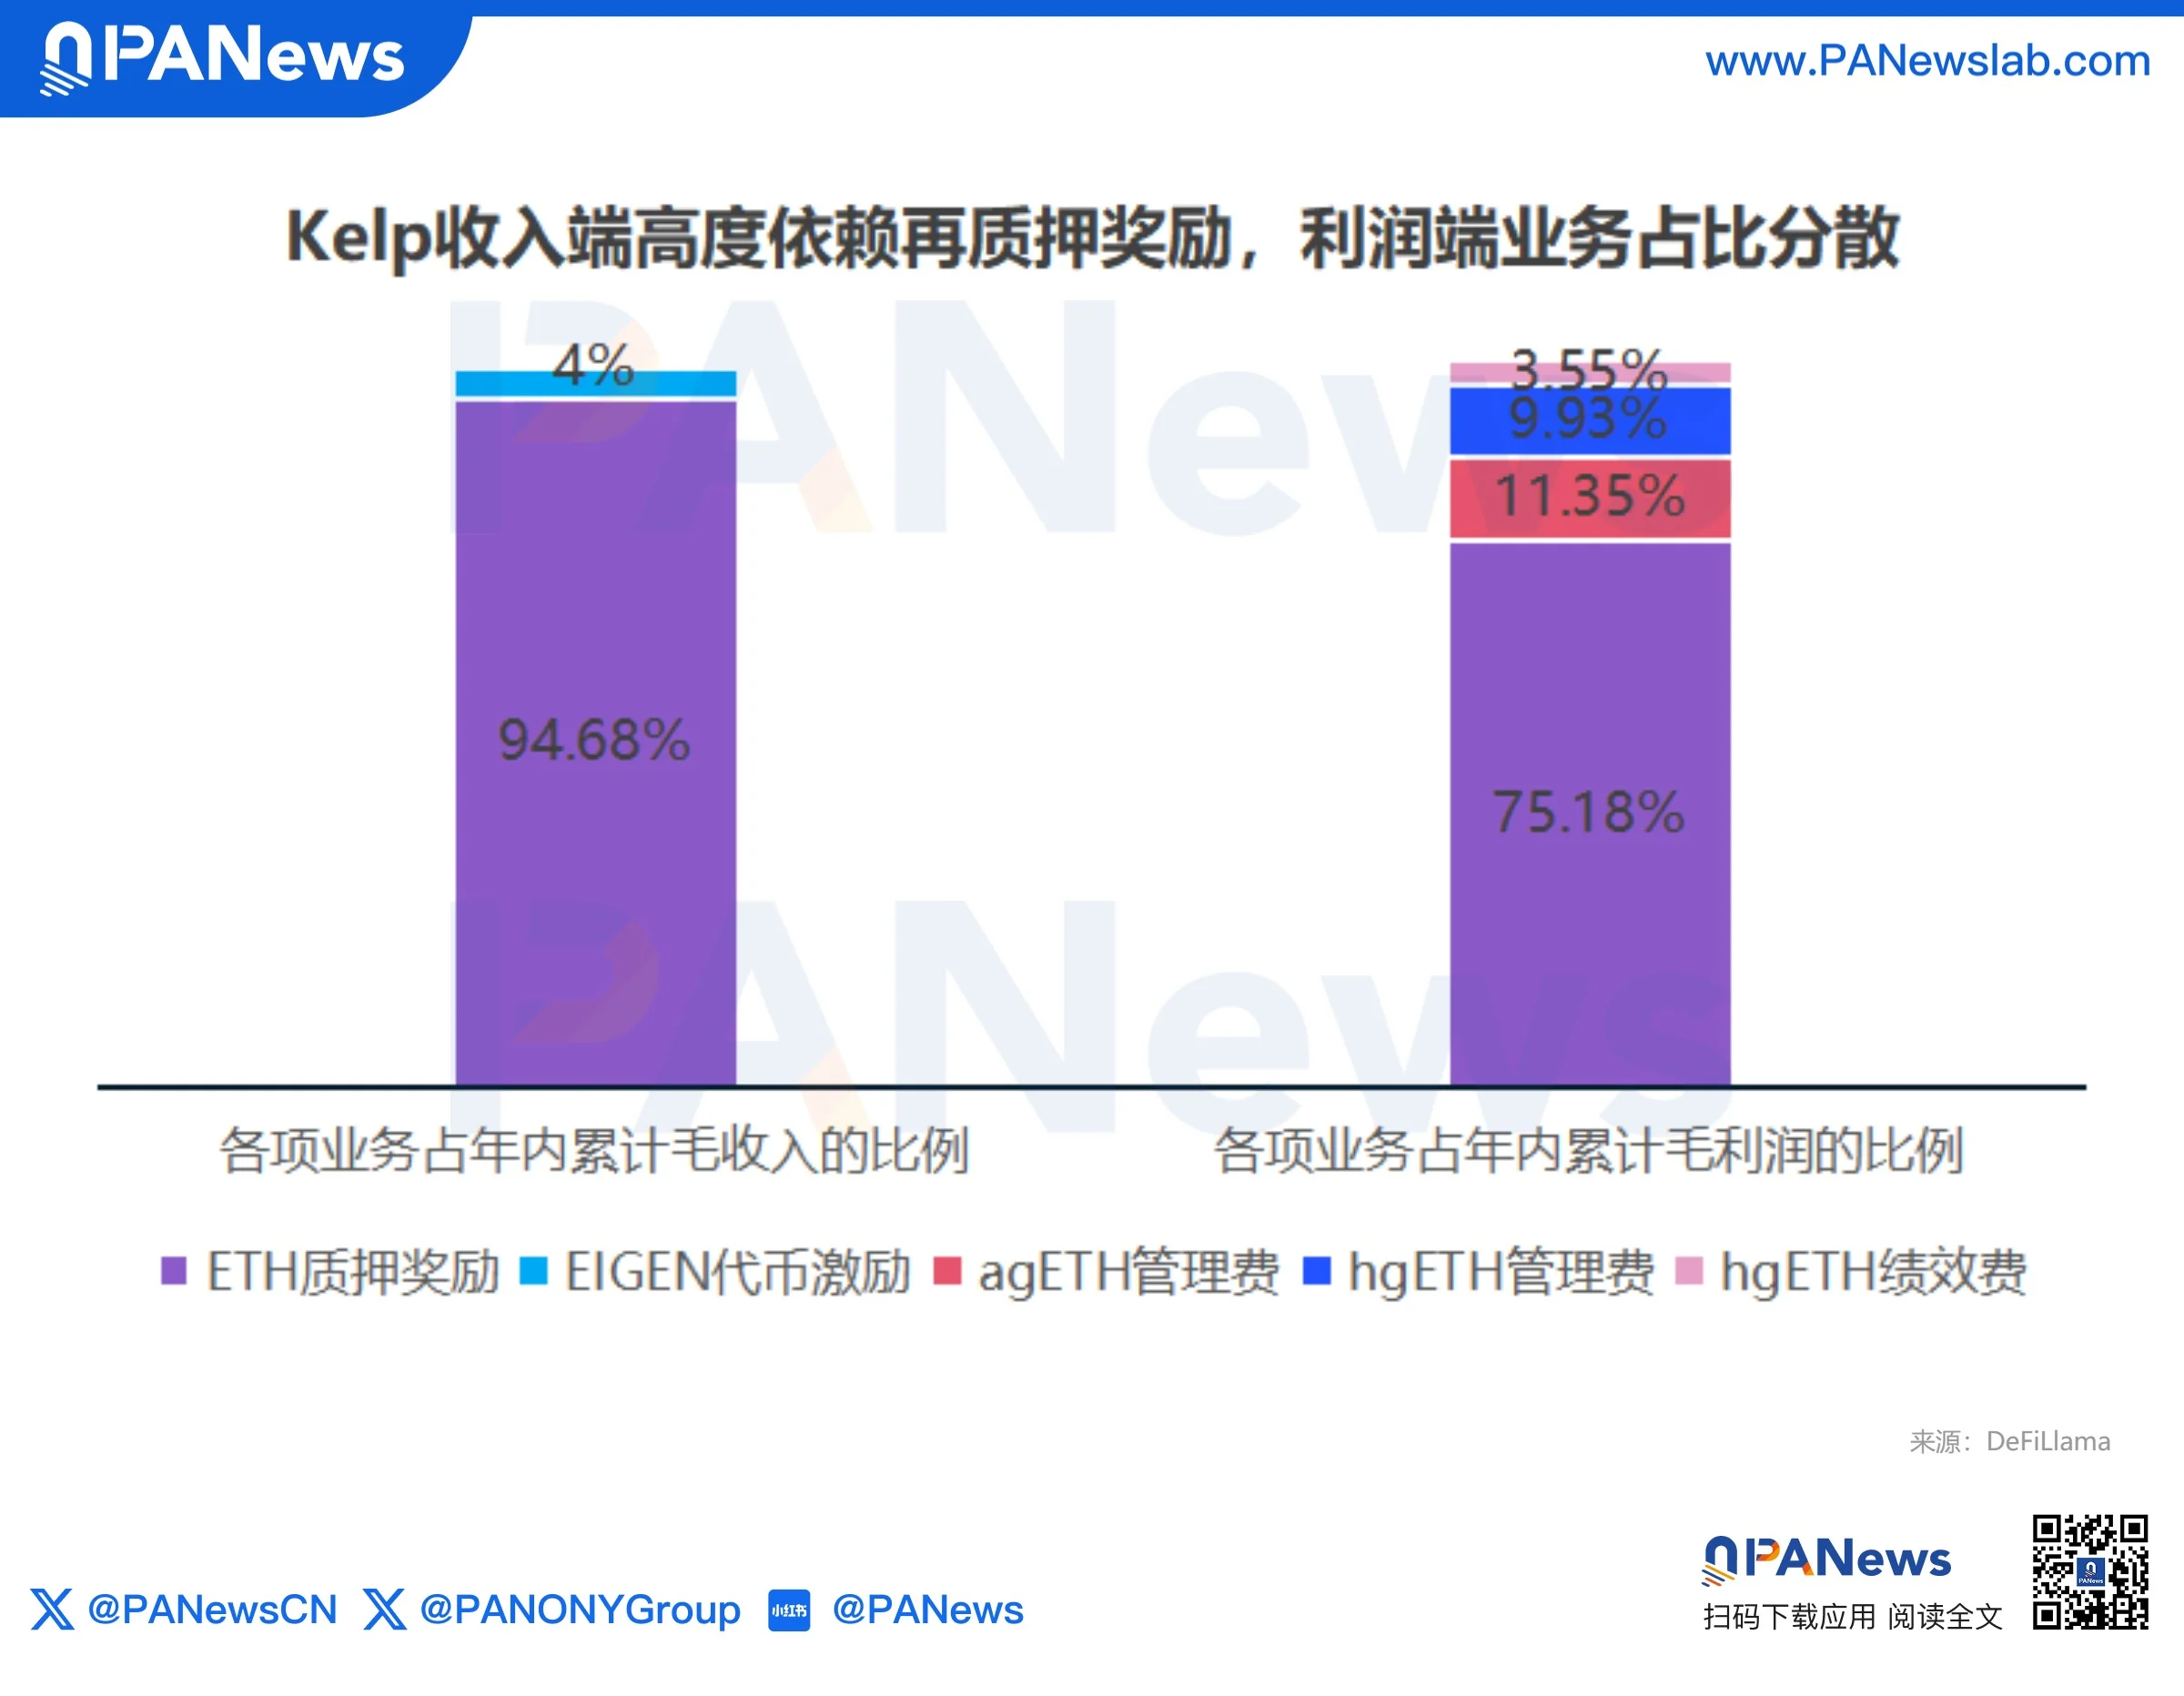
Dikkat çekici bir nokta: agETH ve hgETH gibi Gain serisi ürünler için yönetim ücreti tutma oranı %100’tür ve TVL’leri yalnızca yaklaşık 30 milyon ABD Dolarıdır. Yani strateji kasaları, TVL’nin yalnızca yaklaşık %2,5’ini ve gelirin %1,3’ünü oluştururken kârların neredeyse %25’ini üretiyor.
Renzo: LRT ihracatçısından zincir içi yapılandırılmış ürün platformuna
Kelp’in reaktif yönelimine kıyasla Renzo proaktif bir dönüşüm gerçekleştiriyor.
9 Eylül’de Renzo Protocol resmi olarak Renzo Finance adını aldı ve konumunu bir 'LRT protokolü'nden bir 'zincir içi yapılandırılmış getiri platformu'na yükseltti. Ürün sistemi üç modüle ayrıldı: Staking Paketi, Rezerv Kasaları ve Kurumsal Paketi.
İsim değişikliğinin ardında iş mantığında bir değişim yatıyor. Geçmişte ezETH mutlak ana ürünken tüm işler LRT ihracı etrafında dönüyordu; artık LRT’ler yavaş yavaş bir varlık giriş katmanı ve temel hisse haline gelecek; büyüme odak noktası, aktif yönetilen yapılandırılmış getiri ürünlerine kayacak.
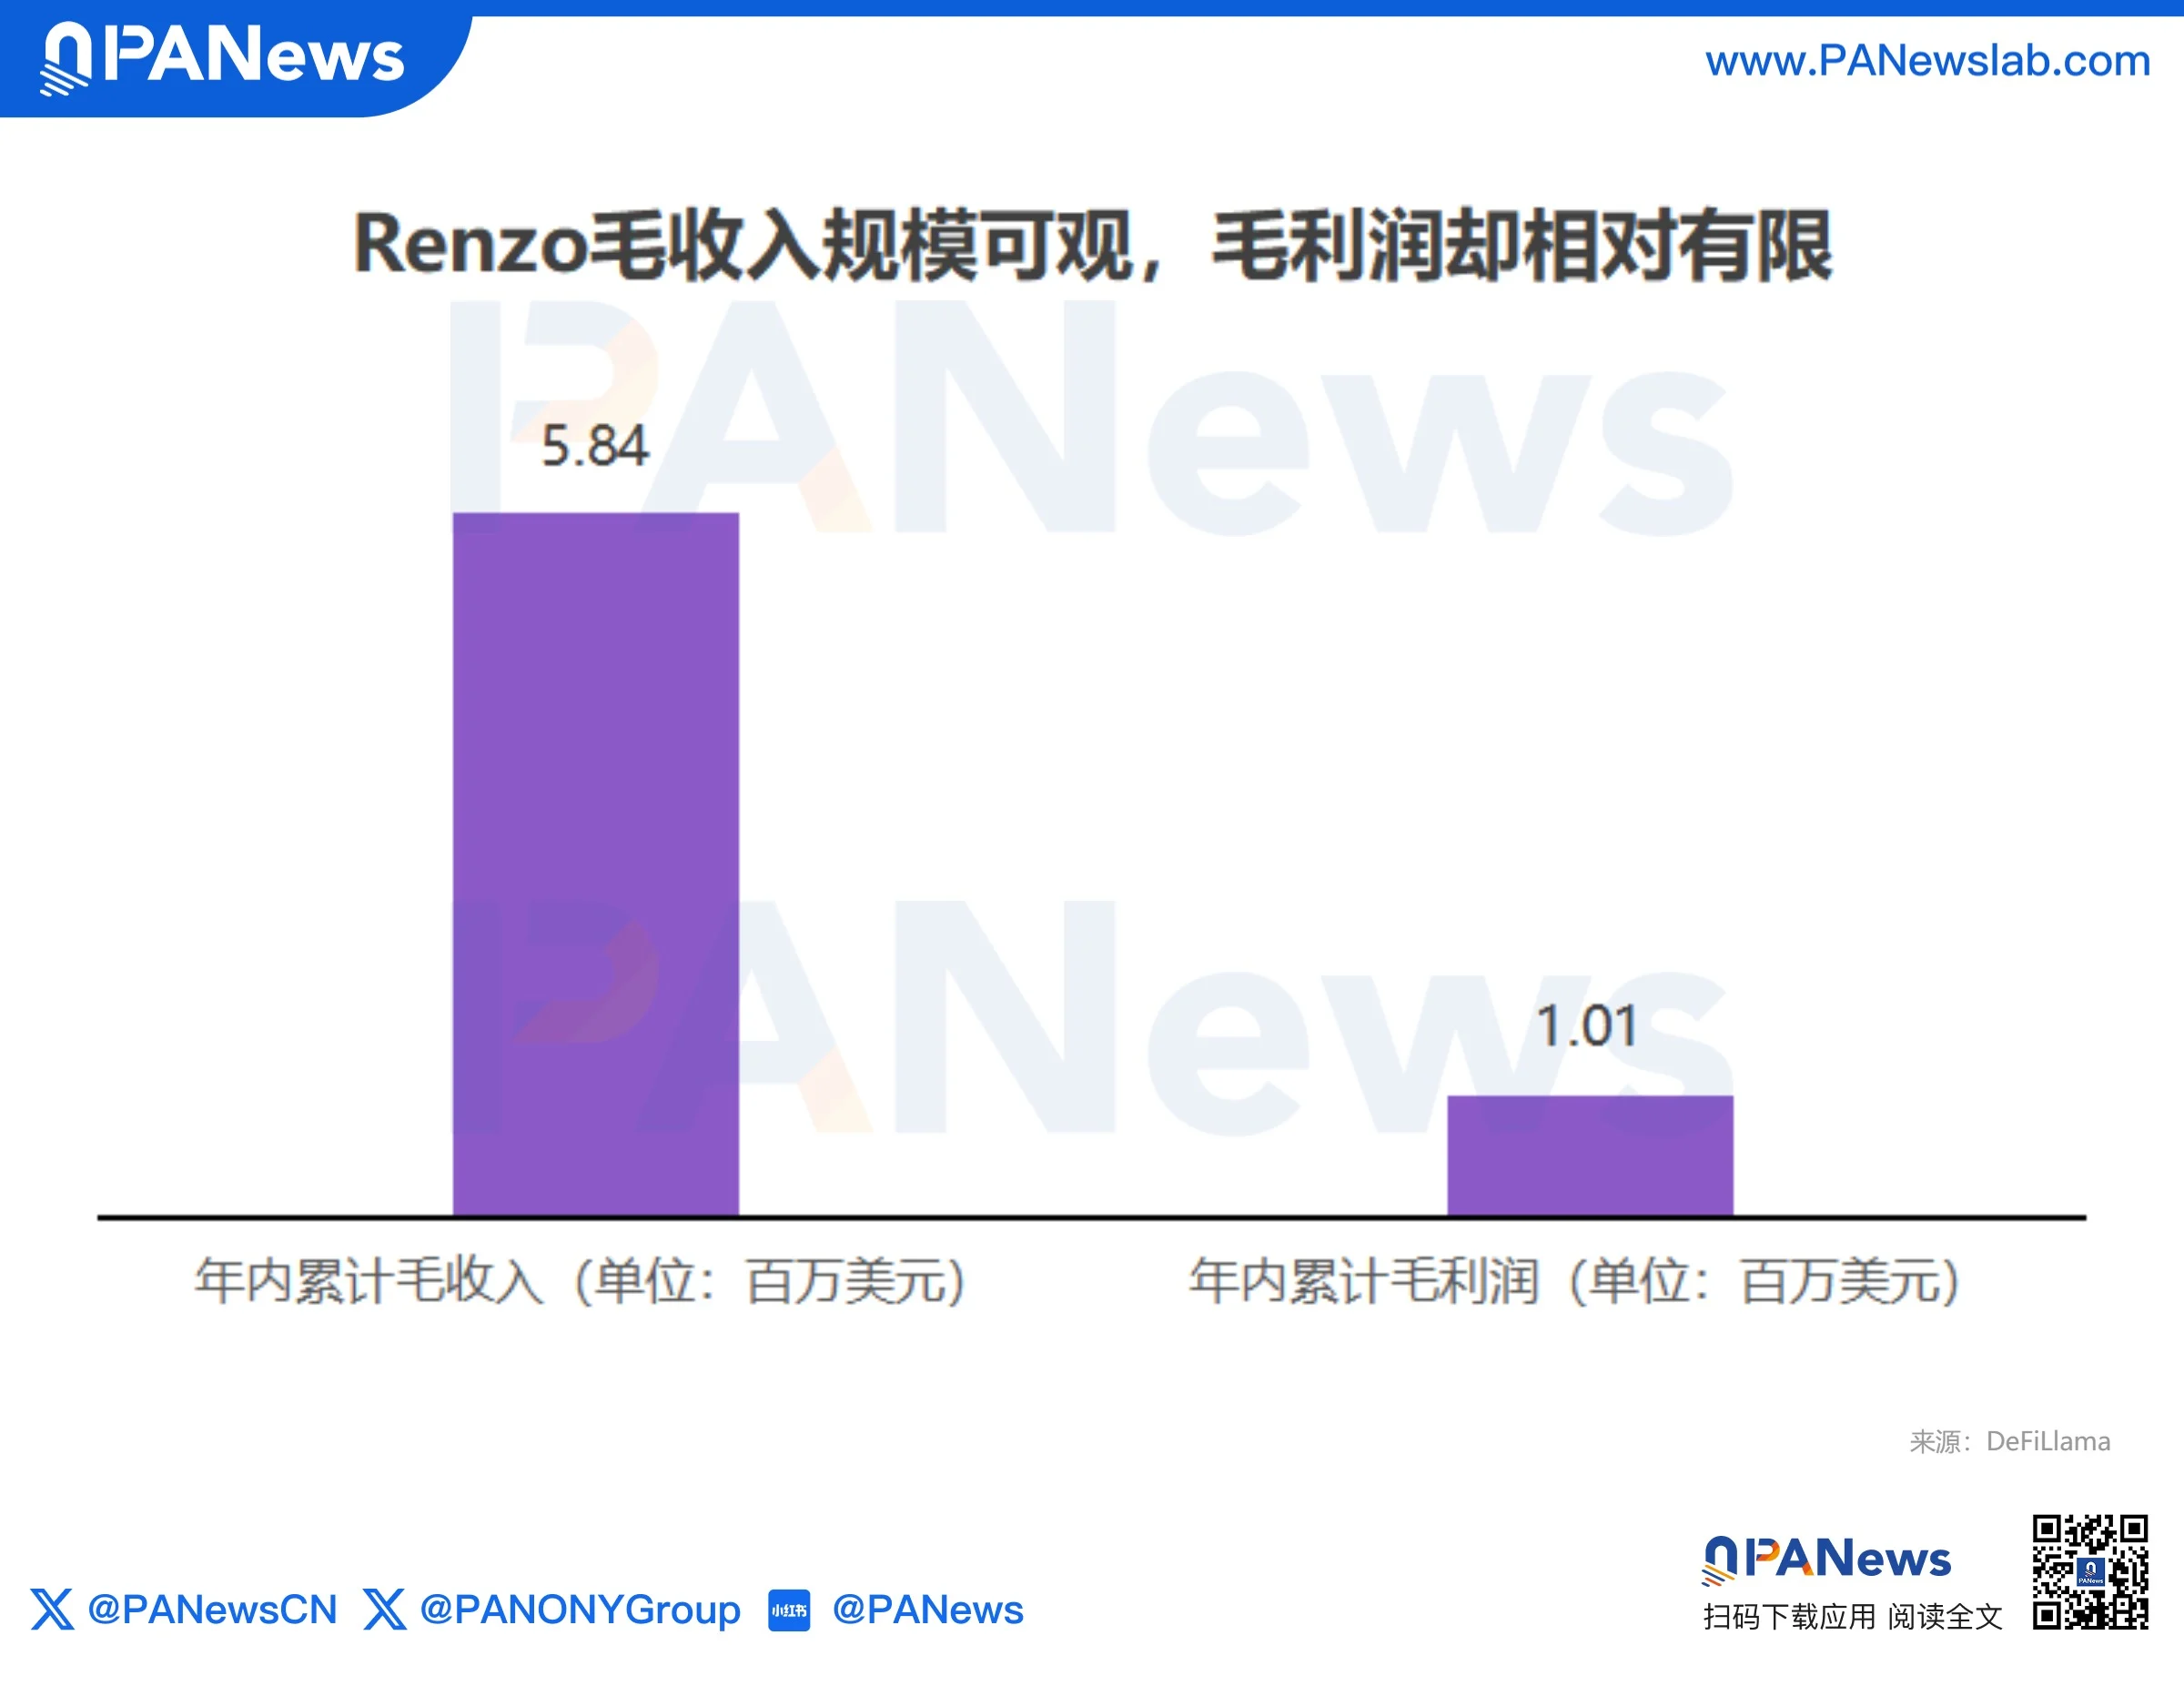
Bu yıl Renzo'nun birikimli brüt geliri 5,84 milyon ABD doları, brüt kârı ise 1,01 milyon ABD dolarıdır. Protokolün geliri belirli bir ölçeğe ulaştı ancak kâr dönüşüm verimliliği düşük seviyededir.
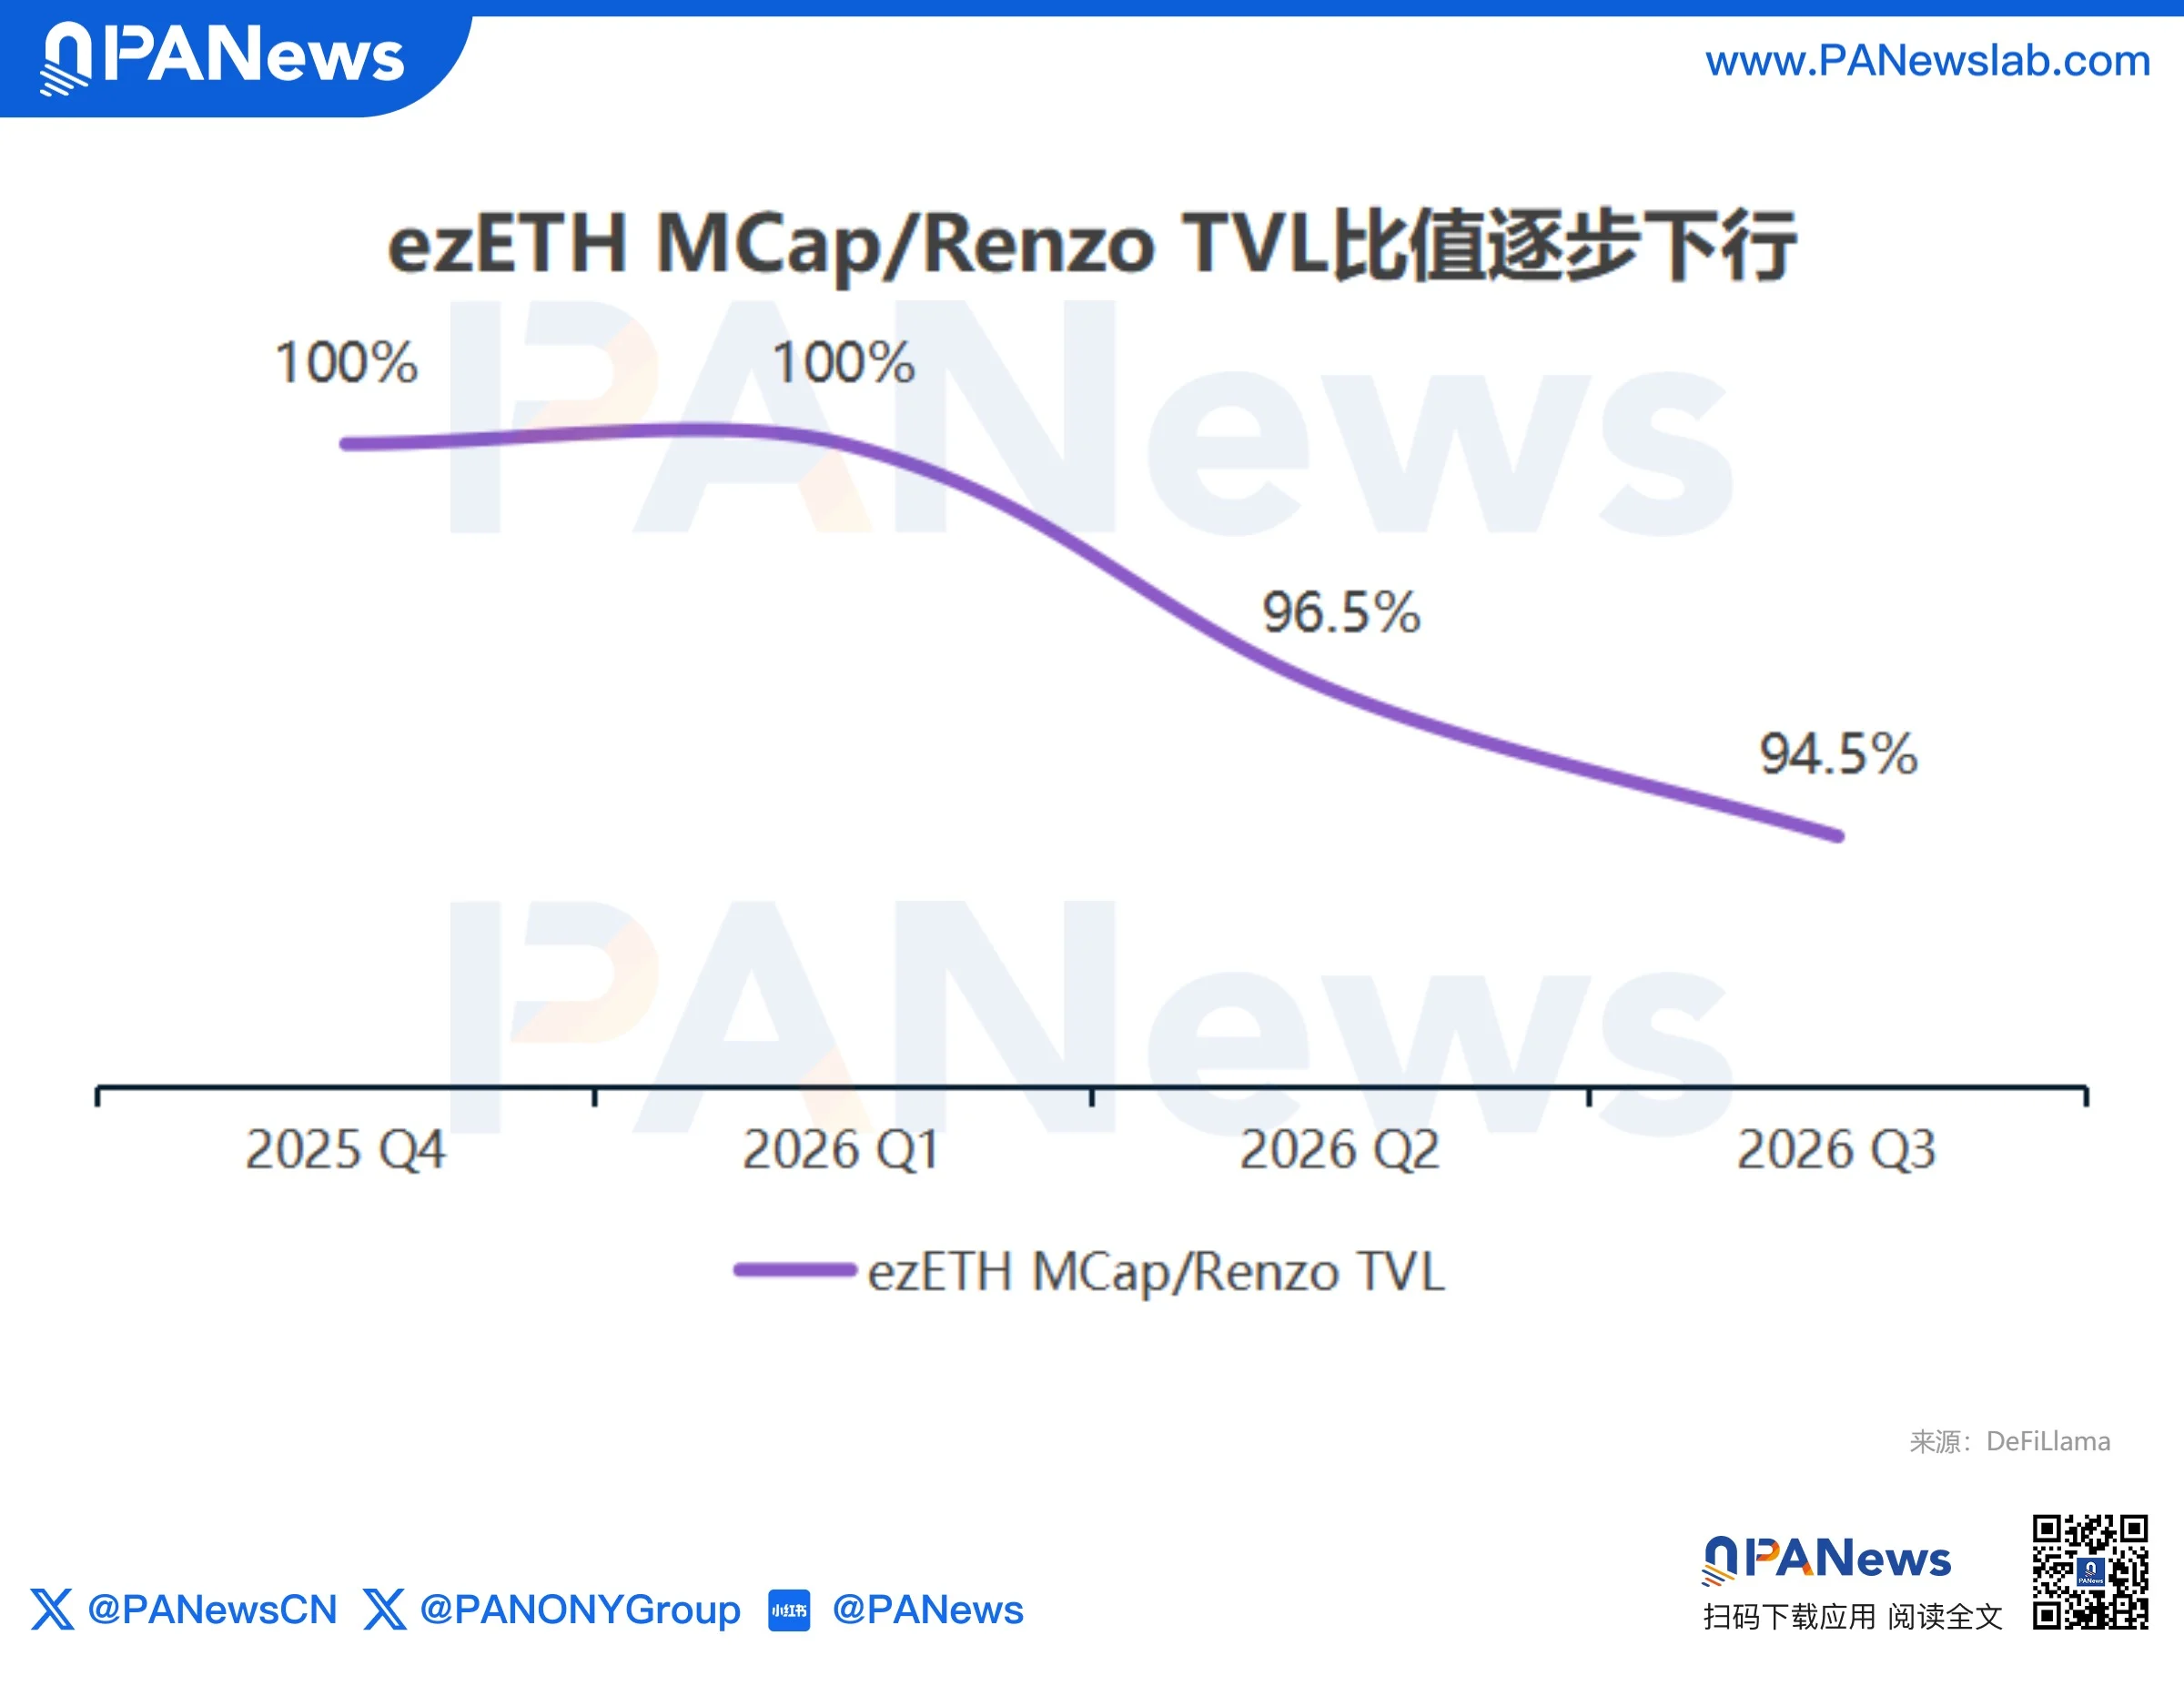
Ayrıca geçen yılın dördüncü çeyreğinden beri ezETH piyasa değeri ile Renzo TVL'si arasındaki oran sürekli zayıflamaktadır. Pay oranının hâlâ çok yüksek olmasıyla birlikte bu oran şu anda %94,5’e geriledi; bu da ezETH’in artık protokolün ana büyüme motoru olmadığını göstermektedir.
Bu yönelim de oldukça hızlı ilerlemektedir. Yeniden markalaşma günü aynı zamanda Renzo, arbitraj fırsatlarını (funding oranları ile spot baz arasındaki farklardan) değerlendirmek üzere Hyperliquid üzerinde delta-nötr bir baz getiri kasası olan 'Renzo Basis'ı başlattı; bir hafta sonra protokol, Robinhood Chain üzerinde Lighter’a genişleyeceğini duyurarak zincir içi hisse senedi sonsuz vadeli işlemlerindeki baz ticaretine konumlandı.
Temelde bu, geleneksel varlık yönetimi sektöründeki 'yapılandırılmış ürün' modeline benzemektedir: Renzo strateji yöneticisi olarak hareket eder, farklı risk-getiri profillerine sahip ticari stratejileri seçer ve inşa eder, bunları kullanıcıların abone olabileceği standartlaştırılmış kasalara paketler ve yönetim ücreti ile performans ücreti kazanır. ezETH artık tüm büyüme görevini tek başına üstlenmek zorunda değildir—sadece temel varlıklardan biridir.
Swell: L2’sini kapatıp bir yapay zekâ ticaret terminaline odaklanıyor
Swell’ın yönelimi en agresif olandır.
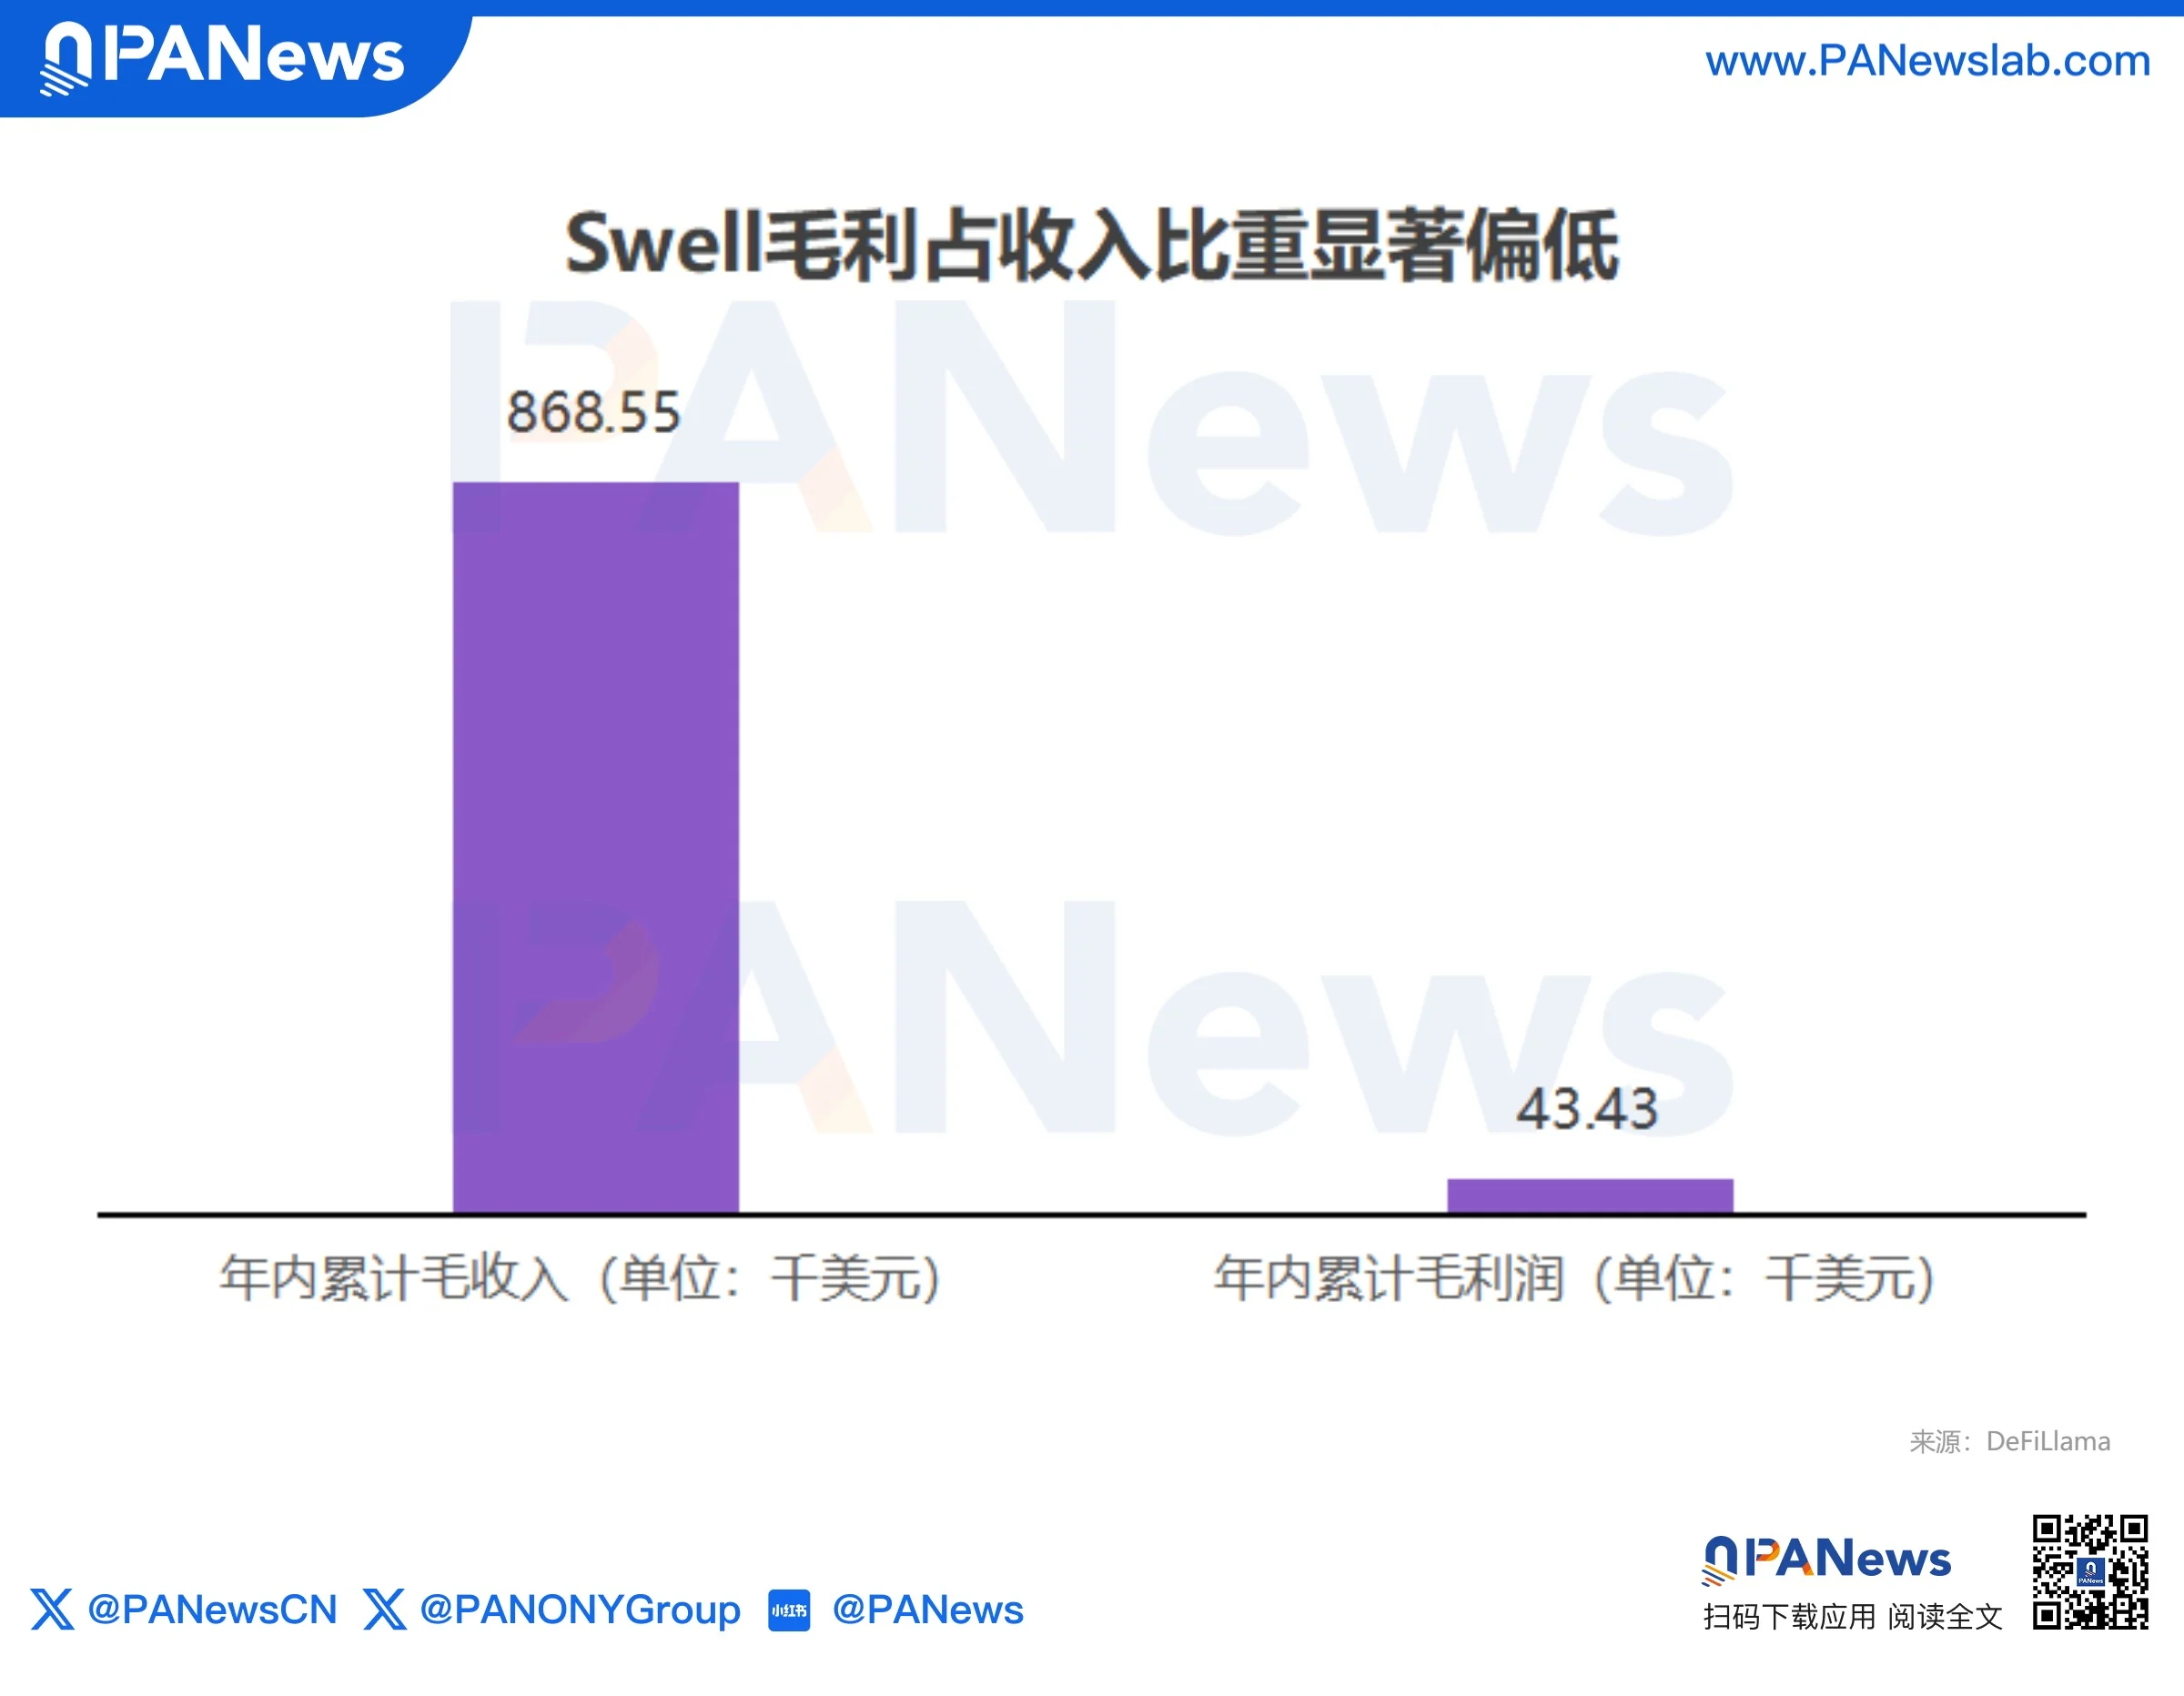
Bu yıl Swell’ın birikimli brüt geliri 868.600 ABD doları, brüt kârı ise yalnızca 43.400 ABD dolarıdır. Maliyetler geliri önemli ölçüde aşındırmaktadır; bu da zayıf gelir dönüşüm yeteneğini ve kâr kalitesi üzerindeki baskıyı göstermektedir.
Aslında Swell, 28 Nisan’da Swellchain’i kapatma kararı almıştır. Optimism Superchain üzerine inşa edilen ve bir zamanlar 'restaking odaklı zincir' olarak yüksek beklentilerle başlatılan bu Layer 2 çözümü, ilk yayınlanmasından bir yılın altında sürede sona erdirilmiştir. Takım, restaking ekosisteminin beklenenden çok daha yavaş geliştiğini açıklamıştır; ayrıca Ethereum’un L1 ölçeklenebilirliği ve düşük işlem ücretleri de bir L2 çözümüne duyulan gereksinimi azaltmıştır. Kısmen rekabetçi bir pazarda sürdürmek yerine, mühendislik ve iş kaynaklarını diğer iş birimi Faro’ya yoğunlaştırmak daha mantıklıdır.
Ve Faro artık LRT’lerle hiçbir ilgisi yoktur.
Faro, Hyperliquid üzerine kurulu, müdür olmayan bir yapay zekâ ticaret istihbarat uygulamasıdır. Zincir içi veriler, sosyal duygu analizi ve piyasa göstergeleri gibi çok boyutlu bilgileri birleştirir, ticaret stratejileri üretir ve kullanıcıların işlemleri doğrudan Hyperliquid üzerinden tek tıkla gerçekleştirmesine olanak tanır.
Basitçe ifade etmek gerekirse Swell, 'getiri varlığı sağlamaktan' 'ticaret hizmeti sağlamaya' geçiş yapmaktadır. Gelir modeli de staking farklarından elde edilen gelirden, abonelik ücretleri, işlem yürütme ücretleri ve gelecekteki ekosistem değer yakalama gelirlerine doğru değişmektedir.
Ancak bu yönelim henüz erken aşamadadır ve Faro’nun Hyperliquid üzerindeki işlem hacminin protokol nakit akışına dönüştürülüp dönüştürülemeyeceği henüz kanıtlanmamıştır.
Puffer: Getiri yarışından kaçınarak Ethereum yürütme altyapısına yatırım yapıyor
Akranları varlık ve kullanıcı tarafında büyüme ararken Puffer kök salmayı seçmiştir: Ethereum altyapı katmanına derinlemesine dalıp bir altyapı hizmet sağlayıcısı haline gelmektedir.
Şu anda Puffer’ın ürün matrisi dört modülü kapsar: LRT, kurumsal hizmetler (Puffer Institutional), önceden onaylama (Preconf) ve UniFi Tabanlı Rollup. LRT işi hâlâ devam etmektedir ancak kurumsal müşteriler için temel bir yapılandırma niteliğindedir. 12 Mart’ta Puffer, düzenlenmiş bir dijital varlık platformu olan Anchorage Digital ile ortaklık kurarak kurumlar için uyumlu pufETH yatırım kanalı sağlamıştır; bu B2B bir yaklaşımı yansıtmaktadır.
Daha dikkat çekici olan ise UniFi Tabanlı Rollup’tur. Puffer, sektör genelinde yaygın olarak kullanılan merkezileştirilmiş sıralayıcı yaklaşımını terk ederek, Ethereum L1 doğrulayıcılarının doğrudan işlem sıralamasını gerçekleştirdiği bir Rollup mimarisi geliştirmiştir. Bu yaklaşım, çapraz zincir bileşilebilirlik engellerini ve merkezileştirilmiş sıralayıcılara bağlı sansür risklerini temelden ortadan kaldırır; aynı zamanda L2 ile L1 arasında doğrudan atomik etkileşim ve anlık çekim imkânı sunar.
23 Eylül’de Puffer, Google Cloud ile stratejik bir ortaklık duyurmuştur; Google Cloud, Preconf Gateway sistemi için kurumsal düzeyde geçit operatörü olarak görev yapacak ve işlemlere bir saniyenin altındaki önceden onaylama hizmetleri sağlayacaktır. Bir hafta sonra, 30 Eylül’de Puffer, tekrar Anchorage Digital ile iş birliği yaparak Puffer UniFi’ye kurumsal düzeyde muhasebe ve takas altyapısı sağlamıştır. Bu durum, Puffer’ın tek bir LRT protokolünden Ethereum yürütme katmanı için bir altyapı hizmet sağlayıcısına evrim geçirmesini işaret etmektedir.
Bu yıl Puffer’ın birikimli brüt geliri 1,14 milyon ABD doları, brüt kârı ise 57.200 ABD dolarıdır. Staking ödülleri neredeyse hiç kâr sağlamamaktadır; bu da protokolün gerçek kârının çoğunlukla çeşitli hizmet ücretlerine dayandığını göstermektedir.
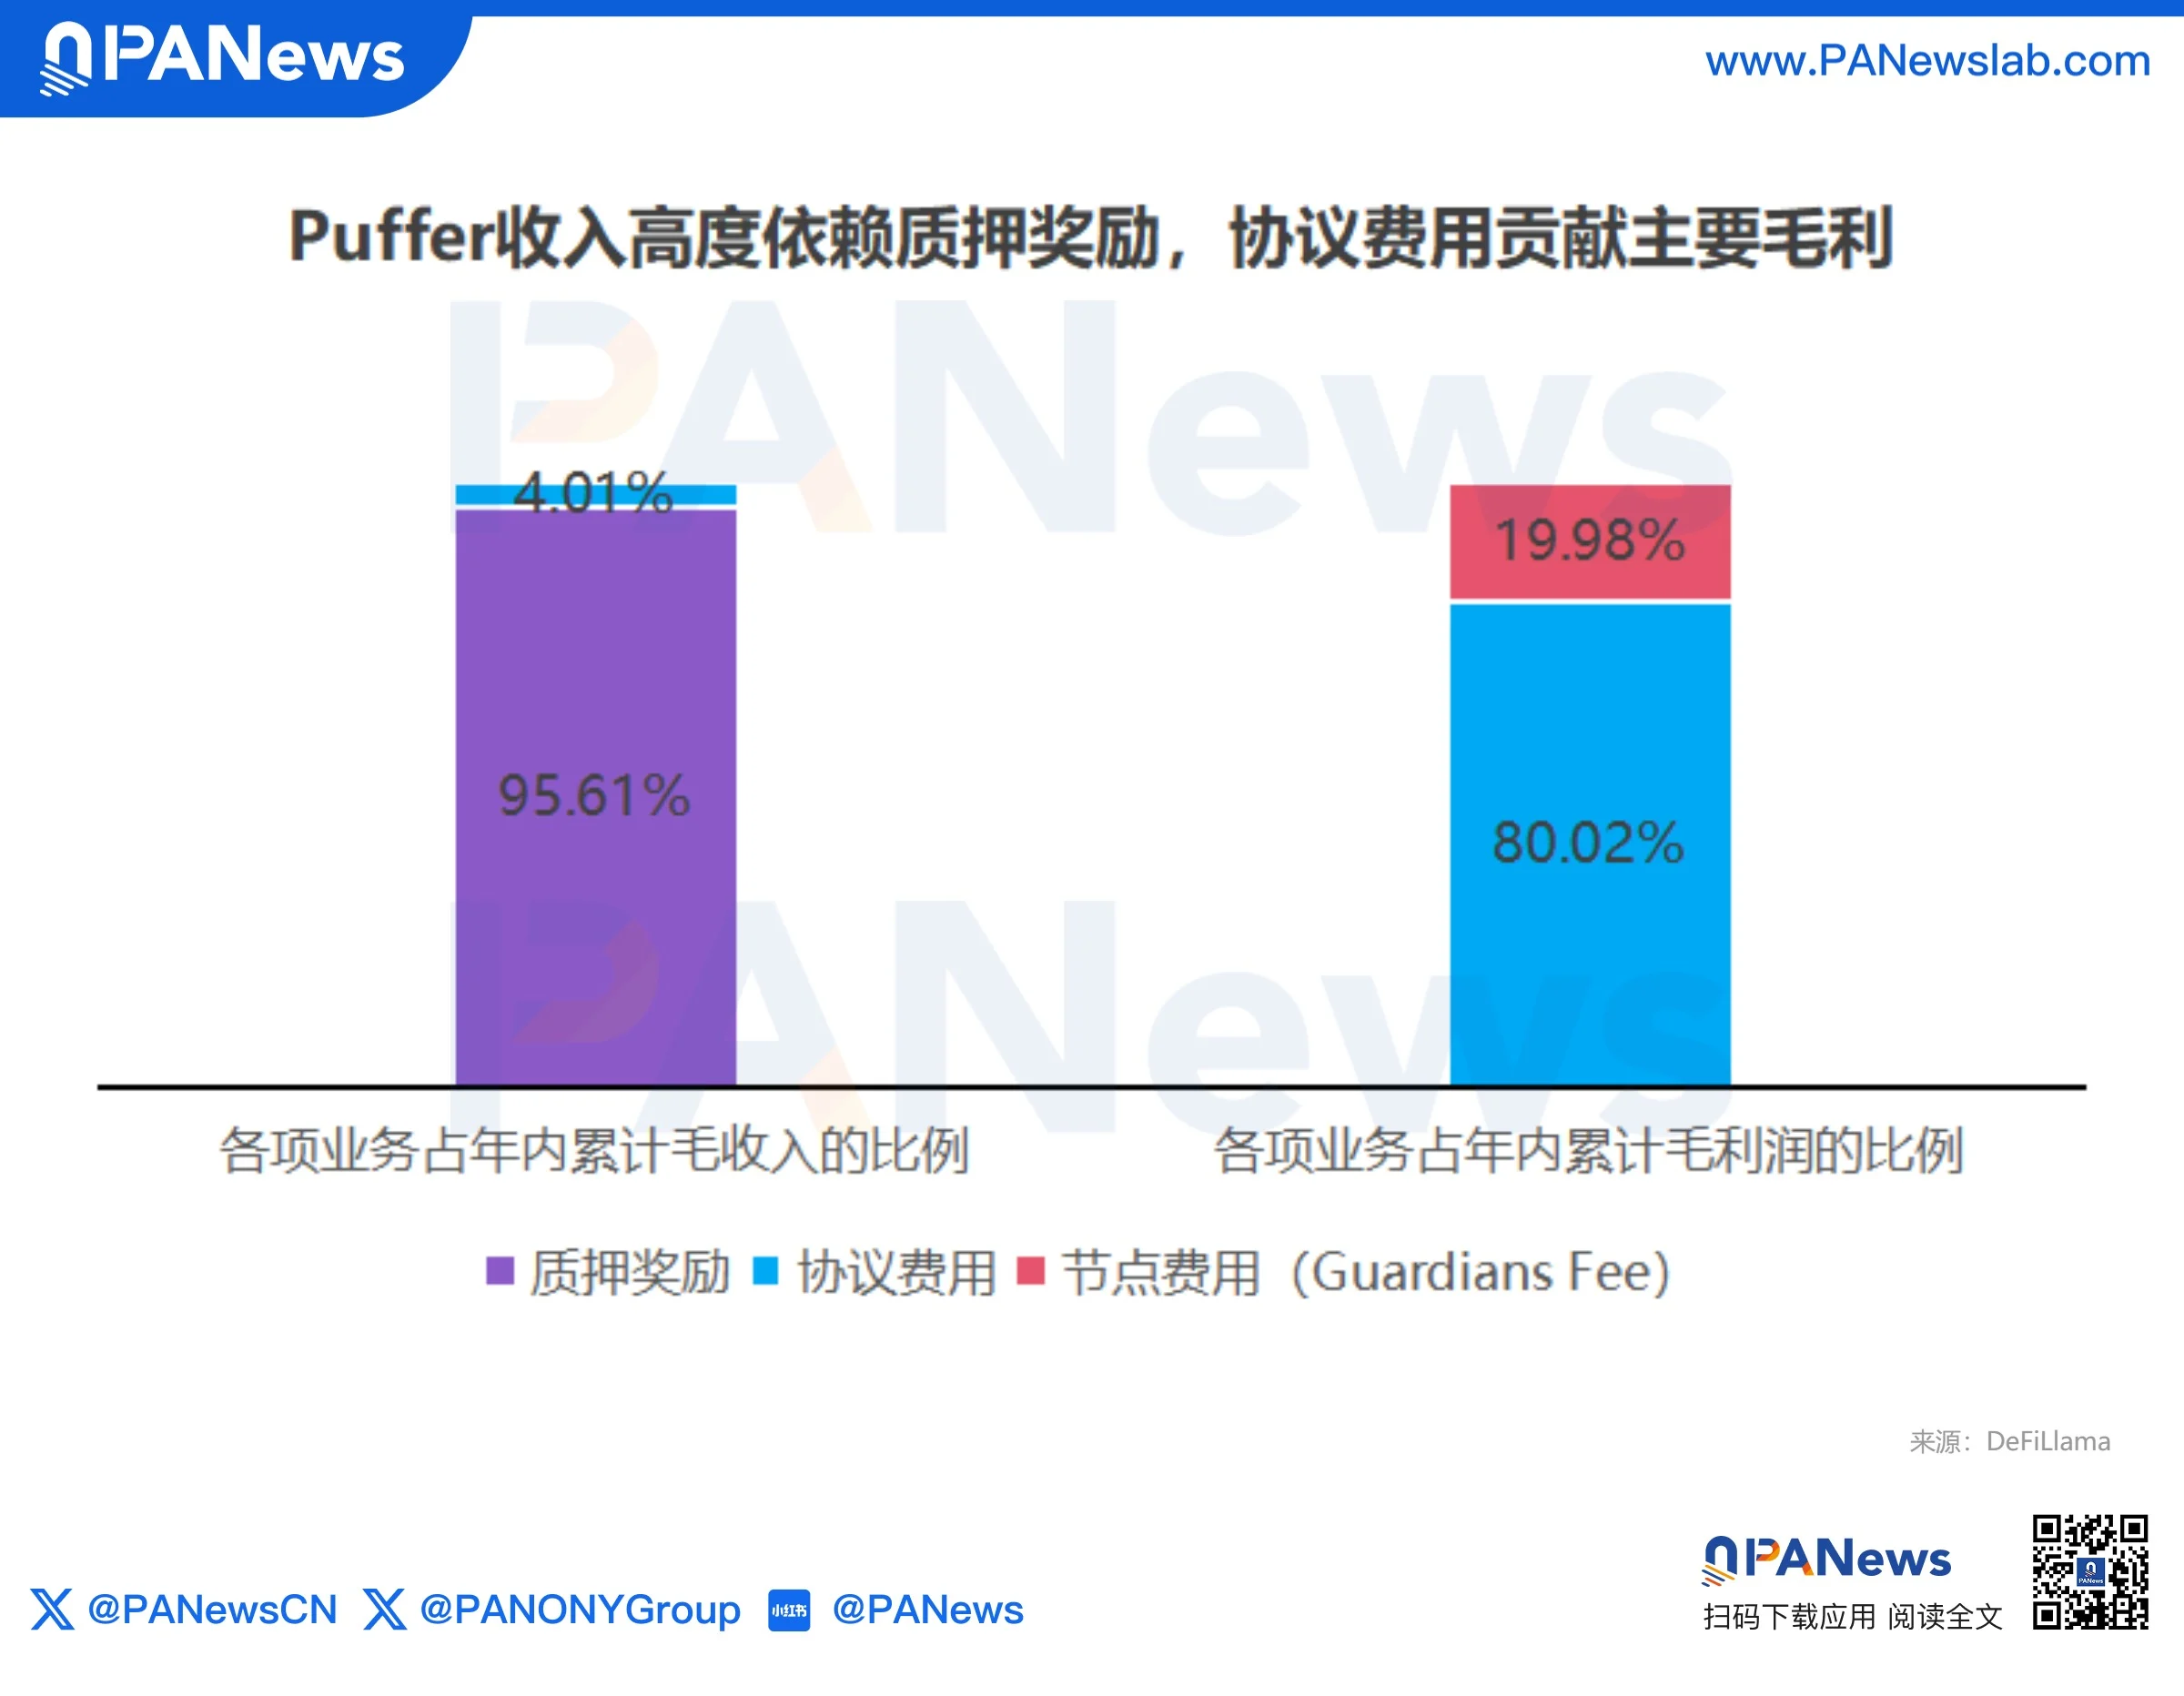
Restaking işinden elde edilen kâr temelde sıfırdır; ancak ticaret platformları, yapay zekâ ajanları ve kurumsal ödemeler için takas ve hesaplaşma altyapısı haline gelirse, gelir kaynağı dar hizmet ücretlerinden değil, sıralama ücretleri, önceden onaylama ücretleri ve altyapı ücretleri gibi çoklu akımlara genişleyecektir.
Elbette altyapı hikâyesi anlatılması kolay, uygulanması zordur. Bu yönelimin yatırım aşaması henüz bitmemiş olup ticari moneteleştirme için hâlâ zaman gerekmektedir.
Bedrock: Bitcoin ile verim motorunu yeniden inşa etmek ve Ethereum döngüsünden kaçınmak
Buna karşılık Bedrock, farklı bir yol izlemiştir: Ethereum’un yerine Bitcoin kullanarak varlıkların büyük göçü ve bağımsız bir verim sistemi oluşturma.
Tüm öncü LRT protokolleri arasında Bedrock, varlık odaklılığında en kapsamlı dönüşümü tamamlamıştır. Bugün resmi anlatısı neredeyse tamamen BTC’ye yönelmiştir; ETH artık başrolde değildir.
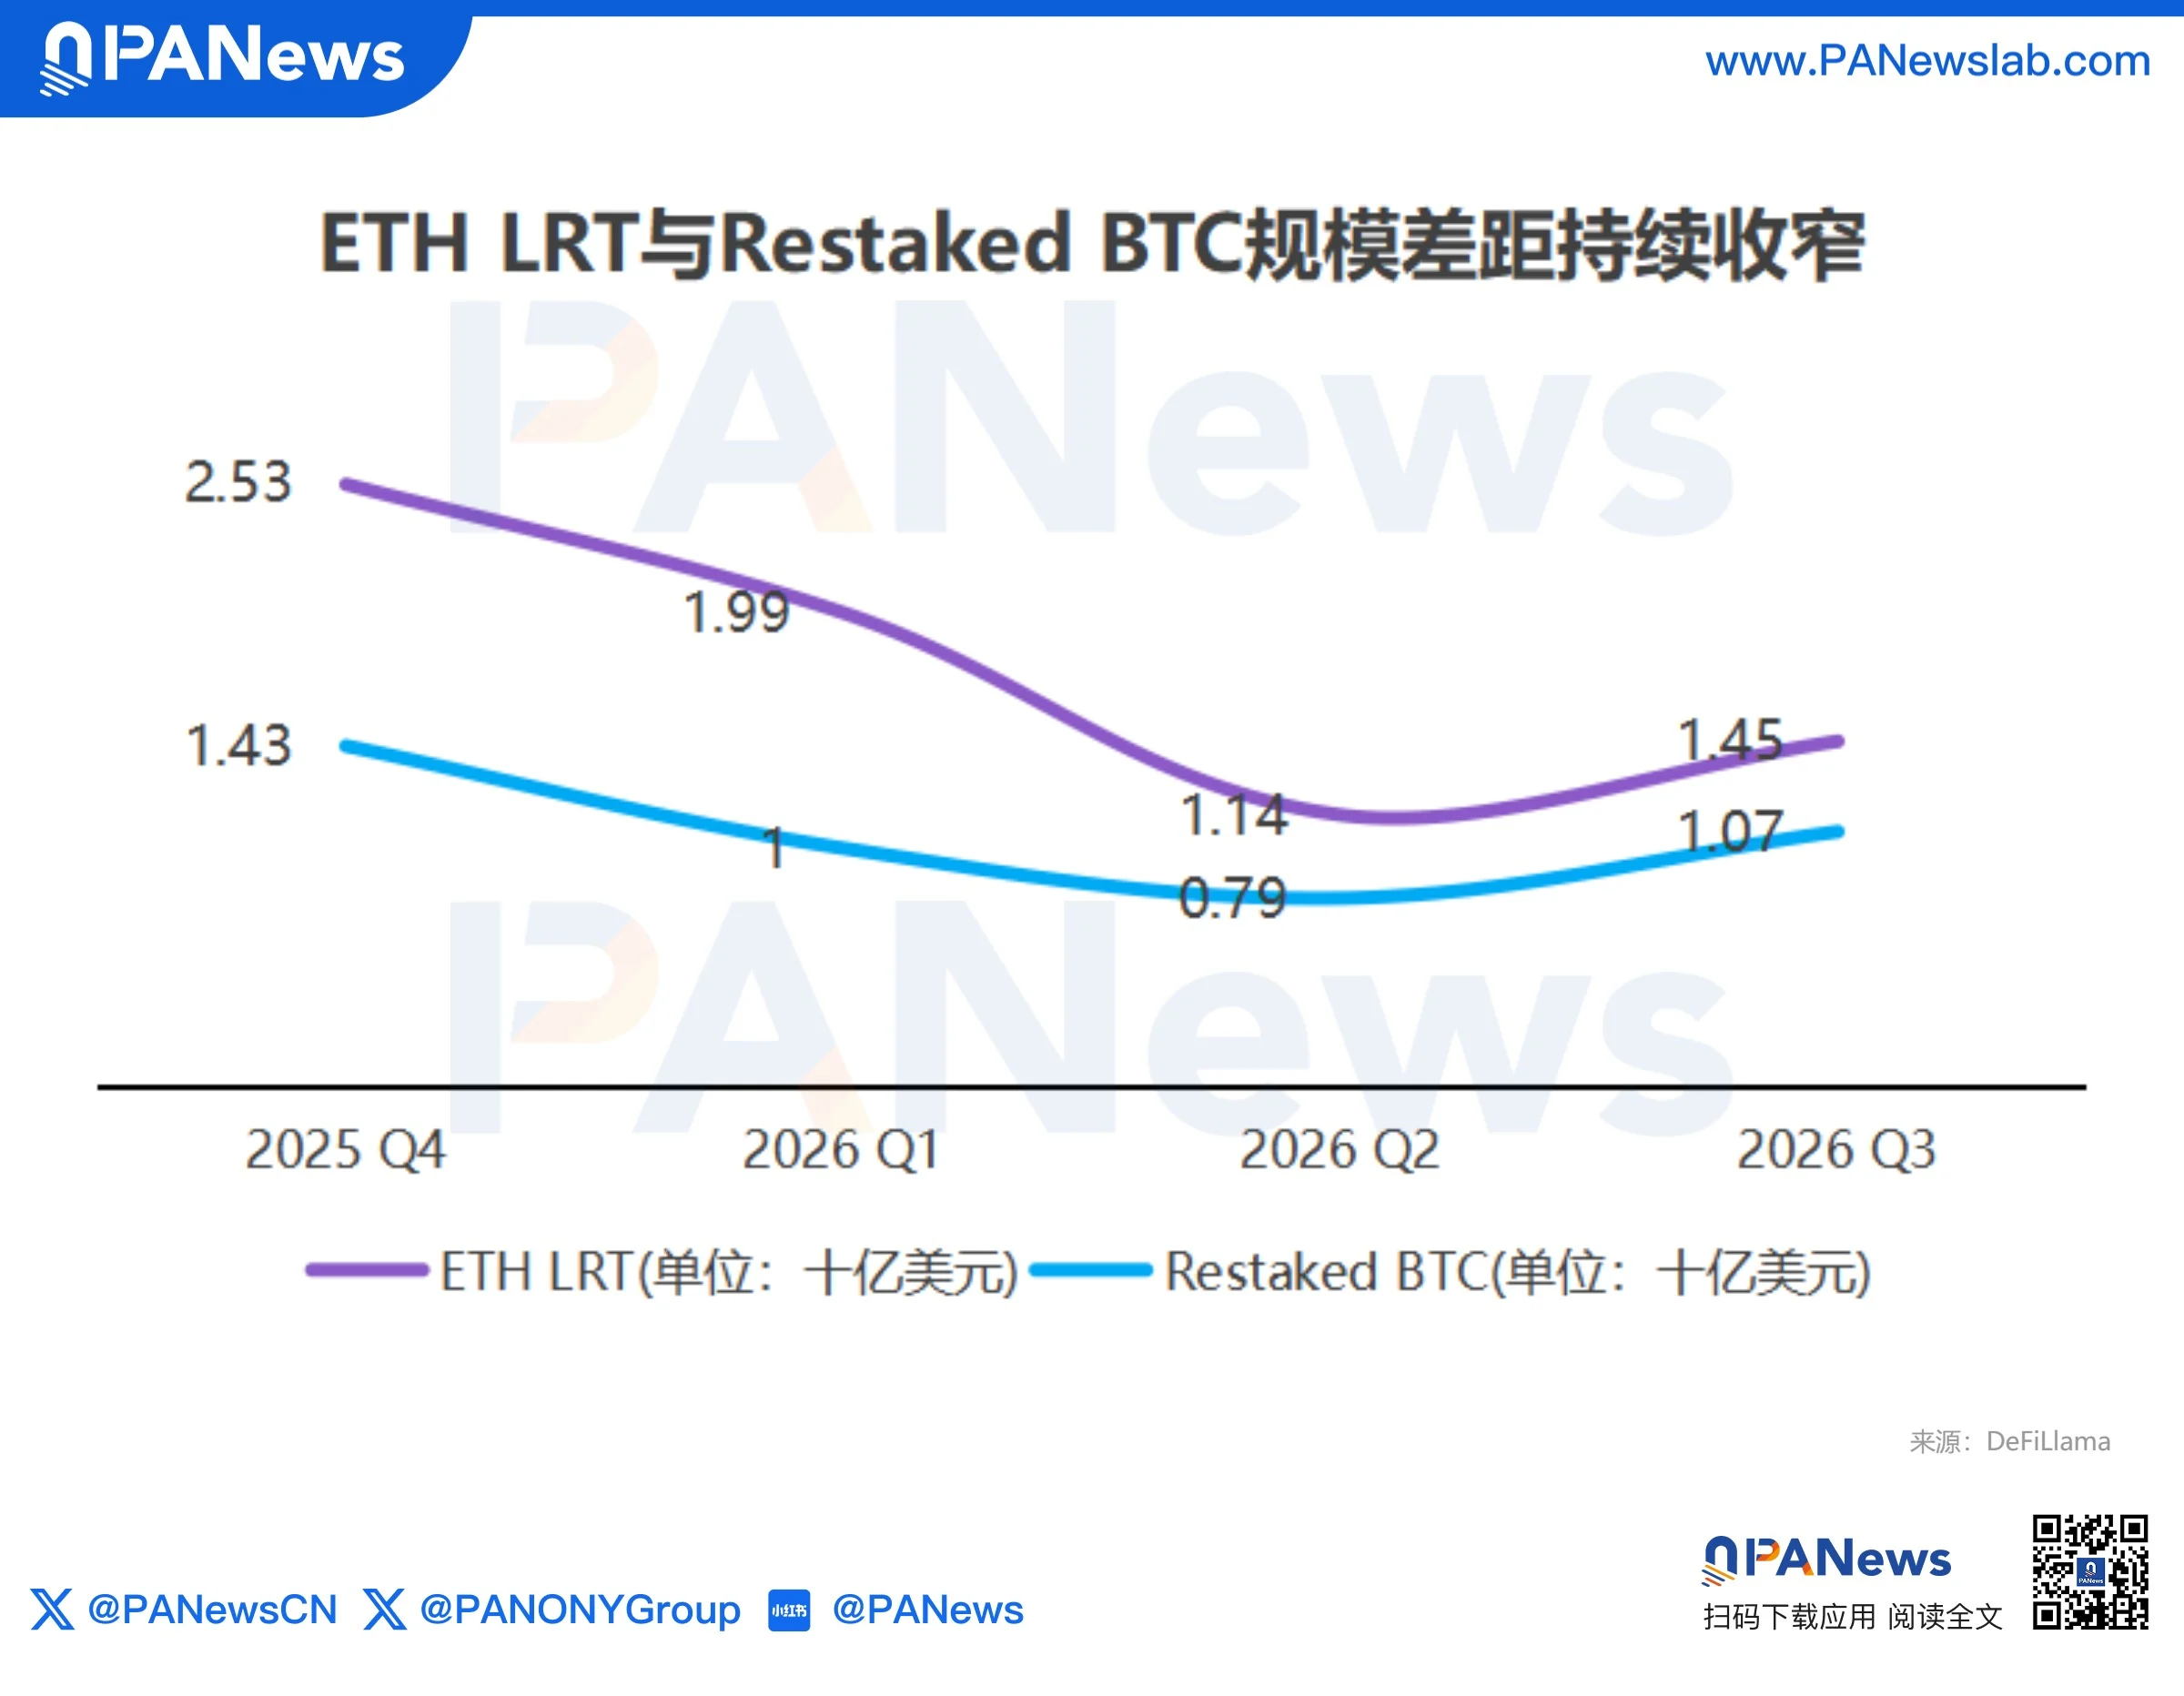
DeFiLlama verilerine göre, Restaked BTC izinin TVL’si 1 milyar ABD dolarını aşmışken, ETH LRT izi yaklaşık 1,4 milyar ABD dolarındadır. Birinin yükselişiyle diğerinin düşüşü eş zamanlı olarak gerçekleşirken, ikisi arasındaki fark sürekli daralmaktadır.
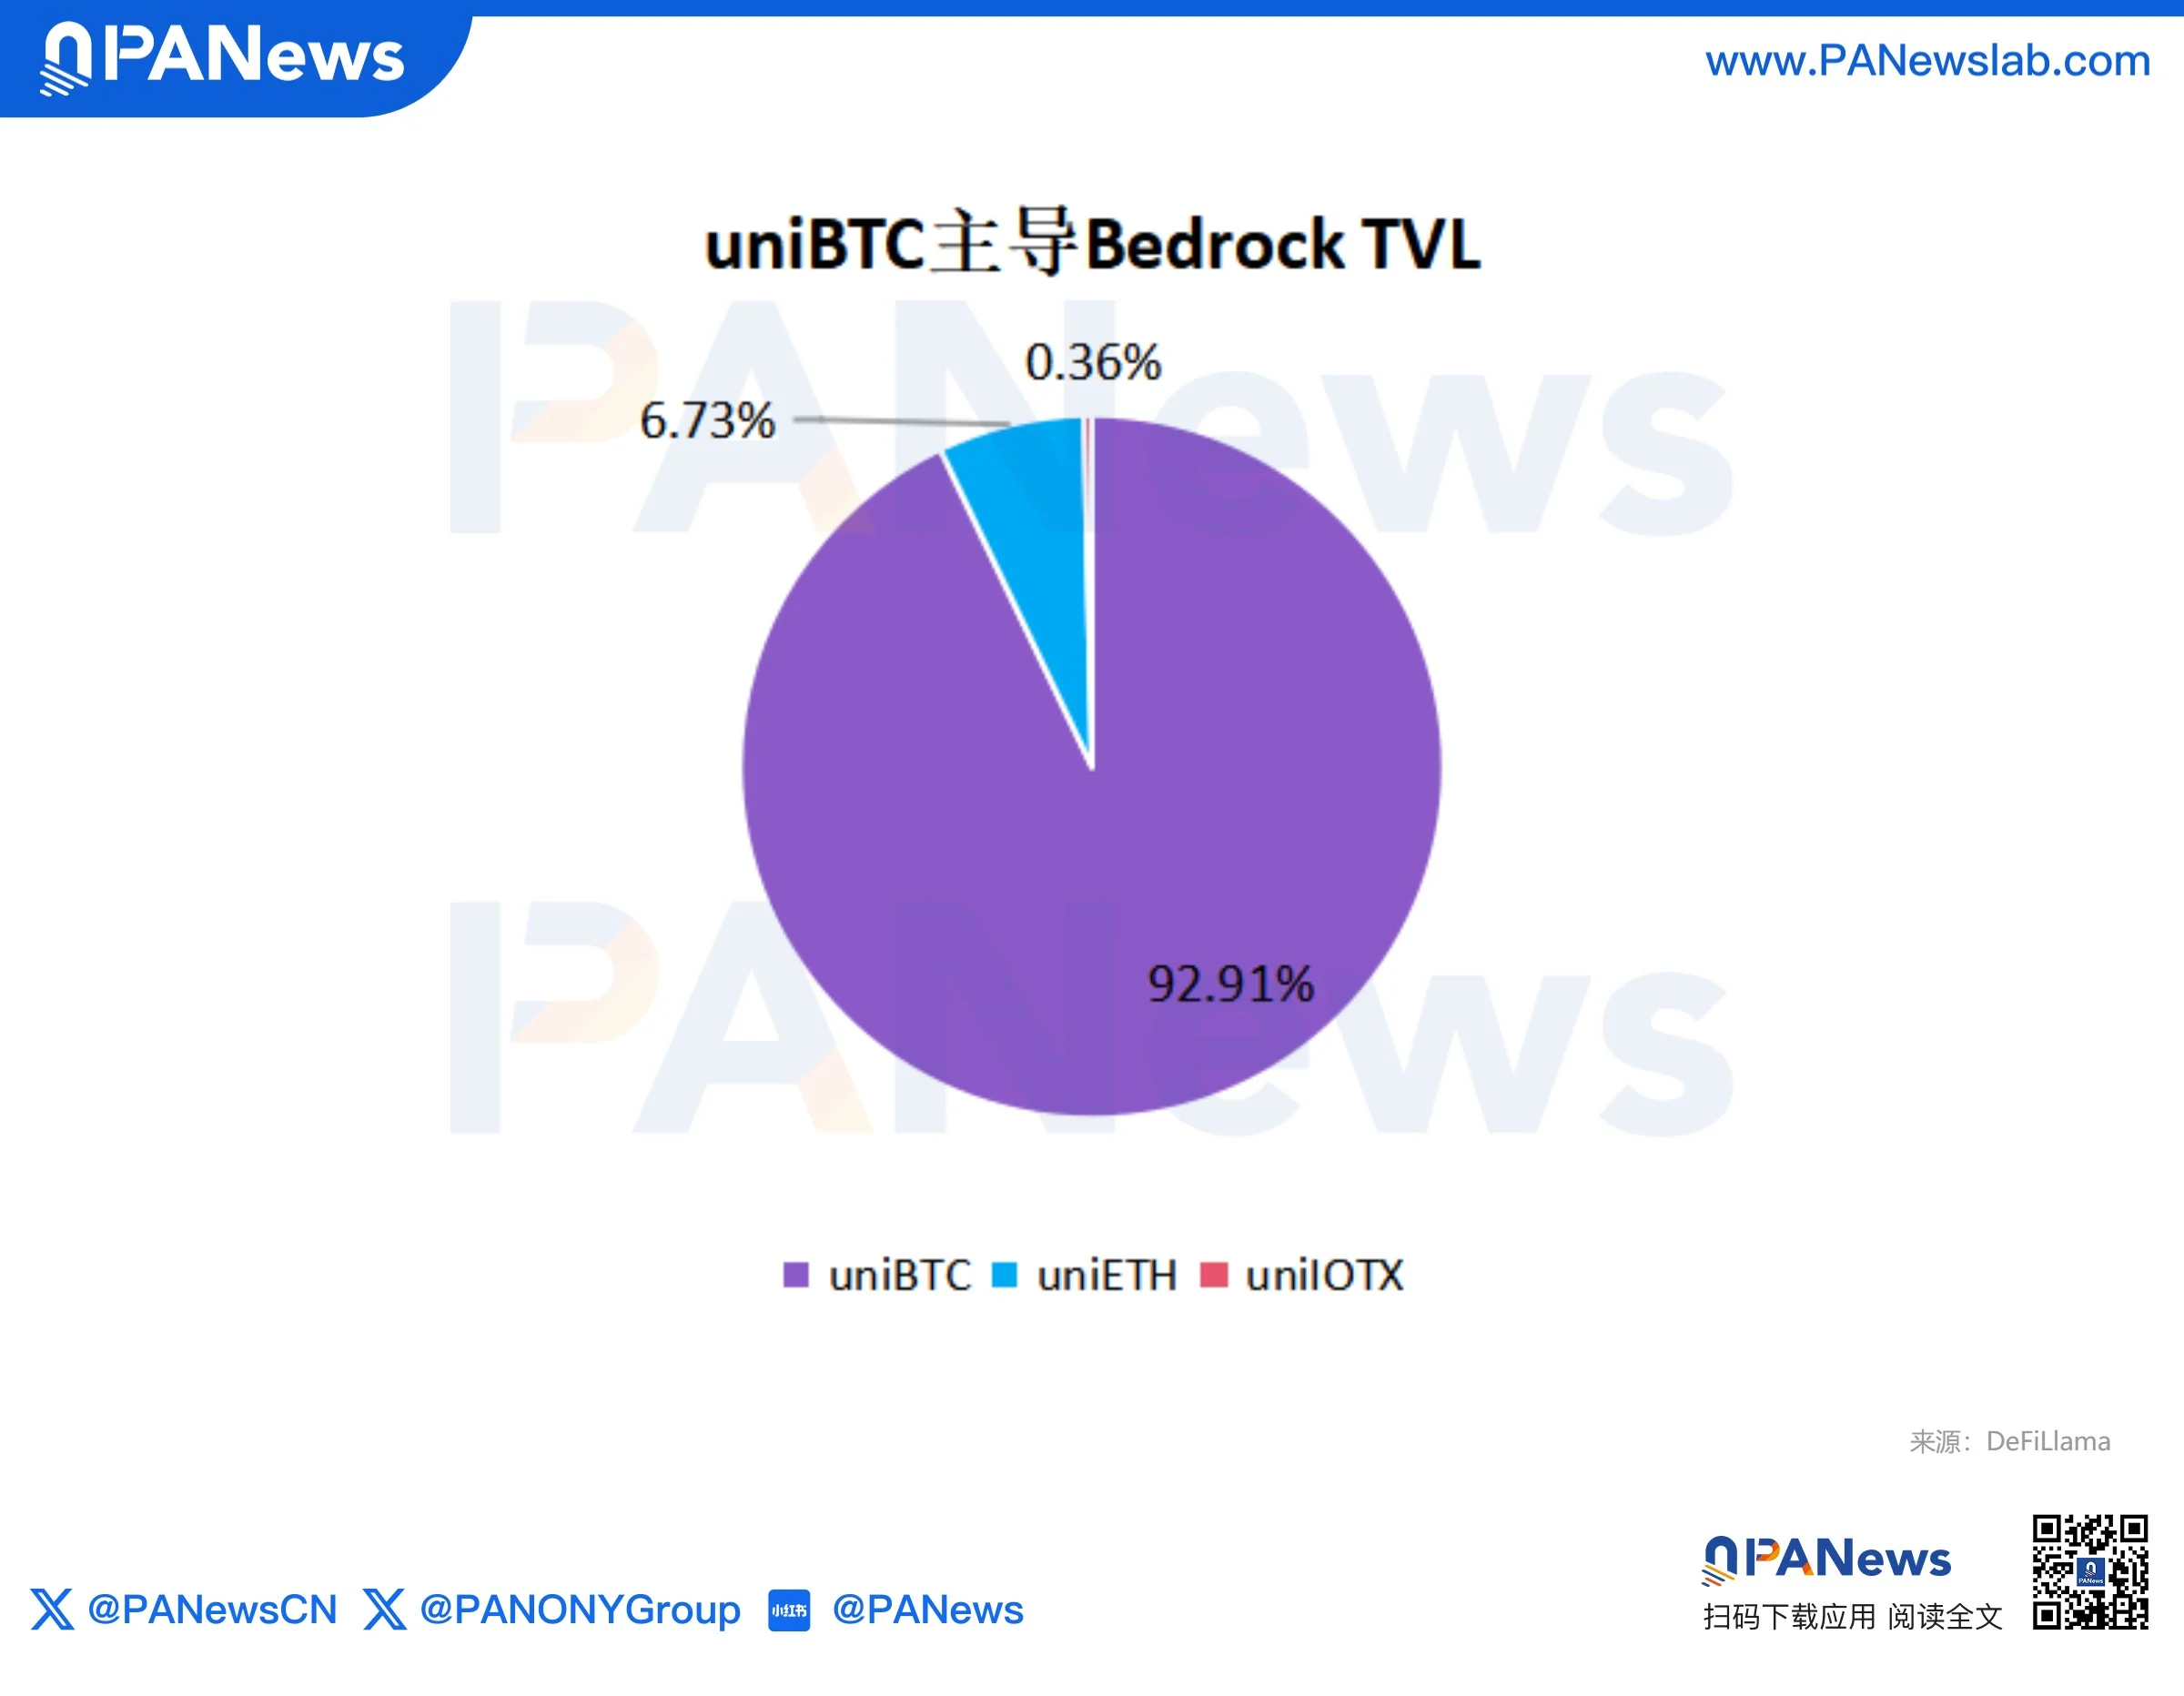
Bedrock’a geri dönersek, toplam 408 milyon ABD dolarlık TVL’sinin 379 milyonu yalnızca uniBTC’den gelmekte; bu da %94’e tekabül eder ve en önemli varlık girdisidir. Eski bayrak ürün olan uniETH ise sadece 27,5 milyon ABD dolarlık TVL’ye sahip kalmış ve ikincil bir ürüne dönüşmüştür.
24 Haziran’da Bedrock’un 2.0 sürümü stratejik yönünü daha da netleştirmiştir: Bitcoin sermayesi için bir «Akıllı Verim Motoru» inşa etmek. Verim Kasaları aracılığıyla, kurumsal krediler, delta-nötr baz, DeFi ve RWA gibi çeşitlendirilmiş stratejilere Bitcoin sermayesi dağıtarak Ethereum döngüsüne bağımlı olmayan bir kâr hendekleri oluşturmayı amaçlamaktadır.
İlginçtir ki Bedrock’un gelir ve kârının temelini hâlâ uniETH staking işi oluşturmaktadır. Bu yıl protokolün birikimli brüt geliri 647.800 ABD doları, brüt kârı ise 76.800 ABD dolarıdır. uniBTC geri alım ücretleri gelire oranla kâra çok daha fazla katkı sağlayarak daha yüksek kâr-dönüştürme esnekliği göstermesine rağmen, protokolün gelir ve kârı hâlâ büyük ölçüde uniETH staking ödüllerine dayanmaktadır.
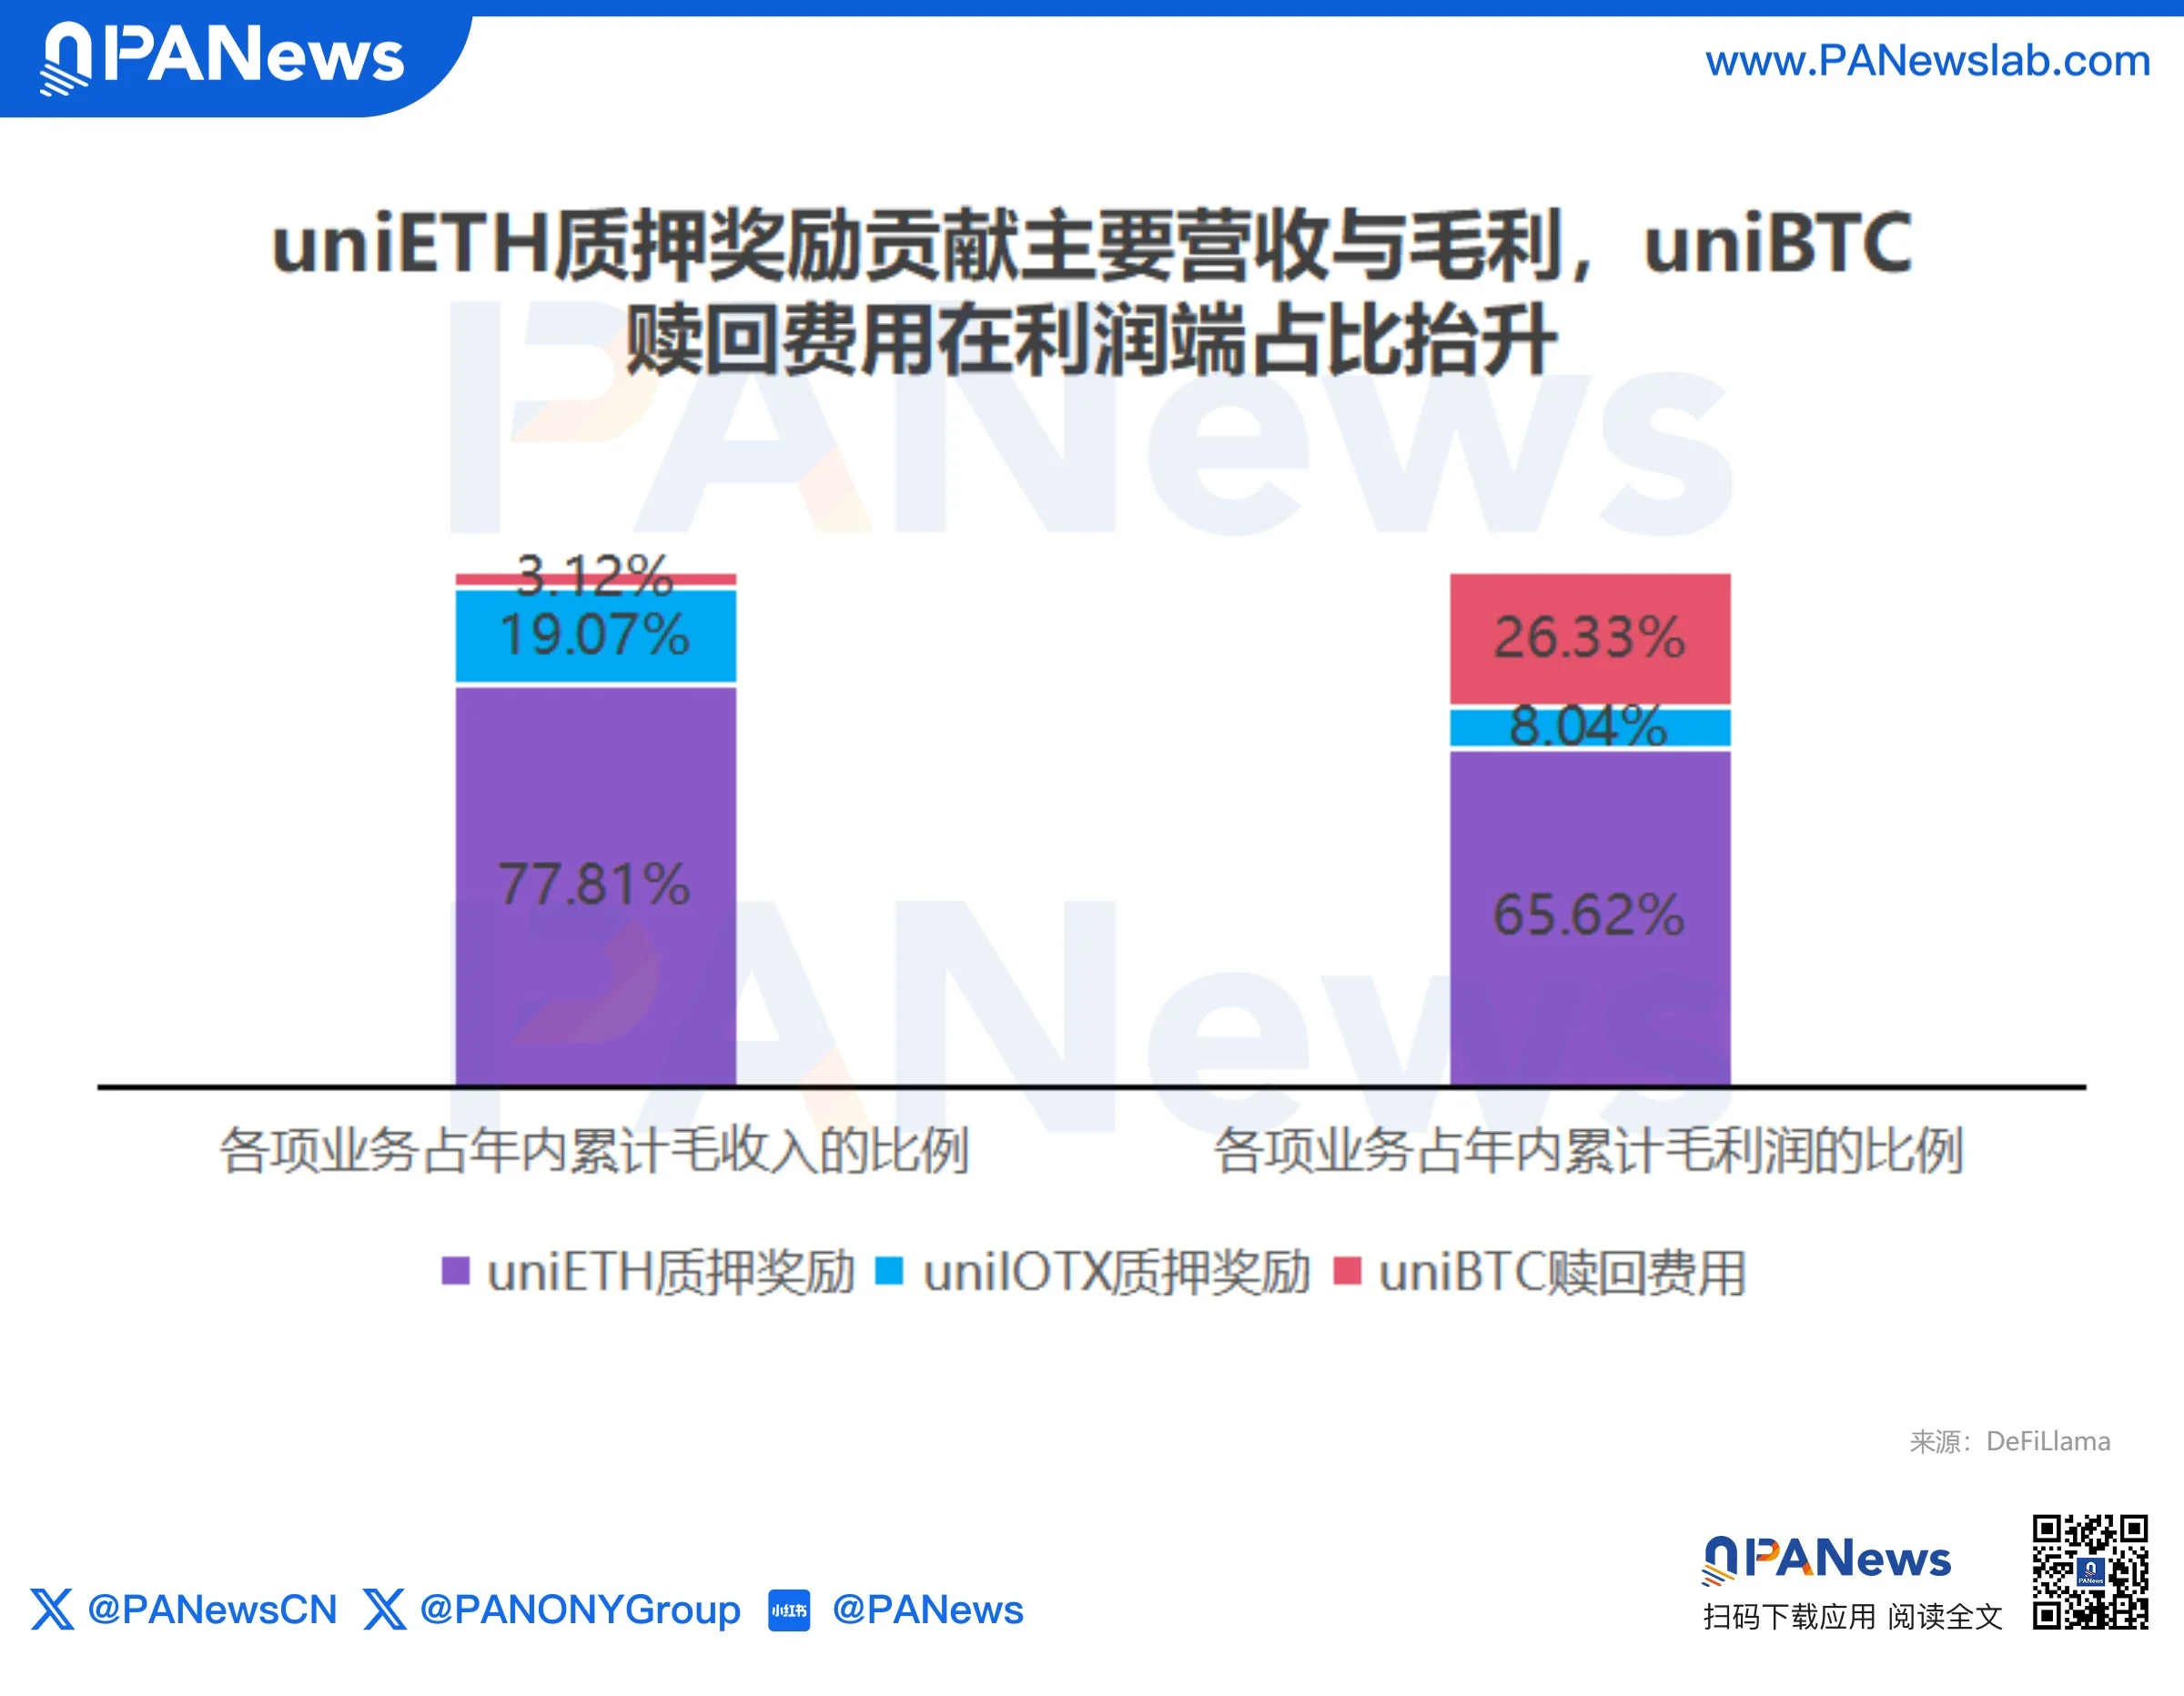
Yatay bir karşılaştırmada, artık ikincil çizgiye indirgenen uniETH daha düşük TVL ile daha fazla gelir ve kâr elde ederken, bayrak ürün olan uniBTC beklentilerin biraz altında kalmıştır. Bedrock’un bir sonraki aşamada çözmek zorunda olduğu sorun, uniBTC’nin uniETH’in sahip olduğu gibi bir «kâr kaldıraç etkisi» yaratmasını sağlamaktır.
Beş protokolün ortak görüşü: LRT’yi bir «üründen» bir «sermaye giriş noktası»na dönüştürmek
Beş öncü oyuncu, beş farklı dönüş yolu, farklı yönler — ancak temel mantık oldukça tutarlıdır.
Birincisi, verim mantığı değişmiştir. Geçmişte LRT’lerin satış noktası «üçlü verim»di: temel staking verimi + restaking verimi + puan airdrop’ları. Ancak AVS’lerin (aktif doğrulanmış hizmetler) talebi beklentileri karşılayamayınca puan teşvikleri azaldı ve kesme riskleri arttı; ek verim yeni risk maruziyetini karşılayamaz hâle geldi ve verimle kilitleme modeli sona erdi.
İkincisi, protokoller varlık ihracıdan varlık yönetimine geçiyor. Renzo’nun yapılandırılmış kasaları, Kelp’in Gain strateji kasaları ve Bedrock’un Bitcoin verim kasaları, hepsi aslında kullanıcı sermayesi tahsisine ilişkin «yönetim ücretleri/performance ücretleri» kazanmayı amaçlamaktadır. Birim sermaye başına gelir verimliliği, TVL’yi yeni izlenecek metrik olarak devralacaktır.
Üçüncüsü, altyapı başka bir monitizasyon yolu haline gelmiştir. Puffer, Preconf ön-onayları ve Based Rollup altyapısına yatırım yapıyor; Swell ise bir yapay zeka ticaret terminaline yöneliyor — her ikisi de «varlıkları kilitleme» mantığından «işlemleri işleme, emirleri yürütme ve yetenek üretme» altyapı talebine doğru kayıyor. Gelir tavanı artık staking verimine değil, işlem hacmine ve ürün yaygınlığına bağlıdır.
Basitçe söylemek gerekirse, LRT’ler artık temel bir sermaye giriş noktası haline gelmektedir: kullanıcı fonları restaking aracılığıyla temel verim ve bileşilebilirlik kazanırken, protokoller bunların üzerine katmanlanan yapılandırılmış ürünler, kredi, ticaret ve altyapı hizmetleriyle gelir elde eder.
Yeni döngünün hikâyeleri hepsi «açıklanabilir nakit akışı» peşindedir.


