Yapay Zekâ Çöküşü! Bugün, güçlü bir tarım dışı istihdam raporu ABD borsasına yeni bir darbe indirebilir
 Tapbit Wire
ABD Ekim ayı tarım dışı istihdam raporu Cuma günü (6 Kasım) saat 08.30'da Doğu Saati ile yayımlanacak. Piyasa genelde verilerin Eylül ayındaki 29.000'lük düşüşten toparlanmasını bekliyor; ancak raporun zamanlaması son derece kritik—veri açıklamasından bir gün önce teknoloji hisseleri ağır bir darbe aldı: Nasdaq-100 endeksi tek günde %6,36 geriledi ve bu, Mart 2020'den beri en kötü günlük performans oldu; aynı zamanda yapay zekâ ticareti tamamen çöktü.
Perşembe günündeki piyasa dalgalanmaları, istihdam raporunun yorumlama çerçevesini derinden değiştirdi. S&P 500 endeksi tek günde %4,36 düştü; Philadelphia Yarı İletken Endeksi %12 geriledi; VIX korku endeksi 11,5 puanla 28'e yükseldi ve piyasa likiditesi keskin şekilde daraldı. Bu ortamda, beklenmedik ölçüde güçlü bir istihdam verisi piyasa ruhunu yalnızca canlandırmakla kalmaz, aynı zamanda Aralık ayında Federal Reserve tarafından faiz artırımı beklentisini yeniden ateşleyebilir—ki bu, zaten kırılgan olan piyasaya ek bir yük getirir.
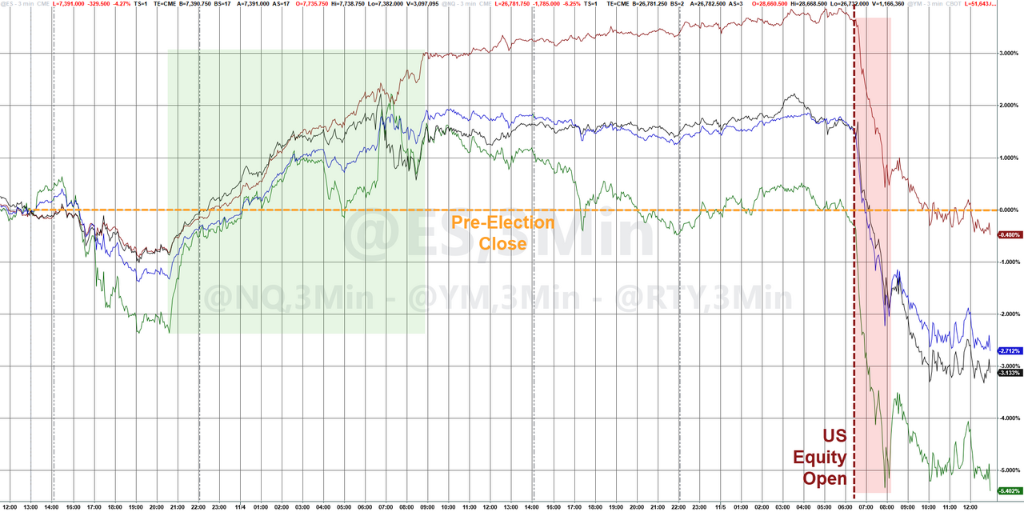
Opsiyon piyasasındaki tepkiden anlaşıldığı üzere yatırımcılar büyük dalgalanmaya hazırlanıyor. Cuma günü S&P 500 straddle'larının gömülü volatilitesi %1,45'e ulaştı; bu, bu yılın Mart ayından beri kaydedilen en yüksek tek günlük fiyatlandırma seviyesidir—oysa Perşembe günü gerçekleşme volatilitesi fiyatlamadan neredeyse sekiz kat daha yüksekti.
Veriler Toparlanma Gösteriyor, Ancak Tutarsızlıklar Devam Ediyor
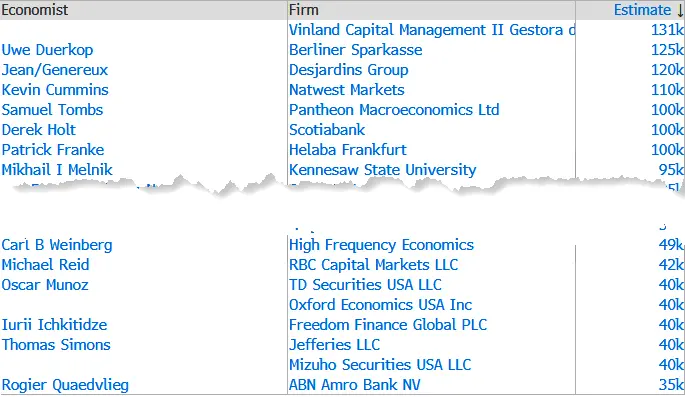
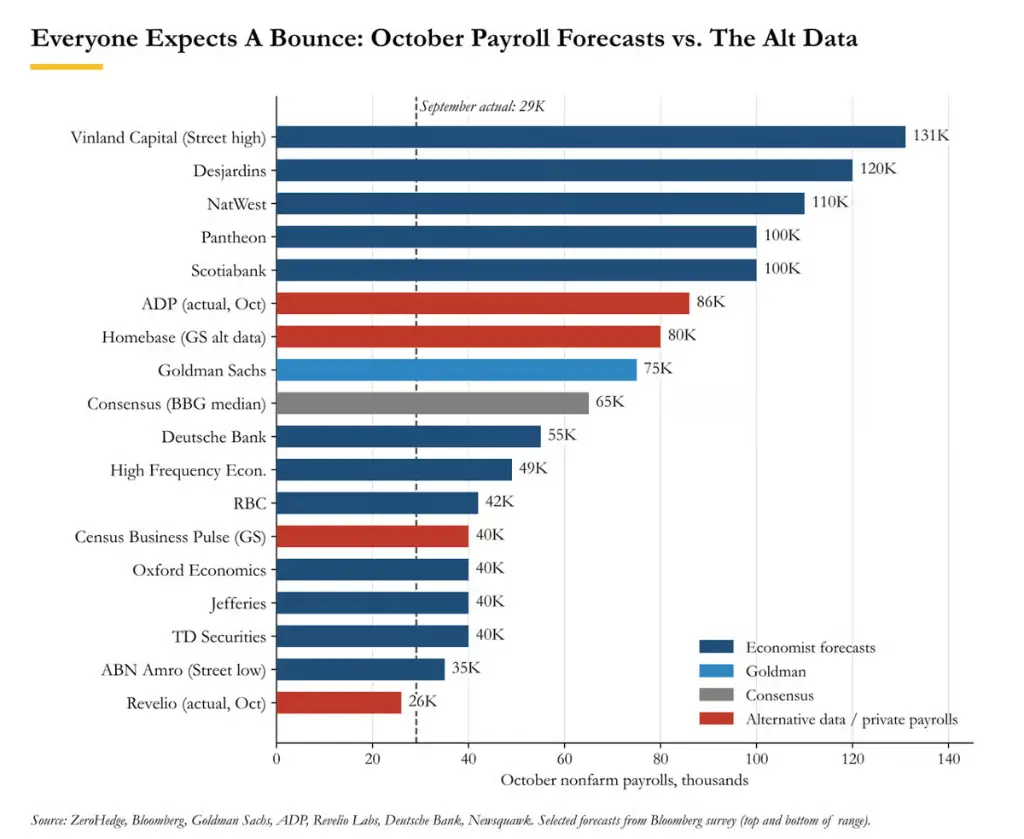
Piyasa genelde Ekim ayı tarım dışı istihdam rakamlarının Eylül ayındaki 29.000 değerinden önemli ölçüde toparlanmasını bekliyor. Bloomberg anketine göre Wall Street'in tahmin aralığı 35.000–131.000 arasında yer alırken, ortak beklenti yaklaşık 65.000 olarak belirlendi. İşsizlik oranı %4,2 seviyesinde sabit kalması öngörülüyor; ortalama saatlik ücretler aylık %0,3 artışı, yıllık artış oranı ise %2,9'a düşerek Mayıs 2021'den beri ilk kez %3'ün altına inecek.
Goldman Sachs, tarım dışı istihdamda 75.000 artış öngörüyor—bu, ortak beklentinin üzerinde bir değerdir—ve özel sektördeki istihdam artışını 70.000 olarak tahmin ediyor. Goldman Sachs’ın tahminleri şunlara dayanıyor: Ekim ayı anket referans haftasında ilk işsizlik başvuruları 204.000’den 195.000’e düştü; JOLTS verileri iş ilanlarının beklenmedik şekilde 333.000 artarak 7,523 milyona ulaştığını gösterdi—bu, döngüsel tarihte yeni bir rekor; ADP özel sektör istihdamı 86.000 ile beklentiyi aştı; Challenger işten çıkarma verileri Ekim ayında duyurulan işten çıkarmaların 43.994 olduğunu ve bu rakamın yıllık bazda %71 azaldığını, 2023’ten beri en düşük seviye olduğunu ortaya koydu. Mevsimsel açıdan Goldman ayrıca, Emek Bayramı’nın Eylül’de geç olması durumunda, istihdam verilerinin takip eden Ekim ayında genellikle toparlandığını ve tarihsel ortalama ivme kazanımının yaklaşık 50.000 olduğunu vurguladı.
Ancak aşağı yönlü riskleri işaret eden görüşler de var. Veri sağlayıcısı Revelio’ya göre Ekim ayında yaratılan yeni iş sayısı yalnızca 26.000 idi; bu, bir önceki ayın revize edilmiş 67.600 değerinden çok daha düşük ve tahminler arasında açıkça en düşük uç değerdir.
İşsizlik Oranı ve Ücretler: Başlıkların Ötesinde Detaylar Önemli
İşsizlik oranı okuması, Cuma günü toplam tarım dışı istihdam verisinden daha fazla piyasa etkisine sahip olabilir.
Eylül ayı için yuvarlanmamış işsizlik oranı %4,18 idi; bu da küçük bir değişikliğin oranı %4,1 veya %4,3’e taşınmasına yol açabileceği anlamına gelir. Goldman Sachs, Turnleaf ve Chicago Fed, işsizlik oranında aşağı yönlü riskler olduğuna dair görüş birliği içinde; bunun, devam eden işsizlik başvurularıyla örtüşen daha düşük seviyelere doğru yönelme eğilimi gösterdiğini savunuyorlar. Goldman ayrıca on farklı emek piyasası gevşeklik göstergesinden oluşan karmaşık 'gevşeklik izleyicisi' göstergesinin mevcut değerinin %4,6 olduğunu ve bu durumun “iş piyasasının tek bir işsizlik oranıyla yansıtılandan daha zayıf olduğunu” gösterdiğini belirtti.
Ücretler açısından, ortak beklenti gerçekleşirse yıllık ücret büyümesi dört yıldan uzun süredir ilk kez %3’ün altına inecek.
Goldman Sachs’ın çoklu ücret göstergelerini birleştiren kapsamlı ücret izleyicisi, üçüncü çeyrekte çeyreklik bazlı yıllıklandırılmış büyüme oranını %3,0, yıllık oranı ise %3,3 olarak gösteriyor. Deutsche Bank’in nominal ücret büyümesi tahmini göstergesi %4,1’e hafifçe düşmesi bekleniyor; banka bu durumu “hâlâ güçlü tüketici harcaması büyümesini desteklediği” şeklinde değerlendiriyor. Dikkat çekici bir nokta olarak, üçüncü çeyrekte üretkenlik yıllık %3,6 artarken, beklentiyi aşan %2,7’lik artışın çok üzerinde kaldı; birim işçilik maliyetleri ise beklenmedik şekilde %0,7 düştü.
Federal Reserve Yolu: Yapay Zekâ Çöküşüyle Zayıflayan Faiz Artırımı Beklentileri
Ekim ayı para politikası toplantısında Federal Rezerv kararını değiştirmeden korudu; ancak iki üye aleyhte oy kullandı.
Federal Rezerv Başkanı Warsh, faiz oranlarının 'ölçülü bir tempoda' artırılacağını işaret etti. Perşembe günü Nasdaq’ın sert düşüşü sırasında Cleveland Fed’in Hammack’i, para politikasının 'sıkı bir duruşa geçmesi gerektiğini' belirtip 'daha sık, daha küçük ayarlamaları' tercih etti; Richmond Fed’in Barkin’i ise ileriye dönük faiz artışlarının beklenildiğini, ancak bu artışların 'büyüklüğü ve hızı konusunda belirsizlik' yaşadığını ifade etti.
Goldman Sachs ekonomistleri, Federal Rezerv’in Aralık ayında ikinci ve son faiz artışını uygulayarak federal fonlar faizi hedef aralığını %4,00-%4,25’e çıkaracağını ve sonrasında duraklayıp 2027 sonu veya 2028 başı itibarıyla faiz indirimlerine yeniden başlayacağını öngörüyor. Bu haftaya kadar piyasanın Aralık faiz artışı için örtük fiyatlandırması yaklaşık 21 baz puan (yaklaşık %83 olasılık) idi.
Perşembe günü yapay zekâ sektöründe yaşanan sert satış sonrası Aralık toplantısı için örtük faiz artışı fiyatı 17,25 baz puana (yaklaşık %70 olasılık) geriledi; 2 yıllık ABD Hazine bonosu getirisi, dikleşen bir boğa piyasasında yaklaşık 12 baz puan düştü. Goldman Sachs faiz satış ekibi, ön uç ve orta vadeli oranlar açısından iki büyük aşağı yönlü riskin şunlar olduğunu belirtti: birincisi, Trump’un ara seçimlerden sonra İran’a yönelik saldırıları yeniden başlatması ve bunun enflasyon beklentilerini yeniden ateşlemesi; ikincisi, yapay zekâ ticaretinin çökmesiyle ciddi büyüme şoklarına yol açılması. Axios’un Perşembe akşamı yayınladığı habere göre Trump, İran savaşına ilişkin kararın 'yakında açıklanacağını' duyurdu.
Güçlü bir veri yayını, piyasa için artık son derece gerekli olmayabilir.
Genel olarak, bu tarım dışı istihdam verisi yayını öncesinde işgücü piyasasının temelleri son yıllarda nadiren görülen güçlü bir tablo sergiliyor: ilk işsizlik başvuruları 57 yıllık en düşük seviyelerde, Ekim ayı işten çıkarmalar 2023’ten beri en düşük düzeyde, JOLTS iş açıkları 333.000’de sıçradı ve ADP verisi beklentileri aştı. Bu bağlamda, istihdam verisinin konsensüs tahmini olan 65.000’i aşma riski aslında yukarı yönlü eğilim gösteriyor ve işsizlik oranı da düşebilir.
Sorun burada yatıyor. Güçlü bir rapor, Nasdaq’ın Mart 2020’den beri yaşadığı en kötü işlem gününe denk gelen bir dönemde Warsh, Hammack ve Barkin’e Aralık ayında faizleri yükseltmek için yeterli gerekçe sağlayacaktır.
Goldman Sachs faiz satış ekibi, tek bir veri noktasının piyasadaki faiz artışı fiyatlandırmasını tamamen ortadan kaldıramayacağını; aksine, makul bir istihdam sayısı ile Aralık faiz artışının tekrar gündemimize dönmesinin muhtemel olduğunu ve mevcut yapay zekâ sorunlarına ek olarak başka bir faiz sorunu getireceğini düşünüyor. Mevcut pozisyonlar göz önüne alındığında—CTA stratejileri vadeli işlemler üzerinde net satışa geçmeye başladı ve uzun pozisyona odaklı kurumlar 'yeniden takıldı'—bu durum bir dip seviyesi toparlanmasının başlangıcı için uygun bir senaryo değil. Goldman Sachs modeli, piyasada mevcut seviyelerden bir hafta içinde ek olarak 2,5 standart sapma daha düşüş yaşanırsa S&P 500 vadeli işlemlerinde potansiyel satış hacminin 7,48 milyar doları bulabileceğini gösteriyor.
Ayrıca Eylül ayı tarım dışı verilerinin Ağustos ayı için yapılan revizyonu (başlangıçta 133.000’e indirilen rakamın nihayetinde 29.000’e düşürülmesi) de piyasa tarafından yakından izlenmesi gereken bir unsur: önceki revizyon, tahvil piyasası ve faiz fiyatlandırması üzerinde başlık verileriyle kıyaslanabilir ölçüde etki yaratmıştı.