BlackRock: Fed, yıllardır ilk kez faizleri artırıyor. Hisse senetleri ve tahviller üzerindeki etkisi ne olacak?
 Tapbit Wire
Orijinal başlık: Yıllardır ilk Fed faiz artışı: Yatırımcı portföyleri için ne anlama gelir?
Orijinal yazar: Kristy Akullian
Editör notu: Federal Rezerv, birkaç yıl sonra tekrar faizleri artırdı.
Eylül toplantısında Federal Rezerv, federal fonlar oranının hedef aralığını 25 baz puan artırarak %3,75–4,00 seviyesine çıkardı. Bu kararın arkasındaki gerekçe karmaşık değil: Enflasyon hâlâ hedefin üzerinde, enerji fiyatları yeniden yükseliyor ve ABD işgücü piyasası henüz açık bir zayıflama göstermedi.
Ancak yatırımcılar için daha önemli soru, “bu kez ne kadar artırıldı?” değil; daha çok şu: ABD yeniden yüksek faiz ortamına girdiğinde hisse senetleri ve tahviller nasıl performans gösterecek?
BlackRock’un Amerika’lar iShares Yatırım Stratejisi Başkanı Kristy Akullian, son raporunda bu soruya kötümser olmayan bir yanıt veriyor. Tarihsel olarak ilk faiz artışı, hisse senetleri ve tahvillerin düşeceği anlamına gelmez; aksine ekonomi dirençli kalıp faiz volatilitesi yönetilebilir düzeyde kalırsa, yüksek faiz ortamında bile yatırım fırsatları doğabilir.
Aşağıda orijinal metnin çevirisi yer almaktadır:
Federal Rezerv, faizleri yeniden artırma sürecine başladı.
Eylül ayında Federal Rezerv, federal fonlar oranının hedef aralığını 25 baz puan artırarak %3,75–4,00 seviyesine çıkardı; bu, Temmuz 2023’ten beri ilk artıştır.
BlackRock, bu faiz artışının üç ana nedeni olduğunu belirtiyor: Genel enflasyon hâlâ yüksek seviyede, enerji fiyatlarındaki artış yeniden fiyat baskısını artırıyor ve ABD işgücü piyasası hâlâ dirençli.
Dolayısıyla Federal Rezerv, ekonomi ve istihdamda belirgin bir bozulmayı hemen endişe etmeden enflasyonu bastırmaya devam etme imkânına sahiptir.
Ancak piyasa için artık ortaya çıkan daha önemli bir soru şudur: Faizler yeniden yükseldiğinde hisse senetleri ve tahviller mutlaka düşer mi?
BlackRock’un cevabı: Hayır, gerekmez.
Faiz artışı, hisse senetleri ve tahvillerin düşeceği anlamına gelmez
Piyasa genellikle faiz artışlarını olumsuz olarak yorumlar.
Nedeni basittir: Faizler yükseldikten sonra kurumların finansman maliyetleri artar ve hisse senedi değerlemeleri baskı altına alınabilir; aynı zamanda tahvil getirilerindeki artış mevcut tahvillerin fiyatlarının düşmesine de neden olabilir.
Ancak tarihsel verilere göre, faiz oranlarındaki artışlar ile varlık fiyatlarındaki düşüşler arasında doğrudan bir ilişki yoktur.
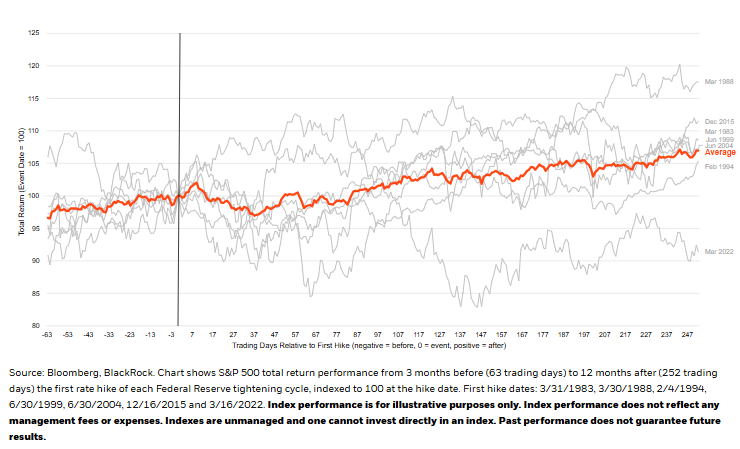
BlackRock, 1983 yılından bu yana gerçekleşen yedi Federal Reserve faiz artırımı döngüsünü analiz etti. Sonuçlar, ilk faiz artışından sonraki 12 ay içinde ABD hisse senetlerinin ortalama %4,7, ABD tahvillerinin ortalama %3,07 ve yüksek getirili tahvillerin ortalama %4,68 arttığını gösteriyor.
Elbette bu, «faiz artırımları piyasa için aslında iyidir» anlamına gelmez. Daha doğru ifadeyle, tek bir faiz artışı, önümüzdeki yıl boyunca varlık fiyatlarının yönünü belirleyemez.
Federal Reserve genellikle ekonomi henüz nispeten güçlüyken faizleri artırır. Şirket kârları hâlâ büyüyorsa ve iş piyasası önemli ölçüde kötüleşmemişse, ekonominin kendi büyüme ivmesi, daha yüksek faizlerden kaynaklanan baskıyı kısmen telafi edebilir.
Dolayısıyla, «faiz artırımları düşüşçü mü yoksa yükselişçi mi?» sorusuna basitçe cevap vermek yerine, daha önemli soru şu olmalıdır: Neden Federal Reserve faizleri artırıyor? Ve ekonomi, daha yüksek faizleri kaldırabilir mi?
Tahviller için daha yüksek faizler aynı zamanda daha yüksek getiriler anlamına gelir.
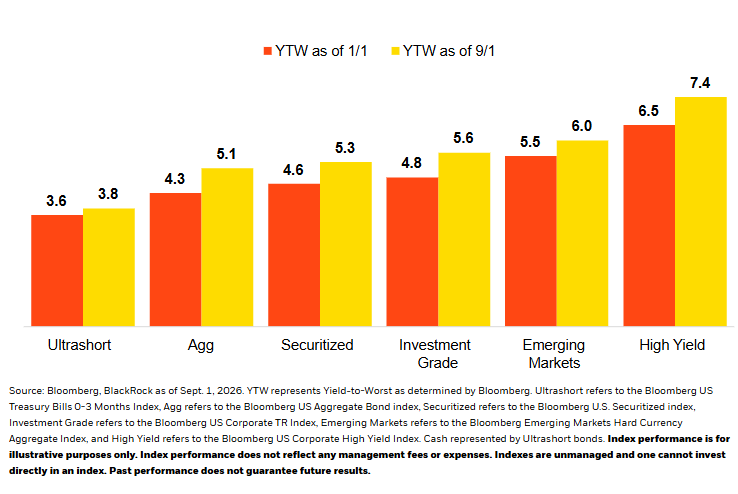
Bu faiz artırımı ortamı ile önceki yıllar arasındaki en büyük farklardan biri, tahvillerin kendisinin artık daha yüksek faiz geliri sağlayabilmesidir. BlackRock, şu anki daha yüksek risksiz faiz oranı ve reel getirilerin sabit gelirli varlıklar için daha çekici bir başlangıç noktasını oluşturduğunu belirtiyor.
Yani mevcut tahvillerin fiyatlarını düşürebilecek olan faiz artışları, yeni tahvil almayı planlayan yatırımcılar için elde edebilecekleri getiriyi de yükseltir.
Dolayısıyla daha yüksek faizler tahviller için tamamen olumsuz bir haber değildir. BlackRock şu anda yatırım kalitesi yüksek tahvilleri ve daha kaliteli yüksek getirili tahvilleri tercih ederken, tahvil fiyatlarındaki artışa fazla odaklanmak yerine kupon gelirinden getiri elde etmeye önem veriyor.
Ancak ABD Hazine bonoları ve şirket tahvillerinin büyük miktarlarda ihraç edilmesi yine de uzun vadeli faizleri yükseltebilir; bu nedenle BlackRock, yatırımcıların şu anda uzun vadeli faizlerde hızlı bir düşüşe güvenmemesi, ancak tahvil sürelerini daha esnek yönetmesi gerektiğini savunuyor.
Uzun vadeli reel getirilerin şu anda zaten nispeten yüksek seviyede olduğu unutulmamalıdır. BlackRock, 30 yıllık ABD Hazine Enflasyon Korumalı Tahvillerin (TIPS) reel getirisinin %3’ü aştığını belirtiyor.
Bu, tahvil fiyatlarında büyük bir artışa dayanmadan bile uzun vadeli tahvillerin kendisinin artık nispeten önemli reel getiriler sağlamaya başladığını gösterir.
ABD hisse senetlerinin gerçekten korktuğu şey, mutlaka yüksek faiz oranları olmayabilir.
Tahvillere kıyasla hisse senetlerinin karşılaştığı sorunlar biraz daha karmaşıktır.
BlackRock, ABD hisse senetlerine karşı nispeten olumlu bir tutum sergiliyor. Bunun nedeni, ABD şirket kârlarının hâlâ güçlü olması ve geçmişte piyasaların Federal Reserve’ın ilk kez faizleri artırması durumunda otomatik olarak düşüş trendine girmemesidir.
BlackRock verileri, geçen yedi faiz artırımı döngüsünde S&P 500 endeksinin ilk faiz artışından sonraki 12 ay içinde genel olarak yükselmeye eğilimli olduğunu gösteriyor.
Ancak burada çok önemli bir ön koşul vardır: Faiz oranları şiddetli dalgalanmamalıdır. Piyasa, daha yüksek ancak nispeten sabit bir faiz ortamına yavaşça uyum sağlayabilir. Örneğin yatırımcılar, politika faiz oranının gelecekte bir süre boyunca yaklaşık %4 civarında kalacağını düşünüyorsa, bu düzey zamanla hisse senedi değerlendirmelerinde ve şirket finansman maliyetlerinde giderek yansıtılmaya başlar.
Gerçek sorun, piyasaların faiz oranlarının nihai olarak ne kadar yükseleceğini sürekli yeniden değerlendirmesidir. Eğer enflasyon tekrar tekrar beklentileri aşıyorsa, yatırımcılar gelecekteki faiz oranlarına ilişkin beklentilerini sürekli yükseltiyor ve uzun vadeli ABD Hazine bonosu getirileri hızla artıyorsa, hisse senedi değerlendirmeleri de sürekli yeniden ayarlanmak zorunda kalır.
Dolayısıyla BlackRock’un gerçek odak noktası yalnızca faizlerin yüksek olup olmadığı değil, faizlerin ani ve keskin dalgalanmalar gösterip göstermeyeceğidür.
Bu ortamda BlackRock, kar kalitesi yüksek ve düzenli temettü ödeyebilen büyük şirketleri tercih ederken, finansman maliyetlerine daha duyarlı küçük kapitalizasyonlu hisse senetlerine karşı nispeten dikkatli yaklaşmaktadır.
Hisse senetleri ve tahvilleri birlikte almak artık riski çeşitlendirmeyebilir
Değişen bir başka şey de hisse senetleri ile tahviller arasındaki ilişkidir.
Geleneksel 60/40 portföyünün popüler olmasının önemli bir nedeni, geçmişte hisse senetleri ve tahvillerin birbirini genellikle dengelemesiydi. Ekonomi kötüleştiğinde hisseler genellikle düşerken aynı zamanda Federal Rezerv faiz oranlarını düşürebilir, tahvil fiyatları yükselebilir ve bu da hisse kayıplarının bir kısmını telafi edebilirdi. Ancak son yıllarda bu ilişki daha az kararlı hâle gelmiştir.
BlackRock ve Morningstar verilerine göre 2010–2019 yılları arasında hisse senetleri ile tahviller arasındaki korelasyon katsayısı yaklaşık -0,22 idi; 2020’den beri bu rakam 0,51’e yükseldi. Yani son yıllarda hisseler ve tahvillerin birlikte yükseldiği ya da birlikte düştüğü durumlar artmıştır.
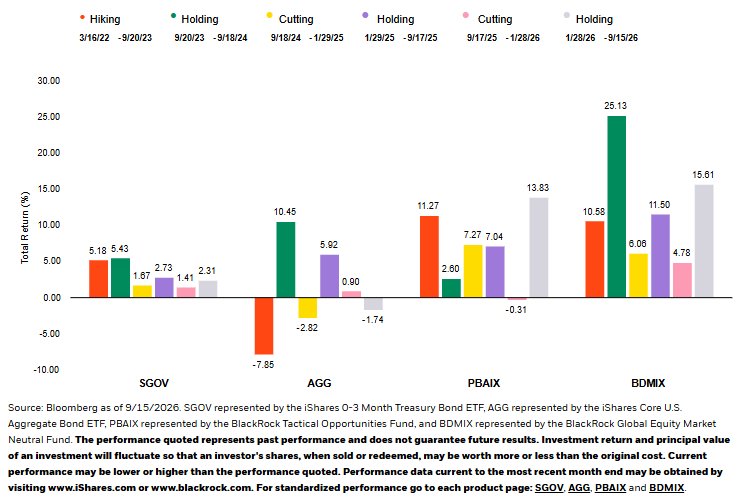
Bunun nedeni piyasa üzerindeki ana riskin değişmesidir.
Eğer piyasa en çok ekonomik durgunluktan endişe duyuyorsa, hisseler düştüğünde tahviller genellikle kazanç sağlar. Ancak piyasa en çok enflasyondan endişe duyuyorsa durum tamamen farklı olabilir: yükselen enflasyon faiz oranlarını artırır, tahvil fiyatları düşer ve aynı zamanda yüksek faiz oranları hisse değerlendirmelerini de baskı altına alır.
Bu yüzden BlackRock, geleneksel “hisse senedi + tahvil” portföyünün artık eskisi kadar kararlı olmayabileceğini ve riski daha iyi çeşitlendirmek için farklı getiri kaynaklarına sahip diğer varlıklar veya stratejilerin eklenmesi gerektiğini düşünüyor.
Sonraki aşama sadece Fed’in tekrar faiz artırıp artırmayacağıyla ilgili değildir
BlackRock’un temel görüşüne göre Fed, 2026 yılında bir kez daha faiz artırabilir, ancak şu anda bunun çok agresif bir faiz artırma döngüsüne dönüşeceği yönünde bir beklentisi yoktur.
Piyasa açısından bundan sonra gerçekten dikkat edilmesi gereken şey, “bir mi iki mi artış” değil, üç önemli değişkendir.
İlki, enflasyonun devam edip etmeyeceği.
Enerji fiyatları yavaşça düşüp enflasyon yeniden soğursa, Fed’in faizleri yükseltme baskısı azalacaktır; aksine enflasyon daha da yayılırsa piyasa faiz beklentilerini yukarı revize etmek zorunda kalabilir.
İkincisi, ekonomi ve şirket kârlarının yüksek faiz oranlarına dayanıp dayanamayacağı.
Tarihsel olarak faiz artırımlarından sonra hisseler yine de yükselmüştür, genellikle ekonomi büyümeye devam ettiğinde. Eğer istihdam, tüketim ve şirket kârları aynı anda önemli ölçüde zayıflarsa geçmişteki tarihsel deneyimin referans değeri de azalacaktır.
Son olarak ve bu BlackRock raporuna göre en önemli husus: asıl dikkat edilmesi gereken şey yüksek faiz oranları değil, faiz oranlarının aniden çok dalgalı hâle gelmesi olabilir.
Eğer ekonomi dirençli kalır ve piyasa daha yüksek ancak kararlı bir faiz ortamına yavaşça uyum sağlarsa hisseler hâlâ yükselebilir ve tahviller de daha yüksek kuponlarla getiri sağlayabilir. Ancak enflasyon sürekli dalgalanırsa piyasa faiz beklentilerini sürekli yukarı revize eder ve uzun vadeli faizler hızla sıçrarsa hem hisseler hem de tahviller tekrar baskı altına girebilir.
Dolayısıyla bu faiz artırma döngüsünde gerçekten önemli olan sadece Fed’in bir sonraki adımını ne zaman atacağı değil; daha önemlisi yüksek faiz oranlarının kararlı kalıp kalamayacağı ve ABD ekonomisinin onlara ne kadar süre dayanabileceği.