Eylül'de yeni işlerin 90.000'e düşmesi bekleniyor: Bugün açıklanacak tarım dışı istihdam verilerinin gerçek 'patlama noktası' Ağustos verilerinin önemli ölçüde aşağı revize edilip edilmeyeceği olabilir
ABD'nin Eylül ayı tarım dışı istihdam raporu Cuma günü (2 Ekim) açıklanacak; bu, 28 Ekim'deki Federal Reserve faiz kararı öncesi son istihdam verisi olacak. Ancak etkisinin piyasa tarafından fiyatlandırılması son dönemde en düşük seviyelere geriledi—tarihsel deneyim gösteriyor ki piyasa en az endişeliyken veriler genellikle en çok harekete geçebilir.
Wall Street'te medyan beklenti, Ağustos ayında 162.000 olan rakamdan önemli ölçüde düşerek 90.000 yeni iş yaratımı yönünde. Piyasa, Ağustos verilerinin önemli ölçüde aşağı revize edilip edilmeyeğine büyük önem veriyor; çünkü önceki dönemlerde uygulanan olağandışı mevsimsel düzeltmeler toplam istihdam performansını abartmış ve Eylül verilerinin taban etkisi konusunda büyük belirsizlik yaratmıştır.
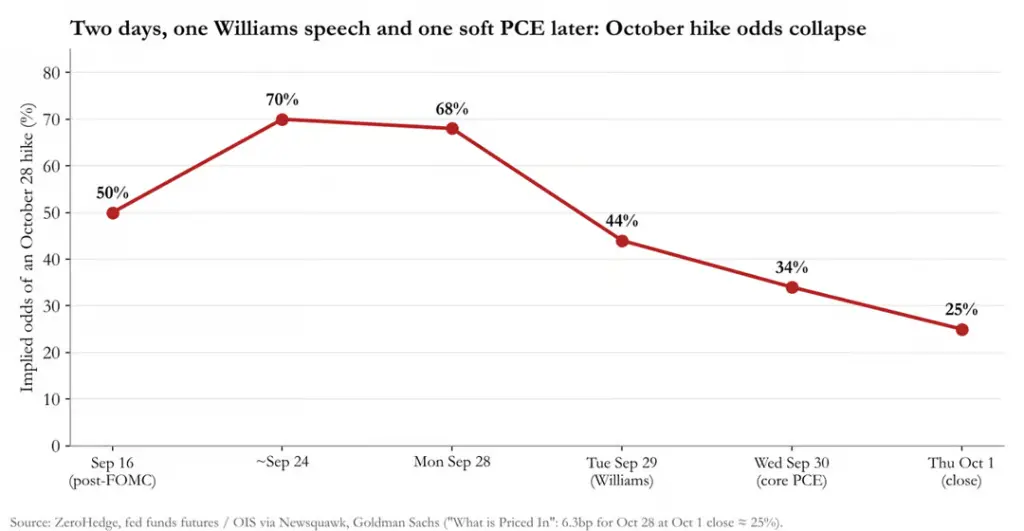
Aynı zamanda, Federal Reserve politika beklentileri geçen hafta keskin bir dönüş yaşadı: Pazartesi günü piyasa, Ekim ayında faiz artırımı olasılığını %70 olarak fiyatlandırıyordu; ancak New York Fed Başkanı Williams'ın 'faizi artırmaya acelesi olmadığını' açıklaması ve Ağustos çekirdek PCE verilerinin hafif gelmesiyle Perşembe kapanışında bu olasılık %25'e geriledi; Goldman Sachs da bir sonraki faiz artış beklentisini Aralık'a kaydırdı.
Mevsimsel düzeltmeler, bu rapordaki en büyük belirsizlik kaynağıdır. Barclays tahminine göre Ağustos verileri bu yılın mevsimsel faktörleriyle düzeltilseydi, 'etkileyici' görünen 162.000 artış yerine 74.000'lik bir azalış gerçekleşirdi; bu da Ağustos verilerinin aşırı tahmin edildiğini gösterir. Bu bağlamda Ağustos verilerinin aşağı revize edilip edilmemesi, Eylül verilerinin yorumlanmasını doğrudan belirleyecek.
Piyasa açısından gerçek risk, faizlerin ön ucunda değil, uzun vadeli tahvillerdedir. Goldman Sachs verilerine göre CTA trend stratejisi fonları şu anda küresel tahvil kısa pozisyonlarında yaklaşık 390 milyar dolar tutuyor; ABD 10 yıllık tahvil kısa pozisyonu tarihi maksimum seviye olan %99, 30 yıllık tahvillerde ise %100 düzeyinde. Eğer tarım dışı istihdam verileri zayıf çıkarsa veya işsizlik oranı %4,2'ye yükselirse, sistematik fonların büyük ölçekli kısa kapama işlemleri tahvil piyasasında şiddetli dalgalanmalara neden olabilir.
Beklenen Rakamlar: Konsensüs Düşük, Farklar Önemli
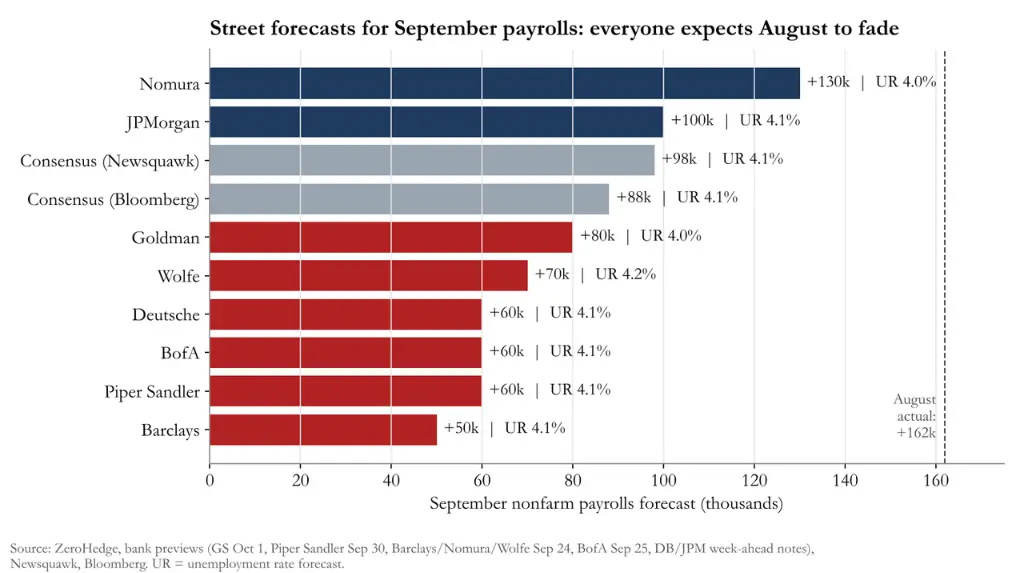
Wall Street'teki 80 kurumun tahmin aralığı Barclays'in +50.000'sinden Nomura'nın +130.000'sine kadar değişiyor; neredeyse tüm kurumların tahminleri Ağustos değerinin altında ve çoğunluğu konsensüsün altında.
Temel beklenen veriler şöyledir:
Tarım Dışı İstihdam: +90.000 (önceki değer +162.000); 3 aylık ortalama 71.000, 6 aylık ortalama 107.000, 12 aylık ortalama 50.000
Özel Sektör İstihdamı: +81.000 (önceki değer +127.000)
İşsizlik Oranı: %4,1 (önceki değer %4,14, yuvarlatılmamış)
Ortalama Saatlik Ücret: Aylık +%0,3, yıllık +%3,2 (önceki değer +%3,1)
Ortalama Çalışma Saati: 34,3 saat (önceki değer 34,4 saat)
Goldman Sachs, işsizlik başvurularındaki düşüşü gerekçe göstererek 4,0%'lik işsizlik oranı tahminini düşürürken, istihdamda +80.000 artış bekliyor; bu rakam uzmanların ortalamasının biraz altında ancak üç aylık ortalamasının üzerinde. Ayrıca Goldman Sachs, saatlik ortalama ücretlerin yalnızca %0,2 artacağını öngörüyor ve bunu 'uygunsuz takvim etkileri'yle açıklıyor.
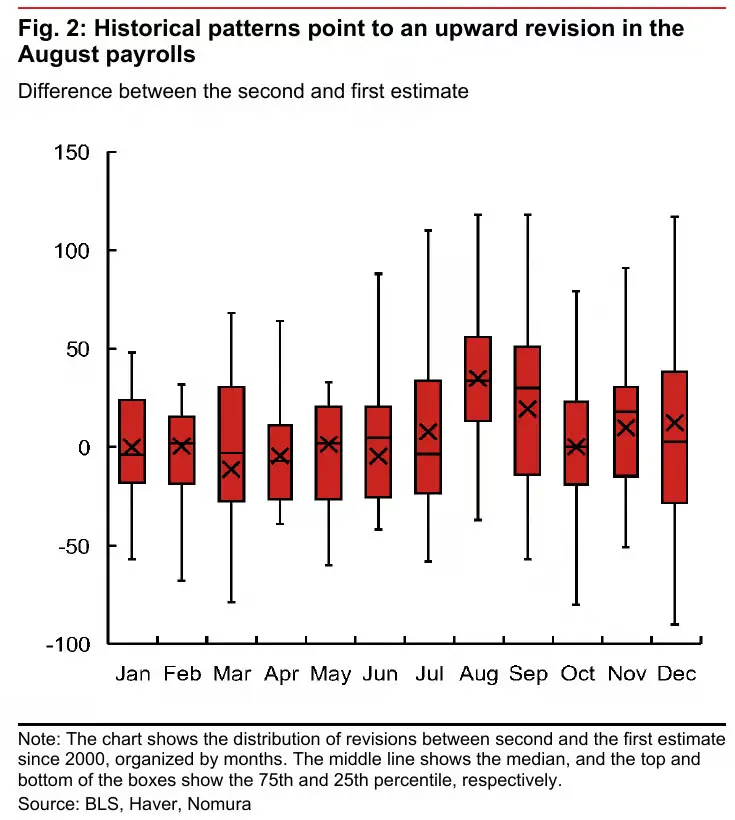
Nomura'nın +130.000 tahmini, Wall Street'te en yüksek tahmindir; çünkü Ağustos ayı tarihsel olarak ilk tahminlerin yukarı yönlü revizyon yapılması açısından en olası aydır.
İşsizlik Oranı ve Ücretler: Piyasa Tepkisini Belirleyen Detaylar
İşsizlik oranı tahmin aralığı %4,0-%4,2 arasında; bu farklılık, Ağustos ayında yuvarlanmamış %4,14 değerinden kaynaklanıyor.
Goldman Sachs ve Nomura, devam eden işsizlik başvurularındaki düşüşe dayanarak %4,0 tahmin ediyor;
Wolfe Research %4,17 tahmin ediyor; bu da yuvarlandığında %4,2'ye eşit;
Bank of America %4,1 tahmin ediyor ancak Ağustos hanedanlık istihdam anketindeki 569.000'lik sıçramaya bağlı olası düzeltme riskinden uyarıyor; bu durum işsizlik oranını %4,2'ye çıkarabilir; ayrıca 'hatta %4,2 bile sağlıklı bir işgücü piyasası temelini yansıtır' diyor;
Deutsche Bank, işgücüne katılım oranında küçük bir artış olması halinde işsizlik oranının %4,2'ye yuvarlanabileceğini belirtiyor.
Ücretler konusunda hem Goldman Sachs hem de Nomura aylık %0,2 artış öngörürken, Deutsche Bank konsensüsün üzerinde %0,4 artış bekliyor. Goldman Sachs'ın kapsamlı ücret izleme göstergesi yıllık %3,5, üçüncü çeyrek için yıllıklandırılmış %3,1 artış gösteriyor. Wolfe Research, ücret büyümesinin Fed'in tercih ettiği %3,5-%4,0 aralığının altında kalmasının 'şaşırtıcı derecede ölçülü' olduğunu vurguluyor.
Mevsimsel Düzeltme: Ağustos 'şişirilmiş', Eylül çift yönlü riskler taşıyor
Mevsimsel faktörler, bu raporun yorumlanmasındaki temel zorluktur.
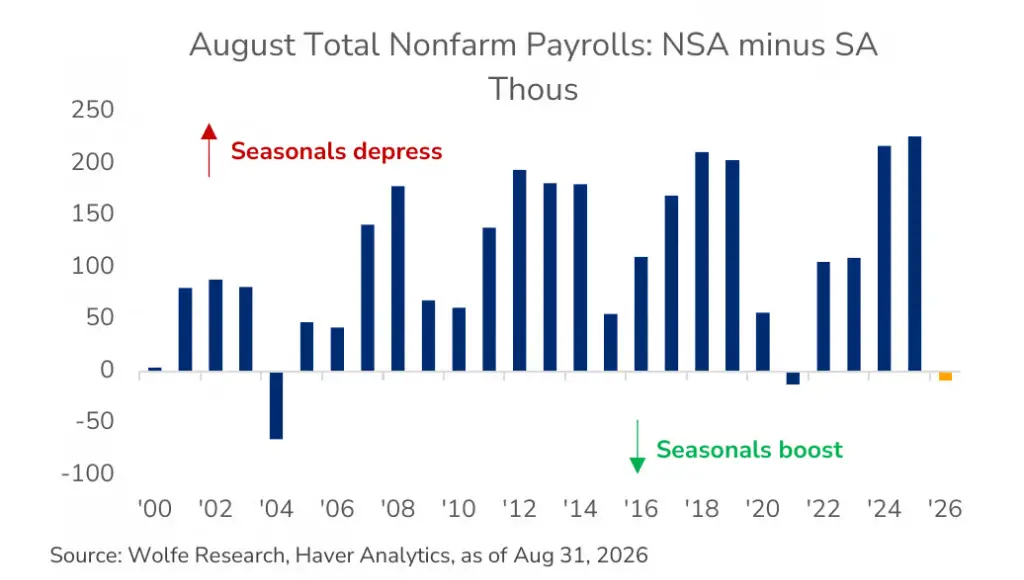
Wolfe Research, tipik bir Ağustos ayında mevsimsel düzeltmelerin genellikle mevsimsel olarak düzeltilmiş rakamları 100.000'den fazla azalttığını belirtiyor. Ancak bu yılın Ağustos ayında mevsimsel faktör veriyi aslında yükseltti; bu durum 2021'den beri ilk kez gerçekleşiyor.
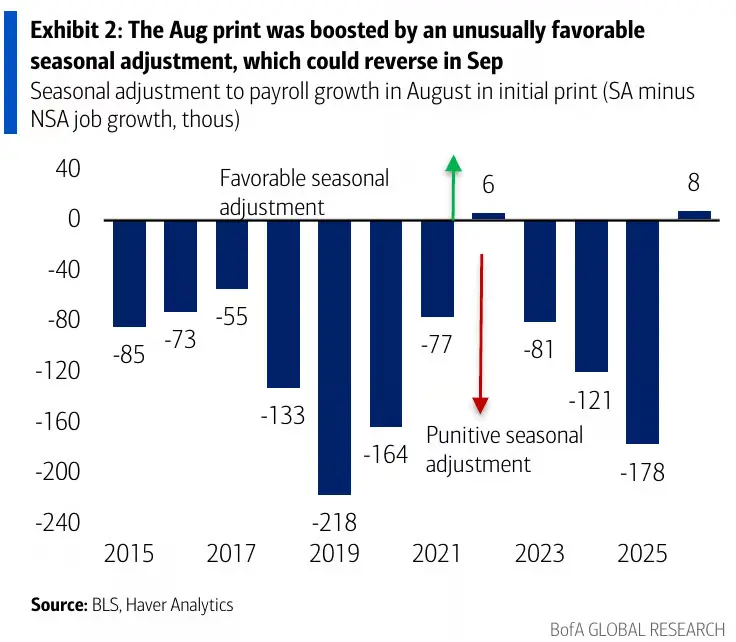
Bank of America ekonomisti Shruti Mishra, en net açıklamayı yaptı:
Ağustos ayında düzeltilmemiş istihdam artışı, aynı dönemle karşılaştırıldığında aslında geçen yıla göre daha düşük oldu; ancak bu yılın mevsimsel düzeltmesi 'neredeyse sıfır' iken, Ağustos 2025 için bu düzeltme -178.000 idi; bu nedenle bu yılın düzeltilmemiş artışı neredeyse tamamen mevsimsel olarak düzeltilmiş rakamlara aktarıldı.
Bank of America, bu anomalinin araştırma dönemlerindeki farktan kaynaklandığını belirtiyor: Ağustos 2026 dört haftalık bir araştırma aralığına sahipken, 2024 ve 2025 yıllarının her ikisi de beş haftalık aralığa sahipti.
Barclays'ın sonucu açık bir mantık zinciri oluşturuyor:
Eylül verilerinin beklenmedik şekilde güçlü çıkması olasılığı: Ağustos verileri aşağı revize edilirse; Eylül verilerinin zayıf çıkması olasılığı: Ağustos verileri aşağı revize edilmezse.
Bank of America, yatırımcılara başlıkta yer alan rakamlarla yanıltılmamalarını tavsiye ediyor ve potansiyel istihdam artış tahminini sağlıklı bir seviye olan 100.000+ olarak koruyor.
Ayrıca Bank of America, 27 Temmuz'da yaklaşık 200.000 Haitili TPS sahibinin çalışma iznini kaybettiğini ve bunların çoğunun gıda hizmetleri, sağlık hizmetleri, ulaşım ve perakende sektörlerinde yoğunlaştığını belirtiyor. Bank of America'nın temel senaryosu bu durumun kademeli bir baskı oluşturmasıdır; ancak 'Eylül verileri üzerindeki etkisi beklentileri aşabilir.' ifadesini de kullanıyor.
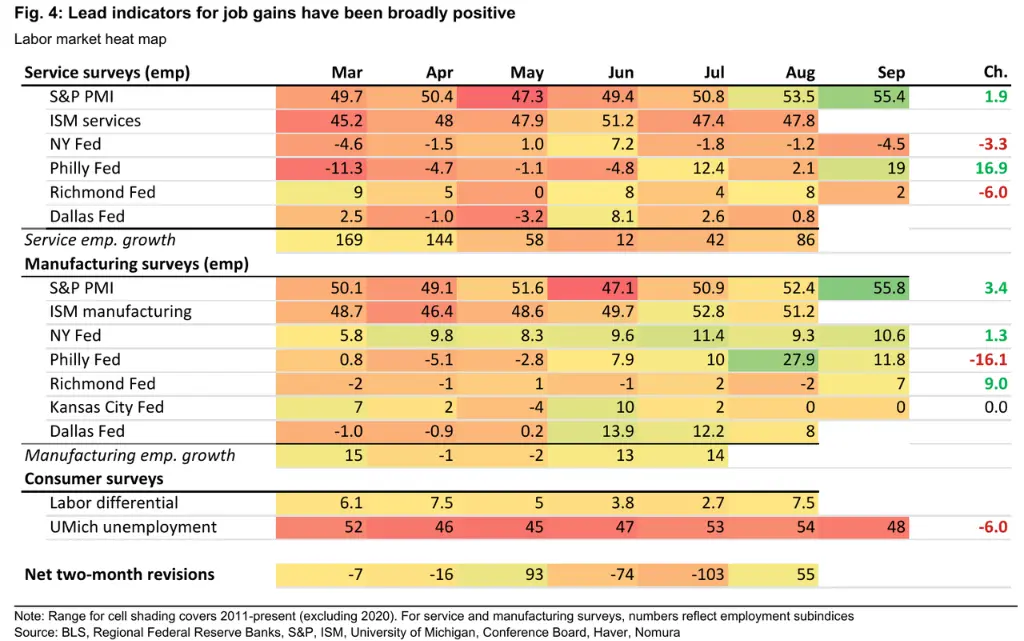
İşgücü Piyasasına Yönelik Yüksek Frekanslı Göstergeler: Genel Olarak Olumlu, Tüketici Güveni Aykırı Bir Durum.
Çok sayıda yüksek frekanslı gösterge işgücü piyasasının dirençli kaldığını gösteriyor:
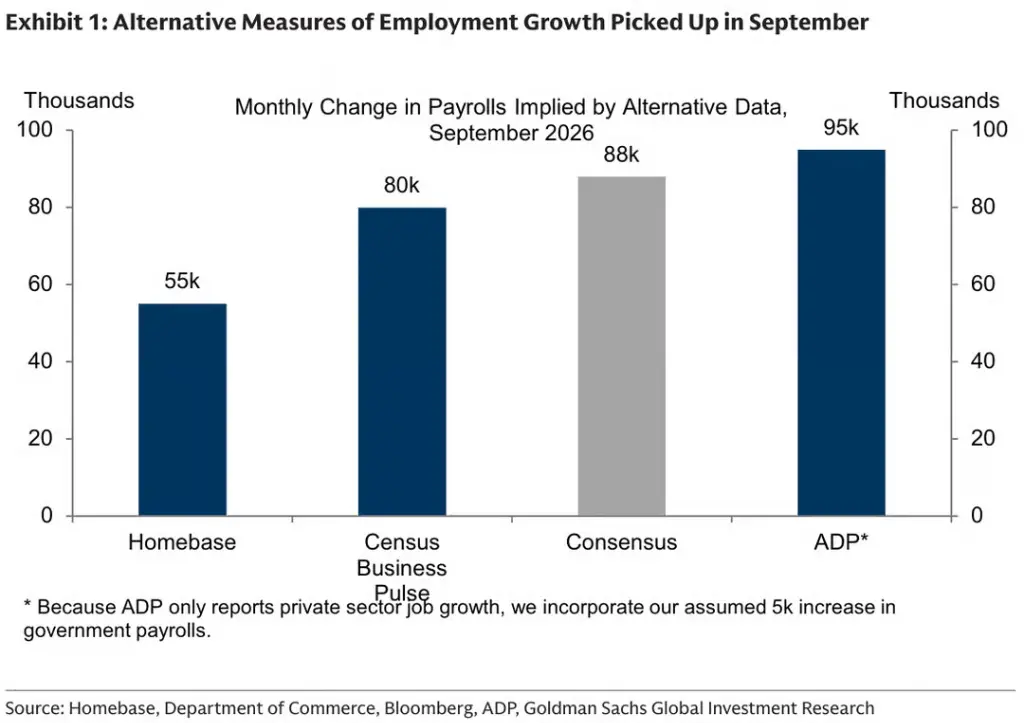
İlk İşsizlik Talepleri: Anket referans haftası 198.000 oldu; Ağustos anket penceresindeki 207.000’den düşük. Devam eden talep sayısı 1,719 milyona geriledi ve Mart 2023’ten beri en düşük seviyeye ulaştı; bu da %4,0 işsizlik oranı tahminini destekliyor.
ADP: Özel sektörde istihdam 90.000 arttı (beklenen: 70.000; önceki değer: 36.000); Mayıs’tan bu yana ilk ivmelenme, eğitim/sağlık ve eğlence/hospitalite sektörleri öncülüğünde gerçekleşti.
Revelio: Eylül ayında +56.900; revize edilen Ağustos değeri (+40.600)’dan yüksek; kamu yönetimi, sağlık hizmetleri ve inşaat lider konumda.
Challenger İşten Çıkarmaları: Eylül’de duyurulan işten çıkarmalar 43.000 oldu; bu, 2022’den bu yana en düşük düzey; ancak işe alım planları aynı dönem için 2011’den bu yana en düşük seviyede.
PMI: S&P Global Flash PMI, Haziran 2022’den bu yana en hızlı istihdam büyümesini gösteriyor; ISM imalat istihdam alt-endeksi 52,7’ye yükseldi.
Tek aykırı sinyal tüketici güveni anketlerinden geliyor. Dünya Büyük İşletmeler Federasyonu anketinde 'yeterli istihdam' ile 'istihdam bulmak zor' arasındaki fark yalnızca +1,7’ye daraldı; altı aylık istihdam beklentileri net değeri -14,4’e düştü; bu da tüketicilerin işgücü piyasasının hâlâ zayıfladığını algıladığını gösteriyor.
Federal Rezerv Politikası: 'Atlayış'tan 'Faiz Artışı' Senaryosuna.
Üç yıl aradan sonra gerçekleştirilen ilk faiz artışı sonrası Federal Rezerv’in nokta grafiğinin ortancası, 2026 yılında bir başka faiz artışı öngörüyor. Piyasa bu olasılığı bir zamanlar Ekim için fiyatladı, ancak ardından hızla geri çekildi.
Şu anda piyasa genel görüşü 'Ekim’de atlayıp Aralık’ta faiz artırımı' yönünde kaydı. Goldman Sachs ekonomistleri, temel PCE’nin yıl sonuna kadar %3,0’a düşmesi (Fed’in %3,4 tahmininin altında) beklenmesi nedeniyle 'FOMC’nin daha fazla faiz artışı gerekmediğine karar verme olasılığının oldukça yüksek olduğunu' belirtiyor.
Barclays da Ekim’de duraklamayı ve Aralık’ta faiz artışını öngörüyor. Deutsche Bank’ın temel senaryosu Aralık’ta bir ve gelecek yıl Mart’ta bir faiz artışıdır.
Bank of America, Waller’ın işgücü piyasasının direnciyle ilgili son açıklamalarına atıfta bulunarak, bu istihdam raporunun 'Ekim faiz artışı fiyatı açısından oyun değiştirici olma ihtimalinin düşük olduğunu' ve 'piyasaların daha çok Tüketici Fiyat Endeksi (CPI) verisine odaklanacağını' savunuyor.
Tahvil Piyasasındaki Kısa Pozisyonlar En Büyük Potansiyel Tetikleyici Nokta.
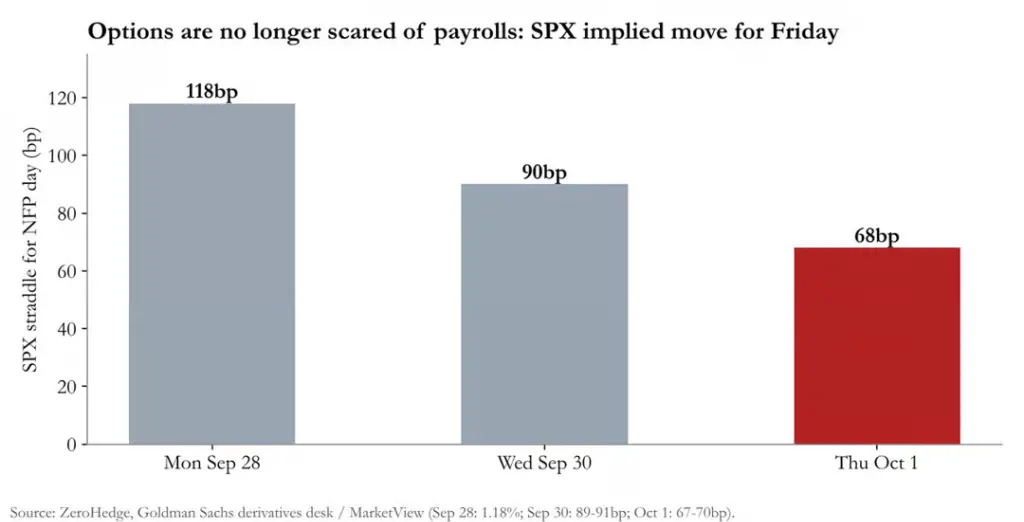
Opsiyon piyasası bu rapor için fiyatlandırmayı önemli ölçüde daralttı. Goldman Sachs türevler ekibine göre, S&P 500 straddles’ının ima edilen volatilitesi Pazartesi günü 1,18%'den Perşembe günü 67–70 baz puan’a geriledi; bu değer, geçen sekiz işlem gününün ortalaması olan 72 baz puanın altındadır. Nasdaq 100 straddles’ı ise yaklaşık 95 baz puan seviyesinde.
Döviz piyasasında USD/JPY'nin ima edilen volatilitesi yaklaşık 42 baz puan, EUR/USD'nin ise yaklaşık 38 baz puan seviyesinde; her ikisi de bir yıllık gerçekleşen volatilite aralığının üst ucuna yaklaşıyor—şu anda döviz piyasası, sürprizleri hâlâ fiyatlayan tek piyasa.
Goldman Sachs’tan Rich Privorotsky, gerçek baskının kısa vadeli değil, uzun vadeli kesimde olduğunu belirtti:
“Faiz oranları: Uzun vadeli kesimde kesinlikle alım yok. PCE verileri zayıf olsa da uzun vadeli eğilimi neredeyse hiç değiştirmemiş… Gerçek sorun, uzun vadeli kesimin ilgi göstermemesi.”
Bu durum, pozisyon riskini en endişe verici değişken haline getiriyor. Goldman Sachs’tan Brian Garrett, bankanın CTA modelinin sistematik fonların küresel tahvil kısa pozisyonlarının yaklaşık 390 milyar ABD doları olduğunu gösterdiğini açıkladı; ABD 10 yıllık tahvillerdeki kısa pozisyon tarihsel maksimum olan %99’a, 30 yıllık tahvillerde ise %100’e ulaştı.
Veriler ‘tam isabetli’ çıkarsa (40.000–100.000 yeni iş yaratılması, işsizlik oranı %4,0–%4,1), hem hisse senedi hem de tahvil piyasaları hafifçe yükselecek;
Veriler ‘aşırı ısınmış’ çıkarsa (120.000’den fazla yeni iş yaratılması ve işsizlik oranı %4,0), Ekim ayındaki faiz artışı beklentileri hızla piyasaya geri dönecek;
Veriler ‘aşırı soğumuş’ çıkarsa (20.000’den az yeni iş yaratılması ya da işsizlik oranı %4,2’yi geçmesi), faiz artışı beklentileri tamamen ortadan kalkacak ve CTA tahvil kısa pozisyonlarında kapsamlı bir kısa sıkıştırma tetiklenecek.
Hisse senetleri açısından Goldman Sachs’tan Nelson Armbrust, S&P 500 indeksinin tarihsel rekoruna yalnızca %2 uzakta olduğunu belirterek şöyle dedi: “Faiz oranlarındaki herhangi bir rahatlama, borsanın yükselişine tetikleyici olacak.” JPMorgan’dan Andrew Tyler, ayna risklerine dikkat çekti: Güçlü ADP verileri, tarım dışı istihdam verilerinde beklenmedik yükselişe yol açabilir; bu durumda piyasa ‘iyi haber kötü haberdir’ mantığına geri dönebilir.
Dikkat çeken nokta, Ağustos verilerinin revizyonunun Eylül başlık sayılarından kendilerinden daha büyük piyasa etkisine sahip olabileceği; eğer Ağustos verileri önemli ölçüde aşağıya revize edilirse, mevsimsel düzeltmelerin gerçek istihdam trendlerini çarpıttığı doğrulanacak ve böylece piyasanın tüm istihdam döngüsüne ilişkin değerlendirmesi yeniden şekillenecek.
Piyasa, Ağustos verilerinin önemli ölçüde aşağıya revize edilip edilmeyeceği konusunda yüksek düzeyde odaklanmış durumda; çünkü önceki dönemlerde uygulanan olağandışı mevsimsel düzeltmeler, genel istihdam performansını abartmıştı ve bu da Eylül verileri için taban etkisi konusunda büyük belirsizlik yaratıyor.
 Tapbit Wire