Почему прогнозный рынок HIP-4 Hyperliquid не может догнать Polymarket?
 Tapbit Wire
Данные по состоянию на 5 октября 2026 г. Цены, стейкинг, стаканы ордеров и сделки получены через API Hyperliquid; объём по каждому рынку — из архива торговых узлов, опубликованного Liquidiction; объёмы Kalshi и Polymarket — от The Block. Графики идентичны англоязычной версии (см. выше).
Краткое содержание
HIP-4 больше всего напоминает не Polymarket, а опционный контракт рядом с вашей позицией по перпетуалам. Да, доли находятся в том же аккаунте, что и ваши плечевые позиции, используют один и тот же маржинальный капитал и торгуются на одном движке исполнения ордеров — поэтому ставка и хеджируемая ею позиция всегда на одном интерфейсе. Ещё три особенности выделяют его: любой, кто заложил 500 000 HYPE, может открыть рынок; условия расчета фиксируются в шаблоне до первой сделки; вход бесплатный, выход стоит примерно 0,1 % — в точности наоборот по сравнению с тарифами Kalshi и Polymarket.
Первые четыре месяца рынком управлял только сам Hyperliquid. При запуске 2 мая 2026 г. все рынки работали напрямую от протокола — всего 691 рынок; лишь 29 августа рынки открылись для внешних площадок. С тех пор три площадки внесли стейкинг, четвёртой пока нет.
Видимость зависит от вашего региона. Прогнозные рынки имеют отдельную страницу — app.hyperliquid.xyz/outcomes, а фронтенд решает по геолокации, включать ли её в список торговли вместе с перпетуалами и спотом. С корейской сети эта вкладка отображается в списке рынков; в нашей тестовой сети она отсутствует как в списке, так и в меню, но сама страница открывается и позволяет торговать. Hyperliquid ограничивает доступ к фронтенду в ряде стран — рынок, недоступный вам, может быть виден пользователю в другом часовом поясе.
С мая до сегодняшнего дня совокупный объём торгов HIP-4 составил 317 млн долларов — Kalshi достигает такой суммы менее чем за четыре часа. В сентябре на каждый 1000 долларов, торгуемых Kalshi и Polymarket, HIP-4 пришлось около 70 центов.
Лучшая часть — дизайн; проблема — масштаб. Более четверти всего объёма HIP-4 пришёлся на уже заверчённый чемпионат мира. Ежедневный рынок биткоина, обеспечивавший первые четыре месяца, упал на 93 % от своего пика в мае. Новые площадки вернули сентябрьский объём к уровню июля — 51 млн долларов; лидер среди них платит трейдерам около 0,6 цента за каждый торгуемый доллар. Октябрь начался ещё медленнее — в среднем около 1,25 млн долларов в день. Общие сборы по всему рынку составляют ~1300 долларов в день — менее половины процента, который одна площадка получает просто за то, что держит стейкинг бездействующим.
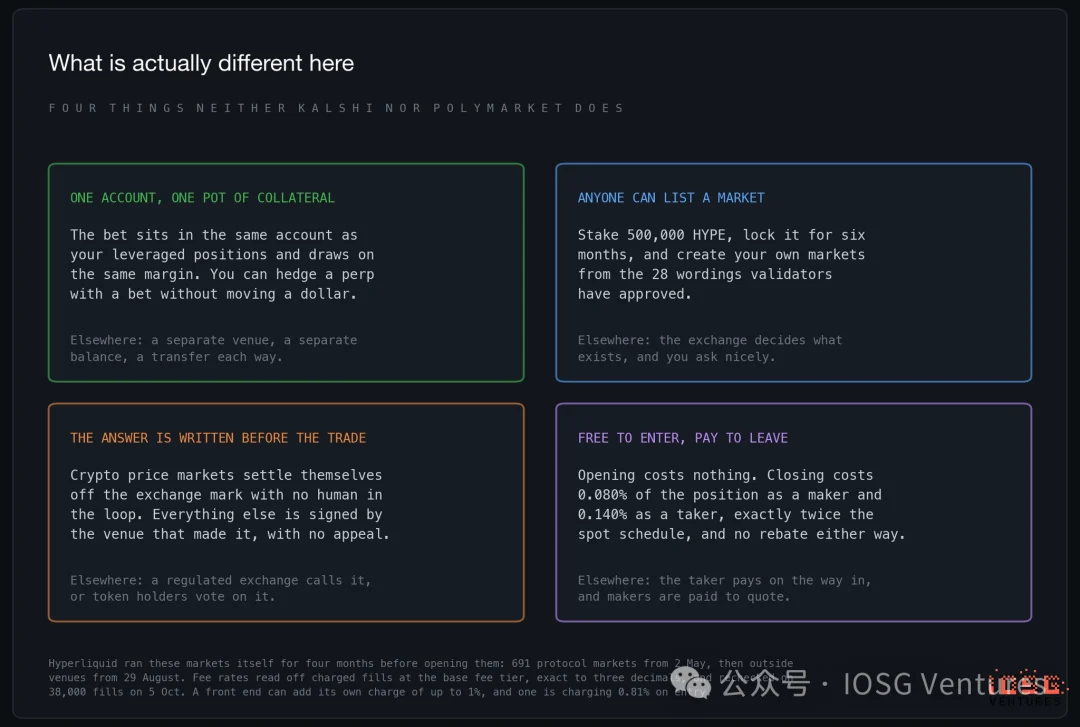
I. Дизайн продукта: четыре отличия от Kalshi и Polymarket
Расчёт ставки комиссии на основе реально взимаемых сборов, по базовому тарифу:
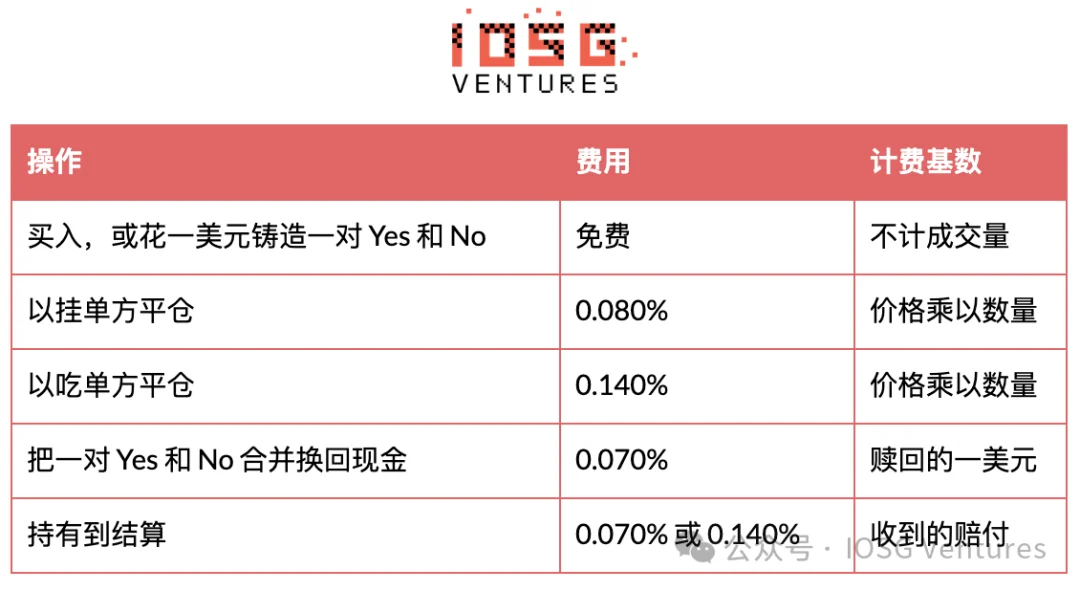
Это ровно вдвое больше спотовой ставки: базовая спотовая ставка — 0,070 % для тейкера и 0,040 % для мейкера. Одна сторона удвоена, другая обнулена — стоимость круговой сделки равна спотовой, но полностью взимается при выходе. Обычные скидки применяются линейно: реферальная скидка 4 % снижает 0,140 % до 0,1344 %, а дополнительная стейкинг-скидка 10 % даёт 0,12096 % — каждая проверенная нами сделка совпадала до цента. Вознаграждение мейкерам отсутствует: здесь маркетмейкеры хуже обеспечены, чем где-либо ещё на бирже.
Ни одна площадка пока не повысила коэффициент комиссии выше базового, поэтому доход площадки вычитается из протокольной комиссии, а не добавляется сверху. Единственная возможная комиссия при входе — со стороны фронтенда: по спотовым правилам комиссия разработчика ограничена 1 %, а одно приложение берёт 0,81 % при входе — примерно в шесть раз больше, чем протокольная комиссия при выходе.
Расчёты заслуживают отдельного внимания — именно здесь сосредоточен риск площадки. Polymarket полагается на голосование держателей токена UMA, которое ранее превратило рынок Microstrategy на 375 млн долларов в ожесточённую борьбу. Kalshi, как регулируемая биржа, самостоятельно осуществляет расчёты под надзором регуляторов. HIP-4 делит подход: рынки на криптовалютные цены читают маркет-цену биржи в согласованную минуту и рассчитываются автоматически; все остальные рынки рассчитываются подписью их создателя — без периода оспаривания и без возможности подписи третьих лиц.
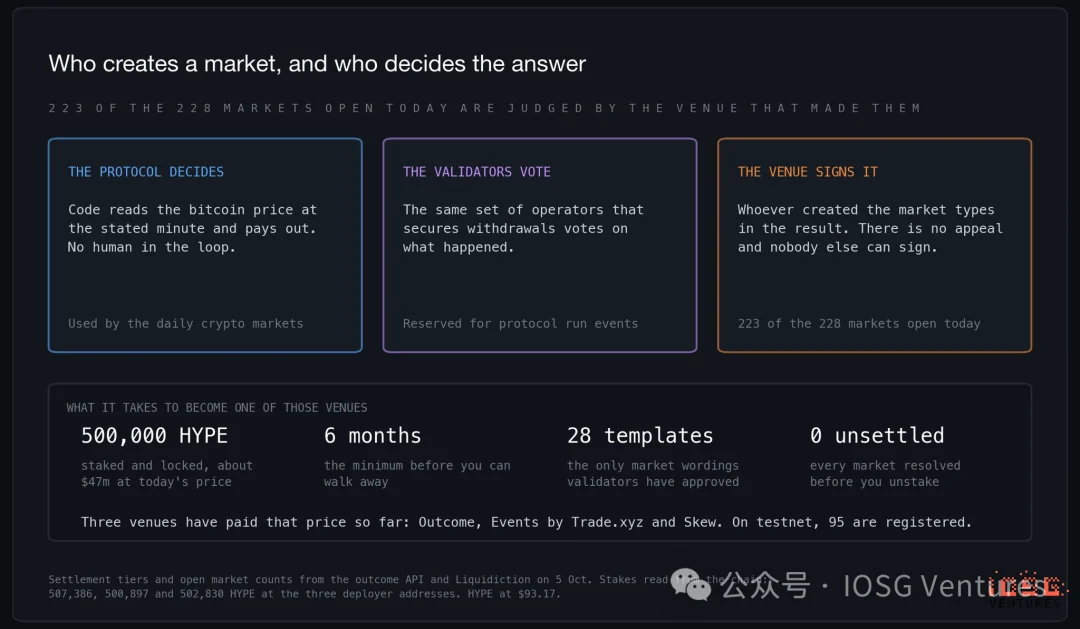
Из 228 открытых сегодня рынков 223 относятся ко второй категории. Ограничение — деньги и время, а не процедура. Пока у площадки есть незавершённые рынки, её стейкинг остаётся заблокированным; снять его можно только через шесть месяцев; использовать можно только формулировки, предварительно одобренные валидаторами. Эти формулировки намеренно длинные и педантичные — например, шаблон «выход компании на IPO» занимает целую страницу условий, определяющих, что вообще считается листингом. Правила, утверждённые до торговли, лучше споров после. Передача права подписи конкретному лицу без канала апелляции действительно хуже наличия процедуры — но только если сама процедура не даёт сбоев.
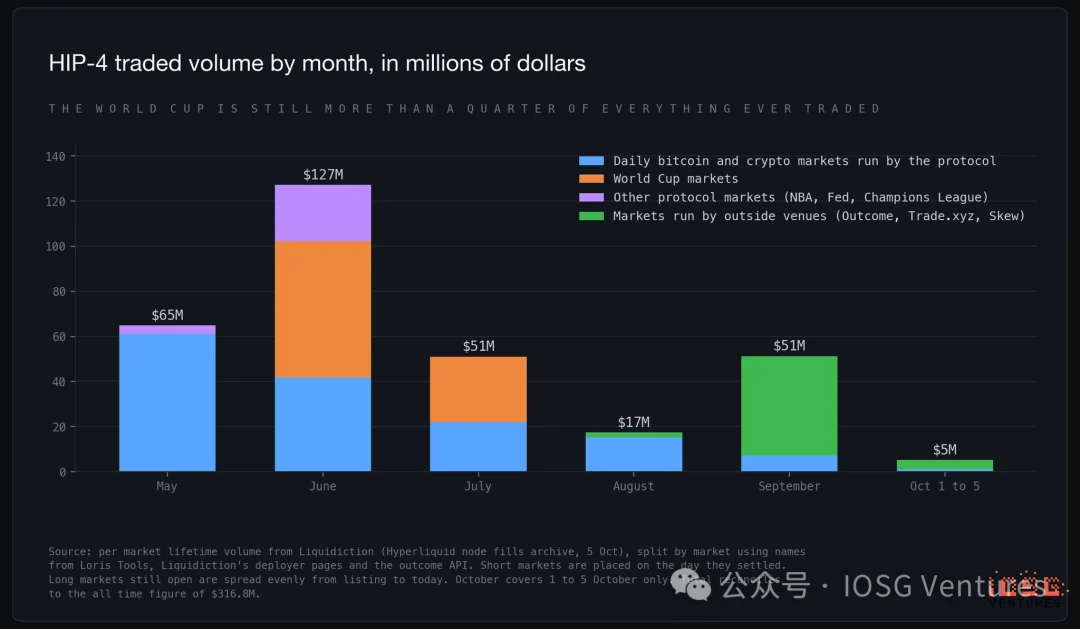
Июнь стал пиковым месяцем — причиной стал чемпионат мира по футболу. Только рынки футбольных ставок составили $89,5 млн, или 28 % от совокупного объёма HIP-4. После завершения ЧМ объём упал более чем на 80 % за два месяца. В сентябре он восстановился до $51 млн, причём весь рост обеспечили внешние площадки; за первые пять дней октября объём торгов составил $5 млн.
Под этими событиями протокол ежедневно запускал один и тот же рынок с мая: «Будет ли цена биткоина выше определённого уровня в шесть утра завтра?». Это, вероятно, самый «гиперликвидный» продукт, и он падал четыре месяца подряд, прежде чем достиг дна.
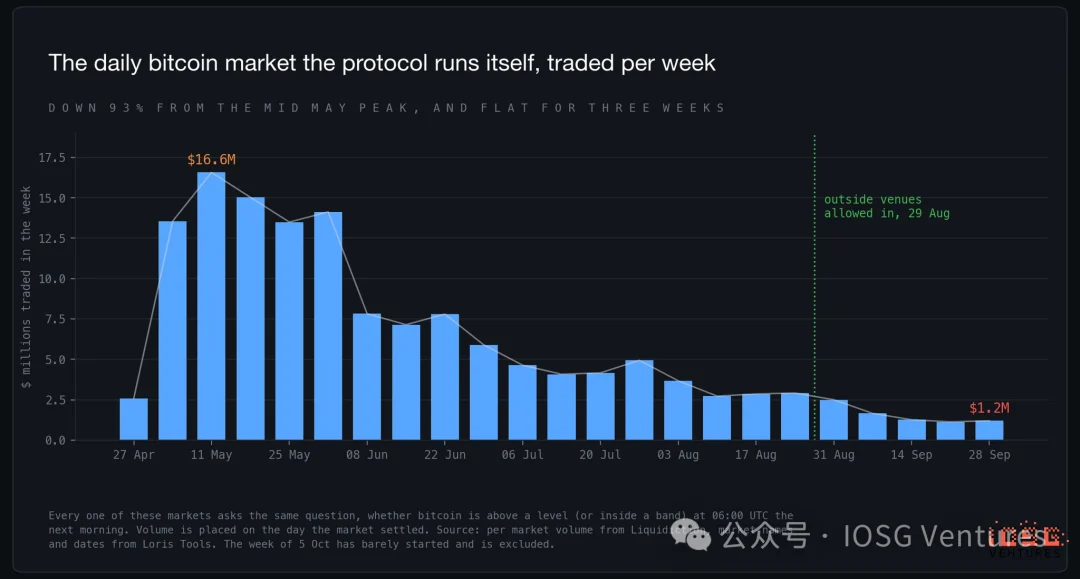
На неделе с 11 мая объём торгов составил $16,6 млн; на неделе с 28 сентября — лишь $1,2 млн, а две предыдущие недели показали примерно те же цифры. Задавать один и тот же вопрос каждый день — значит постепенно терять аудиторию, пока почти никто не останется, и рынок не прекратит существование. Каким бы ни стал HIP-4 в будущем, это точно не он.
II. Пять недель открытого размещения:
Объём, стимулируемый субсидиями, и дублирующиеся рынки
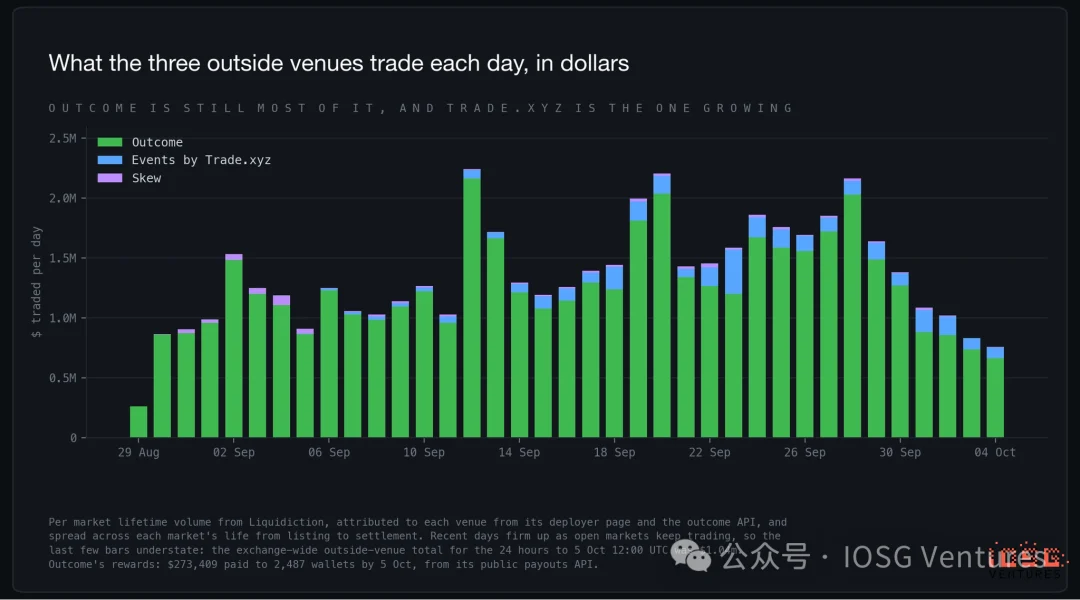
Outcome первым запустился 29 августа. Skew зарегистрировал свои рынки на следующий день, но с тех пор почти не торговался. Events (под брендом Trade.xyz) зарегистрировались 5 сентября и были открыты для публики 10 сентября. На всей платформе HIP-4 по итогам последнего дня доля Outcome составила 68 %, Trade.xyz — 21 %, рынков, управляемых протоколом, — 10 %, остальное пришлось на Skew. Если учитывать только внешние площадки, то с 29 августа доля Outcome достигла 92 %, а доля Trade.xyz выросла с нуля до почти четверти за последний день. Его выбор рынков наиболее категоричен: бинарные контракты на собственную акцию и фьючерсы на товары, ставки на НФЛ и единственные вопросы биржи — смогут ли Anthropic и OpenAI выйти на торги до установленных сроков.
Этот объём требует корректировки. У Outcome действует программа вознаграждений на $1 млн, выплачивающая средства маркетмейкерам и трейдерам за каждый рынок и каждый день — но только за ордера, отправленные через его собственный код приложения. По состоянию на 5 октября было выплачено $273 409 2487 кошелькам — около $7400 в день, что составляет примерно 0,6 % от общего объёма Outcome и в четыре раза превышает стоимость одного кругового ордера. Уже потрачена четверть бюджета, а ежедневные выплаты не замедляются. Во внешних площадках в сентябре объём торгов составлял $1–2 млн в день (максимум — по выходным); в октябре он упал до ~$1 млн в день, тогда как выплаты продолжаются.
Открытая регистрация также породила первые дублирующиеся рынки. И Outcome, и Trade.xyz зарегистрировали рынок на заседании ФРС в октябре: за последние семь дней там было потрачено $354 000 у Outcome и $90 у Trade.xyz. Обе площадки также запустили рынки на рыночную капитализацию Anthropic в первый день торгов, но объёмы на них были незначительными. Любой может зарегистрировать вопрос, поэтому две площадки могут предложить один и тот же вопрос, а их стаканы не объединяются. Объём течёт туда, где платят субсидии.
Торговые темы смещаются в сторону спорта. За последние 30 дней на футбол, американский футбол и киберспорт пришлось 45 % объёма, на прогнозы цен криптовалют — 42 %, на акции и сырьё — 7 %, на ФРС — 6 %. Открытый интерес ещё сильнее смещён: две трети рискуемого капитала сосредоточены на спортивных рынках, преимущественно долгосрочных — чемпионат Англии, Лига чемпионов и чемпион НФЛ, тогда как криптовалютные цены составляют лишь 17 %.
Шаблоны появляются быстрее, чем растёт число площадок. Валидаторы одобрили 28 шаблонов — по сравнению с 18 в середине сентября. Добавлены спреды и ставки «больше/меньше», «Золотой мяч», личные противостояния двух ИИ-моделей в рейтинге и рыночная капитализация компаний в первый день торгов. Следующее обновление сети удвоит лимиты площадок: до 200 одновременных рынков и 1000 новых в день. На тестнете уже зарегистрировано 95 разработчиков; на мейннете — всего три.
III. Источник ордеров: семь из десяти проходят через Outcome
Чтобы внешнее приложение могло размещать ордера от вашего имени, вы авторизуете отдельный ключ подписи, имя которого совпадает с названием приложения. Так, кошелёк, зарегистрированный на outcome.xyz, постоянно несёт метку вроде Outcome-9d3c74de, видимую всем. Мобильный вход на биржу работает аналогично и отображается как Mobile QR; десктопная версия подписывает каждый шаг вашим собственным ключом и не оставляет метки. Мы анализировали только Outcome, поскольку он обеспечивает около 90 % объёма внешних площадок, и только его данные имеют вес.
Около 70 % объёма приходится на кошельки, зарегистрированные на outcome.xyz, примерно пятая часть — на кошельки без меток, а ещё десятая — на скрипты и сторонние инструменты, задавшие собственные имена ключам. Чем масштабнее кошелёк, тем выше доля Outcome: среди 20 крупнейших кошельков — три четверти, среди остальных — около половины. Именно так и работает программа вознаграждений: она платит только за ордера, проходящие через код Outcome, а маркетмейкеры, получающие эти выплаты, как раз и являются крупнейшими кошельками.
У этого метода есть ограничения. Метка лишь означает, что кошелёк когда-то регистрировался через приложение, но не гарантирует, что конкретная сделка была направлена им. А непомеченные 20 % нельзя считать пользователями официального сайта биржи: большинство из них котируют обе стороны сразу на множестве стаканов — скрипты подписывают ордера своими ключами. Выборка включает 121 кошелёк из недавних сделок по 60 наиболее активным стаканам, взвешенных по объёму за 48 часов, и естественно смещена в сторону маркетмейкеров. Комиссии тоже не дают ответа: менее 1 % суммы в выборке уплатили комиссию за создание ордера — всего $9 за два дня; код Outcome не взимает плату, а бесплатное приложение маршрутизации выглядит так же, как отсутствие приложения вообще.
IV. Сравнение с Kalshi и Polymarket: разрыв около 1400× и продолжает расти
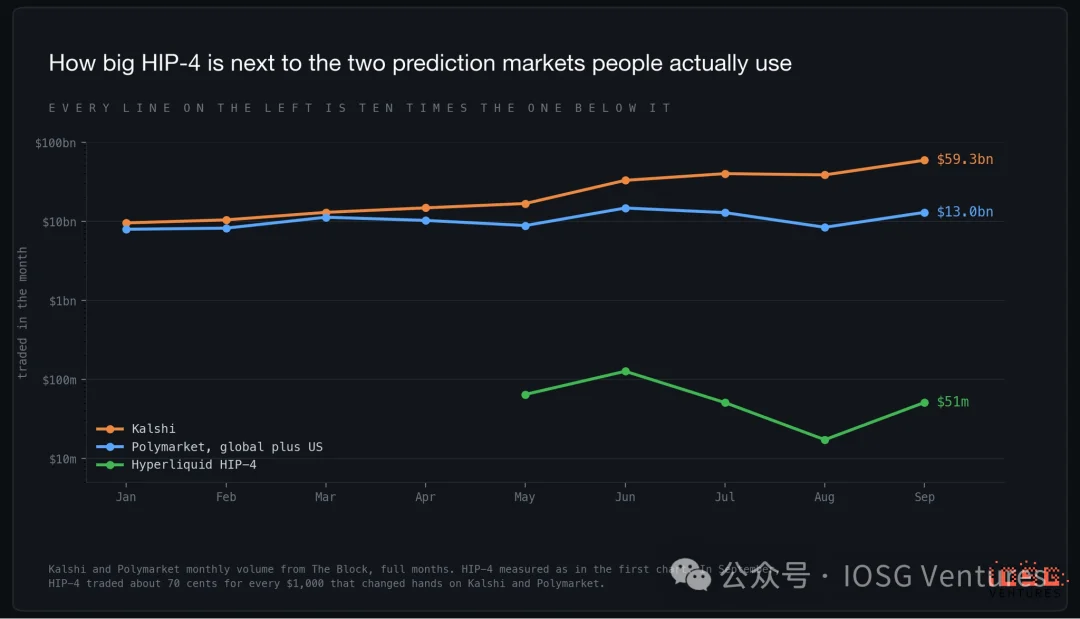
Разрыв составляет около 1400×, и в денежном выражении он продолжает увеличиваться, даже по мере роста самого HIP-4. Kalshi совершила сделок на $59,3 млрд в сентябре — на $20,6 млрд больше, чем в августе. Polymarket (включая бизнес в США) — на $13 млрд, причём основной объём теперь приходится на американское приложение. HIP-4 — на $51 млн.
Преимущество действующих игроков заключается не в дизайне рынка, а в двух факторах, реально определяющих объём торгов. Первый — это события, представляющие интерес для людей: тысячи таких событий, которые можно оперативно добавлять в список в течение нескольких часов после появления новостей. Второй — дистрибуция: мобильные приложения, бренды, аудитории спортивных платформ и, в случае Kalshi, соответствующая регуляторным требованиям обёртка, напрямую интегрируемая американскими брокерами. HIP-4 включает 28 шаблонов, три площадки и базу пользователей, уже торгующих перпетуалами.
Действующие игроки также начинают двигаться в направлении Hyperliquid. В начале сентября Polymarket запустил перпетуалы для пользователей вне США — 67 рынков по криптовалютам, акциям, индексам и товарам с кредитным плечом до 20×. Объединение ставок и маржинальных позиций под одной крышей было исключительной особенностью HIP-4. Теперь это гонка функций, а Polymarket вышел на старт, имея в своём распоряжении события.
V. Экономика: комиссии по всему рынку составляют менее половины годовой доходности от стейкинга на одной площадке
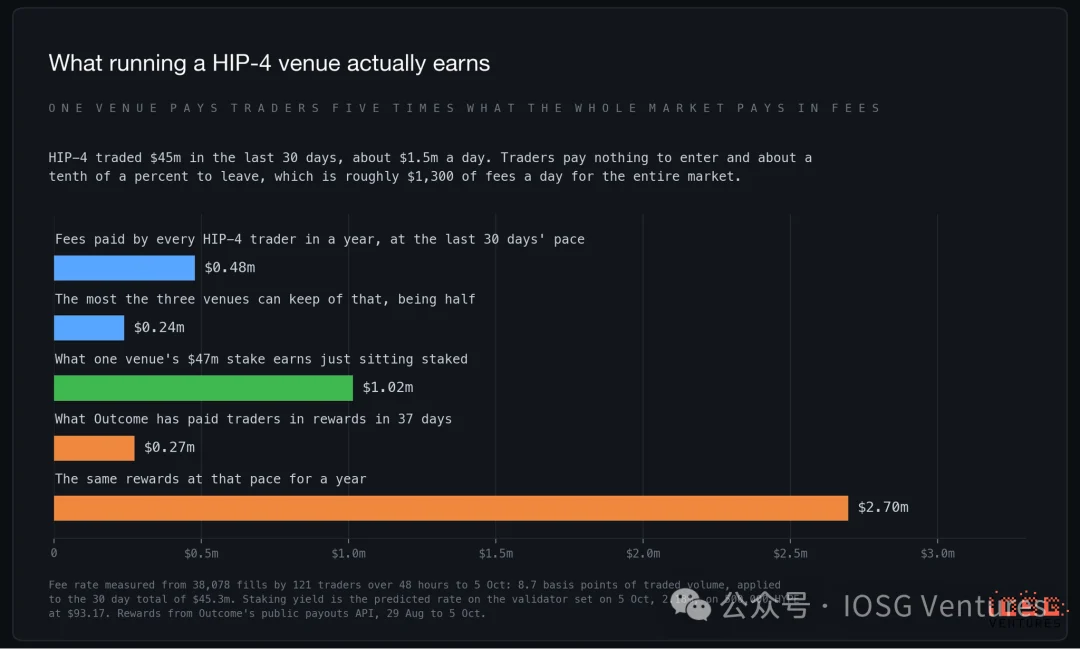
За последние 30 дней все трейдеры HIP-4 в совокупности платят около 480 000 долларов США в виде комиссий в год. Площадки получают максимум половину этой суммы, распределяемой поровну между тремя участниками. Стейк, который площадка обязана заблокировать для входа, приносит 1 млн долларов США в год просто лежа без движения; при этом самая объёмная площадка выплачивает вознаграждения на сумму 2,7 млн долларов США в год, чтобы привлечь этот объём.
Согласно этим цифрам, ни одна площадка не ведёт коммерческую деятельность. Они покупают опцион, и у этого опциона есть ценность: Hyperliquid заявляет, что разработчики смогут позже повысить собственные тарифы на комиссии, объём может вырасти до уровня, поддерживающего комиссионные, а рыночные аналоги в частном секторе оцениваются в 22 млрд и 21 млрд долларов США, при этом Kalshi, как сообщается, ведёт переговоры о сделке на 40 млрд долларов США. Но это всё ещё опцион, а его стоимость владения — стейк в 47 млн долларов США, который обесценится, если объём так и не появится.
VI. Заключение: передовой дизайн, но рынок пока не сложился
Блоки построены качественно; рынок ещё не пришёл.
С точки зрения инженера, Hyperliquid создала лучший продукт: один аккаунт, единый пул маржи, ставка и хеджирующая её позиция в одном интерфейсе; условия расчетов заранее прописаны в шаблоне до первой сделки; «Да» и «Нет» по одному вопросу находятся в одном стакане, поэтому ликвидность не делится пополам. За последние пять месяцев ничто не указывает на то, что именно дизайн является узким местом.
Сильнейший довод в его пользу — отсутствие необходимости покидать платформу. Маржа, хеджирование и ставки осуществляются в одном аккаунте: для торгового стола, уже работающего с перпетуалами на Hyperliquid, добавление прогнозной позиции требует всего одного клика — без смены платформы, без открытия новых балансов и без переводов средств туда-обратно. Каким бы ни был итог против Kalshi, это имеет ценность и объясняет, почему платформа сохранится в некотором масштабе даже без превращения в полноценный бизнес. Однако уникальность уже снижена по сравнению с августом: Polymarket теперь предлагает кредитное плечо рядом со ставками и стартовал с позиции, где уже есть пользователи.
Глубина рынка пока недостаточна. В 25 самых активных стаканах медианное значение спреда «bid–ask» составляет 0,29 цента, а в пределах одного цента от лучшего предложения находится около 4700 долларов США. Рыночная покупка на 1000 долларов США выполняется лишь на несколько базисных пунктов выше лучшего предложения; покупка на 10 000 долларов США обходится на 2–3 % дороже, а на четырёх–пяти из этих 25 стаканов она вообще не может быть исполнена по видимым котировкам. Розничные сделки здесь работают нормально, а крупные объёмы — нет. Маркет-мейкеры постоянно обновляют котировки, и терпеливые лимитные ордера покажут лучшие результаты, чем эти цифры, однако стакан такой тонкости характерен именно для рынка возрастом пять месяцев.
Также предлагаемых для торговли активов крайне мало. Объём прогнозных рынков формируется темами, а темы поступают либо от редакционной команды, еженедельно публикующей сотни событий, либо из спортивного календаря. HIP-4 имеет 28 утверждённых формулировок, три площадки, каждая из которых заблокировала по 47 млн долларов США для их использования, причём две из них уже публикуют одни и те же вопросы. Kalshi может открыть рынок по новостной истории в течение одного дня.
База пользователей также не соответствует задаче. Каждый адрес совершает восемь сделок в день — это торговый стол, а не широкая аудитория. Если цель — инструмент с фиксированным выплатным потенциалом для криптотрейдеров, то это допустимо: именно для этого дизайн работает лучше всего. Если же цель — широкая аудитория, за которую конкурируют Kalshi и Polymarket, то это не работает — и тот факт, что две трети рискового капитала сосредоточено на футбольных рынках на весь сезон, показывает, что площадки по-прежнему движутся в этом направлении.
Наиболее вероятный сценарий — самый простой. HIP-4 останется функцией Hyperliquid, принося незначительный доход, и её ценность будет заключаться в том, что трейдерам перпетуалов не придётся открывать аккаунт на другой платформе. Это стоит делать, но не стоит оценивать как самостоятельный бизнес прогнозных рынков.