Количественный трейдер противостоял империи Kalshi на 40 млрд долларов, разоблачая фальсификацию объёмов торгов
 Tapbit Wire
Проблемы из-за ответа
Позавчера крипто-KOL и руководитель сегмента крипторынка Kalshi Ико-Бист опубликовал в Twitter изображение с подписью: «Все, 96,7% — это много?»
Эта цифра взята из диаграммы доли рынка предиктивных бирж от Artemis. Kalshi заняла подавляющую часть графика, а Polymarket оказалась сжата сверху. Бени ответил ниже, заявив, что три четверти объёма сфабрикованы, поэтому достичь такой доли легко.
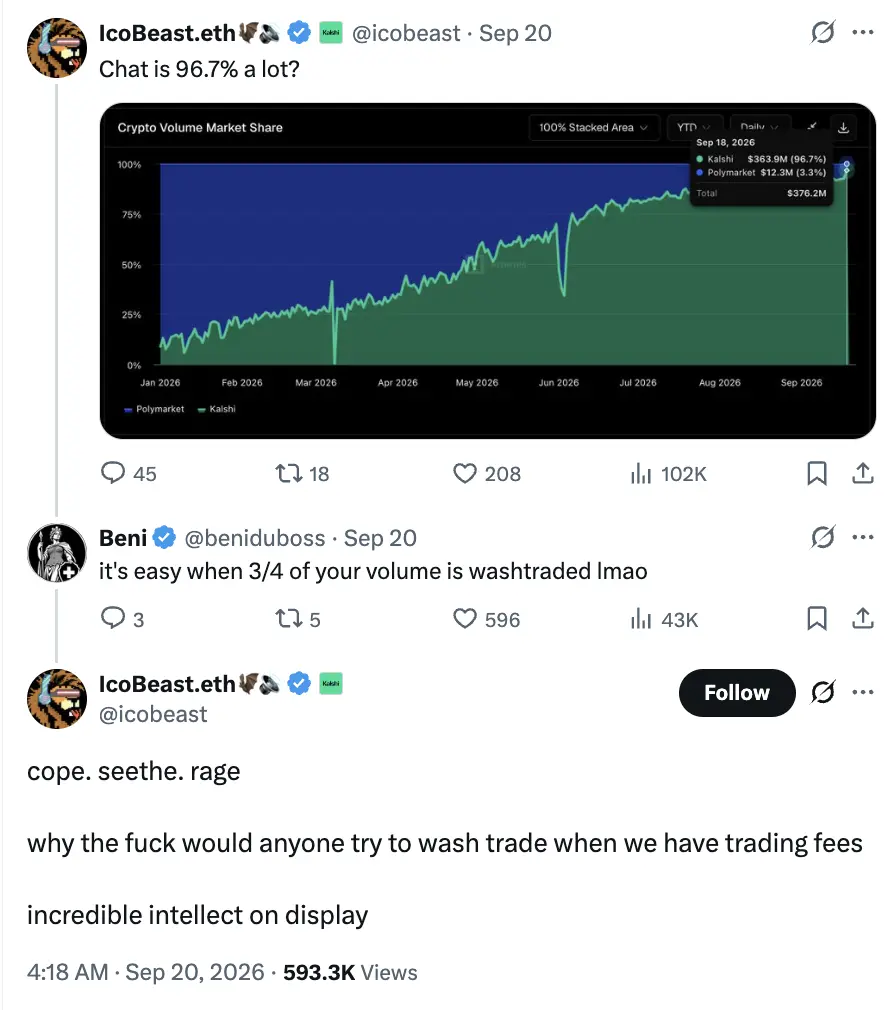
Затем Ико-Бист привёл контраргумент, позднее неоднократно цитировавшийся: «Мы собираем торговые сборы — кому вообще выгодно фальсифицировать объёмы?» Он также пошутил над интеллектом оппонента.
Сначала Бени считал его KOL, продвигающим Kalshi за деньги, и посоветовал обдумать и удалить твит. Ико-Бист возразил, что работает в Kalshi, год создавал крипто-сегмент компании с нуля и знает: объёмы реальны. Затем он вернул Бени фразу: «Подумайте пару минут перед удалением поста».
Возможно, это самый непродуманный твит в карьере Ико-Биста — он разозлил того, кого не следовало.
Бени немедленно опубликовал развёрнутый ответ. Первый контраргумент касался торговых сборов: в программе кэшбэка Kalshi по перпетуальным контрактам участникам разрешено платить 0,3 базисного пункта при исполнении рыночного ордера и получать чистый кэшбэк 0,3 базисного пункта при исполнении лимитного ордера. При номинальном объёме торгов $1 млн один участник платит $30, другой получает $30 — итоговый сбор платформы равен нулю.
Куда же делись «платформенные сборы», о которых упомянул Ико-Бист?
Далее Бени опубликовал страницу ETH-перпетуального контракта: суточный объём торгов $538,6 млн при открытом интересе всего $3,1 млн. Дневной объём в 174 раза превышал существующие позиции. Он обнаружил повторяющиеся ордера на $5500 и публично обвинил их в создании фиктивного объёма.
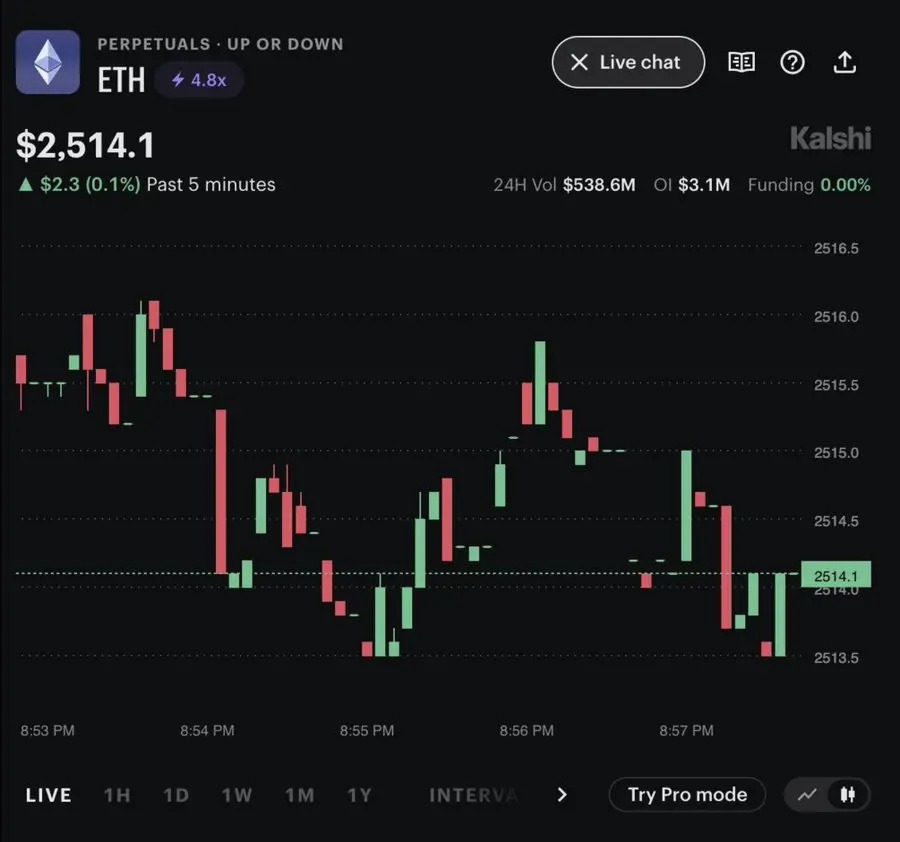
Позже Ико-Бист уточнил важное различие: изначально он приводил долю рынка предиктивных бирж, тогда как Бени говорил о кэшбэке и открытом интересе перпетуальных контрактов. У предиктивных рынков нет кэшбэка в 0,3 базисного пункта, упомянутого Бени.
Проблема в том, что уточнение Ико-Биста касалось только бизнеса предиктивных рынков и не отвечало на обвинения в фальсификации объёмов на контрактном рынке. Бени воспользовался этим и продолжил атаку, вынуждая Kalshi давать всё больше пояснений.
Гениальный трейдер
Чувствительность Бени к ордерам и сборам вытекает из его опыта работы.
В подкаст-интервью Бени вспомнил, что впервые столкнулся с Bitcoin, играя в онлайн-покер. Позже друзья-покеристы начали зарабатывать на покупке и продаже криптовалют, и он тоже вошёл в крипторынок. Проиграв на контрактах, он перешёл к арбитражу между биржами и постепенно изучил стаканы ордеров и механизмы торговли.
На ранних этапах торговли на Cryptopia он отслеживал поступления небольших токенов на платформу. При переводе монет существовала возможность последующей продажи; он выставлял лимитные ордера на покупку по более низким ценам, ожидая, пока другая сторона преодолеет слабую стаканную книгу. Чтобы не упустить такие возможности, он использовал блок-эксплорер для сбора данных с разных сайтов в таблицы и системы оповещений.
Позже он сотрудничал с инвесторами, запуская боты маркет-мейкинга на рынке Monero на TradeOgre. Первоначальная логика была простой: ориентация на цены с других рынков, добавление спреда, достаточного для покрытия комиссий, и котировки с обеих сторон. По мере накопления опыта он корректировал диапазон котировок и маржу на основе крупных депозитов. В его аккаунте этот бизнес однажды составлял около 65–70 % объёма торгов в рынке Monero на этой платформе.
Во время апгрейда Ethereum «The Merge» Бени одновременно отслеживал 43 контрактных рынка ETH и обнаружил, что цена на одной контрактной площадке каждые 26 минут повышалась примерно на 2 %, а затем возвращалась к прежнему уровню. Он и его друзья торговали по этому паттерну около 18 часов, пока возможность не исчезла.
Это и есть противник, которого привлёк IcoBeast: мастер, ищущий рыночные неэффективности.
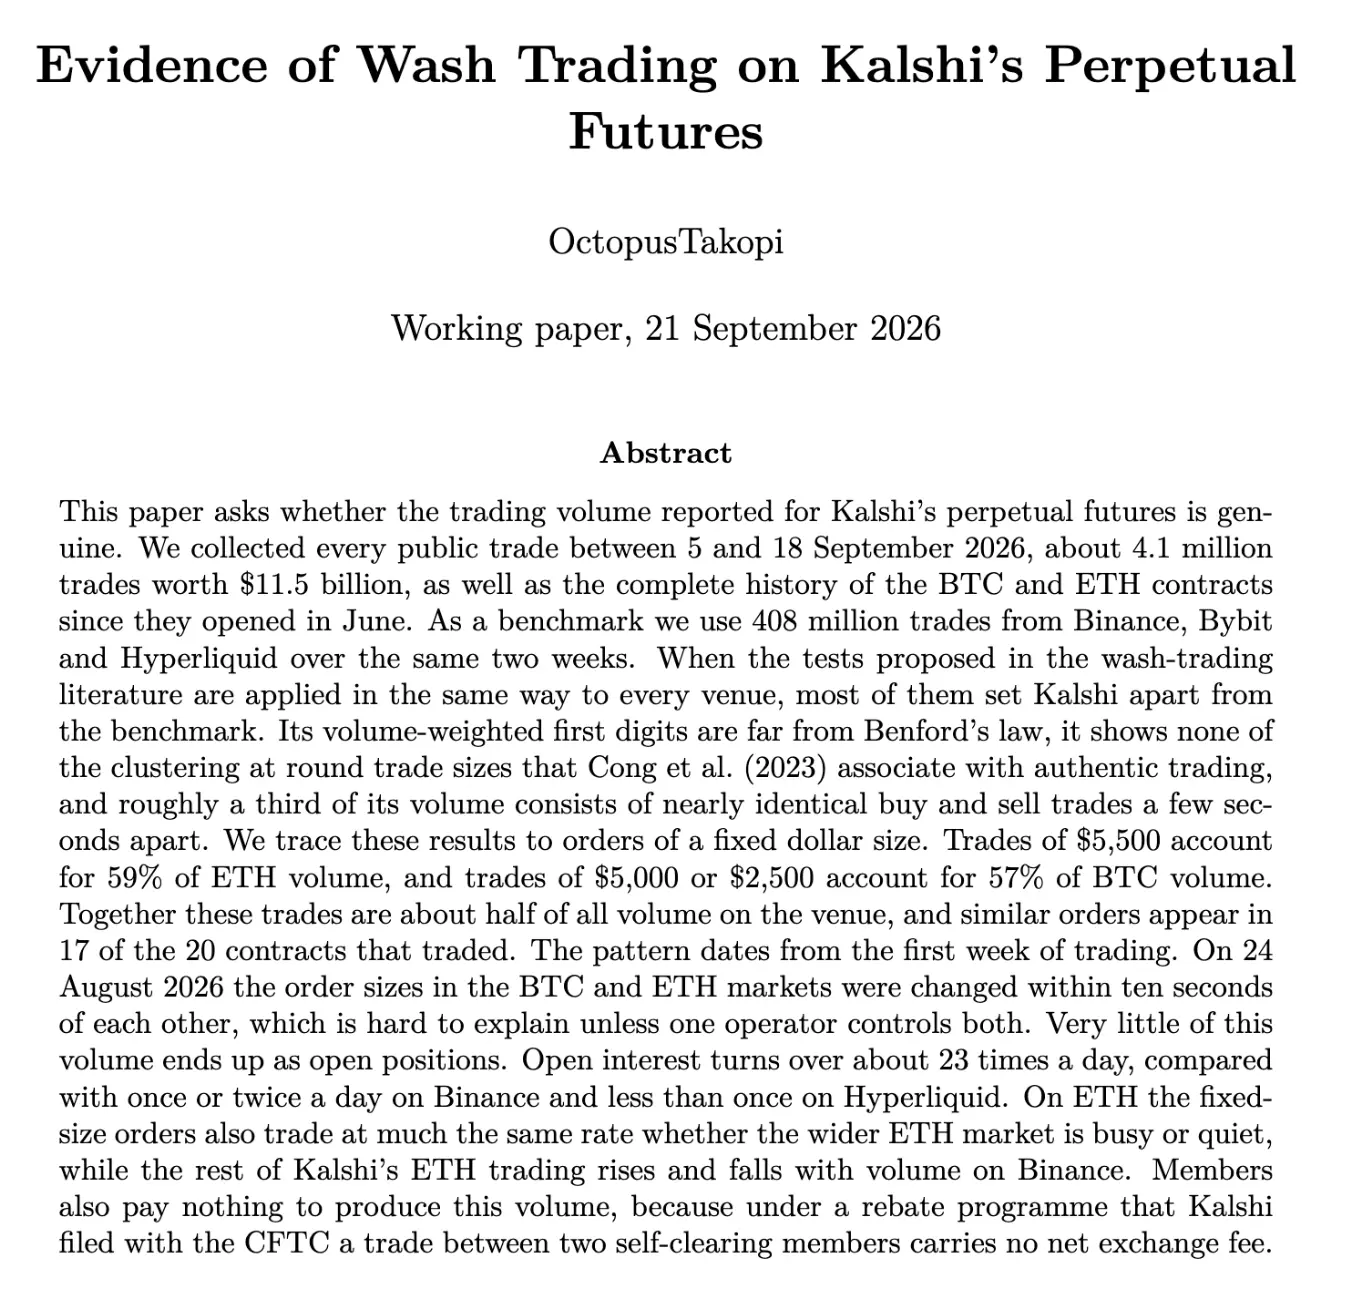
Друг Бени — количественный трейдер по имени Осьминог — позже опубликовал рабочую статью, визуализировав обвинения против Kalshi в виде графиков.
Фиксированный торговый объём
В этом исследовании было собрано около 4,1 млн открытых сделок по бессрочным контрактам Kalshi за период с 5 по 18 сентября (номинальный объём — около 11,486 млрд долларов) и сопоставлено с примерно 408 млн сделок на Binance, Bybit и Hyperliquid за тот же период.
Самый очевидный вывод — аномальная концентрация торгового объёма вокруг нескольких долларовых сумм.
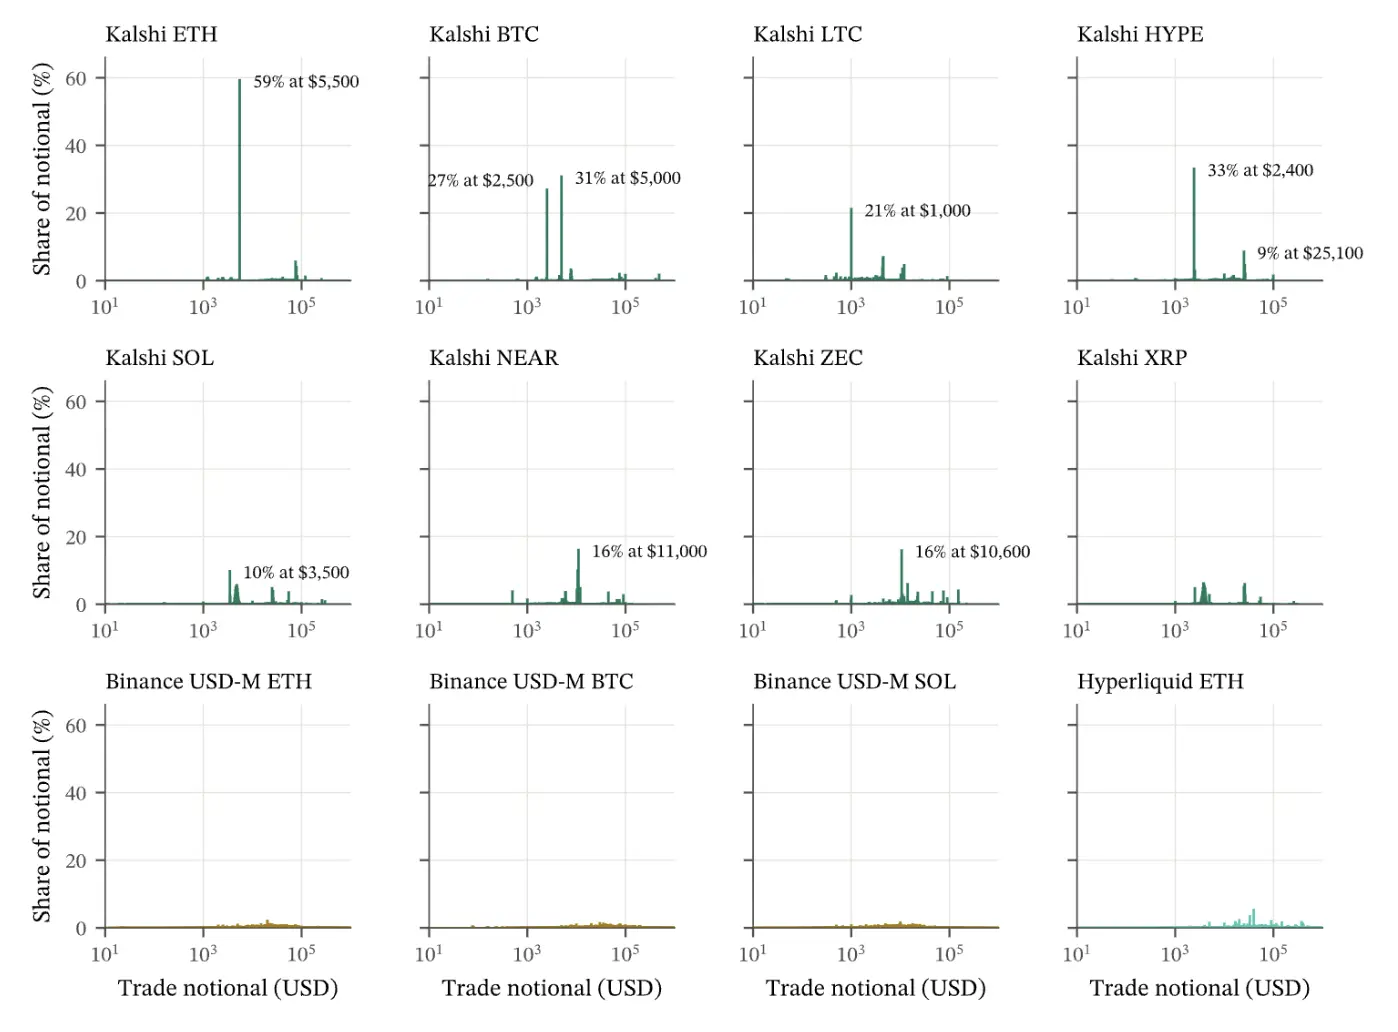
Источник: OctopusTakopi, рис. 3 статьи, стр. 7. Горизонтальная ось — размер каждой сделки, вертикальная — доля соответствующего диапазона сумм в общем объёме торгов.
На рынке ETH ордера около $5500 составили 59 % объёма. На рынке BTC ордера около $5000 и $2500 вместе дали около 57 % объёма. Только эти три типа фиксированных сумм составили около 51 % выборочного объёма Kalshi. То, что объём фальсифицирован, было известно, но масштабы этого явления оказались удивительно широкими.
Выставление ордеров на фиксированные суммы — обычное дело; так поступают программы маркет-мейкинга и арбитража. Следующий вопрос: почему они составляют более половины объёма всего рынка и одновременно меняются в разных рынках?
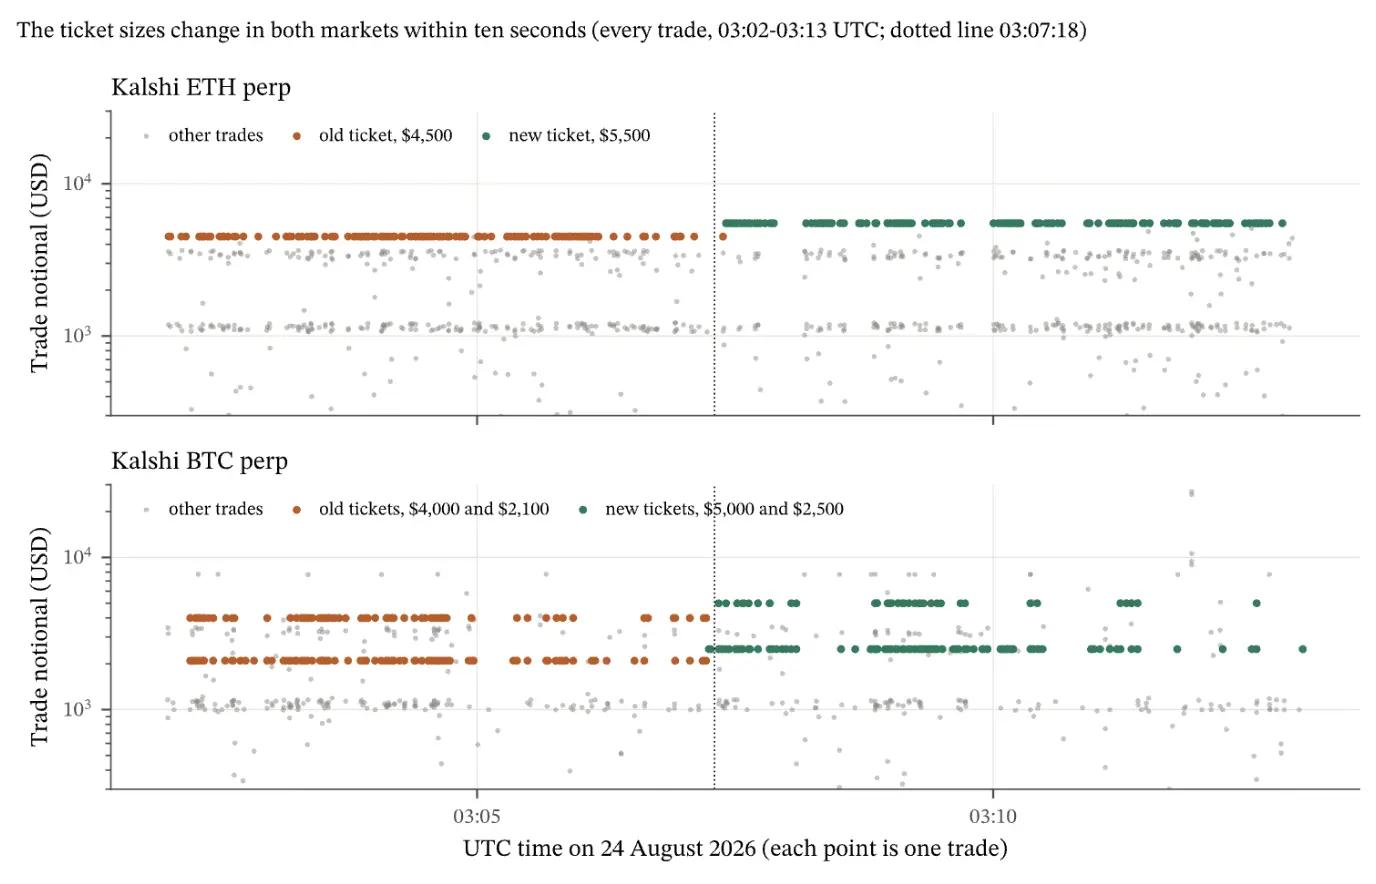
Источник: рис. 8 статьи, стр. 12. Каждая точка — сделка; оранжевый цвет — старые суммы, зелёный — новые.
24 августа фиксированная сумма ордера ETH изменилась с $4500 на $5500; две суммы для BTC — с $4000 и $2100 на $5000 и $2500. Оба рынка перешли на новые значения примерно за 10 секунд. Оранжевая горизонтальная линия на графике завершилась, и сразу появилась зелёная.
Это похоже на действия одного оператора, изменяющего параметры программы котировок. У команды Kalshi возникло ощущение, что постоянные ордера на $4500 выглядят слишком искусственно, поэтому они заменили «4500» в коде на «5500». Они даже не потрудились переписать программу, ограничившись подстановкой случайных чисел, которые труднее обнаружить.
Временные интервалы оставили ещё один набор следов.
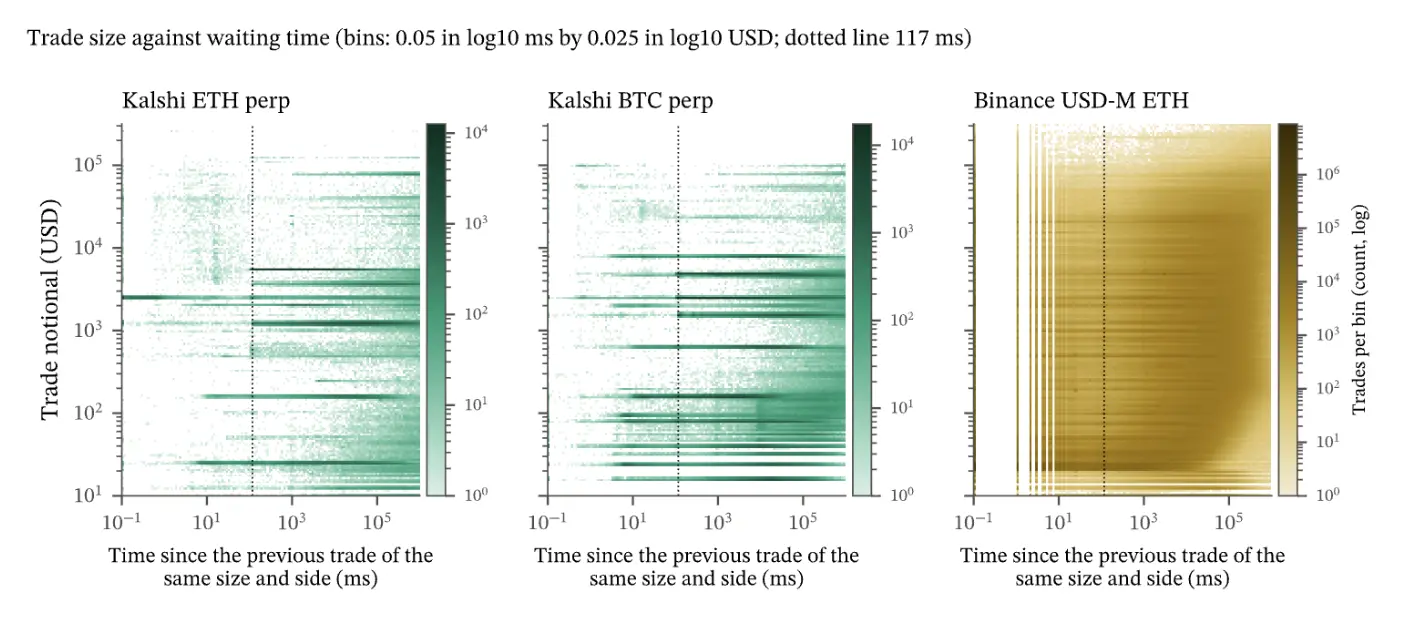
Источник: рис. 10 статьи, стр. 14. Горизонтальная ось — время с момента предыдущей сделки той же суммы и направления; пунктирная линия соответствует ~117 мс.
В этих фиксированных ордерах последовательные сделки в одном направлении почти никогда не имели интервала менее 117 мс. Соответствующие тёмные горизонтальные линии начали появляться лишь около пунктирной линии. Ордера других объёмов и контрольные образцы с Binance не демонстрировали столь чётких границ.
В статье поясняется, что после исполнения котировки программе требуется примерно столько времени для пополнения следующей. Речь идёт о временном лимите, обусловленном скоростью пополнения, а не о том, что бот совершает сделку каждые 117 мс. Однако когда фиксированные объёмы, синхронизированные изменения параметров и схожие ритмы пополнения совпадают, трудно утверждать, что «большое число независимых клиентов случайно торгует именно так».
Объём торгов, соответствующий открытым позициям, также необычно низок.
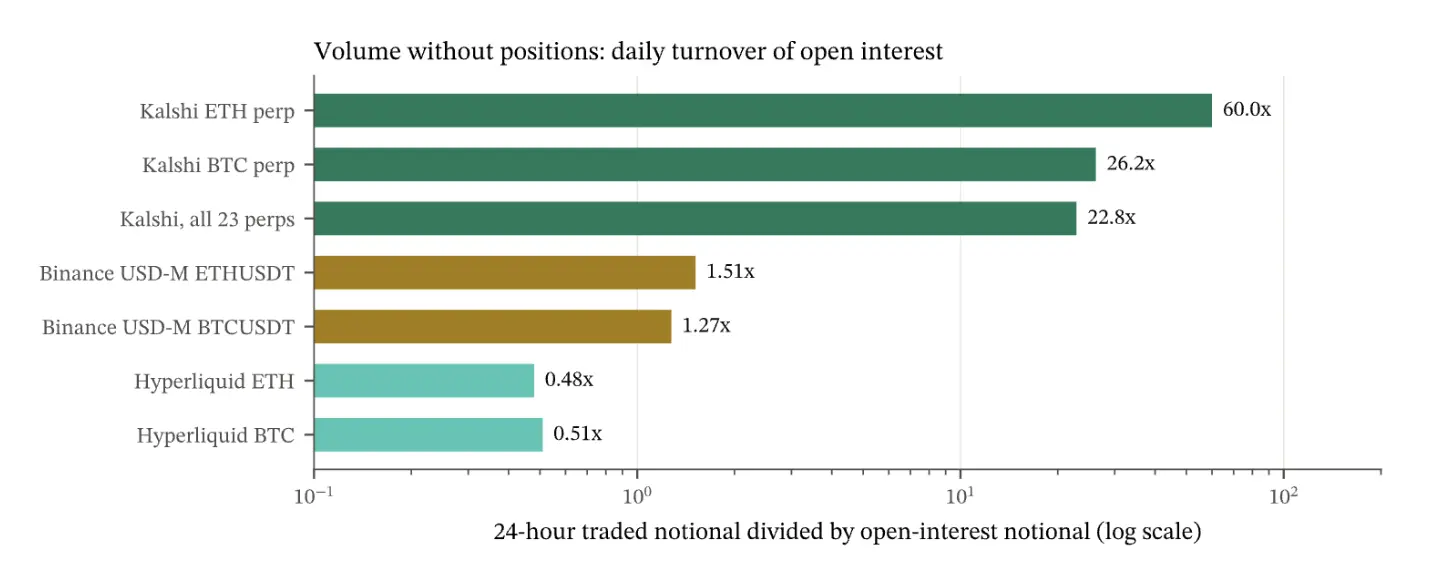
Источник: рис. 12 статьи, стр. 15. Kalshi и Hyperliquid использовали снимки от 21 сентября, а Binance — медианные суточные значения за две недели; ось X в логарифмическом масштабе.
Суточный объём торгов ETH на Kalshi в 60 раз превышает открытые позиции, BTC — в ~26 раз, все перпетуалы — в ~23 раза. На Binance аналогичные показатели для BTC и ETH составляют ~1–2 раза, а на Hyperliquid — ~0,5 раза. Это подтверждает ранее высказанное Бени наблюдение о коэффициенте 174.
Логично, что каждая сделка разных объёмов увеличивает или уменьшает открытые позиции, тогда как хеджирование (одновременное открытие длинной и короткой позиций одинакового объёма) их не меняет.
Следовательно, из 22 сделок на Kalshi подавляющее большинство — это одновременные операции хеджирования с искусственным созданием объёма.
Статья также выявила слабую связь фиксированных ордеров на ETH с внешними рыночными условиями. Почасовой объём торгов Kalshi коррелирует с объёмом торгов ETH на Binance лишь на 0,19, тогда как для остальных неконтролируемых ордеров на ETH эта корреляция составляет 0,72.
То есть активность рынка значительно слабее влияет на эту группу ордеров. Для BTC подобного отрыва не наблюдалось, поэтому вывод применим только к ETH.
Эти результаты в совокупности подтверждают вывод: объём торгов перпетуалами Kalshi в значительной степени зависит от небольшого числа автоматизированных торговых потоков.
Доказательств более чем достаточно: факт фальсификации объёма торгов в собственном контрактном рынке Kalshi неоспорим.
Запущен ли эффект домино?
Явления вроде расхождения между объёмом торгов и открытыми позициями давно обсуждаются инсайдерами, но ранее внимания им уделялось мало, и регуляторы не испытывали давления. Однако на этот раз ситуация может измениться.
Политические связи Kalshi могут привлечь дополнительное внимание по мере роста скандала. Если политические оппоненты продолжат расследование, компании придётся одновременно отвечать на вопросы как о торговых данных, так и о политических связях.
Кроме того, маркет-мейкеры могут последовать примеру и уйти. Бени сослался на сообщения о партнёрстве Jump и Kalshi, поставив под сомнение взаимосвязь между ликвидностью и оценкой платформы; при росте регуляторного внимания Jump может пересмотреть целесообразность дальнейшего обеспечения ликвидности.
Даже если маркет-мейкер считает свою торговлю полностью соответствующей нормам, ответы на запросы, анализ стратегий и пояснения бизнес-связей влекут затраты. При превышении этих затрат над выгодой от сотрудничества сокращение масштабов или выход станут оптимальным решением.
То же самое коснётся и сторон, привлекающих финансирование. Когда реальный объём торгов и комиссии не обеспечивают изначальные ожидания роста, следующий раунд финансирования потребует более длительного due diligence, жёстких условий или даже согласия на заниженную оценку.
Всё — цикл: переоценённые DeFi-протоколы, крупные игроки, манипулирующие TVL, PerpDEX, использующие примитивные методы накачки объёма торгов — и когда отступает прилив, все остаются на виду.
На этот раз Kalshi сможет обмануть американских регуляторов лишь фразой «это просто бизнес»?

